Hay una escena que se repite en casi todas las empresas pequeñas. Alguien ha encontrado un proveedor. Ha hablado con el comercial dos veces, le ha caído bien, la web tiene buena pinta y el precio encaja. Entonces llega la pregunta de si es de fiar, y la respuesta que se da es una impresión: parecen serios.
Puede que lo sean. El problema es que esa impresión la ha construido, en buena parte, una persona cuyo trabajo consiste exactamente en construirla, y que es buena haciéndolo. No hay engaño en eso. Hay un desequilibrio de información que ninguna reunión más va a corregir.
Esta guía propone otra cosa. Casi todo lo que normalmente se pide «evaluar» —solidez, antigüedad, cumplimiento, seriedad— está escrito en sitios públicos, gratuitos y que el proveedor no controla. Consultarlos lleva media hora. Y lo que decide después, cuando algo sale mal, no es tu criterio: es lo que hayas dejado escrito sobre qué pasa cuando falle.
Un proveedor no se evalúa: se comprueba
La diferencia entre formarse una impresión y mirar un registro
Evaluar y comprobar suenan parecido y no lo son.
Evaluar es procesar señales: cómo responde, qué tono usa, qué clientes menciona, cómo tiene montada la web. Todas esas señales las emite él. Comprobar es abrir un sitio donde hay información sobre esa empresa que ella no ha escrito, no ha elegido y no puede retirar.
Las dos cosas sirven. Pero solo una de ellas puede contradecirte, y esa es la que ahorra dinero.
Lo que el checklist habitual deja fuera
El repertorio de criterios que circula en cualquier guía de compras es razonable: calidad técnica, experiencia, precio, condiciones de pago, comunicación, solidez financiera. Son las cosas correctas.
Lo que falta casi siempre es la columna de al lado, la que dice dónde se mira cada una. Sin esa columna, «evalúa su solidez financiera» es una instrucción imposible de ejecutar y muy fácil de dar por cumplida: has hablado con ellos, llevan años, parecen sólidos, casilla marcada.
Empezamos por ahí.
Antes de hablar con nadie: media hora en registros públicos
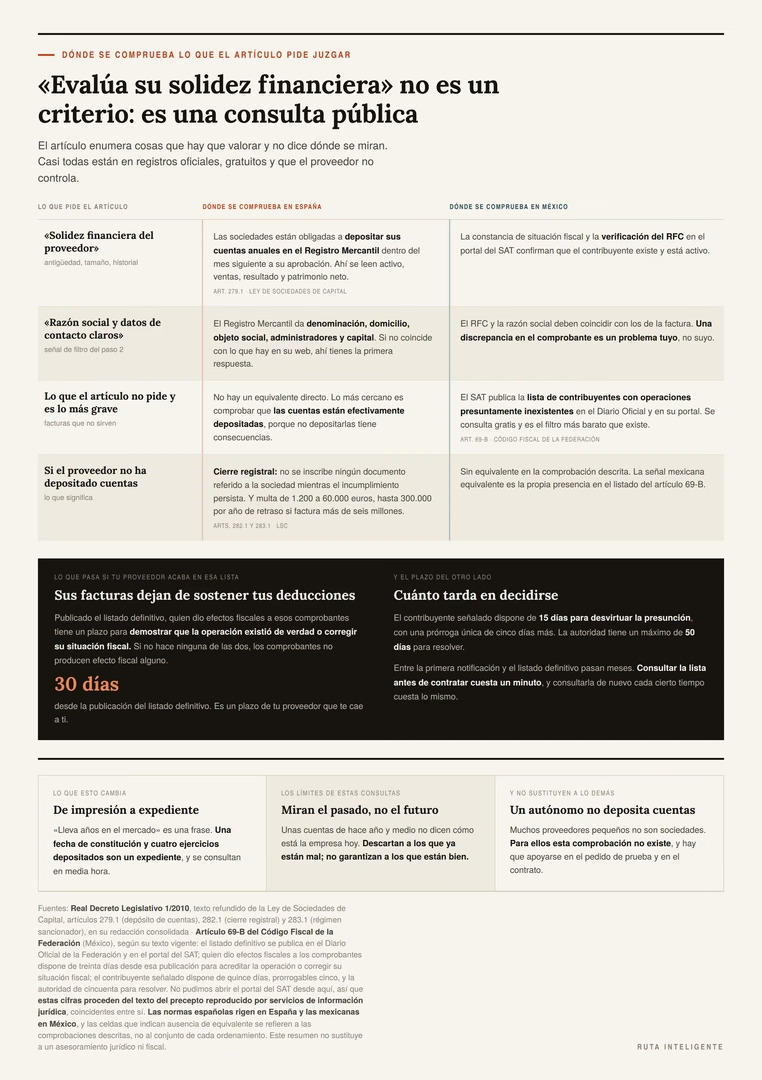
Antes de la primera llamada. Antes de pedir precio siquiera. La comprobación de registros cuesta menos tiempo que preparar la reunión y cambia las preguntas que vas a hacer en ella.
En España: el Registro Mercantil y las cuentas depositadas
Las sociedades de capital están obligadas a depositar sus cuentas anuales en el Registro Mercantil de su domicilio social. El plazo lo fija el artículo 279.1 de la Ley de Sociedades de Capital: dentro del mes siguiente a la aprobación de las cuentas.
Eso significa que de una sociedad normal puedes leer, sin pedirle permiso:
- Denominación exacta, domicilio, objeto social, capital y administradores. Si algo de esto no coincide con lo que hay en su web, ya tienes la primera conversación de la reunión.
- Fecha de constitución. «Llevamos años en el mercado» es una frase. Una fecha es un dato.
- Activo, cifra de negocio, resultado y patrimonio neto, ejercicio a ejercicio.
El Registro conserva los documentos depositados durante seis años (artículo 280.2), así que no ves una foto: ves una tendencia. Cuatro ejercicios seguidos de un proveedor dicen bastante más que cuatro reuniones con él.
Qué significa que una sociedad no haya depositado cuentas
Esta es la parte que casi nadie sabe y que conviene mirar antes que ninguna otra.
Si una sociedad incumple la obligación de depositar, el artículo 282.1 de la misma ley dispone que no se inscribirá en el Registro Mercantil documento alguno referido a la sociedad mientras el incumplimiento persista. Se llama cierre registral. El apartado 282.2 deja fuera unos pocos casos —el cese o la dimisión de administradores, la revocación de poderes, la disolución, los asientos ordenados por la autoridad judicial—, pero el resto queda bloqueado.
Además hay multa. El artículo 283.1 la fija entre 1.200 y 60.000 euros, impuesta por el Instituto de Contabilidad y Auditoría de Cuentas. Y para las sociedades que facturan más de seis millones de euros al año, el límite por cada año de retraso sube a 300.000 euros.
Una sociedad que lleva tres ejercicios sin depositar no es automáticamente una sociedad en problemas. A veces es desorden administrativo y poco más. Pero es una empresa que ha decidido asumir un cierre registral y una multa potencial antes que publicar sus números, y esa decisión es información.
En México: el RFC y el listado del artículo 69-B
En México la comprobación equivalente tiene dos piezas.
La primera es la de rutina: verificar el RFC y la constancia de situación fiscal en el portal del SAT, y comprobar que la razón social coincide exactamente con la que va a figurar en las facturas. Una discrepancia en el comprobante acaba siendo un problema de quien lo recibe, no de quien lo emite.
La segunda no aparece en ninguna guía de proveedores y es la más importante. El artículo 69-B del Código Fiscal de la Federación regula la presunción de operaciones inexistentes. Funciona así: cuando la autoridad detecta que un contribuyente emite comprobantes sin contar con los activos, el personal, la infraestructura o la capacidad material para prestar esos servicios o producir esos bienes, presume que las operaciones no existen.
El procedimiento tiene plazos cortos y públicos:
- El contribuyente señalado dispone de quince días para desvirtuar la presunción, con una prórroga única de cinco días más.
- La autoridad tiene un máximo de cincuenta días para resolver.
- El listado definitivo se publica en el Diario Oficial de la Federación y en el portal del SAT.
Y aquí está la parte que te afecta a ti. Quien haya dado efectos fiscales a los comprobantes de una empresa que acaba en ese listado tiene treinta días desde la publicación para acreditar que la operación existió de verdad o para corregir su situación fiscal. Si no hace ninguna de las dos cosas, esos comprobantes no producen efecto fiscal alguno.
Es decir: un plazo de tu proveedor que te cae encima a ti, sobre facturas que tú ya pagaste y dedujiste. Consultar el listado antes de contratar cuesta un minuto.
Lo que estas consultas no pueden decirte
Tres límites, dichos claramente.
Miran el pasado. Unas cuentas depositadas en el Registro Mercantil pueden ser de hace año y medio. No describen cómo está la empresa hoy. Descartan a los que ya estaban mal; no garantizan a los que estaban bien.
No cubren a los pequeños. Un autónomo no deposita cuentas anuales. Para buena parte de los proveedores pequeños esta comprobación sencillamente no existe, y hay que apoyarse en el pedido de prueba y en lo escrito.
No sustituyen al criterio comercial. Que una empresa esté al corriente de todo no dice nada sobre si va a entregarte a tiempo. Dice que existe, que publica sus números y que no ha decidido esconderlos.
La señal que está escrita en las cuentas
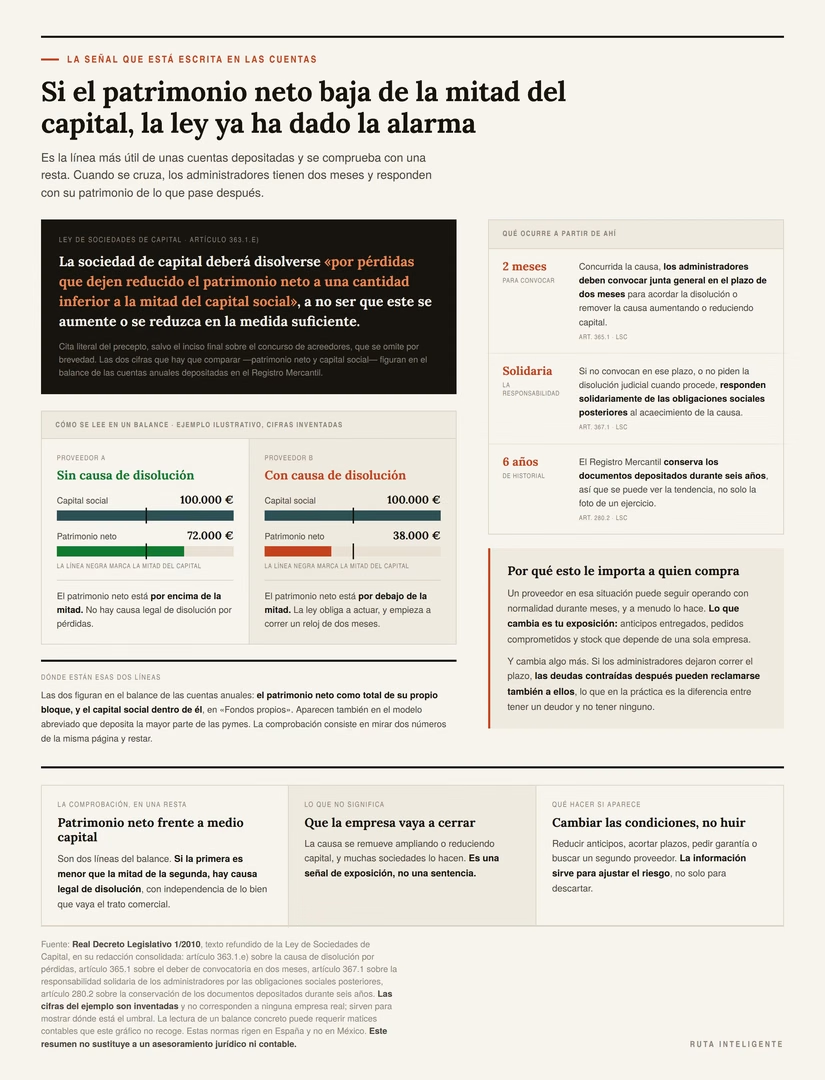
De todo lo que se puede leer en unas cuentas depositadas, hay una comparación que vale más que el resto junta y que se hace con una resta.
Patrimonio neto contra medio capital: cómo se lee
El artículo 363.1.e) de la Ley de Sociedades de Capital dice que la sociedad deberá disolverse «por pérdidas que dejen reducido el patrimonio neto a una cantidad inferior a la mitad del capital social», a no ser que el capital se aumente o se reduzca en la medida suficiente.
Las dos cifras que hay que comparar están en el balance de las cuentas anuales: el patrimonio neto como total de su propio bloque, y el capital social dentro de él, en «Fondos propios». Aparecen también en el modelo abreviado que deposita la mayor parte de las pymes.
Un ejemplo con cifras inventadas, solo para ver dónde está el umbral. Dos proveedores con el mismo capital social de 100.000 euros:
| Proveedor A | Proveedor B | |
|---|---|---|
| Capital social | 100.000 € | 100.000 € |
| Mitad del capital | 50.000 € | 50.000 € |
| Patrimonio neto | 72.000 € | 38.000 € |
| ¿Por debajo de la mitad? | No | Sí |
| Situación legal | Sin causa de disolución por pérdidas | Con causa de disolución |
El proveedor B puede estar funcionando con total normalidad, facturando, entregando y pagando. Muchas sociedades cruzan esa línea, la remueven ampliando o reduciendo capital y siguen adelante. Pero la ley ya ha dado la alarma, y tú puedes verla.
Qué ocurre cuando se cruza esa línea
Concurrida la causa de disolución, los administradores deben convocar junta general en el plazo de dos meses para acordar la disolución o para remover la causa (artículo 365.1).
Si no lo hacen —o si, cuando procede, no solicitan la disolución judicial— el artículo 367.1 establece que responden solidariamente de las obligaciones sociales posteriores al acaecimiento de la causa.
Traducido a lo que te importa: si tu factura es posterior a ese momento y los administradores dejaron correr el plazo, la deuda puede reclamarse también a ellos. En la práctica esa es la diferencia entre tener un deudor y no tener ninguno.
Qué hacer si aparece, y qué no
Lo que no hay que hacer es salir corriendo. Una causa de disolución por pérdidas es una señal de exposición, no una sentencia de muerte, y el proveedor puede ser el mejor de su sector en lo suyo.
Lo que sí cambia es cuánto te juegas con él:
- Reduce los anticipos. Si pagas por adelantado y la empresa entra en concurso, eres un acreedor más en una cola larga.
- Acorta los plazos. Pedidos más pequeños y más frecuentes en lugar de un compromiso anual.
- Pide garantía si el importe lo justifica.
- Busca un segundo proveedor para lo crítico, aunque sea más caro. La prima de tener dos se paga sola la primera vez que uno falla.
La información sirve para ajustar el riesgo. Descartar es solo una de las opciones, y casi nunca la mejor.
Define qué necesitas, pero escríbelo en números
Producto, volumen y frecuencia
Aquí el artículo original acierta de pleno y no hay nada que corregir. Antes de salir a buscar, conviene tener claro:
- Qué tipo de producto o servicio es: estándar, a medida o crítico para tu operación.
- Los requisitos técnicos mínimos: normas, certificaciones, materiales, especificaciones.
- El volumen aproximado por pedido y la frecuencia: semanal, mensual, por proyecto.
- El nivel de integración con tus procesos.
Un proveedor que funciona muy bien para pedidos grandes y poco frecuentes puede ser pésimo para reposiciones pequeñas y rápidas. Saberlo antes te permite preguntar por su capacidad real desde la primera conversación, en vez de descubrirla en el mes cuatro.
El plazo de entrega es una cifra, no un adjetivo
«Plazos de entrega razonables» no se puede incumplir, porque no se puede medir.
Y hay una razón práctica para escribir el número. El Código de Comercio resuelve el silencio de una forma que casi nadie conoce: si no se hubiera estipulado plazo para la entrega, el artículo 337 dice que el vendedor deberá tener las mercancías a disposición del comprador dentro de las veinticuatro horas siguientes al contrato.
Es un régimen por defecto que nadie cumple y nadie reclama, precisamente porque nadie lo sabe. Con el plazo escrito, en cambio, el artículo 329 es directo: si el vendedor no entrega en el plazo estipulado, el comprador puede pedir el cumplimiento o la rescisión del contrato, y en los dos casos la indemnización de los perjuicios causados por la tardanza.
Una fecha en el pedido convierte un enfado en un derecho.
Las condiciones de pago no son una variable de precio
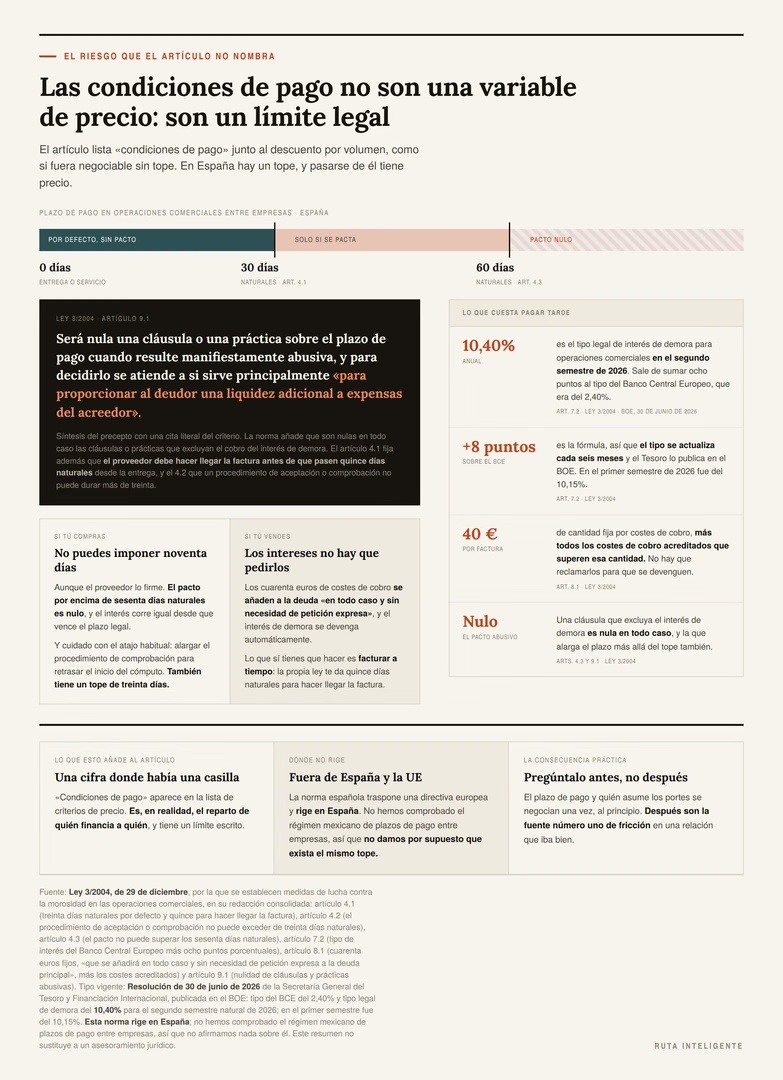
En la lista de criterios de precio, las «condiciones de pago» suelen aparecer entre el descuento por volumen y los costes de envío, como una variable más que se negocia. No lo es del todo. En España hay un límite legal, y pasarse de él tiene consecuencias concretas.
Treinta días por defecto, sesenta como tope
La Ley 3/2004, de medidas de lucha contra la morosidad en las operaciones comerciales, fija el régimen para operaciones entre empresas:
- Sin pacto expreso, el plazo es de treinta días naturales desde la recepción de las mercancías o la prestación de los servicios (artículo 4.1). El mismo artículo obliga al proveedor a hacer llegar la factura antes de que se cumplan quince días naturales desde la recepción efectiva.
- Si hay un procedimiento de aceptación o comprobación de la mercancía, no puede exceder de treinta días naturales (artículo 4.2). Alargarlo es el atajo habitual para retrasar el inicio del cómputo, y tiene su propio tope.
- El plazo se puede ampliar por pacto, «sin que, en ningún caso, se pueda acordar un plazo superior a 60 días naturales» (artículo 4.3).
El artículo 9.1 remata: será nula la cláusula o la práctica sobre el plazo de pago que resulte manifiestamente abusiva, y para decidirlo se atiende, entre otros criterios, a si sirve principalmente «para proporcionar al deudor una liquidez adicional a expensas del acreedor». Son nulas en todo caso las que excluyan el cobro del interés de demora.
Lo que cuesta pagar tarde, y lo que se cobra por ello
Dos números que conviene tener a mano.
El interés de demora. El artículo 7.2 lo define como el tipo del Banco Central Europeo más ocho puntos porcentuales, y se publica semestralmente en el BOE. Según la Resolución de 30 de junio de 2026 de la Secretaría General del Tesoro, el tipo del BCE quedó en el 2,40% y el tipo legal de demora en el 10,40% para el segundo semestre natural de 2026. En el primer semestre había sido del 10,15%.
Los cuarenta euros. El artículo 8.1 es tajante: el acreedor «tendrá derecho a cobrar del deudor una cantidad fija de 40 euros, que se añadirá en todo caso y sin necesidad de petición expresa a la deuda principal», más los costes de cobro debidamente acreditados que superen esa cantidad.
No hay que reclamarlos para que se devenguen. Se devengan.
Si tú compras y si tú vendes
Las dos caras de lo mismo.
Si compras, no puedes imponer noventa días aunque el proveedor lo firme: el pacto por encima de sesenta días naturales es nulo y el interés corre igual desde que vence el plazo legal. Tampoco sirve alargar artificialmente el procedimiento de comprobación, que también tiene su tope de treinta días.
Si vendes, los intereses no hay que pedirlos y los cuarenta euros tampoco. Lo que sí tienes que hacer es facturar a tiempo: la propia ley te da quince días naturales desde la entrega para hacer llegar la factura, y de ahí arranca el reloj.
Esta norma es española y traspone una directiva europea. No hemos comprobado el régimen mexicano de plazos de pago entre empresas, así que no damos por supuesto que exista el mismo tope.
Dónde buscar y cómo filtrar sin perder el día
Las fuentes del artículo, y una que falta
Las cuatro fuentes habituales siguen siendo buenas: recomendaciones de otros empresarios del sector, directorios sectoriales y cámaras de comercio, marketplaces B2B especializados y ferias del ramo. Combinar proveedores locales con regionales o internacionales según el tipo de producto tiene sentido y reduce dependencia.
Falta una quinta, que es gratis y casi nadie usa: los clientes que tus candidatos ya publican en su propia web. La sección de casos de éxito de un proveedor es una lista de empresas a las que puedes escribir directamente, sin pasar por él. Volveremos a esto.
Señales de descarte rápido
Para cribar sin invertir tiempo, estas cuatro funcionan:
- Falta de información básica en su web o en sus perfiles: razón social, domicilio, forma de contacto identificable.
- Opiniones negativas recurrentes sobre incumplimientos, con el matiz que veremos en el apartado de reputación.
- Presencia muy débil en el mercado para un producto que es crítico en tu operación.
- Respuestas lentas o ambiguas a tus primeras consultas. Si la atención es así cuando te están vendiendo, conviene imaginar cómo será cuando ya hayas pagado.
A esas cuatro le añadimos una quinta, que es la que hemos visto: la sociedad que no deposita cuentas.
Referencias: le estás pidiendo que elija a sus testigos
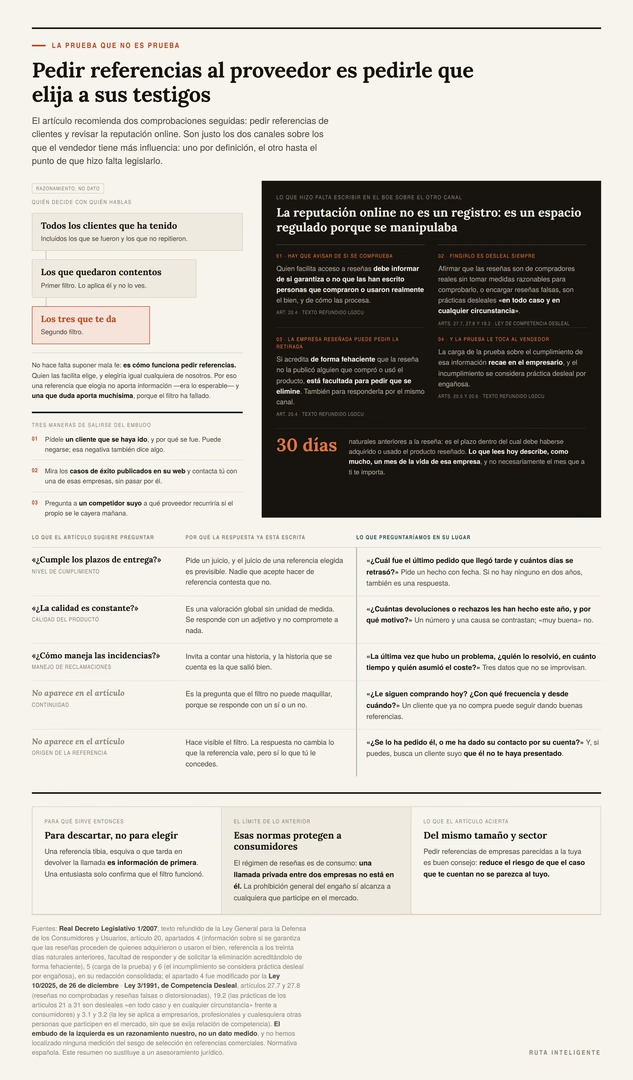
Pedir referencias de clientes es el consejo más repetido de cualquier guía de proveedores. Y funciona mucho peor de lo que parece, por un motivo que no tiene nada que ver con la honradez de nadie.
El embudo que no ves
Cuando pides tres referencias, el proveedor no te da tres clientes. Te da el resultado de dos filtros que aplica él:
- De todos los clientes que ha tenido —incluidos los que se fueron y los que no repitieron—, se queda con los que quedaron contentos.
- De esos, elige los que además quiere que hables.
No hace falta suponer mala fe. Es lo que haría cualquiera de nosotros con nuestro propio negocio. Pero tiene una consecuencia incómoda: una referencia entusiasta no aporta información, porque era el resultado esperable del proceso. Lo que sí aporta muchísima es una referencia tibia, esquiva o que tarda tres días en devolverte la llamada, porque significa que el filtro ha fallado.
Hay tres maneras de salirse del embudo:
- Pídele un cliente que se haya ido, y por qué se fue. Puede negarse. Esa negativa también dice algo.
- Mira los casos de éxito publicados en su web y escribe tú a una de esas empresas, sin pasar por él.
- Pregunta a un competidor suyo a qué proveedor recurriría si el propio se le cayera mañana.
Preguntas que no se pueden preparar
Cambiar la pregunta cambia el valor de la respuesta. Las tres de la izquierda son las que se suelen recomendar; las de la derecha piden hechos con fecha.
| Lo que se suele preguntar | Lo que preguntaríamos en su lugar |
|---|---|
| «¿Cumple los plazos de entrega?» | «¿Cuál fue el último pedido que llegó tarde y cuántos días se retrasó?» |
| «¿La calidad es constante?» | «¿Cuántas devoluciones o rechazos les han hecho este año, y por qué motivo?» |
| «¿Cómo maneja las incidencias?» | «La última vez que hubo un problema, ¿quién lo resolvió, en cuánto tiempo y quién asumió el coste?» |
| (no suele preguntarse) | «¿Le siguen comprando hoy? ¿Con qué frecuencia y desde cuándo?» |
| (no suele preguntarse) | «¿Se lo ha pedido él, o me ha dado su contacto por su cuenta?» |
La cuarta es la que el filtro no puede maquillar: un cliente que ya no compra puede seguir dando referencias excelentes durante años.
La reputación online está regulada porque se manipulaba
El otro canal que se recomienda revisar tiene un problema documentado, y la mejor prueba de ello es que hizo falta legislarlo.
El artículo 20.4 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios obliga a quien facilita acceso a reseñas a informar de dos cosas. Si garantiza o no que las han escrito personas que compraron o usaron realmente el bien. Y cómo las procesa. El mismo apartado, en su redacción vigente tras la Ley 10/2025, de 26 de diciembre, añade dos cosas llamativas. Una: las reseñas deben referirse a productos adquiridos o usados en los treinta días naturales anteriores. Otra: la empresa reseñada está facultada para pedir que se elimine una reseña si acredita de forma fehaciente que no la publicó quien compró o usó el producto. La carga de la prueba sobre esa información recae en el empresario (artículo 20.5). Y el incumplimiento se considera práctica desleal por engañosa (artículo 20.6).
Por el otro lado, la Ley de Competencia Desleal incluye entre las prácticas engañosas afirmar que las reseñas son de compradores reales sin tomar medidas razonables para comprobarlo (artículo 27.7), y añadir o encargar reseñas falsas, o distorsionar las existentes (artículo 27.8). Su artículo 19.2 precisa que las prácticas de los artículos 21 a 31 son desleales «en todo caso y en cualquier circunstancia» frente a consumidores: no admiten valoración caso por caso.
Dos matices honestos. El primero: ese régimen es de consumo, y una llamada privada entre dos empresas no está en él. El segundo: la prohibición general del engaño sí alcanza a cualquiera, porque la Ley de Competencia Desleal se aplica «a los empresarios, profesionales y a cualesquiera otras personas físicas o jurídicas que participen en el mercado», sin que se exija relación de competencia (artículos 3.1 y 3.2).
Conclusión práctica: la reputación online sirve para descartar, no para elegir, y lo que leas describe como mucho un mes reciente de la vida de esa empresa.
El pedido piloto: si sale bien, no has medido nada
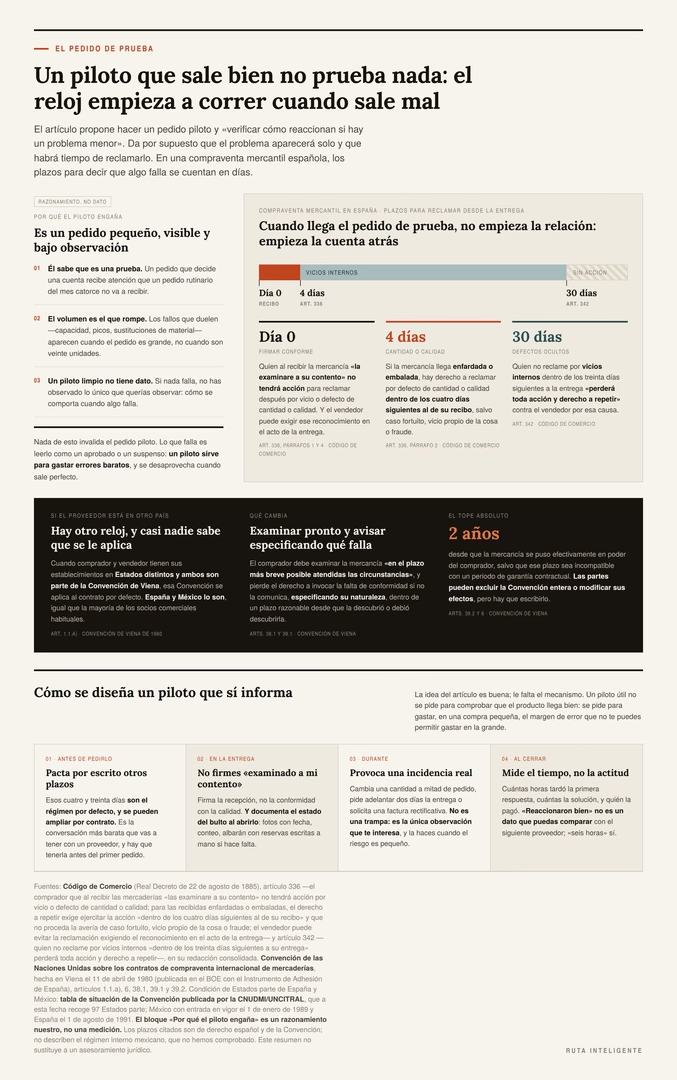
El consejo de hacer un pedido piloto pequeño con el flujo completo —cotización, entrega, factura, pago— es bueno. Le falta el mecanismo.
Por qué el piloto engaña
Tres razones, y las damos como razonamiento nuestro, no como dato medido:
Él sabe que es una prueba. Un pedido del que depende una cuenta nueva recibe una atención que un pedido rutinario del mes catorce no va a recibir. Eso no es trampa, es prioridad comercial normal, pero significa que estás observando un caso poco representativo.
El volumen es el que rompe. Los fallos que hacen daño —capacidad saturada, picos de demanda, sustituciones de material, un transportista nuevo— aparecen cuando el pedido es grande. Con veinte unidades no se ve casi nada.
Un piloto limpio no tiene dato. Si nada falla, no has observado lo único que querías observar, que es cómo se comporta cuando algo falla.
Nada de esto invalida el pedido piloto. Lo que falla es leerlo como un aprobado o un suspenso.
Los plazos que empiezan a correr cuando llega la mercancía
Aquí viene la parte que casi nunca se cuenta. En una compraventa mercantil española, desde que recibes la mercancía tienes días, no meses.
Día cero. El artículo 336 del Código de Comercio empieza así: el comprador que al tiempo de recibir las mercancías «las examinare a su contento, no tendrá acción para repetir contra el vendedor alegando vicio o defecto de cantidad o calidad». Y el párrafo final del mismo artículo permite al vendedor evitar la reclamación exigiendo, en el acto de la entrega, que se haga ese reconocimiento a contento del comprador.
Cuatro días. Para la mercancía recibida enfardada o embalada, el segundo párrafo del artículo 336 da derecho a repetir contra el vendedor por defecto en la cantidad o la calidad. Con dos condiciones: que la acción se ejercite dentro de los cuatro días siguientes al de su recibo, y que la avería no proceda de caso fortuito, vicio propio de la cosa o fraude.
Treinta días. El artículo 342 cierra: el comprador que no haya hecho reclamación alguna fundada en los vicios internos de la cosa vendida dentro de los treinta días siguientes a su entrega «perderá toda acción y derecho a repetir por esta causa contra el vendedor».
Cuatro días es poco para un pedido que se almacena antes de abrirse. Treinta es poco para un componente que falla al tercer mes. Los dos plazos son régimen por defecto y se pueden ampliar por contrato, que es exactamente la conversación que hay que tener antes del primer pedido, cuando todavía te quiere como cliente.
Si el proveedor está en otro país: la Convención de Viena
Cuando comprador y vendedor tienen sus establecimientos en Estados distintos y ambos son parte de la Convención de las Naciones Unidas sobre los contratos de compraventa internacional de mercaderías, esa Convención se aplica al contrato por defecto (artículo 1.1.a). España y México lo son, igual que la mayoría de los socios comerciales habituales: la tabla de situación publicada por la CNUDMI recoge 97 Estados parte, con entrada en vigor el 1 de enero de 1989 para México y el 1 de agosto de 1991 para España.
Lo que cambia:
- El comprador debe examinar las mercancías «en el plazo más breve posible atendidas las circunstancias» (artículo 38.1).
- Pierde el derecho a invocar la falta de conformidad si no la comunica al vendedor especificando su naturaleza, dentro de un plazo razonable desde que la descubrió o debió descubrirla (artículo 39.1).
- En todo caso, hay un tope de dos años desde que la mercancía se puso efectivamente en poder del comprador, salvo que sea incompatible con un periodo de garantía contractual (artículo 39.2).
- Las partes pueden excluir la Convención entera o modificar sus efectos (artículo 6), pero hay que escribirlo.
Mucha gente firma pedidos internacionales sin saber que este régimen les aplica. Saberlo cuesta un párrafo.
Cómo se diseña un piloto que sí informa
Un piloto útil no se pide para comprobar que el producto llega bien. Se pide para gastar, en una compra pequeña, el margen de error que no te puedes permitir gastar en la grande.
Antes de pedirlo. Pacta por escrito plazos de reclamación más largos que los legales y el plazo de entrega en cifras.
En la entrega. Firma la recepción, no la conformidad con la calidad. Documenta el estado del bulto al abrirlo: fotos con fecha, conteo, y reservas escritas en el albarán si hace falta.
Durante. Provoca una incidencia real. Cambia una cantidad a mitad de pedido, pide adelantar dos días la entrega, solicita una factura rectificativa. No es una trampa: es la única observación que te interesa, y la haces cuando el riesgo todavía es pequeño.
Al cerrar. Mide el tiempo, no la actitud. Cuántas horas tardó la primera respuesta, cuántas la solución, y quién asumió el coste. «Reaccionaron bien» no se puede comparar con el siguiente proveedor; «seis horas» sí.
Formalizar: qué escribir para no tener que leerlo nunca
Los cuatro números que no pueden faltar
Un contrato o un pedido marco que solo diga «productos, precios y plazos» deja fuera casi todo lo que después genera discusión. Cuatro cifras concretas:
- El plazo de entrega, en días, y qué pasa si se incumple.
- El plazo de pago, en días naturales, dentro del tope de sesenta.
- Los plazos para reclamar defectos, ampliando los cuatro y los treinta días del Código de Comercio si tu producto lo necesita.
- El tiempo máximo de respuesta ante una incidencia, en horas.
Si además manejas acuerdos de nivel de servicio, los indicadores útiles son los que se miden solos: tasa de cumplimiento en fecha, porcentaje de rechazo y tiempo medio de respuesta.
El protocolo de incidencias
Esta es la parte del contrato que casi nadie redacta y la única que se acaba leyendo, normalmente un martes por la tarde y con prisa.
Tiene que decir quién avisa a quién, en cuántas horas, por qué canal, quién paga el reenvío o la sustitución, qué ocurre si el mismo fallo se repite dos veces en un trimestre, y quién es el contacto sustituto cuando el principal está de vacaciones.
Cuanto más claro esté ese marco desde el principio, menos fricción habrá cuando aparezca el problema. Y aparecerá.
Quién paga los portes por defecto
Un detalle pequeño que genera muchas facturas discutidas. El artículo 338 del Código de Comercio los reparte en dos tramos. Los gastos de la entrega son del vendedor hasta poner las mercancías, pesadas o medidas, a disposición del comprador, a no mediar pacto expreso en contrario. Los de su recibo y extracción fuera del lugar de la entrega son del comprador.
«A no mediar pacto expreso en contrario» es la frase importante. Si los portes los vas a pagar tú, que lo diga el pedido.
Después de elegir, la comprobación caduca
Volver a mirar una vez al año
Casi todas las guías de proveedores están escritas como si elegir fuera algo que se hace una vez. No lo es.
Las cuentas se depositan cada ejercicio, así que cada año hay un dato nuevo. El listado del artículo 69-B se actualiza. Los administradores cambian. Un proveedor comprobado hace tres años no es un proveedor comprobado, y la consulta cuesta exactamente lo mismo la segunda vez que la primera.
Ponlo en el calendario una vez al año para tus tres o cuatro proveedores críticos. Media hora.
Qué aporta de verdad una relación larga
Elegir bien es el principio. Las relaciones estables con los proveedores importantes traen cosas que no se consiguen comprando por precio cada trimestre: mejores condiciones, prioridad cuando hay escasez, avisos anticipados de subidas y, a veces, soluciones técnicas que se les ocurren a ellos porque conocen tu proceso.
Compartir planes de crecimiento y feedback de calidad con tus proveedores clave les permite anticiparse contigo en lugar de limitarse a recibir pedidos sueltos. Eso es cierto y el artículo original lo dice bien.
Lo único que añadimos: esa confianza funciona mejor con el contrato firmado. Las dos cosas no compiten.
El checklist del artículo, revisado
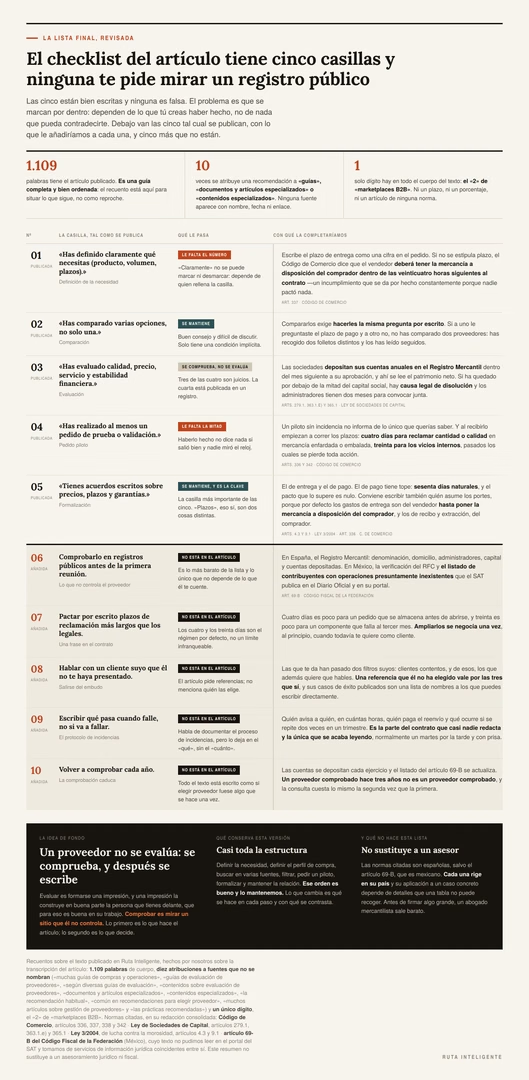
El checklist final de la versión publicada tiene cinco puntos. Ninguno es falso y ninguno sobra. Lo que tienen en común es que se marcan por dentro: dependen de lo que tú creas haber hecho, y ninguno te pide abrir un registro público.
| Nº | La casilla | Qué le añadimos |
|---|---|---|
| 01 | «Has definido claramente qué necesitas» | El plazo de entrega, en cifras. Sin plazo estipulado rige el artículo 337 del Código de Comercio: veinticuatro horas. |
| 02 | «Has comparado varias opciones, no solo una» | Con la misma pregunta por escrito. Si no, no has comparado: has leído dos folletos seguidos. |
| 03 | «Has evaluado calidad, precio, servicio y estabilidad financiera» | La estabilidad no se evalúa: se lee. Cuentas depositadas, patrimonio neto contra medio capital. |
| 04 | «Has realizado al menos un pedido de prueba» | Con una incidencia provocada, y sabiendo que corren cuatro días y treinta días desde la entrega. |
| 05 | «Tienes acuerdos escritos sobre precios, plazos y garantías» | «Plazos» son dos: entrega y pago. El de pago tiene tope de sesenta días naturales. |
| 06 | Comprobarlo en registros públicos antes de la primera reunión | Registro Mercantil en España; RFC y listado del 69-B en México. |
| 07 | Pactar por escrito plazos de reclamación más largos que los legales | Una frase en el contrato, negociada antes del primer pedido. |
| 08 | Hablar con un cliente suyo que él no te haya presentado | Vale por las tres referencias que sí ha elegido. |
| 09 | Escribir qué pasa cuando falle, no si va a fallar | Quién avisa, en cuántas horas, quién paga y qué ocurre si se repite. |
| 10 | Volver a comprobar una vez al año | Las cuentas y el listado se actualizan; tu comprobación también debería. |
Preguntas frecuentes
¿Cuánto se tarda en comprobar a un proveedor en el Registro Mercantil?
Menos de lo que cuesta preparar la reunión. La consulta de los datos registrales básicos —denominación, domicilio, objeto social, administradores, capital— y la descarga de las cuentas anuales depositadas se hacen en línea y llevan minutos por empresa. Lo que consume el tiempo es leer las cuentas, y para lo que hemos descrito aquí basta con localizar dos líneas del balance: el patrimonio neto y el capital social. Para tres o cuatro candidatos, media hora larga.
¿Puedo pactar con un proveedor que me pague a noventa días?
No, si la operación es comercial entre empresas y se rige por la ley española. El artículo 4.3 de la Ley 3/2004 permite ampliar el plazo por pacto «sin que, en ningún caso, se pueda acordar un plazo superior a 60 días naturales». Un pacto por encima de ese límite es nulo, y el artículo 9.1 declara nulas también las cláusulas o prácticas manifiestamente abusivas sobre el plazo, atendiendo entre otras cosas a si sirven principalmente para dar al deudor liquidez adicional a costa del acreedor. Que el proveedor lo firme no lo convierte en válido, y el interés de demora corre igualmente desde que vence el plazo legal.
¿Qué hago si un proveedor mío aparece en el listado del 69-B?
El plazo que te afecta es de treinta días desde la publicación del listado definitivo en el Diario Oficial de la Federación. En ese plazo, quien dio efectos fiscales a los comprobantes debe acreditar que la operación existió realmente —con la documentación que demuestre la entrega, el pago y el uso del bien o servicio— o corregir su situación fiscal. Si no hace ninguna de las dos cosas, los comprobantes no producen efecto fiscal alguno. Es una situación para llevar a un contador o a un fiscalista de inmediato, no para resolver leyendo una guía.
¿Sirve de algo pedir referencias, entonces?
Sirve, pero para descartar, no para elegir. Una referencia entusiasta confirma que el filtro del proveedor funcionó y poco más. Una que duda, que evita concretar o que tarda en devolver la llamada es información de primera calidad, porque significa que el filtro ha fallado. La forma de sacarles partido es cambiar las preguntas: en lugar de pedir valoraciones, pedir hechos con fecha y número, y preguntar siempre si siguen comprándole hoy.
Firmé el albarán y luego vi que la mercancía estaba mal. ¿Puedo reclamar?
Depende mucho de qué firmaste y de qué tipo de defecto es. El artículo 336 del Código de Comercio dice que quien al recibir la mercancía la examina «a su contento» pierde la acción por vicio o defecto de cantidad o calidad. Firmar una conformidad expresa con la calidad no es lo mismo que firmar la simple recepción del bulto. Para mercancía enfardada o embalada, el mismo artículo da cuatro días desde el recibo para reclamar cantidad o calidad. Para los vicios internos, el artículo 342 da treinta días desde la entrega. Pasados esos plazos se pierde la acción por esa causa. Si el importe es relevante, consúltalo con un abogado antes de que venzan, no después.
¿Hace falta un contrato para un proveedor pequeño?
Un contrato largo, casi nunca. Un pedido con condiciones escritas, siempre. La diferencia de esfuerzo entre mandar un correo que diga «confirmamos pedido» y uno que añada plazo de entrega, plazo de pago, quién paga los portes y a quién se avisa si algo falla es de cinco minutos. Y esos cinco minutos son los que convierten una discusión en una consulta al documento. Para importes altos o compromisos de volumen, ahí sí compensa un abogado mercantilista: sale más barato que el primer problema serio.
Fuentes, limitaciones y aviso
Normativa española, citada en su redacción consolidada publicada en el BOE:
- Ley 3/2004, de 29 de diciembre, de medidas de lucha contra la morosidad en las operaciones comerciales: artículos 4.1, 4.2, 4.3, 7.2, 8.1 y 9.1.
- Resolución de 30 de junio de 2026 de la Secretaría General del Tesoro y Financiación Internacional, publicada en el BOE: tipo del Banco Central Europeo del 2,40% y tipo legal de interés de demora del 10,40% para el segundo semestre natural de 2026. En el primer semestre de 2026 fue del 10,15%. Este tipo se revisa cada seis meses.
- Real Decreto Legislativo 1/2010, texto refundido de la Ley de Sociedades de Capital: artículos 279.1, 280.2, 282.1, 282.2, 283.1, 363.1.e), 365.1 y 367.1.
- Código de Comercio (Real Decreto de 22 de agosto de 1885): artículos 329, 336, 337, 338 y 342.
- Real Decreto Legislativo 1/2007, texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios: artículo 20, apartados 4, 5 y 6. El apartado 4 fue modificado por la Ley 10/2025, de 26 de diciembre.
- Ley 3/1991, de 10 de enero, de Competencia Desleal: artículos 3.1, 3.2, 19.2, 27.7 y 27.8.
Normativa internacional:
- Convención de las Naciones Unidas sobre los contratos de compraventa internacional de mercaderías, hecha en Viena el 11 de abril de 1980, publicada en el BOE con el Instrumento de Adhesión de España: artículos 1.1.a), 6, 38.1, 39.1 y 39.2. La condición de Estados parte de España y México, y el total de 97 Estados parte, proceden de la tabla de situación de la Convención publicada por la CNUDMI (UNCITRAL).
Normativa mexicana:
- Artículo 69-B del Código Fiscal de la Federación. No pudimos abrir el portal del SAT desde nuestro entorno de trabajo. El texto del precepto y sus plazos proceden de la reproducción del artículo en dos servicios de información jurídica, coincidentes entre sí: quince días prorrogables cinco para el contribuyente señalado, cincuenta días para que resuelva la autoridad y treinta días desde la publicación del listado definitivo para quien dio efectos fiscales a los comprobantes. Si vas a actuar sobre esto, contrasta el texto vigente en el portal oficial.
Limitaciones que conviene tener presentes:
- Las normas españolas rigen en España y las mexicanas en México. Cuando una sección describe un régimen y no menciona el equivalente del otro país, significa que no lo hemos comprobado, no que no exista.
- Los bloques marcados como razonamiento nuestro lo son. El embudo de las referencias y las tres razones por las que un piloto limpio informa poco son argumentos, no mediciones. No hemos localizado estudios que cuantifiquen el sesgo de selección en referencias comerciales.
- Las cifras del ejemplo de balance son inventadas y no corresponden a ninguna empresa real. Sirven para enseñar dónde está el umbral del artículo 363.1.e). La lectura de un balance concreto puede requerir matices contables que una tabla no recoge.
- Los recuentos sobre el artículo publicado (1.109 palabras, diez atribuciones a fuentes sin nombre, un solo dígito) los hemos hecho nosotros sobre la transcripción del texto.
- Este artículo no es asesoramiento jurídico ni fiscal. Describe normas generales. Su aplicación a un caso concreto depende de detalles que no caben aquí, y antes de firmar un compromiso importante un abogado mercantilista cuesta bastante menos que el primer problema.