Casi todo el mundo que trabaja por su cuenta llega al mismo punto. Cobras en una cuenta, pagas el material desde donde toque, a fin de mes queda algo y no sabes si ese algo es beneficio, un adelanto de impuestos o dinero que no era tuyo.
El consejo habitual —abre una cuenta para el negocio, ponte un sueldo, haz presupuestos, revisa cada mes— es correcto. Lo vas a encontrar aquí también, porque funciona.
Lo que no suele decirse es que ese consejo resuelve el problema contable y deja intacto el jurídico. Separar cuentas te dice si ganas dinero. No cambia de qué respondes si algo sale mal, no decide qué puedes deducir y no altera la mayor factura fija que tienes. Todo eso lo determina una decisión que tomaste el día que te diste de alta y que probablemente no has vuelto a mirar.
Empezamos por ahí, y después vamos paso por paso.
Antes de la primera hoja de cálculo hay una casilla que decide las demás
Por qué la forma jurídica cambia todo lo que viene después
Escribe en la primera línea de tu sistema, antes que ninguna categoría de gasto, dos datos:
- Cómo estás dado de alta: autónomo persona física, socio de una sociedad, o las dos cosas a la vez.
- Cómo tributas: en España, estimación directa normal, simplificada u objetiva; en México, el régimen que elegiste al inscribirte.
De esas dos respuestas salen cuatro cosas que ninguna hoja de cálculo puede cambiar: de qué respondes ante las deudas del negocio, qué gastos puedes deducir, qué libros estás obligado a llevar y cuánto pagas cada mes.
Mucha gente que lleva años trabajando por su cuenta no tiene esto del todo claro, y no por descuido: nadie se lo dijo nunca en estos términos.
Lo que el orden contable sí resuelve, y no es poco
Conviene dejar claro que esto no invalida el consejo de ordenar.
Un sistema financiero ordenado te dice si el negocio gana dinero, cuánto puedes pagarte sin dejarlo sin caja, qué meses son flojos, qué gastos han crecido sin que te dieras cuenta y qué precio necesitas para que salga la cuenta. Eso ya justifica el trabajo.
Lo que hace esta guía es añadirle debajo lo que el orden no arregla.
Separar cuentas: tres promesas que se cumplen y una que no
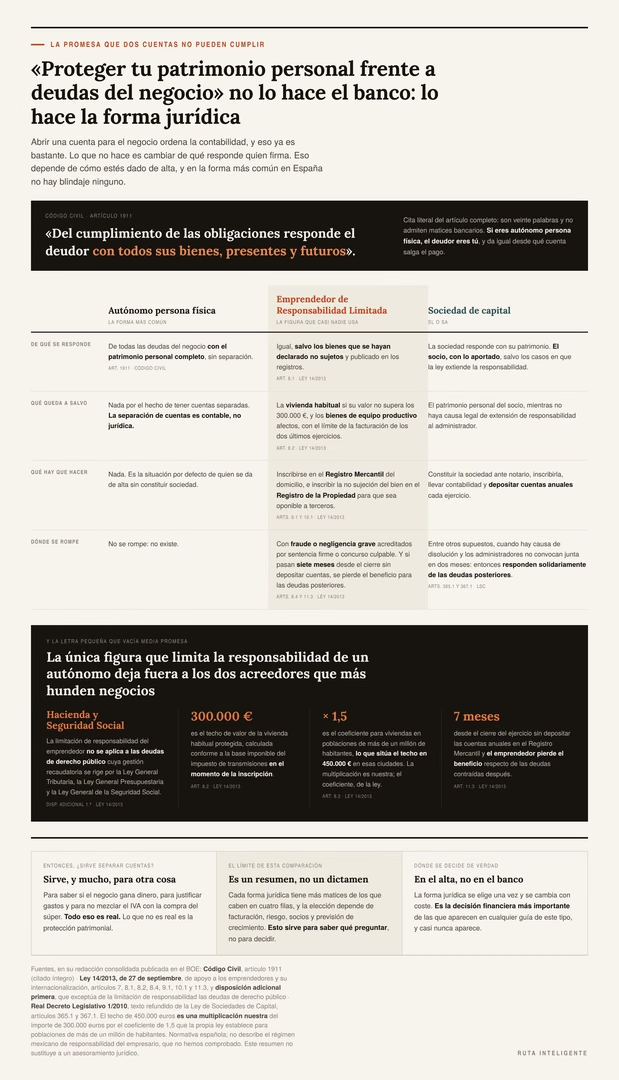
El artículo original enumera cuatro ventajas de separar las finanzas. Tres son ciertas. La cuarta merece una corrección.
Lo que de verdad consigues separando
Saber si el negocio genera utilidades. Cierto, y es la razón principal. Con las cuentas mezcladas no hay forma de saber si el negocio se sostiene solo o si lo estás financiando tú sin enterarte.
Tomar decisiones con datos reales. Cierto. Un extracto limpio es un informe de gestión gratuito.
Planificar mejor impuestos y crecimiento. Cierto, y con un matiz que veremos: en México, además, tiene consecuencia fiscal directa.
Proteger tu patrimonio personal frente a deudas del negocio. Esta no.
«Proteger tu patrimonio personal» no lo hace el banco
El artículo 1911 del Código Civil español dice, entero:
«Del cumplimiento de las obligaciones responde el deudor con todos sus bienes, presentes y futuros».
Son veinte palabras y no admiten matices bancarios. Si eres autónomo persona física, el deudor eres tú. No hay un patrimonio «del negocio» y otro «tuyo»: hay uno solo, y responde entero. Da igual desde qué cuenta salga el pago y desde cuál entre el cobro.
Una sociedad de capital sí crea un patrimonio distinto. Por eso la decisión relevante para la protección patrimonial no es abrir una segunda cuenta: es constituir o no una sociedad, con todo lo que eso trae —notario, inscripción, contabilidad y depósito de cuentas cada año—. Y ni siquiera ahí es absoluta: cuando concurre causa legal de disolución y los administradores no convocan junta en dos meses, responden solidariamente de las obligaciones sociales posteriores (artículos 365.1 y 367.1 de la Ley de Sociedades de Capital).
La figura que sí limita la responsabilidad, y su letra pequeña
Existe una tercera vía que casi nadie usa: el Emprendedor de Responsabilidad Limitada, regulado en la Ley 14/2013.
Permite al empresario persona física limitar su responsabilidad por las deudas del negocio, por excepción a ese artículo 1911. Protege:
- La vivienda habitual, siempre que su valor no supere los 300.000 euros, valorada conforme a la base imponible del impuesto de transmisiones patrimoniales en el momento de la inscripción. Para viviendas en poblaciones de más de un millón de habitantes se aplica un coeficiente de 1,5, lo que sitúa el techo en 450.000 euros en esas ciudades.
- Los bienes de equipo productivo afectos a la explotación, con el límite del volumen de facturación agregado de los dos últimos ejercicios.
Para que funcione hay que inscribirse en el Registro Mercantil del domicilio e inscribir además la no sujeción del bien en el Registro de la Propiedad, porque sin esa segunda inscripción no es oponible a terceros.
Y ahora la letra pequeña, que es la que explica por qué la figura se usa poco.
No se aplica a las deudas de derecho público. La disposición adicional primera de esa misma ley excluye expresamente las deudas cuya gestión recaudatoria se rige por la Ley General Tributaria, la Ley General Presupuestaria y la Ley General de la Seguridad Social. Es decir: Hacienda y la Seguridad Social quedan fuera del blindaje.
Hay dos condiciones más. No puede beneficiarse quien haya actuado con fraude o negligencia grave acreditados por sentencia firme o en concurso declarado culpable. Y el emprendedor está obligado a formular y depositar cuentas anuales: si pasan siete meses desde el cierre del ejercicio sin depositarlas, pierde el beneficio respecto de las deudas contraídas después.
Un blindaje que deja fuera a los dos acreedores más habituales de un negocio pequeño y que caduca por no presentar papeles es, a efectos prácticos, un blindaje parcial. Sigue siendo mejor que nada, y conviene saber que existe.
En México, separar cuentas es requisito de deducción
Aquí el consejo del artículo se queda corto por el otro lado: en México, tener la cuenta separada no es solo buena práctica, puede ser la condición para que un gasto sea deducible. Lo vemos en detalle más adelante, con el umbral exacto.
Paso 1: registra, pero con la forma que ya te obliga la ley
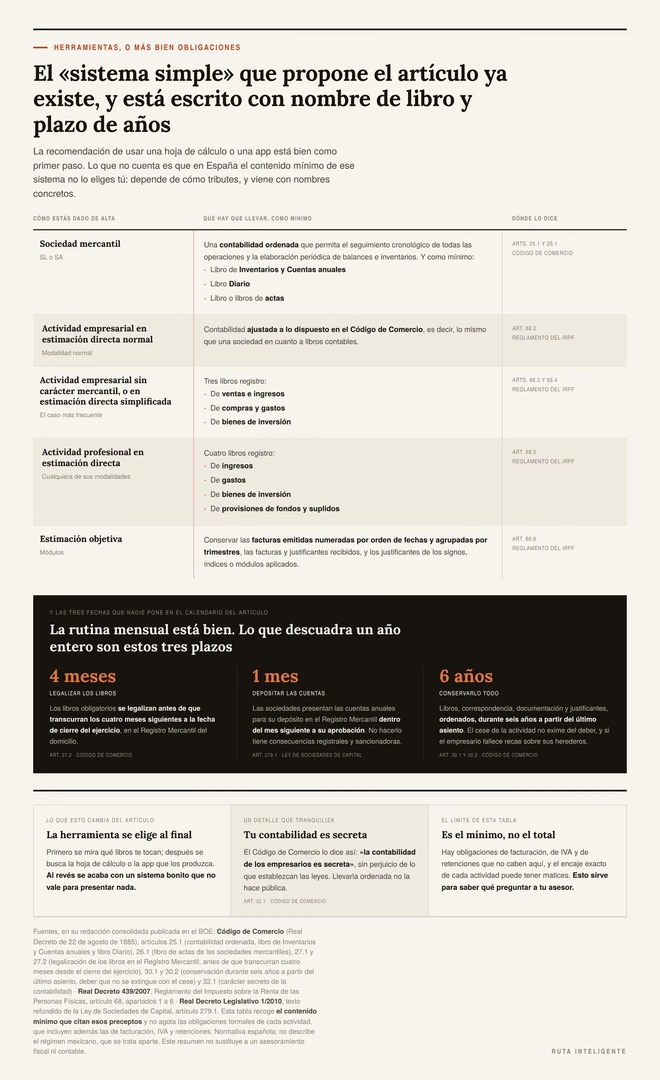
El artículo recomienda registrar todos los movimientos durante uno a tres meses y clasificarlos por categorías. Está bien como arranque. Dos correcciones.
Qué libros te tocan según cómo tributes
En España, el contenido mínimo de ese registro está fijado por norma, y cambia según el caso:
| Cómo estás dado de alta | Qué hay que llevar, como mínimo | Dónde lo dice |
|---|---|---|
| Sociedad mercantil (SL o SA) | Contabilidad ordenada que permita el seguimiento cronológico de todas las operaciones y la elaboración periódica de balances e inventarios. Como mínimo: libro de Inventarios y Cuentas anuales, libro Diario y libro de actas | arts. 25.1 y 26.1 del Código de Comercio |
| Actividad empresarial en estimación directa normal | Contabilidad ajustada a lo dispuesto en el Código de Comercio | art. 68.2 del Reglamento del IRPF |
| Actividad empresarial sin carácter mercantil, o estimación directa simplificada | Libro registro de ventas e ingresos, de compras y gastos, y de bienes de inversión | arts. 68.3 y 68.4 del Reglamento del IRPF |
| Actividad profesional en estimación directa | Libro registro de ingresos, de gastos, de bienes de inversión, y de provisiones de fondos y suplidos | art. 68.5 del Reglamento del IRPF |
| Estimación objetiva (módulos) | Facturas emitidas numeradas por orden de fechas y agrupadas por trimestres, facturas y justificantes recibidos, y justificantes de los signos, índices o módulos aplicados | art. 68.6 del Reglamento del IRPF |
El artículo 25.1 del Código de Comercio empieza así: «Todo empresario deberá llevar una contabilidad ordenada, adecuada a la actividad de su empresa que permita un seguimiento cronológico de todas sus operaciones».
Una tranquilidad, por si el párrafo anterior ha sonado a vigilancia: el artículo 32.1 del mismo código dice que «la contabilidad de los empresarios es secreta», sin perjuicio de lo que establezcan las leyes. Llevarla ordenada no la hace pública.
Cuánto hay que mirar hacia atrás
«Uno a tres meses» es poco para cualquier negocio con temporada. Un negocio que factura la mitad del año en dos meses no se describe con un trimestre, y quien hace el presupuesto sobre esa foto se lleva un susto.
Si tienes un ejercicio completo cerrado, úsalo. Si no lo tienes, arranca con tres meses y márcate revisar el presupuesto cuando cierres el año.
Las tres fechas anuales que descuadran un sistema mensual
El artículo propone rutinas mensuales y trimestrales. Faltan tres plazos anuales que no avisan:
- Cuatro meses desde el cierre del ejercicio para legalizar los libros obligatorios en el Registro Mercantil (artículo 27.2 del Código de Comercio).
- Un mes desde la aprobación de las cuentas anuales para presentarlas a depósito en el Registro Mercantil, si tienes sociedad (artículo 279.1 de la Ley de Sociedades de Capital).
- Seis años de conservación de libros, correspondencia, documentación y justificantes, ordenados, a partir del último asiento (artículo 30.1 del Código de Comercio). El cese de la actividad no exime de ese deber, y si el empresario fallece recae sobre sus herederos.
Ese último plazo tiene una consecuencia práctica inmediata: el sistema que montes tiene que producir archivos que sigan siendo legibles dentro de seis años. Una app que cierre y se lleve tus datos es un problema futuro con fecha.
Paso 2: el sueldo que te pagas casi nunca es un sueldo
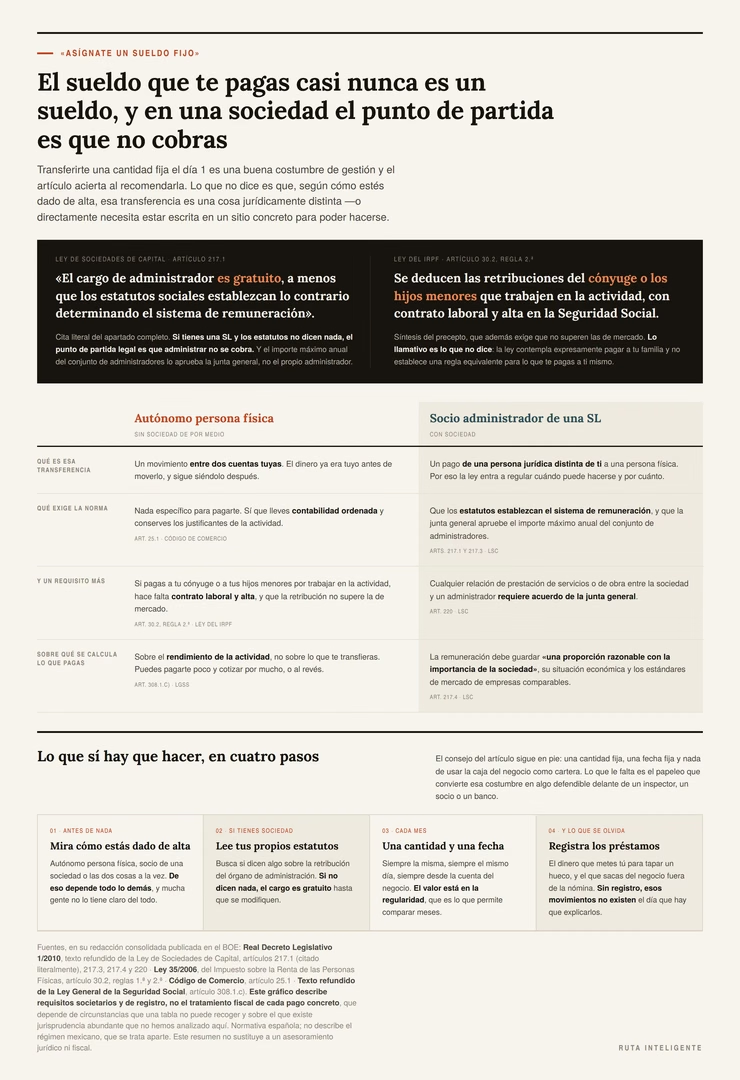
Transferirte una cantidad fija el mismo día de cada mes es una excelente costumbre de gestión, y el artículo acierta de pleno al recomendarla. Lo que falta es que esa transferencia es una cosa jurídicamente distinta según cómo estés dado de alta.
Si eres autónomo persona física
Esa transferencia es un movimiento entre dos cuentas tuyas. El dinero ya era tuyo antes de moverlo y sigue siéndolo después.
Lo que tributas y lo que cotizas no dependen de esa cifra, sino del rendimiento de la actividad. Puedes pagarte 800 euros y cotizar como si ganaras 3.000, o al revés. Eso no es un defecto del sistema: es que el pago a uno mismo no es una operación económica, es un traslado.
Hay un detalle que ilumina bien la lógica. La Ley del IRPF permite deducir las retribuciones del cónyuge o los hijos menores que convivan con el contribuyente y trabajen habitualmente y con continuidad en la actividad. Con tres condiciones: contrato laboral, alta en la Seguridad Social y una retribución que no supere la de mercado (artículo 30.2, regla 2.ª).
La ley contempla pagar a tu familia. No establece una regla equivalente para lo que te pagas a ti mismo. La regla 1.ª del mismo artículo deja además fuera de los gastos deducibles las aportaciones a mutualidades de previsión social del propio empresario. Con una excepción: las mutualidades alternativas al régimen de autónomos, con el límite de la cuota máxima por contingencias comunes.
Si tienes una sociedad: el cargo de administrador es gratuito
Aquí la cosa cambia por completo, porque el que paga es alguien distinto de ti.
El artículo 217.1 de la Ley de Sociedades de Capital dice:
«El cargo de administrador es gratuito, a menos que los estatutos sociales establezcan lo contrario determinando el sistema de remuneración».
Si tienes una SL y los estatutos no dicen nada, administrar no se cobra. No es una curiosidad legal. Es la regla general, y mucha gente descubre qué dicen sus estatutos el día que alguien se lo pregunta.
Tres reglas más del mismo bloque:
- El importe máximo de la remuneración anual del conjunto de administradores lo aprueba la junta general, y sigue vigente hasta que se modifique (artículo 217.3).
- La remuneración debe guardar «una proporción razonable con la importancia de la sociedad, la situación económica que tuviera en cada momento y los estándares de mercado de empresas comparables» (artículo 217.4).
- En la sociedad limitada, establecer o modificar cualquier clase de relación de prestación de servicios o de obra entre la sociedad y uno o varios administradores requiere acuerdo de la junta general (artículo 220).
Nada de esto impide que cobres. Lo que hace es poner por escrito qué hay que hacer antes.
Lo que sí hay que hacer cada mes
Con todo lo anterior en la mano, el consejo del artículo sigue siendo bueno y se puede ejecutar así:
- Mira cómo estás dado de alta. Es la casilla cero, y de ella depende lo demás.
- Si tienes sociedad, lee tus propios estatutos. Busca qué dicen sobre la retribución del órgano de administración. Si no dicen nada, el cargo es gratuito hasta que se modifiquen.
- Fija una cantidad y una fecha. Siempre la misma, siempre el mismo día, siempre desde la cuenta del negocio. El valor está en la regularidad: es lo que permite comparar meses.
- Registra los préstamos en los dos sentidos. El dinero que metes tú para tapar un hueco y el que sacas fuera de lo pactado. Con fecha, importe y concepto. El artículo señala este error y no dice cómo evitarlo: se evita anotándolo el mismo día, en una línea.
Paso 3: presupuestos, y el coste fijo que no es fijo
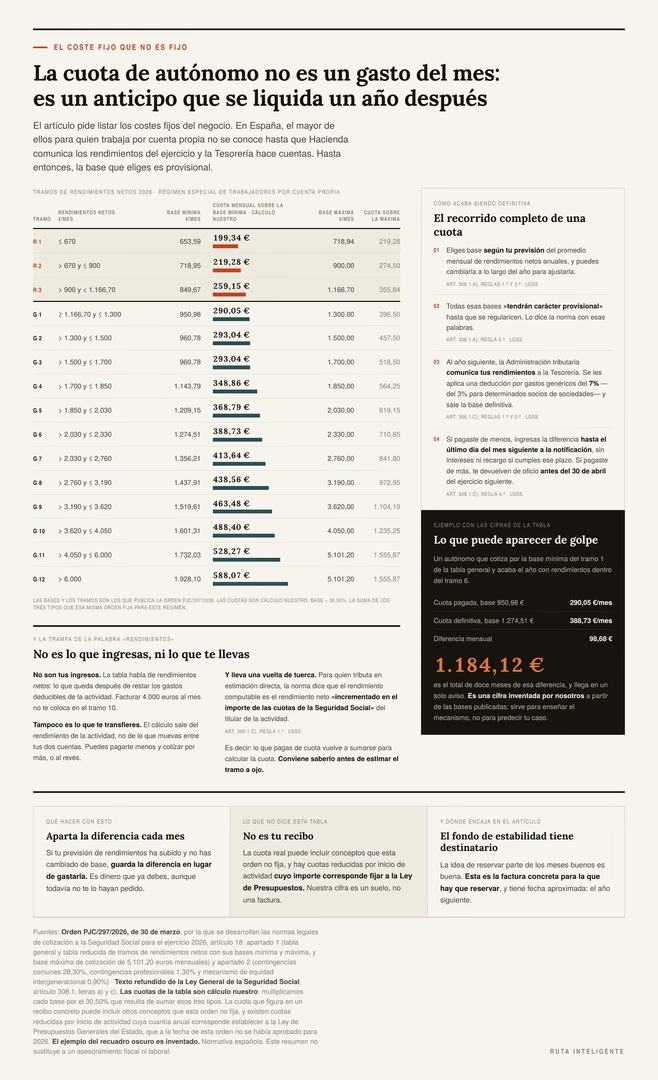
El artículo pide listar los costes fijos del negocio: renta, sueldos, servicios, software, seguros. En España falta el mayor de todos para quien trabaja por cuenta propia, y tiene una particularidad incómoda: no se sabe cuánto es hasta el año siguiente.
La cuota se elige por previsión y se liquida un año después
Desde la reforma del sistema de cotización, un autónomo elige su base según su previsión del promedio mensual de rendimientos netos anuales, dentro de la tabla que se aprueba cada ejercicio. Puede cambiarla a lo largo del año para ajustarla a lo que vaya viendo.
Y entonces llega la frase del artículo 308.1.a) de la Ley General de la Seguridad Social, regla 6.ª: las bases elegidas «tendrán carácter provisional, hasta que se proceda a su regularización».
La regularización funciona así:
- Al año siguiente, la Administración tributaria comunica los rendimientos del ejercicio a la Tesorería General de la Seguridad Social.
- A esos rendimientos se les aplica una deducción por gastos genéricos del 7% —del 3% para determinados socios de sociedades—, y de ahí sale la base definitiva.
- Si cotizaste por debajo de la base mínima del tramo que te corresponde, ingresas la diferencia hasta el último día del mes siguiente a la notificación, sin intereses ni recargo si cumples ese plazo.
- Si cotizaste por encima de la base máxima de tu tramo, la Tesorería devuelve de oficio la diferencia antes del 30 de abril del ejercicio siguiente a aquel en que le comunicaron tus rendimientos.
Traducido a caja: si tu año ha ido mejor de lo previsto y no cambiaste de base, tienes una deuda que todavía no te han reclamado.
La tabla de 2026, tramo a tramo
Estas son las bases que publica la Orden PJC/297/2026. La columna de cuota es cálculo nuestro: multiplicamos la base por el 30,50% que suman los tres tipos que esa misma orden fija para este régimen —contingencias comunes 28,30%, contingencias profesionales 1,30% y mecanismo de equidad intergeneracional 0,90%—.
| Tramo | Rendimientos netos €/mes | Base mínima | Cuota sobre la mínima | Base máxima |
|---|---|---|---|---|
| Reducida 1 | ≤ 670 | 653,59 | 199,34 € | 718,94 |
| Reducida 2 | > 670 y ≤ 900 | 718,95 | 219,28 € | 900,00 |
| Reducida 3 | > 900 y < 1.166,70 | 849,67 | 259,15 € | 1.166,70 |
| General 1 | ≥ 1.166,70 y ≤ 1.300 | 950,98 | 290,05 € | 1.300,00 |
| General 2 | > 1.300 y ≤ 1.500 | 960,78 | 293,04 € | 1.500,00 |
| General 3 | > 1.500 y ≤ 1.700 | 960,78 | 293,04 € | 1.700,00 |
| General 4 | > 1.700 y ≤ 1.850 | 1.143,79 | 348,86 € | 1.850,00 |
| General 5 | > 1.850 y ≤ 2.030 | 1.209,15 | 368,79 € | 2.030,00 |
| General 6 | > 2.030 y ≤ 2.330 | 1.274,51 | 388,73 € | 2.330,00 |
| General 7 | > 2.330 y ≤ 2.760 | 1.356,21 | 413,64 € | 2.760,00 |
| General 8 | > 2.760 y ≤ 3.190 | 1.437,91 | 438,56 € | 3.190,00 |
| General 9 | > 3.190 y ≤ 3.620 | 1.519,61 | 463,48 € | 3.620,00 |
| General 10 | > 3.620 y ≤ 4.050 | 1.601,31 | 488,40 € | 4.050,00 |
| General 11 | > 4.050 y ≤ 6.000 | 1.732,03 | 528,27 € | 5.101,20 |
| General 12 | > 6.000 | 1.928,10 | 588,07 € | 5.101,20 |
La base máxima de cotización del régimen es de 5.101,20 euros mensuales.
Un ejemplo inventado para ver el mecanismo. Alguien cotiza todo el año por la base mínima del tramo 1 de la tabla general, 950,98 euros, y paga 290,05 euros al mes. El año le va mejor de lo previsto y sus rendimientos acaban dentro del tramo 6, cuya base mínima es 1.274,51 euros y cuya cuota sale a 388,73 euros. La diferencia mensual es de 98,68 euros, y doce meses de esa diferencia son 1.184,12 euros que llegan en un solo aviso.
Dos avisos sobre esa tabla. El primero: la cuota de un recibo concreto puede incluir conceptos que esa orden no fija, así que nuestra cifra es un suelo y no una factura. El segundo: existen cuotas reducidas por inicio de actividad, pero su cuantía anual corresponde establecerla a la Ley de Presupuestos Generales del Estado, que a la fecha de esa orden no se había aprobado para 2026. No damos un importe que no hemos podido verificar.
Qué significa de verdad «rendimientos netos»
Tres precisiones, porque la palabra engaña.
No son tus ingresos. La tabla habla de rendimientos netos: lo que queda después de restar los gastos deducibles de la actividad. Facturar 4.000 euros al mes no te coloca en el tramo 10.
Tampoco es lo que te transfieres. El cálculo sale del rendimiento de la actividad, no de los movimientos entre tus cuentas.
Y lleva una vuelta de tuerca. Para quien determina el rendimiento por estimación directa, la norma dice que el rendimiento computable es el rendimiento neto «incrementado en el importe de las cuotas de la Seguridad Social» del titular de la actividad. Es decir: lo que pagas de cuota vuelve a sumarse para calcular la cuota. Conviene saberlo antes de estimar el tramo a ojo.
El fondo de emergencia tiene un destinatario concreto
El artículo recomienda un fondo de tres a seis meses de gastos básicos. Es la regla de oro de las finanzas personales y para una persona asalariada tiene sentido.
Para quien vive de un negocio propio, el problema es que está dimensionada contra la variable equivocada. Cuando los ingresos caen, los gastos personales se pueden recortar —comes más barato, cancelas el viaje—. Las obligaciones del negocio no se recortan. Siguen corriendo la renta del local, el software, los seguros y, sobre todo, la cuota, que en el tramo más bajo de la tabla reducida ronda los 199 euros mensuales con los tipos de 2026.
Una forma más útil de dimensionarlo, en tres sumandos:
- Tus gastos personales básicos, los meses que decidas. Aquí la regla habitual funciona.
- Los costes del negocio que no se pueden parar durante esos mismos meses, incluida la cuota.
- La regularización pendiente, si tu año ha ido mejor de lo que previste al elegir base.
Ese tercer sumando es el que nadie apunta, y es el que llega sin avisar. La idea del artículo de reservar parte de los meses buenos para un fondo de estabilidad es buena: esta es la factura concreta para la que hay que reservar, y tiene fecha aproximada.
Paso 4: herramientas, cuando ya sabes qué tienen que producir
Lo que el artículo acierta
Todo esto sigue en pie y es buen consejo:
- No hace falta software complejo para empezar. Una hoja de cálculo con pestañas separadas resuelve los primeros años de muchos negocios.
- El sistema tiene que ser sencillo de usar y de revisar, porque una herramienta que no alimentas con datos no sirve de nada.
- Para el negocio hacen falta como mínimo un registro de cada venta, un registro ordenado de gastos con los comprobantes asociados y un calendario de obligaciones.
El orden correcto es libros primero, app después
La única corrección es de secuencia. Primero miras qué libros te tocan —la tabla del paso 1—, y después buscas la herramienta capaz de producirlos y de exportarlos en un formato que siga siendo legible dentro de seis años.
Al revés se acaba con un sistema cómodo, bonito y que no sirve para presentar nada.
Dos preguntas que conviene hacerle a cualquier herramienta antes de meterle un año de datos: ¿puedo sacar todo lo que meta, en un formato abierto? y ¿quién tiene acceso a esto además de yo?
Paso 5: rutinas de revisión que se sostienen solas
La revisión mensual, en cuatro preguntas
El artículo propone comparar ingresos reales contra presupuesto, ver si cumpliste el objetivo de ahorro, revisar dónde se fue el dinero y detectar recortes. Funciona, y la estimación de que no debería llevar más de una hora es razonable.
Cuatro preguntas que le añadimos, una por cada bloque:
- ¿Cuánto ha entrado y cuánto ha salido de la cuenta del negocio este mes? Sin interpretarlo. Solo los dos números.
- ¿Ha habido algún movimiento cruzado? Algún gasto personal pagado con la cuenta del negocio, o al revés. Si lo hubo, anótalo como préstamo el mismo día.
- ¿Sigue siendo correcta mi previsión de rendimientos anuales? Si ha subido, o cambias de base o apartas la diferencia.
- ¿Hay algún plazo anual en los próximos sesenta días? Legalización de libros, depósito de cuentas, declaración.
La trimestral y la anual
La revisión trimestral que propone el artículo —ventas por canal, márgenes, comparación de gastos, decisión sobre sueldo o reinversión— está bien planteada y no hay nada que corregirle.
A la anual le añadimos una sola tarea, que cuesta veinte minutos: comprobar si las cifras con las que trabaja tu sistema siguen vigentes. Los tramos de cotización se fijan cada año. El interés de demora comercial se publica cada semestre. Las leyes fiscales se reforman. Un sistema montado hace tres años y no revisado desde entonces cuadra perfectamente con números viejos.
México: el régimen decide qué significa «gasto del negocio»
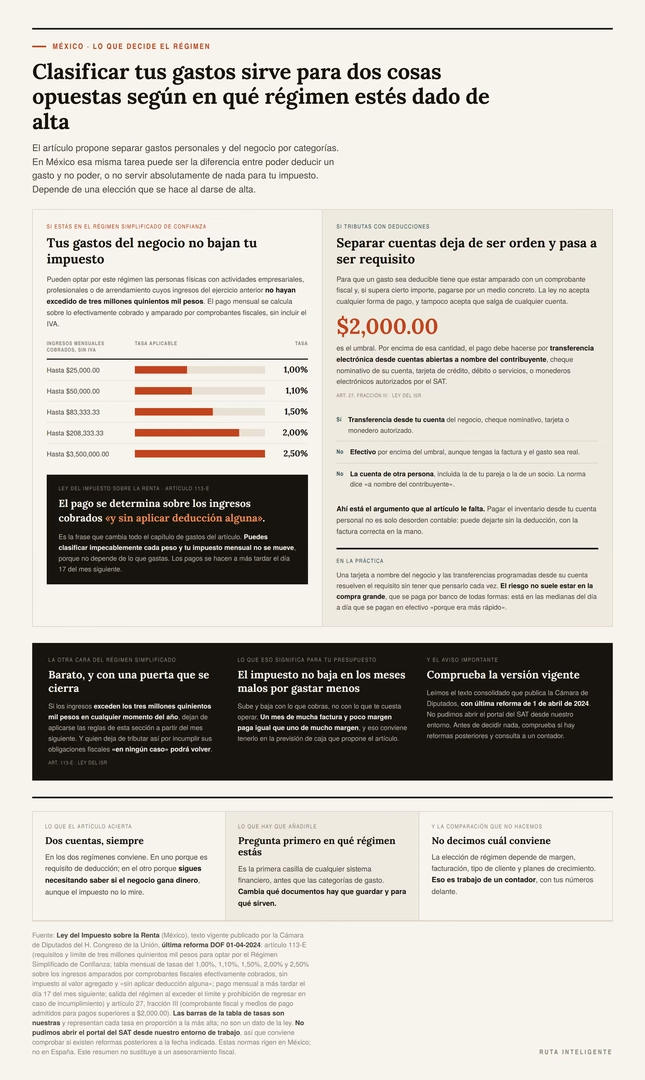
La tarea que propone el artículo, clasificar cada movimiento como personal o del negocio, tiene en México dos consecuencias opuestas según cómo estés dado de alta.
El Régimen Simplificado de Confianza y la frase que lo cambia todo
Pueden optar por este régimen las personas físicas con actividades empresariales, profesionales o de arrendamiento cuyos ingresos del ejercicio anterior no hayan excedido de tres millones quinientos mil pesos.
El pago mensual se determina sobre los ingresos amparados por comprobantes fiscales efectivamente cobrados, sin incluir el impuesto al valor agregado. Y, dice la norma, «sin aplicar deducción alguna». Esta es la tabla:
| Ingresos mensuales cobrados, sin IVA | Tasa aplicable |
|---|---|
| Hasta $25,000.00 | 1,00% |
| Hasta $50,000.00 | 1,10% |
| Hasta $83,333.33 | 1,50% |
| Hasta $208,333.33 | 2,00% |
| Hasta $3,500,000.00 | 2,50% |
Los pagos se hacen a más tardar el día 17 del mes siguiente, y además hay declaración anual.
Esa frase de cuatro palabras —«sin aplicar deducción alguna»— cambia todo el capítulo de gastos del artículo original. Puedes clasificar impecablemente cada peso y tu impuesto mensual no se mueve, porque no depende de lo que gastas.
Tiene consecuencias para el presupuesto. El impuesto sube y baja con lo que cobras, no con lo que te cuesta operar: un mes de mucha factura y poco margen paga igual que uno de mucho margen. Y tiene una puerta que se cierra. Si los ingresos exceden los tres millones quinientos mil pesos en cualquier momento del año, dejan de aplicarse las reglas de esta sección a partir del mes siguiente. Y quien deja de tributar así por incumplir sus obligaciones fiscales, «en ningún caso» podrá volver.
El umbral de los dos mil pesos
Si tributas con deducciones, la historia es la contraria. Para que un gasto sea deducible tiene que estar amparado con un comprobante fiscal. Y, si supera $2,000.00, pagarse por uno de estos medios: transferencia electrónica de fondos desde cuentas abiertas a nombre del contribuyente, cheque nominativo de su cuenta, tarjeta de crédito, débito o servicios, o monederos electrónicos autorizados por el SAT.
Léelo otra vez: «desde cuentas abiertas a nombre del contribuyente». Ahí está el argumento que al artículo le falta. Pagar el inventario desde tu cuenta personal, o desde la de tu pareja, no es solo desorden contable: puede dejarte sin la deducción con la factura correcta en la mano.
En la práctica, una tarjeta a nombre del negocio y las transferencias programadas desde su cuenta resuelven el requisito sin pensarlo cada vez. El riesgo no suele estar en la compra grande, que se paga por banco de todas formas, sino en las medianas del día a día que se pagan en efectivo porque era más rápido.
Lo que no vamos a decirte
Cuál de los dos regímenes conviene. Eso depende de tu margen, tu facturación, tu tipo de cliente y tus planes de crecimiento, y es trabajo de un contador con tus números delante.
Y un aviso de honestidad: el texto que hemos leído es el consolidado que publica la Cámara de Diputados, con última reforma de 1 de abril de 2024. No pudimos abrir el portal del SAT desde nuestro entorno de trabajo. Antes de tomar una decisión, comprueba si hay reformas posteriores.
Errores típicos, con lo que cuesta cada uno
La lista del artículo original es buena. Le ponemos el precio al lado.
Pagar gastos personales con la cuenta del negocio «solo esta vez». Ensucia el dato con el que decides y, en México, puede costarte la deducción del gasto que sí era del negocio si acaba saliendo de la cuenta equivocada.
Usar dinero personal para tapar huecos del negocio sin registrarlo. El negocio parece más sano de lo que está, y tú pierdes la pista de cuánto le has puesto. Es la forma más silenciosa de perder dinero durante años.
No asignarte sueldo y vivir de lo que haya. Además del problema de gestión, si hay una sociedad de por medio hay un problema formal: sin previsión estatutaria, el cargo de administrador es gratuito.
No registrar los préstamos en ninguno de los dos sentidos. Sin registro no existen el día que hay que explicarlos, y el deber de conservar documentación se extiende seis años desde el último asiento.
Y uno que no está en la lista original: no revisar nunca la previsión de rendimientos con la que elegiste base de cotización. Es el error que produce la factura más grande y la que más tarda en llegar.
El sistema completo, revisado
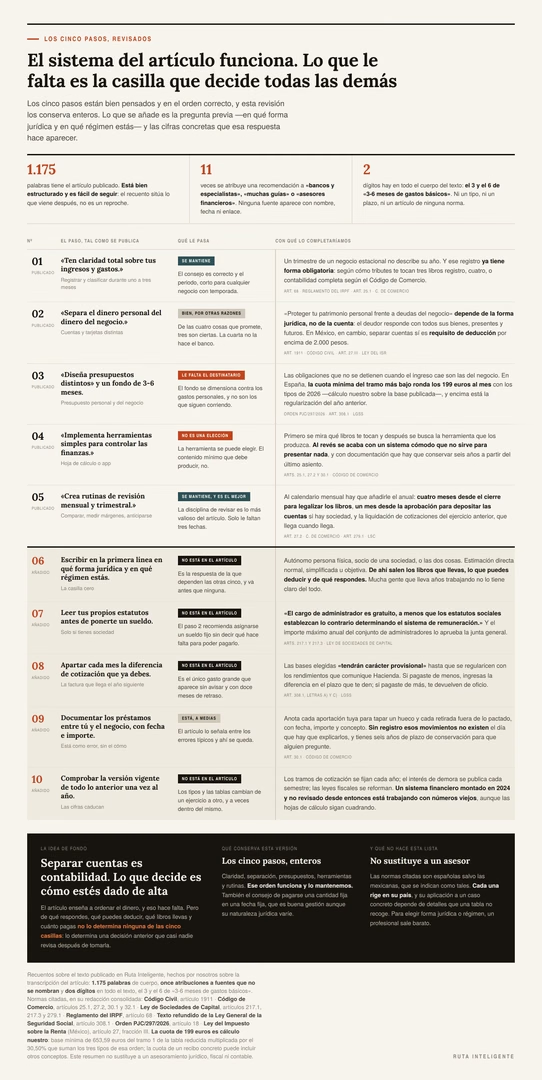
| Nº | El paso | Qué le añadimos |
|---|---|---|
| 01 | «Ten claridad total sobre tus ingresos y gastos» | Un trimestre no describe un negocio estacional. Y el registro ya tiene forma obligatoria: tres libros, cuatro, o contabilidad completa. |
| 02 | «Separa el dinero personal del dinero del negocio» | Sí, pero no protege tu patrimonio: eso lo decide la forma jurídica. En México, además, es requisito de deducción. |
| 03 | «Diseña presupuestos distintos» y un fondo de 3-6 meses | El fondo debe cubrir lo que no se detiene: los costes del negocio, la cuota y la regularización pendiente. |
| 04 | «Implementa herramientas simples» | Primero los libros que te tocan, después la herramienta que los produzca y los exporte. |
| 05 | «Crea rutinas de revisión mensual y trimestral» | Añade las tres fechas anuales: cuatro meses, un mes y seis años. |
| 06 | Escribe en qué forma jurídica y régimen estás | Es la casilla cero, y decide las otras cinco. |
| 07 | Lee tus propios estatutos antes de ponerte sueldo | Solo si tienes sociedad. El cargo de administrador es gratuito por defecto. |
| 08 | Aparta cada mes la diferencia de cotización que ya debes | Las bases son provisionales hasta la regularización. |
| 09 | Documenta los préstamos entre tú y el negocio | Con fecha, importe y concepto, el mismo día. |
| 10 | Comprueba una vez al año que tus cifras siguen vigentes | Tramos, tipos y leyes cambian de ejercicio a ejercicio. |
Preguntas frecuentes
¿Estoy obligado a abrir una cuenta bancaria separada para el negocio?
En España, un autónomo persona física no está obligado por una norma general a tener una cuenta distinta, aunque en la práctica es muy recomendable y algunas entidades lo exigen por condiciones del contrato. Las sociedades sí necesitan cuentas propias porque son personas jurídicas distintas. En México la cuestión es otra. Para que un gasto superior a 2.000 pesos sea deducible, el pago debe hacerse desde cuentas abiertas a nombre del contribuyente. Ahí la separación deja de ser una recomendación de orden y pasa a condicionar la deducción.
Soy autónomo, ¿puedo deducirme el sueldo que me pago?
Lo que transfieres de la cuenta del negocio a la tuya es un movimiento entre cuentas propias, no una operación con un tercero, y tu rendimiento se determina sobre la actividad, no sobre lo que te transfieras. La Ley del IRPF sí regula el caso de las retribuciones al cónyuge y a los hijos menores que trabajen en la actividad, con contrato laboral, alta y límite de mercado. Para el titular no hay regla equivalente. Si tu caso tiene particularidades, consúltalo con un asesor fiscal antes de cerrar el ejercicio.
¿Cuánto debería tener en el fondo de emergencia si trabajo por mi cuenta?
La regla de tres a seis meses de gastos básicos es un buen punto de referencia, pero está pensada para gastos personales, que sí se pueden recortar. Súmale los costes del negocio que no se detienen aunque dejes de facturar —renta, seguros, software y, en España, la cuota de autónomos— por esos mismos meses. Y súmale la regularización pendiente si tu año ha ido mejor de lo que previste al elegir base. Ese tercer sumando es el que suele faltar y el que llega sin avisar.
¿Qué pasa si elegí mal la base de cotización?
No es un error irreversible: la norma prevé expresamente que puedas cambiar la base a lo largo del año para ajustarla a la previsión que vayas teniendo. Y al final hay regularización. Si cotizaste por debajo del tramo que te correspondía, tendrás que ingresar la diferencia hasta el último día del mes siguiente a la notificación, sin intereses ni recargo si cumples ese plazo. Si cotizaste por encima, la Tesorería devuelve de oficio antes del 30 de abril del ejercicio siguiente a aquel en que le comunicaron tus rendimientos.
Tengo una SL, ¿puedo cobrar de ella sin tocar los estatutos?
La regla general es que el cargo de administrador es gratuito, salvo que los estatutos establezcan lo contrario determinando el sistema de remuneración. Eso no significa que no puedas cobrar nada de tu sociedad por ningún concepto. Significa tres cosas concretas: que la retribución del cargo necesita cobertura estatutaria, que el importe máximo anual del conjunto de administradores lo aprueba la junta general, y que cualquier relación de prestación de servicios entre la sociedad y un administrador requiere acuerdo de la junta. Es exactamente el tipo de cuestión en la que media hora de abogado mercantilista ahorra un problema entero.
¿Hace falta un contador o me apaño con una hoja de cálculo?
Depende de qué libros te toquen. Si estás en estimación directa simplificada con tres libros registro y poco volumen, una hoja de cálculo bien montada puede bastar durante bastante tiempo. Si tienes sociedad, necesitas contabilidad según el Código de Comercio, legalización de libros y depósito de cuentas anuales, y ahí la hoja de cálculo deja de ser suficiente. Una buena regla intermedia: lleva tú el día a día y paga a un profesional el cierre y la revisión anual, que es donde se concentran los errores caros.
Fuentes, limitaciones y aviso
Normativa española, citada en su redacción consolidada publicada en el BOE:
- Código Civil, artículo 1911 (responsabilidad patrimonial universal), citado íntegro.
- Código de Comercio (Real Decreto de 22 de agosto de 1885), artículos 25.1, 26.1, 27.1 y 27.2, 30.1 y 30.2, y 32.1.
- Ley 14/2013, de 27 de septiembre, de apoyo a los emprendedores y su internacionalización, artículos 7, 8.1, 8.2, 8.4, 9.1, 10.1 y 11.3, y disposición adicional primera.
- Real Decreto Legislativo 1/2010, texto refundido de la Ley de Sociedades de Capital, artículos 217.1, 217.3, 217.4, 220, 279.1, 365.1 y 367.1.
- Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas, artículo 30.2, reglas 1.ª y 2.ª.
- Real Decreto 439/2007, Reglamento del IRPF, artículo 68, apartados 1 a 6.
- Texto refundido de la Ley General de la Seguridad Social (Real Decreto Legislativo 8/2015), artículo 308.1, letras a) y c).
- Ley 20/2007, del Estatuto del trabajo autónomo, artículo 38 ter, sobre las reducciones de cuota por inicio de actividad, cuya cuantía anual corresponde fijar a la Ley de Presupuestos Generales del Estado.
- Orden PJC/297/2026, de 30 de marzo, por la que se desarrollan las normas legales de cotización a la Seguridad Social para el ejercicio 2026, artículo 18, apartados 1 y 2.
Normativa mexicana:
- Ley del Impuesto sobre la Renta, texto vigente publicado por la Cámara de Diputados del H. Congreso de la Unión, última reforma DOF 01-04-2024: artículo 113-E (Régimen Simplificado de Confianza, límite de tres millones quinientos mil pesos, tabla mensual de tasas y la expresión «sin aplicar deducción alguna») y artículo 27, fracción III (comprobante fiscal y medios de pago para importes superiores a 2.000 pesos).
Limitaciones que conviene tener presentes:
- Las cuotas mensuales de la tabla son cálculo nuestro. Multiplicamos cada base publicada por el 30,50% que resulta de sumar los tres tipos que fija la orden de cotización. La cuota de un recibo concreto puede incluir conceptos que esa orden no fija, así que nuestra cifra es un suelo y no una factura.
- El ejemplo de la regularización es inventado. Sirve para enseñar el mecanismo, no para predecir ningún caso.
- No damos el importe de la cuota reducida por inicio de actividad porque la ley remite su cuantía a los Presupuestos Generales del Estado, que a la fecha de la orden citada no se habían aprobado para 2026.
- Las normas españolas rigen en España y las mexicanas en México. Cuando una sección describe un régimen sin mencionar el equivalente del otro país, significa que no lo hemos comprobado, no que no exista.
- No pudimos abrir el portal del SAT desde nuestro entorno de trabajo, y el texto mexicano que hemos leído tiene fecha de última reforma de abril de 2024. Comprueba si hay reformas posteriores.
- Los recuentos sobre el artículo publicado (1.175 palabras, once atribuciones a fuentes sin nombre, dos dígitos) los hemos hecho nosotros sobre la transcripción del texto.
- Este artículo no es asesoramiento fiscal, contable ni jurídico. Describe normas generales. Su aplicación a un caso concreto depende de detalles que no caben aquí, y elegir forma jurídica o régimen fiscal es exactamente la clase de decisión en la que un profesional cuesta menos que el error.