El hogar promedio de México gastó 47,674 pesos en tres meses de 2024. Es su gasto corriente monetario: lo que pagó en dinero por comida, vivienda, transporte, escuela y lo demás. La cifra viene de la Encuesta Nacional de Ingresos y Gastos de los Hogares, la ENIGH, del INEGI. Y viene en trimestres.
Por eso sirve tal cual. La regla más repetida pide de tres a seis meses de gasto guardados para una emergencia. Tres meses de gasto del hogar promedio son, justo, la cifra trimestral de la ENIGH: 47,674 pesos de 2024. Seis meses, 95,348.
La regla aparece en casi todas las páginas que tratan el tema. En lo que leí, ninguna dice de dónde sale. Tampoco la comparan con lo que dura en México una búsqueda de trabajo, ni con lo que la ley da a quien pierde el empleo.
Este artículo hace esas cuentas con datos oficiales. Pone el fondo en pesos para cada decil de ingreso y lo mide contra la duración del desempleo que publica la ENOE, la encuesta de empleo del INEGI. Repasa la red del IMSS, la Afore, la Ley Federal del Trabajo y el Infonavit. Después revisa dónde guardarlo: en cuántas horas tienes el dinero, quién lo protege y hasta cuánto. Termina con lo que tardas en juntarlo, una cuenta que no depende de tu sueldo.
Quien escribe no recomienda bancos ni productos y no tiene relación comercial con ninguna institución que aparezca aquí. Aquí van las cifras, las reglas y unas cuentas para que decidas con las tuyas. Esto no es asesoría financiera.
La regla de tres a seis meses, y de dónde sale
Lo que dice la regla
Revisé diez páginas en español que explican el fondo de emergencia. Ocho piden de tres a seis meses de gasto. Una pide de dos a seis meses de sueldo, y otra no da cifra. Solo una intenta justificar el número, con un artículo de ley equivocado. Ninguna lo justifica con datos.
La regla es útil porque es fácil de recordar. Su problema es otro: trata igual a quien tiene seguro social, dos ingresos en casa y un oficio con demanda que a quien vive de un solo ingreso sin seguro social. Para ese segundo hogar, tres meses pueden quedarse cortos.
De dónde sale el número
En lo que busqué, la regla no tiene un origen documentado único. Aparece en estudios de finanzas del hogar de Estados Unidos de los años noventa, como una recomendación de los planificadores financieros.
El documento más cercano a un origen es un estudio de 1996 publicado en la revista Financial Services Review. Sus autores pidieron a un panel de expertos que fijaran las razones y los valores de referencia con que se mide el bienestar financiero de una familia. Era un panel de 156 planificadores y educadores financieros. Su respuesta para el colchón de liquidez fue esta: «The median value for the ratio involving expenses was 300% suggesting a 3: 1 ratio of liquid assets to monthly expenses». Traducción nuestra: la mediana de la razón que usa los gastos fue de 300 %, lo que sugiere tener tres veces el gasto de un mes en activos líquidos.
Es decir, tres meses. Y es la opinión mediana de un grupo de expertos. En lo que leí, ese estudio no midió cuánto duran las emergencias.
Vanguard, una casa de inversión, estudió el tema en 2023. La llama así: «A common rule of thumb suggests that households should have three to six months’ worth of expenses set aside for a rainy day». Traducción nuestra: una regla práctica común sugiere que los hogares tengan apartados de tres a seis meses de gastos para los días malos. El mismo documento la justifica después con un dato de su país: en 30 años, la duración mediana del desempleo en Estados Unidos fue de entre uno y seis meses.
Lo que dicen quienes lo estudiaron
Tres fuentes de Estados Unidos la matizan, cada una a su manera.
La oficina de protección financiera del consumidor de ese país, el CFPB, no fija meses en su guía: «The amount you need to have in an emergency savings fund depends on your situation». Traducción nuestra: lo que necesitas tener en un fondo de ahorro para emergencias depende de tu situación. Propone empezar por lo que costaron tus imprevistos pasados. Y agrega: «But, even a small amount can provide some financial security». Traducción nuestra: aun una cantidad pequeña puede dar algo de seguridad financiera.
El instituto de investigación de JPMorgan Chase publicó en 2019 un estudio sobre el colchón que necesita una familia. Concluyó: «Families need roughly six weeks of take-home income in liquid assets». Traducción nuestra: las familias necesitan cerca de seis semanas de su ingreso neto en activos líquidos. Con eso, según el estudio, aguantan una caída del ingreso y un salto del gasto al mismo tiempo. Y añadió: «Sixty-five percent of families lack a sufficient cash buffer to do so». Traducción nuestra: el 65 % de las familias no tiene un colchón de efectivo suficiente para hacerlo.
Vanguard separó en 2025 dos metas. Para los gastos imprevistos: «For adequate emergency savings, Vanguard suggests that families have a cash buffer of at least $2,000» y añade «or half of a month’s expenses, whichever is more». Traducción nuestra: para un ahorro de emergencia suficiente, sugiere un colchón de efectivo de al menos 2,000 dólares o de medio mes de gastos, lo que sea mayor. Para la pérdida del empleo, de tres a seis meses de gastos, encima de ese colchón.
Con datos de encuestas, Vanguard encontró que «having at least $2,000 in emergency savings is associated with a 21% higher level of financial well-being», y completa: «versus not having any emergency savings». Traducción nuestra: tener al menos 2,000 dólares de ahorro de emergencia se asocia con un bienestar financiero 21 % más alto que no tener ningún ahorro de emergencia. Es una asociación, y la causa queda abierta.
Así se comparan esas referencias.
| Fuente | Qué recomienda | Con qué lo mide |
|---|---|---|
| Panel de 156 expertos, 1996 | Tres veces el gasto de un mes | Gasto |
| Instituto de JPMorgan Chase, 2019 | Cerca de seis semanas | Ingreso neto |
| CFPB, guía vigente | Depende de tu situación; empezar con poco | Tus imprevistos pasados |
| Vanguard, 2025 | 2,000 dólares o medio mes, más tres a seis meses | Gasto |
| Guía del Banco de México | Un fondo para contingencias y otro para emergencias médicas | Sin cifra |
En México, en lo que busqué, ninguna fuente oficial que pude consultar recomienda un tamaño. La guía de presupuesto del Banco de México pide, sin cifras: «Mantener un Fondo para Contingencias y otro para Emergencias Médicas». Los sitios de la Condusef no se pudieron consultar para este artículo.
Dos emergencias distintas
Lo útil de esas fuentes es la separación. Hay dos emergencias, y piden dos fondos.
La primera es un gasto que no esperabas: el coche, el dentista, el refrigerador. Llega de golpe y cuesta una vez. Según Vanguard, en Estados Unidos el golpe típico ronda medio mes de gasto del hogar. Su consejo: «It’s prudent to have at least half a month to a month’s worth of expenses in cash», y añade «beyond what’s needed for typical monthly expenditures». Traducción nuestra: es prudente tener en efectivo al menos de medio mes a un mes de gastos, aparte de lo que se necesita para el gasto normal del mes.
La segunda es perder el ingreso. Dura semanas o meses, y el fondo tiene que pagar la vida entera mientras tanto. Para esa se usa la regla de tres a seis meses.
Este artículo trata las dos. A la primera le llama la capa chica. A la segunda, el fondo grande.
Mi criterio, y va como criterio: mide el fondo en meses de gasto. El sueldo sirve de mala vara. Una parte de tu sueldo se va en lo que ahorras y otra en impuestos y descuentos. El fondo solo tiene que reemplazar lo que gastas. Dos de las diez páginas revisadas lo calculan con el sueldo o el ingreso, y así piden más de lo necesario a quien ahorra mucho.
Cuánto gastan los hogares en México, según la ENIGH
La ENIGH publica el fondo de tres meses
La ENIGH 2024 es la encuesta del INEGI que mide en qué gastan los hogares. Se levantó del 21 de agosto al 28 de noviembre de 2024 y estimó 38,830,230 hogares en el país, con 3.4 integrantes en promedio. Sus cifras de gasto son promedios trimestrales por hogar, en pesos de 2024.
La encuesta separa el gasto que el hogar pagó en dinero, el monetario, del resto. Para un fondo de emergencia, esa es la medida que sirve: el fondo paga en dinero. Así se repartió el gasto corriente monetario del hogar promedio.
| Rubro | Tres meses | Un mes | Parte del gasto |
|---|---|---|---|
| Alimentos, bebidas y tabaco | 17,982 | 5,994.00 | 37.7 % |
| Transporte y comunicaciones | 9,319 | 3,106.33 | 19.5 % |
| Educación y esparcimiento | 4,593 | 1,531.00 | 9.6 % |
| Vivienda, energía eléctrica y combustibles | 4,346 | 1,448.67 | 9.1 % |
| Cuidados personales y otros gastos | 3,709 | 1,236.33 | 7.8 % |
| Enseres y limpieza de la casa | 3,014 | 1,004.67 | 6.3 % |
| Vestido y calzado | 1,830 | 610.00 | 3.8 % |
| Cuidados de la salud | 1,605 | 535.00 | 3.4 % |
| Transferencias y otros gastos | 1,276 | 425.33 | 2.7 % |
| Total | 47,674 | 15,891.33 | 100.0 % |
Los nueve renglones suman exactamente el total publicado. Las columnas de un mes y de porcentaje son cuenta nuestra, y los porcentajes suman 99.9 por redondeo. Un mes del hogar promedio son 15,891 pesos; tres meses, 47,674; seis, 95,348.
El renglón de salud sorprende por lo chico. El INEGI lo dice así: «En contraste, el gasto en cuidados de la salud representó apenas 3.4 % del total del gasto en 2024 y 2022». Es un promedio entre todos los hogares. Una emergencia médica no se parece a ese promedio. Los seguros tendrán su artículo en la serie: «Los seguros que sí necesitas y los que te venden de más».
Son pesos de 2024, y los precios subieron desde entonces. Solo en los doce meses a septiembre de 2026, la inflación fue de 3.45 %. Para tu fondo, la cifra que manda es la de tu hogar. La de la ENIGH sirve para comparar.
Por decil de ingreso
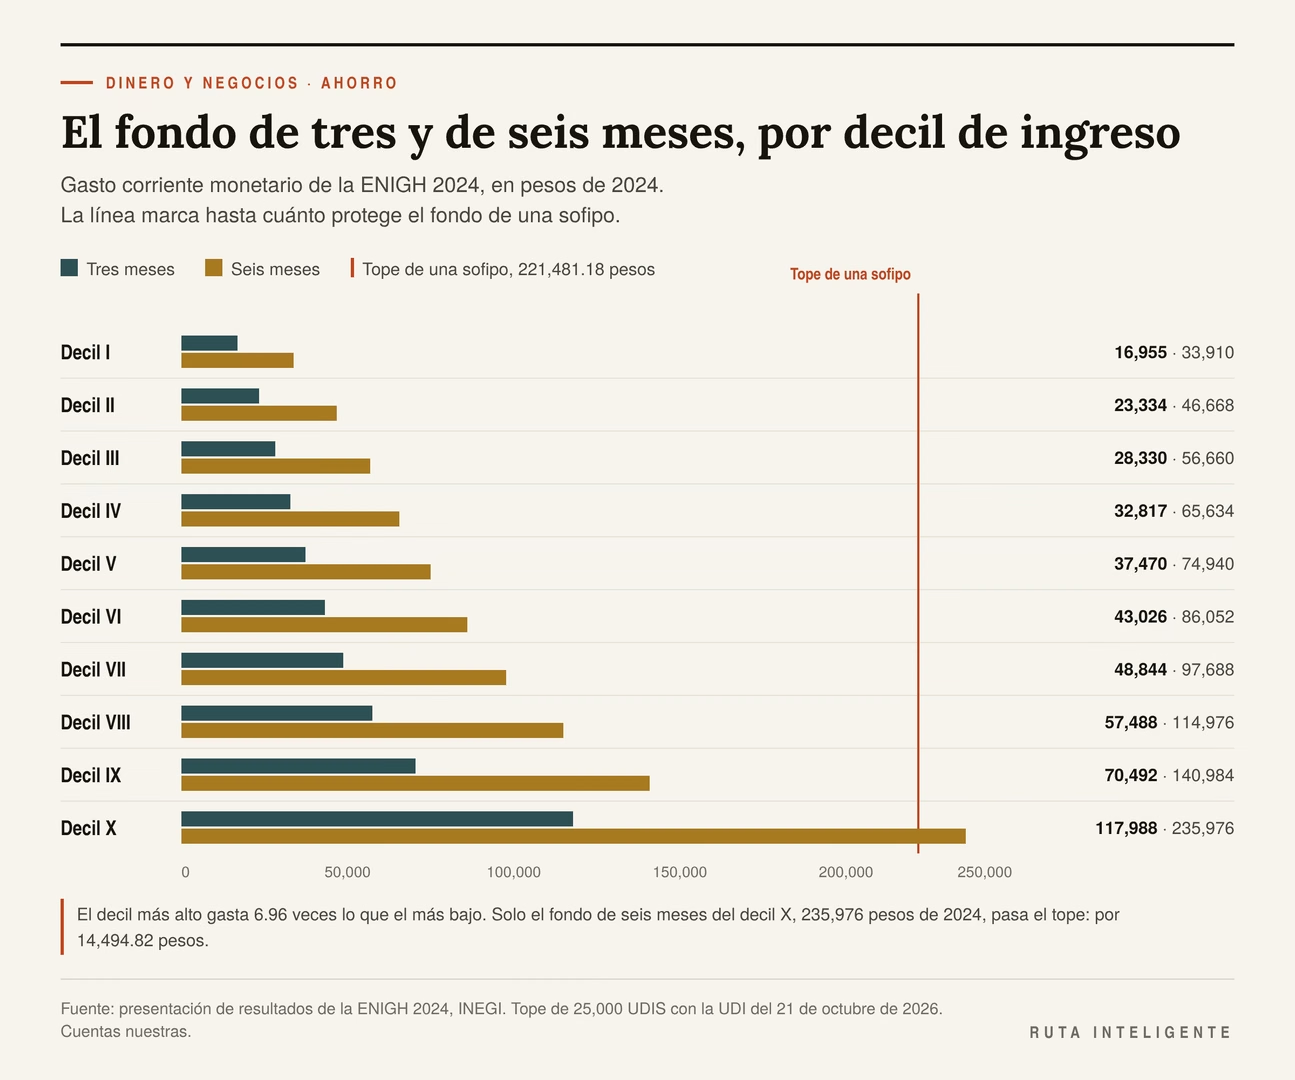
El promedio esconde distancias grandes. La ENIGH ordena los hogares por ingreso y los parte en diez grupos del mismo tamaño, los deciles. Su presentación de resultados publica el gasto de cada uno. Así queda el fondo en cada decil, en pesos de 2024. Las columnas de un mes y de seis meses son cuenta nuestra.
| Decil | Gasto de un mes | Fondo de tres meses | Fondo de seis meses |
|---|---|---|---|
| I | 5,651.67 | 16,955 | 33,910 |
| II | 7,778.00 | 23,334 | 46,668 |
| III | 9,443.33 | 28,330 | 56,660 |
| IV | 10,939.00 | 32,817 | 65,634 |
| V | 12,490.00 | 37,470 | 74,940 |
| VI | 14,342.00 | 43,026 | 86,052 |
| VII | 16,281.33 | 48,844 | 97,688 |
| VIII | 19,162.67 | 57,488 | 114,976 |
| IX | 23,497.33 | 70,492 | 140,984 |
| X | 39,329.33 | 117,988 | 235,976 |
Cuenta nuestra: el decil más alto gasta 6.96 veces lo que el más bajo. Seis meses del decil I son 33,910 pesos. Seis meses del decil X, 235,976.
Deducción nuestra: el promedio nacional, 47,674, queda entre el decil VI y el VII. Seis de cada diez hogares están en deciles que gastan, en promedio, menos que eso. Si usas la cifra nacional como meta, puedes estar pidiéndote más de lo que gastas.
Los deciles se arman por ingreso. Dentro de cada uno hay hogares que gastan más y que gastan menos que su promedio, así que la tabla da referencias. Tu fondo sale de tu propio gasto.
Lo que se puede posponer
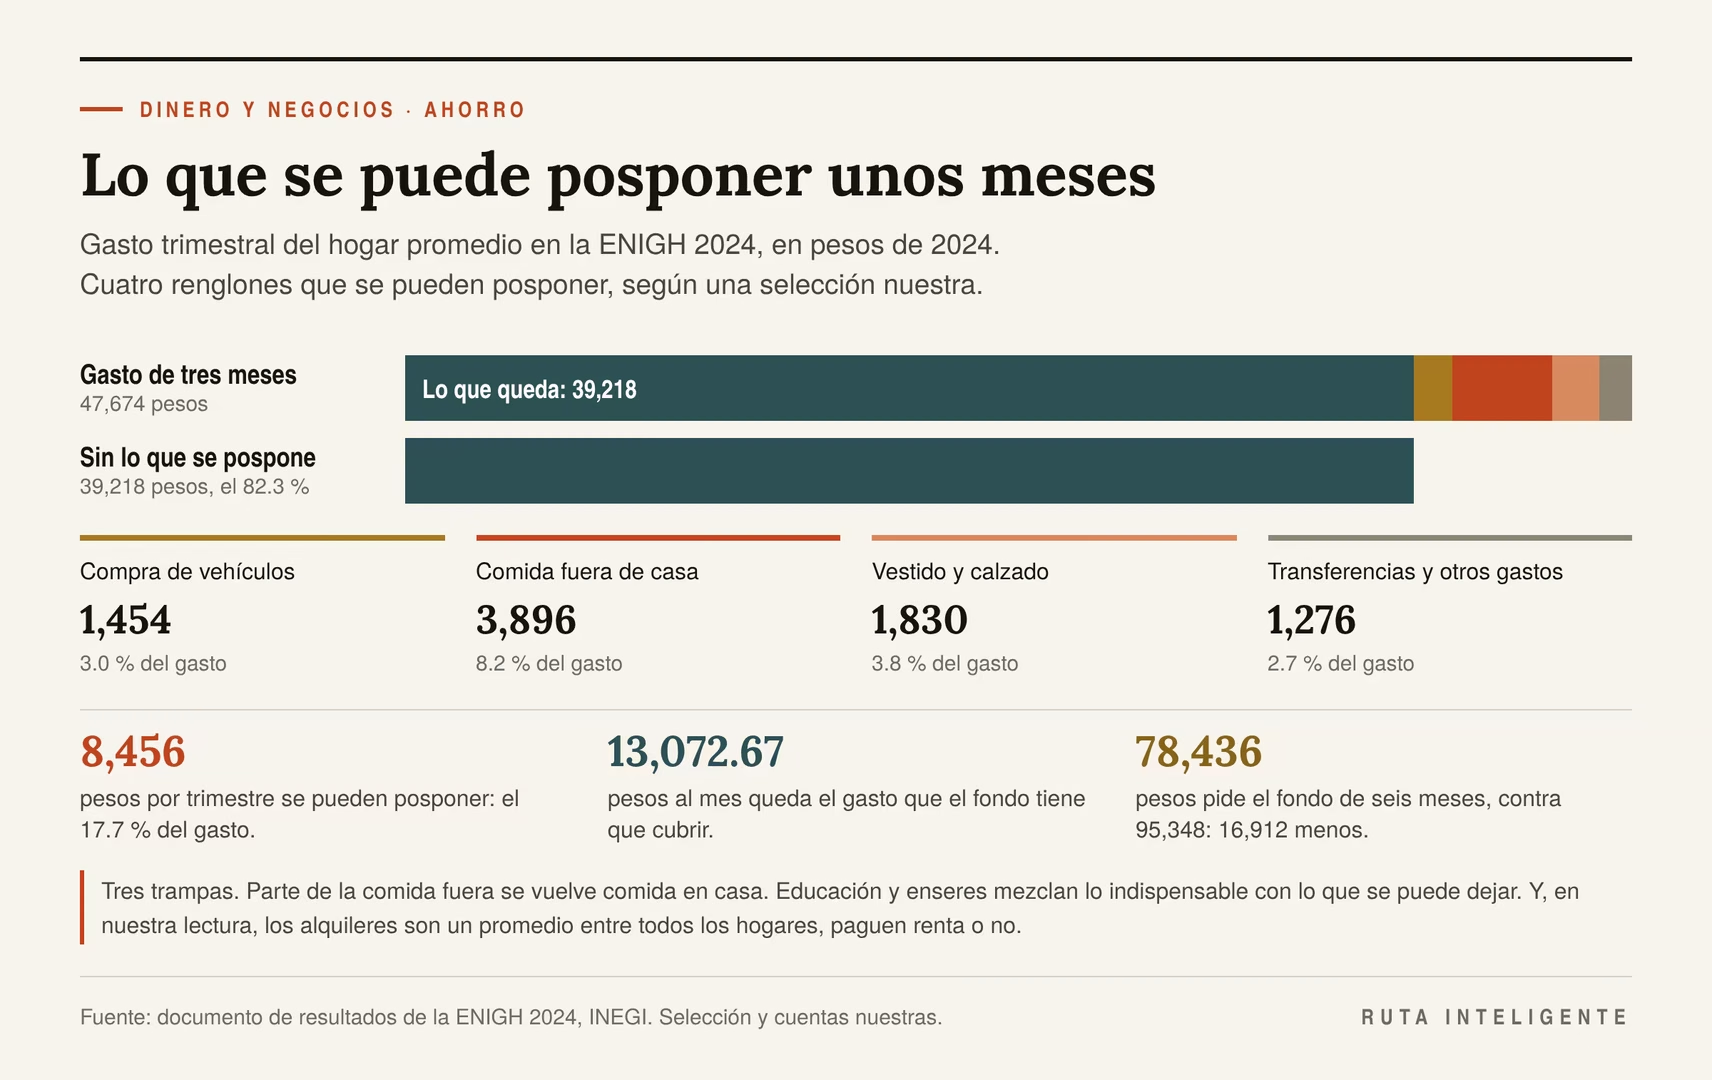
El fondo grande paga la vida mientras no hay ingreso. Una parte del gasto se puede posponer unos meses, y esa parte no tiene que estar en el fondo.
Deducción nuestra con la ENIGH: estos cuatro renglones se pueden posponer casi siempre.
| Renglón del hogar promedio | Tres meses | Parte del gasto |
|---|---|---|
| Compra de vehículos | 1,454 | 3.0 % |
| Comida fuera de casa | 3,896 | 8.2 % |
| Vestido y calzado | 1,830 | 3.8 % |
| Transferencias y otros gastos | 1,276 | 2.7 % |
| Total que se puede posponer | 8,456 | 17.7 % |
Sin ellos, el gasto trimestral del hogar promedio baja a 39,218 pesos, el 82.3 % del total. Al mes, 13,072.67. El fondo de seis meses pasa de 95,348 a 78,436: 16,912 pesos menos.
La selección es nuestra y tiene tres trampas. La primera: si pierdes el empleo, parte de lo que comías fuera se vuelve comida en casa, así que esa resta es optimista. La segunda: hay renglones que mezclan lo indispensable con lo que se puede dejar. Educación junta la colegiatura con el cine, y enseres junta el refrigerador con el cloro. Con lo que publica la ENIGH no se pueden separar, así que se quedan completos.
La tercera es la vivienda. La ENIGH da 1,778 pesos trimestrales de alquileres. Lectura nuestra: es un promedio entre todos los hogares, paguen renta o no. Si rentas, la vivienda pesa en tu gasto bastante más que en el promedio.
Cómo calcular el tuyo
La cuenta lleva una tarde. Estos son los pasos.
- Junta tres meses de estados de cuenta, de tu débito y de tus tarjetas, y suma lo que pagaste en efectivo.
- Divide entre tres. Es tu gasto de un mes.
- Suma la doceava parte de lo que pagas una vez al año: el predial, el seguro del coche, la inscripción de la escuela.
- Resta lo que podrías posponer si pierdes el ingreso: comidas fuera, ropa, compras grandes y transferencias.
- Multiplica lo que queda por los meses que elijas en «Cuántos meses necesitas tú».
- Para la capa chica usa el gasto completo de un mes, sin restar nada.
Tres meses de estados de cuenta pueden engañar si caen en diciembre o en el regreso a clases. Si es tu caso, toma otros tres o usa seis y divide entre seis.
Mi criterio, y va como criterio: haz la cuenta con tus estados de cuenta, aunque te dé flojera. La cifra de memoria suele salir corta, porque olvida lo que se paga una vez al año. Y un fondo calculado corto se acaba antes que la emergencia.
Cuánto dura una búsqueda de trabajo en México
Lo que mide la ENOE
La Encuesta Nacional de Ocupación y Empleo, la ENOE, es la que da la tasa de desempleo. Cuenta como desocupada a quien no trabajó ni una hora en la semana de la encuesta, quería trabajar y buscó trabajo.
La búsqueda tiene que ser del último mes. El diseño de la encuesta lo fija así: «si este periodo comprende hasta un mes se considera que la persona es desocupada». Quien dejó de buscar hace más de un mes sale de la cuenta y pasa a la población que no está en el mercado de trabajo.
El cuestionario pregunta: «2a. ¿En qué fecha comenzó… a buscar trabajo (o comenzó con los preparativos para poner el negocio)?». Y el entrevistador tiene una instrucción: «Si la búsqueda se interrumpió por dos semanas o más, anota en 2a la fecha en que se reinició ésta».
Lectura nuestra: de esa pregunta sale la duración que publica el INEGI. La ENOE mide cuánto tiempo lleva buscando trabajo, de corrido, quien está desocupado el día de la encuesta. Es una foto de ese día. El tiempo desde que perdió su último empleo puede ser más largo. Y la búsqueda total puede durar más de lo que lleva.
Tres de cada cuatro llevaban hasta tres meses buscando
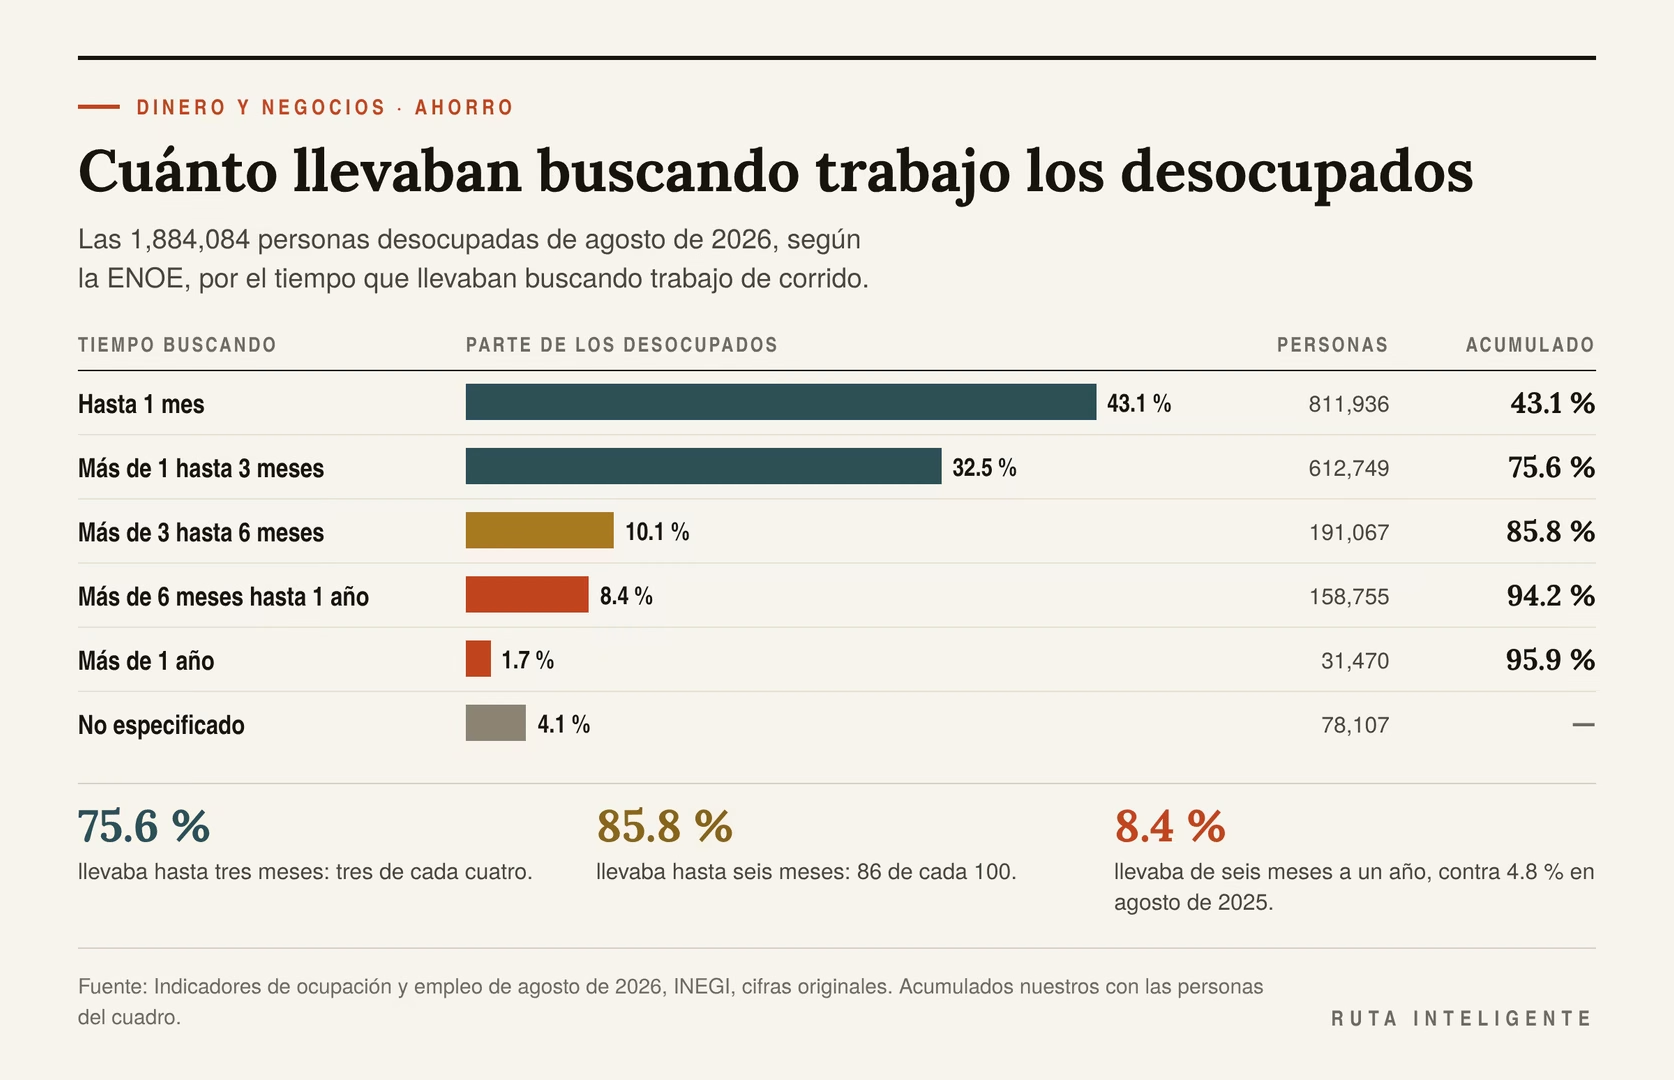
En agosto de 2026 había 1,884,084 personas desocupadas. Eran el 3.0 % de quienes trabajan o buscan trabajo, en cifras sin ajuste por temporada. El INEGI las reparte así por el tiempo que llevaban buscando.
| Tiempo buscando trabajo | Personas | Parte | Acumulado |
|---|---|---|---|
| Hasta 1 mes | 811,936 | 43.1 % | 43.1 % |
| Más de 1 hasta 3 meses | 612,749 | 32.5 % | 75.6 % |
| Más de 3 hasta 6 meses | 191,067 | 10.1 % | 85.8 % |
| Más de 6 meses hasta 1 año | 158,755 | 8.4 % | 94.2 % |
| Más de 1 año | 31,470 | 1.7 % | 95.9 % |
| No especificado | 78,107 | 4.1 % | |
| Total | 1,884,084 | 100.0 % |
Los acumulados son cuenta nuestra con las personas del cuadro, y las partes suman 99.9 por redondeo. El boletín lo resume así: «43.1 % de esta población estuvo desocupada en un periodo de un mes o menos». Y sigue: «32.5 % no tuvo trabajo por más de un mes y hasta tres meses».
Pasado a la regla: tres meses alcanzan para la búsqueda que llevaban tres de cada cuatro desocupados. Seis meses, para la de 86 de cada 100. Uno de cada diez llevaba más de seis meses buscando. Cuenta nuestra: si se quitan los no especificados, esas dos cifras suben a 78.9 % y 89.5 %.
El tramo largo creció
Un renglón se movió más que los demás: el de seis meses a un año. En agosto de 2025, 87,128 personas llevaban ese tiempo buscando trabajo. En agosto de 2026 eran 158,755. Cuenta nuestra: es un aumento de 82.2 %, y su parte de los desocupados pasó de 4.8 % a 8.4 %. El total de desocupados subió menos, de 1,797,371 a 1,884,084.
Una cautela. Es un mes comparado con el mismo mes del año anterior, y las cifras mensuales se mueven. El dato trimestral de abril a junio de 2026 da una foto parecida: 42.8 % buscaba hasta un mes, 31.0 % de uno a tres meses y 21.8 % más de tres meses. Ese boletín trae solo tres rangos, así que no sirve para ver el tramo de seis meses a un año. Si ese tramo sigue creciendo en los meses que vienen, el fondo de seis meses gana peso.
Lo que estos datos no dicen
Un matiz contra la tesis de este artículo. Este artículo usa la ENOE para elegir el tamaño del fondo, y la ENOE no describe tu caso. Retrata a quienes estaban desocupados en agosto y cuánto llevaban buscando. Deja fuera a quien se cansó de buscar. Y deja fuera a quien sigue trabajando, pero con menos ingreso.
Ese grupo puede ser grande. Un indicio es la informalidad. El INEGI lo dice así: «En agosto de 2026, la población ocupada en la informalidad laboral fue de 33.4 millones de personas». La tasa de informalidad fue de 55.0 % de los ocupados. Para quien vende o cobra por su cuenta, la emergencia puede ser un mes flojo, y un mes flojo no aparece en la tasa de desempleo.
En lo que leí, los boletines del INEGI tampoco publican por qué quedaron sin trabajo los desocupados. El cuestionario pregunta si la persona perdió su empleo, renunció o cerró su negocio, pero esas cifras no salen en el boletín mensual ni en el trimestral.
Mi criterio, y va como criterio: con estos datos, tres meses de gasto cubren el caso común y seis cubren casi todos. Si tu oficio tarda en recolocarse, si vives en una ciudad con pocas plazas de lo tuyo o si tu ingreso depende de ventas, piensa en seis.
Lo que la ley te da si pierdes el empleo
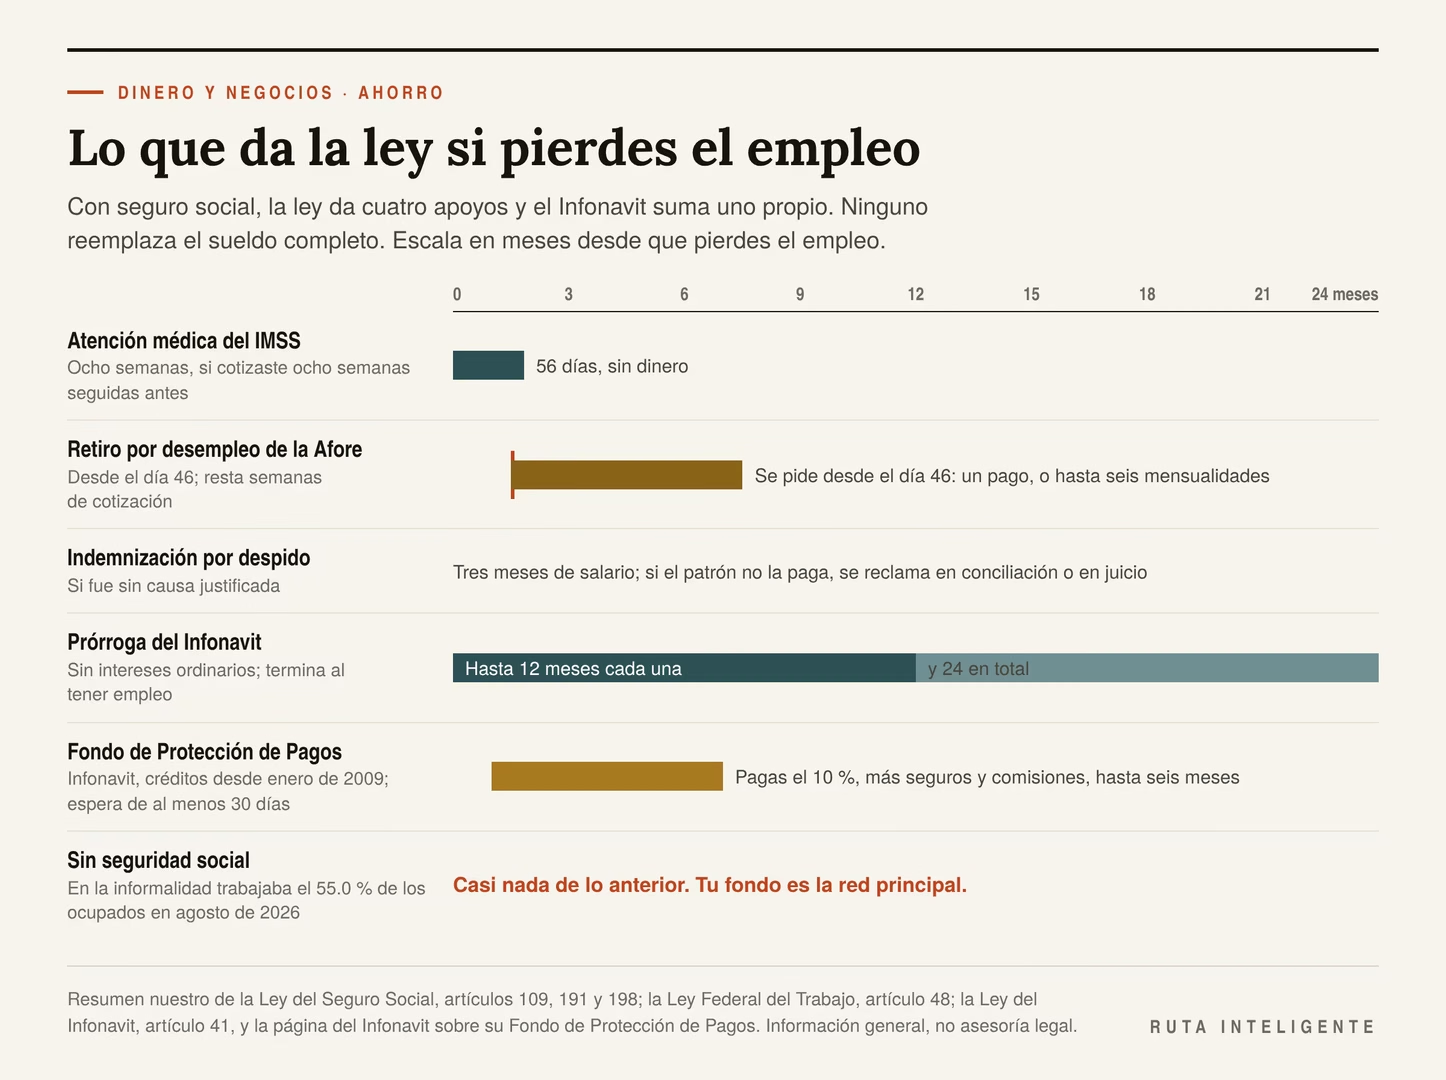
Si trabajas con seguro social, perder el empleo no te deja en cero. La ley te da cuatro apoyos, cada uno con sus condiciones. La atención médica del IMSS sigue desde el día de la baja, y la prórroga del Infonavit cuenta desde que perdiste el ingreso. El dinero de la Afore llega desde el día 46, y la indemnización depende de cómo termine la relación. Ninguno reemplaza el sueldo completo. Conviene saber cuánto vale cada uno antes de decidir el tamaño de tu fondo.
Ocho semanas de atención médica en el IMSS
El artículo 109 de la Ley del Seguro Social cuida la salud. Si cotizaste «un mínimo de ocho cotizaciones semanales ininterrumpidas» justo antes de perder el trabajo, la ley dice que el asegurado «conservará durante las ocho semanas posteriores a la desocupación» la atención médica. Incluye maternidad, cirugía, medicinas y hospital, y alcanza a tus beneficiarios.
Son 56 días de atención médica, sin pago en dinero. La ley permite al gobierno federal pedir que ese plazo se amplíe cuando la economía lo requiera.
Información general, no asesoría legal.
El retiro por desempleo de la Afore
El artículo 191 de la misma ley deja retirar una parte de tu cuenta de la Afore si quedas sin empleo. Se puede pedir «a partir del cuadragésimo sexto día natural contado desde el día en que» quedaste desempleado. Es decir, desde el día 46. Hay dos modalidades.
- La primera pide una cuenta que «tiene al menos tres años de haber sido abierta y tiene un mínimo de doce bimestres de» cotización. Recibes treinta días de tu último salario base de cotización, en un pago, «con un límite de diez veces el salario mínimo mensual general».
- La segunda aplica «Si su cuenta individual tiene cinco años o más de haber sido abierta». Recibes lo que sea menor de dos cifras. Una son «noventa días de su propio salario base de cotización de las últimas doscientas cincuenta semanas». La otra, «el once punto cinco por ciento del saldo de la Subcuenta» de retiro, cesantía en edad avanzada y vejez. Se paga en «un máximo de seis mensualidades».
En las dos hay una condición más: no haber retirado por este motivo en los cinco años anteriores.
El retiro tiene un costo que no se ve en el estado de cuenta. El artículo 198 dice que lo que retiras «disminuirá en igual proporción a las semanas de cotización efectuadas». Las semanas cuentan para tu pensión, como se explica en cómo elegir tu Afore y cuánto cambia al final. Si después devuelves el dinero, la ley permite recuperarlas: los trabajadores «podrán reintegrar total o parcialmente los recursos que hubieren recibido».
Lectura nuestra sobre el tope de la primera modalidad: desde la reforma constitucional de 2016, las menciones al salario mínimo como unidad de medida «se entenderán referidas a la Unidad de Medida y Actualización». Con la UMA mensual de 2026, de 3,566.22 pesos, el tope sería de 35,662.20. Solo pesa si tu salario base pasa de 1,188.74 pesos diarios.
Un ejemplo inventado. Una persona ganó un salario base de 500 pesos diarios en sus últimas 250 semanas, tiene cuenta de más de cinco años y queda sin empleo. Con la primera modalidad recibiría 15,000 pesos en un pago. Con la segunda, el monto depende de su saldo. Así queda con tres saldos.
| Saldo de la subcuenta | Segunda modalidad | En seis pagos de |
|---|---|---|
| 80,000 | 9,200.00 | 1,533.33 |
| 150,000 | 17,250.00 | 2,875.00 |
| 400,000 | 45,000.00 | 7,500.00 |
Deducción nuestra: la segunda modalidad da más que la primera solo si tu saldo pasa de 260.87 días de tu salario. Con 500 diarios, de 130,434.78 pesos. Esa proporción vale para cualquier salario base de hasta 1,188.74 pesos diarios. Arriba de esa cifra, la primera modalidad queda en su tope, y la línea es un saldo de 310,106.09 pesos.
En lo que leí, la ley no fija en cuántos días te pagan una vez que lo pides. Y una reforma a este artículo que aprobó la Cámara de Diputados en junio de 2025 cambiaría el cálculo, pero al 21 de octubre de 2026 no aparece publicada en el Diario Oficial.
Mi criterio, y va como criterio: no cuentes la Afore como parte de tu fondo. Llega después del día 46, en la primera modalidad equivale a un mes de salario y te cuesta semanas de cotización. Úsala si el fondo se acabó y la búsqueda sigue.
Información general, no asesoría legal.
La indemnización por despido
Si te despiden sin causa justificada, el artículo 48 de la Ley Federal del Trabajo te deja pedir que te reinstalen «o que se le indemnice con el importe de tres meses de salario». Si el patrón no te la paga, la pides primero ante la autoridad conciliadora y, si no hay arreglo, ante el tribunal.
Los «veinte días de salario por cada uno de los años de servicios prestados» del artículo 50 son para casos específicos. Aplican cuando el patrón queda eximido de reinstalarte o cuando tú terminas la relación por una falta del patrón. Esa cifra no se suma sola a todo despido.
Aparte está la prima de antigüedad del artículo 162, que corresponde a los trabajadores de planta: «La prima de antigüedad consistirá en el importe de doce días de salario, por cada año de servicios». Se paga a quien es despedido, con o sin justificación. Si renuncias, solo te toca con «quince años de servicios, por lo menos». Y el salario con el que se calcula tiene un tope.
Lectura nuestra: la indemnización depende de cómo termina la relación y, si hay pleito, de un proceso. Si renuncias o termina tu contrato, puede no haber indemnización. Y si la hay, puede tardar. Es criterio mío: es dinero que conviene pelear, aunque no sirve para pagar la renta del primer mes.
Información general, no asesoría legal.
Si tienes crédito del Infonavit
El artículo 41 de la Ley del Infonavit, reformado en febrero de 2025, ayuda con la mensualidad. Cuando el Instituto sabe que dejaste de recibir salario, te da prórrogas en los pagos, con efecto desde la fecha en que perdiste el ingreso. Durante las prórrogas «no se generarán intereses ordinarios».
Tienen límite: «no podrán ser mayores de doce meses cada una», ni pueden «exceder en su conjunto más de veinticuatro meses». Y «terminarán anticipadamente cuando la persona trabajadora inicie una nueva relación laboral». Lectura nuestra: la prórroga pospone los pagos; tu deuda sigue ahí.
El Infonavit tiene además un Fondo de Protección de Pagos para créditos firmados desde enero de 2009. Según su página, te permite «pagar hasta por seis meses sólo el 10% de tu mensualidad», más seguros y comisiones. Pide, entre otros requisitos, seis meses previos de empleo asalariado. Se puede volver a pedir cinco años después.
Un ejemplo inventado: con una mensualidad de 5,000 pesos, pagarías 500 al mes durante seis meses, más seguros y comisiones. El Fondo cubriría 27,000. Si tu hogar paga una casa con el Infonavit, este apoyo reduce mucho el gasto de vivienda que tu fondo tiene que cubrir. Lo demás de una hipoteca está en qué mirar en un crédito hipotecario además de la tasa.
Información general, no asesoría legal.
Si trabajas sin seguridad social
Más de la mitad de quienes trabajan en México lo hacen en la informalidad. En agosto de 2026, según el INEGI, fue el 55.0 % de los ocupados. Para ese grupo, casi nada de lo anterior aplica. Sin ocho semanas cotizadas justo antes, el IMSS no conserva la atención médica. Quien trabaja por su cuenta no tiene patrón que lo indemnice.
Si eres empleado sin seguro social, la ley laboral también te protege: la falta de un contrato escrito no te quita tus derechos. Lectura nuestra: probar la relación y cobrar puede tomar un juicio. Si alguna vez cotizaste, tu cuenta de la Afore sigue ahí, con sus reglas. Lo demás lo cubre tu fondo o nadie.
Información general, no asesoría legal.
Cuántos meses necesitas tú
La regla trae dos números porque los hogares son distintos. Con lo anterior, dos preguntas bastan para saber de qué lado estás.
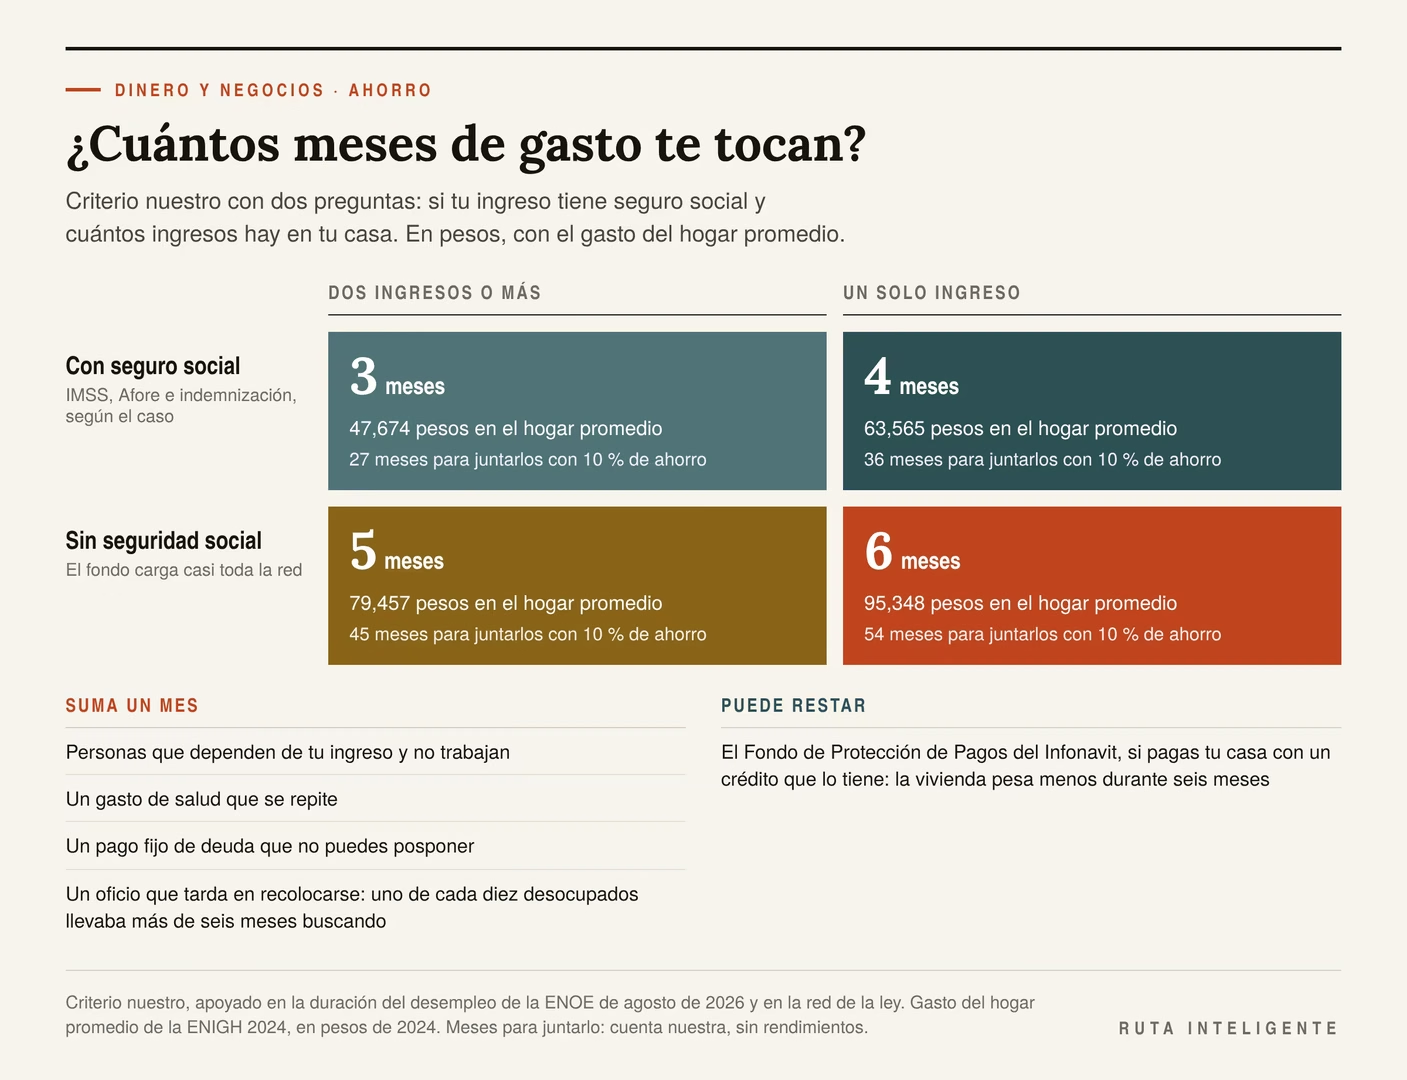
La primera: ¿tu ingreso viene de un empleo con seguro social? Si es así, puedes tener las ocho semanas del IMSS, la opción de la Afore y, en algunos casos, una indemnización, cada una con sus requisitos. Si no, tu fondo carga casi toda la red.
La segunda: ¿cuántos ingresos hay en tu casa? En el hogar promedio de la ENIGH 2024 hay 2.20 personas que reciben algún ingreso y 1.63 que trabajan. Si una pierde el suyo, el hogar no queda en cero. Si solo hay uno, sí.
Mi criterio, y va como criterio: empieza en tres meses de gasto. Súmale dos si trabajas sin seguridad social y uno si el tuyo es el único ingreso de la casa. Con las dos preguntas sale esta tabla. Las cifras en pesos son del hogar promedio.
| Tu caso | Meses de gasto | Hogar promedio | Con 10 % de ahorro tardas |
|---|---|---|---|
| Con seguro social, dos ingresos o más | 3 | 47,674 | 27 meses |
| Con seguro social, un solo ingreso | 4 | 63,565 | 36 meses |
| Sin seguridad social, dos ingresos o más | 5 | 79,457 | 45 meses |
| Sin seguridad social, un solo ingreso | 6 | 95,348 | 54 meses |
La última columna es cuenta nuestra, sin rendimientos, y se explica en «Cuánto tardas en juntarlo». Vale para cualquier sueldo.
Hay condiciones que suman un mes más. Una es tener personas que dependen de tu ingreso y no trabajan. Otra, un gasto de salud que se repite, o un pago fijo de deuda que no puedes posponer. También un oficio que tarda en recolocarse: según la ENOE, uno de cada diez desocupados llevaba más de seis meses buscando.
Y hay una condición que resta. Si pagas tu casa con el Infonavit y tu crédito tiene el Fondo de Protección de Pagos, la vivienda pesa menos durante seis meses. Ese renglón de tu fondo puede ser más chico.
Es criterio mío: arriba de seis meses, el fondo personal casi nunca se justifica para quien es empleado. Para quien tiene un negocio, el fondo del negocio va aparte, y se ve en «Si tienes un negocio».
Tres hogares inventados, tres fondos
Los tres hogares son inventados. Su gasto es el promedio de su decil en la ENIGH 2024, y los tres llevan su fondo por capas, como se explica en «El fondo por capas».
Dos ingresos con seguro social, en el decil V
El hogar A gasta 12,490 pesos al mes, el promedio del decil V. Las dos personas adultas trabajan con seguro social. Rentan su casa y no tienen deudas.
Le tocan tres meses: 37,470 pesos. La capa chica es un mes en su cuenta del banco, 12,490. Los otros dos meses van a lugares que devuelven el dinero el mismo día hábil o en una semana o menos, como se explica en «El fondo por capas». Si ahorra el 10 % de su ingreso, junta la capa chica en 9 meses y el fondo completo en 27.
Un solo ingreso sin seguridad social, en el decil III
El hogar B gasta 9,443.33 pesos al mes, el promedio del decil III. Lo sostiene un solo ingreso, de trabajo por cuenta propia, y hay dos personas que dependen de él.
Por la tabla le tocan seis meses, y los dependientes empujan a siete. Aun con seis, la meta es de 56,660 pesos. Cuenta nuestra: si ahorra el 5 % de su ingreso, tarda 114 meses. Son nueve años y medio.
Un matiz contra la tesis de este artículo. Para un hogar así, la regla de seis meses puede ser una meta imposible, y una meta imposible se abandona. El mismo hogar junta un mes en 19 meses ahorrando el 5 %, y en 9 meses si llega al 10 %. Un mes guardado cambia lo que pasa en la siguiente emergencia: evita la tarjeta o el préstamo caro. Para ese hogar, la cifra que importa al principio es la de la capa chica.
Ingreso variable en el decil VIII
El hogar C gasta 19,162.67 pesos al mes, el promedio del decil VIII. Vive de honorarios que cambian mes con mes, sin seguridad social y con un solo ingreso. Le tocan seis meses: 114,976 pesos.
Ahorra el 20 % de lo que cobra, así que junta la capa chica en 4 meses y el fondo completo en 24. Con el gasto en pesos de 2024, su fondo de seis meses equivale al 51.9 % del tope de una sofipo. Ese tope se explica en «Los topes de protección, en pesos».
Es criterio mío: con ingreso variable, separa el fondo de emergencia del colchón para meses flojos. El colchón se usa y se repone cada año. El fondo se queda quieto hasta que llega la emergencia.
Cuántas personas podrían cubrir una emergencia
Lo que mide la ENSAFI
El INEGI levantó en 2023 la Encuesta Nacional de Salud Financiera, la ENSAFI, entre personas de 18 años y más. Preguntó qué harían ante una urgencia que costara lo mismo que ganan en un mes. Su respuesta más citada: «35.9 % de la población de 18 años y más podría pagar una urgencia económica con sus ahorros». En la misma pregunta, el 63.2 % pediría prestado a familiares o amigos. Lectura nuestra: parece que se podía dar más de una respuesta.
La encuesta también midió cuánto tenían guardado. «En 2023, 52.0 % de la población de 18 años y más tenía algún tipo de ahorro». Entre quienes ahorraban, el 57.3 % tenía hasta una quincena de lo que ganaba, y el 19.8 %, hasta un mes. El 12.6 % tenía de dos a tres meses, y el 10.3 %, más de tres meses. Así agrupa el INEGI los tramos.
Deducción nuestra con esas dos cifras: unas 5 de cada 100 personas adultas tenían ahorrado más de tres meses de su ingreso. Son muy pocas. Y si se suma a quienes no tenían ningún ahorro, unas 78 de cada 100 tenían, a lo mucho, una quincena.
Hay otra cara. El 34.6 % «señaló que poco o nada puede hacer frente a un gasto imprevisto». Solo el 16.8 % dijo que podría hacerlo por completo.
Una cautela. La ENSAFI mide el ahorro en relación con lo que la persona gana, y es lo que la persona declara. Es de 2023 y su población son las personas de 18 años y más. La ENIF, la otra encuesta financiera del INEGI, mide a las de 18 a 70. Sus cifras no se suman ni se comparan entre sí.
Lo que la ENIF preguntó
La Encuesta Nacional de Inclusión Financiera de 2024, la ENIF, hizo la pregunta exacta de este artículo. Su cuestionario, en la sección de vulnerabilidad financiera, dice: «Si usted dejara de recibir ingresos, ¿por cuánto tiempo podría cubrir sus gastos con sus ahorros?». Las respuestas van de menos de una semana a seis meses o más.
En lo que leí, el documento de resultados y el comunicado del INEGI no publican esa respuesta. El reporte extenso de la ENIF lo publica la Comisión Nacional Bancaria y de Valores. Su sitio no se pudo consultar. La pregunta existe, y es la que más le sirve a quien arma un fondo.
Lo que sí publica la ENIF 2024 es cómo salieron del paso quienes sufrieron un golpe. «La ENIF 2024 revela que 11.4 % de la población de 18 a 70 años sufrió alguna afectación económica» en los tres años previos, por un fenómeno natural o por algo que causó otra persona. Para hacerle frente, el «41.6 % de la población utilizó sus ahorros» y el «25.5 % pidió prestado a familiares o personas conocidas». El 8.3 % vendió o empeñó algo, y el 5.6 % no lo había resuelto. Lectura nuestra: con las seis opciones del cuadro, las respuestas suman 105.7 %, así que parece que se podía dar más de una.
También mide cómo se ahorra. Y ahí hay sorpresas. En 2024, el 33.6 % de la población de 18 a 70 años no tuvo ningún tipo de ahorro en el último año. Y el «36.6 % ahorró exclusivamente de manera informal». Las tandas, las cajas y el dinero en casa tendrán su propio artículo en la serie, «Tandas, cajas de ahorro y apps: qué riesgo tiene cada una».
Lo que se lee en esas cifras
Lectura nuestra: un fondo de varios meses es raro en México. Ante una urgencia del tamaño de su ingreso, la salida más mencionada en la ENSAFI es pedir prestado a familiares o amigos. Pedir prestado a la familia suele salir sin intereses, aunque tiene otros costos. Y a veces la familia tampoco tiene.
Mi criterio, y va como criterio: tu primera meta es un mes de gasto. Te acerca a lo que mide esa pregunta de la ENSAFI: pagar con tus ahorros una urgencia del tamaño de un mes de ingreso. Los meses que siguen se juntan después, con calma.
Dónde guardarlo: liquidez, protección y rendimiento
Tres preguntas para cada lugar
Para un fondo de emergencia, cada lugar se juzga con tres preguntas, en este orden. Primero, en cuánto tiempo llega el dinero a tu cuenta para pagar. Segundo, quién lo protege si la institución quiebra, y hasta cuánto. Tercero, cuánto gana o pierde contra la inflación.
El orden importa. Un lugar que rinde más y tarda meses en devolverte el dinero falla en lo único que el fondo tiene que hacer.
Mi criterio, y va como criterio: el primer mes de gasto tiene que estar disponible en el momento, y ningún peso del fondo debería tardar más de un mes en llegar. Lo que tarda más es ahorro para otra cosa.
Una cuenta en el banco
Es el lugar más rápido. El dinero está en tu cuenta y lo mueves con una transferencia. El Banco de México describe el SPEI, el sistema de transferencias entre bancos, como un «Sistema de liquidación en tiempo real». Y en un documento operativo dice: «Tiene un horario de operación de 24 horas diarias, 7 días a la semana».
Una cautela. Ese documento es de 2020. Entonces decía que, en horario ampliado y en días inhábiles, los bancos solo estaban obligados a procesar pagos de hasta 8,000 pesos. En lo que leí, no pude confirmar si esa regla sigue igual. Si tu emergencia cae en domingo y pasa de esa cifra, puede tardar.
La protección la da el IPAB, el instituto público que protege el ahorro en los bancos. Su sitio lo resume así: «El IPAB garantiza los depósitos bancarios de las personas ahorradoras». La ley fija el tope «hasta por una cantidad equivalente a cuatrocientas mil unidades de inversión por persona, física o moral». Cuenta lo que tengas en un mismo banco, «cualquiera que sea el número y clase de dichas obligaciones a su favor y a cargo de una misma Institución». Las UDIS son una unidad que sube con la inflación. Cuenta nuestra con la UDI del 21 de octubre de 2026: el tope equivale a 3,543,698.80 pesos por banco.
Es criterio mío: para la capa chica conviene una cuenta que no cobre por existir. La Ley de Instituciones de Crédito obliga a los bancos que reciben depósitos a la vista de personas físicas a ofrecer una cuenta básica. Su reforma de 2010 pide que esas cuentas «estén exentas de cualquier comisión por apertura, retiros y consultas», mientras los abonos del mes no pasen del equivalente a 165 salarios mínimos. Y la ley agrega: «Además, estarán obligadas a ofrecer un producto con las mismas características para el público en general». Leí ese texto en el decreto de 2010, porque el PDF de la ley se corta antes de ese artículo.
El costo es el rendimiento. Una cuenta que no paga intereses pierde poder de compra al ritmo de la inflación. Cuenta nuestra con la inflación esperada a doce meses, de 4.08 %, mediana de la encuesta del Banco de México de septiembre de 2026: la pérdida es de 3.9201 % al año. Sobre tres meses de gasto del hogar promedio, son 1,868.85 pesos. Esa cuenta, con todas sus variantes, está en cuánto pierdes al dejar el dinero en una cuenta sin rendimiento.
Información general, no asesoría legal.
Cetes en cetesdirecto
Los Cetes son deuda de corto plazo del Gobierno Federal. Se compran sin comisiones de la plataforma en cetesdirecto, que maneja Nacional Financiera, desde 100 pesos. Para un fondo de emergencia, lo que importa son sus reglas de salida.
El dinero sale rápido de la plataforma. Sus reglas dicen que «las instrucciones de retiro de recursos podrán realizarse de lunes a viernes hasta las 13:00 horas». Los recursos salen «para ser abonados a la Cuenta Bancaria a la Vista el mismo día en que se realizó la instrucción». Después de la una de la tarde, solo puedes programarlo para otro día hábil.
El dinero invertido en un Cete tiene fecha de vencimiento. Si lo necesitas antes, se vende. «La venta podrá instruirse hasta 3 Días Hábiles Bancarios previos al vencimiento de la inversión». El precio no está fijo: «El precio de venta para cada uno de los Valores Gubernamentales se determinará diariamente». Y según las reglas, vender antes no tiene penalización. Hay dos excepciones. Lo que compraste por domiciliación no se puede vender antes de su primer vencimiento, según sus preguntas frecuentes. Y una instrucción de venta no se puede cancelar. En lo que leí, las reglas tampoco fijan en qué día se liquida la venta.
Su página de preguntas avisa del riesgo con un bono a diez años: si lo vendes antes, «te verías obligado a venderlo a un precio que podría ser inferior al que lo adquiriste». Lectura nuestra: con Cetes de 28 días, ese riesgo es chico, porque el precio se mueve poco en tan poco plazo. Con plazos largos, no hay que contar con él.
En la subasta del 20 de octubre de 2026, el Cete de 28 días pagó 6.23 % anual y el de 91 días, 6.75 %. Cuenta nuestra, con la inflación esperada de 4.08 % y la fórmula que el Banco de México usa para la ganancia real: el de 28 días deja 2.0657 % real. El de 91 deja 2.5653 %. Son cifras antes de impuestos y sin reinvertir los intereses. Si activas la reinversión, al vencer el dinero vuelve a Cetes: según las reglas, se invierte en un Cete de un mes si alcanza para diez títulos.
Hay un tope de depósito. En las cuentas de nivel 2, que la plataforma llama exprés, «El límite máximo de depósitos acumulados durante un mes es de hasta 3,000 UDIS al mes». Son 26,577.74 pesos con la UDI del 21 de octubre. Cuenta nuestra: llevar ahí la escalera de Cetes del fondo de seis meses, 63,566 pesos, toma tres meses de depósitos. Las cuentas de nivel 4 quitan ese límite mensual y permiten invertir hasta 10 millones de pesos.
Lectura nuestra: los Cetes los debe el Gobierno Federal, y ese es su respaldo. El IPAB cubre depósitos bancarios, así que con ellos no aplica.
Un fondo de deuda de liquidez diaria
Hay fondos de inversión que compran deuda del gobierno y se pueden vender cada día hábil. Como ejemplo de sus reglas, leí el prospecto de uno de ellos, de noviembre de 2024. Las órdenes se reciben «Todos los días hábiles de 9:00 a 13:00 horas (hora de la Ciudad de México)». Y «Las órdenes de compra y venta se liquidan el mismo día de su ejecución».
El mismo prospecto lo dice con todas sus letras: «La inversión en el Fondo no se encuentra garantizada por el Gobierno Federal ni las entidades de la administración pública» paraestatal. Un fondo de inversión no es un depósito, y su valor puede bajar.
Una cautela. El prospecto prevé qué pasa en una crisis de mercado. En condiciones desordenadas, el fondo se obliga a «recomprar al menos el 30% del activo neto del Fondo al inicio del día de la ejecución». Lectura nuestra: si todo el mundo quiere salir el mismo día, quizá no salgas completo ese día. Una emergencia grande puede caer en un día así.
Los fondos de inversión cobran comisión, y eso baja su rendimiento. Las cuentas con comisiones están en cuánto rinde tu dinero en Cetes, pagarés y fondos.
Información general, no asesoría financiera.
Pagarés y depósitos a plazo en el banco
Un pagaré bancario te devuelve el dinero al vencer. Antes, depende de su contrato. Pregúntalo al firmar. La protección del IPAB lo alcanza, con una salvedad: la ley excluye «Los pasivos documentados en títulos negociables, así como los títulos emitidos al portador». Los títulos nominativos quedan cubiertos «siempre y cuando los títulos no hayan sido negociados». Lectura nuestra: el pagaré que compras a tu nombre en tu banco queda protegido hasta el tope, sumado a tus otras cuentas en ese banco.
El rendimiento varía mucho. En agosto de 2026, según el Banco de México, el pagaré a 28 días pagó 2.12 % en promedio simple y 5.48 % en promedio ponderado por monto. Cuenta nuestra, antes de impuestos: con 2.12 %, el rendimiento real queda en −1.8832 %; con 5.48 %, en 1.3451 %. Por qué hay dos tasas tan distintas se explica en el artículo de Cetes, pagarés y fondos de la serie.
Información general, no asesoría legal.
Sofipos y cooperativas
Las sociedades financieras populares, las sofipos, no tienen la protección del IPAB. Tienen la de su propio Fondo de Protección, que dice: «FONDO DE PROTECCIÓN podrá cubrirle hasta 25,000 Unidades de Inversión (UDIS)», si la sociedad se liquida o desaparece. Agrega: «Aseguramos sus depósitos sin costo para usted».
Hay una condición. La protección solo alcanza a las «Sociedades Financieras Populares y Sociedades Financieras Comunitarias autorizadas y supervisadas» por la Comisión Nacional Bancaria y de Valores que participan en el Fondo. La ley se los exige: una sofipo puede perder su autorización «Si no acredita a la Comisión su participación en Fondo de Protección en los términos de esta Ley». El Fondo publica en el Diario Oficial la lista de las que participan. La firmada en julio de 2026 trae 34.
Con las cooperativas de ahorro y préstamo pasa algo parecido. La ley dice que las que tienen «Niveles de Operación I a IV» «deberán participar en el Fondo de Protección en los términos de esta Ley». El registro de su fondo de protección lista 153 autorizadas, y de ellas dice: «Estas Cooperativas cuentan con la protección de la cuenta de Seguro de Depósito». De las de nivel básico dice lo contrario: «No cuentan con la protección de la cuenta de Seguro de Depósito».
Una cautela. El tope de las cooperativas, «hasta por una cantidad equivalente a 25,000 UDIS, por» persona, lo leí en el texto con que se expidió la ley en 2009. En lo que leí, ninguna reforma posterior lo cambió, pero dos reformas no se pudieron revisar completas.
Cuenta nuestra con la UDI del 21 de octubre de 2026: 25,000 UDIS son 221,481.18 pesos. Es la dieciseisava parte del tope del IPAB.
Información general, no asesoría legal.
Apps de pago y monederos electrónicos
Las fintech de pagos que guardan tu saldo como «fondos de pago electrónico» tienen dos reglas en la Ley Fintech. La primera: «Las instituciones de fondos de pago electrónico no podrán pagar a sus Clientes intereses ni» ningún otro «rendimiento o beneficio monetario por el saldo que estos acumulen en el tiempo o mantengan». La segunda: el Gobierno Federal no puede «responsabilizarse o garantizar los recursos de los Clientes que sean utilizados en las Operaciones que celebren con las ITF».
Lectura nuestra: si una app te paga rendimiento por tu saldo, ese dinero no está guardado como fondo de pago electrónico. Puede estar en un banco, en una sofipo o en un fondo de inversión. Pregunta cuál, y busca su protección en esta sección.
Información general, no asesoría legal.
Ahorro voluntario en la Afore
La Ley de los Sistemas de Ahorro para el Retiro te deja retirar tus aportaciones voluntarias «por lo menos una vez cada seis meses». El plazo que fija cada fondo en su prospecto «no podrá ser menor a dos meses». Con esos plazos, sirve para ahorrar, y para una emergencia llega tarde. Una de las diez páginas revisadas, de una empresa de préstamos, sugiere depositar ahí el fondo de emergencia.
Información general, no asesoría legal.
Efectivo en casa
El efectivo en casa no paga nada. Nadie lo protege. Se puede perder o robar. Sirve para una cosa: tener con qué pagar unos días si fallan las tarjetas o la luz. Es criterio mío: en efectivo, solo lo de unos días de gasto.
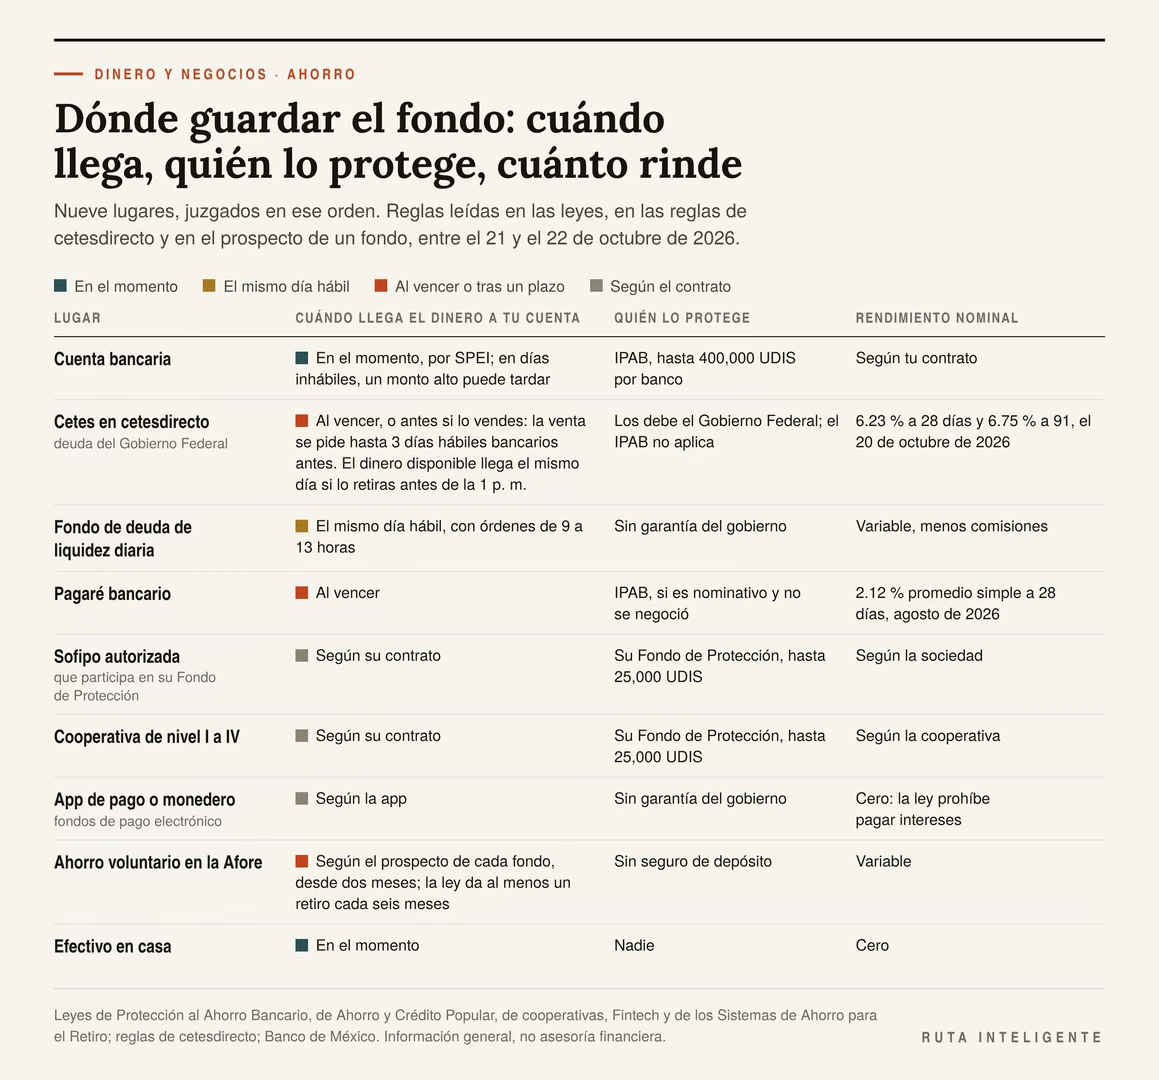
Así se comparan los lugares para el fondo, con datos leídos entre el 21 y el 22 de octubre de 2026.
| Lugar | Cuándo llega el dinero a tu cuenta | Quién lo protege | Rendimiento nominal |
|---|---|---|---|
| Cuenta bancaria | En el momento, por SPEI; en días inhábiles, un monto alto puede tardar | IPAB, hasta 400,000 UDIS por banco | Según tu contrato |
| Cetes en cetesdirecto | Al vencer, o antes si lo vendes: la venta se pide hasta tres días hábiles bancarios antes; el dinero disponible llega el mismo día si lo retiras antes de las 13:00 | Deuda del Gobierno Federal | 6.23 % a 28 días; 6.75 % a 91 |
| Fondo de deuda de liquidez diaria | El mismo día hábil, con órdenes de 9:00 a 13:00 | Sin garantía del gobierno | Variable, menos comisiones |
| Pagaré bancario | Al vencer | IPAB, si es nominativo y no se negoció | 2.12 % promedio simple a 28 días |
| Sofipo autorizada | Según su contrato | Su Fondo de Protección, hasta 25,000 UDIS | Según la sociedad |
| Cooperativa de nivel I a IV | Según su contrato | Su Fondo de Protección, hasta 25,000 UDIS | Según la cooperativa |
| App de pago o monedero, con fondos de pago electrónico | Según la app | Sin garantía del gobierno | Cero por ley |
| Ahorro voluntario en la Afore | Según el prospecto de cada fondo, desde dos meses; la ley da al menos un retiro cada seis meses | Sin seguro de depósito | Variable |
| Efectivo en casa | En el momento | Nadie | Cero |
Los topes de protección, en pesos
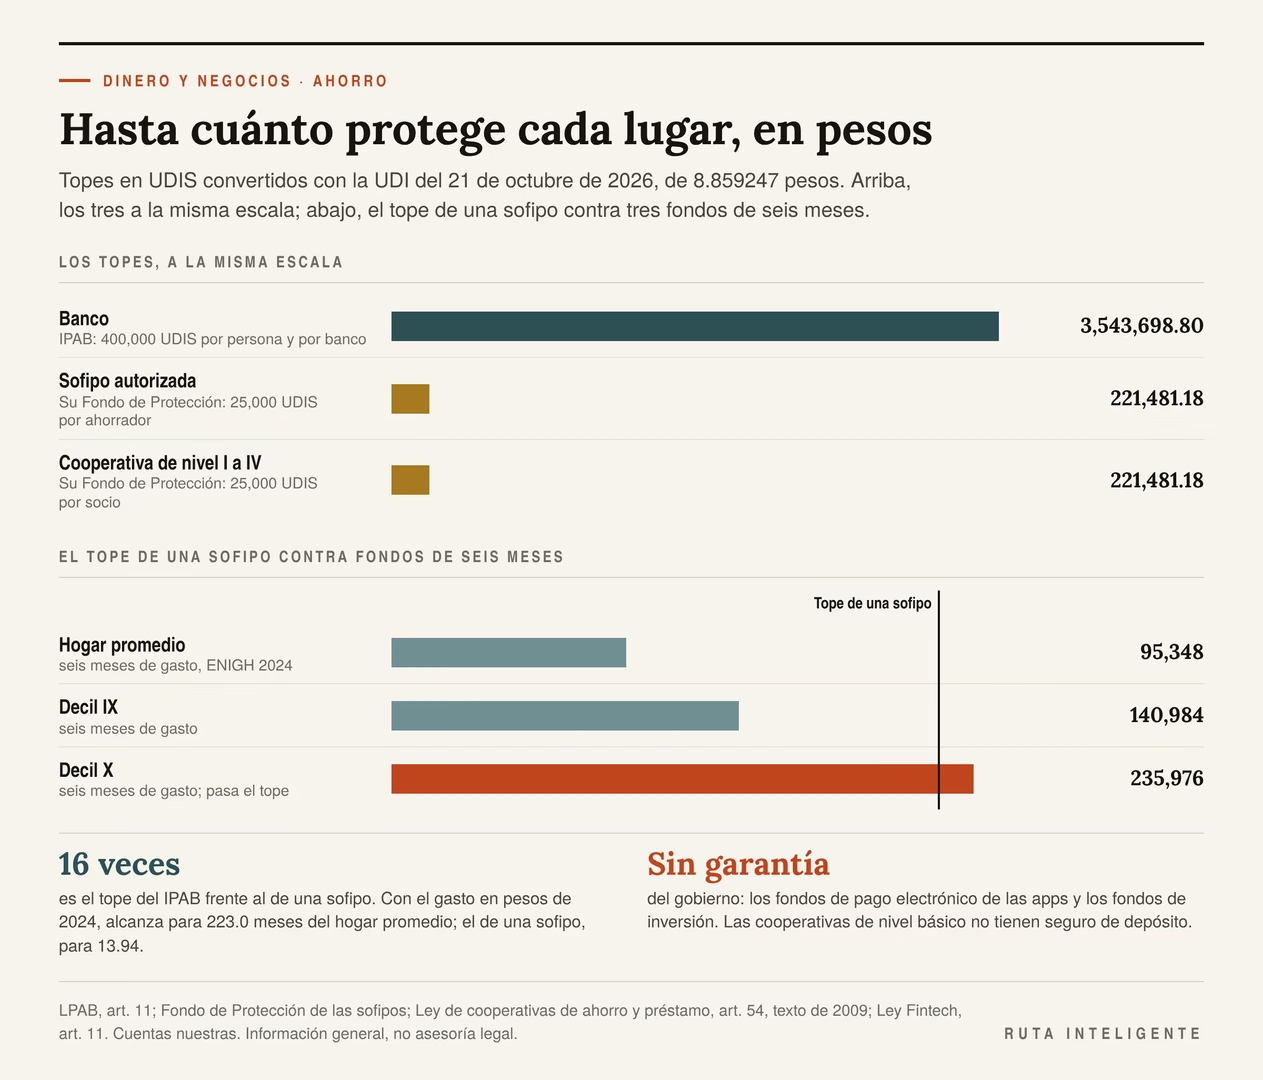
Los topes de protección se fijan en UDIS, una unidad que el Banco de México actualiza cada día con la inflación. Para saber cuánto protegen hay que pasarlos a pesos con la UDI del día. Con la del 21 de octubre de 2026, de 8.859247 pesos, quedan así. Las cifras en pesos son cuenta nuestra.
| Dónde está tu dinero | Tope en UDIS | En pesos | Cómo se cuenta |
|---|---|---|---|
| Banco | 400,000 | 3,543,698.80 | Por persona y por banco, sumando tus cuentas |
| Sofipo autorizada que participa en su Fondo de Protección | 25,000 | 221,481.18 | Por ahorrador y por sociedad |
| Cooperativa de nivel I a IV | 25,000 | 221,481.18 | Por socio y por cooperativa, según el texto de 2009 |
| Cooperativa de nivel básico | Sin seguro de depósito | ||
| App de pago o monedero, con fondos de pago electrónico | Sin garantía del gobierno | ||
| Fondo de inversión | Sin garantía del gobierno, según el prospecto leído |
Cuenta nuestra: el tope del IPAB es 16 veces el de una sofipo. Medido con el gasto del hogar promedio en pesos de 2024, el del IPAB alcanza para 223.0 meses, 18.6 años. El de una sofipo, para 13.94 meses.
Para casi todos los hogares, el fondo cabe con holgura en cualquiera de los dos. El fondo de seis meses del hogar promedio, 95,348 pesos, usa el 43.1 % del tope de una sofipo. El del decil IX, el 63.7 %. El del decil X, 235,976 pesos, no cabe completo: lo pasa por 14,494.82 pesos. Lectura nuestra: los fondos van en pesos de 2024 y los topes, en pesos de octubre de 2026. Con precios de 2026, los fondos serían mayores, así que los porcentajes subirían y el exceso del decil X crecería.
Hay dos detalles que cambian la cuenta. El primero: el tope protege por persona y por institución. Si tienes dos cuentas en el mismo banco, se suman contra un solo tope. Con las cooperativas pasa lo mismo, según el texto de su ley. El segundo: la UDI sube con la inflación, y con ella el tope en pesos. La cifra de esta tabla vale para el 21 de octubre de 2026.
Mi criterio, y va como criterio: si guardas el fondo en una sofipo o en una cooperativa, que lo que tengas en cada una no pase de su tope. Si te sobra, divídelo entre dos sociedades o lleva el resto a un banco. Y antes de abrir la cuenta, busca la sociedad en la lista de su fondo de protección.
Cómo comprobar la protección antes de abrir la cuenta
Cuatro revisiones toman unos minutos y evitan la sorpresa del peor día.
- Si es un banco, busca en su contrato o en el pie de su sitio que su nombre legal diga institución de banca múltiple. A esas instituciones las cubre el IPAB.
- Si es una sofipo, búscala en la lista de su Fondo de Protección que se publica en el Diario Oficial. La firmada en julio de 2026 trae 34.
- Si es una cooperativa, búscala en el registro de autorizadas de su fondo de protección, que al 22 de octubre de 2026 lista 153, y confirma que no sea de nivel básico.
- Si es una app, pregunta dónde está tu saldo: como fondo de pago electrónico, en un banco, en una sofipo o en un fondo de inversión. La Ley Fintech obliga a esas empresas a avisar que el gobierno no garantiza el dinero: «Las ITF deberán señalar expresamente lo mencionado en este párrafo en sus respectivas páginas de internet». Si ves ese aviso, el saldo que guarda esa empresa no tiene garantía del gobierno. Si te dicen que tu saldo está en un banco, pide el nombre del banco y el contrato de esa cuenta.
Información general, no asesoría legal.
El fondo por capas
Las dos emergencias del principio piden cosas distintas. El gasto imprevisto pide dinero en el momento. La pérdida del ingreso pide dinero durante meses, y casi nunca todo el primer día. Es criterio mío: por eso el fondo funciona mejor partido en tres capas, cada una con su lugar.
Las tres capas
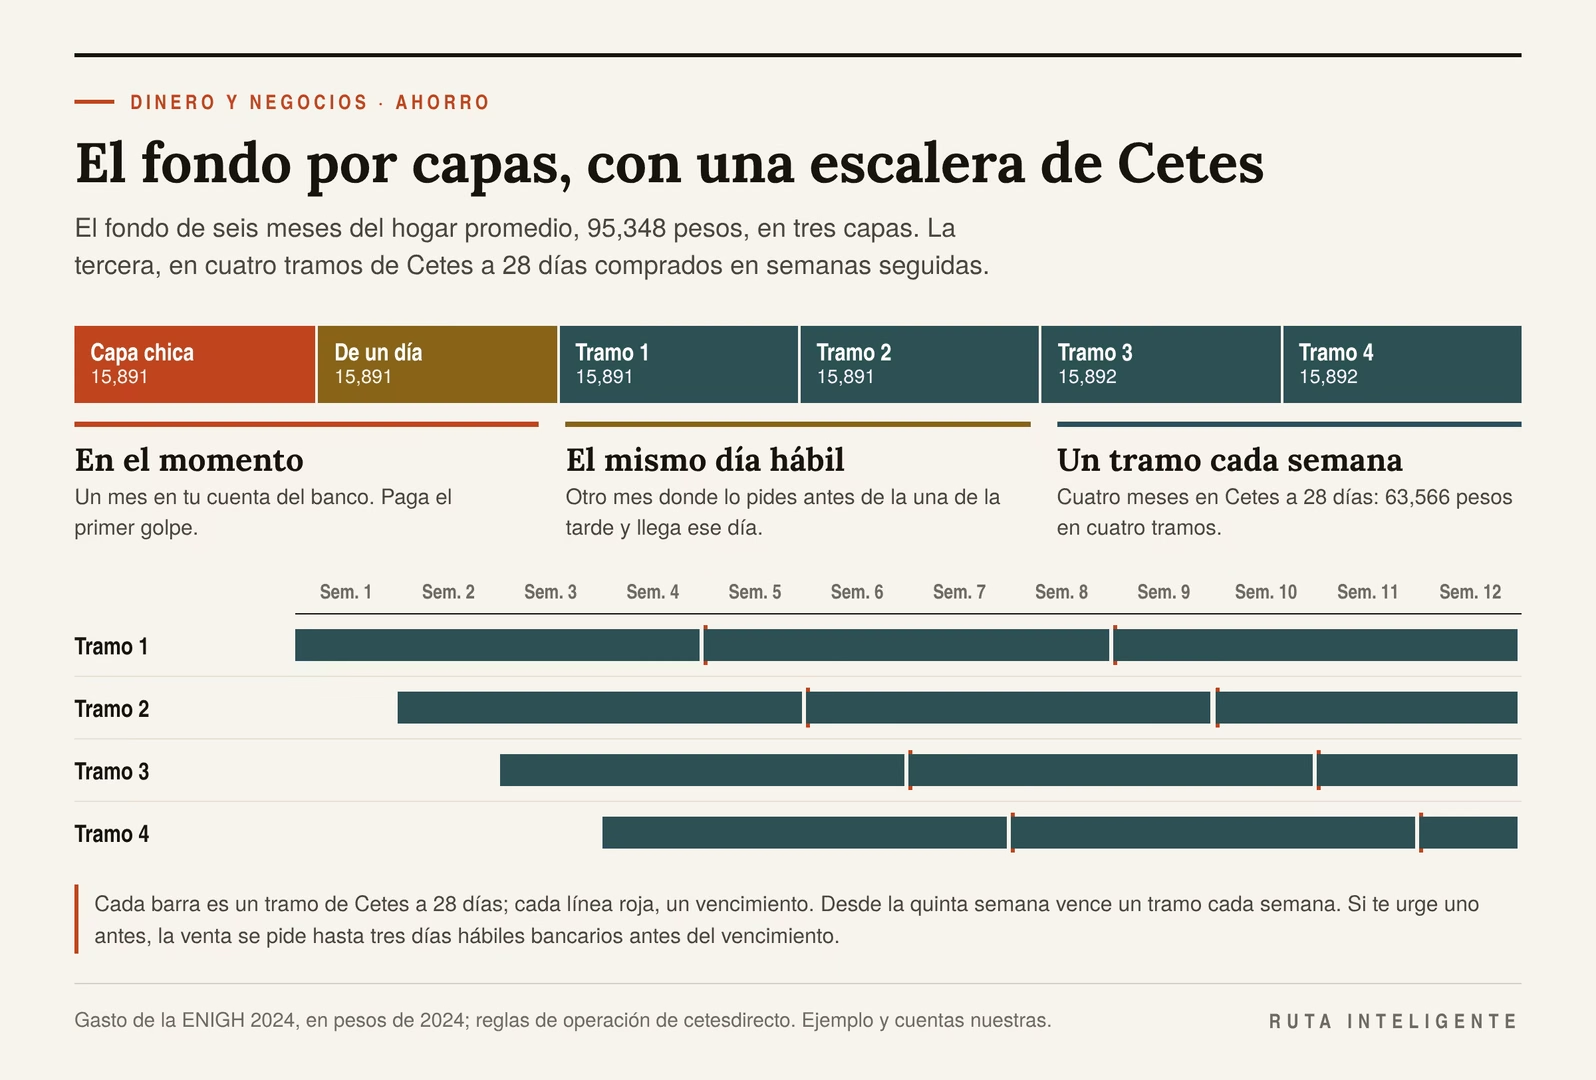
- La capa chica es un mes de gasto en tu cuenta del banco, aparte del dinero del mes. Si todavía no llegas, empieza con medio. Paga el refrigerador, el dentista o la primera quincena sin sueldo. Llega en el momento y la protege el IPAB.
- La capa de un día es otro mes de gasto en un lugar que te devuelve el dinero el mismo día hábil, si lo pides antes de la una de la tarde. Puede ser un fondo de deuda de liquidez diaria, con las cautelas que se vieron.
- La capa de una semana es el resto, en Cetes de 28 días comprados en cuatro semanas seguidas. Una vez armada la escalera, vence un tramo cada semana: siempre hay uno a siete días o menos.
El orden tiene una razón. En la primera semana de una emergencia gastas de la capa chica. Mientras, pides lo de la capa de un día. Y si la emergencia sigue, cada semana vence un tramo de la tercera.
Un ejemplo con el hogar promedio
Ejemplo nuestro: el fondo de seis meses del hogar promedio, 95,348 pesos, partido en capas y en pesos enteros.
| Capa | Dónde | Cuánto | Cuándo llega |
|---|---|---|---|
| Chica | Cuenta del banco | 15,891 | En el momento |
| De un día | Fondo de liquidez diaria | 15,891 | El mismo día hábil, si lo pides antes de la una |
| De una semana | Cuatro tramos de Cetes a 28 días | 63,566 | Un tramo cada semana, una vez armada la escalera |
Cada tramo de la tercera capa es de unos 15,891 pesos: un mes de gasto. Cuando vence uno y no lo necesitas, se reinvierte otros 28 días. Con un fondo de tres meses, la tercera capa es de un solo mes. Partida en cuatro tramos de un cuarto de mes, de unos 3,973 pesos cada uno, mantiene el vencimiento semanal.
¿Te urge un tramo que no ha vencido? Las reglas permiten venderlo hasta tres días hábiles bancarios antes de que venza, al precio del día. Lo comprado por domiciliación espera a su primer vencimiento. Como se vio, con un Cete a 28 días ese precio se mueve poco.
Lo que gana el fondo por capas
La diferencia con dejarlo todo en una cuenta que no paga se puede medir. Con la inflación esperada de 4.08 %, seis meses del hogar promedio pierden 3,737.70 pesos de poder de compra al año en una cuenta en cero. Por capas, solo el mes de la capa chica se queda en el banco.
Deducción nuestra, aproximada: la escalera de Cetes, 63,566 pesos al 6.23 %, gana unos 3,805 pesos al año frente a esa cuenta en cero. Si la capa de un día rinde lo mismo que los Cetes, la diferencia llega a unos 4,756. Son cifras antes de impuestos y sin reinvertir los intereses.
Equivalen a entre 0.24 y 0.30 meses de gasto del hogar promedio, cada año. Lo que paga esa diferencia es un rato al mes para revisar los vencimientos.
Mi criterio, y va como criterio: arma el fondo de abajo hacia arriba. Primero la capa chica completa. Después la de un día. Al final, la escalera de Cetes. Si te quedas a medias, que sea con la capa chica llena.
Cuánto cuesta no tenerlo
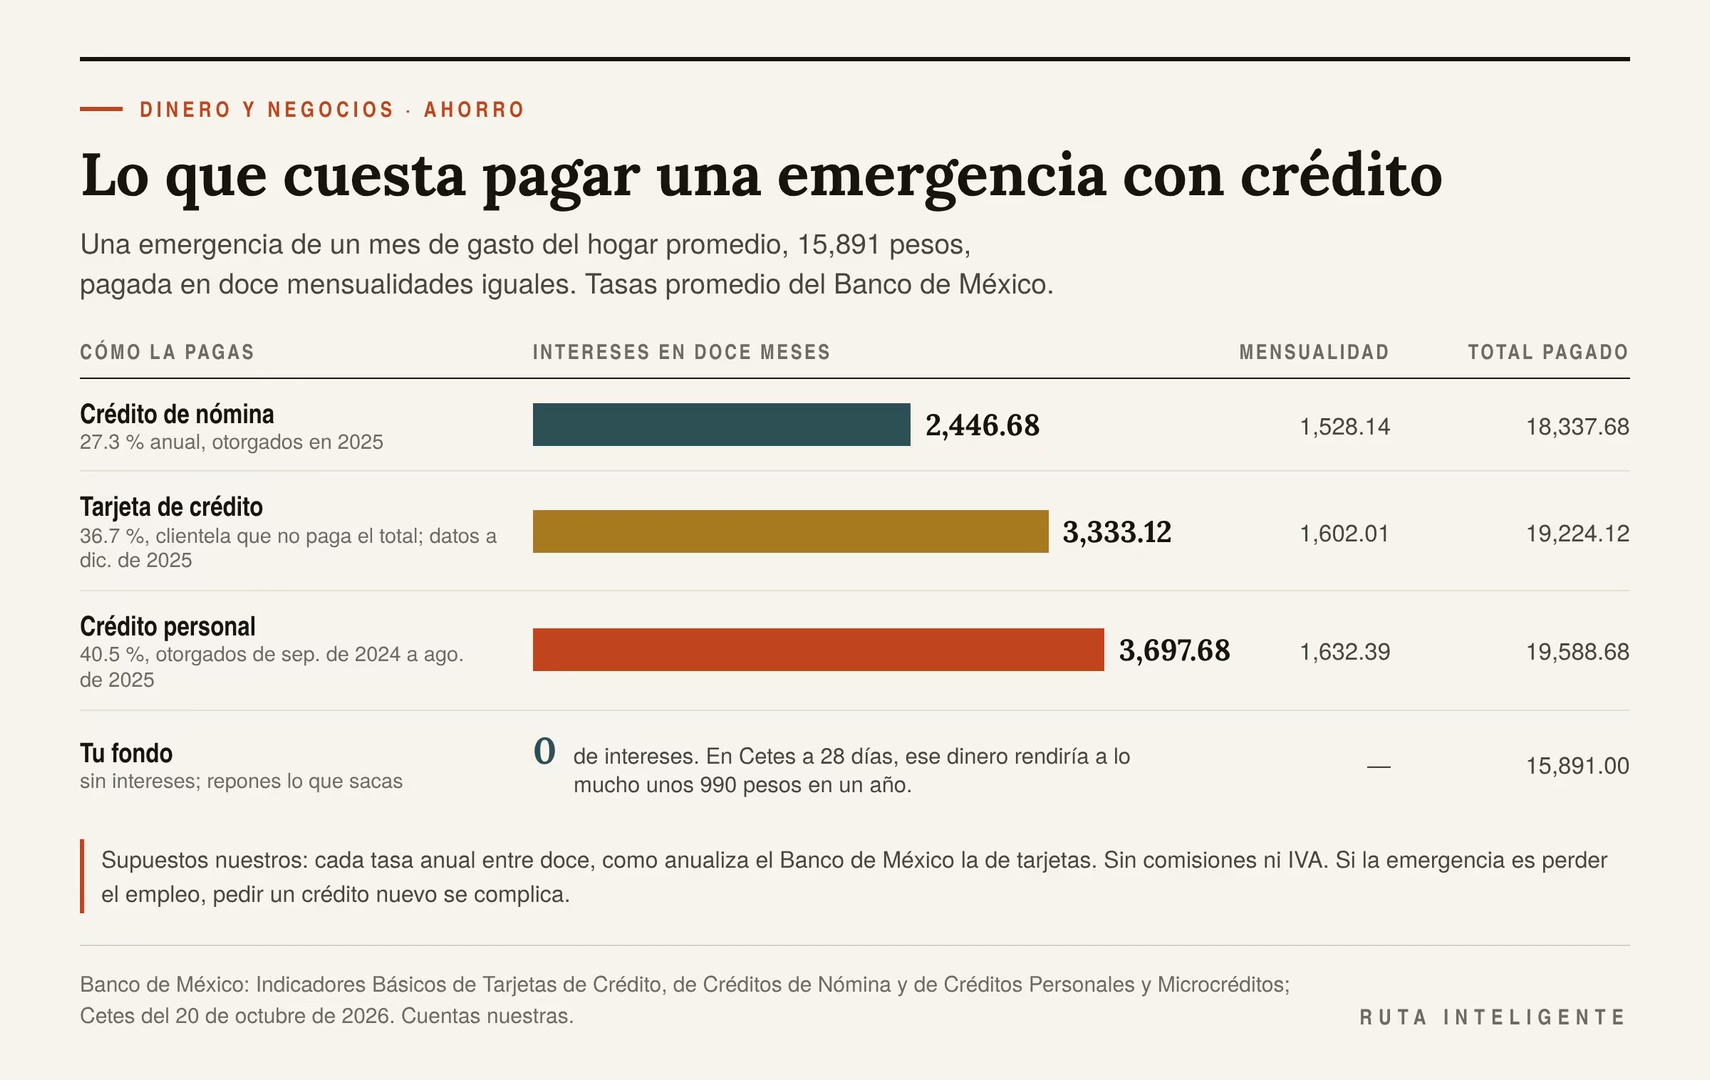
Sin fondo, una salida común es el dinero prestado. El Banco de México publica lo que cuesta cada tipo de crédito, y con eso se puede poner precio a no tener fondo.
Un ejemplo con cifras nuestras: una emergencia de un mes de gasto del hogar promedio, 15,891 pesos, pagada en doce mensualidades iguales. Las tasas son promedios publicados por el Banco de México. Las de nómina y créditos personales son sin IVA, y el reporte de tarjetas no lo precisa.
| Cómo pagas la emergencia | Tasa anual | Mensualidad | Intereses en doce meses |
|---|---|---|---|
| Tarjeta de crédito, clientela que no paga el total | 36.7 % | 1,602.01 | 3,333.12 |
| Crédito personal | 40.5 % | 1,632.39 | 3,697.68 |
| Crédito de nómina | 27.3 % | 1,528.14 | 2,446.68 |
Las tres tasas tienen fechas distintas. La de tarjetas es el promedio de la clientela que no paga el total, con datos a diciembre de 2025. La de créditos personales es la de los otorgados de septiembre de 2024 a agosto de 2025, y la de nómina, la de los otorgados en 2025.
Deducción nuestra: dividimos cada tasa anual entre doce. Así anualiza el Banco de México la de tarjetas, con los intereses del mes y 360 días. Tu crédito puede tener otra tasa, comisiones e IVA sobre los intereses, que esta cuenta deja fuera.
Con fondo, la misma emergencia no paga intereses. Pierdes lo que ese dinero dejaría de rendir. Si estaba en Cetes a 28 días, son unos 990 pesos en un año. Si lo repones en doce pagos, como pagarías un crédito, son unos 541. Si salió de la capa chica, en una cuenta sin rendimiento, casi nada. Deducción nuestra, aproximada: aun sin reponerlo en todo el año, la diferencia contra el crédito va de 1,456.67 pesos, con nómina, a 2,707.67, con un préstamo personal.
Esos créditos están hechos para plazos largos. El personal promedio se otorgó a 25 meses y el de nómina, a 49. A doce meses, la cuenta de arriba es la versión corta.
Hay otro costo que no sale en la tabla. Si la emergencia es perder el empleo, el crédito de nómina deja de estar a tu alcance: se paga con el sueldo que te depositan, y sin empleo no hay depósito. Sin un sueldo que comprobar, conseguir un préstamo personal nuevo se complica. El fondo no depende de que nadie te apruebe nada.
La serie tendrá un artículo sobre cómo usar la tarjeta sin pagar intereses: «Tarjeta de crédito: cómo usarla sin pagar un peso de intereses».
Cuánto tardas en juntarlo
La cuenta que no depende de tu sueldo
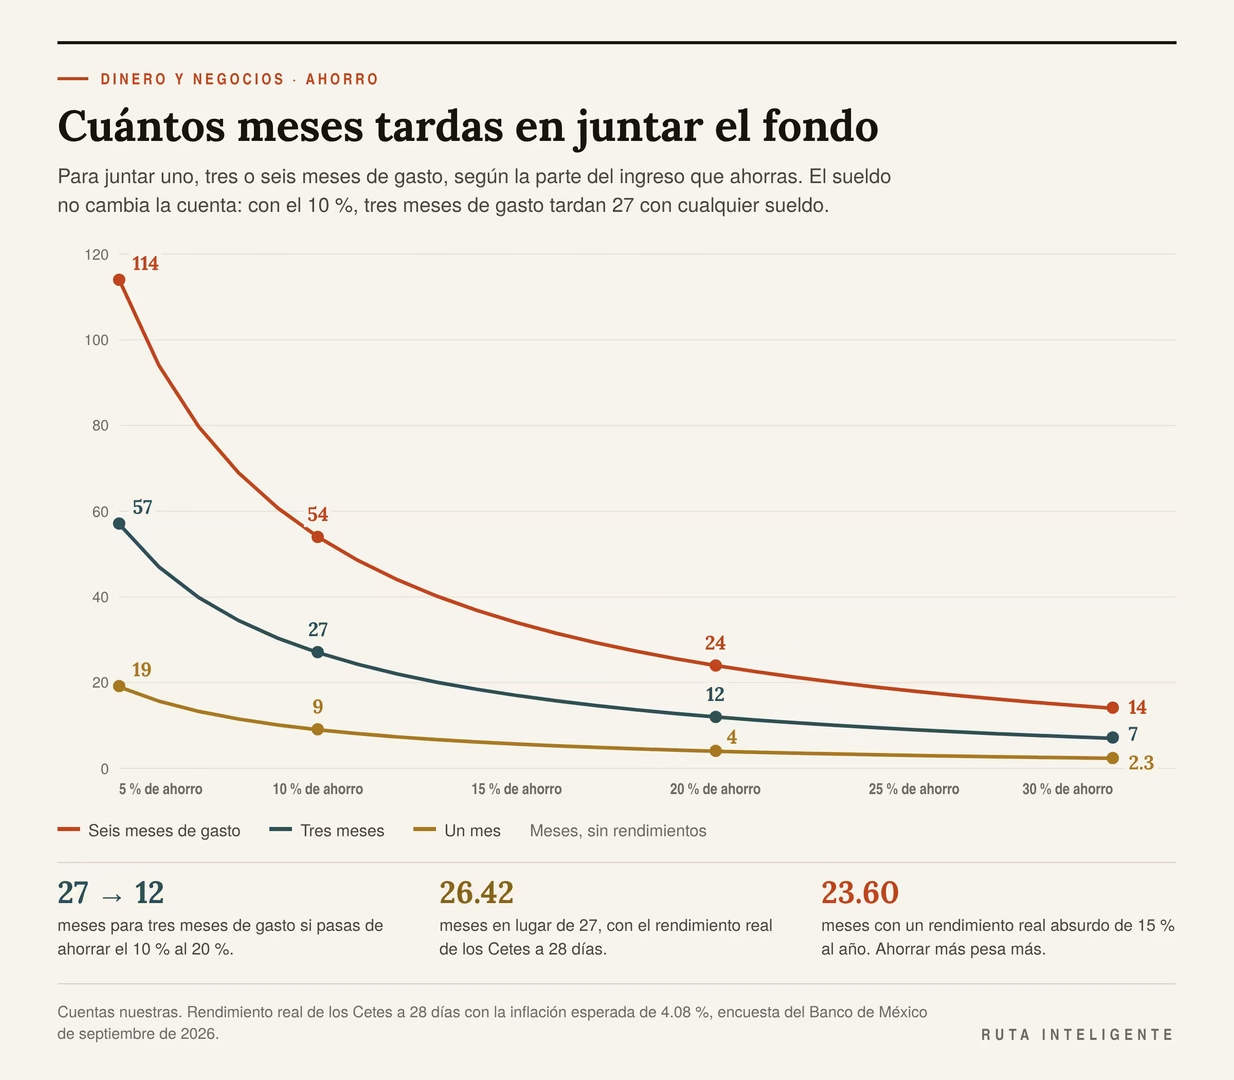
Si ahorras una parte de tu ingreso, gastas el resto. Con el 10 % ahorrado, gastas el 90 %. Un mes de gasto equivale entonces a nueve meses de ahorro, y tres meses de gasto, a 27.
La cuenta general es esta: los meses que tardas en juntar el fondo son los meses de gasto que quieres guardar, por lo que gastas, entre lo que ahorras. Tu sueldo se cancela en la división. Por eso vale igual para quien gana 10,000 pesos que para quien gana 80,000. Así queda con seis tasas de ahorro.
| Ahorras de tu ingreso | Un mes de gasto | Tres meses | Seis meses |
|---|---|---|---|
| 5 % | 19 | 57 | 114 |
| 10 % | 9 | 27 | 54 |
| 15 % | 5.7 | 17 | 34 |
| 20 % | 4 | 12 | 24 |
| 25 % | 3 | 9 | 18 |
| 30 % | 2.3 | 7 | 14 |
Las cifras son meses. Deducción nuestra, sin contar rendimientos.
La tabla tiene una sorpresa. Pasar de ahorrar el 10 % a ahorrar el 20 % baja el fondo de tres meses de 27 a 12 meses: menos de la mitad del tiempo. Pasa porque al ahorrar más también gastas menos, y la meta se encoge.
El rendimiento, en cambio, casi no cambia nada. Con el rendimiento real de los Cetes a 28 días, de 2.0657 %, los 27 meses bajan a 26.42. Hicimos la cuenta con un rendimiento real absurdo, de 15 % al año: bajan a 23.60. Ningún instrumento hace por tu fondo lo que hace ahorrar un poco más.
El aguinaldo y el calendario
El calendario mexicano trae una entrada grande cada año. La Ley Federal del Trabajo, en su artículo 87, obliga a pagar un aguinaldo de al menos quince días de salario antes del 20 de diciembre.
Quince días son medio mes de sueldo. Deducción nuestra: si tu sueldo es todo el ingreso de tu casa y ahorras el 10 %, medio mes de sueldo equivale a 0.5556 meses de gasto. Con el aguinaldo mínimo, la capa chica queda a la mitad, o un poco más, en un solo día.
Antes del aguinaldo llegan las ofertas de temporada, y enero llega con las tarjetas de diciembre. Para comparar precios en esas fechas, la serie tiene cuánto sube el precio antes de una oferta.
Mi criterio, y va como criterio: si cobras aguinaldo, decide antes de las ofertas qué parte va al fondo, y muévela el día que te paguen. Con la mitad del aguinaldo mínimo, el fondo crece un cuarto de mes de sueldo de golpe: unos 0.28 meses de gasto si ahorras el 10 %.
La serie tendrá dos artículos que se cruzan con este. Uno será «Cómo ahorrar para el aguinaldo al revés: el método de los doce meses». El otro, «El presupuesto que sí se sostiene: el método de las tres cuentas». Y para encontrar de dónde sale el ahorro mes con mes, está cómo ahorrar sin dejar de comprar lo necesario.
Información general, no asesoría legal.
¿Fondo o deuda primero?
Si debes en la tarjeta y no pagas el total, cada peso de tu fondo te cuesta. La clientela que no paga el total pagó en promedio 36.7 % anual, según el Banco de México, con datos a diciembre de 2025. Los Cetes a 28 días pagaron 6.23 % en la subasta del 20 de octubre de 2026. La diferencia pasa de 30 puntos.
Deducción nuestra, aproximada: si un saldo de 15,891 pesos, un mes de gasto del hogar promedio, se queda igual todo el año, la tarjeta cobra unos 5,832 pesos de intereses. Los Cetes darían unos 990, antes de impuestos. Guardar ese mes en lugar de abonarlo a la tarjeta cuesta unos 4,842 pesos al año.
Un matiz contra la tesis de este artículo. Este artículo empuja a juntar meses de gasto. Con deuda cara, cada mes guardado cuesta unos 30 centavos por peso al año. Para quien debe en la tarjeta, abonar a la deuda rinde más que cualquier lugar de esta lista.
La excepción es la capa chica. Sin ella, el siguiente imprevisto vuelve a la tarjeta, y la deuda crece de nuevo. Es lo mismo que concluyó qué gastos deberías revisar cada mes para ahorrar más: pagar primero la deuda, salvo el fondo de emergencia mínimo.
Mi criterio, y va como criterio: junta primero un mes de gasto. Después manda todo lo que puedas a la deuda más cara. Cuando la tarjeta esté en ceros, completa el fondo.
La serie tendrá un artículo para ordenar varias deudas: «Cómo salir de deudas: los dos métodos y cuál conviene a cada quién». Y si la deuda viene de compras a plazos, otro sobre «Qué te cuesta pagar a meses sin intereses, y cuándo sí conviene».
Si tienes un negocio
Un negocio necesita su propio fondo, aparte del de la casa. Su emergencia es otra. Puede ser un mes de ventas flojas, un cliente que no paga o un proveedor que sube de golpe. Y su gasto también es otro: los costos fijos, los que corren aunque no vendas.
La tienda de playeras inventada de la serie sirve de ejemplo. Sus costos fijos son de 18,000 pesos al mes. Cada playera le deja 128.60 pesos de margen, antes de pagar esos costos fijos. Tres meses de costos fijos son 54,000 pesos: el margen de 420 playeras. Equivale a tres meses de vender lo justo para no perder, porque su punto de equilibrio es de 140 playeras al mes.
Lectura nuestra: si el fondo del negocio sale del margen, tarda lo que tardan en venderse esas playeras de más. Es criterio mío: conviene empezar por un mes de costos fijos, igual que en la casa.
Es criterio mío: no mezcles los dos fondos. Si el negocio se come el fondo de la casa, una mala racha del negocio te deja sin ninguno. La guía para separar las cuentas está en cómo organizar tus finanzas personales y las del negocio. La del dinero que entra y sale, en qué es el flujo de caja y por qué importa.
Siete ideas que salen caras
De las diez páginas en español que revisé, cinco tienen al menos un error comprobable, y una más, una afirmación engañosa. Estas siete ideas aparecen ahí o se repiten fuera, y cada una sale cara de una forma distinta.
«Tres a seis meses de sueldo»
El fondo reemplaza tu gasto. Y tu gasto es menor que tu sueldo si ahorras. Con el sueldo como base, la meta crece justo para quien más ahorra. Dos de las diez páginas usan el sueldo o el ingreso. Es criterio mío: calcula en meses de gasto.
«Los Cetes no se pueden retirar antes de que venzan»
Dos de las diez páginas lo dicen. Una agrega una penalización. Las reglas de cetesdirecto permiten vender un Cete hasta tres días hábiles bancarios antes de que venza, sin penalización, al precio de mercado del día. Lo comprado por domiciliación espera a su primer vencimiento. En lo que leí, las reglas no fijan en qué día se liquida esa venta. El dinero disponible en la plataforma llega a tu cuenta el mismo día si lo retiras antes de la una de la tarde de un día hábil.
«Una sofipo está asegurada como un banco»
Una de las páginas pone a una sofipo como institución asegurada por el gobierno, sin dar el tope. El Fondo de Protección de las sofipos lo constituyó el Gobierno Federal, y su tope es chico. Si la sofipo está autorizada y participa en ese Fondo, el Fondo cubre hasta 25,000 UDIS por ahorrador: 221,481.18 pesos con la UDI del 21 de octubre de 2026. Es la dieciseisava parte del tope del IPAB para los bancos. Y si la sociedad no participa en ese Fondo, no tiene ni eso.
Información general, no asesoría legal.
«Con la liquidación me alcanza»
La indemnización de tres meses de salario es para un despido sin causa justificada. Si el patrón no la paga por su cuenta, se reclama en conciliación y, si no hay arreglo, en juicio. Si renuncias o termina tu contrato, puede no haber indemnización. Y más de la mitad de quienes trabajan en México lo hacen en la informalidad. Quien trabaja por su cuenta no tiene esa red, y el empleado sin seguro social suele tener que reclamarla. Una de las páginas revisadas cita el artículo equivocado de la ley y da una cifra que la ley no dice.
Información general, no asesoría legal.
«Si rinde más, mejor»
Para un fondo de emergencia, el rendimiento es la tercera pregunta. Un fondo de liquidez diaria puede, en una crisis de mercado, recomprar solo una parte de lo que le piden ese día. La ley garantiza poder retirar el ahorro voluntario de la Afore al menos una vez cada seis meses, y cada fondo fija su plazo, de dos meses o más. Los dos pueden rendir más que tu cuenta. Y los dos pueden fallar el día que los necesitas.
«Si no tengo fondo, uso la tarjeta»
Cuenta nuestra: si pagas con la tarjeta en doce meses un mes de gasto del hogar promedio, pagas 3,333.12 pesos de intereses. Es el 21 % de la emergencia, a la tasa promedio de quien no paga el total. Y si la emergencia es perder el empleo, pedir un crédito nuevo se complica. Tres de las diez páginas revisadas ofrecen su propio crédito en la misma página donde explican el fondo.
«Es mi fondo de emergencia»
Es la frase con que se justifica tener todo el ahorro en una cuenta que no paga. El fondo tiene un tamaño. Lo que pasa de ese tamaño es ahorro para otra cosa. Es criterio mío: conviene que rinda. La prueba está en tu estado de cuenta: si tu saldo mínimo de los últimos doce meses pasa de tu fondo, esa diferencia nunca la usaste. La cuenta completa está en «Cuánto pierdes al año por dejar el dinero en una cuenta sin rendimiento».
Cuándo usarlo y cómo reponerlo
Qué cuenta como emergencia
Una emergencia cumple tres condiciones: no la esperabas, no puede esperar y sin pagarla pierdes algo importante. Perder el empleo o una parte grande del ingreso las cumple. También una urgencia médica o dental, la reparación del coche con el que trabajas, una fuga en la casa o un viaje urgente por un familiar.
Lo que se puede prever va aparte: el seguro del coche, la inscripción de la escuela, el predial, las vacaciones. Para eso sirve un ahorro con fecha, separado del fondo. Las ofertas tampoco cuentan, aunque duren pocos días.
Es criterio mío: antes de sacar dinero del fondo, pregúntate si en un mes lo volverías a pagar igual. Si la respuesta es no, era un gusto, y para eso hay otro ahorro.
El orden para sacar y para reponer
Saca primero de la capa chica. Si la emergencia sigue, pide la capa de un día. La escalera de Cetes se toca al final, tramo por tramo, conforme vencen.
Para reponer, el orden es el mismo: primero se llena la capa chica, porque la siguiente emergencia empieza por ahí. Después la de un día y, al final, la escalera.
Mi criterio, y va como criterio: repón el fondo antes de volver a gastar en lo que pospusiste. Si la emergencia te obligó a dejar de comprar ropa o a no salir a comer, mantén esos recortes hasta que el fondo regrese a su tamaño. Así se repone sin tocar lo indispensable.
Revisarlo una vez al año
Tu gasto cambia, y con él tu fondo. Un hijo, una mudanza, un crédito nuevo o un empleo distinto cambian los meses que necesitas y lo que vale cada mes. Es criterio mío: revisa el tamaño una vez al año, con los estados de cuenta de tres meses, y cada vez que cambie tu ingreso o tu familia.
Cuándo este método no te sirve
El método de este artículo supone un hogar con algo de margen, que puede ahorrar cada mes y elegir dónde guardar. Hay casos en que no aplica, o aplica con cambios.
- Si cada mes gastas todo lo que entra. El primer paso es otro: encontrar de dónde sale el ahorro. La serie tendrá «El presupuesto que sí se sostiene: el método de las tres cuentas», y tiene qué gastos deberías revisar cada mes para ahorrar más.
- Si debes en la tarjeta y no pagas el total. Junta un mes y abona el resto a la deuda, como se vio en «¿Fondo o deuda primero?».
- Si la emergencia que temes es una enfermedad grave. Un fondo de meses no paga una hospitalización larga. Para eso existen los seguros de gastos médicos, que la serie tratará en «Los seguros que sí necesitas y los que te venden de más».
- Si tienes un negocio con costos fijos altos. El fondo de la casa no alcanza para el negocio. Cada uno necesita el suyo.
- Si cobras una pensión. El riesgo de perder el ingreso cambia, y el gasto de salud pesa más. La regla de meses de gasto sirve como referencia, y la red de la ley que se describe aquí es otra.
- Si tu gasto está en una moneda distinta del peso. Las cifras de este artículo están en pesos, y el tipo de cambio agrega un riesgo que aquí no se mide.
Lectura nuestra: en todos esos casos, la capa chica sigue sirviendo. Un mes de gasto a la mano evita que el siguiente imprevisto se vuelva deuda.
Preguntas frecuentes
¿Cuánto dinero debe tener un fondo de emergencia en México?
Entre tres y seis meses de tu gasto. Depende de tu caso. Para el hogar promedio de la ENIGH 2024, tres meses son 47,674 pesos y seis meses, 95,348, en pesos de 2024. Por decil de ingreso, el fondo de tres meses va de 16,955 pesos en el decil más bajo a 117,988 en el más alto. Tu cifra sale de tu propio gasto, con tres meses de estados de cuenta.
¿Tres o seis meses?
Depende de tu red. Es criterio mío: con seguro social y dos ingresos en casa, tres meses suelen alcanzar. Sin seguridad social y con un solo ingreso, seis. En agosto de 2026, según la ENOE, el 75.6 % de los desocupados llevaba hasta tres meses buscando trabajo y el 85.8 %, hasta seis. La tabla de «Cuántos meses necesitas tú» da los casos intermedios.
¿El fondo se calcula con el sueldo o con el gasto?
Con el gasto. El fondo reemplaza lo que gastas mientras no tienes ingreso. Y si ahorras, gastas menos de lo que ganas. Calcularlo con el sueldo pide de más, sobre todo a quien más ahorra. Si quieres afinar, resta lo que podrías posponer: en el hogar promedio es el 17.7 % del gasto.
¿Dónde guardo mi fondo de emergencia?
En lugares que te devuelvan el dinero en días, y antes revisa quién protege cada uno y hasta cuánto. Una forma de hacerlo es por capas: un mes en tu cuenta del banco, otro en un lugar que te pague el mismo día hábil y el resto en Cetes a 28 días escalonados. Con la escalera armada, siempre hay un tramo que vence en una semana o menos. Cada lugar se juzga por tres preguntas: cuándo llega el dinero, quién lo protege y cuánto rinde.
¿Puedo tener mi fondo en Cetes?
Sí, la parte que puede esperar unos días. Las reglas de cetesdirecto permiten vender un Cete hasta tres días hábiles bancarios antes de que venza, sin penalización y al precio del día. Lo comprado por domiciliación espera a su primer vencimiento. El dinero disponible en la plataforma llega a tu cuenta el mismo día si lo retiras antes de la una de la tarde de un día hábil. En las cuentas de nivel 2, las exprés, solo puedes depositar hasta 3,000 UDIS al mes: 26,577.74 pesos con la UDI del 21 de octubre.
¿Es seguro guardarlo en una sofipo?
Tiene protección, con dos condiciones. La sofipo debe estar autorizada y participar en su Fondo de Protección, que cubre hasta 25,000 UDIS por ahorrador: 221,481.18 pesos con la UDI del 21 de octubre de 2026. El Fondo publica la lista de las que participan. Esa protección es distinta de la del IPAB, que cubre a los bancos y tiene un tope 16 veces mayor.
¿Cuánto protege el IPAB?
Hasta 400,000 UDIS por persona y por banco, sumando todas tus cuentas en ese banco. Con la UDI del 21 de octubre de 2026 son 3,543,698.80 pesos. Cubre los depósitos, préstamos y créditos que define la ley de bancos. Lectura nuestra: son operaciones en que tú le das dinero al banco. Los pagarés quedan cubiertos si son nominativos y no se negociaron. Los Cetes y los fondos de inversión no son depósitos bancarios.
¿Pago impuestos por los intereses del fondo?
La Ley del ISR deja exentos los intereses de cuentas de cheques, de nómina o de ahorro en bancos y de inversiones en sofipos y cooperativas, con un límite. El saldo promedio diario no debe exceder «de 5 salarios mínimos generales» del área geográfica del Distrito Federal, «elevados al año». Lectura nuestra: desde 2016 ese límite se mide en UMA. Leí ese texto citado en una iniciativa de 2014 de la Cámara de Diputados, porque el PDF de la ley se corta antes.
Luego está la retención de 2026. El Centro de Estudios de las Finanzas Públicas analizó la iniciativa. Su nota dice que la tasa anual «será del 0.90 por ciento, en lugar del 0.50 por ciento» sobre el capital. No pude leer el artículo publicado de la Ley de Ingresos. Por eso este artículo da los rendimientos antes de impuestos.
Información general, no asesoría fiscal.
¿Conviene guardar el fondo en la Afore?
La ley garantiza poder retirar el ahorro voluntario de la Afore al menos una vez cada seis meses, y cada fondo fija un plazo de dos meses o más. Sirve para ahorrar, y para una emergencia llega tarde. El retiro por desempleo de la cuenta obligatoria es otra cosa: se pide desde el día 46 sin empleo y descuenta semanas de cotización. Es criterio mío: es el último recurso.
¿Cuánto tardo en juntarlo?
Depende de qué parte de tu ingreso ahorras. Casi nada más. Con el 10 %, un mes de gasto te toma 9 meses y tres meses, 27. Con el 20 %, 4 y 12. La cuenta no depende de tu sueldo, y el rendimiento la acorta muy poco: con Cetes, los 27 meses bajan a 26.42.
¿Qué hago si tengo deudas?
Si debes en la tarjeta y no pagas el total, junta primero un mes de gasto y manda el resto a la deuda. La tarjeta cobró en promedio 36.7 % a quien no paga el total, con datos a diciembre de 2025. Los Cetes a 28 días pagaron 6.23 % en la subasta del 20 de octubre de 2026. Cuando la deuda esté en ceros, completa el fondo.
Información general, no asesoría legal.
Fuentes y metodología
Las fuentes se consultaron entre el 21 y el 22 de octubre de 2026. Las cifras y las citas clave se leyeron dos veces, casi todas en la fuente primaria. Tres citas legales se leyeron en fuentes oficiales indirectas, como se dice en «Limitaciones». Las traducciones del inglés son nuestras y cada una va junto a su original.
Encuestas del INEGI.
- ENIGH 2024, documento de resultados: gasto trimestral por hogar y por rubro, hogares, integrantes y fechas de levantamiento.
- ENIGH 2024, presentación de resultados: gasto corriente monetario por decil de ingreso, perceptores y personas ocupadas por hogar.
- Indicadores de ocupación y empleo de agosto de 2026, boletín del 25 de septiembre de 2026: desocupados por duración de la búsqueda, tasa de desocupación e informalidad. Y el boletín trimestral de abril a junio de 2026.
- Diseño conceptual de la ENOE y su cuestionario básico: quién cuenta como desocupado y desde cuándo se mide la búsqueda.
- ENIF 2024, documento de resultados y cuestionario: formas de ahorro, afectaciones económicas y la pregunta sobre cuánto tiempo cubrirías tus gastos.
- ENSAFI 2023, comunicado y presentación: ahorro, urgencias y gastos imprevistos.
- Unidad de Medida y Actualización de 2026: 117.31 pesos diarios y 3,566.22 mensuales, desde el 1 de febrero de 2026.
- INPC de septiembre de 2026: inflación anual de 3.45 %.
Banco de México.
- Resultados de la subasta de valores gubernamentales y cuadro CF107: Cetes del 20 de octubre de 2026.
- Cuadro CF117: pagarés y depósitos a plazo, agosto de 2026.
- Indicadores Básicos de Créditos de Nómina, datos a diciembre de 2025, y de Créditos Personales y Microcréditos, datos a agosto de 2025.
- Indicadores Básicos de Tarjetas de Crédito, datos a diciembre de 2025.
- Encuesta sobre las expectativas de los especialistas de septiembre de 2026: inflación esperada de 4.08 %.
- Página del SPEI y su información operativa de 2020.
- Guía Mi Presupuesto, en su sitio de educación financiera.
- Valor de la UDI del 11 al 25 de octubre de 2026: 8.859247 pesos el día 21.
Leyes, en la Cámara de Diputados y el Diario Oficial.
- Ley de Protección al Ahorro Bancario, artículos 5o., 6o., 10 y 11.
- Ley para Regular las Instituciones de Tecnología Financiera, artículos 11 y 29.
- Ley de Ahorro y Crédito Popular, artículos 3 y 37, y la lista de sofipos que participan en el Fondo de Protección, firmada en julio de 2026.
- Ley de las cooperativas de ahorro y préstamo, artículo 41, y su texto original de 2009, artículo 54.
- Ley del Seguro Social: el decreto de mayo de 2009, artículos 191 y 198; el de diciembre de 2001, artículo 109; la lista de reformas, y la minuta de 2025 sobre el artículo 191.
- Decreto de desindexación del salario mínimo, de 2016.
- Ley de los Sistemas de Ahorro para el Retiro: el decreto de diciembre de 2002, artículo 79.
- Ley Federal del Trabajo, artículos 26, 48, 50 y 87. El artículo 162 se leyó citado en una iniciativa de la Gaceta Parlamentaria de 2022.
- Ley del Infonavit, artículo 41, reformado en febrero de 2025.
- Ley del ISR, artículo 93, fracción XX, citado en una iniciativa de la Gaceta Parlamentaria de 2014, y la nota del CEFP sobre la retención de 2026.
Instituciones y plataformas.
- IPAB, generalidades del sistema de protección al ahorro.
- Fondo de Protección de las sofipos y su sitio institucional.
- Registro de cooperativas autorizadas y de cooperativas de nivel básico de su fondo de protección.
- Cetesdirecto: reglas de operación, preguntas frecuentes y prospecto de su fondo de liquidez diaria.
- Infonavit: Soluciones para ti, con el Fondo de Protección de Pagos, y los lineamientos de ese Fondo, de diciembre de 2021.
Estudios sobre el tamaño del fondo.
- Greninger y coautores, Ratios and Benchmarks for Measuring the Financial Well-Being of Families and Individuals, Financial Services Review, 1996.
- JPMorgan Chase Institute, Weathering Volatility 2.0, 2019.
- Consumer Financial Protection Bureau, guía para armar un fondo de emergencia.
- Vanguard, estudio de 2025 sobre ahorro de emergencia y bienestar financiero y documento de 2023 sobre la liquidez del hogar.
Cálculos y supuestos
- Una sola vara. Todo el gasto sale de la ENIGH 2024, en pesos de 2024. Tres meses son la cifra trimestral; un mes, la tercera parte, y seis meses, el doble. «Cuánto pierdes al año por dejar el dinero en una cuenta sin rendimiento» usó 15,891 por tres y por seis: 47,673 y 95,346. Aquí van 47,674 y 95,348, porque salen directo de la cifra trimestral. La diferencia es de uno y dos pesos.
- Lo que se puede posponer es selección nuestra: compra de vehículos, comida fuera de casa, vestido y calzado y transferencias. Suman 8,456 pesos por trimestre, el 17.7 %.
- Los porcentajes de cada renglón son cuenta nuestra sobre 47,674 pesos. En la compra de vehículos da 3.0 %; el cuadro del INEGI imprime 3.1 %, por su redondeo.
- Los acumulados de la ENOE salen de las personas del cuadro. Por eso el de seis meses da 85.8 % y la suma de los porcentajes publicados, 85.7 %.
- Las cifras de la ENSAFI que el INEGI no publica salen de multiplicar sus porcentajes, y son aproximadas: los tramos de ahorro excluyen a quien no especificó su monto. Con ese límite, 52.0 % con ahorro por 10.3 % con más de tres meses da 5.36 %.
- El tope de la Afore en pesos supone que la referencia al salario mínimo se lee como UMA, por el decreto de desindexación. La UMA mensual de 2026 es de 3,566.22 pesos.
- El rendimiento real usa la fórmula de la ganancia anual total real de la Circular 35/2010 del Banco de México, con la inflación esperada de 4.08 %. Las tasas son anuales simples, como las publica el Banco de México, sin reinvertir y antes de impuestos. Reinvertir cada mes los Cetes de 28 días subiría su rendimiento real cerca de 0.2 puntos.
- Los créditos se pagan en doce mensualidades iguales, sin comisiones ni IVA, con la tasa anual entre doce: 3.0583 % al mes en la tarjeta. Así anualiza el Banco de México la de tarjetas, con 360 días. Con meses de 365 entre doce días, los intereses de la tarjeta subirían a 3,381.84.
- El fondo por capas se reparte en pesos enteros: 15,891, 15,891 y 63,566. Su ganancia frente a una cuenta en cero usa la diferencia de rendimiento real entre los Cetes a 28 días y esa cuenta.
- El tiempo para juntar el fondo es N por uno menos la tasa de ahorro, entre la tasa de ahorro, con N en meses de gasto. Con rendimiento, se capitaliza cada mes a la tasa real.
- Los topes de protección usan la UDI del 21 de octubre de 2026, de 8.859247 pesos. La UDI cambia cada día. Se comparan con fondos en pesos de 2024.
Limitaciones
- La ENIGH es de 2024. En lo que leí, no dice con precios de qué mes se expresan sus pesos. Los dos documentos que leí no traen el gasto de cada rubro por decil, así que la parte que se puede posponer solo se calculó para el promedio.
- La ENOE de este artículo es la de agosto de 2026. La de septiembre sale el 22 de octubre de 2026, según el calendario del sistema nacional de información. La duración mide el tiempo que lleva buscando quien está desocupado, y deja fuera a quien dejó de buscar.
- La ENIF 2024 preguntó cuánto tiempo cubrirías tus gastos con tus ahorros. En lo que leí, el INEGI no publica esa respuesta en su documento de resultados ni en su comunicado. El reporte de la CNBV no se pudo consultar.
- La ENSAFI y la ENIF miden poblaciones distintas, de 18 años y más y de 18 a 70. Por eso sus cifras no se cruzaron.
- El retiro por desempleo se leyó en el decreto de 2009. Dos decretos posteriores no se pudieron revisar completos, y la reforma que aprobó la Cámara de Diputados en 2025 no aparece publicada.
- La prima de antigüedad y el artículo 93 de la Ley del ISR se leyeron citados en iniciativas de la Gaceta Parlamentaria, porque los PDF de esas leyes se cortan antes.
- El artículo de la Ley de Ingresos de 2026 que fija la retención sobre intereses no se pudo leer. El tope de las sofipos se leyó en el sitio de su Fondo de Protección, y el de las cooperativas, en el texto de su ley de 2009.
- La lista de productos que cubre el IPAB está en el artículo 46 de la ley de bancos, y el PDF se corta antes. Las páginas del IPAB en gob.mx y los sitios de la Condusef no se pudieron consultar.
- La regla del SPEI para montos altos en días inhábiles se leyó en un documento de 2020, sin confirmar su vigencia.
- El artículo 48 Bis 2 de la ley de bancos se leyó en el decreto de 2010. Dos reformas posteriores, de 2014 y 2018, no se pudieron revisar completas.
- En qué día se liquida una venta anticipada de Cetes no está en las reglas leídas. El reporte de tarjetas del Banco de México tampoco dice si su tasa incluye IVA.
- Las diez páginas de la competencia se describen sin nombres.
Declaración de intereses
Quien escribe, Alex Herrera, no tiene relación comercial con ningún banco, sofipo, cooperativa, plataforma de inversión, Afore ni aplicación que aparezca aquí. Este artículo no tiene enlaces de afiliado. Es información general. Esto no es asesoría financiera, legal ni fiscal.