Casi todas las listas de ahorro empiezan por el café. Es un error de orden.
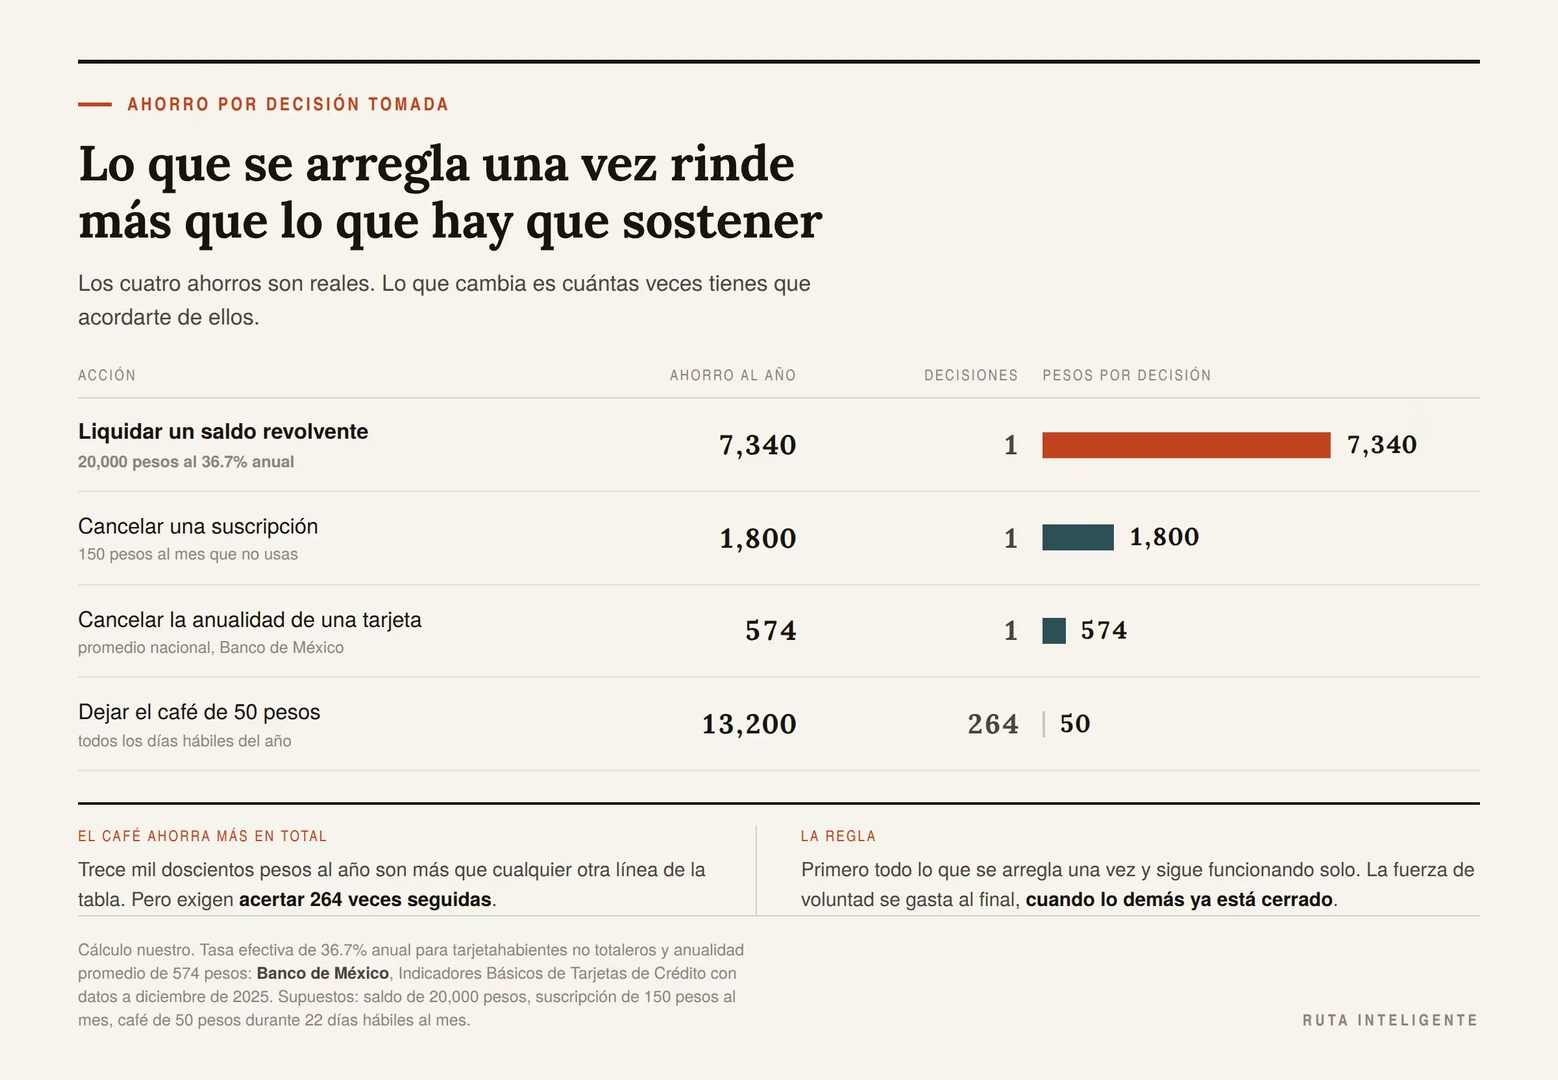
Cancelar el café de 50 pesos son 264 decisiones al año. Cancelar la anualidad de una tarjeta son 574 pesos con una sola llamada, y no la vuelves a hacer. Los dos ahorros existen, pero uno te cuesta fuerza de voluntad todos los días hábiles del año y el otro te cuesta diez minutos.
Así que la pregunta no es qué gastos recortar. Es cuáles revisar primero, y la respuesta está en dónde se acumula el dinero sin que lo veas: en los intereses, en las comisiones, en los cargos que se renuevan solos y en el recibo de luz que subió de escalón sin avisarte.
Esta es la lista, en orden de fuga, con cifras mexicanas verificables y las cuentas hechas.
La respuesta corta
Si solo tienes veinte minutos este mes, revisa en este orden:
- Los intereses de tus tarjetas. La tasa efectiva promedio para quien no paga el total es de 36.7% anual, según el Banco de México. Un saldo de 20,000 pesos cuesta 7,340 pesos al año solo de intereses.
- Las comisiones de tus cuentas y tarjetas. Anualidad, pago tardío, disposición de efectivo, manejo de cuenta. La anualidad promedio en México es de 574 pesos.
- Las suscripciones y los cargos recurrentes. No los busques en tu memoria; búscalos en el estado de cuenta, uno por uno.
- El teléfono y el internet. Compara tu consumo real contra lo que contrataste, no contra lo que te ofrecen.
- La luz. Mira los kilowatts-hora, no el monto, y revisa si vas rumbo a la tarifa DAC.
- El súper. Es 37.7% del gasto de un hogar mexicano: el rubro más grande, y el que más se mueve con hábitos pequeños.
- El transporte. Casi una quinta parte del gasto, junto con las comunicaciones.
- Los seguros y todo lo que se renueva solo.
- Las deudas que no son tarjeta, empezando por los meses sin intereses que ya comprometiste.
- Los gastos hormiga. Al final, y ahora explico por qué.
El error de empezar por el café
Hay dos formas de ahorrar dinero y se comportan distinto.
La primera es una decisión que se sostiene sola. Cancelas una suscripción, negocias una anualidad, cambias de plan de telefonía, liquidas un saldo. La tomas una vez y sigue produciendo ahorro los doce meses siguientes sin que intervengas.
La segunda es una disciplina que hay que sostener. No comprar el café, llevar comida de casa, no pedir a domicilio. Cada peso ahorrado exige una decisión nueva, y la decisión número 180 es más difícil que la primera.
Pesos por decisión
Si pones los dos tipos en la misma tabla, la diferencia salta.
| Acción | Ahorro en un año | Decisiones que exige | Pesos por decisión |
|---|---|---|---|
| Dejar un café de 50 pesos los días hábiles | 13,200 | 264 | 50 |
| Cancelar una suscripción de 150 al mes | 1,800 | 1 | 1,800 |
| Cancelar la anualidad promedio de una tarjeta | 574 | 1 | 574 |
| Liquidar un saldo revolvente de 20,000 al 36.7% | 7,340 | 1 | 7,340 |
El café ahorra más en total. No lo escondo: 13,200 pesos al año son muchísimo dinero, más que cualquier otra línea de esa tabla. Pero cuesta acertar 264 veces seguidas, y la evidencia de cualquiera que haya intentado un propósito de año nuevo dice que la mayoría no acierta 264 veces.
Liquidar el saldo revolvente ahorra un poco más de la mitad y cuesta una decisión.
La regla que yo aplicaría
Primero todo lo que se arregla una vez. Después, cuando esas líneas ya estén cerradas y sigan produciendo ahorro por su cuenta, gasta la fuerza de voluntad en los hábitos diarios.
Al revés casi nunca funciona: la persona que empieza recortando el café llega al mes tres agotada, con los intereses intactos, y concluye que ahorrar no sirve.
En qué se va el dinero de un hogar mexicano
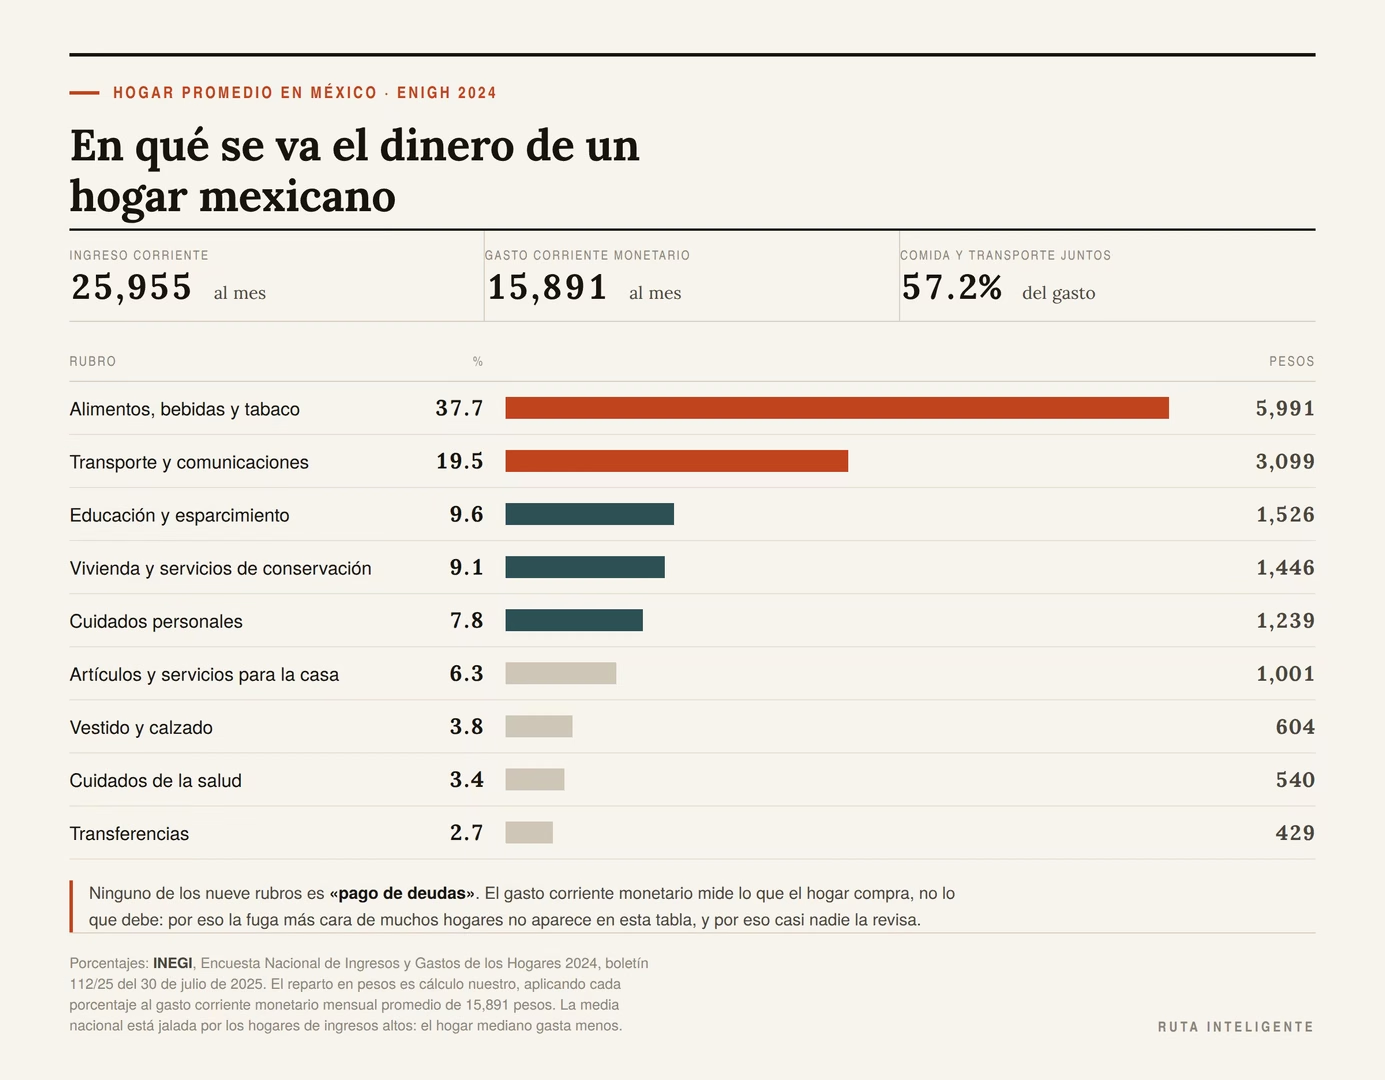
Antes de revisar tus gastos conviene saber cómo se reparte el gasto de un hogar típico, porque eso indica dónde hay volumen suficiente para que un recorte se note.
La Encuesta Nacional de Ingresos y Gastos de los Hogares de 2024 del INEGI, publicada el 30 de julio de 2025, mide dos cosas que interesan aquí. La primera es el ingreso corriente promedio de un hogar mexicano, que equivale a unos 25,955 pesos al mes. La segunda es el gasto corriente monetario promedio: unos 15,891 pesos al mes, 7.9% más que en 2022.
Los nueve rubros que mide el INEGI
| Rubro | % del gasto | Sobre 15,891 pesos al mes |
|---|---|---|
| Alimentos, bebidas y tabaco | 37.7% | 5,991 |
| Transporte y comunicaciones | 19.5% | 3,099 |
| Educación y esparcimiento | 9.6% | 1,526 |
| Vivienda y servicios de conservación | 9.1% | 1,446 |
| Cuidados personales | 7.8% | 1,239 |
| Artículos y servicios para la casa | 6.3% | 1,001 |
| Vestido y calzado | 3.8% | 604 |
| Cuidados de la salud | 3.4% | 540 |
| Transferencias | 2.7% | 429 |
Los porcentajes son del INEGI. Los pesos son nuestros: aplicamos cada porcentaje al gasto mensual promedio.
Dos rubros, comida y transporte, concentran 57.2% del gasto. Si tu revisión mensual no los toca, estás revisando la mitad chica.
Lo que esta tabla no muestra
Fíjate en algo: ninguno de los nueve rubros es «pago de deudas». Ni intereses, ni tarjetas, ni el crédito del auto.
No es un descuido del INEGI. El gasto corriente monetario mide lo que el hogar compra, no lo que el hogar debe. Pero para tu revisión mensual esa ausencia es la trampa: la fuga más cara de muchos hogares no aparece en ninguna categoría de gasto, y por eso no la revisan.
Lo mismo pasa con la diferencia entre los 25,955 de ingreso y los 15,891 de gasto. Esos 10,064 pesos de diferencia no son ahorro. Son lo que queda por fuera de esta medición: pagos de deuda, aportaciones, gasto no monetario y, en los hogares que pueden, ahorro de verdad.
Por qué el promedio no es tu hogar
Un promedio nacional junta al hogar que gasta 6,000 pesos al mes con el que gasta 80,000, y el resultado no describe bien a ninguno de los dos. El hogar mediano mexicano gasta menos que el promedio, porque los hogares de ingresos altos jalan la media hacia arriba.
Úsala como referencia de estructura, no de nivel. La pregunta útil no es «¿gasto más que el promedio?», sino «¿mi reparto se parece a este, y dónde no se parece?». Si tu transporte pesa el doble que el promedio, ahí tienes tu primera pista sin haber abierto un solo recibo.
La revisión de cuarenta minutos
No necesitas una app ni una metodología. Necesitas una hora en el calendario, cuatro pantallas abiertas y una hoja donde anotar.
Las cuatro pantallas
- El estado de cuenta de cada tarjeta de crédito, completo, no el resumen del app. El PDF trae la tasa, el pago para no generar intereses y el desglose de comisiones.
- El movimiento de tu cuenta de débito o nómina del mes cerrado, no del mes en curso.
- El recibo de luz más reciente.
- Los recibos de telefonía e internet.
Con eso cubres casi todo lo que se puede arreglar con una decisión. El súper y el transporte se revisan distinto, y llegamos a ellos más adelante.
Qué día del mes conviene hacerla
El día que cierra tu tarjeta principal, o el día siguiente. Dos razones: el estado de cuenta ya está completo, y si encuentras algo que cancelar todavía estás a tiempo de que no entre en el corte siguiente.
Ponlo como evento recurrente ahora mismo, con recordatorio. Una revisión que depende de que te acuerdes no ocurre; si te interesa el tema, en el sitio tenemos una guía de cómo organizar tu día que sirve para anclar este tipo de rutinas.
Una regla para que no se vuelva un ritual inútil
Cada revisión tiene que terminar en al menos una acción irreversible: una cancelación, una llamada, un cambio de plan, un abono extra. Si terminas la sesión solo con la sensación de que ya sabes dónde estás parado, no revisaste: leíste.
Anota la acción y la cifra que ahorra. Al cabo de seis meses tienes una lista con el ahorro anualizado, y esa lista es lo que sostiene la costumbre.
Si además tienes un negocio
Separa las dos revisiones. Mezclar el gasto del hogar con el del negocio hace que ninguno se entienda, y es el error más común entre quienes venden por su cuenta. Tenemos una guía específica de cómo organizar tus finanzas personales y las de tu negocio, y si vendes producto, la revisión del margen es otra rutina distinta: está en cómo calcular el margen de ganancia de un producto.
1. Los intereses de tus tarjetas
Esta es la línea más cara de casi cualquier hogar que trae saldo, y la que menos gente revisa porque no aparece como «gasto» en ningún lado.
El Banco de México publica cada año los Indicadores Básicos de Tarjetas de Crédito. Los últimos, con datos a diciembre de 2025 y publicados el 11 de mayo de 2026, dicen esto:
- Hay 26.7 millones de tarjetas de crédito en México, con un saldo de 591 mil millones de pesos.
- 58.7% de los tarjetahabientes son «totaleros»: pagan el total cada mes y no generan intereses.
- El 41.3% restante no paga el total. Para ellos, la tasa efectiva promedio ponderada es de 36.7% anual.
- De esos no totaleros, 25.6% pagó el mínimo.
Si divides el saldo entre el número de tarjetas, el promedio es de 22,135 pesos por tarjeta. Es una cuenta gruesa, porque mete en la misma bolsa a quien paga todo cada mes, pero sirve para dimensionar: el saldo típico no es de 3,000 pesos.
Cuánto cuesta revolver, con números
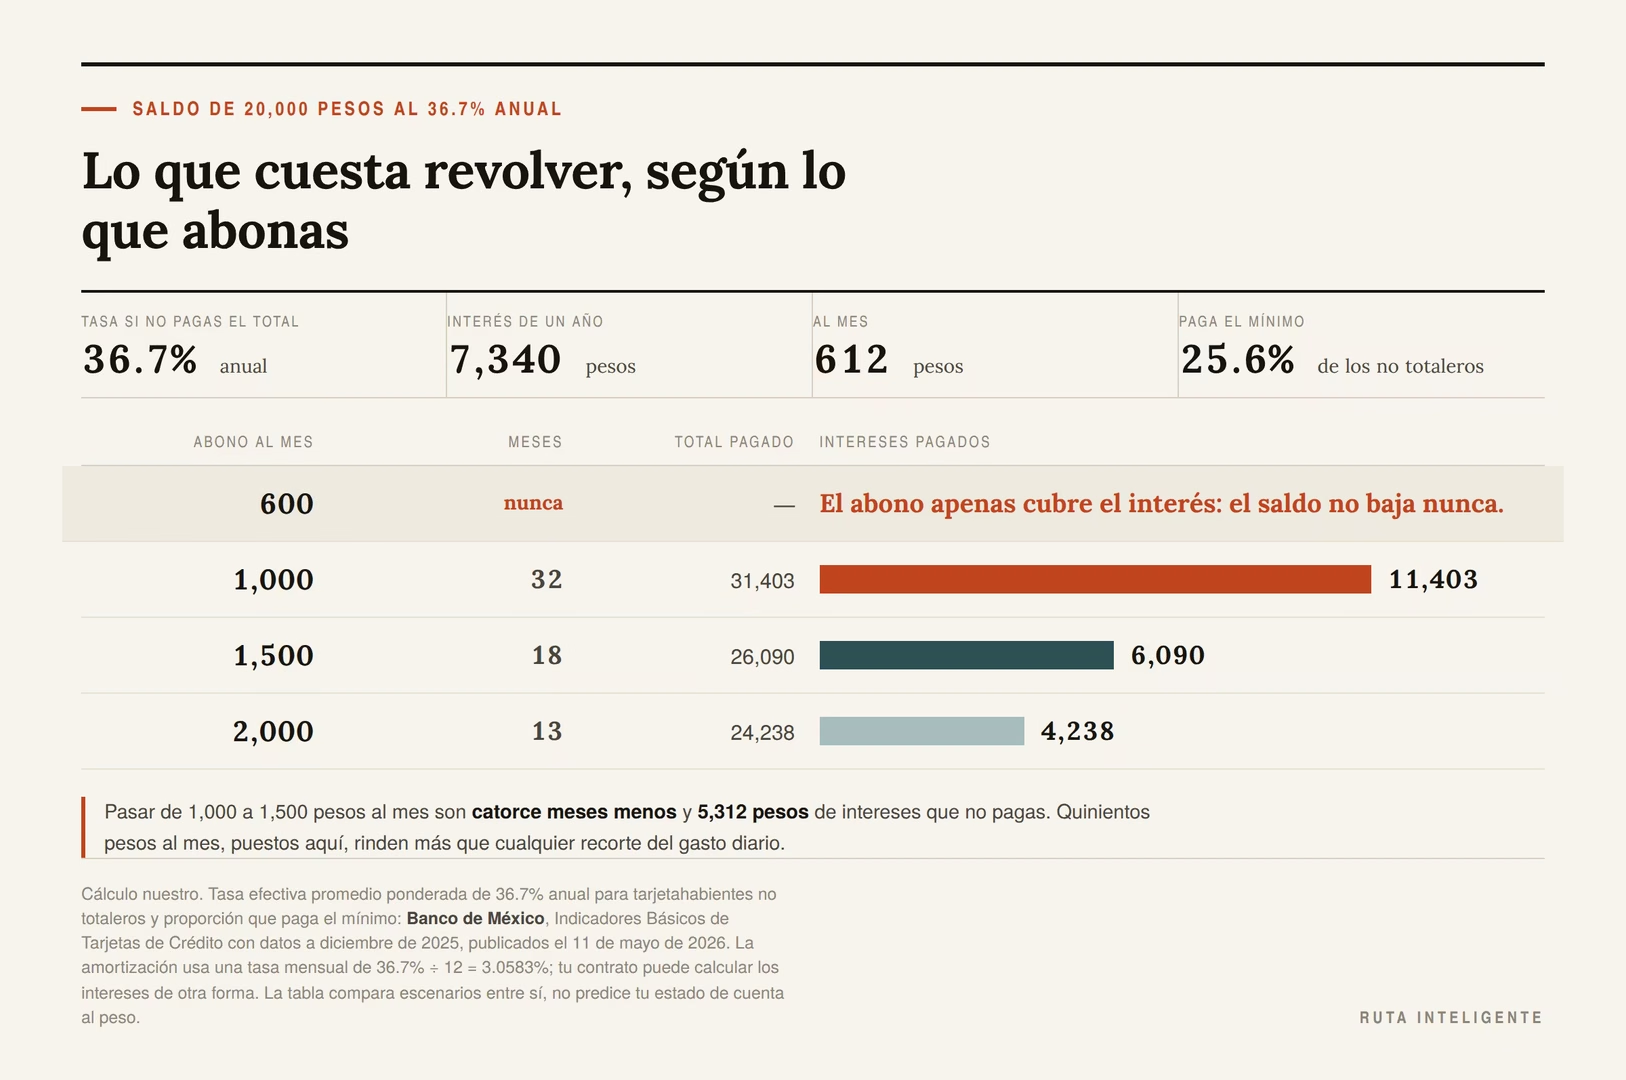
Tomemos un saldo de 20,000 pesos al 36.7% anual, que es la tasa que reporta el Banco de México para quien no paga el total.
Si el saldo se quedara igual todo el año, los intereses serían 7,340 pesos. Son 611.67 pesos al mes: más que muchas rentas de estacionamiento y más que casi cualquier suscripción. Visto de otra forma, un año de intereses equivale a 46% de lo que gasta en un mes entero un hogar promedio.
Ahora la parte que de verdad importa, que es cuánto cambia según lo que abonas:
| Abono mensual | Meses para liquidar | Total pagado | Intereses |
|---|---|---|---|
| 600 | nunca se liquida | — | — |
| 1,000 | 32 | 31,403 | 11,403 |
| 1,500 | 18 | 26,090 | 6,090 |
| 2,000 | 13 | 24,238 | 4,238 |
Pasar de 1,000 a 1,500 pesos al mes son catorce meses menos y 5,312 pesos de intereses que no pagas. Quinientos pesos al mes, aplicados aquí, rinden más que cualquier recorte de café.
Y mira la primera fila. Con 600 pesos al mes el abono apenas cubre el interés: la deuda no baja nunca. Esa fila es el motivo por el que alguien puede pagar puntualmente durante años y seguir debiendo lo mismo.
El pago mínimo es el producto, no el favor
El pago mínimo está diseñado para mantener el saldo vivo. Cuando pagas el mínimo, el banco cobra un año de intereses sobre casi todo el saldo, todos los años, sin que tú caigas en mora.
Que una de cada cuatro personas que no paga el total pague el mínimo no es un dato de disciplina financiera. Es un dato de diseño de producto.
En tu estado de cuenta busca dos cifras que aparecen por obligación y que casi nadie lee:
- El pago para no generar intereses. Ese es el número real.
- El pago mínimo, y junto a él, el plazo estimado para liquidar si solo pagas eso. Verlo escrito suele ser suficiente para cambiar de estrategia.
Qué revisar este mes
- La tasa anual que te cobran a ti. Está en el estado de cuenta. No es la del anuncio ni la que te dijeron al contratar: la que aplica hoy.
- Si generaste intereses el mes pasado. Si la respuesta es sí, esta línea es tu prioridad y el resto del artículo puede esperar al mes que entra.
- Si tienes compras a meses sin intereses corriendo, cuántas y por cuánto. Las veremos más adelante, porque cambian la cuenta.
Si tienes varias tarjetas, cuál primero
Hay dos escuelas y las dos funcionan.
Por tasa: abonas todo lo extra a la tarjeta con la tasa más alta. Es la que menos dinero cuesta en total, y en aritmética pura es la correcta.
Por saldo: liquidas primero la deuda más chica, sin importar la tasa, para quitarte una de encima. Cuesta un poco más, pero la gente la abandona menos.
Si me preguntas cuál escoger: por tasa, salvo que ya hayas intentado esto antes y lo hayas dejado. Si es tu segundo o tercer intento, quítate la chica primero. Un plan que sí terminas es mejor que un plan óptimo que abandonas en el mes cuatro.
Una advertencia sobre las tarjetas que vas liquidando: no las canceles automáticamente. Cancelar reduce tu línea disponible y puede mover tu historial. Guárdala sin saldo, sin anualidad si logras negociarla, y úsala una vez cada tantos meses para que no la den de baja sola.
2. Las comisiones que te cobran por existir
Un interés al menos paga por dinero que usaste. Una comisión no: es un cobro por tener el producto, por llegar tarde o por usarlo de la forma equivocada.
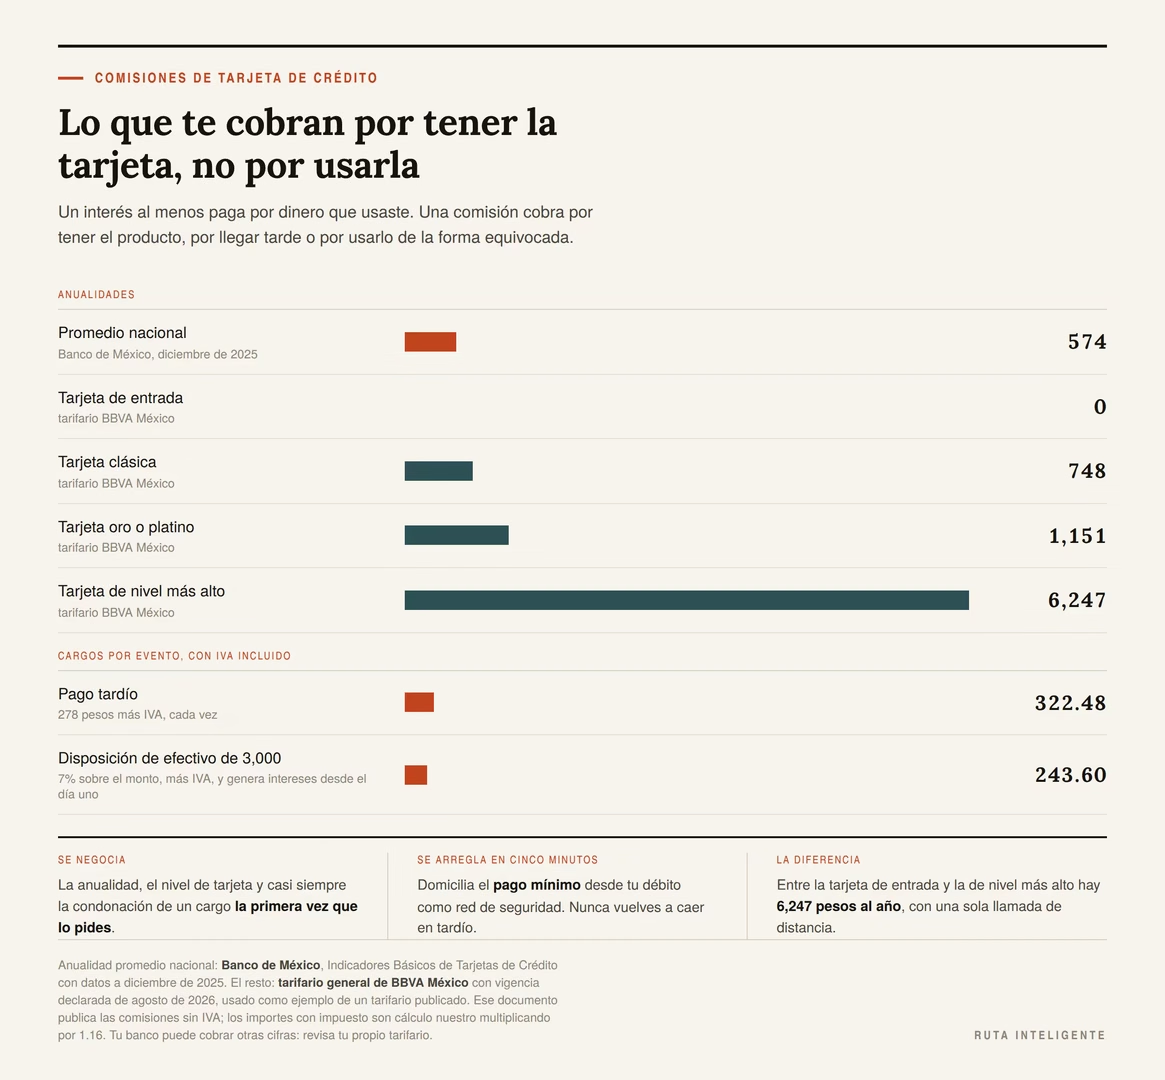
El Banco de México reporta que la anualidad promedio de una tarjeta de crédito en México es de 574 pesos, y de 569 pesos entre quienes no pagan el total. Para poner cifras de un tarifario concreto, tomamos el tarifario general de BBVA México vigente en agosto de 2026, donde las comisiones se muestran en moneda nacional y, como advierte el propio documento, «más IVA».
La anualidad
| Concepto | Importe |
|---|---|
| Anualidad promedio nacional (Banxico) | 574 |
| Tarjeta de entrada, tarifario BBVA | 0 |
| Tarjeta clásica, tarifario BBVA | 748 |
| Tarjeta oro o platino, tarifario BBVA | 1,151 |
| Tarjeta de nivel más alto, tarifario BBVA | 6,247 |
Tres cosas que hacer con esta línea:
- Averigua cuánto pagas. Mucha gente no sabe; la anualidad se cobra en un solo movimiento una vez al año y se pierde entre los demás cargos.
- Pregunta si te la pueden condonar. Las condonaciones por antigüedad, por nivel de gasto o por retención existen, no se anuncian y se otorgan por teléfono. La llamada dura menos que este artículo.
- Pregúntate qué compra. Si pagas 1,151 pesos por una tarjeta cuyos beneficios usas dos veces al año, y hay una versión sin anualidad en el mismo banco, la diferencia es un gasto voluntario.
La diferencia entre la tarjeta de entrada y la de nivel más alto de ese tarifario son 6,247 pesos al año. Es casi la mitad de lo que ahorraría alguien que deja el café todos los días hábiles del año, y se consigue con una sola llamada.
Pago tardío
En ese mismo tarifario, la penalización por pago tardío es de 278 pesos más IVA, es decir 322.48 pesos cada vez.
Doce descuidos en un año son 3,869.76 pesos, y ese cobro no es lo único que pasa: el pago tardío puede activar intereses moratorios y queda registrado en tu historial crediticio, que es lo que después decide la tasa de tu próximo crédito.
Esta línea se arregla en cinco minutos y para siempre: domicilia al menos el pago mínimo desde tu cuenta de débito. No el total, si te preocupa quedarte corto de saldo: el mínimo, como red de seguridad, y tú pagas el resto a mano. Así nunca caes en tardío aunque se te pase la fecha.
Disposición de efectivo
Sacar efectivo de una tarjeta de crédito cuesta, en ese tarifario, 7% sobre el monto dispuesto. Sobre 3,000 pesos son 210 pesos más IVA: 243.60.
Y el cargo es lo de menos. La disposición de efectivo normalmente genera intereses desde el día uno, sin el periodo de gracia que tienen las compras. Es el uso más caro que tiene una tarjeta de crédito, y se hace justo cuando alguien está apretado, que es cuando menos puede pagarlo.
Si lo hiciste alguna vez el año pasado, ponlo en tu lista con su costo real. Ver el número suele bastar.
Las comisiones de tu cuenta de débito
Las revisas igual: manejo de cuenta, saldo mínimo, retiros en cajeros de otros bancos, transferencias. Muchas cuentas cobran manejo solo si no mantienes un saldo promedio, y muchas personas pagan esa comisión sin saber que existe una versión sin requisito en el mismo banco.
Cuatro retiros al mes en cajeros ajenos, a 35 pesos cada uno, son 1,680 pesos al año por el hábito de sacar dinero en el cajero que queda de camino. El monto exacto depende de tu banco y del dueño del cajero; búscalo en tu tarifario, no en mi estimación.
Lo que sí se negocia y lo que no
Se negocia: la anualidad, el nivel de tarjeta, a veces la tasa si tienes historial y antigüedad, y casi siempre la condonación de un cargo puntual la primera vez que lo pides.
No se negocia: el IVA sobre las comisiones, que es un impuesto y no un cobro del banco, y las comisiones publicadas en el tarifario cuando no tienes ningún argumento de retención.
La llamada que sirve es corta y concreta: cuánto pagas de anualidad, desde cuándo eres cliente, cuánto gastas al mes con la tarjeta, y la pregunta directa de si existe condonación o una versión sin anualidad. Si la respuesta es no, pregunta con qué nivel de gasto sí, y anótalo.
3. Las suscripciones y los cargos recurrentes
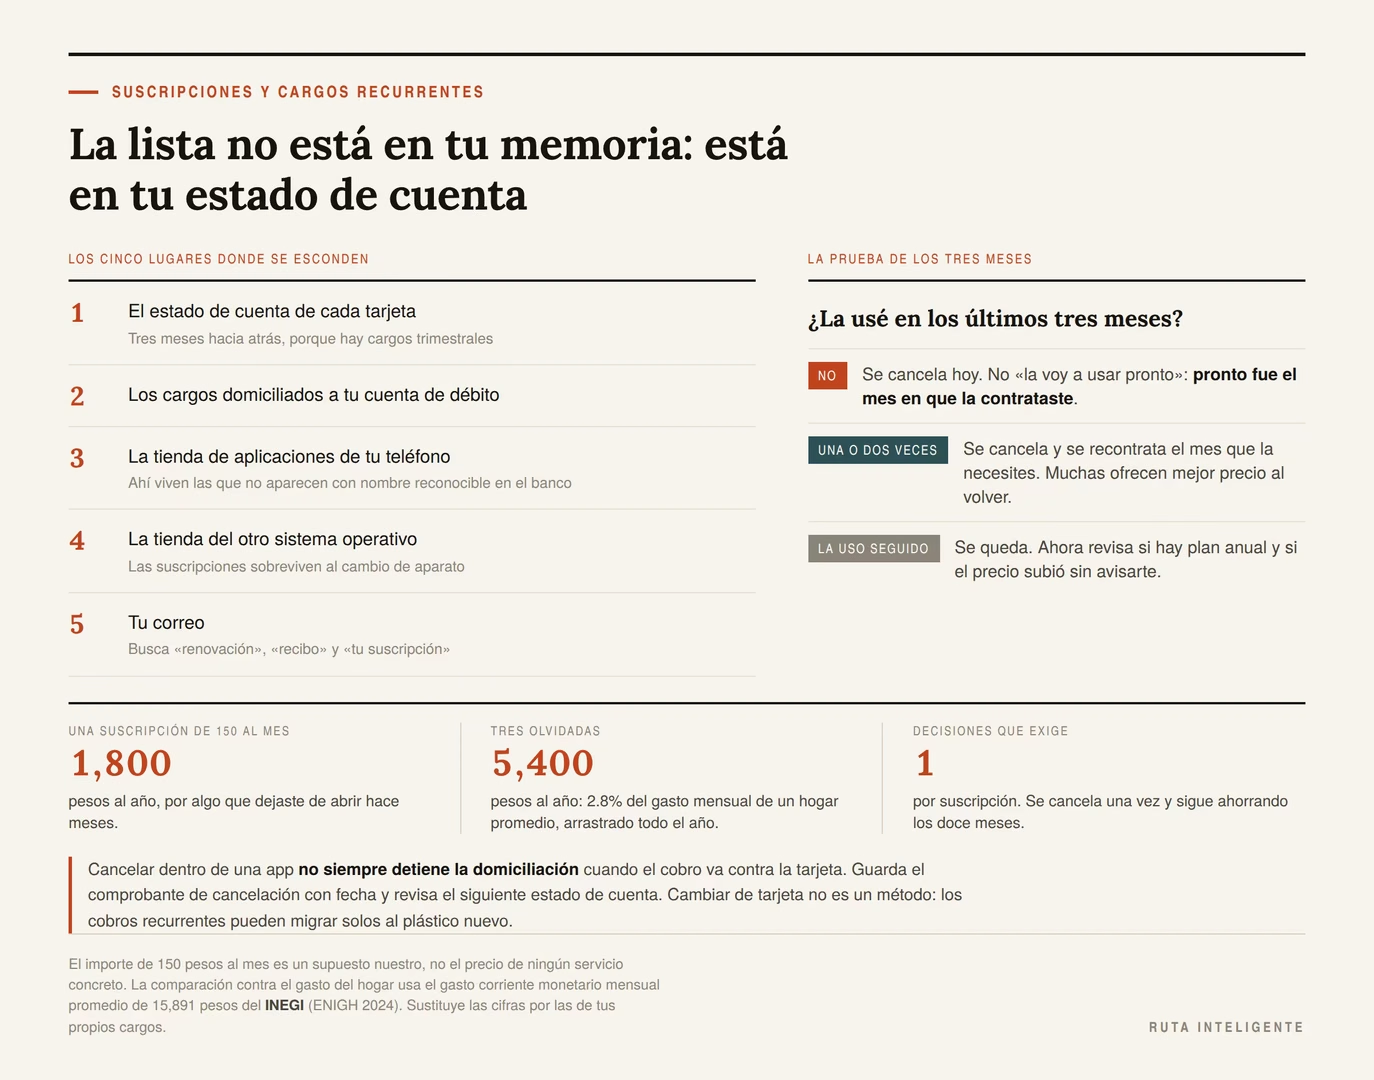
Aquí hay una regla que no falla: la cantidad de suscripciones que recuerdas es menor que la cantidad que pagas. Siempre.
No es distracción. Es que un cargo de 99 o de 149 pesos al mes está diseñado para pasar por debajo del umbral en el que uno se detiene a revisar, y para renovarse sin pedir permiso.
Dónde se esconden
Búscalas en cinco lugares, no en tu cabeza:
- El estado de cuenta de cada tarjeta, tres meses hacia atrás. Tres meses, porque hay cargos trimestrales y porque un mes solo te enseña los de ese ciclo.
- Los cargos domiciliados a tu cuenta de débito.
- La tienda de aplicaciones de tu teléfono, en la sección de suscripciones. Ahí viven las que se contrataron desde una app y no aparecen con un nombre reconocible en el banco.
- La tienda de aplicaciones del otro sistema, si alguna vez tuviste un teléfono del otro fabricante. Las suscripciones sobreviven al cambio de aparato.
- Tu correo, buscando las palabras «recibo», «renovación», «tu suscripción» y «gracias por tu compra».
Anota cada una con su importe y su fecha de cobro. La lista completa, en una sola hoja, es la mitad del trabajo.
La prueba de los tres meses
Para cada suscripción de la lista, una sola pregunta: ¿la usé en los últimos tres meses?
- No la usé: se cancela hoy. No «la voy a usar pronto»: pronto es el mes en que la contrataste.
- La usé una o dos veces: se cancela y se recontrata el mes que la necesites. Casi todas se recontratan en dos minutos, y muchas ofrecen mejor precio al volver.
- La uso seguido: se queda, y pasa a la siguiente pregunta.
Anual contra mensual
Para las que se quedan, revisa si hay plan anual. El descuento habitual va de uno a tres meses gratis respecto a pagar mes a mes.
Dos condiciones antes de cambiarte: que ya lleves más de un año usándola de verdad, y que puedas pagar el cargo anual de golpe sin recurrir a la tarjeta. Pagar un plan anual con dinero al 36.7% de interés borra el descuento y lo convierte en pérdida.
Una suscripción de 150 pesos al mes son 1,800 pesos al año. Tres olvidadas son 5,400, que es 2.8% del gasto mensual de un hogar promedio arrastrado todo el año.
El aumento silencioso
Los servicios suben de precio y no te lo preguntan: te lo avisan por correo, en un mensaje que se parece mucho a los otros mensajes de ese servicio.
En tu revisión, compara el importe de cada cargo recurrente con el del mismo cargo tres meses atrás. Cuando el número cambió y no te enteraste, ahí tienes la conversación pendiente con ese servicio: pregunta por el plan más barato, por la versión con anuncios, o cancela.
Un apunte útil cuando compares precios anunciados contra lo que termina en tu estado de cuenta. La Ley Federal de Protección al Consumidor obliga al proveedor a informar «de forma notoria y visible el monto total a pagar». Ese monto debe incluir «impuestos, comisiones, intereses, seguros y cualquier otro costo, cargo, gasto o erogación adicional» (artículo 7 Bis). Si el precio que te cobraron no es el que te mostraron, no es un detalle de letra chica.
Hay un caso especial que conviene mirar cada año: los servicios que subieron de precio y además redujeron lo que incluyen (menos pantallas, menos perfiles, menos almacenamiento). Ahí no comparas precio contra precio, sino precio contra lo que recibes ahora.
Cancelar no siempre detiene el cargo
Esto sorprende a mucha gente. Cancelar dentro de la app no siempre cancela la domiciliación en el banco, sobre todo cuando el cobro se hace contra tu tarjeta y no a través de la tienda de aplicaciones.
El procedimiento seguro tiene dos pasos:
- Cancela con el proveedor y guarda el comprobante o el correo de confirmación, con fecha.
- Verifica el siguiente estado de cuenta. Si el cargo volvió a aparecer, tienes un cargo no reconocido y se reclama al banco con el comprobante del paso uno.
Cambiar de tarjeta no es un método de cancelación. Los cobros recurrentes pueden migrar solos cuando el banco reemplaza el plástico, y además te deja sin el registro limpio para reclamar. Cancela con el proveedor, por escrito, siempre.
Si el cargo persiste después de cancelar, la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros atiende ese tipo de reclamaciones. Guardar el comprobante de cancelación es lo que convierte el reclamo en un trámite y no en una discusión.
4. El teléfono y el internet
Aquí se paga de más casi siempre, y por una razón simple: contrataste un plan hace tres años, el mercado cambió, y el plan siguió igual.
Compara tu consumo real, no tu plan
Tu teléfono lleva la cuenta de cuántos gigabytes usas al mes. Está en los ajustes, en la sección de datos móviles, y suele guardar el histórico del ciclo.
Míralo tres meses seguidos y responde:
- ¿Usas menos de la mitad de lo que pagas? Hay plan más barato.
- ¿Te quedas corto todos los meses? Probablemente estás comprando recargas adicionales que, sumadas, cuestan más que subir de plan.
- ¿Cuántos minutos y mensajes usas? Si la respuesta es «casi ninguno, todo lo hago por internet», deja de pagar por ellos.
En casa, la pregunta es parecida: la velocidad contratada contra la que necesitas. Un hogar donde nadie trabaja con video ni sube archivos grandes rara vez nota la diferencia entre el plan intermedio y el más caro, y sí nota la diferencia en el recibo. Antes de cambiar, mide tu velocidad real en horario de uso; si tu servicio ya no entrega lo contratado, esa es otra conversación con el proveedor.
Para comparar entre proveedores con criterio, nuestra guía para comparar productos sirve igual para servicios: misma unidad, mismas condiciones, mismo plazo.
El equipo «incluido» es un crédito
Un plan con teléfono incluido es un plan de telefonía más un financiamiento de equipo. El recibo los junta, y eso hace muy difícil saber cuánto cuesta cada cosa.
Para saberlo, compara el plan con equipo contra el mismo plan sin equipo, multiplica la diferencia por los meses de plazo y contrasta ese total con el precio de contado del aparato. A veces sale bien y a veces el aparato termina costando bastante más.
Lo que casi siempre sale mal es lo que viene después: el plazo del equipo se acaba y el recibo no baja, porque el plan se queda como está. Cuando eso pasa, estás pagando un financiamiento que ya terminó.
Pon una alarma para el mes en que se liquida tu equipo. Ese mes toca renegociar.
La renovación automática y la permanencia
Dos cosas que conviene tener escritas en tu hoja:
- La fecha en que termina tu permanencia, si firmaste alguna. Antes de esa fecha, cambiarte cuesta una penalización; después, no cuesta nada.
- Las promociones con vigencia. El descuento de bienvenida de doce meses se acaba en el mes trece, y el recibo sube sin que nadie te llame.
Poner las dos fechas en el calendario es de las cosas que más rinden por minuto invertido. Si te gusta automatizar este tipo de recordatorios, tenemos una guía de cómo automatizar tareas repetitivas.
5. La luz
El recibo de luz es el único de esta lista donde el monto puede subir sin que tú gastes más, porque depende de un escalón tarifario que se recalcula solo.
Revisa los kilowatts-hora, no el monto
El monto mezcla tu consumo con la tarifa, con la temporada y con el subsidio. El kWh es lo único que tú controlas.
Anota el consumo en kWh de cada recibo en tu hoja, junto a la fecha. En tres o cuatro recibos ya tienes una línea de tendencia. Si esa línea sube sin que hayas cambiado nada, algo en casa está consumiendo de más: un aparato viejo, un equipo que quedó encendido, un aire acondicionado que trabaja más de lo que debería.
La tarifa DAC y el promedio móvil de doce meses
Las tarifas eléctricas domésticas en México se dividen en las tarifas domésticas con subsidio —identificadas como 1, 1A, 1B, 1C, 1D, 1E y 1F, según la temperatura media de la región en verano— y la Doméstica de Alto Consumo, conocida como DAC. Así lo explica la Agencia de Energía del estado de Puebla en su guía sobre el recibo de luz.
La diferencia entre unas y otra es grande, porque la DAC «NO cuenta con apoyo gubernamental o subsidio».
Y esta es la parte que casi nadie sabe: no caes en DAC por un mes caluroso. Caes por acumulación. Según esa misma fuente, «el consumo mensual promedio registrado por el usuario se determinará con el promedio móvil del consumo durante los últimos 12 meses». Doce meses.
O sea que la decisión se toma sobre un año entero de historial. Lo cual tiene dos consecuencias prácticas:
- Puedes verlo venir. Si llevas la cuenta de tus kWh mes a mes, notas la tendencia antes de que te reclasifiquen.
- Salir tarda. Bajar el consumo un mes no te saca; hay que sostener el consumo bajo hasta que el promedio móvil vuelva a quedar por debajo del límite.
Qué hacer si ya estás en DAC
Primero, confírmalo: el recibo indica la tarifa aplicada. Después, tres pasos en este orden:
- Encuentra el consumo que te subió. Casi siempre es refrigeración, climatización o un aparato viejo que trabaja de más. Un refrigerador de hace quince años puede consumir varias veces lo que uno actual.
- Sostén la reducción. No un mes: los suficientes para que el promedio móvil baje.
- Revisa que tu medición sea correcta. Si el consumo que te facturan no corresponde con tu uso, pide revisión ante tu suministrador.
No publicamos aquí el límite exacto en kWh de cada tarifa porque no pudimos consultarlo en la fuente oficial: las páginas de la Comisión Federal de Electricidad bloquearon la consulta automatizada mientras preparábamos este artículo. El límite depende de tu tarifa, y tu tarifa depende de la temperatura media de tu región en verano. Búscalo en tu recibo y en el portal de tu suministrador, que es donde está el dato que aplica a tu domicilio.
6. El súper: el rubro más grande de todos
Treinta y siete de cada cien pesos que gasta un hogar mexicano se van en alimentos, bebidas y tabaco. Ningún otro rubro se acerca.
Eso lo convierte en el lugar donde un cambio de 5% mueve más dinero que un cambio de 50% en casi cualquier otra línea. Sobre el gasto promedio, 5% de ese rubro son 300 pesos al mes, 3,600 al año, sin cancelar nada ni renunciar a nada.
El precio por unidad, no el precio de la etiqueta
La etiqueta del anaquel trae, por norma, el precio por unidad de medida: por kilo, por litro, por pieza. Está en letra chica y es el único número que permite comparar de verdad.
El paquete grande casi siempre sale más barato por unidad, pero no siempre, y las presentaciones «familiares» de algunas marcas son la excepción más frecuente. Comprar más barato por unidad tampoco sirve si el producto se echa a perder antes de que lo consumas.
Para el resto del método —cuándo una oferta es oferta y cuándo es acomodo de precios— tenemos cómo detectar una buena oferta.
Los alimentos no pagan IVA, y eso cambia las comparaciones
La Ley del Impuesto al Valor Agregado grava con tasa 0% la enajenación de productos destinados a la alimentación, además de medicinas de patente, hielo y agua no gaseosa, entre otros (artículo 2-A). La tasa general del 16% aplica a lo demás (artículo 1).
Para tu revisión esto importa por una razón concreta: en un mismo carrito conviven productos con 0% y productos con 16%. La limpieza, los cuidados personales, los refrescos y casi todo lo que no es alimento básico traen impuesto. Cuando comparas dos formas de resolver la misma necesidad, el impuesto ya está en el precio que ves, pero el peso relativo del carrito «no alimentario» es mayor de lo que parece.
Si vives en la frontera norte o sur, la tasa general que aplica en tu zona es de 8% y no de 16%. Viene de un estímulo fiscal que el decreto publicado en el Diario Oficial de la Federación el 30 de diciembre de 2025 mantiene vigente hasta el 31 de diciembre de 2026. Son ocho puntos de diferencia en toda la parte gravada de tu carrito, con fecha de caducidad que conviene anotar en el calendario.
La merma que tiras
Lo que se echa a perder en el refrigerador es gasto puro, sin contraparte. No hay una cifra que yo pueda darte de tu hogar, pero sí una medición que puedes hacer: durante dos semanas, anota lo que tiras y lo que costaba.
Casi todo el mundo se sorprende. Y casi siempre la causa es la misma: se compró para un plan de comidas que no ocurrió.
El resto del tema, con método, está en ahorrar sin dejar de comprar lo necesario.
Lo que sí funciona en esta línea
- Lista cerrada y comer antes de ir. Suena a consejo de abuela; es el que más efecto tiene.
- Una compra grande al mes y una chica a la semana, en vez de cuatro medianas. Menos visitas, menos compras no planeadas.
- Comparar el mismo producto entre dos tiendas, una vez, y quedarte con el resultado. No hace falta repetirlo cada semana.
- Marca propia en lo que no notas la diferencia. El criterio es tuyo, y la prueba cuesta un producto.
7. El transporte
Junto con las comunicaciones, es el 19.5% del gasto del hogar. La mayor parte de ese dinero se va en decisiones que ya tomaste y que rara vez se revisan.
El costo por kilómetro
Si tienes auto, el gasto real no es la gasolina. Es gasolina más mantenimiento más seguro más tenencia o refrendo más verificación más depreciación, dividido entre los kilómetros que recorres.
Haz la cuenta una vez, con los números de los últimos doce meses. El resultado suele ser incómodo, y sirve para decidir cosas concretas: si ese trayecto conviene en auto o en transporte público, si el segundo auto del hogar se justifica, si la renta del cajón de estacionamiento en la oficina sale o no sale.
Gasolina, casetas y estacionamiento
- Gasolina: la diferencia de precio entre estaciones en una misma ciudad es real. Cargar siempre en la más cara del trayecto es un sobrecosto silencioso.
- Casetas: en trayectos recurrentes, la ruta libre contra la de cuota es una cuenta de dinero contra tiempo que conviene hacer una vez y dejar decidida.
- Estacionamiento: los estacionamientos diarios son el gasto hormiga más caro que existe, porque se pagan sin pensar. Un cajón mensual, cuando el uso es diario, casi siempre sale mejor que pagar por hora.
Lo que no debes recortar aquí
El mantenimiento. Es el recorte que más caro sale, porque convierte un gasto programado de unos cientos de pesos en una reparación de miles.
Lo explicamos a fondo en qué es el mantenimiento preventivo, y la idea en una línea es esta: el mantenimiento no es un gasto que se pospone, es un pago a plazos de una reparación que de todas formas va a llegar.
8. Los seguros y todo lo que se renueva solo
Los seguros son el rubro donde más gente hace lo contrario de lo correcto: los cancela cuando aprieta el presupuesto y nunca los revisa cuando no aprieta.
Revisar no es cancelar
Revisar un seguro es comparar tres cosas: la prima que pagas, la suma asegurada y el deducible. Cambiar de aseguradora con la misma cobertura por menos dinero es ahorro. Bajar la cobertura para pagar menos es transferirte el riesgo a ti, y a veces es razonable y a veces es un error caro.
La renovación automática es cómoda y es cara: la aseguradora ajusta la prima cada año y casi nadie compara. Pon la fecha de renovación en el calendario un mes antes, que es cuando todavía puedes cotizar con calma.
Cobertura duplicada
Es más común de lo que parece:
- Asistencia vial que viene con el seguro del auto y que además pagas aparte.
- Seguro de gastos médicos del trabajo y otro contratado por tu cuenta, con coberturas que se traslapan.
- Protección de compras o seguro de viaje incluido en una tarjeta de crédito que ya pagas por anualidad, y contratado otra vez al comprar el boleto.
- Garantías extendidas de aparatos que la garantía del fabricante ya cubre en ese periodo.
La revisión aquí es anual, no mensual. Pero cuando encuentras una duplicidad, el ahorro es permanente.
9. Las deudas que no son tarjeta
Meses sin intereses: el compromiso que ya firmaste
Una compra a doce meses sin intereses no es un gasto de este mes: es un gasto que se repite once veces más.
El problema no es cada compra por separado. Es la suma de todas las que traes corriendo, que casi nadie tiene junta en un solo lugar.
Hazlo hoy: lista cada compra a meses, con su mensualidad y con el mes en que termina. Suma las mensualidades. Ese número es dinero de tu ingreso mensual que ya está comprometido antes de que empiece el mes, y saberlo cambia lo que decides hoy en la tienda.
Dos reglas que yo aplicaría:
- Antes de una compra a meses, súmala a la lista y mira el total nuevo. Si ese total te incomoda, la respuesta ya la tienes.
- Los meses sin intereses solo son sin intereses si pagas el total de la tarjeta cada mes. Si traes saldo revolvente, esa compra está generando intereses al 36.7% como cualquier otra. La promoción deja de ser promoción.
El crédito de nómina y el descuento automático
Los créditos que se descuentan directo de la nómina tienen la ventaja de que no se te olvidan y la desventaja de que se vuelven invisibles. Revísalos una vez al año: cuánto falta, a qué tasa, y si conviene adelantar pagos.
Antes de adelantar, pregunta si el crédito aplica pago anticipado a capital y si cobra comisión por hacerlo. Si abonar de más solo adelanta mensualidades sin tocar el capital, el ahorro de intereses es mucho menor de lo que parece.
El orden entre ahorrar y pagar deuda
Es la pregunta que más me hacen y tiene una respuesta aritmética clara.
Si tu deuda cuesta 36.7% anual y tu instrumento de ahorro rinde entre 6% y 10%, cada peso que metes al ahorro en vez de a la deuda pierde la diferencia. Sobre 20,000 pesos:
| Rendimiento del ahorro | Ganas en un año | Pagas de intereses | Pierdes |
|---|---|---|---|
| 6% | 1,200 | 7,340 | 6,140 |
| 8% | 1,600 | 7,340 | 5,740 |
| 10% | 2,000 | 7,340 | 5,340 |
Con una excepción importante, y no es menor: conserva un fondo de emergencia mínimo antes de destinar todo a la deuda. Sin ese colchón, el primer imprevisto te regresa a la tarjeta, al 36.7%, y el esfuerzo se deshace.
Mi regla: un colchón chico primero, luego la deuda cara a fondo, y el fondo de emergencia completo después de liquidarla.
10. Los gastos hormiga, al final y a propósito
Llegamos al café.
La cuenta real
Cincuenta pesos al día, los días hábiles de un año, son 1,100 pesos al mes y 13,200 al año. Es más que cualquier otra línea individual de este artículo, incluidos los intereses del ejemplo.
Entonces, ¿por qué van al final?
Porque esos 13,200 pesos exigen 264 decisiones correctas seguidas, y la revisión mensual no puede ayudarte con ninguna de ellas. Las otras nueve secciones se resuelven con llamadas, cancelaciones y cambios de plan que, una vez hechos, siguen funcionando aunque tú te olvides.
Esta no. Esta se sostiene con fuerza de voluntad, y la fuerza de voluntad es un recurso que conviene gastar al final, cuando lo demás ya está resuelto.
Cuándo sí son el problema principal
Hay un caso en el que este orden se invierte, y conviene decirlo con todas sus letras: cuando el ingreso es bajo y no hay deuda cara ni suscripciones que cancelar.
Si un hogar no tiene tarjeta de crédito, no paga anualidades, no tiene servicios de streaming y su recibo de luz está en tarifa subsidiada, entonces las nueve secciones anteriores no le aplican, y el gasto diario es el presupuesto. Para ese hogar, el café y el transporte diario sí son la primera línea, porque son la única.
Este artículo está escrito para quien tiene varias de las fugas de arriba a la vez, que es el caso más común entre quienes lo buscan. Si no es tu caso, salta a la sección que sí lo sea.
Un método que sirve
Los gastos hormiga se combaten mal con prohibiciones y bien con fricción:
- Pon un presupuesto semanal en efectivo para esa categoría. Cuando se acaba, se acabó. Funciona mejor que un propósito.
- Quita la tarjeta guardada de las apps de comida y de las tiendas donde compras por impulso. Volver a teclear dieciséis dígitos es suficiente freno para la mitad de las compras.
- Cambia una vez, no todos los días. Comprar el café en grano para la oficina es una decisión; no comprar el café es 264.
Esa última es la idea general: convierte disciplinas en decisiones. Todo lo que puedas mover de la columna de «acordarme cada día» a la de «lo arreglé una vez» es ahorro que no se deshace.
La cuenta de un año
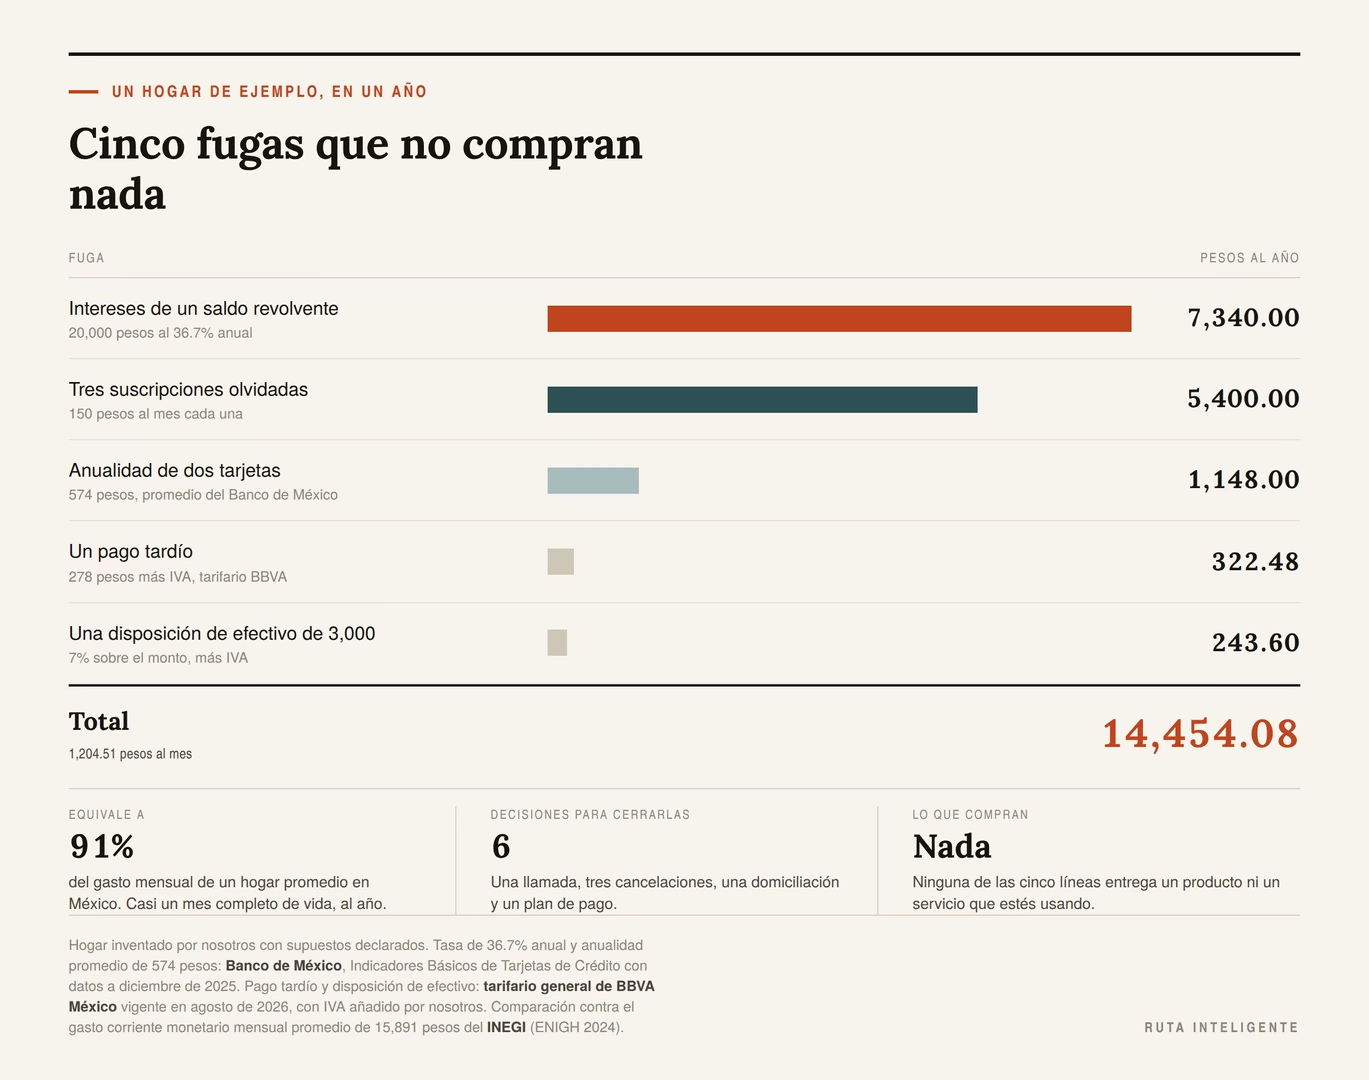
Hasta aquí las partes. Ahora júntalas en un solo hogar, para ver el tamaño del asunto.
El hogar de ejemplo
Es un hogar inventado por nosotros, con supuestos explícitos: trae un saldo revolvente de 20,000 pesos, tiene dos tarjetas con anualidad, se le pasó una fecha de pago en el año, sacó efectivo de la tarjeta una vez y tiene tres suscripciones que no usa.
Nada de eso es exótico. Es, más o menos, el hogar mexicano promedio con tarjetas.
| Fuga | Costo en un año |
|---|---|
| Intereses de un saldo revolvente de 20,000 al 36.7% | 7,340.00 |
| Tres suscripciones olvidadas de 150 pesos al mes | 5,400.00 |
| Anualidad de dos tarjetas (574 promedio del Banco de México) | 1,148.00 |
| Un pago tardío (278 más IVA, tarifario BBVA) | 322.48 |
| Una disposición de efectivo de 3,000 (7% más IVA) | 243.60 |
| Total | 14,454.08 |
Son 1,204.51 pesos al mes. Equivalen al 91% del gasto mensual de un hogar promedio: casi un mes completo de vida, al año, sin haber comprado nada.
Dicho de otra forma: si este hogar cierra esas cinco líneas, no necesita recortar el café, ni la comida, ni las salidas. Ya se liberó el equivalente a un mes de gasto.
Qué hacer con lo que encuentres
El error clásico es dejar que el dinero liberado se diluya en el gasto corriente. Si no le pones destino, desaparece.
Tres destinos, en este orden:
- Al saldo de la tarjeta más cara, hasta liquidarla. Es el único «rendimiento» del 36.7% garantizado que vas a encontrar.
- Al fondo de emergencia, hasta tener el colchón que te deje dormir.
- A lo que quieras. En serio. El punto de ahorrar no es acumular; es poder decidir.
Y automatiza el paso: programa la transferencia el día que cae tu ingreso, no a fin de mes. Lo que queda a fin de mes es lo que sobró, y casi nunca sobra.
Lo que no conviene recortar
Hay gastos donde recortar hoy garantiza gastar más después. Estos son los que yo dejaría intactos:
- El mantenimiento preventivo, del auto y de la casa. Un servicio pospuesto se convierte en una reparación.
- La salud, incluidas las revisiones de rutina y los tratamientos en curso. Es el rubro donde posponer sale más caro, y no solo en dinero.
- Los seguros que cubren un riesgo que no podrías pagar tú. Un seguro de auto contra daños a terceros no es un lujo: es lo que impide que un accidente se convierta en una deuda de por vida.
- Las herramientas que producen tu ingreso. Si trabajas desde una computadora, esa computadora no es un gasto discrecional.
- La comida real. Recortar aquí a base de productos más baratos y peores tiene un costo que aparece años después.
Si tienes que recortar de estas líneas porque no hay de otra, que sea con conciencia de que es un préstamo contra tu yo futuro, y con fecha para revertirlo.
Tres razones para desconfiar de esta lista
Un artículo que solo defiende su tesis sirve poco. Estos son los límites de lo que acabas de leer.
Primero: el orden por «pesos por decisión» supone que las decisiones cuestan lo mismo. No es cierto. Negociar una anualidad por teléfono es fácil para algunas personas y genuinamente difícil para otras. Si una llamada te cuesta tres semanas de posponerla, tal vez la suscripción que cancelas en dos clics sea mejor primera acción, aunque ahorre menos. El orden correcto es el que sí ejecutas.
Segundo: revisar gastos no arregla un problema de ingresos. Si el hogar gasta más de lo que ingresa por un margen amplio, doce revisiones mensuales perfectas no cierran la brecha. Esa situación se resuelve por el lado del ingreso, por el lado de una decisión estructural —vivienda, auto, escuela— o por ambos. La revisión mensual sirve para dejar de perder dinero, no para generarlo.
Tercero: el ahorro se lo come la inflación si se queda quieto. Con la inflación anual de 3.26% que el INEGI reportó para agosto de 2026, un gasto de 15,891 pesos al mes cuesta 518 pesos más el año siguiente sin que hayas cambiado nada. A cinco años, ese mismo gasto costaría unos 18,656 pesos. La revisión mensual tiene que recuperar ese terreno solo para quedarte donde estás, y el dinero ahorrado necesita estar en algún instrumento que al menos siga a la inflación.
El calendario: cada mes, cada trimestre, cada año
No todo se revisa con la misma frecuencia. Revisar de más agota y no ahorra.
| Cada mes | Cada trimestre | Cada año |
|---|---|---|
| Estado de cuenta de cada tarjeta | Suscripciones, una por una | Anualidades y comisiones del tarifario |
| Si generaste intereses | Cargos recurrentes que subieron de precio | Seguros: prima, suma asegurada y deducible |
| Cargos que no reconoces | Consumo real de datos contra tu plan | Plan de telefonía e internet |
| kWh del recibo de luz | Total de meses sin intereses comprometidos | Costo por kilómetro de tu auto |
| Que el gasto del mes cierre donde debía | Precio del súper en dos tiendas | Duplicidades de cobertura |
La columna mensual son los cuarenta minutos que describimos arriba. Las otras dos son sesiones más largas, pero solo cuatro y una vez al año.
La plantilla de la revisión mensual
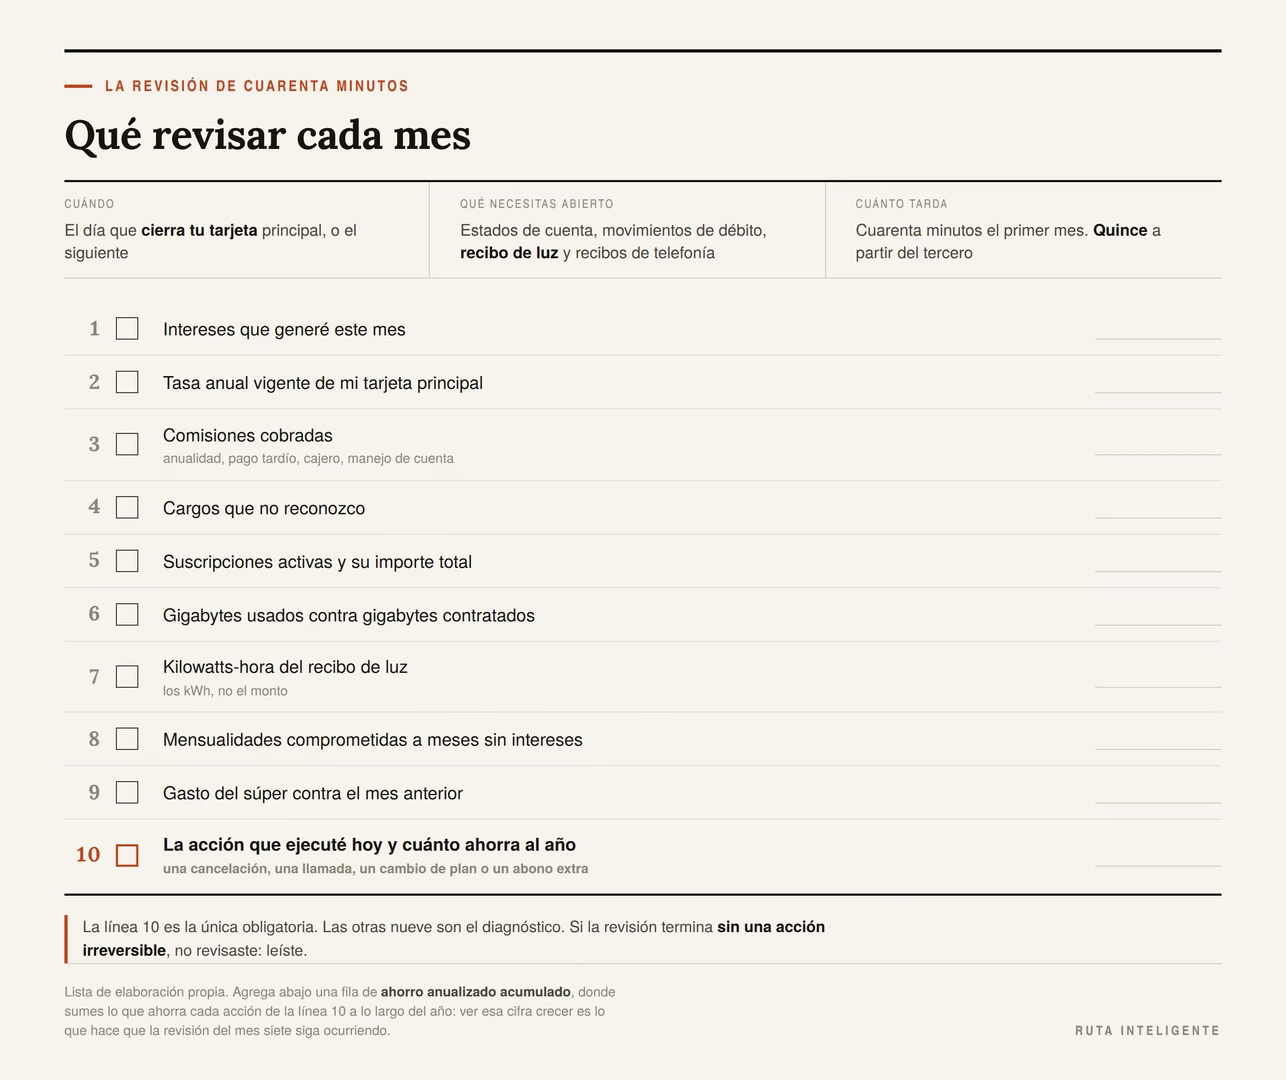
Copia esto a una hoja de cálculo o imprímelo. Una columna por mes.
| # | Qué anotar | Este mes |
|---|---|---|
| 1 | Intereses que generé este mes | |
| 2 | Tasa anual vigente de mi tarjeta principal | |
| 3 | Comisiones cobradas (anualidad, tardío, cajero, manejo) | |
| 4 | Cargos que no reconozco | |
| 5 | Suscripciones activas y su importe total | |
| 6 | Gigabytes usados contra gigabytes contratados | |
| 7 | kWh del recibo de luz | |
| 8 | Mensualidades comprometidas a meses sin intereses | |
| 9 | Gasto del súper contra el mes anterior | |
| 10 | La acción que ejecuté hoy y cuánto ahorra al año |
La línea 10 es la única obligatoria. Las otras nueve son el diagnóstico; la diez es el tratamiento.
Una sugerencia sobre la hoja: agrega abajo una fila de ahorro anualizado acumulado, donde sumes lo que ahorra cada acción de la línea 10 a lo largo del año. Ver esa cifra crecer es lo que hace que la revisión del mes siete siga ocurriendo.
Preguntas frecuentes
¿Cuánto debería ahorrar al mes?
No hay un porcentaje que sirva para todos, y el famoso 50/30/20 es un reparto de referencia, no una regla. La pregunta útil es otra: ¿cuánto estás perdiendo hoy en intereses y comisiones? Ese número se puede llevar a cero, y hacerlo suele liberar más dinero que cualquier meta de porcentaje. Cuando ya no pierdas dinero, entonces sí fija una meta de ahorro que puedas sostener.
¿Qué reviso primero si solo tengo diez minutos?
El estado de cuenta de tu tarjeta de crédito, buscando dos cosas: si generaste intereses el mes pasado y cuánto pagaste de comisiones. Si generaste intereses, esa es toda tu revisión de este mes y el resto puede esperar.
¿De verdad se puede quitar la anualidad de una tarjeta?
Se puede pedir, y con frecuencia se logra, sobre todo si tienes antigüedad, usas la tarjeta con regularidad y estás al corriente. No es un derecho, es una negociación comercial. Si te dicen que no, pregunta qué nivel de gasto o qué producto sí trae condonación, y decide con eso. La anualidad promedio en México es de 574 pesos al año, según el Banco de México.
Tengo saldo en la tarjeta y algo ahorrado. ¿Qué hago primero?
Si la deuda cuesta 36.7% anual y el ahorro rinde entre 6% y 10%, la aritmética dice pagar la deuda: sobre 20,000 pesos, la diferencia está entre 5,340 y 6,140 pesos al año a favor de liquidar. La excepción es el fondo de emergencia mínimo, que conviene conservar para no regresar a la tarjeta al primer imprevisto.
¿Cómo encuentro todas mis suscripciones?
No las busques en tu memoria. Revisa tres meses de estado de cuenta de cada tarjeta, los cargos domiciliados de tu cuenta de débito, la sección de suscripciones de la tienda de aplicaciones de tu teléfono, y la del otro sistema operativo si alguna vez tuviste un teléfono distinto. Después busca en tu correo las palabras «renovación» y «tu suscripción».
Cancelé una suscripción y me la siguen cobrando. ¿Qué hago?
Reúne el comprobante de cancelación con fecha, y reclama el cargo ante tu banco como cargo no reconocido. Cancelar dentro de una app no siempre detiene una domiciliación hecha contra la tarjeta. Cambiar de tarjeta no es una solución: los cobros recurrentes pueden migrar al plástico nuevo. Si el banco no resuelve, la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros atiende ese tipo de reclamaciones.
¿Qué es la tarifa DAC y cómo sé si voy hacia allá?
Es la tarifa Doméstica de Alto Consumo, la única tarifa doméstica que no recibe subsidio del gobierno. Se aplica cuando el promedio móvil del consumo de los últimos doce meses supera el límite de tu tarifa, que depende de la temperatura media de tu región en verano. Para verlo venir, anota los kWh de cada recibo: una tendencia al alza sostenida es el aviso. El límite exacto en kWh de tu tarifa está en tu recibo y en el portal de tu suministrador.
¿Los meses sin intereses son realmente sin intereses?
Solo si pagas el total de tu tarjeta cada mes. Si traes saldo revolvente, esa compra genera intereses como cualquier otra, a la tasa de tu tarjeta. Y aunque pagues el total, la mensualidad es un compromiso de tu ingreso futuro: antes de aceptar una promoción a meses, suma todas las que ya traes corriendo y mira el total.
¿Cada cuánto conviene hacer esta revisión?
Lo mensual son cuarenta minutos, el día que cierra tu tarjeta principal: intereses, comisiones, cargos raros, kWh y suscripciones nuevas. Lo trimestral es la auditoría completa de suscripciones y planes. Lo anual son los seguros, las anualidades y el costo por kilómetro de tu auto. Revisar todo cada mes agota y no ahorra más.
Fuentes y metodología
Todas las fuentes se consultaron el 23 de septiembre de 2026. Las tarifas bancarias y los precios de servicios cambian sin aviso: antes de tomar una decisión, verifica la cifra en tu propio contrato y en tu propio recibo.
Cuánto gasta un hogar mexicano y en qué
- INEGI, Encuesta Nacional de Ingresos y Gastos de los Hogares 2024, boletín 112/25 del 30 de julio de 2025: ingreso corriente promedio por hogar equivalente a 25,955 pesos mensuales; gasto corriente monetario promedio equivalente a 15,891 pesos mensuales, con un aumento de 7.9% respecto a 2022; y la estructura del gasto en nueve rubros: alimentos, bebidas y tabaco 37.7%; transporte y comunicaciones 19.5%; educación y esparcimiento 9.6%; vivienda y servicios de conservación 9.1%; cuidados personales 7.8%; artículos y servicios para la casa 6.3%; vestido y calzado 3.8%; cuidados de la salud 3.4%; y transferencias 2.7%.
- INEGI, Índice Nacional de Precios al Consumidor, boletín 586/26 del 9 de septiembre de 2026: inflación general anual de 3.26% en agosto de 2026 y subyacente de 3.88%.
Tarjetas de crédito, tasas y comisiones
- Banco de México, Indicadores Básicos de Tarjetas de Crédito, con datos a diciembre de 2025 y publicados el 11 de mayo de 2026: 26.7 millones de tarjetas con un saldo de 591 mil millones de pesos; 58.7% de tarjetahabientes totaleros y 41.3% no totaleros; tasa efectiva promedio ponderada de 23.0% para el total y de 36.7% para los no totaleros; anualidad promedio de 574 pesos (569 entre no totaleros); y 25.6% de los no totaleros pagando el mínimo.
- BBVA México, Tarifario general, con vigencia declarada de agosto de 2026, usado como ejemplo de un tarifario publicado: la advertencia de que las comisiones se muestran en moneda nacional y «más IVA»; «Penalización por pago tardío $278 MN + IVA»; «Disposición del Crédito en efectivo; (cajero) 7.0% sobre el monto dispuesto»; y anualidades de 0, 748, 1,151 y 6,247 pesos según el nivel de tarjeta.
Electricidad
- Agencia de Energía del Estado de Puebla, «Conoce tu recibo de luz»: «Las tarifas del hogar se dividen en tarifas Domésticas y tarifas Domésticas de Alto Consumo (DAC)», con las domésticas identificadas como 1, 1A, 1B, 1C, 1D, 1E y 1F; la DAC «NO cuenta con apoyo gubernamental o subsidio»; y la regla de reclasificación: «El consumo mensual promedio registrado por el usuario se determinará con el promedio móvil del consumo durante los últimos 12 meses».
Impuestos y reglas de precio
- Ley del Impuesto al Valor Agregado: la tasa general de 16% (artículo 1) y la tasa de 0% para productos destinados a la alimentación, medicinas de patente, hielo y agua no gaseosa, entre otros (artículo 2-A).
- Decreto publicado en el Diario Oficial de la Federación el 30 de diciembre de 2025, que prorroga los estímulos fiscales de las regiones fronterizas norte y sur: los estímulos de IVA e ISR «estará[n] vigente[s] hasta el 31 de diciembre de 2026».
- Ley Federal de Protección al Consumidor: la obligación de informar «de forma notoria y visible el monto total a pagar», incluidos «impuestos, comisiones, intereses, seguros y cualquier otro costo, cargo, gasto o erogación adicional» (artículo 7 Bis).
Cálculos propios
Todas las cuentas de este artículo son nuestras, hechas sobre las cifras de arriba y con estos supuestos:
- Estructura del gasto en pesos. Aplicamos los porcentajes del INEGI al gasto corriente monetario mensual de 15,891 pesos. Los porcentajes son del INEGI; el reparto en pesos es nuestro.
- Costo de revolver. Saldo de 20,000 pesos a la tasa efectiva de 36.7% anual que reporta el Banco de México para no totaleros. El interés de un año (7,340 pesos) supone que el saldo no cambia. Para la tabla de amortización usamos una tasa mensual de 36.7% ÷ 12 = 3.0583%, que es una simplificación: la tasa efectiva anual y la mensualización exacta no coinciden del todo, y tu contrato puede calcular los intereses de otra forma. La tabla sirve para comparar escenarios entre sí, no para predecir tu estado de cuenta al peso.
- Saldo promedio por tarjeta. 591,000 millones de pesos ÷ 26.7 millones de tarjetas = 22,135 pesos. Es un promedio grueso, porque incluye tarjetas de totaleros que no generan intereses.
- Comisiones con IVA. El tarifario citado publica las comisiones sin IVA, así que las multiplicamos por 1.16: el pago tardío de 278 pesos queda en 322.48, y una disposición de efectivo de 3,000 pesos al 7% queda en 243.60.
- Suscripciones. El importe de 150 pesos al mes es un supuesto nuestro, no un precio de ningún servicio concreto. Sustitúyelo por los tuyos.
- El hogar de ejemplo. Es inventado. Suma cinco fugas —intereses sobre 20,000 al 36.7%, tres suscripciones de 150 al mes, dos anualidades de 574, un pago tardío y una disposición de efectivo de 3,000— para un total de 14,454.08 pesos al año. La comparación con «91% del gasto de un mes» se hace contra los 15,891 pesos del promedio del INEGI.
- Pesos por decisión. Café de 50 pesos × 22 días hábiles × 12 meses = 13,200 pesos al año en 264 decisiones. Las 264 y los 22 días hábiles al mes son supuestos.
- Ahorro contra deuda. Comparamos el interés pagado sobre 20,000 pesos al 36.7% contra rendimientos hipotéticos de 6%, 8% y 10% sobre el mismo monto, en un año, sin impuestos ni comisiones de por medio.
- Inflación. Aplicamos 3.26% anual al gasto mensual promedio, de forma compuesta para la proyección a cinco años.
Limitaciones
- No publicamos los límites en kWh de cada tarifa eléctrica. Las páginas de la Comisión Federal de Electricidad bloquearon la consulta automatizada mientras preparábamos este artículo, así que preferimos no citar cifras que no pudimos verificar en la fuente oficial. La estructura de tarifas y la regla del promedio móvil de doce meses sí están verificadas, con la fuente estatal citada arriba.
- No citamos precios de servicios de suscripción concretos. Cambian con frecuencia y varían por país y por plan. El ejemplo de 150 pesos es un supuesto declarado.
- No citamos tarifas de telefonía ni de internet. No encontramos una fuente oficial con precios vigentes comparables entre proveedores que pudiéramos consultar en abierto, y preferimos dar el método de comparación en lugar de cifras que no podemos respaldar.
- El tarifario que usamos es de un solo banco. Sirve como ejemplo de qué conceptos se cobran y en qué orden de magnitud. El tuyo puede ser distinto, y es el que importa.
- Los promedios del INEGI describen al hogar promedio, no al típico. La media nacional está jalada por los hogares de ingresos altos; el hogar mediano gasta menos. Úsalos para leer la estructura, no el nivel.
- Los números del hogar de ejemplo son ilustrativos. Cambia saldo, tasa, comisiones y suscripciones por los tuyos: lo que se conserva es el método, no las cifras.
Aviso. Este artículo es informativo y no constituye asesoría financiera, fiscal ni de inversión. Para decisiones sobre deuda, seguros o instrumentos de ahorro, considera consultar con un asesor autorizado, y para reclamaciones sobre servicios financieros, con la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros.