Un auto usado se le compra a uno de tres tipos de vendedor. Una agencia o un lote, que venden autos como negocio. Un particular, que vende el suyo. O una plataforma digital, que puede ser cualquiera de las dos cosas, según cómo trabaje.
La pregunta de siempre es cuánto más barato sale el particular. Con datos públicos, en lo que busqué, nadie la puede contestar. Los particulares anuncian en portales de clasificados, y esos precios no se pueden verificar: cambian, se repiten y a veces los pone un intermediario. Esta serie no los usa como fuente de precios. Las cifras que circulan, de 10 % a 25 %, no traen fuente.
Lo que se puede poner en pesos es lo que cambia según quién te vende. El 24 de octubre de 2026 busqué las leyes de hacienda y de ingresos de 18 entidades. Pude leer las de 16, y del Estado de México, una ficha oficial de su Secretaría de Finanzas. También leí la Ley y el Reglamento del IVA y las fichas de crédito de once bancos y financieras. Sumé los términos o las páginas propias de cinco plataformas y los precios publicados de la revisión mecánica y del historial vehicular. Con eso armé dos casos reales. Son el mismo modelo de sedán de 2024, en dos versiones, anunciado por un grupo de agencias en la Ciudad de México y en Guadalajara.
El resultado cabe en una cifra para negociar. Si la agencia te da un año de garantía, el particular tiene que salirte al menos 15,350 pesos más barato en la Ciudad de México. En Jalisco, 30,685, porque ahí comprarle a un particular causa un impuesto estatal que la compra en agencia no causa. Si necesitas crédito y usas la única vía con tasa publicada, la cifra de la capital sube a 21,726. A veces la cuenta cambia de lado. Esos casos van marcados como matices.
Quien escribe no recomienda marcas ni modelos y no tiene relación comercial con armadoras, distribuidores, bancos, aseguradoras ni plataformas de compraventa. Los autos, las agencias, los bancos y las plataformas se describen por tipo. Sus nombres y enlaces van en «Fuentes y metodología».
La respuesta corta
Para saber si un particular te conviene, compara su precio con el de una agencia que venda el mismo modelo, del mismo año y con kilómetros parecidos. La diferencia tiene que cubrir cuatro cosas que el particular no te da o que pagas tú.
- La revisión y el historial. Con un particular los pagas aparte. En la Ciudad de México, una inspección cuesta 1,600 pesos y un reporte de historial, 250.
- La garantía. Un particular no da garantía comercial. Varias fichas de un grupo de agencias dicen que su precio incluye un año de cobertura, y le ponen un valor de 13,500 pesos.
- El impuesto de tu estado. De las 18 entidades que revisé, 15 lo cobran si le compras a un particular, según la última edición de su ley que pude leer. Las leyes de Veracruz no las pude leer. Donde lo pude verificar, si le compras a un negocio que cobra IVA, no se paga. En el caso de Jalisco son 15,335 pesos.
- El crédito. Varias fichas de bancos financian la compra en agencia. Para comprarle a un particular, en lo que leí, hay tres vías, y la única con tasa publicada parte de 16.49 %. Esa vía pasa por una plataforma que revisa el auto. Por eso, en ese renglón, la revisión y el historial no se suman.
Sumado, en el sedán de 2024 de este artículo, el particular tiene que salirte más barato que la agencia por estas cantidades. Son de contado, salvo el último renglón.
| Dónde y cómo pagas | Sin contar la garantía | Contando un año de garantía |
|---|---|---|
| Ciudad de México, de contado | 1,850 | 15,350 |
| Jalisco, de contado | 17,185 | 30,685 |
| Ciudad de México, con crédito por una plataforma que intermedia | 11,325 | 21,726 |
Cuenta nuestra, con precios leídos el 23 y el 24 de octubre de 2026. En el renglón con crédito, cada canal financia 80 % de su propio precio. Cada renglón tiene su sección más abajo.
Tres situaciones mueven mucho la respuesta.
- La agencia no da garantía por escrito. La norma de los usados no la obliga. Si no hay garantía, al particular le basta cubrir la revisión y el historial: 1,850 pesos en la capital.
- Tu estado. En la Ciudad de México no hay impuesto a la compra de un usado, y en Puebla la tasa de 2026 es cero. En Jalisco, el impuesto puede pesar más que un año de garantía, como en el caso de este artículo.
- El crédito. Si necesitas financiamiento, comprarle a un particular te deja pocas opciones. La única con tasa publicada cuesta más que el promedio.
Mi criterio, y va como criterio: antes de ver el auto del particular, consigue el precio de una agencia por uno parecido. Sin esa referencia no sabes si su descuento alcanza.
Información general, no asesoría legal ni fiscal.
Qué es cada canal, según la ley
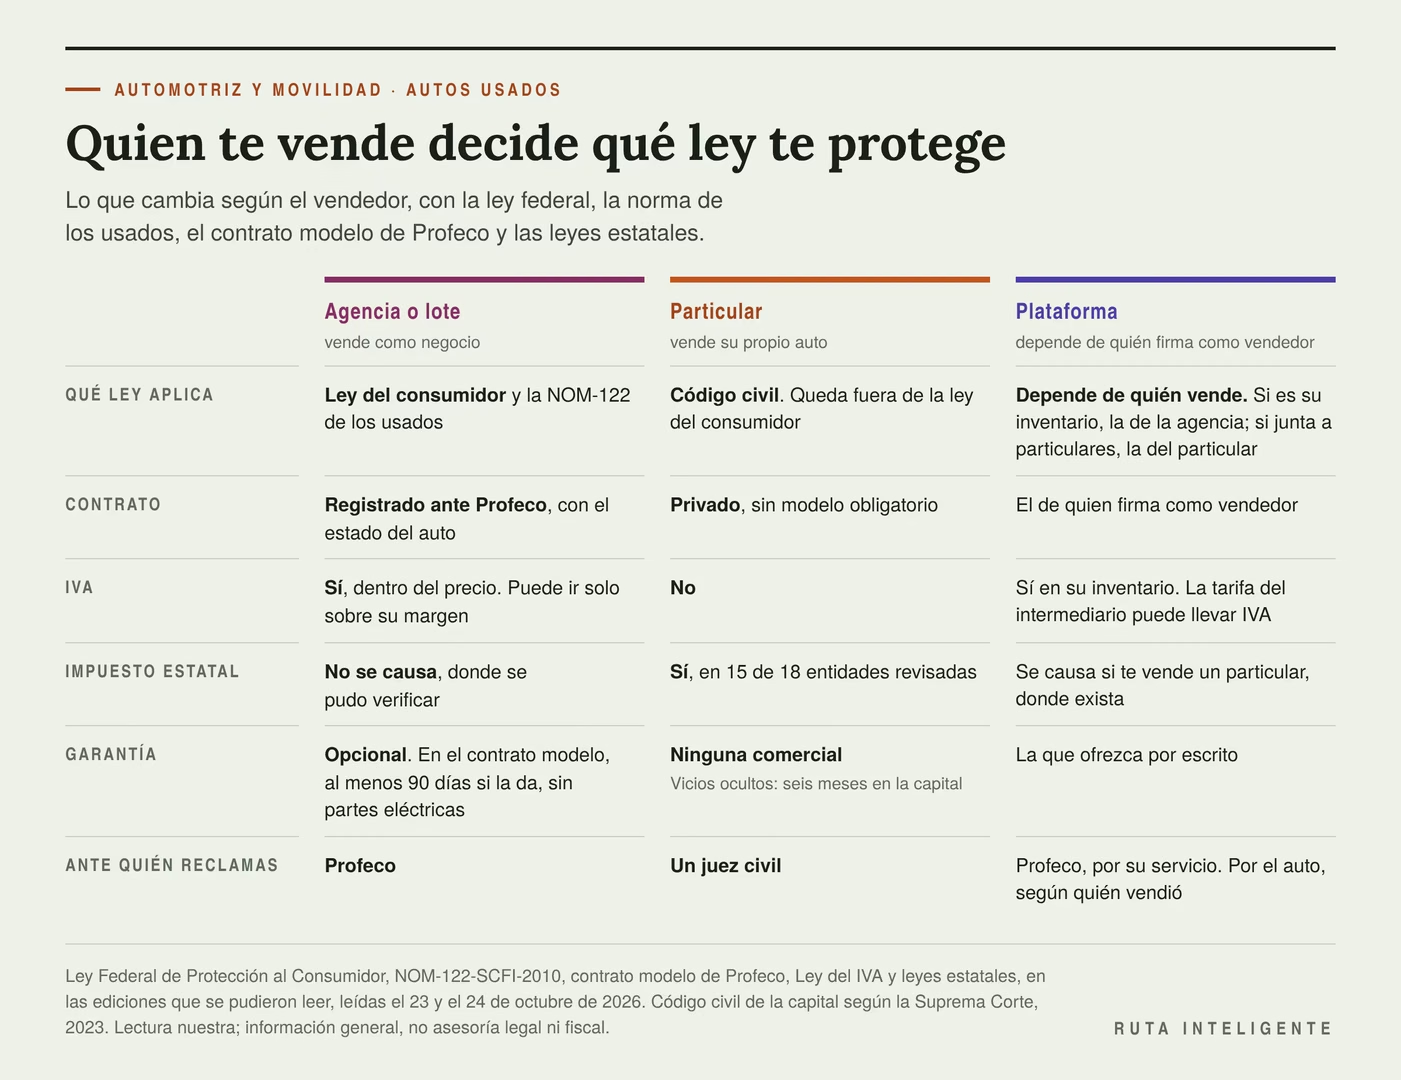
Antes de los pesos, una distinción que ordena todo lo demás. Para la ley, lo que cuenta es quién te vende. De eso dependen la norma que te protege, el IVA, el impuesto de tu estado y ante quién reclamas.
La agencia y el lote: un proveedor con norma propia
La Ley Federal de Protección al Consumidor define al proveedor como «la persona física o moral en términos del Código Civil Federal, que habitual o periódicamente» ofrece, vende o renta bienes. Lectura nuestra: una agencia o un lote de autos usados lo es. Por eso le aplica la ley del consumidor, y Profeco puede recibir tu queja.
Además, hay una norma solo para ellos, la NOM-122-SCFI-2010. Es «de observancia general y obligatoria para todas las personas físicas o morales» que comercializan o consignan vehículos usados. Por su definición de proveedor, alcanza a quien lo hace de forma habitual o periódica. Esto es lo que pide, en corto.
- Decir por escrito si hay garantía o no. La garantía es opcional. Si no la hay, la norma lo resume así: «es el consumidor quien asumirá los costos por reparaciones».
- Dar la garantía por escrito, si la hay. Las garantías «deben expedirse por escrito», con su alcance, vigencia y cobertura.
- Usar un contrato registrado ante Profeco. Profeco publica la lista de contratos que deben registrarse, y la compraventa o consignación de un usado está en ella. La norma pide que el contrato traiga el número de identificación del vehículo, su kilometraje y su estado físico y mecánico.
- Entregarte factura, recibo o comprobante.
El contrato modelo de Profeco para un usado de contado agrega tres cosas. Si el vendedor marca la casilla de garantía, «la garantía no podrá ser inferior a 90 días», «excluyéndose la correspondiente a partes eléctricas». Puedes cancelar dentro de los «5 (cinco) días hábiles posteriores a la firma», si no te han entregado el auto. Y el vendedor responde por la situación legal del auto anterior a la venta. Cada vendedor registra su propio contrato, así que revisa el que firmas.
Un negocio que vende autos también cobra IVA, y debe avisar al Registro Público Vehicular de cada compra y venta el día hábil siguiente, según el reglamento de esa ley.
Si algo falla con la agencia, el camino para quejarte está en cómo reclamar ante Profeco.
El particular: la ley civil y nada más
Un particular que vende su auto una vez no vende «habitual o periódicamente». Lectura nuestra: no es proveedor, así que esa compraventa queda fuera de la ley del consumidor y de la NOM-122. No hay contrato registrado ni aviso obligatorio de garantía. Si algo sale mal, la vía es un juez civil.
La ley civil te da el saneamiento por vicios ocultos. Lectura nuestra: el vendedor responde por defectos ocultos que el auto tenía al venderlo. El plazo es corto. Una resolución de la Suprema Corte de 2023 transcribe el código civil que rige en la Ciudad de México. Su plazo es «de seis meses tratándose de bienes muebles», «contados desde la entrega de la cosa enajenada». Cada estado tiene su propio código civil, y el plazo puede variar.
El particular tampoco cobra IVA. La Ley del IVA exenta los «Bienes muebles usados, a excepción de los enajenados por empresas». A cambio, en la mayoría de los estados que revisé, comprarle a un particular causa un impuesto estatal. Tiene su propia sección.
La plataforma: depende de quién firma como vendedor
Bajo la palabra plataforma caben tres negocios distintos.
- La que compra autos, los revisa y los vende como suyos. Lectura nuestra: legalmente es un negocio de autos usados, como una agencia. Es proveedor, le aplica la NOM-122 y cobra IVA.
- La que junta a un comprador y a un vendedor particulares. Según la plataforma, revisa el auto y puede guardar el dinero mientras se cierra el trato. El auto lo vende un particular. La plataforma vende un servicio de intermediación.
- El portal de anuncios. Publica lo que suben particulares y lotes. No vende el auto ni guarda el pago.
En la segunda, y en la tercera cuando anuncia un particular, la compraventa del auto sigue siendo entre particulares. Eso trae tres consecuencias: sin IVA, con impuesto estatal donde exista y con la ley civil para los vicios ocultos. Si en el portal anuncia un lote, le compras a un negocio.
Mi criterio, y va como criterio: antes de comparar precios, pregunta quién firma el contrato como vendedor y quién te entrega la factura. Esa respuesta decide qué ley te protege y qué impuestos pagas.
Información general, no asesoría legal ni fiscal.
Lo que nadie publica: el precio del particular
La comparación que todos quieren es precio contra precio: el mismo auto en agencia y con un particular. Busqué la forma de hacerla con fuentes que se puedan revisar, sin éxito.
Por qué no hay una cifra confiable
Los particulares anuncian en portales de clasificados y en redes. Esos precios son los que pide cada vendedor. El de la venta cerrada queda sin publicar. Cambian sin aviso, se repiten en varios portales y a veces los publica un revendedor que se presenta como dueño. Por eso esta serie solo toma precios de quien vende su propio inventario. En un anuncio de particular no hay forma de saber quién está detrás.
Una guía de precios publica valores para la venta entre particulares, y su consulta lo advierte: «Los valores mostrados son precios sugeridos de venta entre particulares». Para verlos hay que llenar un formulario, y la serie no usa formularios ni cotizadores.
Tampoco encontré el margen del negocio. El INEGI clasifica aparte el comercio al por menor de autos y camionetas usados, pero en lo que pude leer no publica su margen en un documento legible. Su encuesta anual de comercio solo da porcentajes del subsector, que mezcla agencias de nuevos y de usados, refacciones y gasolineras.
Lo que circula son porcentajes sin fuente. Un portal de anuncios dice que la agencia cobra 10 % a 20 % más y que el particular es 15 % a 25 % más barato. Los dos rangos casi no se tocan. Si la agencia cobra 10 % a 20 % más, el particular sale 9 % a 17 % más barato. Cuenta nuestra. Un medio dice que vender a una agencia o a una plataforma te hace perder 10 % a 20 % del valor, también sin fuente.
Cuánto vale de verdad un usado, y con qué método, lo va a tratar otro artículo de esta serie: «Cuánto vale de verdad tu auto usado: tres métodos y cuál se acerca más». Aquí cambio la pregunta por una que sí tiene respuesta en pesos. Cuánto más barato tiene que ser el particular para que te convenga.
Los dos casos de este artículo
Para la cuenta uso dos anuncios del mismo modelo, un sedán de 2024 de una armadora japonesa, publicados por un grupo de agencias en su propio sitio. Los leí el 23 de octubre de 2026.
| Caso | Ciudad | Versión | Kilómetros | Precio de contado | Precio anunciado por la marca en 2023 | Precio como % del original |
|---|---|---|---|---|---|---|
| Caso 1 | Ciudad de México | Media | 40,727 | 315,000 | 432,900 | 72.8 % |
| Caso 2 | Guadalajara | De entrada | 46,204 | 323,500 | 401,900 | 80.5 % |
El precio original sale de un comunicado de la marca del 1 de diciembre de 2023. La unidad de Guadalajara figuraba como apartada el día de la lectura, con su precio publicado.
Elegí el mismo modelo en dos ciudades porque la Ciudad de México no cobra impuesto a la compra de un usado y Jalisco sí. Así se ve lo que pone cada estado con el mismo modelo.
Una cautela. Son precios pedidos. Los términos del grupo dicen que sus precios «no son precios únicos» y que varían con los acuerdos con el cliente. Y el mismo grupo se contradice sobre su garantía. En su sitio dice «Todos nuestros autos cuentan con 3 años de garantía o 60,000 km». La ficha del caso 2 dice «Cobertura por 1 año. Pago único de $13,500 MXN/IVA incluido» junto a la leyenda de garantía incluida en el precio. En la ficha del caso 1 no leí plazo ni precio de garantía. En la cuenta uso un año en los dos casos, que es lo menos que promete el grupo.
El IVA que va dentro del precio de un negocio
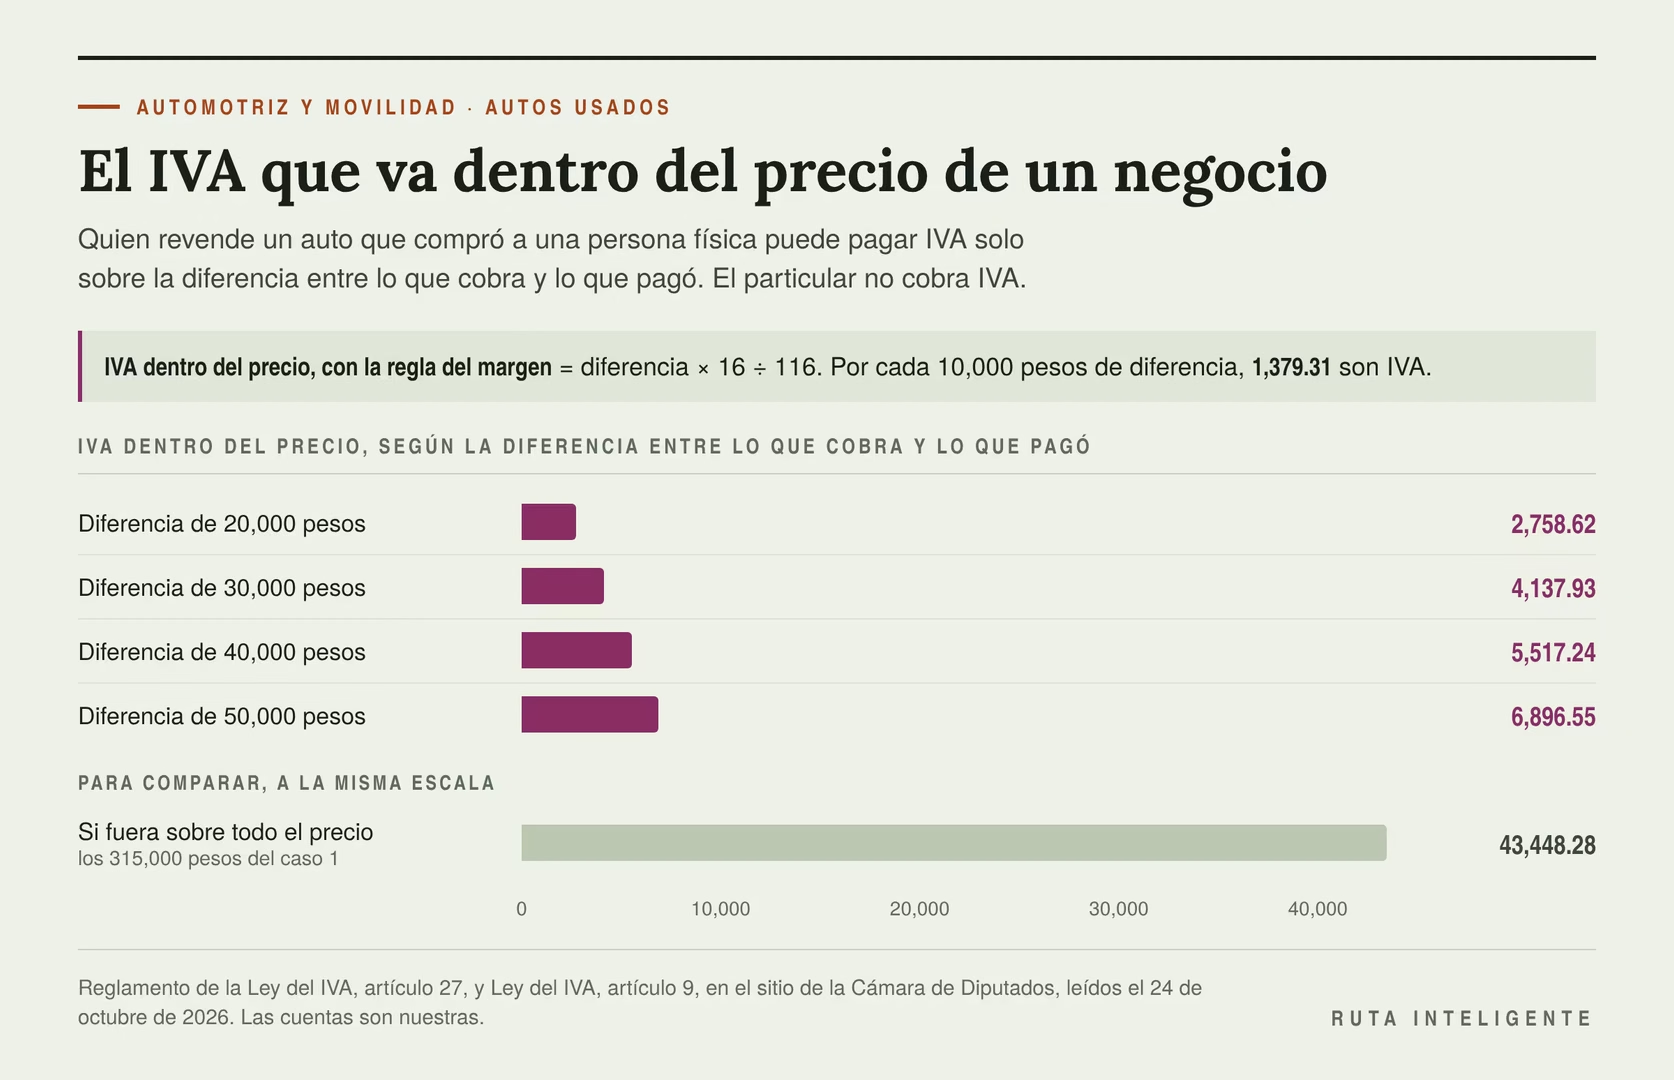
Una parte de lo que la agencia cobra de más es impuesto. El Reglamento de la Ley del IVA tiene una regla para quien revende autos usados que compró a personas físicas. Se aplica a los autos «adquiridos de personas físicas que no trasladen en forma expresa» el impuesto. En ese caso, al valor de venta «podrá restársele el costo de adquisición del bien de que se trate». Es una opción con requisitos, como pagarle al vendedor con cheque nominativo. Así, el IVA puede pagarse solo sobre la diferencia.
En pesos, la regla da esto. Si el negocio la aplica, por cada 10,000 pesos que hay entre lo que pagó por el auto y lo que te cobra, 1,379.31 son IVA.
| Diferencia entre lo que cobra y lo que pagó | IVA que va dentro del precio |
|---|---|
| 20,000 | 2,758.62 |
| 30,000 | 4,137.93 |
| 40,000 | 5,517.24 |
| 50,000 | 6,896.55 |
Si el IVA se cobrara sobre todo el precio de 315,000 del caso 1, serían 43,448.28. Cuenta nuestra.
Deducción nuestra: si el negocio aplica esa regla, 13.79 % de lo que separa su precio de lo que pagó por el auto es IVA. El resto es su margen, que paga la revisión, el reacondicionamiento, la garantía que ofrezca, el local y su ganancia. Ese margen no lo publica nadie.
Mi criterio, y va como criterio: cuando negocies con una agencia, pide el precio de contado por escrito y pregunta si incluye el cambio de propietario. Es la única cifra que puedes comparar con la de un particular.
Información general, no asesoría legal ni fiscal.
El impuesto que cobra tu estado si le compras a un particular
Este es el renglón que ninguna de las páginas que revisé menciona, y puede ser el más caro. Varios estados cobran un impuesto cuando adquieres un auto usado, si quien te lo vende no cobra IVA ni es una empresa. En la práctica, eso quiere decir: si se lo compras a un particular.
Qué estados lo cobran y a qué tasa
Busqué las leyes de hacienda y de ingresos de 18 entidades en sus sitios oficiales. Pude leer las de 16, y del Estado de México, la ficha de trámite de su Secretaría de Finanzas. En 15 se cobra, según la última edición que pude leer. La Ciudad de México no lo tiene: su Ley de Ingresos 2026 enumera todos sus impuestos y ninguno grava la compra de un usado. Puebla lo tiene en su ley, pero su Ley de Ingresos 2026 fija la tasa en 0 %.
| Estado | Tasa | Base, en corto | Plazo para pagar |
|---|---|---|---|
| Jalisco | De 2 % a 7.1 %, por tramos | Factura original sin IVA, depreciada y actualizada | 10 días hábiles |
| Baja California | 4 % | Tabla oficial o factura depreciada, según el año modelo | Se causa al dar de alta el auto |
| Yucatán | 3 % | La mayor entre el precio y una tabla oficial | 30 días naturales |
| Michoacán | 2.5 % | Factura original sin IVA por un factor | 15 días |
| Guanajuato | 2 % | La mayor entre el precio y una tabla oficial | 10 días |
| Chihuahua | 2 % | Una tabla oficial de valores | 15 días hábiles |
| Sonora | 2 % | La mayor entre el valor de mercado y el de la factura o el contrato | 20 días |
| Quintana Roo | 2 % | No la encontré en el texto | No la fija |
| Nuevo León | 1.8 % | La mayor entre el precio y el valor comercial | 30 días hábiles |
| Querétaro | 1.5 %, mínimo 9 UMA | Factura de la primera venta por un factor | 15 días hábiles |
| Sinaloa | 1.5 % | La mayor entre el precio y una tabla oficial | 15 días naturales |
| Coahuila | 1.25 % | La mayor entre el precio y una tabla oficial | 15 días |
| Tabasco | 1 %, mínimo 7 UMA | Factura original por un factor | Dentro del mes siguiente |
| Estado de México | Existe, con tasa sin verificar | Sin verificar | 15 días, con el cambio de propietario |
| San Luis Potosí | Existe, con tasa sin verificar | Sin verificar | Sin verificar |
| Puebla | 0 % | El impuesto de tenencia | 15 días hábiles |
| Ciudad de México | No existe | No aplica | No aplica |
| Veracruz | No pude leer sus leyes | No pude leerla | No pude leerlo |
Cada tasa la leí dos veces en el texto oficial de su estado. En el Estado de México, la Secretaría de Finanzas describe el impuesto y su plazo en su ficha de trámite, pero el código que fija la tasa no se pudo leer. De San Luis Potosí solo pude leer la Ley de Ingresos 2026, que lo incluye. Las otras 14 entidades no las revisé.
Una cautela. Algunas leyes las pude leer solo en ediciones viejas: Michoacán de 2013, Guanajuato de 2020, Querétaro de 2022 y Sinaloa, Nuevo León, Tabasco, Quintana Roo y Baja California de 2023. La de Sonora no trae fecha. Las tasas de Jalisco, Michoacán, Baja California y Puebla sí están en su Ley de Ingresos 2026. En Guanajuato y Querétaro, la de 2026 confirma el impuesto, y la tasa sale de esas ediciones viejas. En Nuevo León, Sinaloa, Tabasco, Quintana Roo y Sonora, ningún texto de 2026 que pude leer lo confirma. La ficha del Estado de México no trae año. Antes de comprar, revisa la ley de hacienda y la de ingresos vigentes de tu estado.
Por qué no lo pagas si le compras a un negocio
Cada ley lo dice a su manera, y en los 14 estados donde pude leer esa condición apuntan a lo mismo. Chihuahua grava la adquisición de un usado «a excepción de los enajenados por empresas en los términos de la Ley del Impuesto al Valor Agregado». Nuevo León grava la transmisión de usados «excepto cuando los vehículos se adquieran de personas físicas o morales que realicen actividades empresariales». Jalisco exenta las compraventas «por cuya enajenación debe pagarse el impuesto al valor agregado».
Lectura nuestra: el estado cobra este impuesto justo donde la federación no cobra IVA. Si le compras a una agencia, a un lote o a una plataforma que vende su propio inventario, pagas el IVA que va dentro del precio, que puede calcularse solo sobre su margen. Si le compras a un particular, se causa el impuesto estatal donde exista.
Hay un caso que confunde. Si compras por una plataforma que solo junta a comprador y vendedor, el vendedor sigue siendo un particular. La venta no causa IVA, así que el impuesto estatal sí se causa donde exista.
La base no es el precio que firmas
Poner un precio bajo en el contrato no baja el impuesto en la mayoría de los estados. La ley de Nuevo León lo dice directo: «Es base de este impuesto, el valor mayor entre el de operación y el valor comercial». Guanajuato, Yucatán, Sinaloa y Coahuila usan también el mayor entre el precio y una tabla oficial, y Sonora, el mayor entre el valor de mercado y el de la factura o el contrato. Jalisco, Querétaro, Michoacán y Tabasco parten de la factura original del auto y la deprecian por antigüedad. Baja California hace lo mismo con los autos de 2017 en adelante, y a los anteriores les aplica un tabulador oficial.
Y varios estados amarran el pago al trámite. Guanajuato, Sinaloa, Quintana Roo y Yucatán no registran el cambio de dueño sin el comprobante. En el Estado de México se paga junto con los derechos del cambio de propietario.
Cuánto es en pesos
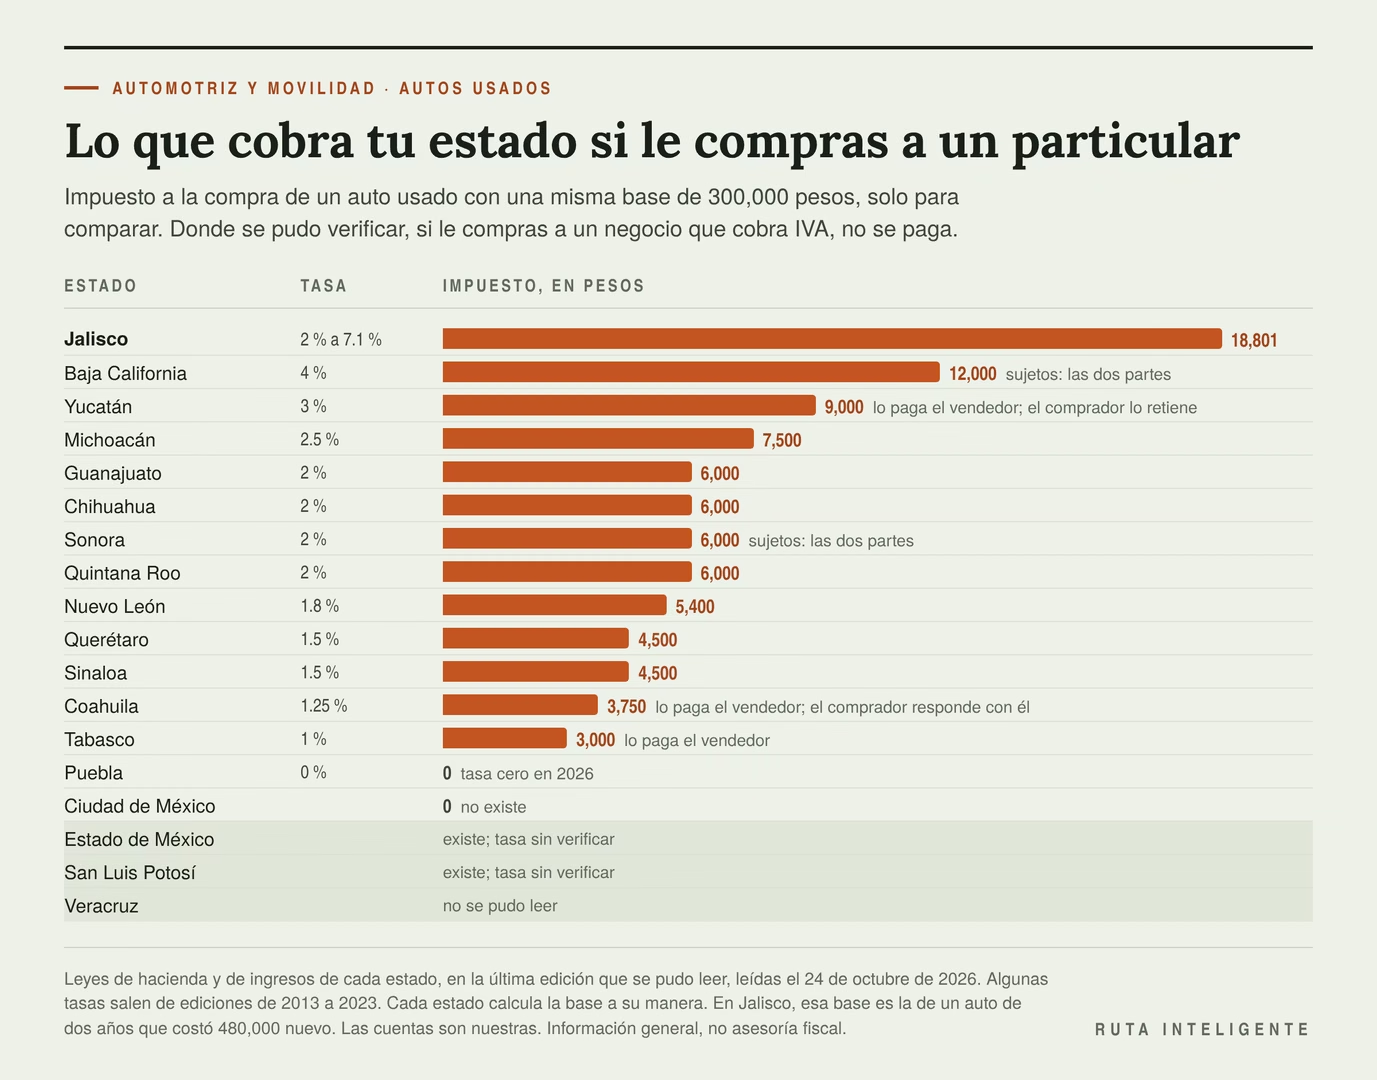
Para comparar los estados, uso una misma base para todos: 300,000 pesos. Con ella, el impuesto va de 0 en la Ciudad de México y Puebla a 18,801.12 en Jalisco, por su tarifa por tramos. Es una tasa efectiva de 6.27 %. Le sigue Baja California, con 12,000. Cuenta nuestra. En Jalisco, una base de 300,000 corresponde a un auto de dos años que costó 480,000 nuevo.
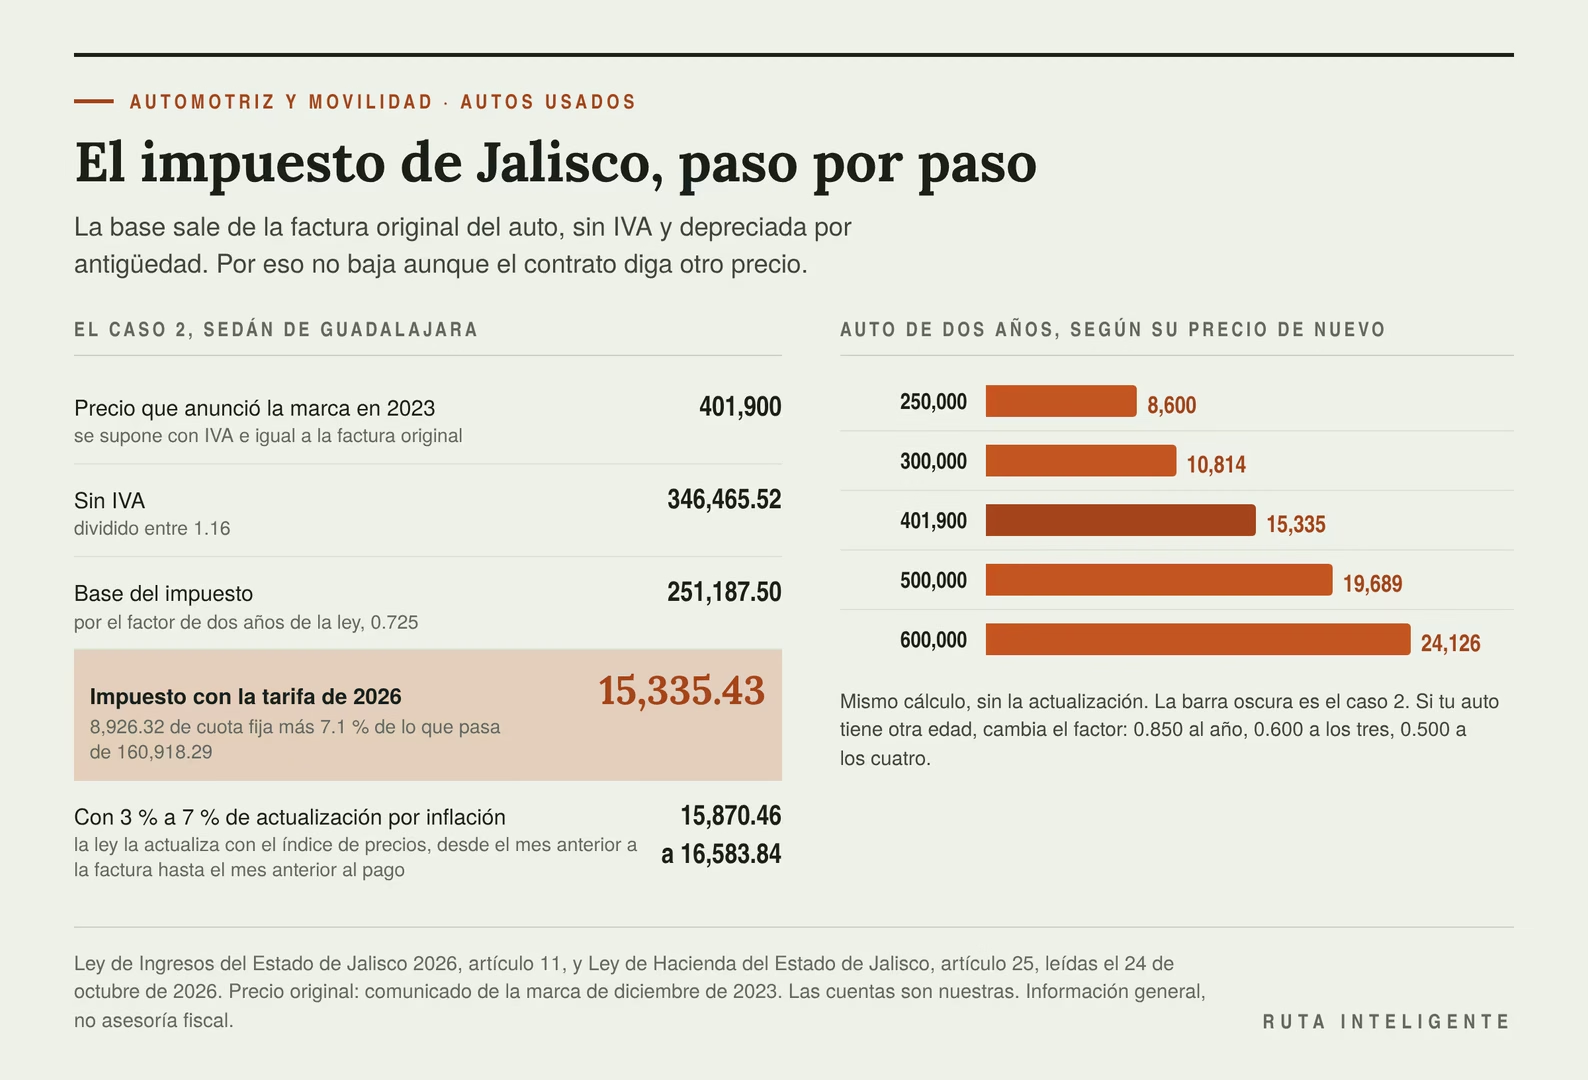
La base real depende de cada estado. En Jalisco es la factura original sin IVA, por un factor de depreciación y una actualización por inflación. Para el caso 2, el sedán de Guadalajara, la cuenta tiene tres pasos.
- Precio que anunció la marca en 2023: 401,900 pesos. Suponemos que incluye IVA, porque el comunicado no lo aclara. Sin IVA, 346,465.52.
- Factor de depreciación a los dos años: 0.725. Lectura nuestra: un modelo 2024 cuenta dos años de antigüedad en 2026. La base queda en 251,187.50.
- Impuesto con la tarifa de 2026: 8,926.32 de cuota fija, más 7.1 % de lo que pasa de 160,918.29. Son 15,335.43 pesos.
Cuenta nuestra. Supone que la factura original fue el precio anunciado: un descuento al comprarlo nuevo la bajaría, y un accesorio facturado la subiría. Sin actualizar, el impuesto es 4.74 % del precio de la agencia. La ley actualiza la base con el índice de precios, desde el mes anterior a la factura original hasta el mes anterior al pago. Cada punto de actualización suma unos 178 pesos. Con 3 % a 7 %, el impuesto queda entre 15,870.46 y 16,583.84 pesos, de 4.9 % a 5.1 % del precio de la agencia. En un auto facturado hace más de dos años, la actualización puede pasar de 7 %.
Con la misma regla, el impuesto de Jalisco sube con el precio que tuvo el auto nuevo. Para autos de dos años, sin la actualización, queda así.
| Precio del auto nuevo, con IVA | Base del impuesto | Impuesto en 2026 |
|---|---|---|
| 250,000 | 156,250.00 | 8,599.54 |
| 300,000 | 187,500.00 | 10,813.62 |
| 401,900 | 251,187.50 | 15,335.43 |
| 500,000 | 312,500.00 | 19,688.62 |
| 600,000 | 375,000.00 | 24,126.12 |
Cuenta nuestra. Si tu auto tiene otra edad, cambia el factor. La tabla de la ley da 0.850 al año, 0.600 a los tres y 0.500 a los cuatro.
En Nuevo León, el mismo auto pagaría 1.8 % de una base que no puede ser menor que el precio pactado. Si el particular te lo deja en 300,000 pesos, son al menos 5,400.
Plazos y quién lo paga
En la mayoría de los estados que revisé lo paga quien compra, dentro de 10 a 30 días. Hay excepciones. En Yucatán el contribuyente es el vendedor, pero la ley dice: «El adquirente del vehículo deberá retener el impuesto correspondiente». En Coahuila y en Tabasco el contribuyente también es el vendedor, y en Coahuila el comprador responde con él. En Baja California y en Sonora, la ley pone como sujetos a las dos partes.
Lectura nuestra: donde el contribuyente es el vendedor, el impuesto sale de su lado, salvo que lo sume al precio. Pero en Yucatán tú lo retienes y lo enteras, y en Coahuila respondes con él si no lo paga. Donde lo pagas tú, súmalo siempre.
Algunos estados bajan el impuesto a ciertos grupos. Querétaro y Quintana Roo cobran la mitad a personas afiliadas al INAPAM, pensionadas, jubiladas o con discapacidad. Quintana Roo pide que la discapacidad sea física y permanente. Jalisco exenta a los eléctricos y cobra la mitad a los híbridos. Michoacán, según su ley de hacienda de 2013, solo grava las ventas entre personas físicas de autos de hasta unos diez años modelo.
Mi criterio, y va como criterio: si tu estado cobra este impuesto, calcúlalo antes de negociar con el particular y pídelo como descuento. Es un costo real de esa compra, aunque ninguna de las 23 páginas que revisé lo menciona.
Información general, no asesoría legal ni fiscal.
El crédito: quién te presta según a quién le compres
Si vas a pagar de contado, salta esta sección. Si necesitas financiamiento, a quién le compras decide quién te presta y a qué tasa.
Si le compras a una agencia
El Banco de México publica la tasa promedio de los créditos de auto que otorgan los bancos y las financieras de marca, nuevos y usados juntos, sin separarlos. Para los otorgados de noviembre de 2024 a octubre de 2025 fue 14.1 %, a un plazo promedio de 55 meses.
Las fichas que leí de los bancos dan, para un seminuevo, tasas de 11.99 % a 16.49 %, según el banco, el enganche y el plazo. Las dos que nombran a las agencias van de 11.99 % a 14.99 %. Van tres ejemplos de lo que dicen.
- El banco del portal, un banco grande que también tiene un portal de compraventa entre particulares. Su crédito «aplica en cualquier agencia dentro de la República mexicana». Para el seminuevo publica una tasa fija máxima de 14.99 % sin IVA con 10 % de enganche, bajo un título de tasa preferencial para híbridos y eléctricos. Pide autos de hasta 8 años y 3 % de comisión más IVA.
- Un banco mediano lo dice sin rodeos: «Solamente se financiarán unidades vendidas y facturadas a través de una agencia (no lotes, ni entre particulares)». Tasa fija de 11.99 % a 14.99 % según enganche y plazo, autos de hasta 5 años y CAT promedio de 29.0 % sin IVA.
- La financiera de una armadora ofrece un plan de seminuevos certificados en su red de distribuidores, con 20 % de enganche y hasta 60 meses. No publica la tasa.
Otros bancos publican tasas para seminuevo sin decir a quién debes comprarle. En lo que leí, solo el banco mediano prohíbe por escrito comprarle a un lote o a un particular.
El Banco de México separa también a la banca tradicional de las financieras de las marcas. En los créditos de auto otorgados de noviembre de 2024 a octubre de 2025, la banca tradicional cobró en promedio 13.9 % y las financieras de marca, 15.0 %.
Si le compras a un particular
En lo que leí, hay tres vías publicadas para financiar la compra a un particular.
- El banco del producto propio, otro banco grande, con un crédito para comprarle «a un amigo, familiar o a quien tú quieras». Pide enganche desde 10 % y da plazos de 12 a 60 meses. Un tercero revisa el auto y sus papeles. No publica la tasa.
- El banco del convenio, un tercer banco grande, con una plataforma que intermedia entre particulares. Para esa vía publica «Tasas desde 16.49%» y autos de hasta 9 años de antigüedad.
- El banco del portal, en su portal de compraventa entre particulares: «Conectamos a familiares, amigos o desconocidos para que puedan comprar o vender en un entorno seguro». Ofrece financiamiento, sin condiciones publicadas.
Lo que dicen las fichas, una por una
Esta tabla junta lo que publican las fichas legibles. Los nombres van en «Fuentes y metodología».
| Quién presta | A quién te deja comprarle | Tasa para un usado | Enganche mínimo | Antigüedad máxima |
|---|---|---|---|---|
| El banco del producto propio | A un particular | No la publica | 10 % | No la indica |
| El banco del convenio, por la plataforma | A un particular, por esa plataforma | Desde 16.49 % | No lo indica | 9 años |
| El banco del portal, en su portal | A un particular, en su portal | No la publica | No lo indica | No la indica |
| El banco del portal, crédito general | En cualquier agencia | Fija, máxima de 14.99 % con 10 % de enganche, en su bloque de híbridos y eléctricos | 10 % | 8 años |
| Un banco mediano | Solo agencias; ni lotes ni particulares | Fija, de 11.99 % a 14.99 % | 20 % en su tabla | 5 años |
| Un cuarto banco grande | No lo dice | Fija, 16.49 % o 14.99 % según el enganche | 15 % | 6 años |
| Otro banco mediano | No lo dice | Fija, desde 14.45 %, y desde 12.80 % con nómina | 20 % | No la indica |
| Un banco regional | No lo dice | Desde 14.50 % | 10 % | No la publica |
| El banco del convenio, crédito general | No lo dice | Fija, desde 14.49 % | No queda claro | No la indica |
| La financiera de una armadora | Su red de distribuidores | Fija, sin cifra | 20 % | No la indica |
De la tabla salen tres cosas. Solo una vía para comprarle a un particular publica su tasa. Un banco excluye por escrito a los lotes. Y cuatro fichas no dicen a quién le puedes comprar, así que hay que preguntarlo antes de pedir el crédito.
Otras tres fichas que leí no sirven para comparar. Una es de una oferta que venció el 31 de marzo de 2026, otra no aclara si financia usados y la tercera tiene condiciones vencidas.
Si no hay crédito para tu caso
Fuera de esas tres vías, quedan el contado o un crédito personal. El Banco de México reporta para los créditos personales otorgados de septiembre de 2024 a agosto de 2025 una tasa promedio ponderada que «fue de 40.5 por ciento». Su plazo promedio fue de 25 meses y su monto promedio, de 19.1 mil pesos. Son préstamos chicos y caros. Los de nómina promediaron 27.3 % en 2025, con un plazo de 49 meses.
Cuánto cuesta la diferencia
Con el caso 1, el sedán de 315,000 pesos de la Ciudad de México, y 80 % financiado, se piden prestados 252,000 pesos. A 48 meses, la cuenta queda así.
| Tasa anual | De dónde sale | Mensualidad | Intereses totales |
|---|---|---|---|
| 14.1 % | Promedio del Banco de México, nuevos y usados | 6,898.92 | 79,148 |
| 14.99 % | Máxima fija del banco mediano que solo financia en agencia | 7,012.07 | 84,579 |
| 16.49 % | Desde, para comprarle a un particular por la plataforma con convenio | 7,205.15 | 93,847 |
Cuenta nuestra. Contra el promedio, la vía para comprarle a un particular cuesta 14,699 pesos más de intereses. Contra la máxima del banco mediano que solo financia en agencia, 9,268. La tarifa de esa plataforma va dentro del precio del anuncio, y la explico en su sección.
Con un crédito personal la cuenta empeora mucho. Por cada 100,000 pesos a 25 meses, al 40.5 % pagas 49,634 de intereses. Al 14.1 % pagarías 15,988. Son 33,646 pesos más. Cuenta nuestra.
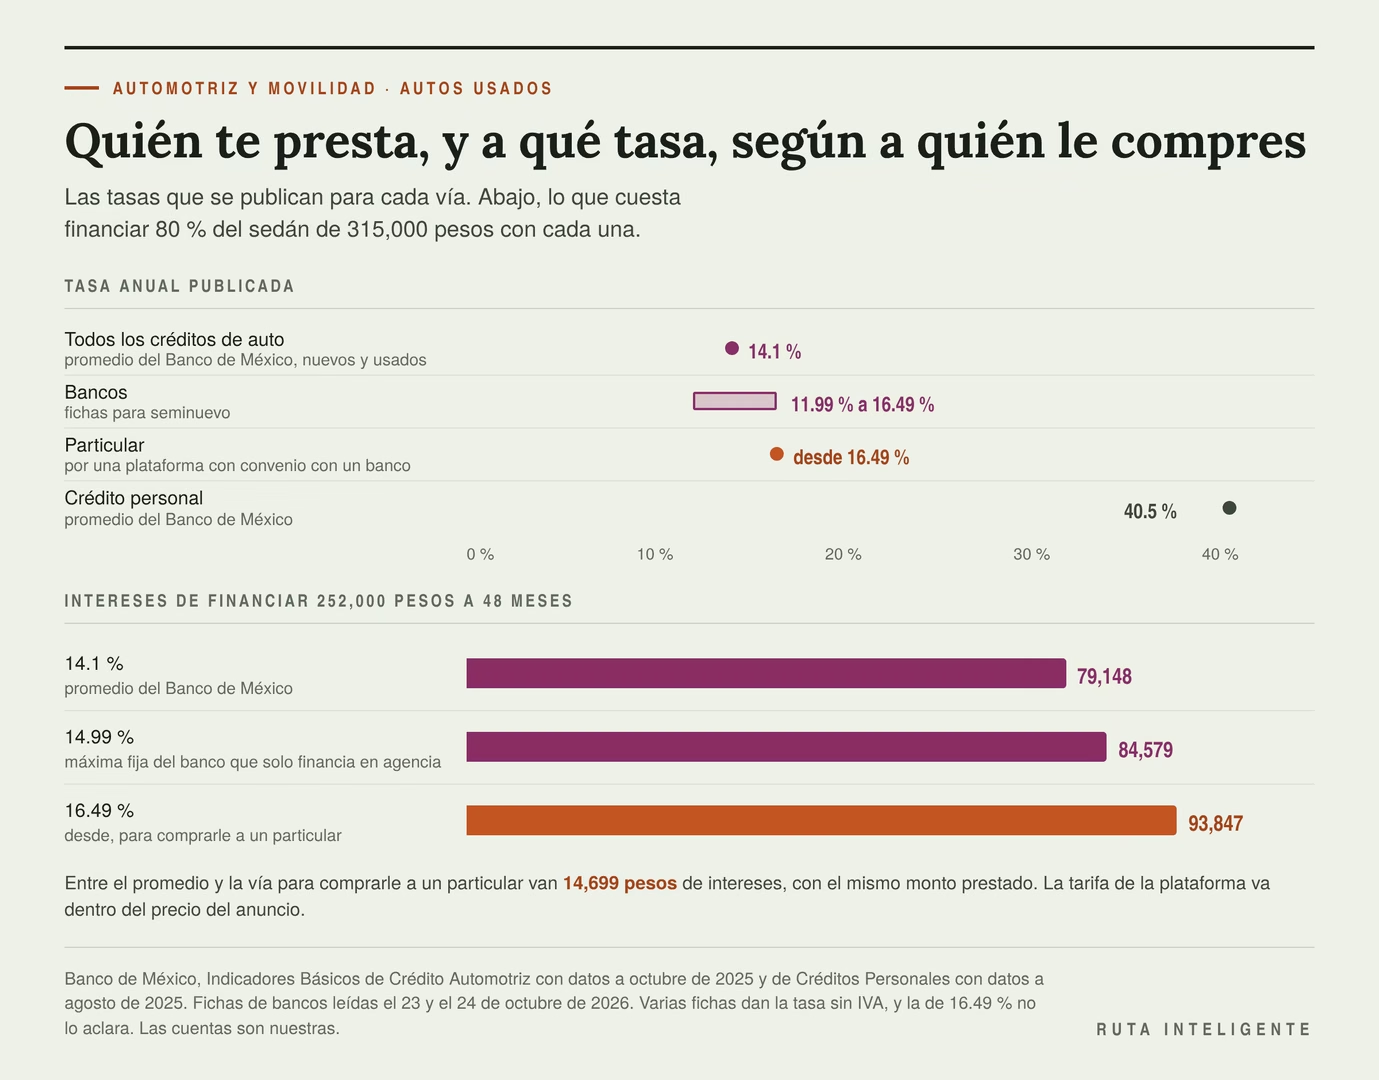
Una cautela. El 16.49 % es una tasa desde: la tuya puede ser más alta. Su ficha no dice si es fija ni si lleva IVA. Si lo llevara, sin IVA serían 14.22 %, casi el promedio. Pocas fichas publican el CAT de su crédito para usados, y los que leí van de 24.6 % a 36.7 % sin IVA, según el banco y el plan. La tabla tampoco incluye la comisión por abrir el crédito. En las fichas que la publican va de 0 % a 3.5 % del monto, y en algunas se suma el IVA. Sobre 252,000 pesos, cada punto son 2,520. Y el 14.1 % mezcla autos nuevos y usados, así que tu diferencia puede salir menor o mayor. Además, esta tabla presta lo mismo en los dos canales. Con el particular pides menos, y eso baja la cuenta: va completa en «Con crédito».
Si tienes el dinero, pagar de contado también tiene un costo: lo que deja de rendir. Cuánto rinde ese dinero en instrumentos seguros está en cuánto rinde tu dinero en Cetes, pagarés y fondos. Si conviene más el contado, el crédito o el arrendamiento lo va a comparar otro artículo de esta serie, «Contado, crédito o arrendamiento: qué sale más barato y con qué supuestos».
Mi criterio, y va como criterio: si necesitas crédito, pide la tasa y el CAT por escrito antes de negociar con el particular. Con esas dos cifras sabes cuánto descuento tiene que darte para cubrir los intereses de más.
La garantía: la que obliga la ley y la que se vende
La garantía es una de las razones más citadas para pagarle de más a una agencia: 13 de las 23 páginas que revisé la mencionan. Conviene separar lo que obliga la norma de lo que cada vendedor decide ofrecer. La diferencia es grande.
En una agencia o un lote
La NOM-122 deja la garantía a decisión del vendedor. Le exige decir por escrito si la hay y, si la hay, entregarla por escrito. Si el vendedor da garantía, el contrato modelo de Profeco le pone un piso: 90 días, sin partes eléctricas. Cada vendedor registra su propio contrato, así que revisa el que firmas. Arriba de eso, todo es oferta comercial.
Esto publican cuatro programas de seminuevos de marca.
- El de otra japonesa, distinta de la del sedán: revisión de 140 puntos y una garantía extendida que su página resume así: «Te entregamos tu auto con una garantía extendida de 3 años o 60,000km». Si al auto le queda garantía de fábrica, la extendida empieza cuando esa termina.
- El de una estadounidense: revisión de 100 puntos y un año o 20,000 km «Adicional a lo remanente de la garantía de fábrica».
- El de una coreana: un «estricto control de calidad de 150 puntos de inspección» y la garantía del fabricante. Son 5 años o 100,000 km de cobertura básica y 7 años o 150,000 km en el tren motriz. Lectura nuestra: es la que le quede al auto.
- El de otra estadounidense: revisión de 172 puntos, solo para autos «de hasta 4 años de antigüedad, que no superan los 80,000 km». Dice que tiene cobertura propia, sin plazo publicado.
El grupo de agencias de los casos ofrece una garantía que otorga otra empresa, bajo las condiciones de su póliza. Sobre el plazo se contradice: tres años en su sitio y uno en la ficha del caso 2.
No todas las agencias llegan a eso. El 23 de octubre de 2026, en el portal de seminuevos de la red de esa misma japonesa, leí una garantía de 90 días en motor y transmisión. Lectura nuestra: cubre menos que el piso del contrato modelo, que solo excluye las partes eléctricas.
En una plataforma
Depende del modelo de plataforma.
- La del noreste, que vende su propio inventario, incluye un año: «Tu auto está cubierto en motor y transmisión con una bolsa de protección de hasta $100,000 pesos durante un año completo». Si el auto falla en los primeros 30 días o 500 km, promete «te devolvemos el 100% de tu dinero o lo reparamos sin costo». Dice que va «Incluido en CADA auto que vendemos, sin costo adicional».
- Otra que vende su inventario, en Querétaro, da un periodo de prueba: «El periodo de prueba es de 10 días naturales a partir de la fecha en que se firma el contrato de compra venta». Sus términos ofrecen garantía extendida de hasta un año, con costo aparte, sin dejar claro para qué autos. Según esos términos, de febrero de 2023, los autos de particulares que publica no traen garantía de ningún tipo.
- La que intermedia entre particulares y guarda el pago deja claro que «no será responsable por los vicios ocultos del Vehículo adquirido». Puede ofrecer una garantía de un tercero.
- Otra intermediaria, en Ciudad Juárez, lo condiciona: «Si el auto califica, incluye garantía de 1 año en motor y transmisión».
Con un particular
Con un particular, la protección es la que da la ley civil. Se llama saneamiento por vicios ocultos. En la capital, su plazo es de seis meses desde la entrega. Lectura nuestra: para hacerlo valer tendrías que probar el defecto, y si el vendedor no responde, ir con un juez civil. Es una protección real. Usarla es lento y caro.
En la Cámara de Diputados hay una iniciativa de marzo de 2026 para llevar a doce meses el plazo del artículo 2149 del Código Civil Federal. Lectura nuestra: tocaría el código federal, y cada estado conserva el suyo, igual que la capital. En lo que pude leer, no se ha publicado en el Diario Oficial.
Cuánto vale un año de garantía
Para ponerle precio a lo que el particular no te da, busqué quién vende garantías para usados con precio publicado. Encontré tres precios, todos de agencias o marcas.
- El grupo de agencias de los casos: 13,500 pesos por un año, IVA incluido. La ficha del caso 2 dice que va incluida en el precio.
- Una tercera japonesa, en un boletín de junio de 2023: 11,550 pesos por su programa para seminuevos que siguen en garantía de fábrica. El boletín dice que sus programas la amplían a 72 meses o 125,000 km.
- Esa tercera japonesa, otro programa: 5,000 pesos por 36 meses o 60,000 km desde la compra de la póliza. Fue una oferta temporal, vigente del 15 de junio al 4 de septiembre de 2023.
En lo que busqué, ninguna empresa de garantías publica el precio de una póliza para un auto comprado a un particular. Una publica sus topes de cobertura, sin el precio de la póliza. En la cuenta uso los 13,500 del grupo de agencias como valor de un año. Es el valor que la ficha del caso 2 le pone a su garantía incluida.
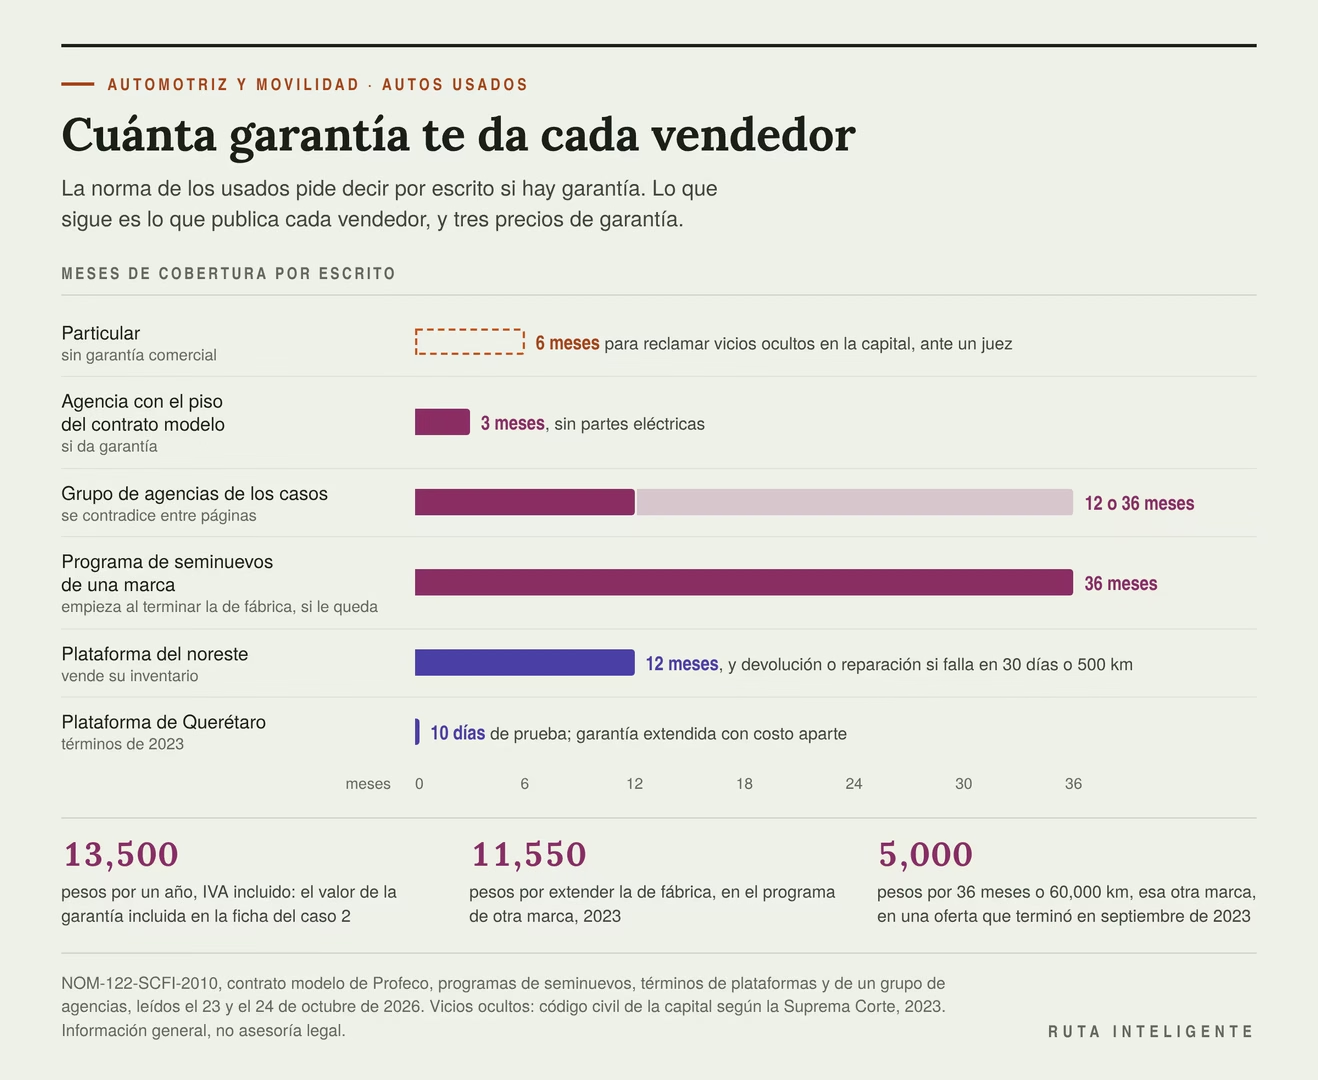
Un matiz contra la tesis de este artículo. Una garantía de agencia puede valer mucho menos que su precio. La norma no la obliga. El piso del contrato modelo es de 90 días, sin partes eléctricas. Y el grupo de los casos dice dos plazos distintos. Deducción nuestra: si lo que te dan es ese piso, vale mucho menos que 13,500 pesos. Con los precios de 2023 de la tercera japonesa, tres meses saldrían en unos 420 a 960 pesos. Y si la agencia no da garantía, en la Ciudad de México y de contado, al particular le basta salirte 1,850 pesos más barato.
Cuántos años de garantía le quedan a un seminuevo según la marca y los kilómetros está en auto nuevo contra seminuevo de dos años. Qué cubre cada certificación, letra por letra, lo va a revisar «Seminuevos certificados de agencia: qué cubre de verdad esa certificación».
Mi criterio, y va como criterio: pide la póliza de garantía antes de pagar y lee quién la otorga, qué cubre y qué excluye. Si la agencia solo te la promete de palabra, ponle valor cero en tu cuenta.
Información general, no asesoría legal.
Lo que pagas tú con un particular
Con un negocio, la norma pide que el contrato describa el estado físico y mecánico del auto. El vendedor responde por su situación legal anterior a la venta. Y los programas de las marcas revisan el auto antes de venderlo. Con un particular, eso corre por tu cuenta. Esto cuesta, con precios leídos el 23 y el 24 de octubre de 2026.
La revisión mecánica
Encontré tres precios. Los publican quienes ofrecen la revisión.
- Un servicio de inspección en la Ciudad de México cobra 1,600 pesos, más un traslado desde 300 si va a donde está el auto. Tarda hora y media. Revisa lo que su página llama «3 puntos clave: estatus legal, historial y mecánica».
- Un taller de Querétaro lo dice en sus preguntas frecuentes: «La revisión pre-compra de un auto usado cuesta $1,000 MXN». Entrega un reporte por escrito. Ahí anota el costo aproximado de lo que encuentre.
- Una plataforma intermediaria de Ciudad Juárez ofrece una revisión opcional, por un mecánico independiente, de 1,000 pesos.
Ninguna de las tres dice si su precio incluye IVA. Una página de la competencia da un rango de 800 a 1,500 pesos. No dice de dónde sale.
Qué revisar del auto, de los papeles y en la prueba de manejo está en qué revisar antes de comprar un auto usado.
El historial y el REPUVE
La consulta al Registro Público Vehicular es gratuita por ley: «La inscripción de vehículos, la presentación de avisos y las consultas en el Registro serán gratuitos». Su página de consulta no se pudo leer. Su reglamento permite dar al público 14 datos del vehículo, entre ellos su situación jurídica.
Además hay reportes privados de historial, con estos precios publicados.
| Reporte | Precio | Qué incluye, según su página |
|---|---|---|
| Básico de una empresa privada | 59 | Estatus de robo, adeudos solo de la capital y del Estado de México, multas |
| Completo de la misma empresa | 99 | Lo anterior, más importación y precio de mercado |
| Reporte de una empresa de historial con datos de tres países | 250, con IVA | Registro público, robo en tres países, adeudos, accidentes reportados por aseguradoras, importación |
| Reporte con asesoría y formatos de contrato | 590 | Robo, adeudos, siniestros, financiamientos, placas, formatos de contrato y un agente que explica los hallazgos. Aclara que no revisa documentos |
Son empresas privadas. Una de ellas aclara que no es el registro público ni una autoridad. Cómo hacer estas consultas paso por paso lo va a contar otro artículo de esta serie, «Cómo verificar que un auto usado no tenga reporte de robo ni adeudos».
Los trámites y las deudas del auto
El cambio de propietario lo pagas en cualquier canal, salvo que el vendedor lo incluya. En la Ciudad de México cuesta 433 pesos en 2026, con la tarjeta de circulación. La tarifa pide: «Efectúe el cambio de propietario dentro de los 15 días hábiles». En Jalisco, el aviso de cambio de dueño cancela la tarjeta anterior. La nueva cuesta 312 pesos en plástico o 158 en papel.
Algunos vendedores lo incluyen. Otros lo cobran aparte. La plataforma del noreste promete: «nos encargamos de realizar el trámite de cambio de propietario». Lo hace como parte de su servicio, sin precio publicado. La de Querétaro lo cobra aparte, según sus términos de 2023.
Con un particular, las deudas del auto también son asunto tuyo. En la capital, quien adquiere un auto «por cualquier título» responde de forma solidaria por la tenencia que deba, «hasta por el monto del impuesto que, en su caso, existiera». Lo dice el extracto del código fiscal de 2024. Lectura nuestra: eso incluye la compra en agencia, donde el contrato modelo pone esa situación legal a cargo del vendedor. En Puebla, y en Michoacán según su ley de 2013, el comprador responde de forma solidaria por el impuesto de usados de los endosos anteriores. En Puebla la tasa de 2026 es cero, así que el riesgo es por ventas de años pasados.
Cómo hacer el cambio sin heredar multas lo va a explicar «Cómo hacer el cambio de propietario sin heredar multas ajenas». Y dónde guardar después la factura, los comprobantes y el contrato está en cómo organizar los documentos importantes de la casa.
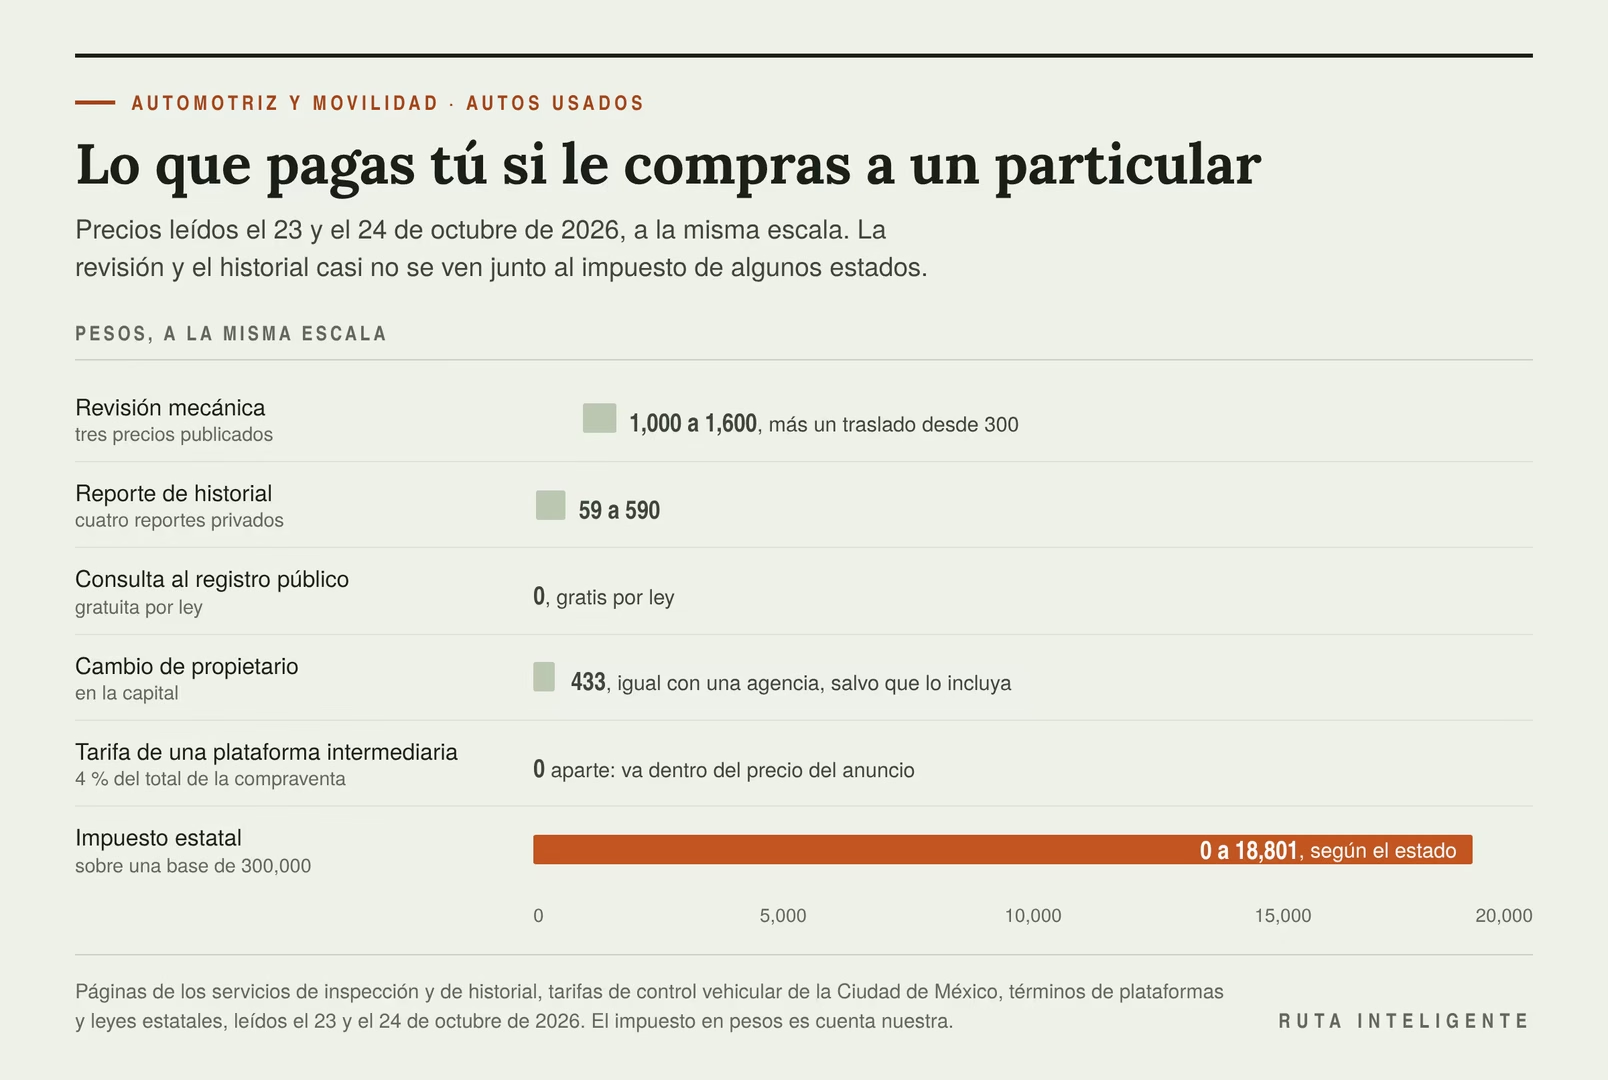
Mi criterio, y va como criterio: paga la revisión antes de negociar el precio con el particular. El reporte del mecánico es tu mejor argumento para pedir descuento. Y si sale mal, te ahorra el auto entero.
Información general, no asesoría legal ni fiscal.
Lo que puede cobrarte aparte una agencia
La agencia tampoco es solo su precio. Leí los términos del grupo de los dos casos y los de dos plataformas que venden su inventario. Esto es lo que puede sumarse al precio o pesar en el trato.
- El envío. Si el auto está en otra ciudad, el grupo de agencias cotiza el envío hasta tu domicilio, «corriendo estos gastos por cuenta del COMPRADOR». No publica la tarifa.
- El apartado, que se devuelve. Para apartar un auto, el mismo grupo pide un anticipo. Sus términos dicen: «Las devoluciones se hacen al 100%, sin penalización alguna para el cliente». No dicen de cuánto es.
- Los paquetes de laminado y pintura del grupo. Son opcionales y no tienen precio publicado. Una vez contratados, no hay marcha atrás: «No se aceptan cancelaciones ni reembolsos una vez contratado el paquete».
- La comisión del crédito. La plataforma de Querétaro lo aclara en sus términos: «El enganche de un auto NO incluye comisión por apertura y gastos de investigación». En las fichas de los bancos que la publican, esa comisión va de 0 % a 3.5 % del monto.
- La gestoría. Si la agencia no incluye el cambio de propietario, lo pagas tú. En la plataforma de Querétaro son de 1,500 a 2,500 pesos por trámite.
El contrato modelo de Profeco tiene además una pena. Si una de las partes incumple, paga 15 % del precio de contado. En el caso 1 serían 47,250 pesos. Cuenta nuestra. Ojo: cancelar dentro de los cinco días hábiles posteriores a la firma, antes de la entrega, es un derecho que da el mismo contrato.
Nada de esto entra en la cuenta completa, más abajo. Cambia con cada trato, y casi nada tiene precio publicado. Pide que te lo pongan por escrito antes de firmar.
Un matiz contra la tesis de este artículo. Estos cobros juegan a favor del particular. Si la agencia te cobra un envío, una gestoría o una comisión que con el particular no pagarías, el descuento que necesitas del particular baja en esa misma cantidad. En la capital y sin garantía, ese descuento es de 1,850 pesos. Una sola gestoría de la plataforma de Querétaro cuesta de 1,500 a 2,500. Con el particular pagarías aparte los derechos, 433 pesos en la capital.
Información general, no asesoría legal.
Las plataformas: tres negocios con el mismo nombre
Las páginas que compiten por esta búsqueda tratan a las plataformas como un solo canal. Leí los términos o las páginas propias de las que se dejaron leer, y son tres negocios con reglas distintas.
La que vende su propio inventario
Es un negocio de autos usados que vende por internet. Compra autos, los revisa y los vende como suyos. Lectura nuestra: para la ley es lo mismo que una agencia o un lote. Es proveedor, con NOM-122, contrato registrado e IVA dentro del precio. Si le compras a ella, en los estados donde pude verificarlo, no causas el impuesto estatal de usados.
Leí dos. La primera es un grupo del noreste que vende en línea y en sucursales. Publica estas condiciones.
- Revisión de 150 puntos y garantía de un año en motor y transmisión, con una bolsa de hasta 100,000 pesos, incluida en el precio.
- Devolución o reparación si el auto falla en los primeros 30 días o 500 km.
- Recompra por escrito: 80 % del valor el primer año y 70 % el segundo, para autos que recorran hasta 20,000 km al año.
- El trámite de cambio de propietario, que hace como parte de su servicio, y un apartado que «es 100% reembolsable si tu solicitud no es aprobada».
- Crédito con bancos, con enganche desde 20 % y plazos de hasta 60 meses.
La segunda, en Querétaro, da 10 días naturales de prueba desde la firma del contrato y cobra aparte la gestoría. También vende una garantía extendida, sin dejar claro para qué autos. Sus términos son de febrero de 2023.
Esa misma plataforma muestra que el nombre engaña. Vende autos propios. Y en otra modalidad publica autos de particulares. Sus términos separan los dos grupos. A los autos de particulares no les dan garantía de ningún tipo. Lectura nuestra: en la misma página, un auto lo vende la plataforma y otro un particular. La ley que te protege cambia de un anuncio al siguiente. Por eso la pregunta de quién vende se hace con cada auto.
Una plataforma grande de este tipo queda fuera. Su sitio no se dejó leer el 23 de octubre de 2026, y esta serie no lee copias de terceros.
La que junta a particulares
Aquí el vendedor es un particular. La plataforma revisa el auto y los papeles, y puede manejar el pago. Leí tres, con reglas distintas.
- Una plataforma con convenio con un banco cobra una tarifa que «añade un porcentaje del cuatro por ciento del total de la compraventa». Sus términos dicen que en todas las publicaciones suman la tarifa al precio total, y que la descuentan al pagarle al vendedor. Puede cobrar IVA aparte. Hace una revisión mecánica que sus términos llaman informativa y una revisión legal. Guarda el pago en custodia hasta la entrega. Avisa que «Los usuarios no podrán cancelar la compraventa una vez entregado o recibido el vehículo». Y no responde por vicios ocultos.
- Una de Ciudad Juárez no le cobra al comprador: «Para quien compra, el servicio no tiene costo». El vendedor paga 1,000 pesos al publicar y 5 % cuando vende. Revisa papeles, adeudos y el registro público antes de publicar.
- El banco del portal publica gratis en su portal y promete validar cada auto: «Cuidamos que cada auto publicado esté listo para su próximo dueño a través de validaciones mecánicas, legales y estéticas». También dice: «Nos encargamos de transferir el monto de la compraventa directamente en tu cuenta».
En pesos, en un anuncio de 315,000 como el del caso 1, la tarifa va dentro: son 12,600, y el vendedor recibe 302,400. Si se cobra IVA sobre la tarifa, son 2,016 más, y sus términos no dejan claro quién lo paga. La de Ciudad Juárez le cobraría al vendedor 16,750 en ese precio. Cuenta nuestra.
Lectura nuestra: para ti, el precio que cuenta es el del anuncio, que trae la tarifa adentro. Un vendedor que quiere recibir 302,400 pesos tiene que anunciar 315,000.
Lectura nuestra: aunque la plataforma sea una empresa, el auto lo vende un particular. La venta no causa IVA y sí el impuesto estatal donde exista. Para los vicios ocultos rige la ley civil. La ley del consumidor alcanza al servicio de la plataforma: la revisión y el manejo del dinero. La compraventa del auto queda en la ley civil.
El portal de anuncios
Es la vitrina de siempre: particulares y lotes suben sus autos. El portal no vende el auto ni guarda el pago. Los términos de un portal grande de anuncios no se pudieron leer: sus páginas bloquean la lectura automática.
Lo que importa ahí es quién anuncia. Si es un particular, estás en el canal del particular, con todo lo de este artículo. Si es un lote, es un negocio y le aplica la NOM-122. Pregunta antes de ir a ver el auto.
Cómo cambian tus derechos cuando compras en línea, en general, está en comprar en línea o en tienda física.
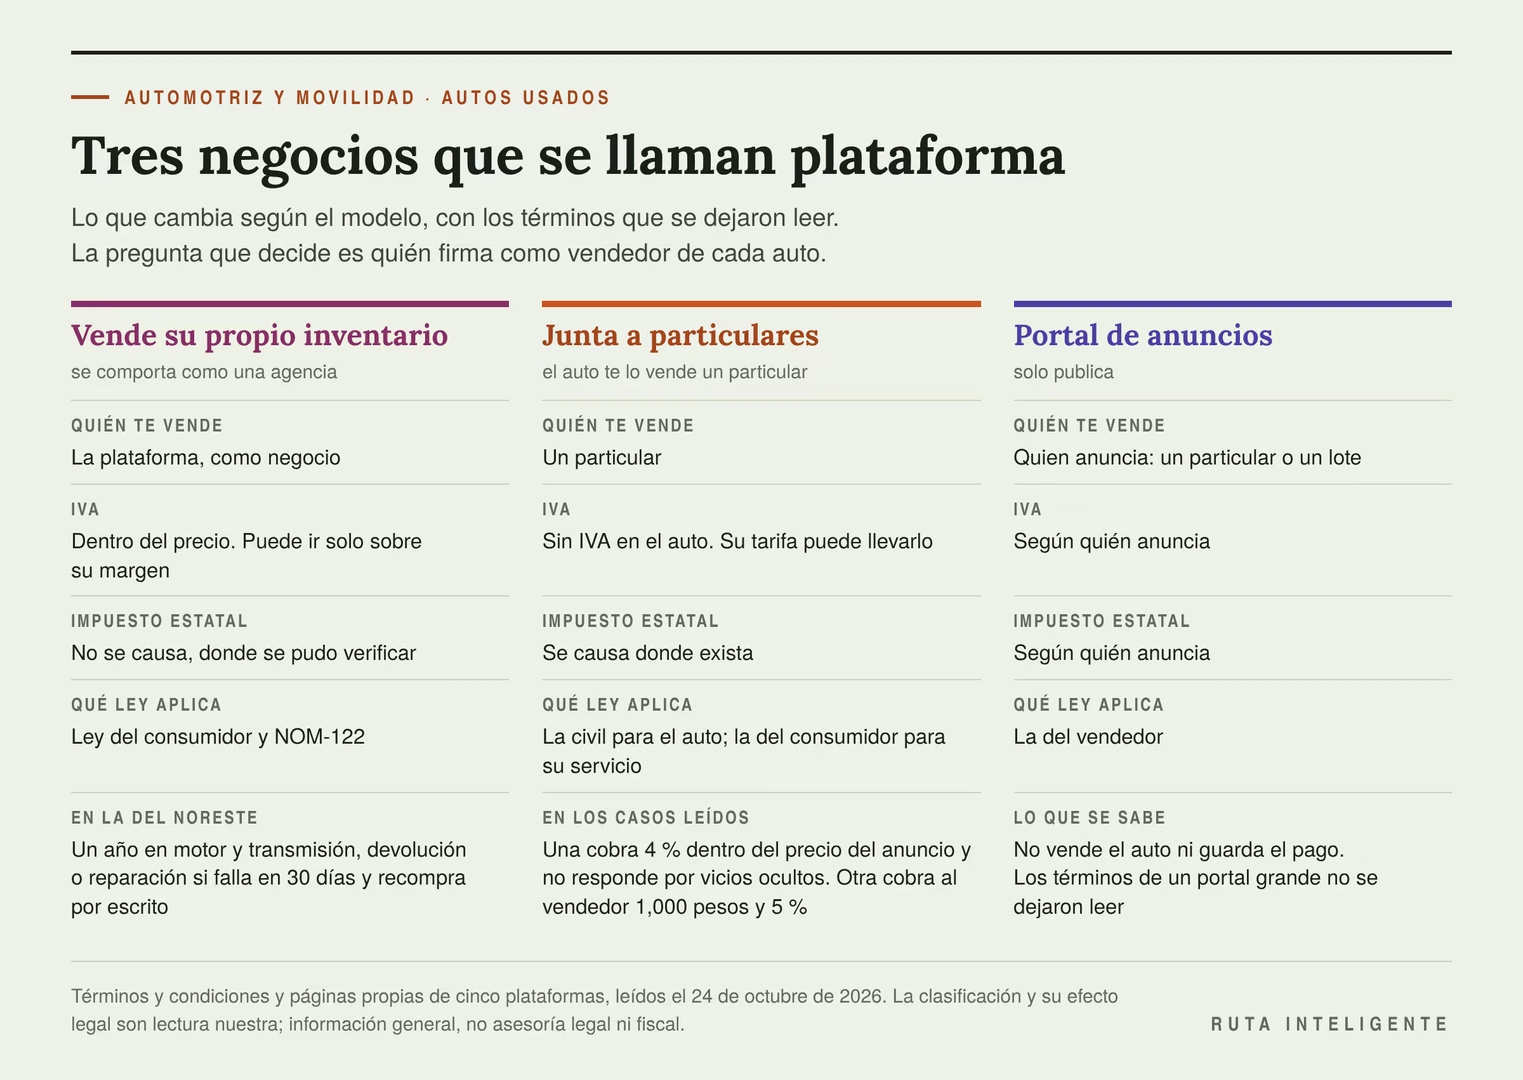
Una cautela. Son pocas plataformas, en pocas ciudades, y sus términos cambian. Varios de los que leí no tienen fecha y uno es de 2023. Antes de pagar, lee los términos vigentes del día y guarda una copia.
Mi criterio, y va como criterio: en una plataforma, busca en los términos la palabra que define quién vende el auto. Si dice que la plataforma no es parte de la compraventa, estás comprándole a un particular, y la cuenta de este artículo es la del particular. Revisa también si la tarifa va dentro del precio del anuncio o se cobra aparte.
Información general, no asesoría legal ni fiscal.
El riesgo: lo que se puede medir y lo que circula
El miedo de comprarle a un particular es el fraude: un auto robado, papeles falsos, deudas escondidas. Busqué una cifra oficial de cuántas compraventas terminan así, y en lo que pude leer, no existe en una fuente pública legible.
El robo de autos asegurados, el dato que sí se publica
La asociación de aseguradoras publica cada mes los robos de autos asegurados, con datos de su oficina de riesgos.
| Periodo | Robados | Recuperados | Con violencia |
|---|---|---|---|
| Enero a diciembre de 2025 | 54,910 | 24,321, el 44 % | 30,271, el 55.1 % |
| Agosto de 2025 a julio de 2026 | 49,957 | 22,745, el 46 % | 53 % |
En 2025 se robaron 13.3 % menos autos asegurados que en 2024. Cuenta nuestra: son unos 150 al día. Y son solo los asegurados. Los que no tienen seguro no entran en esta cuenta.
Lectura nuestra: un auto robado y no recuperado puede terminar a la venta. Cuenta nuestra: en 2025 se robaron 30,589 autos asegurados más de los que se recuperaron. El reporte no dice cuántos se vendieron, ni a quién.
Ante quién reclamas en cada canal
Lo que pasa después de un problema cambia mucho según a quién le compraste.
- Agencia, lote o plataforma que vende su inventario. Es proveedor: puedes acudir a Profeco. La norma le pide un contrato registrado. Si ese contrato sigue el modelo de Profeco, tienes cinco días hábiles para cancelar antes de la entrega. Y el vendedor responde por la situación legal anterior a la venta.
- Particular, directo o por una plataforma que intermedia. La compraventa es civil. Por un vicio oculto, reclamas al vendedor y, si no responde, ante un juez civil. Si hubo un delito, como un auto robado o papeles falsos, eso se denuncia.
- La plataforma intermediaria, por su propio servicio. Lectura nuestra: si falla la custodia del dinero o la revisión que vendió, es un proveedor de servicios ante la ley del consumidor.
Cómo funciona una queja ante Profeco y qué se resuelve de verdad está en cómo reclamar ante Profeco. Los fraudes más comunes, uno por uno, los va a contar «Los diez fraudes más comunes al comprar un auto usado en México».
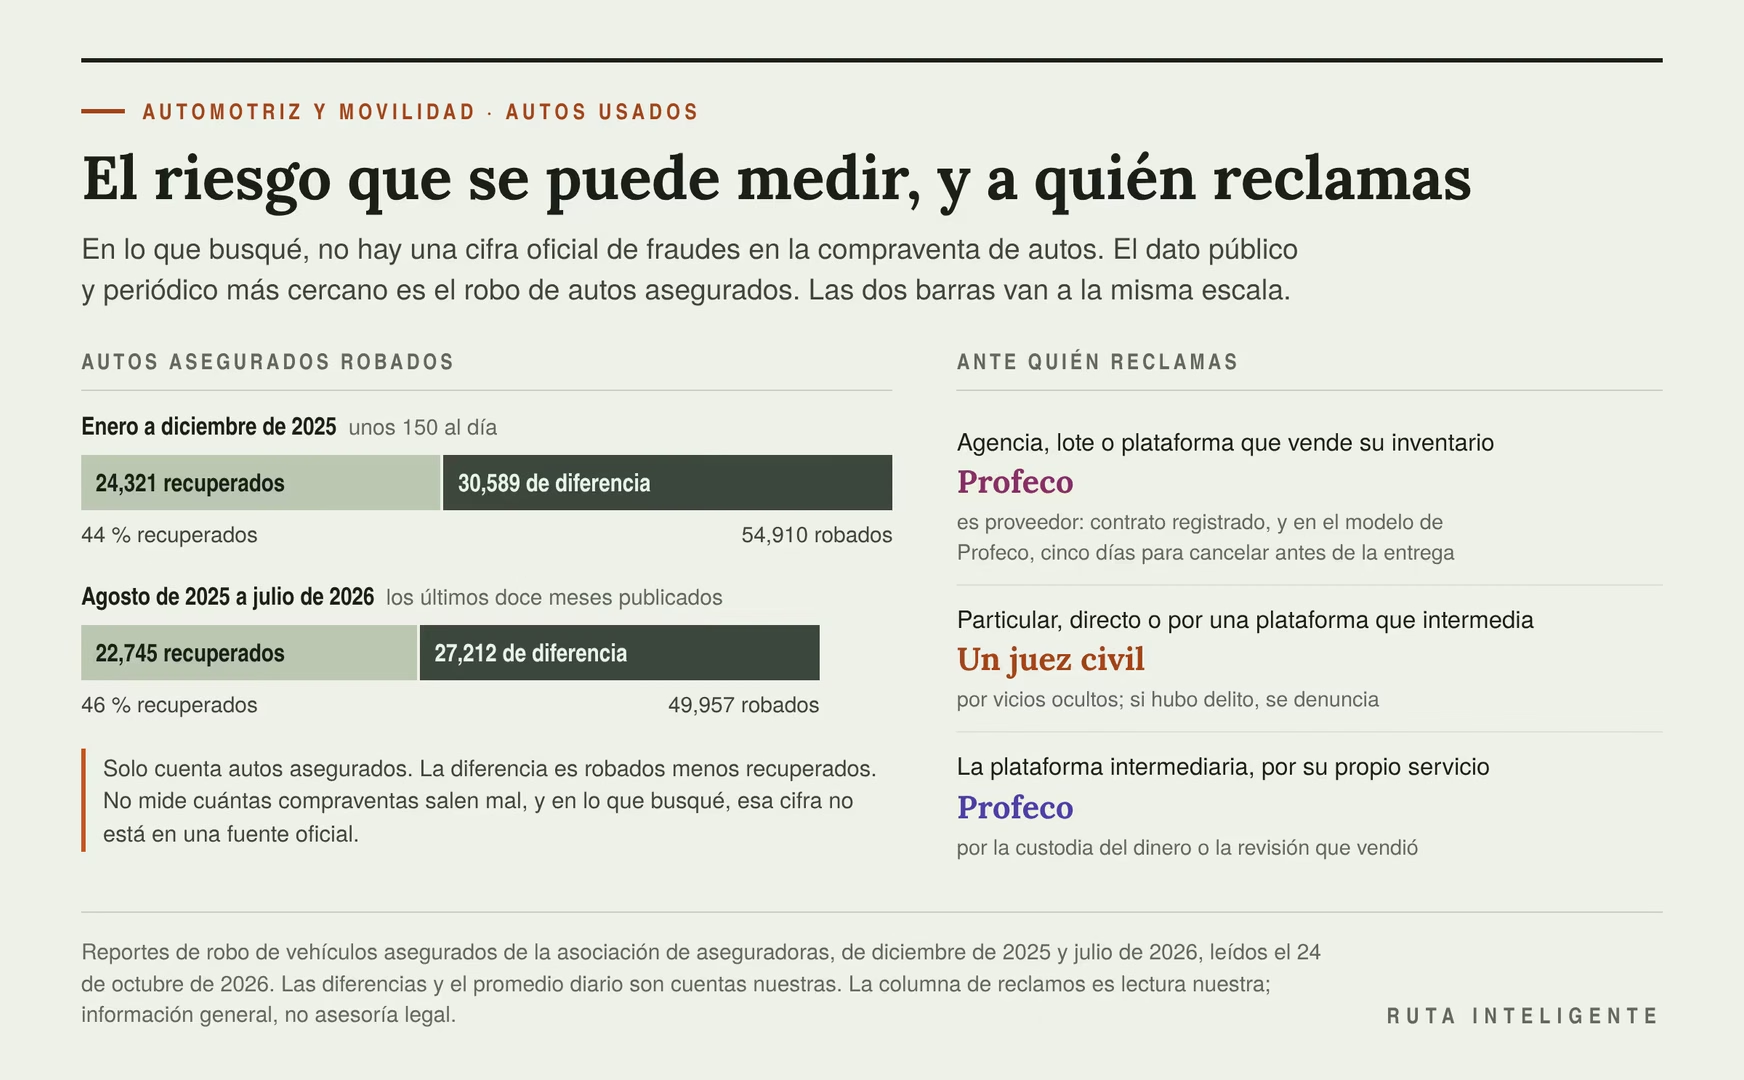
Una cautela. El robo de autos asegurados es la única cifra pública y periódica que encontré sobre el problema. Mide cuántos autos asegurados se roban. El riesgo de comprar un auto robado queda sin medir. Da una idea del tamaño, y nada más.
Mi criterio, y va como criterio: con un particular, firma un contrato por escrito y paga por un medio que deje rastro bancario. Si el vendedor solo acepta efectivo, esa es la primera señal para irte.
Información general, no asesoría legal.
Qué pedir por escrito en cada canal
La cuenta solo sirve si lo que te prometen queda en papel. Esto conviene pedir en cada canal, según la norma, el contrato modelo de Profeco y los términos que leí.
En una agencia o un lote
- El contrato registrado ante Profeco. La compraventa de un usado está en su lista de contratos de registro obligatorio.
- La garantía por escrito, o la constancia de que no la hay. La NOM-122 obliga a decirlo.
- La factura o el comprobante de la venta. También lo pide la norma.
- Los documentos del auto. El contrato modelo trae la lista. Son la factura, los pagos de tenencia, la tarjeta de circulación, los comprobantes de verificación, los engomados, la póliza de seguro, el comprobante de pago de multas y recargos y el manual, si lo hay. Si el auto es importado, también los documentos de su legal estancia en el país.
- El precio de contado y lo que incluye. Si incluye el cambio de propietario, que lo diga.
Con un particular
Nadie le exige un contrato modelo. La lista sirve igual. Es criterio mío: pídele los mismos documentos que tendría que darte una agencia.
- La factura del auto. En Jalisco, el plazo de diez días hábiles para pagar el impuesto corre desde el endoso de la factura o desde la fecha de la compra.
- Los comprobantes de tenencia de cada año. En la capital, si el auto debe tenencia, respondes de forma solidaria por ella. Para el cambio de propietario, la tarifa de control vehicular pide los de los últimos cinco años y el vigente.
- Un contrato por escrito. Que traiga el número de identificación del vehículo, los kilómetros y el estado del auto, como el que la norma pide a los negocios.
- El reporte de la revisión y el del historial. Antes de pagar.
- El comprobante del impuesto estatal, si tu estado lo cobra. Guanajuato, Sinaloa, Quintana Roo y Yucatán no registran el cambio de dueño sin él.
En una plataforma
- Quién firma como vendedor y quién factura. De eso depende todo lo demás.
- La tarifa, si lleva IVA y si va dentro del precio. En una de las que leí, va sumada al precio del anuncio y se descuenta al pagarle al vendedor.
- Cuándo se libera tu dinero y hasta cuándo puedes cancelar. En esa misma, la compraventa no se puede cancelar después de la entrega.
- Quién responde por los vicios ocultos. Esa plataforma no responde.
- De quién es la garantía y qué cubre, si la ofrecen.
Información general, no asesoría legal ni fiscal.
La cuenta completa: cuánto más barato tiene que ser el particular
Ahora junto los renglones. La cuenta parte del precio de la agencia por el mismo auto y le resta lo que pagas o pierdes si se lo compras a un particular. Lo que queda es el precio de empate: el precio del particular con el que las dos compras te cuestan lo mismo. La diferencia entre los dos precios es el umbral: el descuento mínimo que el particular tiene que darte. Si el particular pide menos que el empate, gana. Si pide más, gana la agencia.
En la Ciudad de México, de contado
El caso 1: el sedán de 2024, versión media, a 315,000 pesos en una agencia de la capital.
| Renglón | Pesos |
|---|---|
| Revisión mecánica del auto del particular | 1,600 |
| Reporte de historial | 250 |
| Impuesto estatal | 0 |
| Subtotal sin contar la garantía | 1,850 |
| Un año de garantía, al valor que le pone el grupo de agencias | 13,500 |
| Total con la garantía | 15,350 |
En la ficha del caso 1 no leí plazo ni precio de garantía. Antes de usar el renglón de la garantía, pregunta si los 315,000 la incluyen. Si la cobran aparte, compara sin ella.
Cuenta nuestra. Si la agencia da un año de garantía, el particular tiene que pedir menos de 299,650 pesos para ganar. El descuento es de 4.87 % del precio de la agencia. Si la agencia no da garantía por escrito, le basta pedir menos de 313,150.
Un matiz contra la tesis de este artículo. La cuenta le carga al particular la revisión y el historial. Si de todos modos llevarías el auto de la agencia a tu propio mecánico, los 1,600 pesos de la revisión se pagan en los dos canales y se cancelan. Entonces, sin garantía de por medio, en la capital al particular le basta salirte 250 pesos más barato, lo que cuesta el historial.
En Jalisco, de contado
El caso 2: el mismo modelo, versión de entrada, a 323,500 pesos en una agencia de Guadalajara.
| Renglón | Pesos |
|---|---|
| Revisión mecánica | 1,600 |
| Reporte de historial | 250 |
| Impuesto estatal de usados, sin la actualización por inflación | 15,335.43 |
| Subtotal sin contar la garantía | 17,185.43 |
| Un año de garantía | 13,500 |
| Total con la garantía | 30,685.43 |
Cuenta nuestra. Aquí el particular tiene que pedir menos de 292,814.57 pesos, 9.49 % abajo de la agencia. Sin la garantía, menos de 306,314.57. En este caso, el impuesto pesa más que la garantía.
Una cautela. En lo que busqué, ningún taller de Guadalajara publica el precio de una revisión mecánica. Uso el de la Ciudad de México, que es el más alto de los tres que leí.
Con crédito
Si financias 80 % del caso 1 por la única vía con tasa publicada para comprarle a un particular, la cuenta cambia. Esa vía es la plataforma que tiene convenio con un banco. Su tarifa va dentro del precio del anuncio. Hace una revisión mecánica, que sus términos llaman informativa, y la cuenta supone que con eso no pagas otra.
Aquí la resta no basta. Con un particular más barato pides menos prestado y pagas menos intereses. Por eso sumo lo que pagas en cada canal en 48 meses y busco el precio que empata.
| Renglón | Agencia | Particular por la plataforma |
|---|---|---|
| Precio | 315,000 | 293,274 |
| Intereses a 48 meses, con 80 % financiado | 79,148, al 14.1 % | 87,374, al 16.49 % |
| Un año de garantía que no recibes | 0 | 13,500 |
| Total | 394,148 | 394,148 |
Cuenta nuestra. El particular tendría que pedir menos de 293,274 pesos: 21,726 menos que la agencia, 6.90 % de su precio. De eso, 8,226 son intereses de más y 13,500, la garantía. Sin contar la garantía, el umbral es de 11,325. Si llevas el auto a tu mecánico, súmale unos 1,233 pesos. Y la tasa de 16.49 % es un piso.
Si compras por una plataforma
Si la plataforma vende su propio inventario, la cuenta es la de una agencia: donde se pudo verificar, no hay impuesto estatal, y el IVA va dentro del precio. Compara su precio con el de la agencia y toma en cuenta lo que incluye de más. En la del noreste, eso es la devolución o reparación si falla en los primeros 30 días, la recompra por escrito y que la plataforma haga el trámite de cambio de propietario.
Si la plataforma solo intermedia, su tarifa va dentro del precio del anuncio. En Jalisco y de contado, entonces, solo se suma el impuesto, con el mismo supuesto sobre la revisión: el particular tiene que pedir 15,335.43 pesos menos que la agencia. Con la garantía, 28,835.43. La plataforma te da la custodia del dinero y la revisión, pero el auto te lo vende un particular.
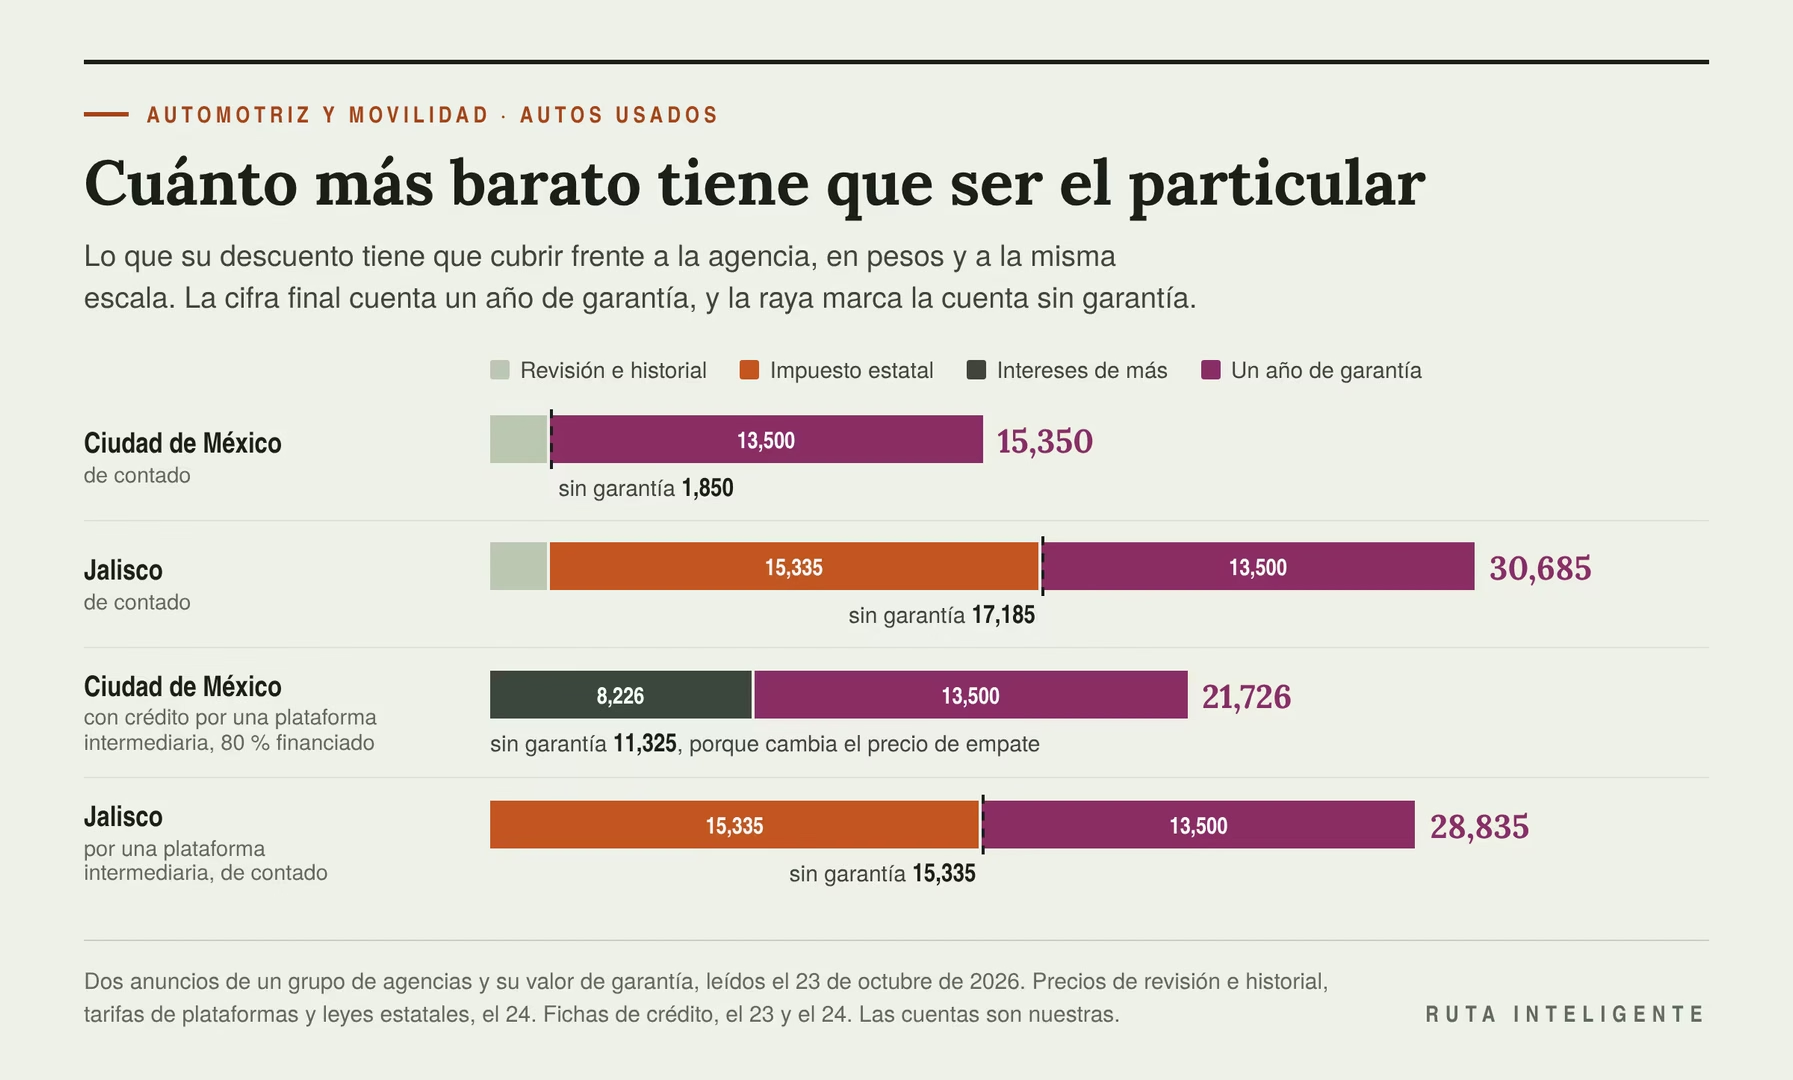
Si la garantía vale otra cosa
Lo más discutible de la cuenta es cuánto vale la garantía. Los otros dos precios que encontré son de la tercera japonesa, de 2023, y compran 36 meses cada uno. El de 5,000 fue una oferta que terminó en septiembre de 2023. Con ellos, y con cero, el umbral cambia así.
| Valor que le das a la garantía | Ciudad de México, de contado | Jalisco, de contado |
|---|---|---|
| 0 | 1,850 | 17,185.43 |
| 5,000 | 6,850 | 22,185.43 |
| 11,550 | 13,400 | 28,735.43 |
| 13,500 | 15,350 | 30,685.43 |
Cuenta nuestra. En la capital, la garantía es casi todo el umbral. En Jalisco, el impuesto pesa más que cualquiera de las garantías de la tabla. Por año, los dos precios de la tercera japonesa salen a unos 1,667 y 3,850 pesos.
En otros estados
La tabla de los estados se puede llevar a la misma cuenta, con una condición: que el impuesto lo pague el comprador. Tomé los tres estados donde la ley se lo pone al comprador y la base es, al menos, el precio pactado. Con una base común de 300,000 pesos, cerca del precio de empate de los dos casos, el umbral queda así. La fila de Jalisco usa la base real del caso 2.
| Estado | Impuesto | Sin contar la garantía | Contando un año de garantía |
|---|---|---|---|
| Ciudad de México | 0 | 1,850 | 15,350 |
| Sinaloa | 4,500 | 6,350 | 19,850 |
| Nuevo León | 5,400 | 7,250 | 20,750 |
| Guanajuato | 6,000 | 7,850 | 21,350 |
| Jalisco, con la base real del caso 2 | 15,335.43 | 17,185.43 | 30,685.43 |
Cuenta nuestra. La revisión, el historial y la garantía cuestan lo mismo en todas las filas. Lo único que cambia es el impuesto. En Yucatán, Coahuila y Tabasco el contribuyente es el vendedor. Tu cuenta depende de si te lo pasa en el precio, con las salvedades de Yucatán y Coahuila que vimos.
Lo que la cuenta no incluye
Hay cosas que pesan y no tienen precio publicado.
- El riesgo de fraude. En lo que busqué, no hay cifra pública de cuántas compraventas entre particulares salen mal.
- La protección de Profeco y de la NOM-122. Con un negocio tienes derecho a un contrato registrado. Si sigue el modelo de Profeco, también a cinco días hábiles para cancelar antes de la entrega. Con un particular, a la ley civil.
- El estado del auto. La cuenta supone dos autos iguales. Un auto con mejor historial de servicio puede valer más que la diferencia.
- El tiempo. Revisar, tramitar y negociar con un particular toma días. Ese tiempo tuyo no está en ninguna tabla.
- La negociación con la agencia. Sus precios se negocian. Si consigues un descuento, el particular tiene que bajar todavía más.
Mi criterio, y va como criterio: lleva la cuenta de tu caso al trato con el particular. Si su precio queda arriba del empate, pídele que baje hasta ahí o cómprale a la agencia.
Información general, no asesoría legal ni fiscal.
Cinco frases que circulan, contra los datos
Estas cinco ideas circulan entre las 23 páginas que revisé. Así quedan frente a lo que se pudo leer en fuentes primarias.
«un particular es 15 % a 25 % más barato»
La da un portal de anuncios, sin fuente, junto con otra: que la agencia cobra 10 % a 20 % más. Los dos rangos casi no se tocan: con esa otra cifra, el particular sale 9 % a 17 % más barato. Cuenta nuestra. En lo que leí, nadie mide ese porcentaje con datos públicos, por las razones de «Lo que nadie publica: el precio del particular».
Se puede ver qué pasaría si fuera cierto. En el caso 1, 15 % del precio de la agencia son 47,250 pesos. Eso cubre de sobra los 15,350 que necesita el particular en la capital, de contado y con garantía. Con crédito por una plataforma, que pide 21,726, también alcanzaría. Si la diferencia real fuera de 5 %, 15,750 pesos, quedaría casi en empate con la garantía incluida. Cuenta nuestra.
«el 40 % de las ventas entre particulares termina en fraude»
Esta cifra la repiten varios medios, y las notas más nuevas se la atribuyen a Profeco. Su rastro lleva a dos plataformas de compraventa.
- En 2022, el directivo de una plataforma intermediaria le dijo a un medio que «el 40% de las transacciones terminan» en fraude.
- En noviembre de 2025, otra plataforma dio el dato de que hasta 40 % de las transacciones entre particulares presenta irregularidades o riesgo. Un medio dijo después que se difundió en un comunicado hecho en colaboración con esa empresa.
- De diciembre de 2025 a junio de 2026, varias notas se la atribuyeron a Profeco, sin enlace. Una la estiró a un rango de 40 % a 70 %.
En lo que busqué, no hay un documento de Profeco con esa cifra. Viene de empresas que venden la solución al problema que describen. Lectura nuestra: puede ser cierta. Lo que le falta es un documento oficial detrás, y su definición cambió en el camino, de fraude a riesgo.
«nueve de cada diez autos usados se venden entre particulares»
Esta cifra se usa para decir que el canal del particular es el normal. Su rastro se parece al del 40 %.
- En 2021, una nota de análisis del banco del portal escribió que «se estima que el 90% de las transacciones de compra y venta de autos en México se siguen realizando» entre particulares. Su nota al pie dice que son cifras estimadas por el equipo de una plataforma de compraventa, la misma que dio el 40 % en 2025.
- En 2026, el fundador de otra empresa del ramo le dijo a un medio que «cerca del 80% de los vehículos usados se venden a través de marketplaces o contactos informales».
Lectura nuestra: en lo que leí para este artículo, ninguna fuente oficial publica esa proporción. Las dos cifras salen de empresas que venden una alternativa al canal del particular.
«con un particular no hay crédito»
Hay, pero poco. En lo que leí, tres vías financian la compra a un particular: el banco del producto propio, el banco del portal y el banco del convenio con una plataforma intermediaria. Solo la última publica tasa, desde 16.49 %. Otro banco lo prohíbe por escrito y varios no lo aclaran.
«la agencia siempre te da garantía»
La NOM-122 deja la garantía a decisión del vendedor y le exige decir por escrito si la hay. Si no la hay, «es el consumidor quien asumirá los costos por reparaciones». Si la hay, el contrato modelo pide al menos 90 días, sin partes eléctricas. Tres programas de marca publican mucho más. En una agencia leí 90 días, solo en motor y transmisión.
Las cinco frases dejan fuera la cifra que decide tu compra. Y esa cifra se puede calcular.
Mi criterio, y va como criterio: cuando leas un porcentaje sin fuente, conviértelo a pesos con tu caso antes de creerlo. Un 15 % suena a mucho o a poco. Depende del auto.
Información general, no asesoría legal.
Cuándo este método no te sirve
La cuenta tiene supuestos, y en estos casos dejan de valer.
- Si el auto del particular es de un familiar o de alguien que conoces bien. Ahí sabes cómo se usó y quién lo arregló. La revisión y el historial siguen siendo buena idea, pero el riesgo que la garantía cubre es menor.
- Si los dos autos no son comparables. La cuenta supone el mismo modelo, versión, año y kilómetros parecidos. Si cambian, la diferencia de precio mezcla dos cosas.
- Si el auto es muy viejo. Los programas de seminuevos que leí aceptan autos de hasta 4 o 5 años, y los bancos financian autos de hasta 5 a 9 años, según el banco. Con un auto más viejo, la comparación cambia.
- Si vives en un estado que no revisé. La tabla cubre 18 entidades. En las otras 14, busca en la ley de hacienda y en la de ingresos de tu estado si existe el impuesto y a qué tasa.
- Si el auto es híbrido o eléctrico. En Jalisco, los eléctricos están exentos del impuesto de usados y los híbridos pagan la mitad. Pregunta cuánta garantía le queda a su batería.
- Si vas a vender tu auto en el mismo trato. La agencia puede darte más por el tuyo y menos de descuento, o al revés. Esa cuenta es otra. Está en cómo decidir si te conviene cambiar de coche ahora.
Lo que cuesta tener el auto después de comprarlo, en seguro, gasolina, tenencia y mantenimiento, está en el costo real de tener un auto.
Cómo hacer tu propia cuenta
Necesitas el anuncio del particular, el de una agencia por un auto parecido y media hora.
- Consigue el precio de agencia. Mismo modelo, versión, año y kilómetros parecidos. Pide el precio de contado por escrito.
- Pregunta qué incluye la agencia. Garantía por escrito, quién la otorga y por cuánto tiempo. Si incluye el cambio de propietario.
- Busca el impuesto de tu estado. Si existe, calcula su base con la regla de tu estado, que suele ser la mayor entre el precio y una tabla oficial o la factura original depreciada.
- Cotiza la revisión y el historial. Con precios de tu ciudad.
- Si necesitas crédito, pide la tasa y el CAT de la vía que usarías con el particular y de la que usarías con la agencia. Calcula los intereses de cada crédito con el monto que pedirías en cada canal.
- Si usas una plataforma intermediaria, revisa si su tarifa va dentro del precio del anuncio. Si se cobra aparte, súmala.
- De contado, resta todo al precio de la agencia. Ese es tu precio de empate. Con crédito, suma en cada canal el precio, los intereses y lo demás, y busca el precio del particular que iguala las dos sumas.
La fórmula cabe en unas cuantas líneas.
Precio de empate del particular, de contado =
  precio de contado de la agencia
  − revisión − historial, si los pagas tú
  − valor de la garantía, si va incluida en el precio de la agencia
  − impuesto estatal de usados
  − tarifa de la plataforma, si se cobra aparte del anuncio
Con crédito, la resta no basta, porque los intereses cambian con el precio. Iguala las dos sumas, como en «Con crédito». Si el particular pide menos que el empate, te conviene más que la agencia. Si pide más, pídele que baje hasta el empate o cómprale a la agencia.
Mi criterio, y va como criterio: haz la cuenta antes de ver el auto. Cuando te gusta, cualquier precio parece razonable.
Lo que no pude verificar
Quedaron preguntas abiertas. Las anoto para que nadie las tome por resueltas.
- El precio de venta entre particulares. La serie no usa portales de clasificados como fuente de precios, y la guía que publica valores entre particulares pide un formulario.
- El margen de las agencias. En lo que pude leer, el INEGI no lo publica para el comercio de autos usados en un documento legible.
- La tasa del impuesto de usados en el Estado de México y en San Luis Potosí. Sé que existe, pero no pude leer el artículo que la fija.
- Cuánto sube la actualización del impuesto de Jalisco. Depende del mes de la factura original y del mes de pago.
- Si Veracruz cobra ese impuesto. Sus sitios oficiales no se dejaron leer.
- Las otras 14 entidades. No las revisé.
- La tasa de dos de las tres vías para comprarle a un particular a crédito. Ninguna de las dos la publica.
- Los términos de una plataforma grande de inventario propio y de un portal grande de anuncios. Sus sitios no se dejaron leer.
- Qué muestra la consulta pública del registro vehicular. Su página no se pudo leer.
- Una cifra oficial de fraudes en la compraventa de autos. En lo que busqué, no está en una fuente primaria legible.
- Los artículos de garantías de la ley del consumidor. La NOM-122 remite a los artículos 77 a 84, y el texto oficial que pude leer se corta en el 66. Una página de marca habla de un mínimo legal de 90 días que no pude confirmar.
- Si el precio del caso 1 incluye garantía. Su ficha no trae plazo ni precio de garantía.
- Si la plataforma con convenio bancario cobra IVA sobre su tarifa, y a quién. Sus términos dicen que podría cobrarlo aparte.
- El plazo de los vicios ocultos en el código civil federal. El texto oficial que pude leer se corta antes de ese artículo. El de la Ciudad de México lo leí en una resolución de la Suprema Corte.
Preguntas frecuentes
¿Conviene más comprar un auto usado a un particular o en una agencia?
Depende de cuánto más barato te lo deje el particular. Tiene que cubrir lo que falta o pagas aparte con él: revisión, historial, garantía y, en muchos estados, un impuesto estatal. En el caso de este artículo, si la agencia da un año de garantía, el particular debe costar al menos 15,350 pesos menos en la Ciudad de México y 30,685 en Jalisco. Con crédito por la única vía con tasa publicada, 21,726 en la capital.
¿Cuánto más barato es un auto con un particular que en una agencia?
En lo que busqué, nadie lo mide con datos públicos. Los particulares anuncian en portales de clasificados, cuyos precios no se pueden verificar, y los porcentajes que circulan no traen fuente. Se puede calcular el descuento mínimo que te conviene pedir, con el precio de una agencia por un auto parecido.
¿Qué impuesto se paga al comprar un auto usado a un particular?
Depende del estado. De 18 entidades que revisé, 15 lo cobran según la última edición de su ley que pude leer. En las 12 donde leí una tasa única, va de 1 % a 4 % de la base. Jalisco usa una tarifa por tramos que llega a 7.1 % en el último. La Ciudad de México no lo tiene, y Puebla lo tiene a 0 % en 2026.
Información general, no asesoría legal ni fiscal.
¿Por qué no pago ese impuesto si le compro a una agencia?
Porque, en los 14 estados donde lo pude verificar, el impuesto no se causa si la venta causa IVA o si vende una empresa. Una agencia, un lote o una plataforma que vende su propio inventario cobran IVA, y ese IVA va dentro del precio. Puede calcularse solo sobre su margen. Un particular no cobra IVA, y por eso su venta causa el impuesto del estado, donde exista.
Información general, no asesoría legal ni fiscal.
¿Sirve poner un precio más bajo en el contrato para pagar menos impuesto?
En la mayoría de los estados que revisé, el impuesto no baja. Nuevo León, Guanajuato, Yucatán, Sinaloa, Sonora y Coahuila cobran sobre el mayor entre el precio pactado y un valor oficial o de mercado. Jalisco, Querétaro, Michoacán y Tabasco parten de la factura original del auto, depreciada por antigüedad. Baja California hace lo mismo con los autos de 2017 en adelante.
Información general, no asesoría legal ni fiscal.
¿El precio de un auto usado en agencia incluye IVA?
Sí. Si el negocio compró el auto a una persona física, puede pagarlo solo sobre su margen. El Reglamento de la Ley del IVA le permite restar el costo de adquisición, con requisitos. Por cada 10,000 pesos de diferencia entre lo que pagó y lo que cobra, 1,379.31 son IVA.
Información general, no asesoría fiscal.
¿Me dan crédito para comprarle un auto a un particular?
Algunos bancos sí. En lo que leí, hay tres vías: el producto propio de un banco grande, el portal de compraventa de otro y el convenio de un tercero con una plataforma intermediaria. Solo esta última publica tasa, desde 16.49 %. Otro banco lo prohíbe por escrito: solo financia autos vendidos y facturados por una agencia.
¿Qué garantía tiene un auto usado comprado en agencia?
La que diga por escrito. La NOM-122 deja que el vendedor decida si la da, y le exige decirlo por escrito. Si la hay, el contrato modelo de Profeco pide al menos 90 días, sin partes eléctricas. Los programas de seminuevos de las marcas dan más, y conviene leer su póliza.
Información general, no asesoría legal.
¿Qué garantía tengo si le compro a un particular?
Solo el saneamiento por vicios ocultos de la ley civil, sin garantía comercial. Lectura nuestra: el vendedor responde por defectos ocultos que el auto tenía al venderlo. En el código civil de la Ciudad de México, el plazo es de seis meses desde la entrega. Si no responde, la vía es un juez civil.
Información general, no asesoría legal.
¿Profeco me ayuda si le compré un auto a un particular?
Por el auto, en nuestra lectura, no. La ley del consumidor protege frente a un proveedor, que es quien vende de forma habitual o periódica. Un particular que vende su auto una vez queda fuera de esa definición. Si quien te vendió revende autos de forma habitual, aunque se presente como dueño, sí lo es. Si usaste una plataforma, Profeco puede atender una queja sobre su servicio.
Información general, no asesoría legal.
¿Qué conviene más, una plataforma o un particular?
Depende de qué tipo de plataforma. Si vende su propio inventario, es como una agencia: IVA, ley del consumidor y, donde pude verificarlo, sin impuesto estatal. Si solo junta a particulares, te vende un particular: se causa el impuesto estatal donde exista. Su tarifa, en la que leí, va dentro del precio del anuncio.
Información general, no asesoría legal ni fiscal.
¿Un lote de autos es lo mismo que una agencia?
Para la norma de los usados, sí: los dos venden como negocio, y a los dos les aplica la NOM-122. Un banco de los que leí los distingue: solo financia autos vendidos y facturados por una agencia, y excluye a los lotes por escrito.
Información general, no asesoría legal.
¿Quién paga las deudas de tenencia de un auto usado?
En la Ciudad de México, quien adquiere el auto por cualquier título responde de forma solidaria por la tenencia que deba, hasta por el monto del impuesto. Lectura nuestra: eso incluye la compra en agencia. Por eso conviene pedir los comprobantes de cada año antes de pagar. Con una agencia, el contrato modelo pone a cargo del vendedor la situación legal anterior a la venta.
Información general, no asesoría legal ni fiscal.
Fuentes y metodología
Las leyes, los precios de servicios y los términos de plataformas se leyeron el 24 de octubre de 2026. Los anuncios y la garantía del grupo de agencias y algunos documentos legales, el 23. Las fichas de crédito y los programas de marca, el 23 y el 24. Las citas y las cifras clave se leyeron dos veces, en dos lecturas distintas, y van tal cual. En el cuerpo, los autos, las agencias, los bancos y las plataformas se describen por tipo; aquí van sus títulos. Citarlos no es recomendarlos.
Leyes federales, normas y Profeco
- Ley Federal de Protección al Consumidor, artículos 1 y 2. El texto que pude leer llega al artículo 66.
- Ley del Impuesto al Valor Agregado, artículo 9, fracción IV, y su Reglamento, artículo 27.
- Ley del Registro Público Vehicular, artículos 6, 11, 23 y 24, y su Reglamento, artículos 25, 38 y 39.
- NOM-122-SCFI-2010, texto, y Profeco: contrato tipo de compraventa de vehículo usado al contado y lista de contratos de registro obligatorio.
- Suprema Corte de Justicia de la Nación, amparo directo en revisión 1004/2023, Primera Sala, 4 de octubre de 2023. Transcribe el artículo 2149 del código civil de la capital.
- Cámara de Diputados, Gaceta Parlamentaria del 4 de marzo de 2026: iniciativa para ampliar a doce meses el plazo del artículo 2149 del Código Civil Federal.
Leyes estatales del impuesto a la compra de usados
- Ciudad de México: Ley de Ingresos 2026, artículo 1; tarifas de control vehicular 2026; extracto del código fiscal sobre la tenencia, 2024.
- Estado de México: ficha de trámite de compraventa de vehículos usados de la Secretaría de Finanzas.
- Jalisco: Ley de Ingresos 2026, artículos 11, 23 y 24, y Ley de Hacienda, artículos 23 a 29.
- Nuevo León: Ley de Hacienda, artículos 104 a 112.
- Puebla: Ley de Hacienda, artículos 47 a 52, y Ley de Ingresos 2026, artículos 18 y 19.
- Guanajuato: Ley de Ingresos 2026, copia del portal de transparencia del gobierno del estado, y Ley de Hacienda, edición 2020, artículos 43 a 48.
- Querétaro: Ley de Ingresos 2026 y Ley de Hacienda, artículos 11 a 18.
- Chihuahua: Ley de Hacienda, artículos 63 a 71.
- Baja California: Ley de Ingresos 2026, artículo 5, y Ley de Hacienda, artículos 144 a 149.
- Sonora: Ley de Hacienda, artículos 183 a 197.
- Coahuila: Ley de Hacienda, artículos 13 a 20.
- Yucatán: Ley General de Hacienda, artículos 8 a 15.
- San Luis Potosí: Ley de Ingresos 2026, copia del Periódico Oficial en el sitio de la Contraloría estatal.
- Sinaloa: Ley de Hacienda, edición 2023, artículos 1 a 8.
- Quintana Roo: Ley de Hacienda, artículos 51 a 60.
- Michoacán: Ley de Ingresos 2026, artículo 9, y Ley de Hacienda, edición 2013, artículos 6 a 13.
- Tabasco: Ley de Hacienda, artículos 12 a 15.
- Veracruz: sus sitios oficiales no se dejaron leer.
Información general, no asesoría legal ni fiscal.
Anuncios, agencias y programas de seminuevos
- Grupo de agencias: Dalton Seminuevos, listado del modelo, fichas del caso 1 y del caso 2, términos y condiciones, términos de la garantía y listado con la garantía de tres años.
- Precio original: Honda de México anuncia los precios del nuevo City 2024, 1 de diciembre de 2023.
- Programas de marca: Nissan Intelligent Choice, Chevrolet Seminuevos Certificados, Kia Seminuevos Certificados, preguntas frecuentes y Ford, seminuevos certificados.
- Agencia con 90 días de garantía: ficha de un portal de seminuevos de agencias Nissan.
- Garantías con precio: Mazda, boletín de garantías extendidas, junio de 2023, y Edega, garantía mecánica, sin precio.
- Guía de precios: Libro Azul, guía de precios de usados.
Plataformas
- Autos TREFA y su Kit TREFA.
- ClikAuto, términos y condiciones, febrero de 2023.
- Caranty, términos y condiciones.
- Carfiable, inspección y tarifas.
- BBVA AutoMarket.
Crédito
- Banco de México: Indicadores Básicos de Crédito Automotriz, datos a octubre de 2025, de Créditos Personales, datos a agosto de 2025 y de Créditos de Nómina, datos a diciembre de 2025.
- Para comprarle a un particular: Scotiabank AutoMatch y Santander, crédito automotriz, con su alianza para comprar entre particulares. BBVA AutoMarket está en «Plataformas».
- Para agencia o sin canal dicho: BBVA, crédito para comprar auto; BanBajío, folleto y costos y comisiones; Afirme, auto usado; Banorte, ficha de crédito automotriz; Banregio, crédito automotriz; GM Financial, financiamiento.
- Fichas que no sirvieron para comparar: Inbursa, Autoexpress Seminuevos, oferta vencida; Multiva, MultivaAuto, que no aclara si financia usados; HSBC, comisiones de Inmediauto, de 2019.
Revisión, historial y riesgo
- Revisión: WeVerify, inspección legal y mecánica y Servicio Automotriz del Parque, inspección mecánica.
- Historial: CARFAX MX, HistorialAuto y WeVerify, historial vehicular.
- Robo: AMIS, robo de vehículos asegurados de enero a diciembre de 2025 y de agosto de 2025 a julio de 2026.
- INEGI: Encuesta Anual de Comercio 2024 y clasificación SCIAN 2023.
Cuentas propias y supuestos
Las cuentas son nuestras y se rehacen con un programa escrito antes del texto.
- Casos: dos anuncios de contado de un grupo de agencias, del mismo modelo de 2024, en la Ciudad de México y en Guadalajara. El precio original es el que anunció la marca en diciembre de 2023.
- Revisión: 1,600 pesos, el precio más alto de los tres publicados, también para Guadalajara. Historial: 250 pesos con IVA. Esa inspección dice que revisa el historial. La cuenta suma aparte el reporte, que cubre robo en tres países y siniestros reportados por aseguradoras.
- Garantía: un año vale 13,500 pesos, el valor que la ficha del caso 2 le pone a la garantía incluida en su precio. La del caso 1 no trae plazo ni precio de garantía. Si la agencia no da garantía por escrito, vale cero. Si la cobra aparte, queda fuera de la resta.
- Impuesto de Jalisco: factura original sin IVA por 0.725, el factor de dos años, con la tarifa de 2026. Se supone que el precio anunciado en 2023 trae IVA. Sin la actualización por inflación, que lo sube.
- Crédito: cada canal financia 80 % de su propio precio a 48 meses, la agencia al 14.1 % del Banco de México y el particular al 16.49 % publicado. El empate iguala precio, intereses y garantía. Los intereses se suman sin descontarlos.
- Plataforma intermediaria: su tarifa va dentro del precio del anuncio. En esos renglones no se suman la revisión ni el historial, porque la plataforma revisa el auto.
- IVA de un negocio: 16 % sobre su margen sin IVA. Medido sobre la diferencia entre lo que cobra, con IVA, y lo que pagó, son 13.79 %.
- Tabla de estados: una base común de 300,000 pesos, solo para comparar. Cada estado calcula la suya. El umbral por estado usa esa base, cerca del precio de empate de los dos casos, en los tres donde paga el comprador y la base es, al menos, el precio pactado.
- Garantía: el umbral se rehace con 0, 5,000, 11,550 y 13,500 pesos. Los 13,500 son el valor de un año. Los otros dos compran 36 meses en programas de una marca, con precios de 2023.
- Pena del contrato modelo: 15 % del precio de contado del caso 1.
- Robo: las diferencias entre robados y recuperados y el promedio diario son cuentas nuestras.
- Los dos autos de cada comparación se suponen iguales en estado y kilómetros. La cuenta no pone precio al riesgo, al tiempo ni a la protección de Profeco.
Para comparar, revisé 23 páginas en español que compiten por esta búsqueda. No las nombro.
Quien firma no tiene relación comercial con armadoras, distribuidores, bancos, aseguradoras ni plataformas de compraventa. Ninguna marca pagó por aparecer, y las que aparecen aquí son títulos de documentos.