Hay una sensación muy extendida y bastante injusta: la de estar comprando solo lo básico y llegar igual de justo a fin de mes, con la sospecha de que el fallo es de uno.
Casi todas las guías de ahorro refuerzan esa sospecha. Proponen una regla —la más famosa reparte los ingresos en 50% necesidades, 30% deseos y 20% ahorro— y añaden que si tus necesidades se pasan mucho de ese 50%, probablemente tengas gastos mal clasificados.
Esa regla se puede comprobar. El Instituto Nacional de Estadística publica cada año en qué se gasta el dinero un hogar español, partida por partida, y el Instituto Nacional de Estadística y Geografía hace lo propio en México. Con esos datos delante, la conclusión es que lo necesario se lleva dos tercios del presupuesto, y no la mitad, en todos los tramos de renta.
El método que propone el artículo original sigue siendo bueno y aquí está entero. Lo que cambia es la referencia con la que arranca y el orden en que conviene atacar las partidas.
La regla con la que empieza casi todo consejo de ahorro no le cuadra a nadie
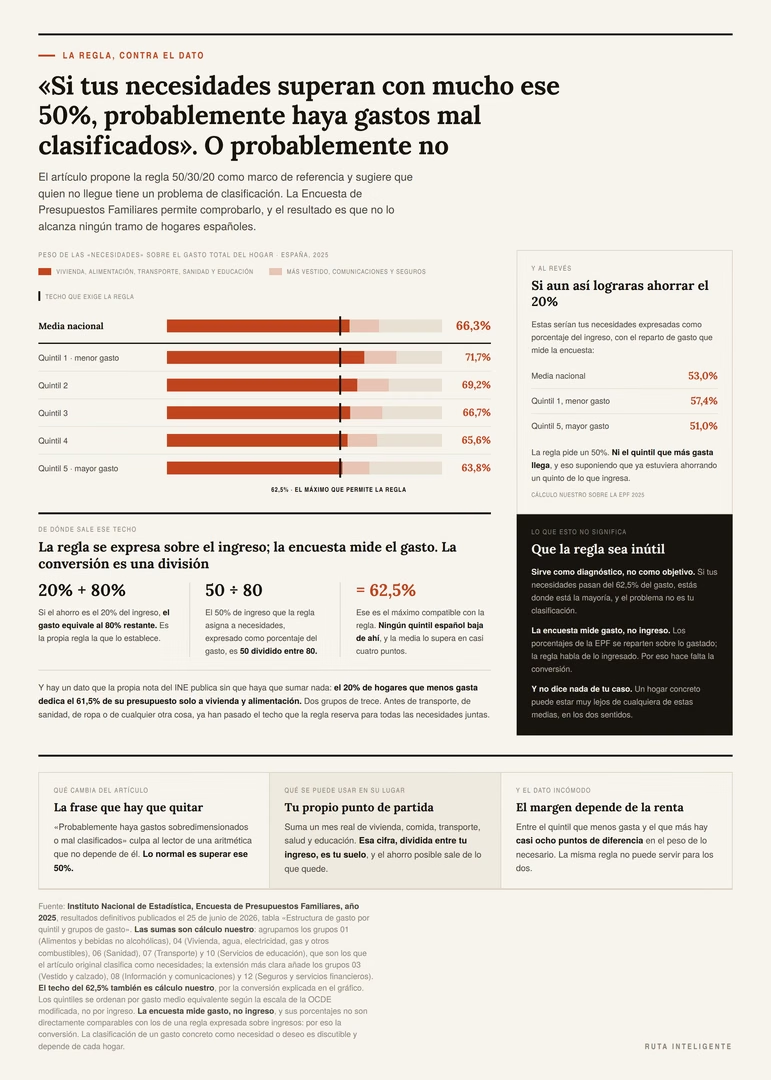
Qué se lleva de verdad lo necesario
El propio artículo define qué cuenta como necesidad: vivienda, alimentación básica, servicios, transporte para trabajar, salud y educación esencial. La Encuesta de Presupuestos Familiares publica exactamente esos grupos. Sumándolos:
| Tramo de hogares | Peso de las necesidades sobre el gasto |
|---|---|
| Media nacional | 66,3% |
| Quintil 1 · el 20% que menos gasta | 71,7% |
| Quintil 2 | 69,2% |
| Quintil 3 | 66,7% |
| Quintil 4 | 65,6% |
| Quintil 5 · el 20% que más gasta | 63,8% |
Si a eso se le añaden tres partidas que mucha gente también consideraría necesarias —vestido, comunicaciones y seguros—, la media sube al 77,1% y el quintil más bajo al 83,4%.
Hay además un dato que la propia nota del INE publica sin que haya que sumar nada: el 20% de hogares que menos gasta dedica el 61,5% de su presupuesto solo a vivienda y alimentación. Dos grupos de trece.
El techo que exige la regla, y de dónde sale
Aquí hace falta una conversión, porque la regla habla de ingresos y la encuesta mide gasto.
La regla dice que el ahorro es el 20% del ingreso. Si eso se cumple, el gasto equivale al 80% restante. Y el 50% de ingreso que la regla asigna a necesidades, expresado como porcentaje del gasto, es 50 dividido entre 80: el 62,5%.
Ese es el máximo compatible con la regla. La media española lo supera en casi cuatro puntos y el quintil más bajo en más de nueve.
Se puede hacer la cuenta al revés, que es todavía más claro. Si un hogar lograra de verdad ahorrar el 20% de sus ingresos, con el reparto de gasto que mide la encuesta, sus necesidades serían:
- 53,0% del ingreso en la media nacional.
- 57,4% en el quintil que menos gasta.
- 51,0% incluso en el quintil que más gasta.
La regla pide un 50%. Ni el tramo más acomodado llega, y eso suponiendo que ya estuviera ahorrando un quinto de lo que ingresa.
Qué hacer con eso
No tirar la regla, sino cambiarle el papel. Sirve como diagnóstico, no como objetivo. Si tus necesidades pasan del 62,5% de lo que gastas, estás donde está la mayoría de los hogares del país, y la explicación no es que hayas etiquetado mal el recibo del gas.
Lo que sí conviene hacer es la versión personal del ejercicio: suma un mes real de vivienda, comida, transporte, salud y educación, divídelo entre lo que ingresas y quédate con esa cifra. Ese es tu suelo. El ahorro posible sale de lo que quede por encima, no de un porcentaje decidido en otro sitio.
Dónde está el dinero: el reparto real de un hogar
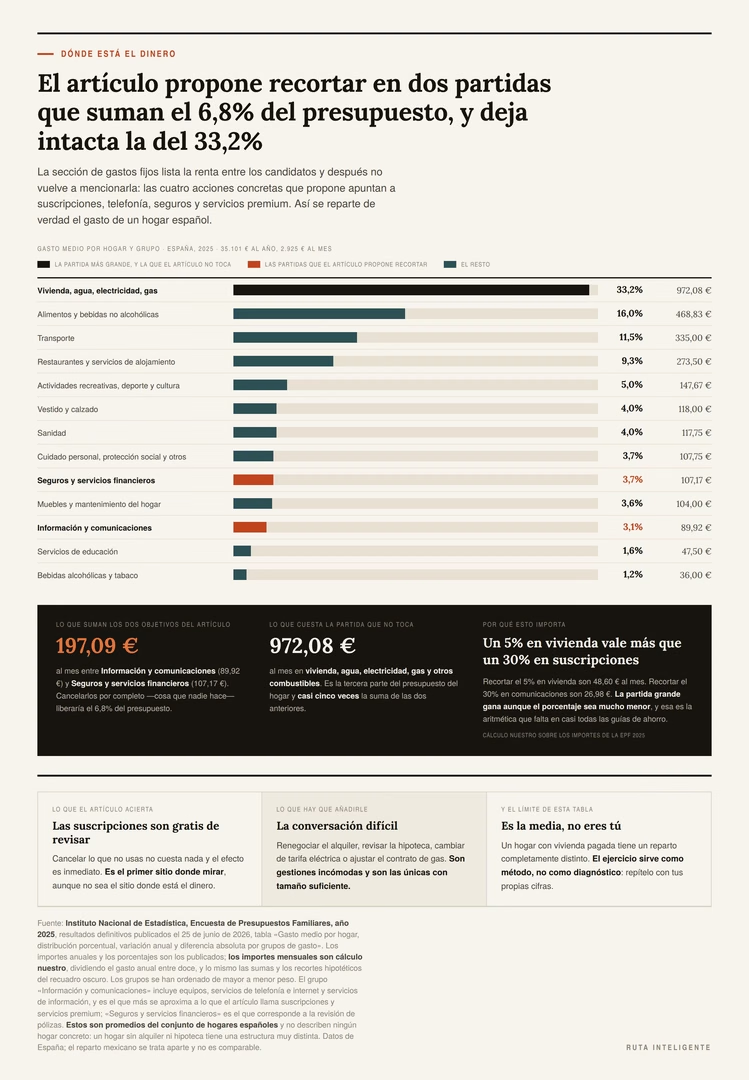
Un hogar español gastó en 2025 una media de 35.101 euros, es decir, 2.925 euros al mes. Así se reparten.
Las trece partidas, de mayor a menor
| Grupo de gasto | Peso | Al mes |
|---|---|---|
| Vivienda, agua, electricidad, gas y otros combustibles | 33,2% | 972,08 € |
| Alimentos y bebidas no alcohólicas | 16,0% | 468,83 € |
| Transporte | 11,5% | 335,00 € |
| Restaurantes y servicios de alojamiento | 9,3% | 273,50 € |
| Actividades recreativas, deporte y cultura | 5,0% | 147,67 € |
| Vestido y calzado | 4,0% | 118,00 € |
| Sanidad | 4,0% | 117,75 € |
| Cuidado personal, protección social y otros | 3,7% | 107,75 € |
| Seguros y servicios financieros | 3,7% | 107,17 € |
| Muebles y mantenimiento del hogar | 3,6% | 104,00 € |
| Información y comunicaciones | 3,1% | 89,92 € |
| Servicios de educación | 1,6% | 47,50 € |
| Bebidas alcohólicas y tabaco | 1,2% | 36,00 € |
Los importes mensuales son nuestros, dividiendo el gasto anual publicado entre doce.
La partida que el artículo lista y no toca
La sección de gastos fijos del artículo original menciona la renta en la primera línea. Después propone cuatro acciones: revisar suscripciones, comparar tarifas de telefonía e internet, revisar pólizas de seguros y analizar servicios premium.
Las dos partidas a las que apuntan esas cuatro acciones son Información y comunicaciones (89,92 € al mes) y Seguros y servicios financieros (107,17 €). Juntas, 197,09 euros: el 6,8% del presupuesto.
La vivienda, con todo lo que incluye —alquiler o hipoteca, agua, electricidad, gas y combustibles—, se lleva 972,08 euros al mes. Casi cinco veces más.
Eso produce una aritmética incómoda: recortar un 5% en vivienda son 48,60 euros al mes, y recortar un 30% en comunicaciones son 26,98. La partida grande gana aunque el porcentaje sea mucho menor.
Lo que esto no dice de tu caso
Estos son promedios de todos los hogares del país, y ningún hogar es el promedio. Un hogar con la vivienda pagada tiene una estructura completamente distinta: su 33,2% se reduce a suministros y todo lo demás pesa proporcionalmente más.
El ejercicio sirve como método, no como diagnóstico. Repítelo con tus propias cifras, que están en tu extracto bancario de cualquier mes.
No existe el hogar medio: cinco casas con el mismo consejo
La encuesta no se queda en el promedio. Publica también el gasto por tipo de hogar, y ahí el número redondo se rompe del todo.
Cinco maneras de convivir, cinco presupuestos
| Tipo de hogar | Gasto al año | Al mes | Frente a la media |
|---|---|---|---|
| Pareja con hijos | 44.438 € | 3.703,17 € | 126,6% |
| Pareja sin hijos | 36.334 € | 3.027,83 € | 103,5% |
| Media de todos los hogares | 35.101 € | 2.925,08 € | 100% |
| Un adulto con hijos | 31.173 € | 2.597,75 € | 88,8% |
| Persona sola menor de 65 años | 23.784 € | 1.982,00 € | 67,8% |
| Persona sola de 65 años o más | 23.024 € | 1.918,67 € | 65,6% |
Entre la fila de arriba y la de abajo hay 1,93 veces de diferencia. Y en medio hay un renglón que conviene leer dos veces: un adulto con hijos gasta 5.161 euros menos al año que una pareja sin hijos, teniendo más gente en casa.
Los importes anuales son los que publica el INE. Los mensuales y las comparaciones con la media son cuenta nuestra.
El mismo 20%, en cinco cantidades distintas
Con la misma conversión de antes —si un hogar ahorrara el 20% de su ingreso, su gasto sería el 80% restante—, el objetivo que propone la regla queda así:
| Tipo de hogar | Objetivo del 20%, al mes |
|---|---|
| Pareja con hijos | 925,79 € |
| Pareja sin hijos | 756,96 € |
| Un adulto con hijos | 649,44 € |
| Persona sola menor de 65 años | 495,50 € |
| Persona sola de 65 años o más | 479,67 € |
Cinco cifras que no se parecen, detrás de un único número redondo. Más adelante calcularemos lo que dan de sí las cuatro acciones que propone el artículo: 74,62 euros al mes. Aplicados tal cual a cada fila de esta tabla, cubrirían entre el 8,1% y el 15,6% del objetivo.
Y esa horquilla es optimista, porque el recorte real sería más pequeño en los hogares que menos gastan: si tu factura de telefonía es menor, el 30% de esa factura también lo es. La conclusión aguanta igual. Las acciones de la última sección de cualquier artículo de ahorro no llegan al objetivo de la primera, y la distancia crece conforme baja el presupuesto.
Conviene repetir la advertencia: ese ingreso no está medido, se deduce de la propia regla. La encuesta mide gasto.
Y dónde vives lo cambia otra vez
El gasto medio por persona fue de 14.066 euros en el conjunto de España, de 16.642 en el País Vasco y de 12.197 en Andalucía. Son 4.445 euros de diferencia al año entre las dos comunidades, unos 370 euros al mes por cada miembro del hogar.
La encuesta no separa cuánto de esa distancia es precio y cuánto es cantidad comprada: mide gasto, no coste de la vida. Para lo que nos ocupa da lo mismo. Un consejo escrito en porcentajes trata igual a dos presupuestos que se llevan más de un tercio.
Es un argumento más a favor de fijar el ahorro como una cantidad concreta calculada sobre tus propias cifras. Que es, por cierto, lo que mejor hace el artículo original, dos pasos más adelante.
Paso 1: clasificar sí, pero sin culparte por el resultado
Las tres categorías, que siguen siendo útiles
El artículo propone registrar todo durante al menos un mes y etiquetarlo en tres grupos, y la idea es buena:
- Necesidades: vivienda, alimentación básica, servicios, transporte para trabajar, salud, educación esencial.
- Deseos: ocio, restaurantes, compras no planificadas, mejoras de productos que ya tienes.
- Fugas de dinero: cargos duplicados, suscripciones que no usas, comisiones evitables, compras por impulso claras.
La tercera categoría es la más valiosa y la menos habitual. Separar las fugas de los deseos evita dos errores: tratar como capricho algo que simplemente se te coló, y tratar como inevitable algo que nadie decidió comprar.
Un mes es poco si tienes gastos estacionales —seguros anuales, material escolar, vacaciones—. Si puedes, mira un año completo.
Y la frase que hay que quitar
«Si tus necesidades superan con mucho ese 50%, probablemente haya gastos sobredimensionados o mal clasificados.»
Esa frase carga al lector con una aritmética que no depende de él. Con los datos de la encuesta, superar el 50% es lo que le ocurre a todos los tramos de hogares españoles. La versión honesta sería: si tus necesidades pasan del 62,5% de tu gasto, estás en la media del país, y el margen de ahorro hay que buscarlo dentro de esas necesidades, no fuera.
Paso 2: una cantidad, no un porcentaje
El mejor consejo del artículo
Está aquí, y es este: el monto de ahorro mensual debe ser «concreto: una cantidad exacta, no lo que sobre», realista y prioritario, tratado como un gasto más del presupuesto.
Es el consejo más útil de todo el texto, y no necesita ninguna corrección.
Por qué un porcentaje engaña
Lo curioso es que contradice, sanamente, la recomendación del paso anterior de ahorrar «entre un 10% y un 20%».
Un porcentaje trata igual a hogares que no se parecen en nada. El ejemplo mexicano lo deja claro: el ingreso corriente medio de un hogar del primer decil es de 5.598 pesos al mes y el del décimo, de 78.698. El mismo 20% son 1.120 pesos en un caso y 15.740 en el otro. Catorce veces de diferencia, con el mismo consejo escrito.
Y hay algo peor. Ahorrar el 20% de 5.598 pesos deja 4.478 para todo lo demás, con la alimentación llevándose el 37,7% del gasto del hogar mexicano medio. Eso no es un problema de disciplina, y llamarlo así no ayuda a nadie.
Automatizarlo sigue siendo la mejor idea
La recomendación de programar una transferencia el día que entra el ingreso, hacia una cuenta separada y sin tarjeta asociada, es sólida y no hay nada que añadirle.
Dos matices prácticos. Que la transferencia salga el mismo día del ingreso, no a mitad de mes: lo que queda a mitad de mes ya está comprometido aunque no lo parezca. Y que la cantidad sea la que puedas sostener doce meses seguidos, aunque te parezca ridícula: una cantidad pequeña que sobrevive un año vale más que una ambiciosa que se cancela en marzo.
Paso 3: comprar mejor, con el margen que hay
Las cinco estrategias, y lo que valen en euros
Las cinco que propone el artículo son correctas y se conservan:
- Haz una lista y respétala, decidida antes de salir o de abrir la aplicación.
- Fija un presupuesto por compra y úsalo junto con la lista.
- Compara precios y marcas, eligiendo en qué productos la marca aporta algo y en cuáles no.
- Aprovecha ofertas solo en productos que ya consumes.
- Compra en formatos grandes cuando de verdad convenga, si hay espacio y el producto no se estropea.
El margen sobre el que operan es el siguiente: alimentos y bebidas no alcohólicas son el 16,0% del presupuesto, 468,83 euros al mes en el hogar medio. Un recorte del 5% son 23,44 euros; del 10%, 46,88.
Es la segunda partida más grande, así que el esfuerzo está bien dirigido. Lo que conviene es tener claro el tamaño del premio antes de dedicarle tres horas a la semana.
El dato que hace comparable el formato grande
Las estrategias tercera y quinta —comparar precios y comprar en formatos grandes— dependen las dos de la misma cifra. Y esa cifra es obligatoria.
El Real Decreto 3423/2000 obliga a indicar dos precios en los productos que un comerciante ofrece a los consumidores: el precio de venta y el precio por unidad de medida. El segundo es el precio por kilo, por litro, por metro o por unidad de producto, con el IVA y los demás impuestos ya incluidos.
Tres detalles que casi nadie conoce y que se usan el mismo día que se leen:
- Los dos precios tienen que estar en el mismo campo visual, ser inequívocos, fácilmente identificables y claramente legibles, y visibles sin que tengas que pedirlos.
- La obligación alcanza a la publicidad. En toda forma de publicidad que mencione el precio de venta hay que indicar también el precio por unidad de medida. El folleto de ofertas y el cartel del pasillo, no solo la etiqueta del lineal.
- En lo que se vende a granel solo va el precio por unidad de medida, que es el único que significa algo cuando el producto se pesa delante de ti.
La norma fija además la unidad en algunos casos concretos. En los huevos es la docena. En cosméticos y complementos alimenticios, 100 gramos o mililitros. En el tabaco de pipa, 100 gramos. Y en los detergentes de lavadora, la cantidad necesaria para un lavado en condiciones normales de suciedad y con agua de veinticinco grados franceses.
Hay excepciones, y conviene conocerlas porque caen justo donde comparar cuesta más. El precio por unidad de medida no se indica cuando coincide con el de venta, ni en una lista tasada de productos:
- Los envases de menos de 50 gramos o mililitros.
- Los surtidos de productos distintos que no se vendan también por separado.
- La venta automática y las porciones individuales de helado.
- Los vinos de mesa con indicación geográfica y los vinos con denominación de origen.
- Las bebidas espirituosas con denominación geográfica.
- Los productos alimenticios de fantasía.
De todo esto sale un consejo de una línea: el formato grande no sale más barato por ser grande, sino cuando su precio por unidad de medida es menor. Está escrito en la etiqueta pequeña, debajo del número gordo. Y si falta donde tendría que estar, la vigilancia y la inspección corresponden a los órganos de consumo de tu comunidad autónoma.
La regla sobre las ofertas, que es correcta
Esta merece quedarse tal cual está escrita: una oferta solo es buena si reduce el gasto de algo que ya ibas a comprar, no si te hace comprar algo que no necesitabas.
Y los tres errores que enumera son precisos: los packs grandes de lo que apenas usas, cambiar de producto para acumular puntos que luego no se gastan, e ir al súper con hambre o con prisa.
Paso 4: los gastos fijos, empezando por el grande
La conversación que el artículo evita
Antes de las suscripciones, la partida grande. Vivienda, agua, electricidad, gas y combustibles son la tercera parte del presupuesto, y hay gestiones concretas:
- Renegociar el alquiler o comparar antes de renovar.
- Revisar las condiciones de la hipoteca, incluida la posibilidad de subrogación o de cambiar el diferencial.
- Comparar la tarifa eléctrica y comprobar si la potencia contratada se corresponde con lo que de verdad usas.
- Revisar el contrato de gas y, si hay caldera, el mantenimiento.
Ninguna de estas es agradable. Todas son grandes. Una sola de ellas puede valer más que un año entero vigilando suscripciones.
Cancelar suscripciones, con la ley en la mano
Dicho eso, revisar las suscripciones es gratis y el efecto es inmediato, así que conviene hacerlo. Lo que el artículo no da es la herramienta.
En España, el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios dice, sobre los contratos de tracto sucesivo o continuado:
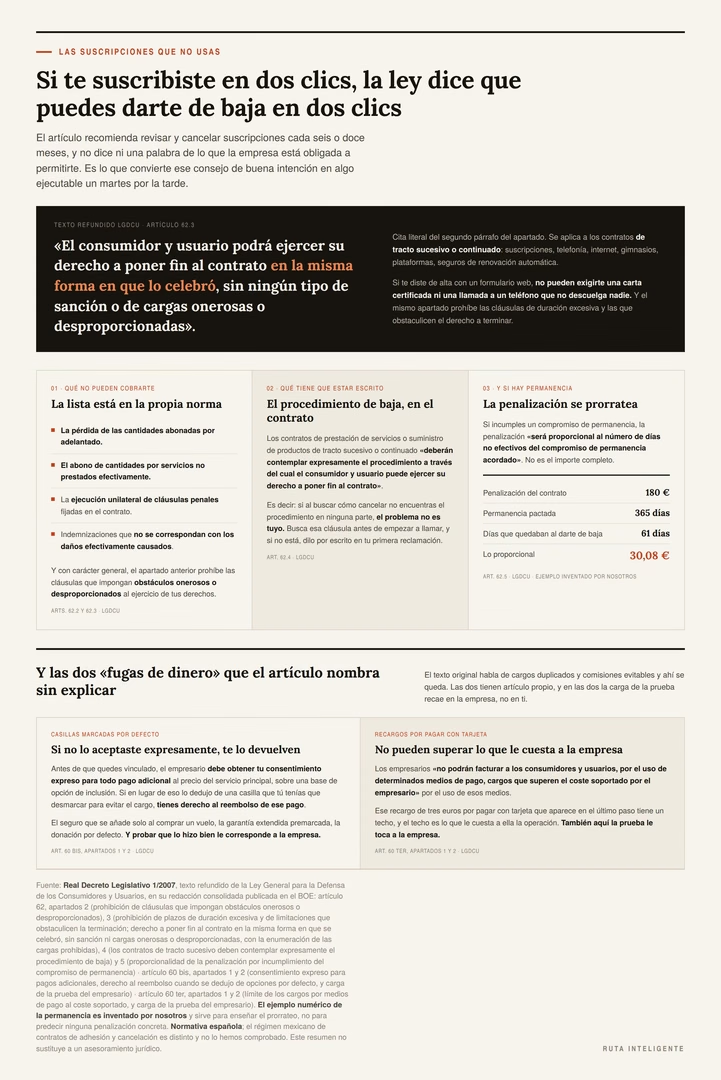
«El consumidor y usuario podrá ejercer su derecho a poner fin al contrato en la misma forma en que lo celebró, sin ningún tipo de sanción o de cargas onerosas o desproporcionadas».
Si te diste de alta con un formulario web, no pueden exigirte una carta certificada ni una llamada a un teléfono que no descuelga nadie.
El mismo artículo enumera qué cargas están prohibidas: la pérdida de las cantidades abonadas por adelantado, el abono de cantidades por servicios no prestados efectivamente, la ejecución unilateral de cláusulas penales y las indemnizaciones que no se correspondan con daños efectivamente causados. Y prohíbe, con carácter general, las cláusulas que impongan obstáculos onerosos o desproporcionados.
Hay un detalle más, muy útil: estos contratos «deberán contemplar expresamente el procedimiento a través del cual el consumidor y usuario puede ejercer su derecho a poner fin al contrato». Si al buscar cómo cancelar no encuentras ese procedimiento en ninguna parte, el problema no es tuyo. Dilo por escrito en la primera reclamación.
Y si hay permanencia, se prorratea
El artículo avisa de revisar permanencias y penalizaciones antes de cambiar de proveedor, que es buen consejo. Le falta el dato.
Si incumples un compromiso de permanencia, la penalización «será proporcional al número de días no efectivos del compromiso de permanencia acordado». No es el importe completo.
Un ejemplo inventado para ver el mecanismo: una penalización de 180 euros sobre una permanencia de 365 días, con 61 días pendientes al darte de baja, son 30,08 euros. No 180.
Las dos fugas que se nombran sin explicar
El artículo lista «cargos duplicados» y «comisiones evitables» entre las fugas de dinero y ahí se queda. Las dos tienen artículo propio, y en las dos la carga de la prueba recae en la empresa.
Casillas marcadas por defecto. Antes de que quedes vinculado, el empresario debe obtener tu consentimiento expreso para todo pago adicional al precio del servicio principal, sobre una base de opción de inclusión. Si en lugar de eso lo dedujo de una casilla que tú tenías que desmarcar, tienes derecho al reembolso de ese pago. El seguro que se añade solo al comprar un vuelo, la garantía extendida premarcada, la donación por defecto.
Recargos por el medio de pago. Los empresarios no pueden facturar, por el uso de determinados medios de pago, cargos que superen el coste que ellos mismos soportan por usar esos medios. Ese recargo que aparece en el último paso tiene un techo.
Paso 5: el seguimiento, con una línea más
Los indicadores que ya estaban bien
Los que propone el artículo son los correctos: el porcentaje de ingresos que va a necesidades, deseos y ahorro; lo ahorrado en el mes y lo acumulado en el año; y los gastos excepcionales que conviene prever antes de que lleguen. La estimación de treinta a sesenta minutos al mes también es realista, y ese es justo el motivo por el que conviene no gastarlos en el sitio equivocado.
La línea que falta
Le añadimos una: el peso de cada partida sobre el total, ordenado de mayor a menor.
Es la línea que evita dedicar tres horas a las suscripciones y ninguna a la factura que se lleva un tercio del presupuesto. Se construye en diez minutos con el extracto del banco, y basta con actualizarla dos o tres veces al año, porque las proporciones se mueven despacio.
Con esa lista delante, la pregunta de cada revisión deja de ser «¿qué puedo quitar?» y pasa a ser «¿cuál de las tres primeras líneas he mirado este trimestre?». Son preguntas muy distintas. La primera lleva siempre al mismo sitio, que es el gasto pequeño y visible; la segunda lleva al gasto grande, que es donde están los euros.
Y cuando suben los ingresos
El consejo del artículo se mantiene entero: una parte a calidad de vida, otra al ahorro o a adelantar metas, y evitar que todo el aumento se convierta en gastos fijos nuevos.
Conviene subrayar por qué importa tanto. Un aumento que se va en ocio se puede revertir el mes siguiente; un aumento que se va en un alquiler mayor, un coche financiado o una cuota nueva se queda en el presupuesto durante años y entra directamente en la parte del gasto que menos se mueve. Si al subir el ingreso sube también la transferencia automática del paso 2, el aumento pasa por el presupuesto sin instalarse en él.
El ejemplo práctico, con los números que faltaban
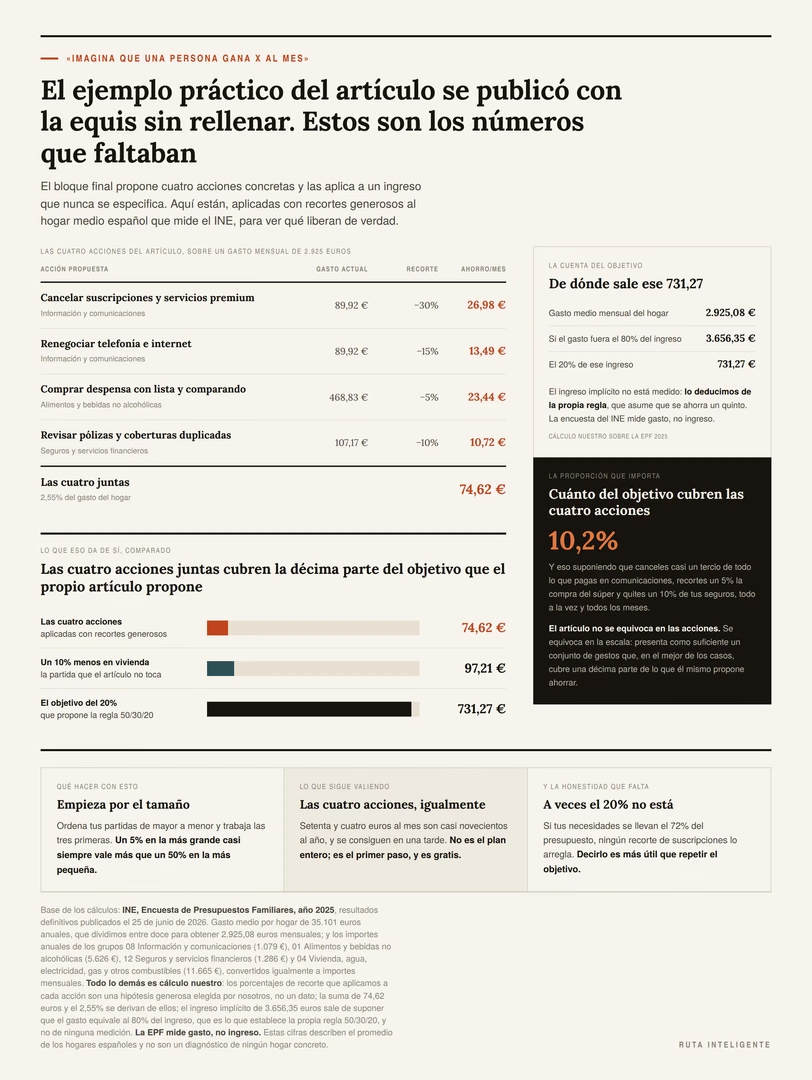
Las cuatro acciones juntas cubren el 10,2% del objetivo que el propio artículo propone.
El bloque final del artículo original propone cuatro acciones concretas y las aplica a un ingreso que nunca se especifica: «imagina que una persona gana X al mes». La equis se publicó sin rellenar.
Aquí están esas cuatro acciones, aplicadas con recortes generosos al hogar medio que mide el INE.
Las cuatro acciones, en euros
| Acción | Gasto actual | Recorte | Ahorro al mes |
|---|---|---|---|
| Cancelar suscripciones y servicios premium | 89,92 € | −30% | 26,98 € |
| Renegociar telefonía e internet | 89,92 € | −15% | 13,49 € |
| Comprar despensa con lista y comparando | 468,83 € | −5% | 23,44 € |
| Revisar pólizas y coberturas duplicadas | 107,17 € | −10% | 10,72 € |
| Las cuatro juntas | 74,62 € |
Setenta y cuatro euros al mes son casi novecientos al año, y se consiguen en una tarde. No está nada mal.
Contra qué hay que compararlas
El problema aparece cuando se pone esa cifra al lado del objetivo que el propio artículo propone.
- Las cuatro acciones juntas: 74,62 € al mes.
- Un 10% menos en vivienda, la partida que no toca: 97,21 € al mes.
- El objetivo del 20% de ahorro: 731,27 € al mes.
Las cuatro acciones cubren el 10,2% del objetivo. Y eso suponiendo que canceles casi un tercio de todo lo que pagas en comunicaciones, recortes un 5% la compra del súper y quites un 10% de tus seguros, todo a la vez y todos los meses.
El artículo no se equivoca en las acciones. Se equivoca en la escala.
Una aclaración sobre ese objetivo de 731,27 euros: el ingreso del que sale no está medido. Lo deducimos de la propia regla, que asume que se ahorra un quinto, así que si el gasto medio es de 2.925 euros, el ingreso implícito serían 3.656. La encuesta del INE mide gasto, no ingreso.
México: el mismo porcentaje, catorce veces distinto
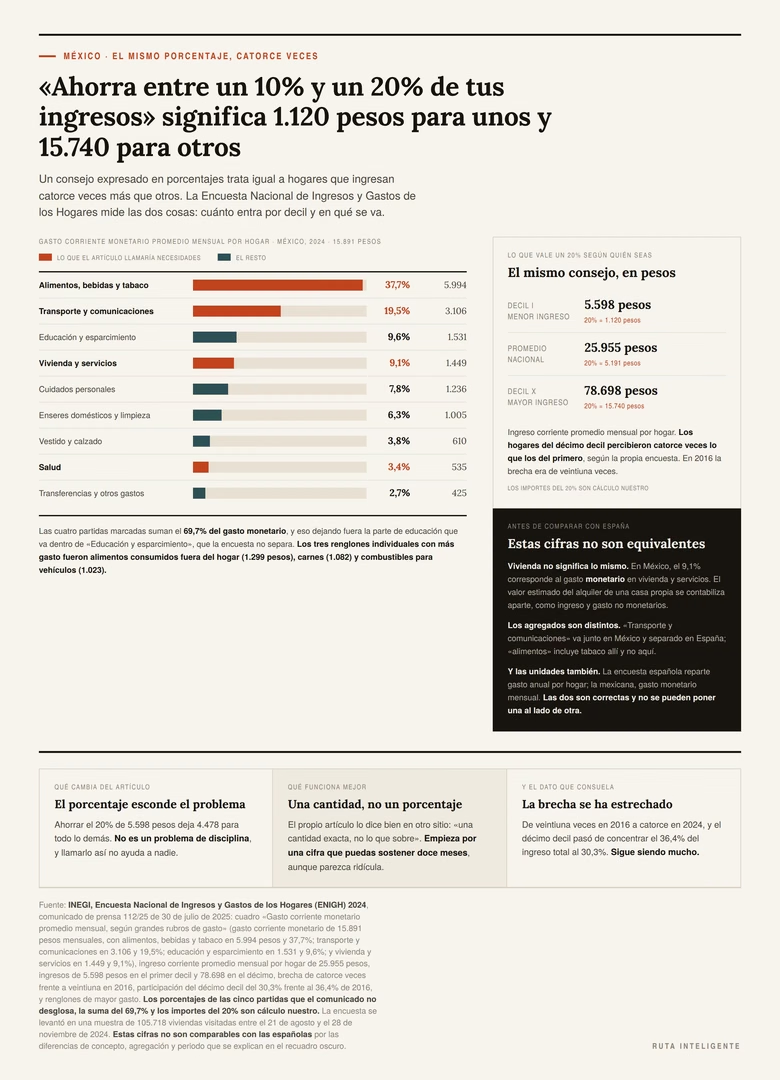
En México, el ingreso corriente promedio de un hogar fue de 25.955 pesos mensuales en 2024, y el gasto corriente monetario, de 15.891 pesos.
En qué se va el gasto
| Rubro | Peso | Al mes |
|---|---|---|
| Alimentos, bebidas y tabaco | 37,7% | 5.994 pesos |
| Transporte y comunicaciones | 19,5% | 3.106 pesos |
| Educación y esparcimiento | 9,6% | 1.531 pesos |
| Vivienda y servicios | 9,1% | 1.449 pesos |
| Cuidados personales | 7,8% | 1.236 pesos |
| Enseres domésticos y limpieza | 6,3% | 1.005 pesos |
| Vestido y calzado | 3,8% | 610 pesos |
| Salud | 3,4% | 535 pesos |
| Transferencias y otros gastos | 2,7% | 425 pesos |
Las cuatro partidas que el artículo llamaría necesidades —alimentos, transporte y comunicaciones, vivienda y servicios, y salud— suman el 69,7% del gasto monetario, y eso dejando fuera la parte de educación que la encuesta no separa del esparcimiento.
Los tres renglones individuales con más gasto fueron alimentos consumidos fuera del hogar (1.299 pesos), carnes (1.082) y combustibles para vehículos (1.023).
Por qué estas cifras no se pueden comparar con las españolas
Tres motivos, y conviene tenerlos claros antes de poner las dos tablas una al lado de otra.
Vivienda no significa lo mismo. En México, ese 9,1% es gasto monetario en vivienda y servicios. El valor estimado del alquiler de una casa propia se contabiliza aparte, como ingreso y gasto no monetarios. En España, el 33,2% incluye el alquiler imputado de quien vive en una vivienda de su propiedad.
Los agregados son distintos. «Transporte y comunicaciones» va junto en México y separado en España; «alimentos» incluye tabaco allí y no aquí.
Y las unidades también. La encuesta española reparte gasto anual por hogar; la mexicana, gasto monetario mensual.
Las dos son correctas en lo suyo. Lo que no se puede es restarlas.
Los diez pasos, revisados
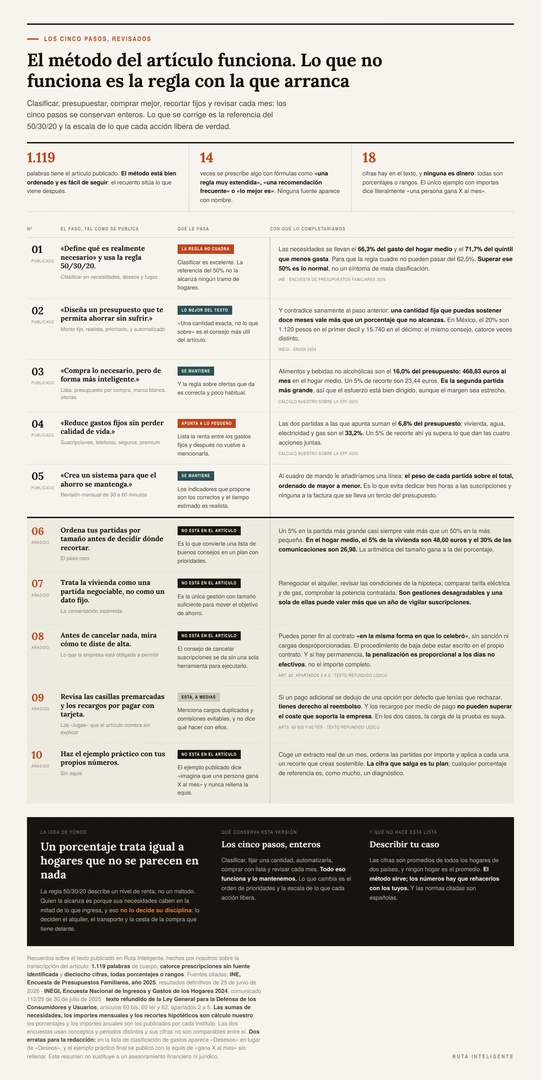
| Nº | El paso | Qué le añadimos |
|---|---|---|
| 01 | Definir qué es necesario y usar la regla 50/30/20 | Clasificar, sí. La regla, como diagnóstico: el 66,3% de media supera su techo del 62,5%. |
| 02 | Diseñar un presupuesto y automatizar el ahorro | El mejor consejo del texto. Una cantidad fija sostenible gana a cualquier porcentaje. |
| 03 | Comprar lo necesario de forma más inteligente | Se mantiene. Opera sobre 468,83 € al mes, y le falta la herramienta que lo hace posible: el precio por unidad de medida, que es obligatorio. |
| 04 | Reducir gastos fijos | Apunta al 6,8% y deja intacto el 33,2%. Y le falta el marco legal de la baja. |
| 05 | Crear un sistema de seguimiento | Se mantiene. Añade una línea: el peso de cada partida, ordenado de mayor a menor. |
| 06 | Ordenar las partidas por tamaño antes de recortar | Un 5% en la grande casi siempre vale más que un 50% en la pequeña. |
| 07 | Tratar la vivienda como partida negociable | Alquiler, hipoteca, tarifa eléctrica, potencia contratada, gas. |
| 08 | Saber cómo puedes darte de baja | En la misma forma en que te diste de alta, y la permanencia se prorratea. |
| 09 | Revisar casillas premarcadas y recargos por medio de pago | Derecho al reembolso en el primer caso; techo al coste real en el segundo. |
| 10 | Hacer el ejemplo práctico con tus números | El publicado se quedó con una equis sin rellenar. |
Preguntas frecuentes
¿La regla 50/30/20 sirve para algo?
Sirve como diagnóstico, no como objetivo. Para que cuadre, las necesidades no pueden pasar del 62,5% del gasto, y con los datos de la Encuesta de Presupuestos Familiares de 2025 ningún tramo de hogares españoles queda por debajo: la media está en el 66,3% y el quintil que menos gasta, en el 71,7%. Si tus necesidades superan ese 50% del ingreso, lo más probable es que estés donde está la mayoría del país y no que hayas clasificado mal tus gastos.
¿Cuánto debería ahorrar al mes?
La cifra que puedas sostener doce meses seguidos, aunque te parezca pequeña. El propio artículo lo dice bien en su segundo paso: una cantidad exacta, no lo que sobre. Un porcentaje trata igual a hogares muy distintos: en México, el 20% de los ingresos son 1.120 pesos en el primer decil y 15.740 en el décimo, catorce veces más. Empieza por una cantidad concreta, automatízala el día que cobras y súbela cuando puedas, no antes.
¿Dónde se ahorra más dinero de verdad?
En la partida más grande, casi siempre. En el hogar medio español, vivienda, agua, electricidad, gas y combustibles son el 33,2% del presupuesto, 972 euros al mes; información y comunicaciones son el 3,1%, unos 90 euros. Recortar un 5% en la primera libera más que recortar un 30% en la segunda. Eso no significa que no haya que revisar las suscripciones —es gratis y se hace en una tarde—, sino que no conviene esperar de ahí el grueso del ahorro.
Quiero cancelar una suscripción y solo me dejan por teléfono. ¿Es legal?
En España, si contrataste por un medio, puedes poner fin al contrato en esa misma forma, sin sanciones ni cargas onerosas o desproporcionadas. Además, estos contratos deben contemplar expresamente el procedimiento de baja, así que si no lo encuentras en ninguna parte tienes un argumento más. Si aun así te lo ponen difícil, deja constancia por escrito de cada intento, pide el justificante y la clave identificativa de tu reclamación, y acude a consumo si hace falta.
Tengo permanencia. ¿Cuánto me pueden cobrar por irme antes?
Solo la parte proporcional. La norma dice que, si incumples un compromiso de permanencia, la penalización será proporcional al número de días no efectivos del compromiso acordado. Con una penalización de 180 euros sobre doce meses y dos meses pendientes, la cuenta sale a unos treinta euros, no a ciento ochenta. Antes de cambiar de compañía, pide por escrito el importe exacto y cómo lo han calculado.
¿Cuánto gasta al mes un hogar como el mío?
Depende mucho de quién vive en casa. En 2025, el gasto medio fue de 3.703 euros al mes en una pareja con hijos, 3.028 en una pareja sin hijos, 2.598 en un hogar de un adulto con hijos, 1.982 en una persona sola menor de 65 años y 1.919 en una persona sola de 65 o más. Entre el primero y el último hay 1,93 veces de diferencia, así que un consejo expresado en porcentajes significa cosas muy distintas en cada uno. Los importes anuales son del INE; el reparto mensual, cuenta nuestra.
¿Cómo sé si el formato grande sale de verdad más barato?
Mirando el precio por unidad de medida, no el precio de venta. En España es obligatorio indicar los dos en el mismo campo visual, de forma legible y sin que tengas que pedirlos, y también en la publicidad que mencione el precio. Es el precio por kilo, litro, metro o unidad, con impuestos incluidos, y es lo único que hace comparables dos envases de distinto tamaño. Hay excepciones tasadas —los envases de menos de 50 gramos o mililitros, los surtidos, la venta automática, los vinos con denominación de origen y algunos más—, y ahí toca hacer la división a mano.
¿Compensa cambiar de compañía de luz o de internet?
Compensa cuando el ahorro anual supera con holgura lo que cueste el cambio, incluidas permanencias pendientes y cualquier cargo de alta. Con las cifras del hogar medio, toda la partida de información y comunicaciones son unos 90 euros al mes, así que un cambio bueno puede valer entre diez y veinte euros mensuales. Es dinero real y conviene hacerlo, pero el orden importa: revisa antes la tarifa eléctrica y la potencia contratada, que están dentro de la partida que se lleva un tercio del presupuesto.
Fuentes, limitaciones y aviso
Estadísticas:
- Instituto Nacional de Estadística, Encuesta de Presupuestos Familiares, año 2025, resultados definitivos publicados el 25 de junio de 2026: gasto medio por hogar de 35.101 euros y por persona de 14.066; tabla de gasto medio por hogar y distribución porcentual por grupos de gasto; tabla de estructura de gasto por quintil y grupos de gasto; y el dato de que el quintil 1 dedica el 61,5% de su presupuesto a vivienda y alimentación.
- INEGI, Encuesta Nacional de Ingresos y Gastos de los Hogares 2024, comunicado de prensa 112/25 de 30 de julio de 2025: ingreso corriente promedio mensual por hogar de 25.955 pesos; gasto corriente monetario de 15.891 pesos y su desglose por grandes rubros; ingresos de 5.598 pesos en el primer decil y 78.698 en el décimo; y renglones de mayor gasto.
Normativa española, citada en su redacción consolidada publicada en el BOE:
- Real Decreto Legislativo 1/2007, texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios: artículo 60 bis, apartados 1 y 2; artículo 60 ter, apartados 1 y 2; y artículo 62, apartados 2, 3, 4 y 5.
- Real Decreto 3423/2000, de 15 de diciembre, por el que se regula la indicación de los precios de los productos ofrecidos a los consumidores y usuarios: artículo 2, letras a) y b) (definiciones de precio de venta y de precio por unidad de medida); artículo 3, apartados 1 a 5 (obligación de indicar ambos precios, excepciones, venta a granel y publicidad); artículo 4, apartado 1 (características y presentación); artículo 5 (vigilancia e inspección a cargo de las comunidades autónomas); anexo I (productos exceptuados de la indicación del precio por unidad de medida) y anexo II (unidades de medida específicas).
Limitaciones que conviene tener presentes:
- Las sumas de necesidades son cálculo nuestro, agrupando los grupos de la encuesta que el propio artículo original clasifica como necesidades. La clasificación de un gasto concreto como necesidad o deseo es discutible y depende de cada hogar.
- El techo del 62,5%, los importes mensuales y todos los recortes hipotéticos son cálculo nuestro. Los porcentajes y los importes anuales son los publicados por cada instituto.
- Las dos encuestas miden gasto, no ingreso, salvo los datos de ingreso mexicanos que se indican como tales. Por eso hace falta la conversión al comparar con una regla expresada sobre ingresos.
- Las cifras españolas y mexicanas no son comparables entre sí, por las diferencias de concepto, agregación y periodo explicadas en su apartado.
- Toda la normativa citada es española. Las reglas mexicanas sobre contratos de adhesión, cancelación e indicación de precios son distintas y no las hemos comprobado.
- Los quintiles españoles se ordenan por gasto medio equivalente, según la escala de la OCDE modificada, no por ingreso.
- El ejemplo de la permanencia es inventado y sirve para enseñar el prorrateo, no para predecir ninguna penalización concreta.
- Los recuentos sobre el artículo publicado (1.119 palabras, catorce prescripciones sin fuente, dieciocho cifras) los hemos hecho nosotros sobre la transcripción del texto.
- Este artículo no es asesoramiento financiero ni jurídico. Describe promedios estadísticos y normas generales, y ninguna de las dos cosas describe un hogar concreto.