El 25 de octubre de 2026 junté cuatro precios para el mismo auto. Es un sedán subcompacto japonés de 2024, en su versión de entrada con caja automática. La tabla oficial de Yucatán le asigna 229,000 pesos. La consulta abierta de una guía de precios sugiere 261,900. La tabla de tenencia de la capital, con su precio de lanzamiento y el IVA de vuelta, da 276,885. Y una agencia lo anuncia en 291,987, con una garantía de 13,500 adentro.
Los cuatro números son correctos. Miden cosas distintas. El primero sale de lo que pagan los comerciantes; el segundo es lo que un particular puede pedir; el tercero es un valor de ley; el cuarto, lo que cobra una agencia. Cuánto vale tu auto depende de a quién se lo vendes.
Aquí pruebo los tres métodos que tiene a mano cualquier dueño: la tabla de la Tesorería, la guía de precios y los anuncios de agencia. Los pruebo con el mismo modelo a los dos, tres, cinco y seis años. Ningún método gana en todas las edades. A los dos años, la tabla quedó más cerca que la guía del precio de compra y del de agencia. A los cinco, se queda en dos tercios de lo que sugiere la guía, y a los seis, en la mitad. Desde los cinco años, la guía es la mejor referencia que hay, si sabes cuál de sus precios estás leyendo.
Quien escribe no recomienda marcas ni modelos y no tiene relación comercial con armadoras, agencias, guías de precios, aseguradoras ni bancos. Los autos, los vendedores, las guías y las aseguradoras se describen por tipo. Sus nombres y enlaces van en «Fuentes y metodología».
La respuesta corta
Tu auto tiene al menos tres precios, y cada método mide uno. Ningún método ganó en todas las edades. A los dos y tres años, la tabla pública quedó cerca de los precios del mercado. A los cinco y seis, la mejor referencia es la guía.
| Método | Qué precio da | Qué cuesta consultarlo | Qué tan cerca quedó en la prueba |
|---|---|---|---|
| La tabla de la Tesorería | Un valor de ley: factura por un factor del año modelo | Nada | A dos y tres años, de 0.6 % a 8.7 % abajo de los anuncios de agencia. A cinco y seis, de 30.8 % a 49.9 % abajo de la guía |
| La guía de precios | Tres precios: compra, venta y uno sugerido entre particulares | El sugerido es de consulta abierta. Los otros dos se pagan: desde 1,695 pesos en esa guía, o 450 pesos por 20 consultas en la otra | Su sugerido quedó 6.0 % abajo del anuncio sin garantía y 14.4 % arriba de la compra. Es la única fuente de mercado con cifra a los cinco y seis años |
| Los anuncios de agencia | Lo que pide quien vende con garantía y factura | Nada | Son el techo: 21.6 % arriba del valor de compra de la tabla de Yucatán |
Lo que cambia según para qué quieres la cifra.
- Si vas a vender a una agencia, la cifra que importa es la de compra. En la prueba, la tabla de Yucatán puso al auto de dos años 12.6 % abajo del precio sugerido de la guía. La base de la tenencia, que va sin IVA, quedó 4.2 % arriba de esa cifra.
- Si vas a vender por tu cuenta, la guía te da un precio para pedir. Ella misma avisa que habrá contraoferta.
- Si vas a comprar en agencia, el anuncio es el techo. Resta la garantía si viene incluida: en la prueba eran 13,500 pesos.
- Si tu auto tiene cinco o seis años, la tabla de la Tesorería dice dos tercios de lo que sugiere la guía a los cinco, y la mitad a los seis. Ahí la guía es la mejor referencia que hay.
- Si aseguras tu auto a valor comercial, las tres aseguradoras que leí pagan con la guía, a la fecha del siniestro. Usan el precio de venta, el más alto de la guía o el promedio de las guías que nombra la póliza.
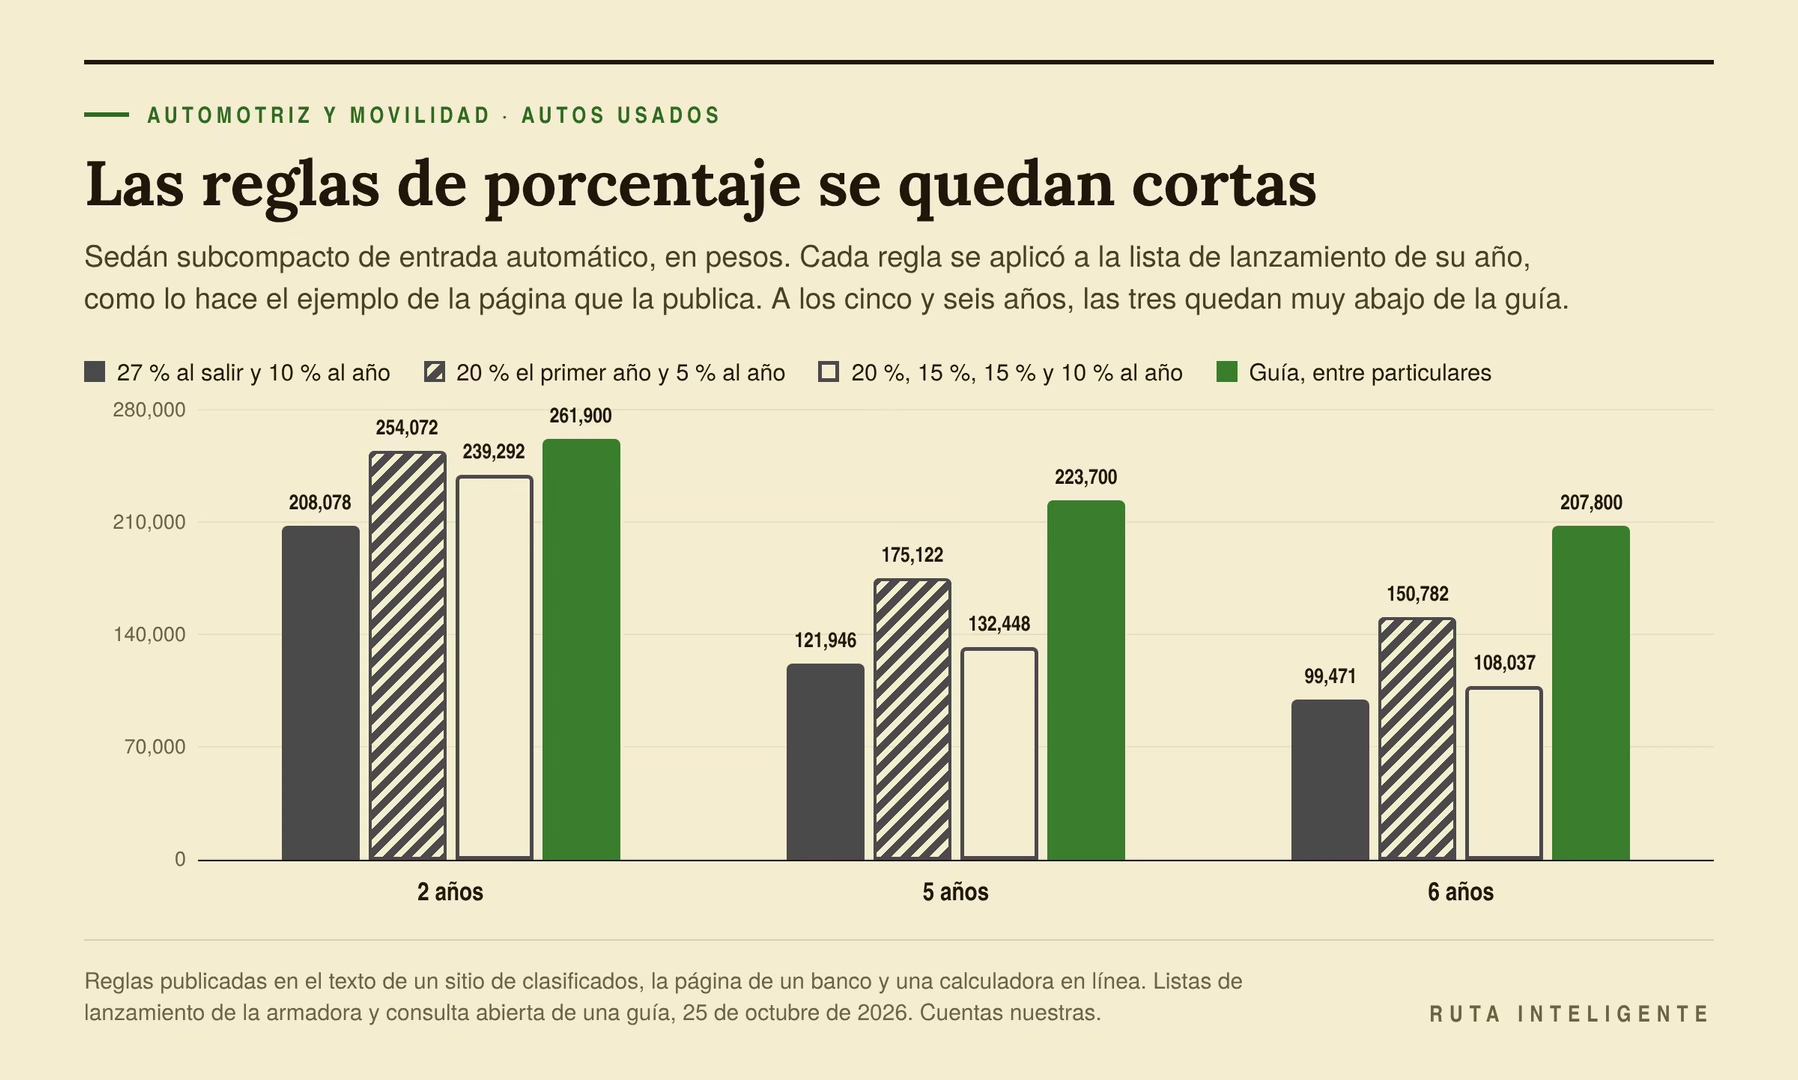
- Las reglas de porcentaje que circulan se quedan cortas en autos de cinco y seis años: de 18.3 % a 52.1 % abajo de la guía.
Mi criterio, y va como criterio: antes de decir un precio, saca el sugerido de la guía y tres anuncios de agencia de tu versión y tu año. Pide entre los dos. Usa la tabla de la Tesorería solo si tu auto tiene dos o tres años.
Cómo armé la prueba
Probar un método de valuación exige un auto que tenga precio en las tres fuentes a la vez. Elegí un sedán subcompacto de una armadora japonesa, por tres razones. Su generación arrancó con el año modelo 2020. En la sala de prensa de su armadora encontré la lista de lanzamiento de cuatro años modelo entre 2020 y 2025. Y en los sitios de agencias que revisé tuvo más unidades legibles que el otro subcompacto que busqué. Ese otro, de una marca estadounidense, estrenó generación con el año modelo 2024, a la venta desde junio de 2023, según el comunicado de su lanzamiento. Sus anuncios de 2024 y de 2020 son de autos distintos. Lo uso solo como apoyo, en kilómetros y en la garantía de los anuncios.
Esto es lo que reuní.
- Precios de lista de lanzamiento de los años modelo 2020, 2021, 2023 y 2024, de los comunicados de la armadora. De 2019 solo apareció la versión alta. Los de 2022 y 2025 no los encontré.
- El precio sugerido entre particulares de la consulta abierta de la guía más antigua del país. Son doce combinaciones de versión y año, de 2016 a 2024.
- La tabla oficial de Yucatán para su impuesto a la venta de usados, vigente del 1 de febrero de 2026 al 31 de enero de 2027. En la parte que se pudo leer, trae las seis versiones de 2024 y una de 2025. Su acuerdo menciona autos de 2015 a 2024, pero el texto que pude leer se cortó en los modelos de 2023.
- Trece anuncios del sedán, de cinco vendedores: un grupo de agencias y cuatro agencias de la marca. Ocho son del grupo. Son de los años 2023, 2024 y 2025. Del mismo grupo usé tres anuncios del subcompacto de apoyo.
- Los factores de tenencia 2026 de la Tesorería de la Ciudad de México.
- Lo que dicen de la guía las condiciones generales de tres aseguradoras y el folleto de un banco. Y las reglas de cuatro estados para su impuesto a la compraventa de usados.
Todo lo leí el 25 de octubre de 2026, salvo lo que reutilizo de artículos anteriores de esta serie. Cada fuente va con su enlace en «Fuentes y metodología».
Para comparar, junté solo lo que coincide en versión, transmisión y año modelo. Hay seis pares de lista y guía, en autos de dos, cinco y seis años. Hay tres versiones con lista y anuncio, de dos y tres años. Y hay dos versiones con guía y tabla de Yucatán a la vez. Las dos son de 2024.
Dos convenciones. Uso la edad que usa la tabla de la Tesorería: en 2026, un año modelo 2021 cuenta como de cinco años. Y uso el precio de lista de lanzamiento como si fuera la factura. Esa factura pudo ser menor por bonos o precios especiales a crédito.
Las versiones van por tipo: de entrada, intermedia, deportiva y alta, cada una con caja manual o automática. Así aparecen en las tablas y en las piezas. En 2020 y 2021 había otra versión arriba de la alta, que la prueba no usa.
Un límite que conviene tener presente desde aquí. Los anuncios son precios pedidos, y la guía da precios sugeridos. Esta prueba compara lo publicado con lo publicado, por razones que explico en «Lo que esta prueba no puede decirte».
También dejé fuera tres tipos de fuente. Los anuncios de particulares en portales de clasificados, porque no se sabe quién publica ni si el precio se sostiene. Las plataformas que compran y venden autos, que son parte del negocio. Y las tablas estatales que no encontré en línea, como la de Sinaloa.
Un auto, tres precios
La guía de precios más antigua del país separa sus números en dos grupos, y lo dice en cada página de su consulta abierta. El primero es el que regala: «Los valores mostrados son precios sugeridos de venta entre particulares». La misma página explica qué significa. «Son valores que se pueden pedir en Internet o en anuncios clasificados para venta directa a otro particular», «entendiendo que se tendrá que considerar una contraoferta del interesado».
El segundo grupo es el de pago. Según la guía, sus valores comerciales «son los que un profesional le pagará si usted decide vender su auto». Son «naturalmente más bajos que lo que un particular puede pedir». Y la guía dice quién más los usa: los «mismos que, además, usan las instituciones financieras para créditos automotrices, las instituciones de seguros», y los gobiernos para sus trámites.
Una aseguradora describe esa guía de pago como la que publica «valores de venta (V) y compra (C) de vehículos, los cuales se actualizan de manera mensual». Lectura nuestra: compra y venta se leen desde el comerciante. Compra sería lo que paga al recibir un auto, y venta, lo que cobra al venderlo. En lo que leí, la guía no define las dos palabras. Y como dice que sus valores comerciales quedan abajo de lo que pide un particular, no sé si su precio de venta queda arriba o abajo del sugerido.
Con la guía y con los anuncios de agencia se arma una escalera de tres precios para el mismo auto.
- Lo que te paga un comerciante. Es el precio de compra, o de toma, el más bajo.
- Lo que puedes pedirle a otro particular. Es el sugerido de la consulta abierta, con regateo de por medio.
- Lo que cobra una agencia. Es el precio de sus anuncios, con garantía, factura y trámites.
La misma escalera existe en Estados Unidos. Su guía más conocida separa tres valores: lo que te da una agencia al dejarle tu usado a cuenta, el valor entre particulares y lo que pagas si le compras a una agencia. Un documento de trabajo de 2025, con registros de compraventas de usados de Ohio en 2017, concluye: «Across all age groups and dealer types, dealer prices are higher than private seller prices». Traducción nuestra: en todas las edades y en todos los tipos de agencia, los precios de agencia son más altos que los de vendedores particulares. Su muestra son sedanes medianos de 4 a 13 años. En la prueba, el anuncio de agencia también quedó arriba del sugerido entre particulares, en la única versión con los dos datos.
La escalera con números del mismo día
Para el sedán de 2024 de entrada con caja automática, los tres escalones salen de tres fuentes distintas.
| Escalón | Fuente | Precio |
|---|---|---|
| Compra | Tabla oficial de Yucatán, hecha «tomando como referencia los valores comerciales de compra que rijan en el ramo» | 229,000 |
| Entre particulares | Consulta abierta de la guía | 261,900 |
| Agencia, sin la garantía | Anuncio de un grupo de agencias, 74,263 km | 278,487 |
| Agencia, tal como se anuncia | El mismo anuncio, con garantía de 13,500 | 291,987 |
Cuenta nuestra. Del precio de compra al sugerido entre particulares hay 32,900 pesos, 14.4 %. Del sugerido al anuncio sin garantía hay 16,587, 6.3 %. Entre la compra y el anuncio publicado hay 62,987 pesos. Cada porcentaje se mide contra la cifra con la que se compara. Por eso la misma distancia sale 14.4 % desde la compra y 12.6 % desde el sugerido.
La versión deportiva del mismo año repite la proporción. Yucatán la pone en 266,000 y la guía sugiere 304,400. En las dos versiones, el precio de compra es 87.4 % del sugerido entre particulares. Lectura nuestra: Yucatán usa el mismo nombre que la guía da a sus valores de pago, y la proporción se repite al décimo. Es probable que su tabla salga de una guía.
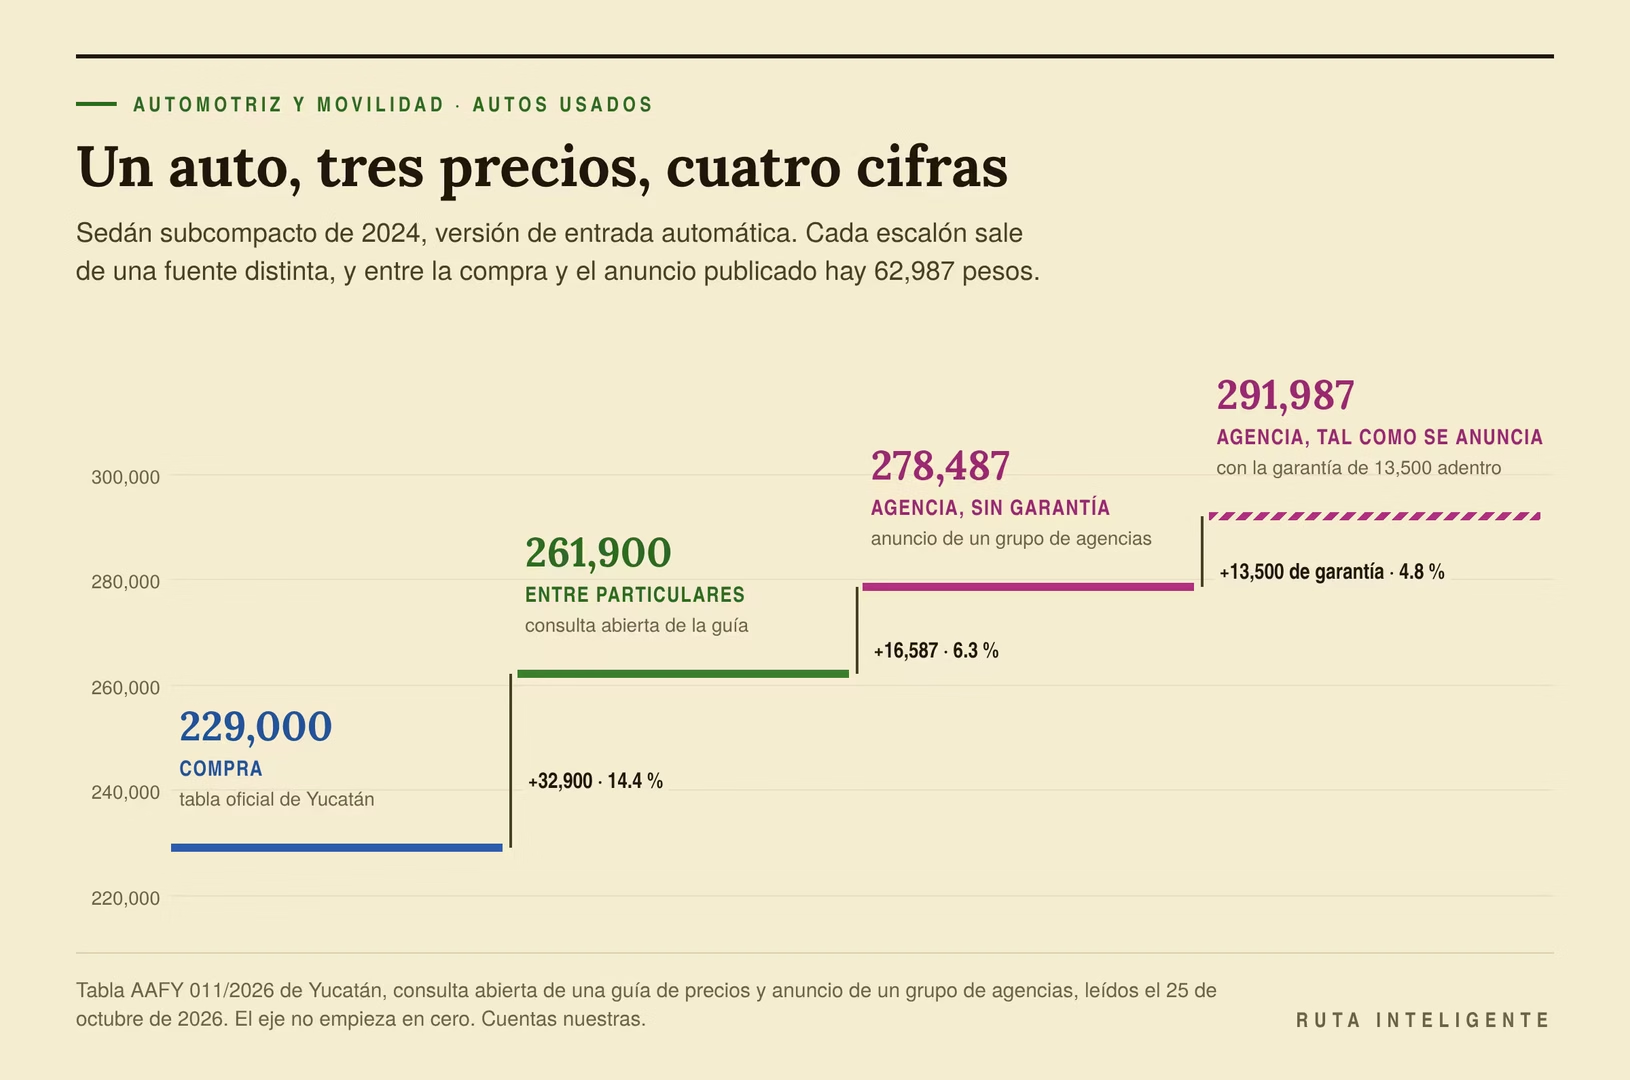
Mi criterio, y va como criterio: decide a quién le vas a vender antes de buscar la cifra. Cada escalón tiene su método. Mezclar escalones lleva a pedir de más o a aceptar de menos.
Método 1: la tabla de la Tesorería
Es el método que el plan editorial de esta serie proponía como base pública, y lo es. La Tesorería de la Ciudad de México publica cada año un factor para cada año modelo. Sirve para calcular la tenencia, y cualquiera puede usarlo sin pagar ni registrarse.
Cómo se calcula
El procedimiento oficial cabe en una línea: hay que «Actualizar el valor total del vehículo, multiplicando el precio de factura como nuevo con IVA», por el factor del año modelo. Sobre ese valor se cobra la tenencia, de 3 %. El ejemplo de la propia Tesorería: 358,540 pesos por 0.4519 dan 162,024.23.
Con el auto de referencia de esta serie, un sedán que costó 400,000 pesos con IVA, los factores de 2026 dan esto.
| Año modelo | Edad en 2026 | Factor | Valor de la tabla |
|---|---|---|---|
| 2025 | 1 | 0.7606 | 304,240 |
| 2024 | 2 | 0.6783 | 271,320 |
| 2023 | 3 | 0.5856 | 234,240 |
| 2021 | 5 | 0.4519 | 180,760 |
| 2020 | 6 | 0.3502 | 140,080 |
| 2018 | 8 | 0.1888 | 75,520 |
| 2016 | 10 | 0.1040 | 41,600 |
Hasta aquí, la cuenta toma un minuto. Lo difícil es leer bien el resultado.
Lo que trae dentro el factor
El factor mezcla varias cosas, y lo dice la nota del mismo documento. Multiplica la actualización por inflación del código fiscal «por el factor de depreciación para el presente ejercicio fiscal», y después «el resultado se divide entre 116%». La división existe porque la tenencia se calcula «sin considerar el Impuesto al Valor Agregado».
El factor junta tres piezas.
- La depreciación de ley. Es una tabla fija: 0.850 al primer año, 0.725 al segundo, 0.600, 0.500, 0.400, 0.300, 0.225, 0.150 y, de nueve años en adelante, 0.075. Está en el artículo 161 BIS 13 del código fiscal de la capital.
- La actualización por inflación. Usa el índice nacional de precios al consumidor de noviembre del año anterior. Para 2026, el de noviembre de 2025.
- La división entre 1.16. Quita el IVA del precio de factura.
Cuenta nuestra. Si se multiplica el factor por 1.16 y se divide entre la depreciación, sale la inflación que trae dentro. Para un año modelo 2021 es 1.3105: 31.1 % desde el año del modelo. Para 2024 es 8.5 %, y para 2018, 46.0 %.
Por eso el mismo factor admite tres lecturas. Para el auto de la serie de 2021 son tres cifras.
- 180,760 pesos. Es la base de la tenencia, en pesos de noviembre de 2025 y sin IVA.
- 209,681.60 pesos. Es la misma base con el IVA de vuelta.
- 160,000 pesos. Es el valor con IVA en pesos de 2021, con la pura depreciación de ley.
De nueve años en adelante, el factor deja de bajar. Un 2017 tiene 0.1007; un 2016, 0.1040, y un 2015, 0.1063. La depreciación llegó a su piso de 0.075 y la inflación sigue sumando.
Esta serie lo leyó mal antes. El costo real de tener un auto y cuándo conviene cambiar de coche usaron el factor como si fuera la caída de valor del auto. Con el IVA fuera, la caída del primer año se veía de 23.94 %. Con el IVA de vuelta es de 11.77 %. La corrección de esos dos artículos está anotada en la nota editorial de este.
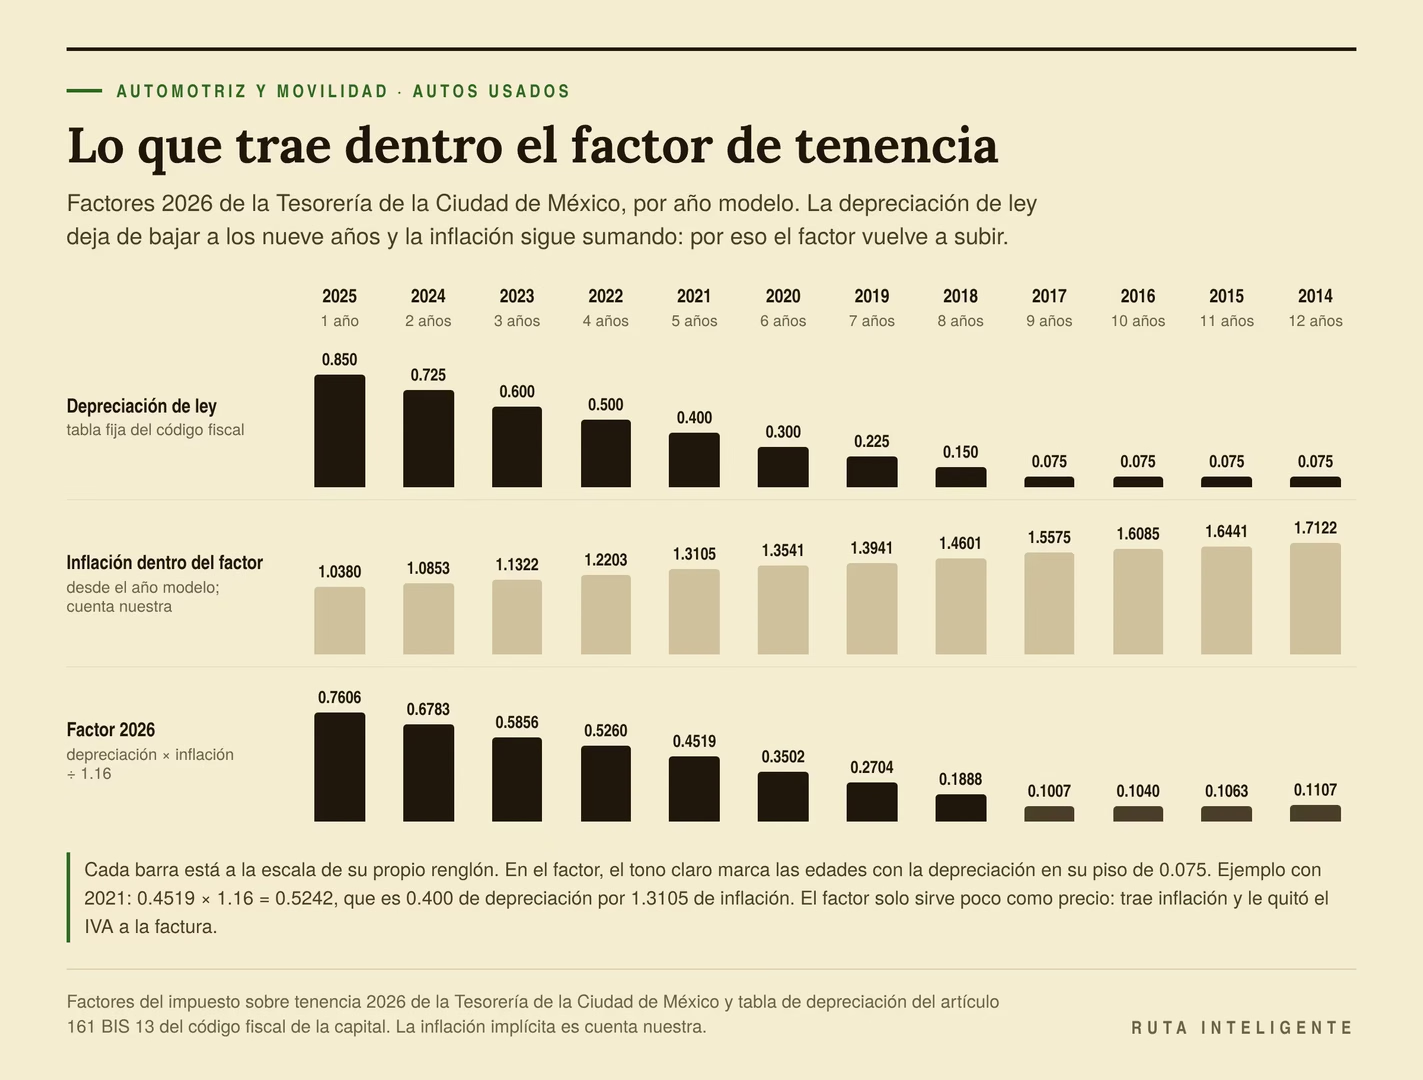
Mi criterio, y va como criterio: si usas la tabla para estimar lo que pide una agencia, multiplícala por 1.16. La tabla le quitó el IVA a la factura, y los anuncios se comparan con la factura completa. Con el ejemplo oficial, la base de 162,024.23 pesos sube a 187,948.11.
La misma tabla en otros estados y en las empresas
La tabla de depreciación de la capital se repite en otras leyes. La ley de hacienda de Oaxaca usa la misma para su tenencia: «El valor total del Automóvil se multiplicará por el factor de depreciación». Jalisco la usa para su impuesto por comprar un usado, con la factura sin IVA y la inflación desde esa factura. Según las ediciones de sus leyes que leímos para el artículo sobre dónde comprar, Querétaro aplica un factor de 0.850 a 0.075. Michoacán usa otra tabla, de 0.800 a 0.350. Tabasco también parte de la factura por un factor, y Baja California hace lo mismo con autos de 2017 en adelante.
Para una empresa, el fisco federal ve otro valor. La ley del ISR deja deducir cada año «25% para automóviles, autobuses, camiones de carga, tractocamiones, montacargas y remolques». Y en otro artículo pone un tope: «Las inversiones en automóviles sólo serán deducibles hasta por un monto de $175,000.00». Para eléctricos e híbridos el tope es de 250,000. Cuenta nuestra: con 25 % al año, un auto de empresa termina de deducirse en cuatro años, y solo hasta el tope.
Una precisión sobre la fuente. El 25 % lo leí como texto vigente citado en una iniciativa de 2025, porque el PDF de la ley se corta en el artículo 20. El tope de 175,000 está en el decreto de 2016, y en lo que revisé ningún decreto posterior lo cambió. Si llevas el auto en las cuentas de un negocio, conviene separar las finanzas personales de las del negocio.
Información general, no asesoría fiscal.
Dónde atina y dónde no
En autos de dos y tres años, la tabla con el IVA de vuelta cae cerca de los anuncios de agencia, una vez que se les resta la garantía.
| Versión y edad | Tabla con IVA | Anuncio sin garantía | Diferencia |
|---|---|---|---|
| De entrada manual, 2 años | 263,509 | 278,400 | −5.3 % |
| De entrada automática, 2 años | 276,885 | 278,487 | −0.6 % |
| De entrada automática, 3 años | 230,213 | De 245,000 a 252,174 | De −6.0 % a −8.7 % |
Contra la tabla de Yucatán, que dice usar valores comerciales de compra, la base sin IVA queda arriba en las seis versiones de 2024. La diferencia va de 4.2 % a 4.7 %. Aquí la comparación va sin IVA porque Yucatán, para los modelos 2026 y 2027, toma la factura sin IVA.
Lectura nuestra: a los dos años, la tabla con IVA y el precio de agencia casi coinciden por casualidad. La ley es generosa con el auto joven, y la agencia cobra su margen y su garantía. Nada en la ley los amarra.
En autos de cinco y seis años, la tabla se desploma. La guía sugiere entre 1.45 y 2.00 veces lo que dice la tabla con el IVA de vuelta.
| Versión y edad | Tabla con IVA | Guía, entre particulares | Diferencia |
|---|---|---|---|
| De entrada automática, 5 años | 148,297 | 223,700 | −33.7 % |
| Intermedia automática, 5 años | 165,072 | 238,700 | −30.8 % |
| De entrada automática, 6 años | 104,158 | 207,800 | −49.9 % |
| Alta automática, 6 años | 123,698 | 238,500 | −48.1 % |
Cuenta nuestra, con el precio de lista de lanzamiento de cada versión y año. Por qué se separa tanto lo explico más abajo, en «Por qué la tabla se queda corta en autos de cinco años».
Método 2: la guía de precios
Las condiciones de seguros que leí se apoyan sobre todo en dos guías privadas de valores de autos usados, y las dos cobran por sus precios de compra y venta. En lo que leí, ninguna publica su fórmula. Pero las dos dicen algo de cómo trabajan. Aseguradoras y bancos las usan por contrato, y una ley estatal deja que su autoridad las tome como referencia. Una de esas condiciones nombra además una tercera guía. Esta prueba no la usa.
Las dos guías y lo que cobran
La más antigua se describe como «una recopilación estadística de valores comerciales de autos usados». En lo que leí, no explica si los datos salen de encuestas, de agencias o de operaciones cerradas. Vende una guía impresa con suscripción anual de 1,695 pesos y paquetes de consultas en línea desde la misma cifra.
Su consulta abierta no pide registro. Da un solo número por versión y año, con el rótulo «Precio sugerido de venta», y una sola condición del auto: «Tiene algunos defectos cosméticos y en buenas condiciones mecánicas». Los kilómetros y el equipo quedan fuera, y ninguna de las páginas que leí muestra fecha o edición.
La otra guía nació en 1995. Es una «Publicación mensual especializada». Dice que sus precios salen de observaciones del mercado que «incluyen operaciones reales de compra y venta en toda la República Mexicana». Sus precios «incluyen el IVA y son para operaciones de contado». Supone el auto en buen estado: cualquier «falla mecánica o estética deberá ser deducida del valor sugerido». Y del kilometraje dice que, «si el usuario lo proporciona, se informa el impacto económico del mismo». Cuando no hay suficientes autos en el mercado para valuar uno, responde «No hay reporte de venta». Cobra 450 pesos por 20 consultas y 1,750 por 500. Su consulta es solo de pago.
Mi criterio, y va como criterio: para vender entre particulares, la consulta abierta basta. Paga los precios de compra y venta solo si vas a negociar con una agencia, una aseguradora o un banco, que trabajan con ellos.
Quién paga con la guía, y con qué precio
Aquí la guía se vuelve contrato. Las tres aseguradoras cuyas definiciones pude leer dos veces usan la guía para fijar el valor comercial de tu auto.
- Una aseguradora española, para los autos que llama «residentes», define el valor comercial como el que «es el valor más alto que tenga la unidad en la publicación» de la guía más antigua. Lo toma al momento del siniestro. En su paquete amplio lo dice más corto: en pérdida total «se indemniza con el valor de venta».
- La aseguradora de un banco toma «la cantidad que resulte del promedio aritmético entre» los valores de venta de una o las dos guías, «vigentes a la fecha del siniestro». Para un auto del último modelo, «se considerará el 90% del precio de lista consignado en las guías». Y el valor factura solo lo da a autos del último modelo o con hasta 12 meses de uso.
- Una tercera aseguradora usa el valor de venta de la guía más antigua, a la fecha del siniestro. Si la guía solo trae el precio de lista, el valor de venta «se considerará como el mismo, el 87% de dicho precio de lista».
Ninguna de las tres ajusta ese valor por kilómetros ni por el estado del auto, en lo que leí para autos particulares. Las tres parten del precio de venta de la guía, del más alto que publique o de un promedio de guías.
Los bancos también prestan sobre la guía. Un banco mediano financia un seminuevo de un año hasta 80 % del valor de venta de la guía, uno de dos y tres años hasta 75 %, y uno de cuatro y cinco hasta 70 %. Lectura nuestra: si pactas un precio arriba de la guía, esa diferencia se suma a tu enganche.
Y algunos gobiernos se apoyan en valores de mercado para cobrar impuestos. La tabla de Yucatán se hace «tomando como referencia los valores comerciales de compra que rijan en el ramo», sin nombrar una guía. En Nuevo León, «Es base de este impuesto, el valor mayor entre el de operación y el valor comercial». Para ese valor comercial, su ley deja que la autoridad tome como referencia las guías y publicaciones de precios de usados.
El portal de seminuevos de una marca estadounidense también se apoya en un tercero. Estima el valor de tu auto con una empresa externa, y avisa que la cifra «es únicamente de referencia».
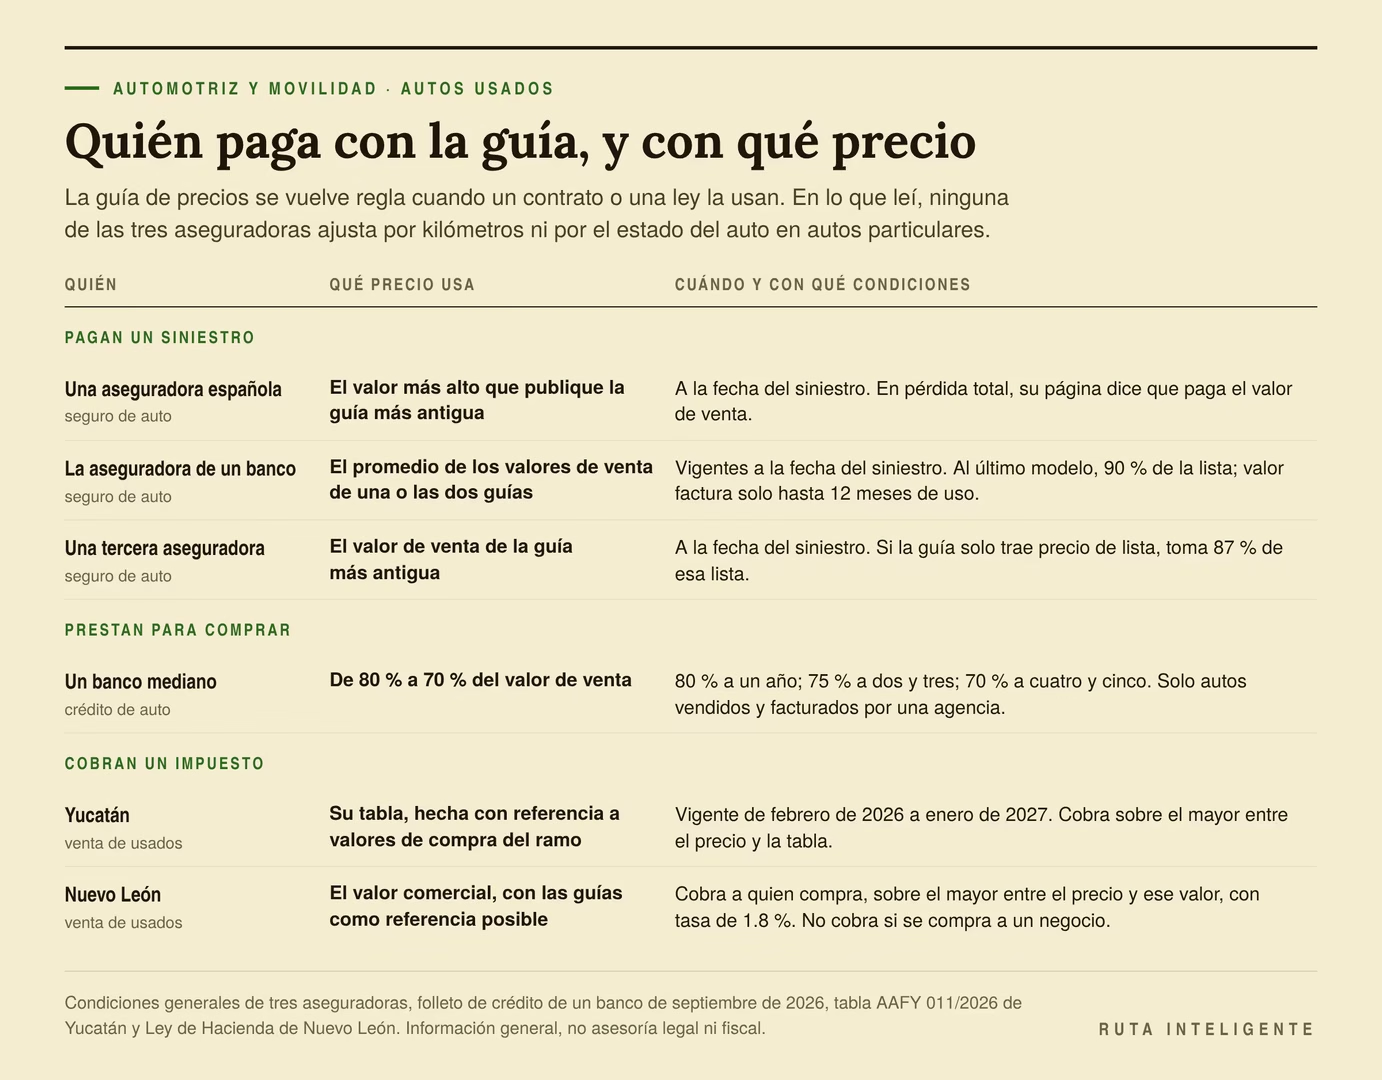
Mi criterio, y va como criterio: pide por escrito a tu aseguradora qué guía usa, qué precio de esa guía y a qué fecha. La respuesta está en las condiciones generales. Si tu auto tiene equipo o cuidado que la guía no ve, pregunta por el valor convenido.
Información general, no asesoría legal ni fiscal.
Qué tan cerca quedó la guía
La guía tiene a su favor lo que la tabla no tiene: conoce la versión y el año del mercado. Contra la lista de lanzamiento de cada versión, su precio sugerido queda así.
| Versión y edad | Lista de lanzamiento | Guía, entre particulares | Guía como % de la lista |
|---|---|---|---|
| De entrada automática, 2 años | 351,900 | 261,900 | 74.4 % |
| Deportiva automática, 2 años | 409,900 | 304,400 | 74.3 % |
| De entrada automática, 5 años | 282,900 | 223,700 | 79.1 % |
| Intermedia automática, 5 años | 314,900 | 238,700 | 75.8 % |
| De entrada automática, 6 años | 256,400 | 207,800 | 81.0 % |
| Alta automática, 6 años | 304,500 | 238,500 | 78.3 % |
Sí, los autos de seis años se piden en una proporción más alta de su lista que los de dos. Parece al revés. La razón está en los precios de los nuevos, que subieron mucho. Lo explico en «Por qué la tabla se queda corta en autos de cinco años».
Contra las otras dos fuentes, la guía quedó en medio, donde su propio texto la pone. Para la versión de entrada automática de 2024, quedó así.
- Quedó 6.0 % abajo del anuncio de agencia sin la garantía, y 10.3 % abajo del anuncio tal como se publica.
- Quedó 9.7 % abajo del promedio de mercado que el mismo vendedor calcula para esa unidad.
- Quedó 14.4 % arriba del valor de compra de la tabla de Yucatán.
Lectura nuestra: la guía dice que su valor comercial es más bajo que lo que pide un particular. El valor de compra de Yucatán va en esa dirección, 12.6 % abajo del sugerido. Es una sola versión con las tres fuentes a la vez. Alcanza para ver que su número cae entre el de compra y el de agencia. Para medir su error harían falta muchas versiones. Y en esa versión, la tabla de la Tesorería quedó más cerca que la guía de los dos extremos, como explico en «Cuál se acerca más».
Método 3: los comparables de agencia
El tercer método es el que hace casi todo el mundo: buscar autos iguales en venta. Es gratis y está al día. Su límite es que mide lo que pide el vendedor.
Cómo se hace bien
Un comparable sirve si se parece en lo que mueve el precio. Esta es la lista que usé.
- La misma versión y la misma transmisión. En la lista de 2024 del sedán de la prueba, la versión alta costaba 27.2 % más que la de entrada manual.
- El mismo año modelo. Las tablas y las guías cambian de valor con cada año modelo.
- Un kilometraje parecido, aunque en la muestra pesó poco, como explico más abajo.
- Vendedores que venden su propio inventario. Para esta prueba usé solo agencias y grupos de agencias, con factura y dirección. Los anuncios de particulares en portales no los usé.
- Al menos tres anuncios, para no tomar una excepción por la regla.
- Anuncios de la misma semana. Los precios cambian, y una liquidación dura poco.
- Lo que dice el precio. Contado, liquidación o precio inicial no son lo mismo. Y algunos precios traen una garantía adentro.
La norma de usados ayuda poco con el anuncio. Al negocio le pide exhibir el precio con «al menos, la marca y modelo del mismo». La versión y el «número de kilómetros recorridos» van en el contrato, que además debe «Contener el precio total del vehículo usado». Lectura nuestra: el anuncio no está obligado a decirte la versión ni los kilómetros. Pídelos por escrito, con el año modelo, antes de comparar.
Información general, no asesoría legal.
La garantía que viene dentro del precio
Un grupo de agencias publica en cada ficha su propio precio promedio de mercado, calculado con autos parecidos, y una etiqueta con el porcentaje que su precio queda abajo. Lo comparé en siete fichas del sedán de la prueba. En las que dicen que la garantía está incluida, el precio publicado lleva dentro una garantía de 13,500 pesos. El porcentaje se calcula sin ella.
| Ficha | Precio publicado | ¿Trae la garantía? | Sin garantía | Promedio del vendedor | Etiqueta |
|---|---|---|---|---|---|
| 2025, de entrada automática, 35,144 km | 273,931 | Sí | 260,431 | 310,000 | 16 % menor |
| 2025, intermedia manual, 15,623 km | 317,300 | No | 317,300 | 330,000 | 4 % menor |
| 2024, de entrada manual, 58,735 km | 291,900 | Sí | 278,400 | 290,000 | 4 % menor |
| 2024, de entrada automática, 74,263 km | 291,987 | Sí | 278,487 | 290,000 | 4 % menor |
| 2023, de entrada automática, 64,555 km | 245,000 | No | 245,000 | 270,000 | 9 % menor |
| 2023, de entrada automática, 70,863 km | 264,426 | Sí | 250,926 | 260,000 | 3 % menor |
| 2023, de entrada automática, 69,520 km | 265,674 | Sí | 252,174 | 260,000 | 3 % menor |
Cuenta nuestra. En cuatro de las cinco fichas con garantía incluida, el precio publicado queda arriba del promedio que calcula el propio vendedor. Queda 0.7 % arriba en las dos de 2024, y 1.7 % y 2.2 % en las dos de 2023. En las cuatro, la etiqueta de descuento aparece solo después de quitar la garantía. En su página de remates, una nota al pie lo confirma: el ahorro se calcula con el precio sin su garantía. La garantía equivale a 4.6 % del precio publicado de la ficha de 2024 automática, o 4.8 % del precio sin ella. Un subcompacto estadounidense de 2020 del mismo vendedor repite el patrón: se anuncia en 175,867, arriba de un promedio de 170,000, con la etiqueta de 4 % menor.
La garantía vale algo, y el vendedor avisa que viene incluida. Pero si comparas ese anuncio con la guía o con un particular, comparas un auto con garantía contra uno sin ella. Pasa algo parecido con las etiquetas de descuento en cualquier tienda: conviene saber cuánto sube el precio antes de una oferta.
Si la garantía te interesa, revisa qué cubre. La norma de usados pide que diga su alcance y su «vigencia (fecha de inicio y conclusión), duración, cobertura». Lectura nuestra: sin esos datos no hay con qué compararla.
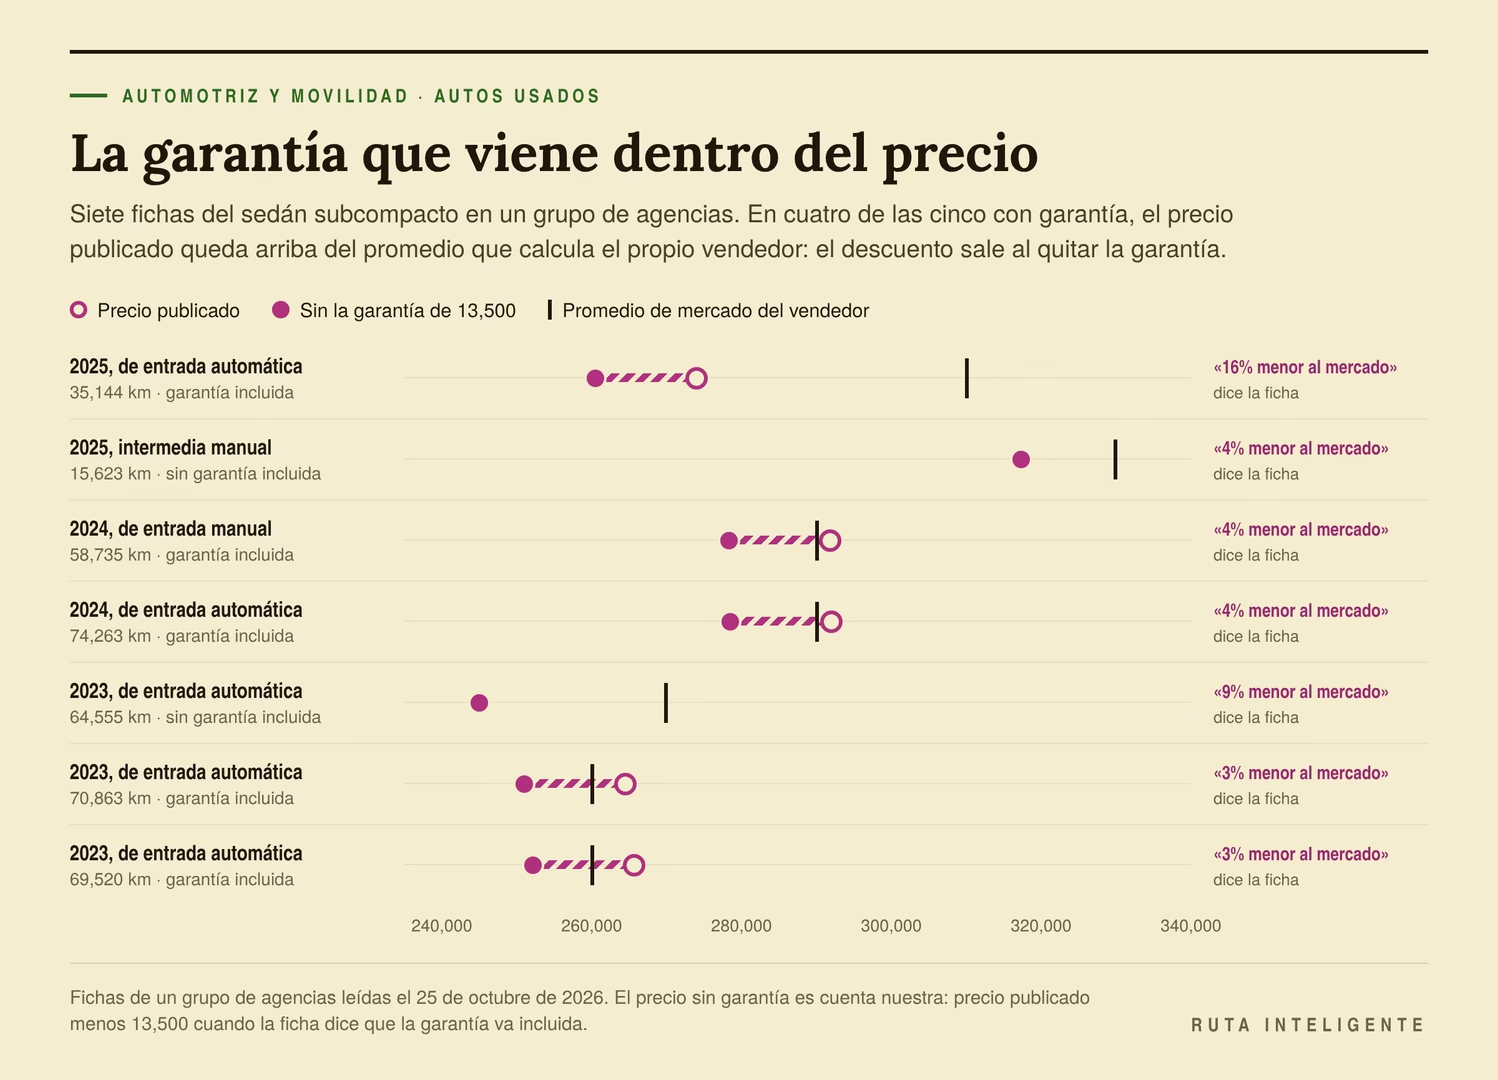
Mi criterio, y va como criterio: antes de comparar un anuncio, réstale la garantía si viene incluida. Si la quieres, compárala aparte con lo que cuesta comprarla.
Qué tan cerca quedan los anuncios
Los anuncios de agencia son el techo de la escalera. La agencia escoge los autos que compra, les da garantía y hace los trámites. Por eso pide más que un particular, y mucho más de lo que paga.
Entre sucursales de un mismo grupo, el mismo auto se pide distinto. Tres sedanes de entrada automáticos de 2023, con 64,555 a 70,863 km, van de 245,000 a 252,174 pesos sin garantía. Son 2.9 % de diferencia. El mismo vendedor les calcula promedios de mercado distintos: 270,000 a uno y 260,000 a los otros dos. Y una liquidación de 2025, sin la garantía, queda en 260,431, 4.6 % abajo del valor que Yucatán da a esa versión. Ese renglón de Yucatán repite la clave de otra versión, así que lo tomo con cuidado.
El método tiene un límite más serio: hay pocos anuncios de agencia de autos con más de tres años. Según el reporte trimestral de la asociación de distribuidores con una empresa de datos, de lo que venden las agencias «el 60.5% cuenta con menos de 3 años de antigüedad». Y «el 44% de los vehículos cuenta con hasta 30,000 km recorridos». En mi muestra no hubo ni un sedán de la prueba de 2019 a 2022.
Cinco anuncios de agencias de la marca no decían la versión. Los dejé fuera de las comparaciones.
Cuál se acerca más
Junté todo en una tabla. Cada fila es una versión con su edad, y cada columna, un método. Las celdas vacías son combinaciones que no encontré publicadas.
| Versión y edad | Lista de lanzamiento | Tabla con IVA | Compra, Yucatán | Guía, entre particulares | Anuncio sin garantía |
|---|---|---|---|---|---|
| De entrada manual, 2 años | 334,900 | 263,509 | 218,000 | 278,400 | |
| De entrada automática, 2 años | 351,900 | 276,885 | 229,000 | 261,900 | 278,487 |
| Deportiva automática, 2 años | 409,900 | 322,521 | 266,000 | 304,400 | |
| De entrada automática, 3 años | 338,900 | 230,213 | De 245,000 a 252,174 | ||
| De entrada automática, 5 años | 282,900 | 148,297 | 223,700 | ||
| Intermedia automática, 5 años | 314,900 | 165,072 | 238,700 | ||
| De entrada automática, 6 años | 256,400 | 104,158 | 207,800 | ||
| Alta automática, 6 años | 304,500 | 123,698 | 238,500 |
Cuenta nuestra en la columna de la tabla: lista por factor de 2026 por 1.16.
La respuesta cambia según el precio que buscas.
- Lo que te paga una agencia por un auto de dos años. El número público más cercano fue la base de la tenencia, sin el IVA. Quedó entre 4.2 % y 4.7 % arriba del valor de compra de Yucatán, en las seis versiones. La guía quedó 14.4 % arriba, en las dos versiones con ese dato. Comparo sin IVA por lo que expliqué en «Dónde atina y dónde no». Para autos más viejos no encontré un valor de compra legible.
- Lo que puedes pedirle a otro particular. La guía lo da directo. La tabla con IVA quedó 5.7 % y 6.0 % arriba de ella a los dos años, y de 30.8 % a 49.9 % abajo a los cinco y seis.
- Lo que pide una agencia. Los anuncios son ese precio. La tabla con IVA quedó de 0.6 % a 8.7 % abajo de ellos a los dos y tres años.
- Un auto de cinco o seis años. Entre las fuentes de mercado, solo la guía lo ve. La tabla y las reglas de porcentaje se quedan muy abajo. Lo explico en «Por qué la tabla se queda corta en autos de cinco años» y en «Cinco frases que circulan, contra los datos».
Medida como distancia, por edad, la prueba queda así.
| Edad | Tabla con IVA contra el anuncio sin garantía | Tabla con IVA contra la guía | Guía contra el anuncio sin garantía | Reglas de porcentaje contra la guía |
|---|---|---|---|---|
| 2 años | −0.6 % y −5.3 % | +5.7 % y +6.0 % | −6.0 % | De −2.8 % a −20.6 % |
| 3 años | De −6.0 % a −8.7 % | |||
| 5 años | −30.8 % y −33.7 % | De −18.3 % a −45.5 % | ||
| 6 años | −48.1 % y −49.9 % | De −24.9 % a −52.1 % |
Cuenta nuestra.
Mi conclusión: ningún método gana en todas las edades. A los dos años, la tabla pública quedó más cerca que la guía del precio de compra y del de agencia. A los tres, quedó de 6.0 % a 8.7 % abajo de los anuncios, sin guía con qué comparar. A los cinco y seis años faltaron anuncios y valores de compra, y la tabla se quedó muy abajo de la guía. Ahí la guía es la mejor referencia que hay. Es la única fuente de mercado con cifra a esas edades, y donde hubo con qué medirla, a los dos años, cayó entre la compra y el anuncio. Los anuncios marcan el techo. El escalón que conviene en cada caso está en «Para qué quieres la cifra».
Un matiz contra la tesis de este artículo. La ventaja de la tabla a los dos años descansa en pocos datos. Solo una versión tuvo las cuatro fuentes, y la deportiva, tres. Todos los anuncios con versión salieron de un mismo grupo de agencias. Si la tabla de Yucatán sale de una guía, el escalón de compra tampoco es independiente. Y nada en la ley amarra la tabla al mercado: su cercanía puede ser casualidad de este modelo.
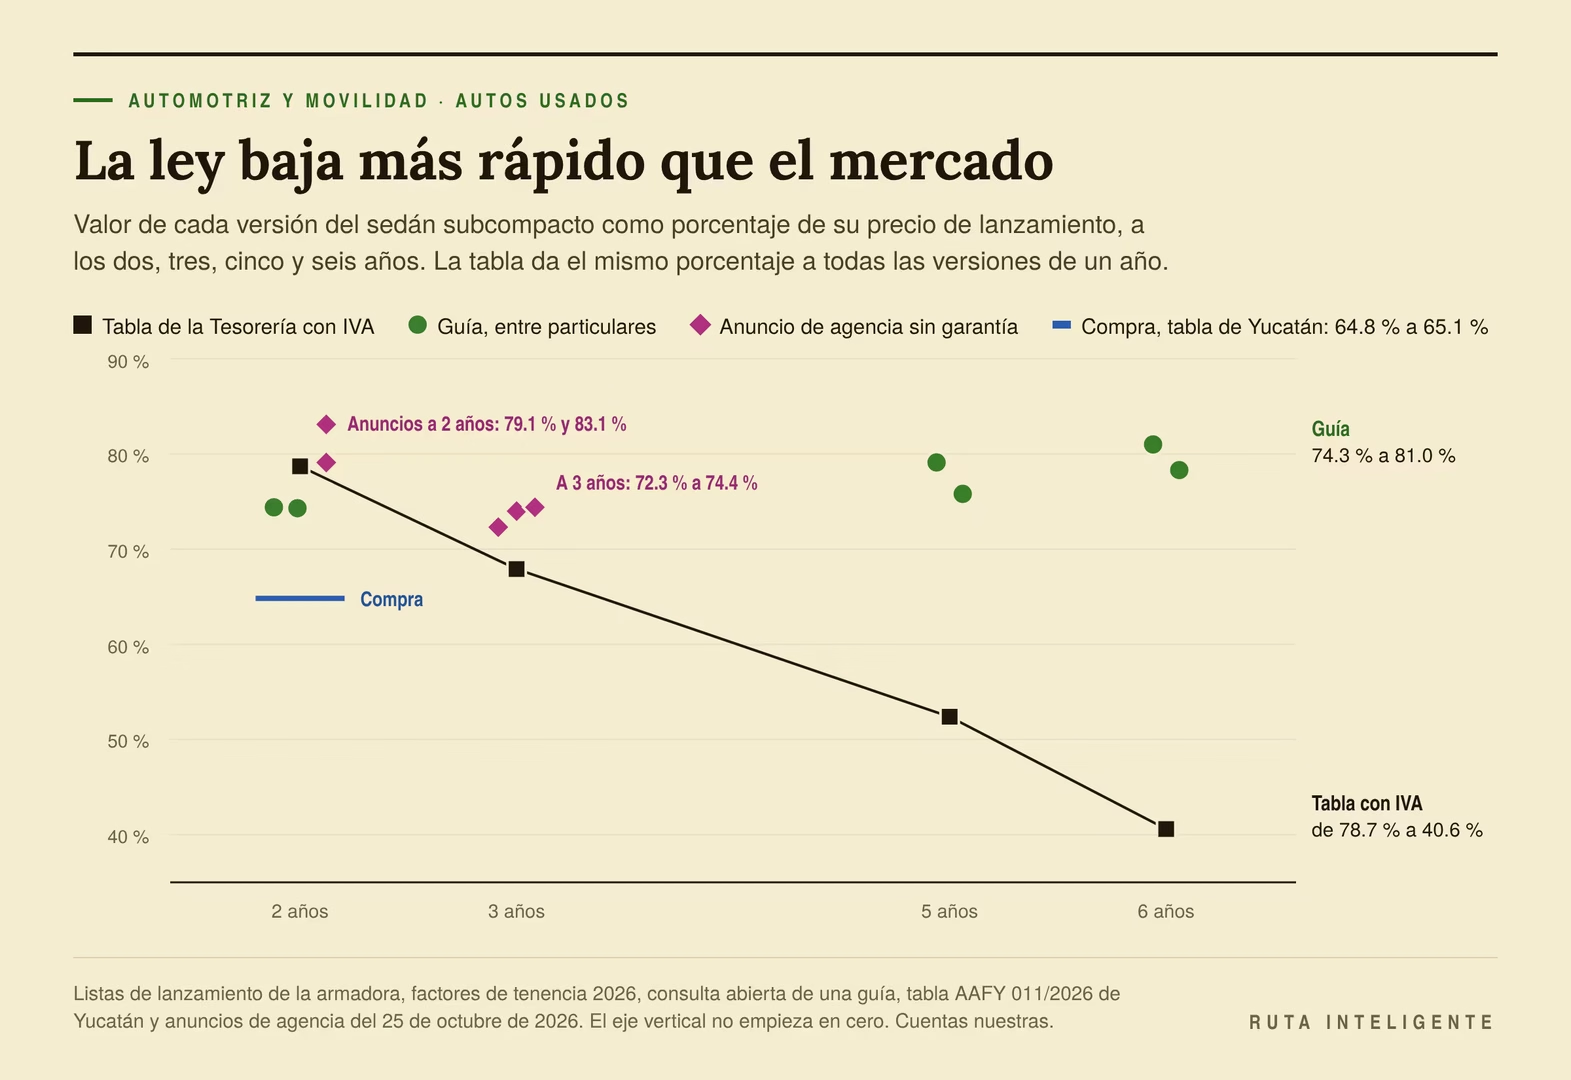
Mi criterio, y va como criterio: si tu auto tiene más de tres años, deja la tabla de la Tesorería para la tenencia, que es para lo que fue hecha. Para ponerle precio, usa la guía y lo que encuentres en el mercado.
Por qué la tabla se queda corta en autos de cinco años
A los dos años, la tabla con el IVA de vuelta cayó cerca del precio de agencia. A los cinco quedó en dos tercios de la guía, y a los seis, en la mitad. Hay dos razones. Las dos están dentro del factor.
La depreciación de ley cae más rápido que el mercado
La tabla del código fiscal le deja a un auto 72.5 % de su factura a los dos años, 40 % a los cinco y 30 % a los seis. Después actualiza esa cifra por inflación. Para comparar la ley con la guía en la misma moneda, llevé cada lista de lanzamiento a pesos de noviembre de 2025, con la inflación que trae el factor de su año modelo.
Cada cifra de esta tabla es la parte del precio de lanzamiento, en pesos de noviembre de 2025, que el auto conserva.
| Versión y edad | Lo que conserva según la guía | Lo que conserva según la ley |
|---|---|---|
| De entrada automática, 2 años | 68.6 % | 72.5 % |
| Deportiva automática, 2 años | 68.4 % | 72.5 % |
| De entrada automática, 5 años | 60.3 % | 40.0 % |
| Intermedia automática, 5 años | 57.8 % | 40.0 % |
| De entrada automática, 6 años | 59.9 % | 30.0 % |
| Alta automática, 6 años | 57.8 % | 30.0 % |
Cuenta nuestra: precio sugerido de la guía entre la lista de lanzamiento, multiplicada por la inflación implícita del factor. La guía es de octubre de 2026, y la inflación del factor llega a noviembre de 2025. Con los once meses que faltan, las dos columnas bajarían un poco, en la misma proporción. La conclusión no cambia.
A los dos años, la ley es más generosa que la guía. Por eso la tabla con IVA quedó 5.7 % y 6.0 % arriba de ella en esa edad. Desde los cinco se queda muy atrás. En esos pesos, la guía le reconoce a un auto de cinco o seis años entre 58 % y 60 % de lo que costó. La ley le reconoce 40 % y 30 %.
Los autos nuevos subieron más que la inflación
La segunda razón está en el precio de los nuevos. El sedán de entrada automático de 2020 salió con una lista de 256,400 pesos. Con la inflación que trae el factor de ese año modelo, 35.4 % hasta noviembre de 2025, serían 347,193 pesos. La marca lo lista en 406,900.
| Año modelo | Lista de lanzamiento | Lista de 2026 | Subida de la lista | Inflación dentro del factor, hasta noviembre de 2025 |
|---|---|---|---|---|
| 2024 | 351,900 | 406,900 | 15.6 % | 8.5 % |
| 2021 | 282,900 | 406,900 | 43.8 % | 31.1 % |
| 2020 | 256,400 | 406,900 | 58.7 % | 35.4 % |
Cuenta nuestra, con la versión del mismo nombre en todos los años. En 2023, la armadora anunció que renovaba su portafolio de sedanes, así que parte de la subida puede ser equipo nuevo.
La inflación es la vara con la que la tabla actualiza todo. Es la misma que explica cuánto pierde tu dinero con la inflación en una cuenta sin rendimiento. Los autos nuevos subieron más rápido que ella. En el modelo de 2020, la diferencia es de 59,707 pesos.
Lectura nuestra: quien compra un usado lo compara con lo que cuesta el nuevo. La guía sigue al mercado y ve esa subida. La tabla solo ve la factura y la inflación.
Contra el precio actual del auto nuevo
Si la base es la lista de 2026 del mismo auto, la escalera se ordena sola. Para la versión de entrada automática, que la marca lista en 406,900 pesos, quedó así.
| Edad | Compra, Yucatán | Guía, entre particulares | Anuncio sin garantía | Tabla con IVA |
|---|---|---|---|---|
| 2 años | 56.3 % | 64.4 % | 68.4 % | 68.0 % |
| 3 años | De 60.2 % a 62.0 % | 56.6 % | ||
| 5 años | 55.0 % | 36.4 % | ||
| 6 años | 51.1 % | 25.6 % |
Cuenta nuestra: cada precio entre la lista de 2026 de la versión de entrada automática.
Medida así, cada año modelo de diferencia le resta a la guía 5.6 % en promedio, entre los dos y los seis años. Es una comparación de años modelo distintos el mismo día. La tabla con IVA cae de 68.0 % a 25.6 % en el mismo tramo. A los tres años, la tabla queda abajo hasta del anuncio más barato.
Si estás entre comprar nuevo o usado, la cuenta completa a cinco años está en auto nuevo contra seminuevo de dos años.
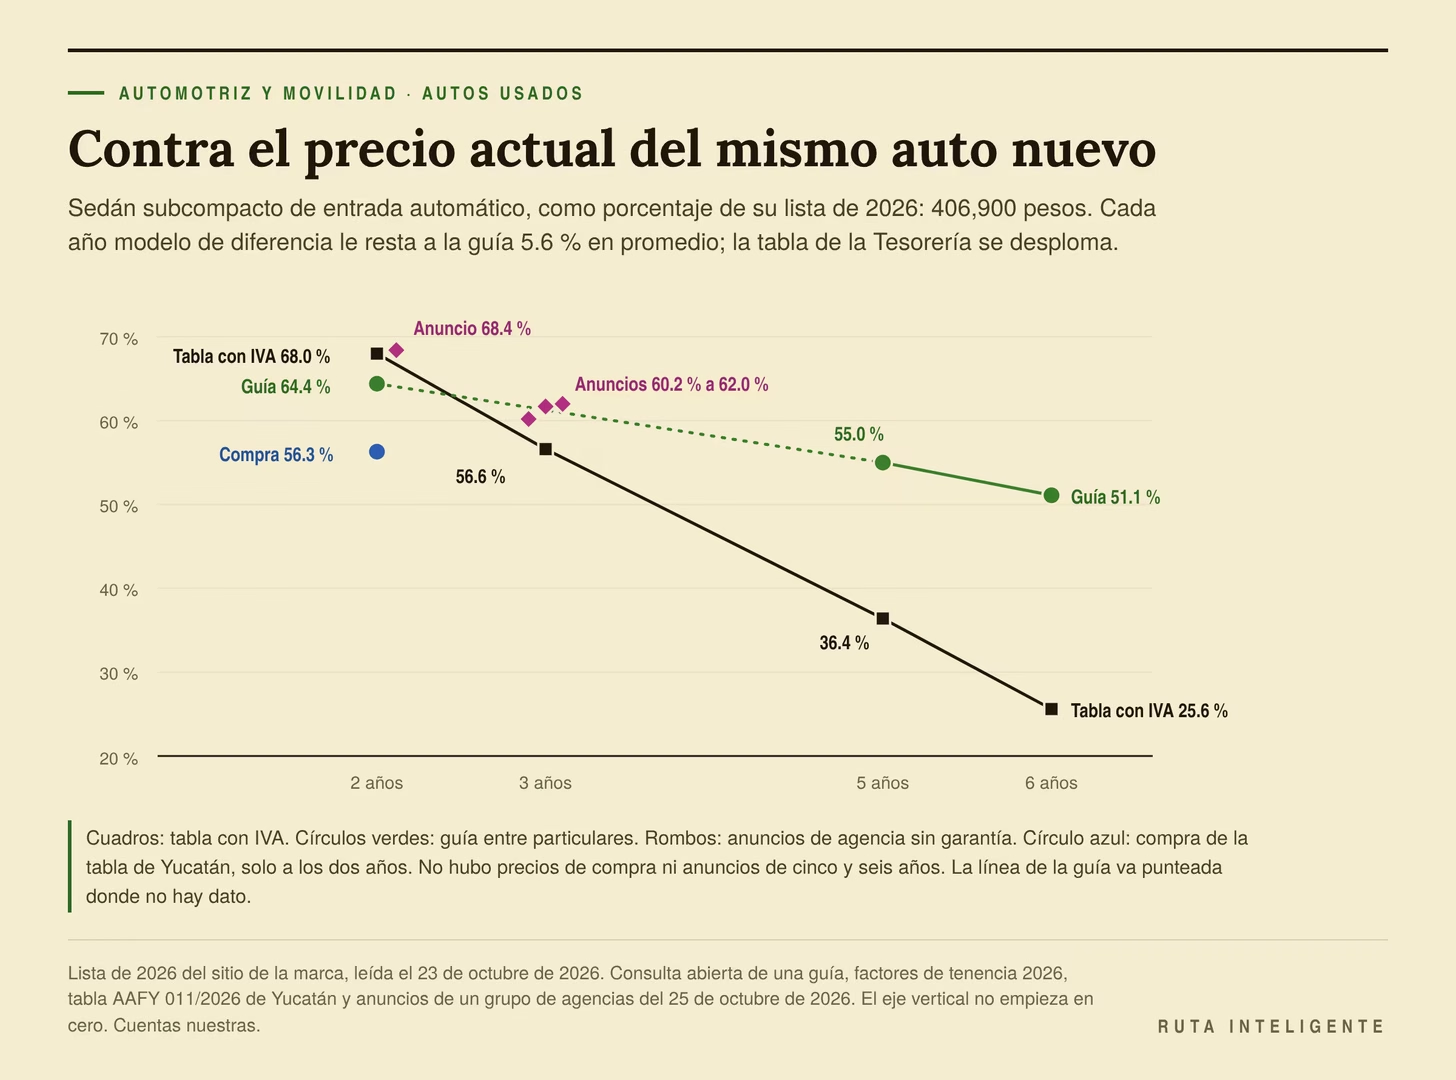
Mi criterio, y va como criterio: para saber cuánto ha perdido tu auto, compáralo con lo que cuesta el mismo auto nuevo en la lista actual. Tu factura de hace cinco años dice poco del mercado en el que vas a vender.
Una cautela. La lista de lanzamiento es una aproximación a la factura. En lo que leí, ni los comunicados de la marca ni la página de la lista de 2026 dicen si sus precios incluyen IVA e ISAN. Si tu factura fue menor, por un bono o un precio especial a crédito, la tabla de la Tesorería te da menos todavía.
Lo que mueve el precio y lo que no
Los tres métodos parten de lo mismo: año modelo y versión. Después, cada uno ve o deja de ver los kilómetros, el estado y los papeles. Esto es lo que encontré en cada punto.
El año modelo
Es el primer filtro de todo. La tabla, la guía, las aseguradoras y los anuncios empiezan por él. En la guía, la versión de entrada automática pasa de 261,900 pesos en 2024 a 223,700 en 2021 y a 207,800 en 2020. De 2024 a 2021 baja 14.6 %. De 2021 a 2020, 7.1 %. En los anuncios de agencia, sin la garantía, la misma versión de 2023 se pide en promedio 10.5 % menos que el único anuncio de 2024.
La tabla cuenta la edad por año modelo, aunque el auto se haya comprado antes. El modelo 2020 de la prueba salió a la venta el 3 de octubre de 2019, según el comunicado de su lanzamiento. En 2026, la tabla le cuenta seis años, aunque alguien lo haya comprado aquel octubre.
Un estudio europeo midió cuánto pesa esa etiqueta, con anuncios de una plataforma en línea. Comparó autos iguales matriculados en enero y en diciembre del año anterior. Su diferencia de precio es hasta cinco veces la que hay entre dos meses seguidos cualesquiera. Son precios pedidos, en otro mercado. Aquí la etiqueta equivalente es el año modelo.
La versión
En autos jóvenes, la diferencia entre versiones se conserva casi entera. De la versión de entrada automática de 2024 a la deportiva, la lista subía 16.5 %. La guía y la tabla de Yucatán suben 16.2 %. Y de la versión de entrada manual a la alta, Yucatán marca 26.6 %, contra 27.2 % de la lista.
En autos más viejos, la guía achica la diferencia. Y ojo con los nombres: la versión deportiva aparece en la lista desde 2023. En 2020 y 2021 no existía, y la alta no era la versión tope.
| Año modelo | Versiones comparadas | Diferencia en la lista | Diferencia en la guía |
|---|---|---|---|
| 2024 | De entrada contra deportiva, automáticas | 16.5 % | 16.2 % |
| 2021 | De entrada contra intermedia, automáticas | 11.3 % | 6.7 % |
| 2020 | De entrada contra alta, automáticas | 18.8 % | 14.8 % |
Cuenta nuestra.
La caja también pesa. En la lista de 2024, la automática de entrada costaba 5.1 % más que la manual. En Yucatán vale 5.0 % más. Pero los dos anuncios de esas versiones en el grupo de agencias piden lo mismo sin la garantía: 278,400 la manual y 278,487 la automática. La automática trae 15,528 km más. Con dos anuncios no se puede saber si la caja dejó de pesar o si los kilómetros se comieron la diferencia.
Lectura nuestra: el equipo extra se paga entero al comprar y vale menos cada año. En un auto de cinco o seis años, la versión alta conserva menos de lo que costó de más.
Los kilómetros
La consulta abierta de la guía supone un «kilometraje razonable». En lo que leí, la página omite cuánto es. La otra guía calcula el efecto de los kilómetros si se los das. Las aseguradoras que leí no ajustan por kilómetros en autos particulares.
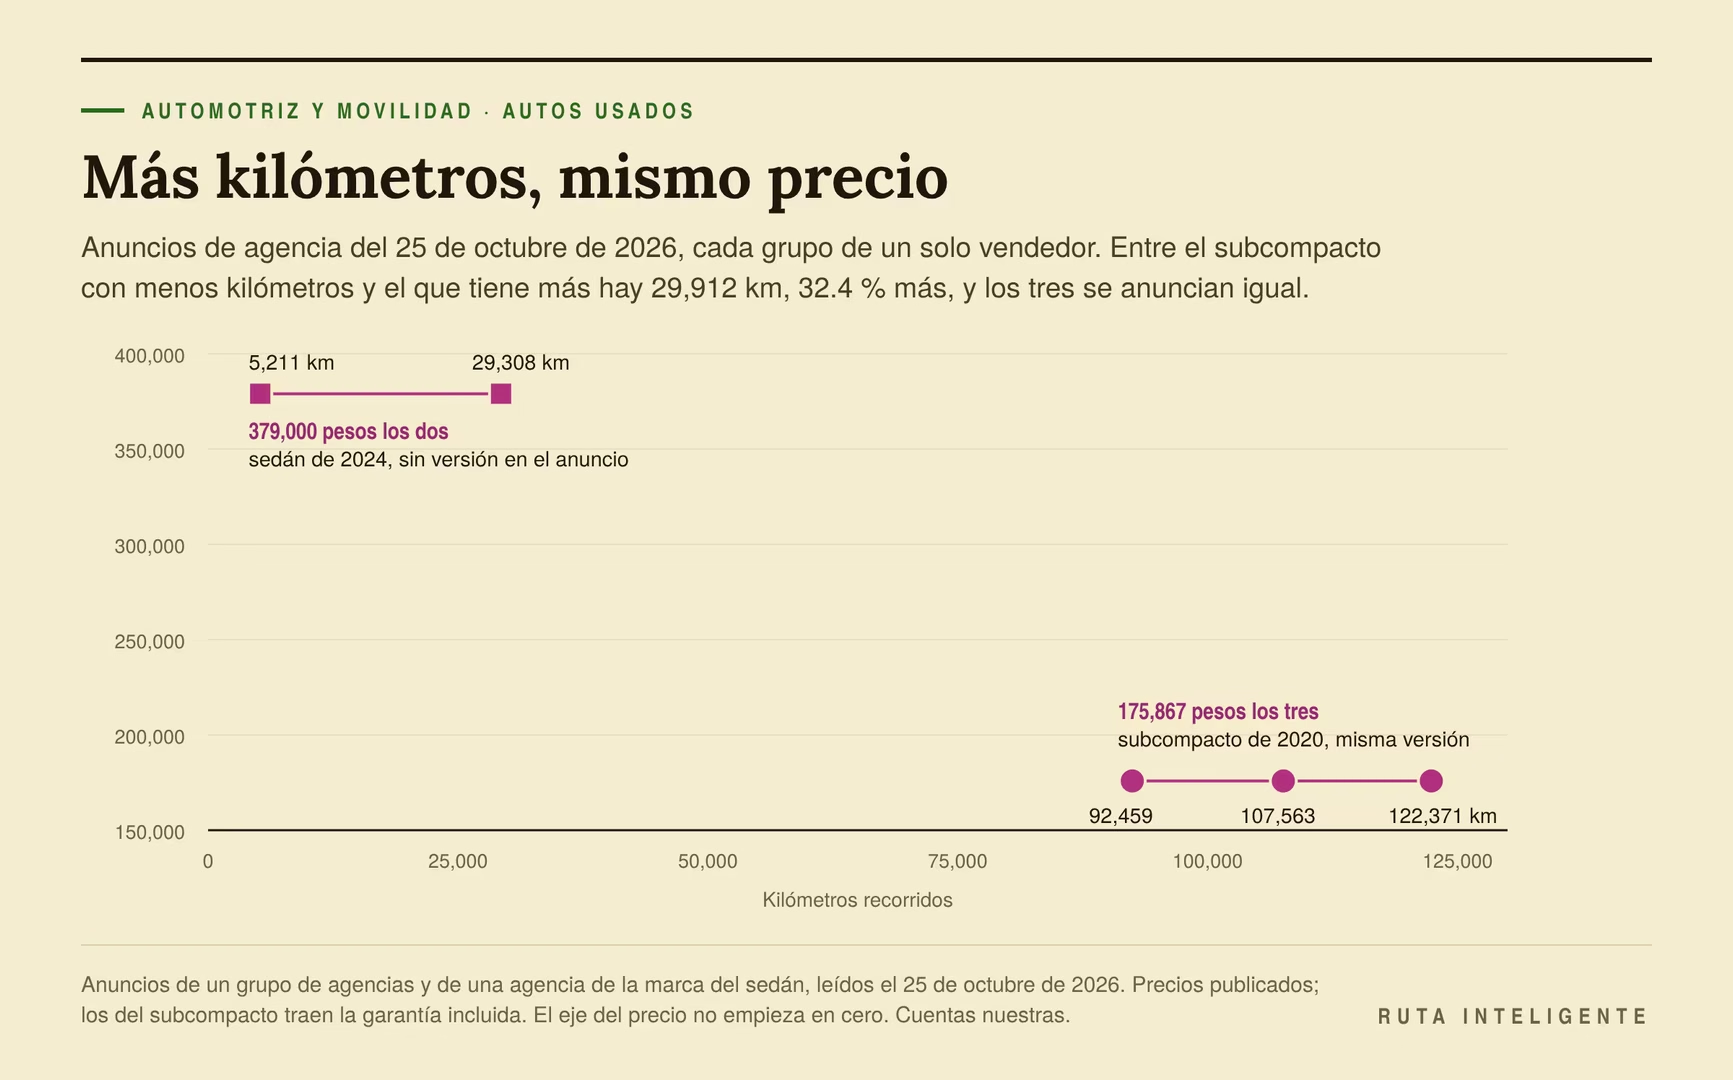
En los anuncios de la muestra, el precio no se movió con los kilómetros. El grupo de agencias tenía tres subcompactos estadounidenses de 2020, de la misma versión y con caja manual. Los tres se anunciaban en 175,867 pesos, con 92,459, 107,563 y 122,371 km. Entre el primero y el último hay 29,912 km, 32.4 % más, con el mismo precio. En una agencia de la marca del sedán, dos unidades de 2024 se anunciaban en 379,000 pesos cada una, con 24,097 km de diferencia. Las tarjetas del listado no decían la versión. Cada grupo era de un solo vendedor, con un precio parejo para sus unidades. Eso enseña cómo pone precios ese vendedor. Para medir el mercado harían falta muchos vendedores.
Fuera de México hay estudios con millones de datos. Uno de Estados Unidos revisó subastas entre comerciantes: «Analyzing over 22 million wholesale used-car transactions, we find substantial evidence of this left-digit bias». Traducción nuestra: con más de 22 millones de compraventas de usados al mayoreo, encuentran evidencia sustancial del sesgo del dígito de la izquierda. El precio cae de golpe cada vez que el odómetro cruza un múltiplo de 10,000 millas. Diez mil millas son 16,093.44 km. Y de cada salto dicen: «The size of the discontinuities is similar across each threshold, consistently on the order of $150 to $200». Traducción nuestra: el tamaño de los saltos es parecido en cada umbral, siempre del orden de 150 a 200 dólares.
El estudio europeo encontró un patrón parecido en las marcas de 10,000 km del odómetro.
Lectura nuestra: en estos anuncios, los kilómetros no movieron la etiqueta del precio. En subastas grandes sí la mueven, por escalones. Y al comprador le importa que cuadren con la edad y con el desgaste del auto. Cómo revisarlo lo explicaremos en «Kilometraje alterado: cómo detectarlo sin llevar el coche al taller», que publicaremos más adelante.
El estado y los papeles
La consulta abierta supone un auto con algunos defectos cosméticos y en buen estado mecánico. La otra guía resta las fallas del valor sugerido. Quien compra para revender sí revisa: el grupo de agencias dice que «revisamos el estado mecánico, la carrocería, el interior y los documentos (unos 40 minutos)». Y avisa: «El monto final lo confirmamos en tu cita». El portal de seminuevos de una marca estadounidense valúa con «el año modelo, kilometraje y condiciones físicas y mecánicas».
Las reparaciones pendientes se restan igual. Lo que cuesta cada una, del servicio a las llantas, está en cuánto presupuestar para el primer año de un auto usado.
Los papeles también tienen precio. En la Ciudad de México, el código fiscal hace responsables de la tenencia que se deba a «Quienes por cualquier título, adquieran la propiedad, tenencia o uso del vehículo». Responden «hasta por el monto del impuesto que, en su caso, existiera». Lectura nuestra: un auto con tenencias sin pagar vale, por lo menos, ese adeudo menos.
Si le compras a un negocio, la norma de usados pide que el contrato describa el estado físico y mecánico del auto y sus dispositivos de seguridad. Ese papel también sirve para ponerle precio.
Información general, no asesoría legal ni fiscal.
Mi criterio, y va como criterio: antes de poner precio, haz la revisión que haría el comprador y resta lo que salga. Un auto con fallas no es el auto que supone la guía.
Para qué quieres la cifra
El valor que buscas depende de lo que vas a hacer con el auto. Estos son ocho casos. Cada uno pide su propia cifra.
Si vendes a una agencia
Te van a pagar el escalón de compra. Es el más bajo. En la prueba, la tabla de Yucatán puso al sedán de dos años en 229,000 pesos, 87.4 % del sugerido de la guía. En lo que leí, ninguna agencia ni programa de marca publica qué porcentaje de la guía paga. El programa de seminuevos de otra marca estadounidense lo dice así: «Nuestros Distribuidores valuarán tu auto para fijar el precio final».
La agencia compra para revender. Y lo hace rápido. El reporte trimestral de la asociación de distribuidores mide qué parte de los seminuevos se vende en menos de 90 días. Dice: «En 2026 este indicador se ubicó en 76%, por debajo del 82% registrado en 2025». Lectura nuestra: la agencia te paga por un auto que espera vender en menos de tres meses, con margen para garantía y trámites.
Si vas a negociar con una agencia, ese es el caso para pagar la consulta de una guía. Por 450 pesos, la otra guía da 20 consultas con precio de compra y de venta.
Mi criterio, y va como criterio: pide la oferta de compra por escrito en dos o tres agencias, el mismo día y con el auto revisado por ellas. Compárala con el escalón de compra. El sugerido de la guía es otro escalón.
Si lo dejas a cuenta de otro auto
Dejar tu auto a cuenta es vendérselo a la agencia, con una diferencia: la oferta llega pegada al precio del auto que compras. El grupo de agencias de la prueba ofrece esa toma en su portada. La guía más conocida de Estados Unidos le da a ese escalón nombre propio, como vimos: lo que te da una agencia al dejarle tu usado.
Lectura nuestra: en esa negociación se mueven dos precios a la vez. Una oferta alta por tu auto puede venir con menos descuento en el otro, y al revés.
Es criterio mío: pide por escrito dos cifras separadas. Lo que te dan por tu auto, y el precio del otro sin tu auto. Compara la primera con el escalón de compra y la segunda con la lista o con otros anuncios.
Si vendes por tu cuenta
Puedes pedir el sugerido de la guía. La propia guía avisa que habrá contraoferta, sin decir de cuánto. El texto del antiguo sitio de clasificados que cito más abajo afirma que «En general, los coches suelen venderse un 10% por debajo del precio enlistado». En lo que leí, el texto omite de dónde sale ese 10 %.
Tu piso es lo que te ofrece una agencia. Entre ese piso y el sugerido, en la prueba, había 32,900 pesos. Es lo más que puedes ganar por vender tú, antes de la contraoferta. A cambio, enseñas el auto, cobras con seguridad y haces los trámites.
Una desventaja más: algunos compradores no van a conseguir crédito para tu auto. El banco mediano cuyo folleto leí lo dice así: «Solamente se financiarán unidades vendidas y facturadas a través de una agencia (no lotes, ni entre particulares)». Con ese banco, quien te compre tendría que pagar de contado o buscar otro crédito. Otro banco anuncia un crédito para comprar «un auto seminuevo a la persona que quieras».
Es criterio mío: anuncia con el sugerido de la guía y ten a la mano tus tres anuncios de agencia sin garantía. Si te regatean, sabes dónde está el techo de la agencia y dónde está tu piso.
Si compras
En agencia, el anuncio es el techo. Réstale la garantía si viene incluida y compáralo con dos anuncios más de tu versión y tu año. Si la agencia publica su propio promedio de mercado, compáralo con el precio sin garantía. El numeral 4.1 de la norma de usados dice que «El proveedor debe informar por escrito al consumidor, antes de formalizar la comercialización del vehículo usado» si lo ofrece con garantía.
Con un particular, el sugerido de la guía es una referencia razonable para empezar. A ese número réstale lo que cueste arreglar lo que encuentres. Para eso sirve saber qué revisar antes de comprar un auto usado.
Si una agencia no cumple con la garantía o con lo que firmaste, un camino es saber cómo reclamar ante Profeco.
Mi criterio, y va como criterio: con una agencia, negocia desde el anuncio sin garantía más barato de tu versión y tu año. Con un particular, negocia desde el sugerido de la guía menos las reparaciones.
Información general, no asesoría legal.
Si aseguras tu auto
La ley del contrato de seguro pone la regla general. Su artículo 91 dice: «Para fijar la indemnización del seguro se tendrá en cuenta el valor del interés asegurado en el momento de» la realización del siniestro. Si aseguraste por menos de lo que vale el auto, la aseguradora, salvo convenio en contrario, «responderá de manera proporcional al daño causado». Si aseguraste por más, la ley dice: «Si no hubo dolo o mala fe, el contrato será válido, pero únicamente hasta la concurrencia del valor real».
La misma ley abre una puerta. Por la dificultad de valuar algunas cosas, «las partes podrán fijar expresamente en el contrato un valor convenido para los efectos de resarcimiento» de su pérdida o robo totales.
La ley también prevé que el auto pierda valor mientras dura el contrato. «Si el valor asegurado sufriere una disminución esencial durante el curso del contrato», dice, «cada uno de los contratantes tendrá derecho a exigir la reducción correspondiente de la suma asegurada». La prima baja en proporción «para los períodos posteriores del seguro». Y si aseguraste por más de lo que vale, «La empresa aseguradora no tendrá derecho a las primas por el excedente». Se queda con las primas vencidas y con la del periodo en curso. Lectura nuestra: si tu suma asegurada quedó muy arriba del valor de tu auto, puedes pedir que la bajen.
En la práctica, las pólizas de auto que leí fijan el valor del auto con la guía, como expliqué en «Quién paga con la guía, y con qué precio». Y la pérdida total tiene un umbral. En las condiciones de la tercera aseguradora, hay pérdida total cuando el monto del daño «sea igual o exceda del 75% de la suma asegurada establecida en la Carátula de la Póliza». Ese monto incluye mano de obra, refacciones y materiales, según el presupuesto que hace o autoriza la aseguradora.
Lectura nuestra: en una póliza a valor comercial, te pagarán el valor de la guía a la fecha del siniestro. La suma asegurada es el tope, y se resta el deducible si la póliza lo fija. Si pactaste valor convenido, manda tu póliza. Qué conviene revisar si te ofrecen un auto que fue pérdida total lo contaremos en «Autos de aseguradora y con pérdida total: cuándo sí y cuándo nunca», que publicaremos más adelante.
Información general, no asesoría legal.
Si pides crédito
El banco cuyo folleto leí presta sobre el valor de venta de la guía, y menos cuanto más viejo es el auto: de 80 % a 70 %, como vimos. A un auto nuevo le presta 80 % de la factura; a uno de un año, 80 % del valor de venta de la guía. Tres cosas se siguen de ahí. Si el precio pactado pasa del valor de la guía, esa diferencia se suma a tu enganche. Si el auto lo vende un particular, ese banco no lo financia. Y su tabla de aforos llega hasta los cinco años.
Una cautela. El folleto que leí es de septiembre de 2026, de un solo banco. Cada banco fija su aforo, y puede cambiarlo. Pide el porcentaje y la guía por escrito antes de apartar el auto.
Si pagas el impuesto estatal
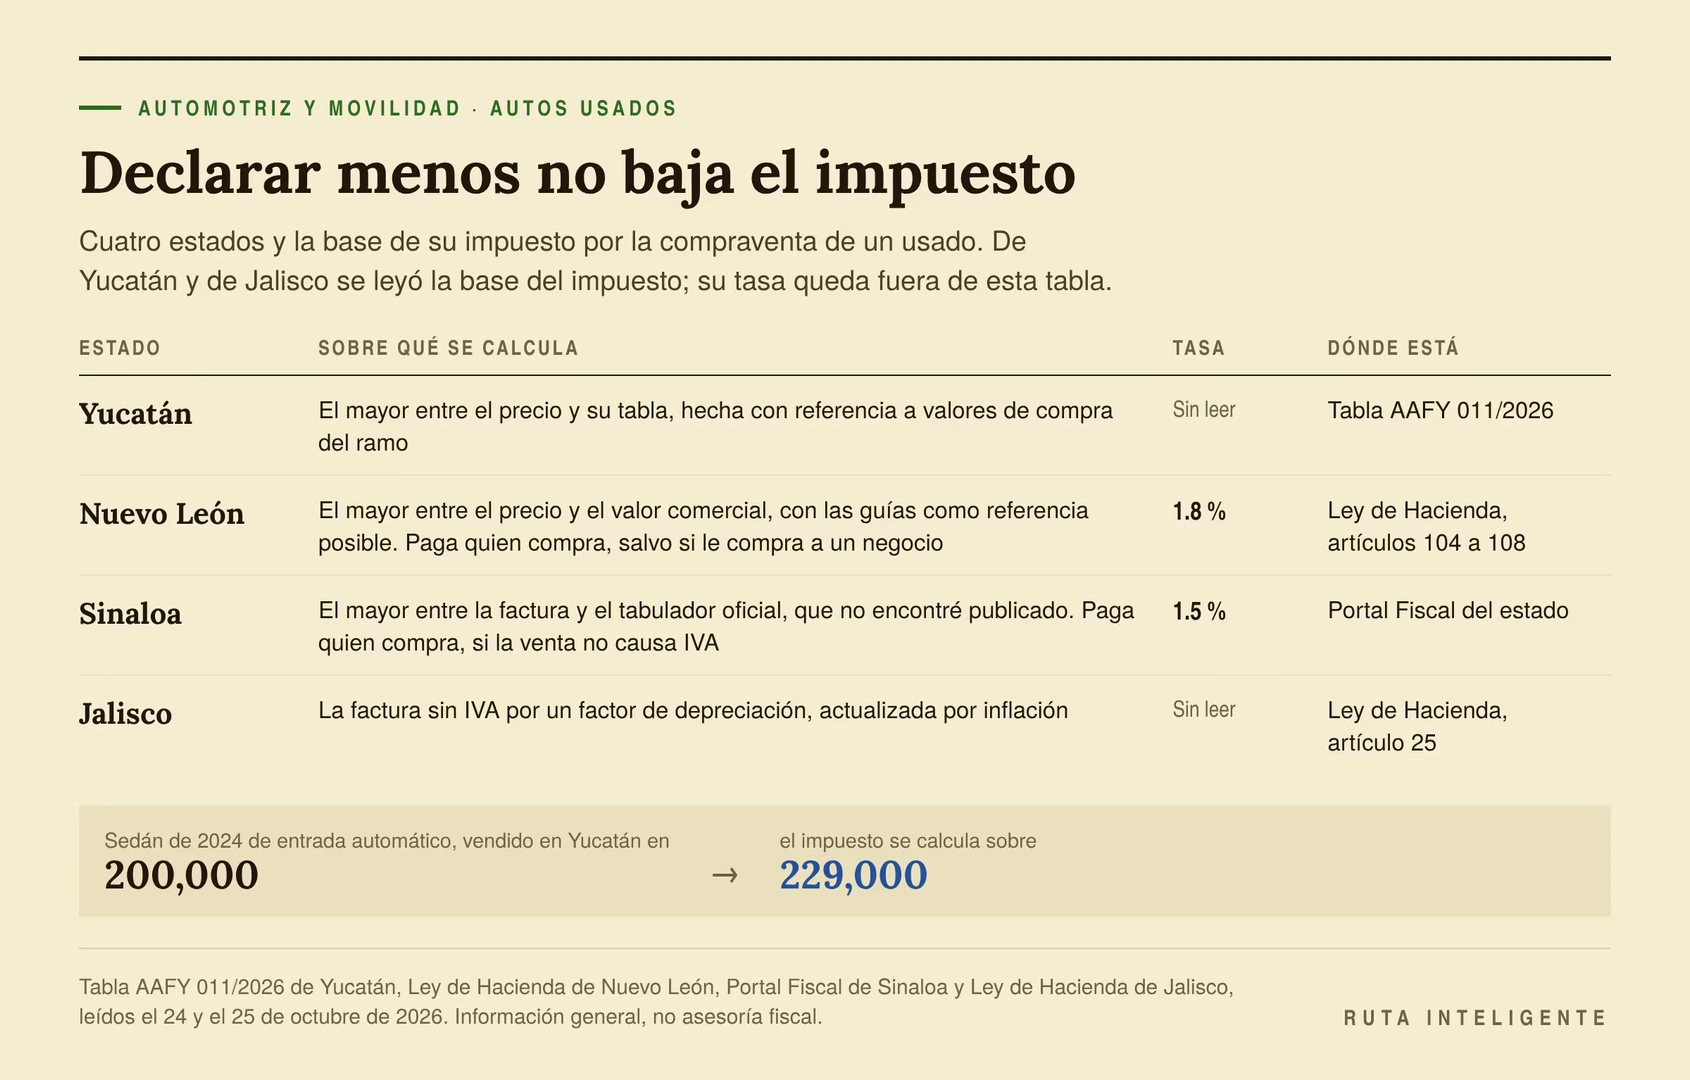
Varios estados cobran un impuesto por comprar o vender un usado. En tres de los cuatro que siguen, la base es el mayor entre el precio declarado y un valor de tabla o de mercado. Jalisco parte de la factura.
- Yucatán toma el mayor entre el precio y su tabla, la de esta prueba, hecha con referencia a valores de compra. Si el sedán de entrada automático de 2024 se vende en 200,000 pesos, el impuesto se calcula sobre 229,000. El acuerdo de la tabla no dice la tasa ni quién paga.
- Nuevo León cobra a quien compra, salvo que le compre a una persona con actividad empresarial, como una agencia. La base es el mayor entre el precio y el valor comercial. Para ese valor, la autoridad puede tomar como referencia las guías de precios de usados. Cobra «con tasa del 1.8% sobre la base determinada».
- Sinaloa cobra a quien compra, siempre que la venta no cause IVA. Su portal fiscal dice de la base: «Será el valor que resulte mayor entre el precio consignado en la factura y el señalado en el tabulador oficial». La tasa es de 1.5 %. En lo que busqué, no encontré el tabulador publicado.
- Jalisco usa la factura sin IVA por un factor de depreciación, actualizada por inflación.
Según las leyes que leímos para el artículo sobre dónde comprar, Coahuila, Guanajuato y Sonora también comparan el precio con una tabla o un valor de mercado.
Lectura nuestra: la regla del mayor ataca un problema que también se ve fuera de México. El documento de trabajo con datos de Ohio lo describe así: «One concern is that the prices of direct transactions may be underreported for the sake of paying a lower transfer tax». Traducción nuestra: una preocupación es que el precio de las ventas entre particulares se reporte más bajo, para pagar menos impuesto de traslado. Con la regla del mayor, declarar menos no baja el impuesto.
Lo que cobra cada estado, y quién lo paga según dónde compres, está en comprar en agencia, a particular o en plataforma. El trámite completo lo veremos en «Cómo hacer el cambio de propietario sin heredar multas ajenas», que publicaremos más adelante.
Información general, no asesoría fiscal.
Si vendes con ganancia
Vender un usado en más de lo que costó es raro. Pero pasa. La ley del ISR exenta esa ganancia, con un tope anual. La condición: que en un año la diferencia entre el total de las «enajenaciones y el costo comprobado de la adquisición de los bienes enajenados, no exceda de tres veces» el salario mínimo anual. Desde 2016, esas menciones al salario mínimo «se entenderán referidas a la Unidad de Medida y Actualización». Quedan fuera las «inversiones del contribuyente». Lectura nuestra: un auto que deduces en tu negocio no entra en la exención.
Cuenta nuestra: con el valor anual de la UMA de 2026, 42,794.64 pesos, el tope es de 128,383.92 pesos de ganancia al año. Ojo: el tope se mide sobre la ganancia, que es lo que vendiste menos lo que te costó, con comprobante.
Una precisión sobre la fuente. El texto de ese inciso lo leí citado en una iniciativa de 2014, porque el PDF de la ley se corta en el artículo 20. En lo que revisé, ningún decreto posterior lo cambió. Tampoco pude leer en la ley cómo se calcula el costo de un bien usado, así que aquí no hay cuenta de costo.
Información general, no asesoría fiscal.
Cinco frases que circulan, contra los datos
Las cinco salen de páginas mexicanas que compiten por esta búsqueda. En lo que leí, ninguna enlaza un estudio que las respalde. Las probé contra la guía, las tablas y los anuncios de la prueba.
«Un auto pierde 27 % en cuanto sale de la agencia»
Es la cifra más repetida, y su origen se puede rastrear. Viene de un texto de un antiguo sitio de clasificados de autos, que un portal del sector reproduce sin fecha. Por los modelos que menciona, es de 2017 o 2018: «Según nuestras estadísticas, en México un auto nuevo se deprecia un 27 por ciento en promedio saliendo de la agencia». La misma página trae un ejemplo propio con un auto de 200,000 pesos, al que le quita impuestos, el margen de la agencia y 5 % por dejar de ser nuevo. Así concluye: «Al sacarlo de la agencia su precio disminuye un 26.82 por ciento en promedio». Es una cuenta hecha sin precios de usados. En lo que leí, las estadísticas que menciona no están publicadas. En 2021, un diario digital repetía la cifra sin matiz: «Todos los coches pierden un 27% de su valor al salir de la agencia».
Lo que la regla implica a los dos años se puede probar. El salto del primer día queda fuera, porque la prueba no tiene autos recién vendidos. Con 27 % de golpe y 10 % por año, el sedán de dos años conservaría 59.1 % de su lista. La guía le da 74.4 %. Y hasta el valor de compra de Yucatán, el más bajo de la escalera, le da 65.1 %.
«Después pierde 10 % cada año»
Sale del mismo texto del sitio de clasificados: «Si bien en los primeros 5 años de vida útil del vehículo el promedio es que se deprecie un 10 por ciento anual». Hay otras dos reglas en circulación. La página de un banco «considera una depreciación del 20% durante el primer año y del 5% anual sobre el valor restante». Y una calculadora en línea propone: «Regla general de mercado mexicano: 20% año 1, 15% años 2-3, 10% años siguientes».
Las apliqué a la lista de lanzamiento de la versión de entrada automática, como lo hace el ejemplo de cada página.
| Regla | 2 años | 5 años | 6 años |
|---|---|---|---|
| 27 % al salir y 10 % al año | 208,078 | 121,946 | 99,471 |
| 20 % el primer año y 5 % al año | 254,072 | 175,122 | 150,782 |
| 20 %, 15 %, 15 % y 10 % al año | 239,292 | 132,448 | 108,037 |
| Guía, entre particulares | 261,900 | 223,700 | 207,800 |
Cuenta nuestra.
A los dos años, la regla del banco quedó a 3.0 % de la guía. A los cinco y seis, las tres quedan de 21.7 % a 52.1 % abajo. Con las cuatro versiones de cinco y seis años, el rango va de 18.3 % a 52.1 %.
Lectura nuestra: las reglas miden la caída contra lo que costó el auto. El mercado lo compara con lo que cuesta el nuevo, y esa lista subió 58.7 % desde 2020. Contra la lista de 2026, cada año modelo de diferencia le resta a la guía 5.6 % en promedio, poco más de la mitad del 10 % de la regla. Si las tres reglas se aplican a esa lista, a los cinco años quedan entre 21.6 % abajo y 12.6 % arriba de la guía.
«La guía de precios es la oficial»
El sitio de finanzas de un periódico llamó a la guía más antigua «guía oficial y reconocida en México», en 2025. La publica una empresa privada. La palabra también sale de la propia guía, que en su sitio se presenta como fuente oficial de información. Y una aseguradora la define en sus condiciones como la guía oficial del mercado. En lo que leí, ninguna ley la nombra guía oficial. Además, es una entre varias: las condiciones de seguros que leí nombran hasta tres guías.
Lo que hay son contratos y leyes que se apoyan en ella o en guías como ella. Las tres aseguradoras la nombran en sus condiciones. Nuevo León deja que su autoridad fiscal las tome como referencia. La propia guía dice que la usan bancos, aseguradoras y gobiernos.
Lectura nuestra: es una referencia de uso común, por contrato. Ese uso no la vuelve oficial ni infalible. Ella misma dice que su consulta abierta es un precio para pedir, con contraoferta.
«El seguro te paga lo que diga la guía ese mes»
Un comparador de seguros lo dice casi con esas palabras. Está cerca, pero le faltan tres precisiones.
- Qué precio. Las aseguradoras que leí usan el valor de venta de la guía de pago, el más alto que publique o el promedio de las guías que nombra la póliza. El sugerido de la consulta abierta es otro precio: la guía avisa que es distinto de sus valores comerciales.
- Qué fecha. La del siniestro. Las guías cambian sus valores. La otra guía dice que «actualizará los valores de los vehículos que valúa una vez al mes», y una aseguradora dice lo mismo de la más antigua.
- Con qué tope. La ley dice que la aseguradora «responde solamente por el daño causado hasta el límite de la suma» y del valor real asegurados. Si tu póliza fija un deducible para ese caso, también se resta.
Lectura nuestra: la cifra que te pagarán puede quedar abajo del sugerido que viste en la consulta abierta. Pide por escrito el valor de venta actual de tu auto, antes de que haya un siniestro.
Información general, no asesoría legal.
«Mucho kilometraje le quita 20 % o 30 % al precio»
La calculadora en línea lo dice así: «Un vehículo con alto kilometraje puede valer 20-30% menos que uno similar con bajo kilometraje del mismo año». En lo que leí, la página no cita de dónde sale.
En la muestra, el precio publicado no cambió con los kilómetros. Eran anuncios de un solo vendedor por grupo, con precio parejo. Esos anuncios tampoco comparan un kilometraje alto contra uno bajo, que es lo que dice la frase. La consulta abierta de la guía no pregunta los kilómetros.
Los estudios grandes de fuera midieron saltos concretos: de 150 a 200 dólares cada vez que el odómetro cruza un múltiplo de 10,000 millas, en subastas de Estados Unidos. Lectura nuestra: esos saltos se suman a lo que el kilometraje resta de por sí, y el estudio mide solo el salto. En lo que leí, ninguna fuente con datos muestra un descuento fijo de 20 % o 30 %.
Cómo sacar el valor de tu auto en media hora
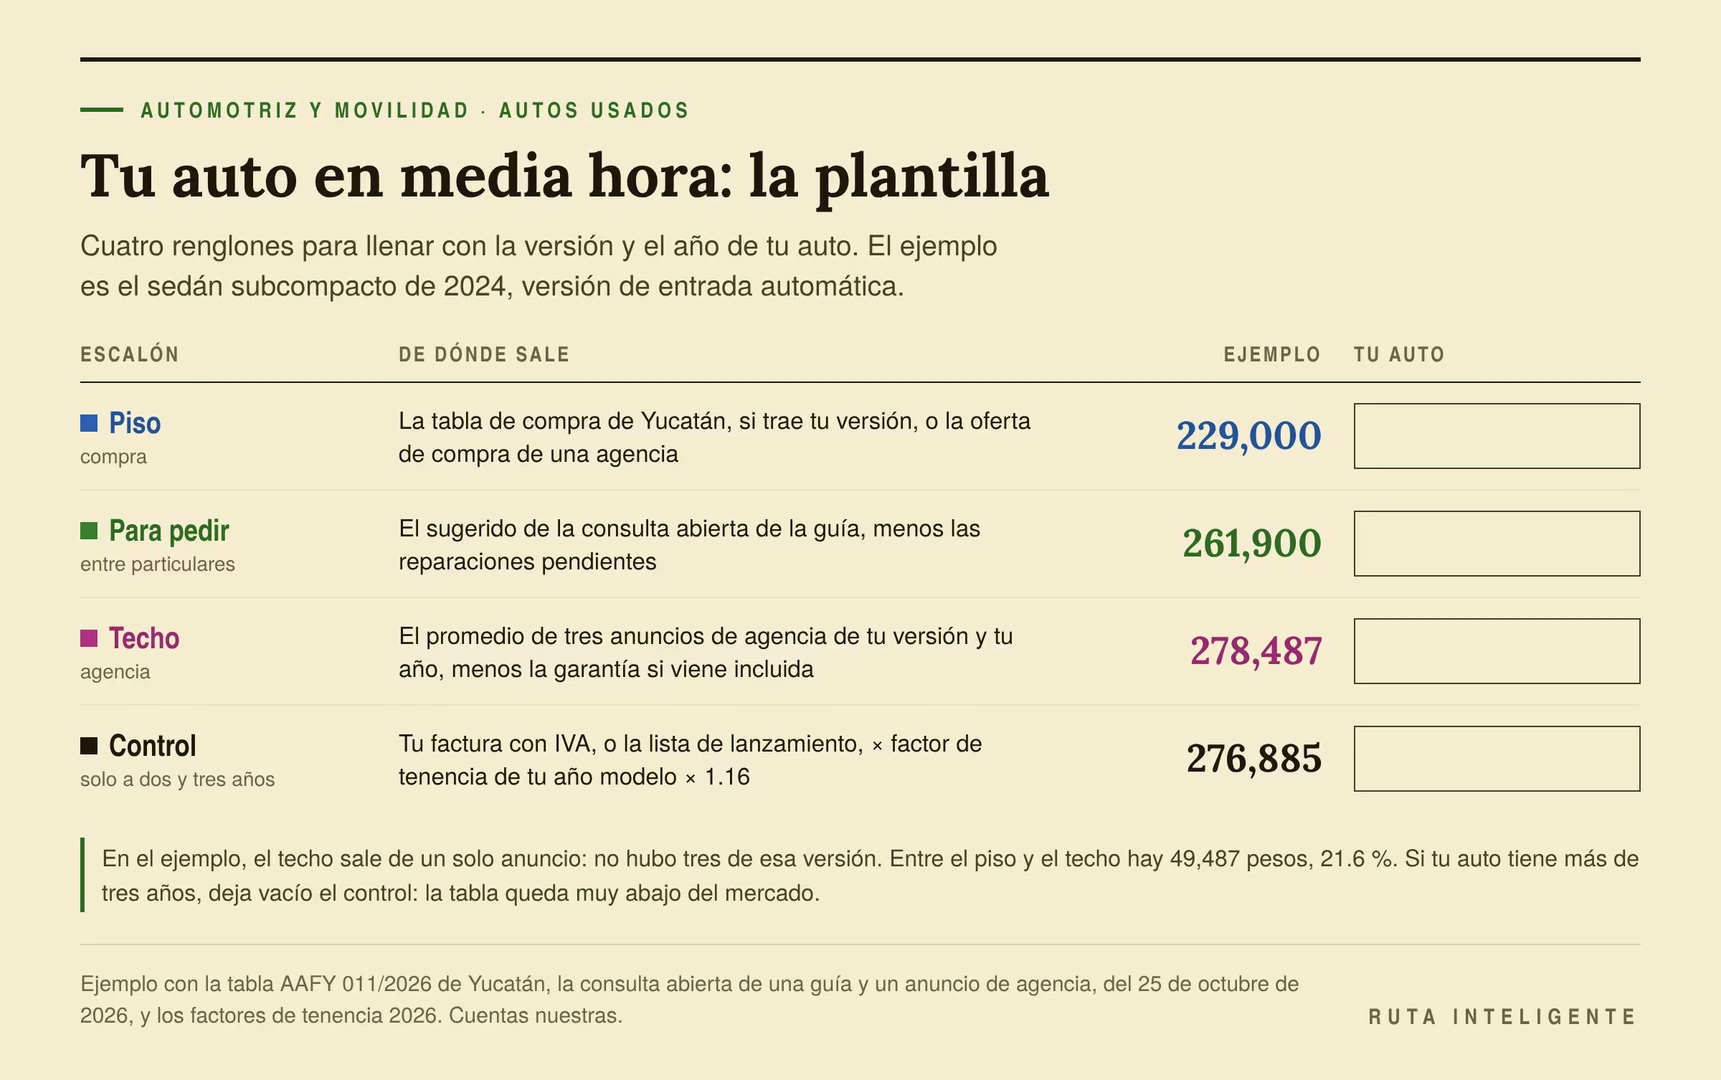
Necesitas la factura o la tarjeta de circulación, para tener el año modelo y la versión exactos. Con eso y una conexión, en media hora tienes los tres escalones.
- Anota el año modelo, la versión y la caja. Sin esos tres datos, ningún método sirve. Dos minutos.
- Saca el sugerido de la guía. Está en su consulta abierta, por año y versión. Supone un solo estado: algunos defectos cosméticos y buena mecánica. Es tu precio para pedirle a otro particular. Cinco minutos.
- Busca tres anuncios de agencia de tu versión y tu año. Anota el precio, los kilómetros y si la garantía viene incluida. Si viene, réstala. El promedio es tu techo. Quince minutos.
- Busca tu versión y tu año en la tabla de Yucatán. Es pública, y sus valores de compra sirven de referencia aunque vivas en otro estado. Si tu auto aparece, ese es tu piso. Si no aparece, el piso es la oferta de una agencia, que tarda más que media hora. Cinco minutos para buscar.
- Si tu auto tiene dos o tres años, haz la cuenta de control. Tu factura con IVA, o la lista de lanzamiento, por el factor de la Tesorería por 1.16. Debe caer cerca de los anuncios sin garantía. Tres minutos.
- Resta lo que el comprador va a encontrar. Reparaciones, llantas gastadas y adeudos salen del precio para pedir.
La plantilla queda así.
Piso (compra)          = tabla de compra de Yucatán, u oferta de una agencia
Para pedir             = sugerido de la guía − reparaciones pendientes
Techo (agencia)        = promedio de tres anuncios − garantía incluida
Control (2 y 3 años)   = factura con IVA o lista de lanzamiento × factor de tenencia × 1.16
Con el sedán de la prueba, de 2024, versión de entrada automática, la plantilla da esto.
| Escalón | Cifra | De dónde sale |
|---|---|---|
| Piso | 229,000 | Tabla de compra de Yucatán |
| Para pedir | 261,900 | Sugerido de la guía, sin reparaciones pendientes |
| Techo | 278,487 | Un solo anuncio sin garantía: no hubo tres de esa versión |
| Control | 276,885 | 351,900 × 0.6783 × 1.16 |
Entre el piso y el techo hay 49,487 pesos, 21.6 %. Lo que pidas dentro de ese rango depende de a quién le vendes. El control quedó 0.6 % abajo del techo.
Mi criterio, y va como criterio: pide arriba del sugerido solo si puedes probar algo que la guía no ve, como el historial de servicio o la revisión de un taller. Si no, pide el sugerido y espera la contraoferta.
El mismo método con un auto de cinco años
Con el sedán de 2021, versión de entrada automática, la plantilla se queda con huecos.
| Escalón | Cifra | De dónde sale |
|---|---|---|
| Piso | Sin dato leído | El PDF de Yucatán se cortó antes de llegar a 2021. Ábrelo completo: puede traer tu año |
| Para pedir | 223,700 | Sugerido de la guía |
| Techo | Sin dato | En la muestra no hubo anuncios del sedán de 2019 a 2022 |
| Control | No aplica | La tabla con IVA da 148,297, 33.7 % abajo de la guía |
Sin piso ni techo publicados, quedan dos caminos. Uno es pedir ofertas de compra a dos o tres agencias. El otro, buscar anuncios de agencia de tu versión y tu año en más ciudades, restarles la garantía y promediarlos.
Si la compra guardara la proporción que tuvo a los dos años, 87.4 % del sugerido, andaría en unos 195,600 pesos. Es un supuesto: esa parte del PDF de Yucatán no se dejó leer. Sirve solo para ver si una oferta queda muy lejos.
Las reglas de porcentaje darían de 121,946 a 175,122 pesos. La más alta queda 10.5 % abajo de ese supuesto de compra. Si una agencia te ofrece algo parecido a una regla, compáralo primero con la guía.
Y la cuenta de control no aplica. La tabla quedaría muy abajo, como viste en «Por qué la tabla se queda corta en autos de cinco años».
Si tu auto es de 2014 o anterior
La consulta abierta de la guía va de 2015 en adelante. Para 2014 y años anteriores remite a su edición de modelos anteriores, que se paga. La otra guía también vende consultas de modelos de 2014 a 1985.
La tabla de la Tesorería sí trae esos años, con un problema. Desde los nueve años, la depreciación de ley se queda en 0.075 y solo sube la inflación. Un 2014 tiene un factor de 0.1107: con el IVA de vuelta, 12.8 % de su factura. Lectura nuestra: a esa edad, la tabla dice más de la inflación acumulada que del auto.
Las agencias venden sobre todo autos jóvenes. Como vimos, seis de cada diez seminuevos que venden tienen menos de tres años. Y la otra marca estadounidense, la que valúa en sus distribuidores, solo certifica autos «de hasta 4 años de antigüedad». Lectura nuestra: para un auto de doce años, el escalón que cuenta es el de particulares. Ahí pesan el estado y los papeles más que cualquier tabla.
Lo que esta prueba no puede decirte
Una prueba con un solo modelo, leída en unos pocos días, tiene límites. Estos son los que pesan.
- Es un solo modelo. Un sedán subcompacto de una armadora japonesa. Una camioneta, una pickup, un auto de lujo o uno con poca oferta pueden conservar su valor de otra manera. Con otro modelo, los porcentajes de este artículo pueden cambiar.
- Son pocos anuncios. Trece, de cinco vendedores. Ocho son de un mismo grupo de agencias, con sucursales en Guadalajara, León, San Luis Potosí y la capital, y de ahí salen todas las comparaciones con versión. Del sedán de 2019 a 2022 no hubo un solo anuncio legible.
- Son precios publicados. En lo que busqué, no encontré en México una fuente pública y legible de precios de venta cerrada de usados. Los resultados de las subastas del gobierno no se dejaron leer. El documento de Ohio sí usa ventas registradas, pero es otro mercado y otro año.
- Tres aseguradoras no son todas. Al armar la prueba, solo pude leer dos veces la definición de valor comercial de tres. Una cuarta, releída en la verificación, toma el valor más alto de tres guías. En varias más el texto se cortó antes o no se dejó leer. Tu póliza puede decir otra cosa.
- La guía no fecha sus precios. Ninguna página de la consulta abierta que leí mostró fecha ni edición. El mismo auto puede tener otro sugerido el mes que entra.
- La lista no es la factura. En lo que leí, las listas no dicen si incluyen IVA e ISAN.
- Faltan dos edades. Sin listas de 2022 ni de 2025, la prueba no mide autos de uno ni de cuatro años. A los tres, la tabla quedó abajo hasta del anuncio más barato. Con uno de cuatro, úsala con mucha cautela.
- Es una foto de unos días. Casi todo se leyó el 25 de octubre de 2026, y lo demás, entre el 29 de septiembre y el 24 de octubre. La Tesorería cambia sus factores cada enero, y Yucatán su tabla cada febrero.
- La norma de usados puede cambiar. Su ficha oficial dice que la revisión de junio de 2024 terminó en «Modificación de la NOM». En el listado de proyectos que revisé no había todavía un proyecto nuevo.
Un caso aparte son los híbridos y los eléctricos. Su batería es parte del estado del auto, que la consulta abierta deja fuera. Si tu auto es uno de ellos, revisa cómo cuidar la batería de un auto híbrido o eléctrico antes de ponerle precio.
Un matiz contra la tesis de este artículo. Que la guía caiga entre la compra y el anuncio no prueba que acierte. Las tres fuentes son precios que publica alguien que compra, vende o cobra un impuesto. Y la tabla de Yucatán puede salir de la misma guía. Si todas se movieran juntas, la guía se vería bien aunque las ventas reales cerraran más abajo. A los cinco y seis años, la guía fue la única vara. Ahí la prueba mide la distancia entre la tabla y la guía, y el error de la guía queda sin medir. Para medirlo harían falta precios de venta cerrada, que no encontré publicados en forma legible.
Con todo, tres cosas resisten estos límites. Un auto tiene al menos tres precios. La tabla de la Tesorería se queda corta a los cinco y seis años. Y las reglas de porcentaje que circulan fallan a esas edades.
Preguntas frecuentes
¿Cómo saber cuánto vale mi auto usado?
Saca tres cifras. El sugerido de la consulta abierta de una guía, que es lo que puedes pedirle a otro particular. Tres anuncios de agencia de tu versión y tu año, sin la garantía si viene incluida, que son el techo. Y la tabla de compra de Yucatán, si trae tu versión, o la oferta de compra de una agencia, que es el piso. Tu auto vale distinto según a quién se lo vendas. En la prueba, entre el piso y el techo hubo 49,487 pesos.
¿Cuál es la página oficial para saber el valor de mi carro?
En lo que leí, no hay una guía oficial de precios de usados. Las guías de precios son privadas. Aseguradoras y bancos las usan por contrato, y algún estado las toma como referencia fiscal. Lo oficial son las tablas fiscales. La de la Tesorería sirve para la tenencia y, como referencia de precio, solo en autos de dos o tres años. Yucatán publica una tabla con valores de compra por versión y año.
¿Cuánto me dan por mi auto a cuenta?
El escalón de compra, el más bajo. En la prueba, la tabla de Yucatán quedó en 87.4 % del sugerido de la guía en dos versiones de 2024. Cada agencia fija su oferta después de revisar el auto. Pide dos o tres ofertas por escrito. Si lo dejas a cuenta de otro, pide por separado lo que te dan por el tuyo y el precio del otro.
¿El precio de la consulta gratis es el que paga la aseguradora?
Es otro precio. La consulta abierta da un sugerido entre particulares. En pólizas a valor comercial, las tres aseguradoras que leí pagan la pérdida total con la guía de pago. Usan el valor de venta, el más alto que publique o el promedio de las guías que nombra la póliza. Toman el de la fecha del siniestro, con la suma asegurada como tope. Si la póliza fija un deducible, se resta.
Información general, no asesoría legal.
¿Cuánto pierde de valor un auto al año en México?
Depende de contra qué lo midas. Con el sedán de la prueba, la referencia fue la lista de 2026 del mismo auto nuevo. Contra ella, cada año modelo de diferencia le resta a la guía 5.6 % en promedio, entre los dos y los seis años. A los dos años estaba en 64.4 % de esa lista. Las reglas de 10 % al año que circulan dejan a los autos de cinco y seis años muy abajo de la guía.
¿Sirve el factor de tenencia para saber cuánto vale mi auto?
A los dos y tres años sirve como referencia, multiplicado por 1.16 para devolverle el IVA. En la prueba quedó de 0.6 % a 8.7 % abajo de los anuncios de agencia sin garantía. A los cinco y seis años quedó de 30.8 % a 49.9 % abajo de la guía. El factor mezcla la depreciación de ley con la inflación, y los nuevos subieron más que la inflación.
¿Cuánto bajan el precio los kilómetros?
En los anuncios de la prueba, el precio no cambió con los kilómetros, aunque cada grupo era de un solo vendedor. Tres subcompactos de 2020 de la misma versión se anunciaban al mismo precio con 92,459 a 122,371 km. Un estudio de Estados Unidos con más de 22 millones de ventas entre comerciantes midió saltos de 150 a 200 dólares cada 10,000 millas. Lectura nuestra: además del número, pesa que los kilómetros cuadren con la edad y el desgaste.
¿Tengo que pagar impuestos si vendo mi auto?
Si el auto no es inversión de un negocio, pagas ISR solo por la ganancia anual que pase de 128,383.92 pesos, con la UMA de 2026. En la prueba, ningún precio de una versión conocida pasó de su lista de lanzamiento. Del impuesto estatal por la compraventa, en los estados que leímos, la base es el mayor entre el precio y una tabla o un valor comercial, o la factura por un factor.
Información general, no asesoría fiscal.
¿Puedo asegurar mi auto por más de lo que dice la guía?
La ley del contrato de seguro permite pactar un valor convenido para la pérdida o el robo totales. Si aseguras por más del valor real sin dolo ni mala fe, el contrato vale solo hasta ese valor real. Pregunta a tu aseguradora si ofrece valor convenido y cómo lo fija.
Información general, no asesoría legal.
¿Cada cuánto cambia el valor de mi auto?
Una de las guías dice que actualiza sus valores cada mes, y una aseguradora dice lo mismo de la otra. La Tesorería publica sus factores de tenencia cada año, y la tabla de Yucatán va de febrero a enero. Los anuncios cambian cuando cada agencia quiere. Si vas a vender, saca tus cifras la misma semana.
Fuentes y metodología
Las guías, los anuncios, la mayoría de las leyes, las condiciones de seguros y las páginas de la competencia se leyeron el 25 de octubre de 2026. La lista de 2026 del sedán se leyó el 23 de octubre. Otras lecturas vienen de artículos anteriores de esta serie, del 23 y el 24 de octubre. Son los factores de tenencia, el código fiscal de la capital, las leyes de Oaxaca, Jalisco, Nuevo León y los siete estados del artículo sobre dónde comprar, y el folleto del banco. El folleto del banco y la ley de Nuevo León se volvieron a leer el 25. El valor de la UMA viene de una lectura del 29 de septiembre de 2026, para otro artículo de la serie. Las citas y las cifras clave se leyeron dos veces, en dos lecturas distintas, y van tal cual. En el cuerpo, autos, vendedores, guías, aseguradoras y bancos se describen por tipo; aquí van sus nombres. Citarlos no es recomendarlos.
El sedán de la prueba es el Nissan Versa. Sus versiones van así en el texto: Sense, de entrada; Advance, intermedia; SR, deportiva, y Exclusive, alta. En 2020 y 2021 la lista traía además la Platinum, arriba de la Exclusive, que la prueba no usa. El subcompacto estadounidense es el Chevrolet Aveo.
Tablas oficiales, leyes y normas
- Ciudad de México: factores del impuesto sobre tenencia 2026 de la Tesorería, con el procedimiento y la nota A.1. El extracto del código fiscal sobre la tenencia, rotulado 2024, artículos 160, 161 BIS 1, 161 BIS 2 y 161 BIS 13.
- Yucatán: Diario Oficial del 29 de enero de 2026, Acuerdo AAFY 011/2026 con las tablas de valores del impuesto sobre enajenación de vehículos usados. El texto que se pudo leer cubre parte de los años modelo 2023 a 2025 y no llega a las filas del sedán de 2023 ni de años anteriores.
- Nuevo León: Ley de Hacienda del Estado, con última reforma publicada el 25 de enero de 2023, artículos 104 a 112.
- Sinaloa: Portal Fiscal, preguntas frecuentes vehiculares.
- Oaxaca: Ley Estatal de Hacienda 2026, artículos 34 y 39.
- Jalisco: Ley de Hacienda del Estado, artículo 25.
- Querétaro, Michoacán, Tabasco, Baja California, Coahuila, Guanajuato y Sonora: leyes leídas para «Comprar en agencia, a particular o en plataforma: la diferencia en pesos», con sus enlaces y ediciones en ese artículo.
- Ley del ISR: texto vigente, con última reforma publicada el 1 de abril de 2024, que en la lectura se corta en el artículo 20. Artículo 93, fracción XIX, inciso b), citado en la Gaceta Parlamentaria del 25 de marzo de 2014. Artículo 34, fracción VI, citado como texto vigente en la Gaceta Parlamentaria del 4 de noviembre de 2025. Artículo 36, fracción II, en el decreto del 30 de noviembre de 2016. Índice de reformas de la ley.
- UMA: decreto de desindexación del salario mínimo, Diario Oficial del 27 de enero de 2016, transitorio tercero, y valor de la UMA 2026.
- Ley sobre el Contrato de Seguro, artículos 86, 90, 91, 92, 93 y 95, con última reforma publicada el 4 de abril de 2013.
- NOM-122-SCFI-2010, numerales 4.1, 4.3.1, 5.2.1 y 6.4. Su ficha en la plataforma de normas y el listado de proyectos de norma, de la Secretaría de Economía.
Información general, no asesoría legal ni fiscal.
Guías de precios
- Libro Azul, de Grupo EBC: consulta abierta de precios de usados, página de inicio y productos y precios.
- Libro Azul, páginas de resultado del Versa. De 2024, Sense automático (12609) y SR automático (12613). De 2022, Advance automático (10187). De 2021, Sense automático (9085) y Advance automático (9087). De 2020, Sense automático (7878) y Exclusive automático (7881). De 2019, Advance manual (6521). De 2018, Exclusive automático (5017). De 2017, Advance manual (3423) y Exclusive automático (3425). De 2016, Sense manual (1985).
- Guía Autométrica: portada y términos y condiciones del valuador.
Aseguradoras y bancos
- MAPFRE: seguro Amplio y condiciones generales del seguro digital de autos.
- BBVA Seguros: condiciones generales de Autoseguro Amplio.
- Chubb: condiciones generales de autos y pick ups.
- Zurich: condiciones de Tu Auto Seguro Más.
- A.N.A. Seguros: condiciones generales del seguro de automóviles para crédito automotriz. Es la cuarta aseguradora, que nombra también la Guía CESVI VIN PLUS.
- BanBajío: folleto explicativo de CrediBajío Auto, fechado en septiembre de 2026.
- Scotiabank: crédito AutoMatch, para comprarle un seminuevo a un particular.
Precios de lista y anuncios
- Listas de lanzamiento del Versa, en la sala de prensa de Nissan Mexicana. Son las de 2019 y 2020, del 3 de octubre de 2019. También las de 2021, del 18 de enero de 2021, 2023, del 18 de enero de 2023 y 2024, del 14 de marzo de 2024.
- Lista de 2026: página del Versa en el sitio de Nissan México.
- Aveo: comunicado de GM México del 31 de mayo de 2023, sobre el inicio de ventas del Aveo Sedán 2024.
- Dalton Seminuevos: listado del Versa y fichas 91188, 93033, 93407, 93035, 92607, 86832, 92619 y 92943. También el listado del Aveo y ficha 91091, la portada, la página para vender tu auto y la página de remates.
- Agencias Nissan: listados de seminuevos de Autotokio Nissan Las Torres, en Ciudad Juárez (listado), Nissan Roma Condesa, Nissan Insurgentes Norte y Nissan Gasme Córdoba. Las tarjetas de estas cinco unidades no decían la versión.
- Programas de marca: Ford Blue Certificate, preguntas frecuentes y Chevrolet Seminuevos, vender.
Asociaciones y estudios
- AMDA con SimDataGroup: comunicado del segundo trimestre de 2026 y reporte Simindex.
- Kelley Blue Book, What is Blue Book Value?.
- Li, Murry, Tian y Zhou, NBER Working Paper 34136, con registros de compraventas de usados de Ohio en 2017. Ficha.
- Lacetera, Pope y Sydnor, Heuristic Thinking and Limited Attention in the Car Market, NBER Working Paper 17030, mayo de 2011, con subastas al mayoreo de Estados Unidos de 2002 a 2008.
- Englmaier, Schmöller y Stowasser, Price discontinuities in an online market for used cars, Management Science, 2018. Registro en el repositorio de la Universidad de Stirling.
Páginas de la competencia citadas
- Portal Automotriz, texto de Carmatch sobre la depreciación, sin fecha visible.
- SDP Noticias, por qué un coche se devalúa al salir de la agencia, 19 de abril de 2021.
- BBVA México, cuánto se devalúa un auto por año.
- CalculoSeguro.mx, calculadora de depreciación, actualizada en abril de 2026.
- Ahorra Seguros, Libro Azul 2026, actualizada el 11 de febrero de 2026.
- DeDinero, de El Universal, cómo saber el valor de tu coche, 3 de enero de 2025.
Cuentas propias y supuestos
Todas las cuentas salen de un programa escrito antes del cuerpo del artículo, que imprime cada cifra.
- Edad. Año del ejercicio menos año modelo, como la Tesorería: en 2026, un modelo 2021 tiene cinco años.
- Factura. La lista de lanzamiento de cada versión, como si fuera la factura con IVA. En lo que leí, los comunicados no dicen si incluyen IVA e ISAN. Tampoco dice la lista de 2024 la caja de la versión deportiva; la de 2023 y la tabla de Yucatán la dan solo automática.
- Tabla de la Tesorería. Base de tenencia: lista por factor de 2026. Con IVA: esa base por 1.16. En pesos de su año: lista por la depreciación de ley.
- Inflación implícita. Factor por 1.16, entre la depreciación de ley de su edad.
- Lo que conserva un auto. Precio sugerido de la guía entre la lista llevada a pesos de noviembre de 2025 con la inflación implícita.
- Anuncios. Precio publicado menos la garantía de 13,500 pesos cuando la ficha dice que viene incluida: cinco fichas del Versa y la del Aveo de 2020. Los tres Aveo de 2020 decían en su tarjeta que la incluyen.
- Reglas de porcentaje. Cada una aplicada como en el ejemplo de su página: 73 % por 0.90 elevado a la edad; 80 % por 0.95 elevado a la edad; y 80 %, 68 %, 57.8 % y después 10 % menos cada año. El ejemplo del banco descuenta el 5 % desde el primer año, y deja 61,903 de cada 100,000 a los cinco años. Con su texto al pie de la letra, quedaría de 14.0 % a 17.6 % abajo de la guía a esa edad. El sitio de clasificados habla de 10 % al año en los primeros cinco. Sin el sexto 10 %, el rango general iría de 18.3 % a 48.0 %.
- Guía. Precio sugerido de venta entre particulares, en la única condición que da la consulta abierta. Solo versiones automáticas en las comparaciones de la guía.
- ISR. Tres UMA anuales de 2026, de 42,794.64 pesos cada una.
- Redondeo. Porcentajes a un decimal. Las traducciones del inglés son nuestras, y las cifras de Estados Unidos van en dólares, sin convertir.
Declaración de intereses
Ruta Inteligente no tiene relación comercial, de afiliación ni de patrocinio con armadoras, agencias, grupos de seminuevos, guías de precios, aseguradoras, bancos ni plataformas de compraventa. Este texto no lleva enlaces de afiliado. Las guías, las agencias y las aseguradoras aparecen porque publican sus precios o sus condiciones en su propia página.
Este artículo es información general, sin carácter de asesoría legal, fiscal ni financiera. Los factores, las tablas y los precios cambian cada año, y algunos cada mes.