Un negocio que gana 180,000 pesos al año puede quedarse sin dinero en el mes dos.
No es una exageración retórica: es la cuenta que vamos a hacer más adelante, paso a paso. Vende bien, tiene 45% de margen bruto y 15% de utilidad sobre ventas. Su contador le dice que va bien. Y aun así, en el segundo mes no tiene con qué pagar la nómina.
La razón es que la utilidad y el efectivo no son la misma cosa, y la diferencia entre las dos es lo que se llama flujo de caja. Entender esa diferencia es probablemente lo más útil que puede aprender alguien que tiene un negocio chico.
Aquí está, con la cuenta completa y con el calendario mexicano que decide cuándo sale el dinero de tu cuenta.
La respuesta corta
El flujo de caja es el dinero que entra y sale de tu cuenta en un periodo, contado cuando realmente se mueve, no cuando se factura ni cuando se compromete.
Ocho ideas que resumen el artículo:
- Utilidad no es efectivo. La utilidad se calcula cuando vendes; el efectivo, cuando cobras. Entre las dos fechas puede haber meses.
- La fórmula es simple: cobros del periodo menos pagos del periodo. Lo difícil no es calcularlo, es anticiparlo.
- Tu ciclo de conversión de efectivo son los días de inventario más los días que tardas en cobrar menos los días que tardas en pagar. En el ejemplo del artículo, 60 días.
- Ese ciclo inmoviliza dinero. Sesenta días de ciclo con 85,000 pesos de salida mensual son 170,000 pesos parados que no puedes usar.
- Crecer consume efectivo. Crecer 50% en ese ejemplo exige 64,000 pesos más de golpe, antes de ver la utilidad extra.
- En México hay un calendario fijo de salidas: el día 17 de cada mes, la declaración anual, el reparto de utilidades y el aguinaldo antes del 20 de diciembre. Ninguna de esas fechas espera a que tus clientes te paguen.
- Se proyecta a trece semanas, no a doce meses. El horizonte corto es el que salva negocios.
- La palanca más rápida es el ciclo, no las ventas. Bajar el cobro de 45 a 30 días libera 42,500 pesos sin vender un peso más.
Utilidad y efectivo no son lo mismo
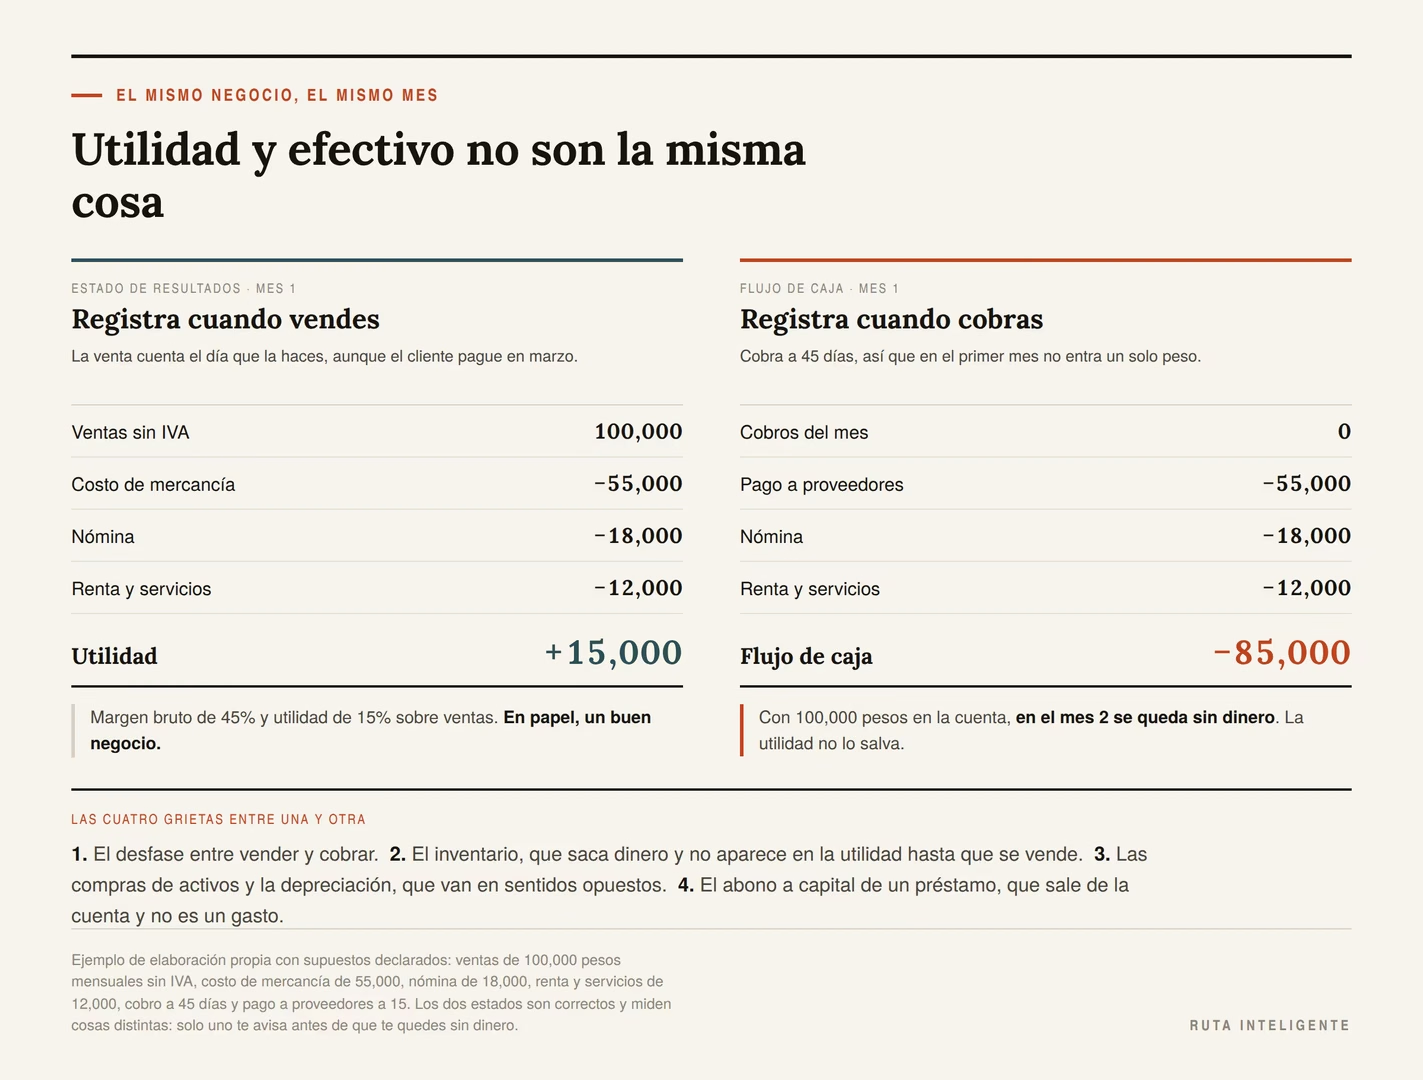
Esta es la idea que hay que entender y todo lo demás se deduce de ella.
El estado de resultados registra una venta cuando la haces, aunque el cliente pague en marzo. Registra el costo de esa venta cuando la entregas, aunque hayas pagado la mercancía en enero. Es una foto de si tu negocio tiene sentido económico.
El flujo de caja registra el dinero cuando se mueve de verdad. Es una foto de si puedes pagar la nómina el viernes.
Las dos fotos son correctas y las dos son necesarias. Pero solo una de ellas te avisa antes de que te quedes sin dinero.
Las cuatro razones por las que la utilidad miente
No miente, en realidad: mide otra cosa. Estas son las cuatro grietas por donde se separa del efectivo.
1. El desfase entre vender y cobrar. Vendes en enero, facturas en enero, tu utilidad de enero sube. El dinero llega en marzo. Durante dos meses tienes una utilidad que no puedes gastar.
2. El inventario. Comprar mercancía saca dinero de la cuenta y no aparece en el estado de resultados hasta que la vendes. Un negocio que se llena de inventario puede verse rentable mientras se queda sin efectivo. Es la forma más común de quebrar creciendo.
3. La depreciación y las compras de activos. Si compras una camioneta de 400,000 pesos, salen 400,000 pesos de tu cuenta hoy, pero tu estado de resultados solo registra una parte cada año. Al revés también pasa: en los años siguientes tu utilidad baja por una depreciación que no saca un peso de la cuenta.
4. Los pagos de deuda. El abono a capital de un crédito sale de tu cuenta y no es un gasto: no aparece en la utilidad. Solo los intereses aparecen. Por eso un negocio con deuda puede tener utilidad positiva y flujo negativo todos los meses.
Si quieres además asegurarte de que el margen con el que estás trabajando es el real, la cuenta completa está en cómo calcular el margen de ganancia de un producto.
El caso del negocio rentable que cierra
Vamos con el ejemplo que se va a usar en todo el artículo. Los supuestos son nuestros y están declarados para que sustituyas los tuyos.
| Concepto | Al mes |
|---|---|
| Ventas sin IVA | 100,000 |
| Costo de la mercancía | −55,000 |
| Margen bruto | 45,000 (45%) |
| Nómina | −18,000 |
| Renta y servicios | −12,000 |
| Utilidad | 15,000 (15% sobre ventas) |
| Utilidad en doce meses | 180,000 |
En papel es un buen negocio. Ahora los plazos reales:
- Cobra a 45 días. Vende a otros negocios y así es como paga el mercado.
- Paga la mercancía a 15 días. Su proveedor no le da más plazo todavía.
- Nómina, renta y servicios al contado, como a todo el mundo.
Con esos plazos, el primer mes de operación entran cero pesos y salen 85,000. El segundo mes entra la mitad de la primera venta y salen otros 85,000.
| Mes | Cobros | Pagos | Flujo del mes | Saldo si arrancó con 100,000 |
|---|---|---|---|---|
| 1 | 0 | 85,000 | −85,000 | 15,000 |
| 2 | 50,000 | 85,000 | −35,000 | −20,000 |
| 3 | 100,000 | 85,000 | +15,000 | −5,000 |
| 4 | 100,000 | 85,000 | +15,000 | 10,000 |
En el mes dos se queda sin dinero. No por vender poco, no por vender barato y no por gastar de más: por el calendario.
Para que ese mismo negocio sobreviva, necesita arrancar con 170,000 pesos en la cuenta. Son 11.3 meses de su propia utilidad, parados, antes de ver un peso de ganancia.
La prueba de los treinta segundos
Si no quieres leer el resto ahora mismo, contesta esto:
¿Cuánto dinero tienes hoy en el banco, y cuánto vas a tener el viernes de la semana que entra?
Si no sabes el segundo número, no tienes un flujo de caja. Y sin flujo de caja, cualquier decisión que tomes esta semana —comprar inventario, contratar, dar plazo a un cliente grande— la estás tomando a ciegas.
Qué es exactamente el flujo de caja
Ya con el ejemplo enfrente, la definición formal se entiende sola.
El flujo de caja es la diferencia entre el dinero que entró y el dinero que salió de tu negocio en un periodo determinado. Nada más. Lo que lo hace difícil no es la resta: es que hay que anticiparla.
La fórmula
Flujo de caja del periodo = Cobros − PagosY para proyectar:
Saldo final = Saldo inicial + Cobros − PagosDos advertencias sobre esas dos líneas tan simples.
«Cobros» no es «ventas». Son las ventas que efectivamente entraron a la cuenta este periodo, incluidas las de meses anteriores que apenas se cobraron.
«Pagos» no es «gastos». Incluye cosas que no son gastos, como el abono a capital de un préstamo o la compra de una máquina, y excluye gastos que no sacan dinero, como la depreciación.
Los tres flujos
La contabilidad separa el flujo de caja en tres, y la separación sirve para diagnosticar.
Flujo de operación. El dinero que entra y sale por vender y por operar: cobros a clientes, pagos a proveedores, nómina, renta, impuestos. Es el más importante con diferencia. Si este es negativo de forma sostenida, el negocio no se sostiene solo.
Flujo de inversión. Compra y venta de activos: maquinaria, equipo, vehículos, local. Normalmente es negativo, y eso no es malo: significa que estás invirtiendo.
Flujo de financiamiento. Préstamos que entran, abonos a capital que salen, aportaciones de socios, retiros de utilidades.
El diagnóstico rápido, que es lo útil de esta división:
| Operación | Inversión | Financiamiento | Qué significa |
|---|---|---|---|
| Positivo | Negativo | Negativo | Un negocio sano: genera efectivo, invierte y paga deuda |
| Positivo | Negativo | Positivo | Crece rápido y se apoya en crédito para hacerlo |
| Negativo | Negativo | Positivo | Alerta: la operación no se paga sola y se sostiene con deuda |
| Negativo | Positivo | Negativo | Está vendiendo activos para sobrevivir |
La tercera fila es la que se ve en casi todos los negocios justo antes de cerrar.
El flujo de caja libre, en una línea
Vas a encontrar este término en cualquier texto de finanzas y conviene tenerlo claro, porque es el que de verdad mide si un negocio vale algo.
El flujo de caja libre es lo que queda del flujo de operación después de pagar las inversiones necesarias para seguir operando. Es decir: el dinero que el negocio genera y que sus dueños pueden sacar sin que la máquina se detenga.
Flujo de caja libre = Flujo de operación − Inversiones necesariasLa palabra que carga todo el peso es «necesarias». Reponer la camioneta que ya no arranca es necesario. Comprar la segunda camioneta para crecer, no: eso es una decisión de inversión, no un costo de mantenerse vivo.
Para un negocio chico, la utilidad de este concepto es una pregunta muy concreta: ¿cuánto puedo retirar este año sin descapitalizar el negocio? La respuesta es el flujo de caja libre, y casi siempre es bastante menos que la utilidad del estado de resultados.
Flujo de caja no es lo mismo que el saldo del banco
Un error común, y caro.
El saldo del banco es un dato de hoy. El flujo de caja es una proyección: dice cuánto vas a tener en cada una de las próximas semanas.
Ver 80,000 pesos en la cuenta y sentirse tranquilo es exactamente lo que precede a un mal mes. Esos 80,000 pueden tener dueño: la nómina del viernes, el proveedor del lunes, el pago del 17. La pregunta útil nunca es cuánto tengo, sino cuánto me va a quedar.
El ciclo de conversión de efectivo
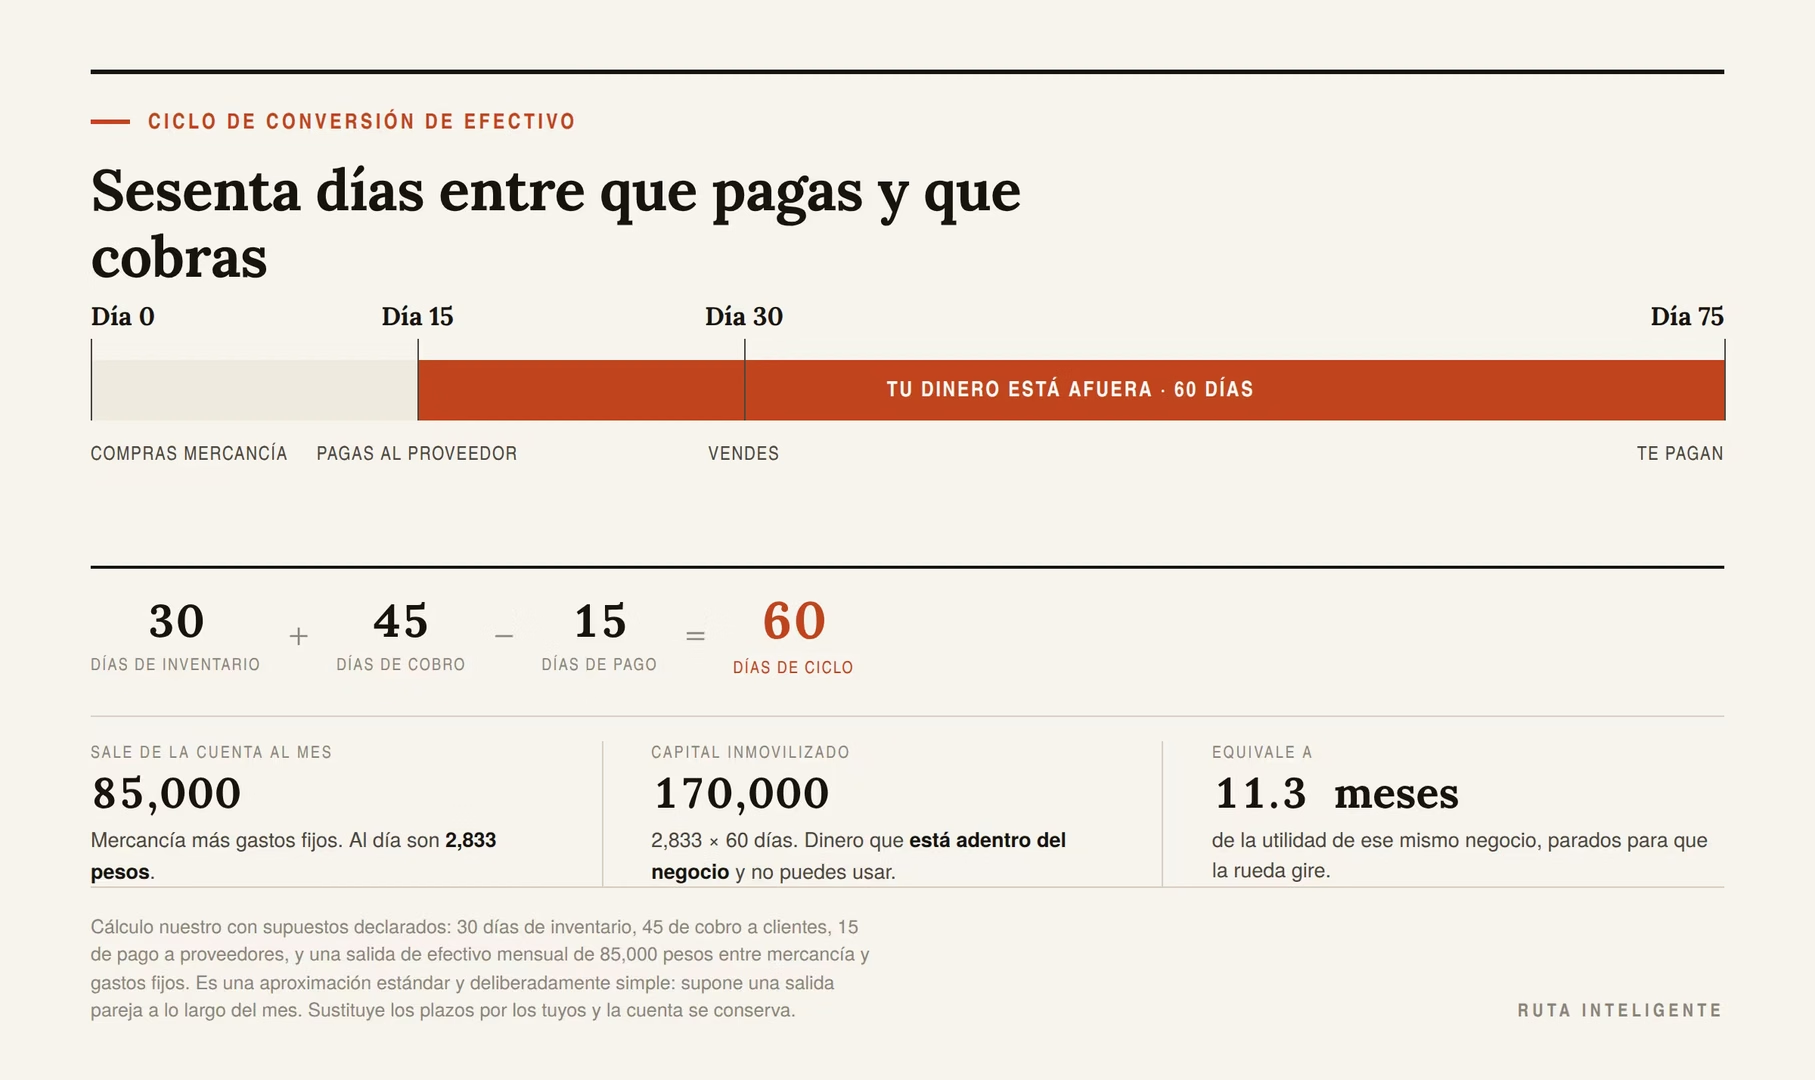
Aquí está el concepto que convierte el flujo de caja en algo que se puede manejar en vez de solo observar.
El ciclo de conversión de efectivo son los días que pasan desde que tu dinero sale para comprar mercancía hasta que regresa cobrado. Durante todos esos días, ese dinero está fuera y no puedes usarlo.
Los tres plazos que lo forman
Ciclo = días de inventario + días de cobro − días de pagoDías de inventario. Cuánto tarda en venderse lo que compras. Si compras para un mes, son 30 días.
Días de cobro. Cuánto tardan tus clientes en pagarte desde que vendes. Al contado son 0; a crédito comercial, lo que hayas pactado y lo que de verdad ocurra, que casi nunca coinciden.
Días de pago. Cuánto tardas tú en pagarle a tus proveedores. Este resta, porque mientras no pagas estás usando dinero de alguien más.
En el ejemplo del artículo:
| Componente | Días |
|---|---|
| Inventario | 30 |
| + Cobro a clientes | 45 |
| − Pago a proveedores | −15 |
| = Ciclo | 60 días |
Cuánto dinero te inmoviliza
Esta es la cuenta que casi nadie hace y que cambia la conversación.
El negocio del ejemplo saca de la cuenta 85,000 pesos al mes entre mercancía y gastos fijos. Eso son 2,833 pesos al día. Multiplicado por los 60 días del ciclo:
2,833 × 60 = 170,000 pesosCiento setenta mil pesos permanentemente fuera de tu alcance, solo para que la rueda gire. No es dinero que perdiste: es dinero que está adentro del negocio, en inventario y en facturas por cobrar. Pero no lo puedes usar.
Y ahí está la respuesta a la pregunta de la primera sección: un negocio que gana 15,000 al mes necesita 170,000 en la caja para operar. Son 11.3 meses de utilidad inmovilizados.
Cuánto cuesta cada día de cobro
Cada día que se alarga el ciclo cuesta 2,833 pesos de dinero atado. Cada día que se acorta, los libera.
| Cobras a | Ciclo | Capital inmovilizado | Contra cobrar a 45 días |
|---|---|---|---|
| 15 días | 30 | 85,000 | −85,000 |
| 30 días | 45 | 127,500 | −42,500 |
| 45 días | 60 | 170,000 | — |
| 60 días | 75 | 212,500 | +42,500 |
| 90 días | 105 | 297,500 | +127,500 |
Esa tabla es la razón por la que aceptar el plazo de pago de un cliente grande sin pensarlo puede ser una mala decisión aunque la venta sea buena. Pasar de cobrar a 45 días a cobrar a 90 le cuesta a este negocio 127,500 pesos, que tiene que sacar de algún lado.
Y al revés: bajar el cobro de 45 a 30 días libera 42,500 pesos de una sola vez, sin vender un peso más ni recortar un gasto. Negociar quince días más de plazo con el proveedor libera otros 42,500. Las dos juntas bajan el ciclo de 60 a 30 días y liberan 85,000 pesos.
Ninguna estrategia de ventas rinde eso de inmediato.
Por qué crecer consume efectivo
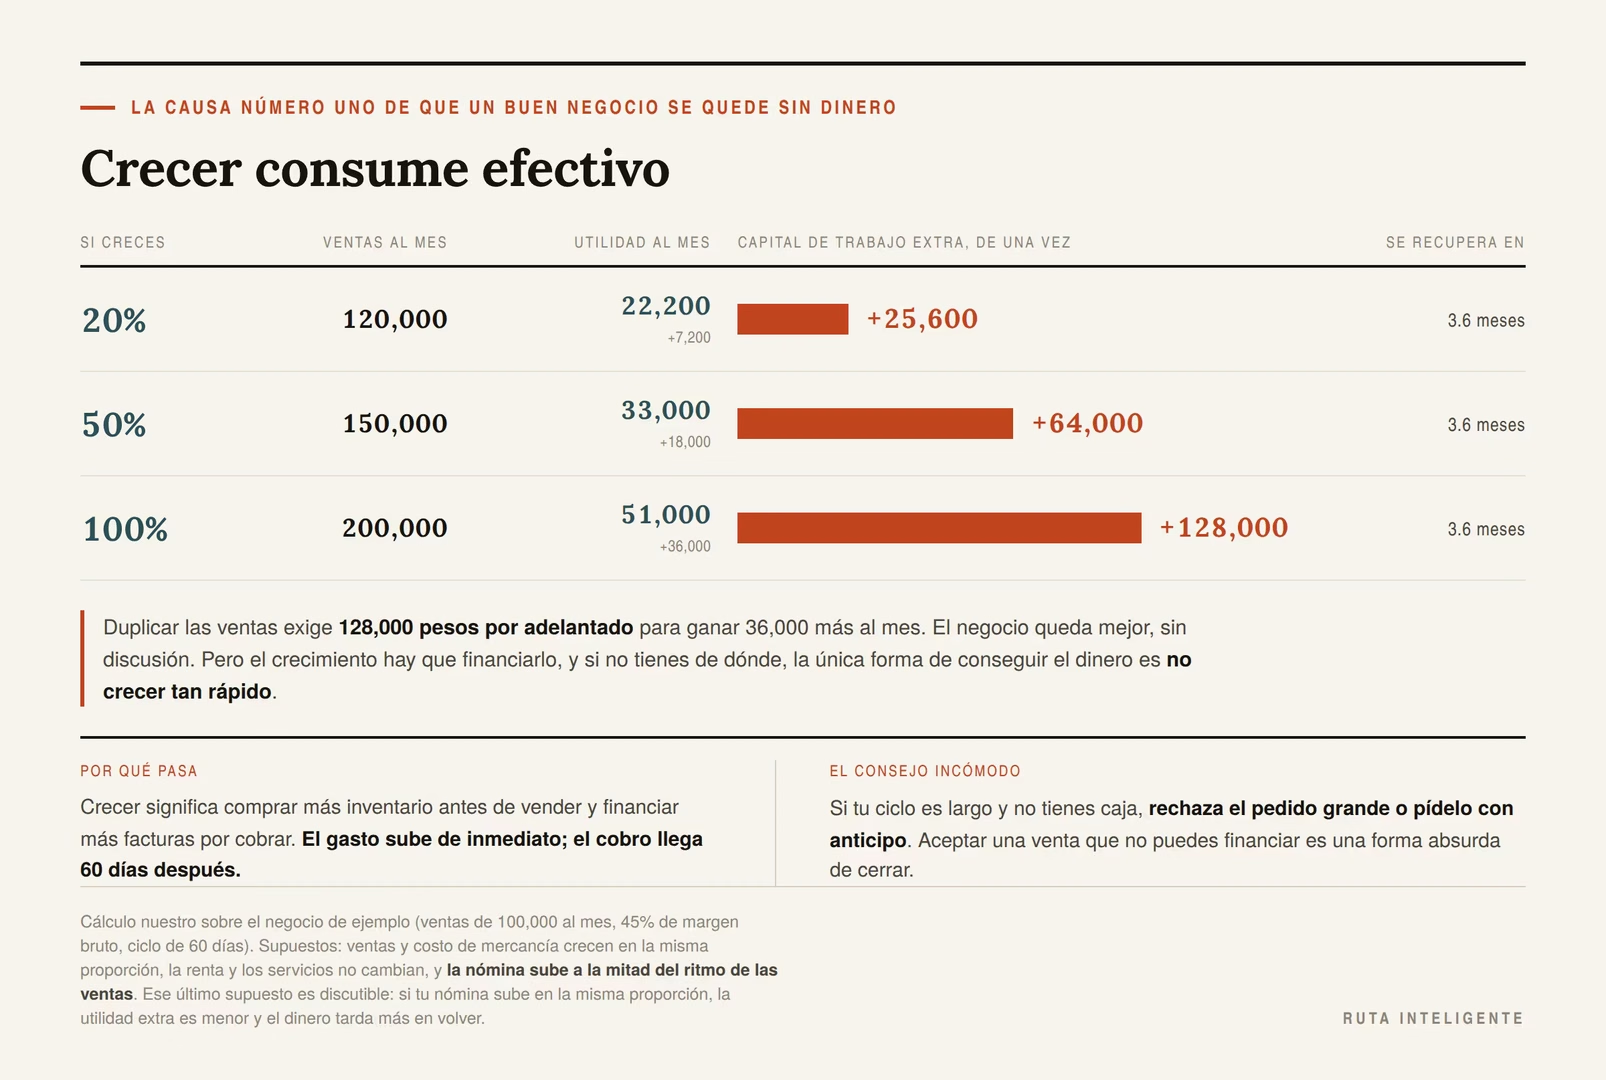
Esta es la parte que ninguna otra guía explica, y es la causa más común de que un buen negocio se quede sin efectivo.
Crecer significa comprar más inventario antes de vender y financiar más facturas por cobrar. El gasto sube de inmediato; el cobro llega 60 días después. Cuanto más rápido creces, más grande es el hueco.
Con los números del ejemplo, y suponiendo que la nómina sube a la mitad del ritmo de las ventas porque el equipo se aprovecha mejor:
| Si creces | Ventas al mes | Utilidad al mes | Capital de trabajo extra que necesitas |
|---|---|---|---|
| 20% | 120,000 | 22,200 (+7,200) | +25,600 de una vez |
| 50% | 150,000 | 33,000 (+18,000) | +64,000 de una vez |
| 100% | 200,000 | 51,000 (+36,000) | +128,000 de una vez |
Mira la última fila. Duplicar las ventas exige 128,000 pesos por adelantado para ganar 36,000 más al mes. El negocio es mejor después de crecer, sin discusión. Pero el crecimiento hay que financiarlo, y si no tienes de dónde, la única forma de conseguir el dinero es no crecer tan rápido.
En los tres escenarios el dinero extra se recupera en unos 3.6 meses de utilidad adicional. Ese es el plazo que tienes que poder aguantar.
De ahí sale un consejo que suena contraintuitivo y que yo daría de todas formas: si tu ciclo es largo y no tienes caja, rechaza el pedido grande o pídelo con anticipo. Aceptar una venta que no puedes financiar es la forma más absurda de cerrar un negocio.
Cuando el ciclo es negativo: operar con dinero ajeno
Hay negocios donde esta cuenta sale al revés, y entender por qué te dice qué buscar en el tuyo.
Un supermercado cobra al contado y le paga a sus proveedores a 60 o 90 días. Su ciclo es negativo: vende la mercancía antes de pagarla. Lo mismo pasa con una suscripción cobrada por adelantado, con un gimnasio que cobra anualidades, con un taller que pide anticipo, con una constructora que cobra por avance de obra.
Un ciclo negativo significa algo poderoso: crecer te genera efectivo en lugar de consumirlo. Cada venta nueva te deja dinero en la mano antes de que tengas que pagar por ella.
Ningún negocio chico puede convertirse en supermercado de la noche a la mañana, pero casi todos pueden moverse unos días en esa dirección:
- Anticipos, aunque sean parciales. Un 30% al pedido cambia la aritmética.
- Cobro al contado con incentivo, en vez de crédito por costumbre.
- Planes prepagados o paquetes, donde el cliente paga antes de consumir.
- Pedir a proveedores plazo real, no el que dan por default.
Cuando armes tu oferta, esta es una variable más a considerar junto con el precio: no solo cuánto cobras, sino cuándo lo cobras.
Los días de cobro reales, no los pactados
Un detalle que arruina más proyecciones que cualquier otro.
El plazo que aparece en tu factura es el que acordaste. El plazo que importa para tu flujo es el que tus clientes cumplen. Y casi nunca son el mismo número.
Hazlo así: toma las últimas veinte facturas cobradas, saca los días que pasaron entre la fecha de emisión y la fecha en que el dinero entró a la cuenta, y promédialos. Ese es tu número real.
Casi siempre sale entre diez y veinte días más alto que el pactado. Si proyectaste con el plazo pactado, tu flujo de caja está mintiendo justo en la dirección más peligrosa: te promete dinero que va a llegar después.
Y una vez que tengas ese promedio, vale ordenar a los clientes por el suyo. Suele aparecer un patrón incómodo: el cliente más grande es el que paga más tarde, y por eso mismo es el que más capital de trabajo te cuesta sostener.
Si lo que buscas es crecer sin que el gasto se dispare primero, el camino más barato lo vemos en cómo vender más en internet sin aumentar publicidad.
El calendario mexicano del flujo de caja
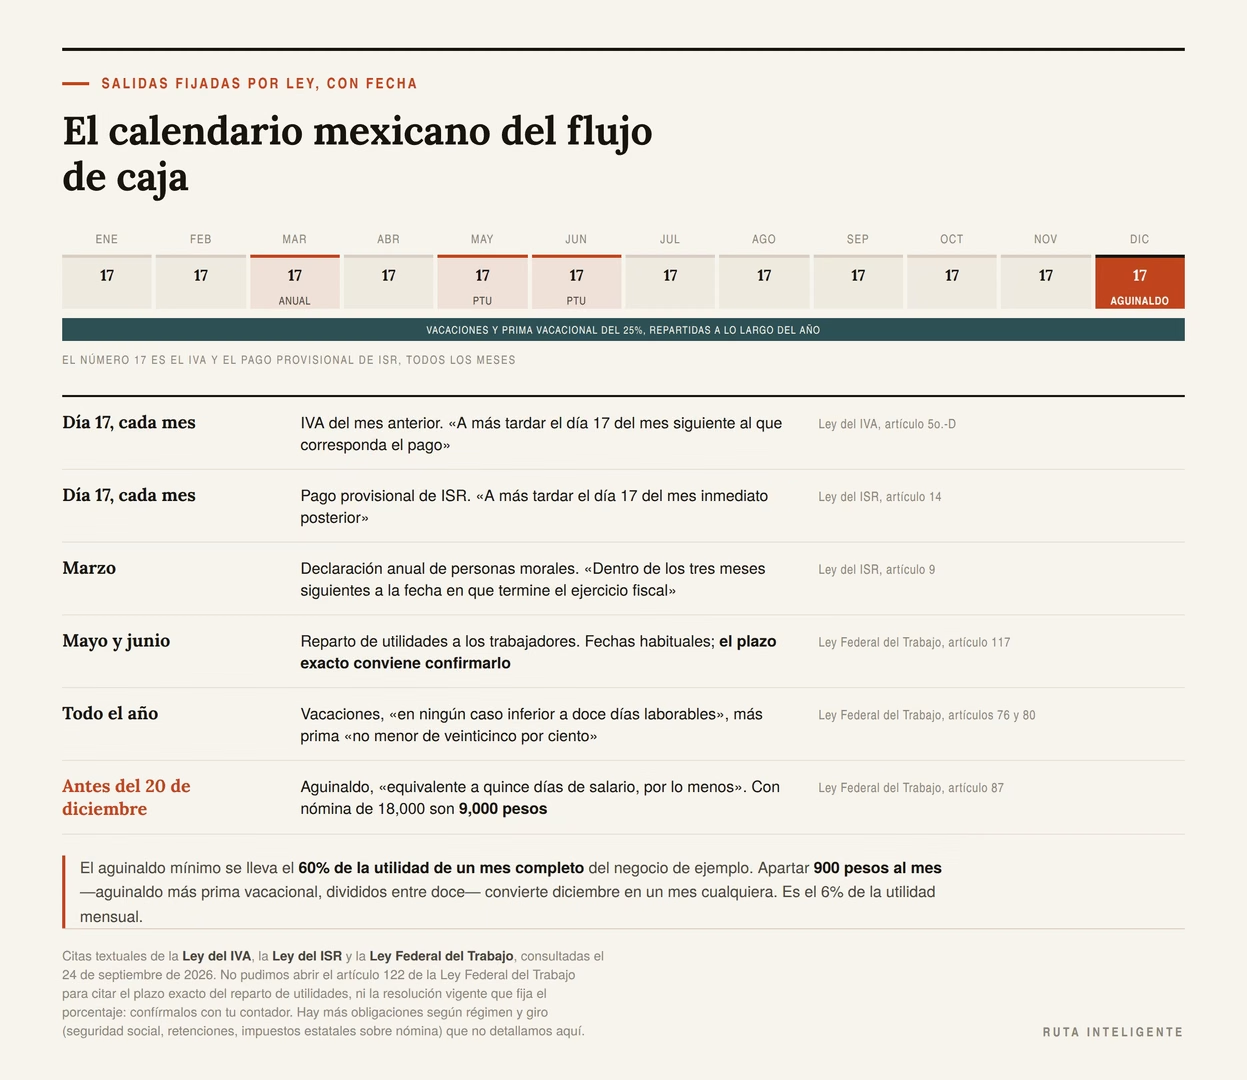
Esta sección es la que no vas a encontrar en ninguna guía extranjera, y es donde se vacía la caja de muchos negocios mexicanos.
Hay salidas de efectivo que no dependen de tus ventas ni de tu voluntad: están fijadas por ley, con fecha. Conocerlas y provisionarlas es la mitad del trabajo de un flujo de caja bien hecho.
El día 17 de cada mes
Dos obligaciones caen el mismo día y salen de la misma cuenta.
El IVA. La Ley del Impuesto al Valor Agregado establece en su artículo 5o.-D que «el impuesto se calculará por cada mes de calendario» y que «los contribuyentes efectuarán el pago del impuesto mediante declaración que presentarán ante las oficinas autorizadas a más tardar el día 17 del mes siguiente al que corresponda el pago».
El pago provisional de ISR. La Ley del Impuesto sobre la Renta señala en su artículo 14 que los pagos provisionales se presentan «a más tardar el día 17 del mes inmediato posterior a aquél al que corresponda el pago».
La consecuencia práctica es que el 17 es el día más caro del mes, y llega puntualmente esté o no cobrada tu cartera. Un negocio que factura mucho y cobra tarde puede encontrarse pagando impuestos de ventas que todavía no tiene en la cuenta.
Dos cosas que hacer con esto:
- Provisiónalo desde el día uno. El IVA que cobras no es tuyo en ningún momento; solo pasa por tu cuenta. Tratarlo como disponible es de los errores que más rápido vacían una caja.
- Ponlo en el flujo como una salida fija del 17, no como un número anual difuso.
Marzo y la declaración anual
El artículo 9 de la Ley del ISR establece que el impuesto del ejercicio se paga «dentro de los tres meses siguientes a la fecha en que termine el ejercicio fiscal». Para una persona moral con ejercicio de enero a diciembre, eso coloca la declaración anual en marzo.
Es un mes con una salida potencialmente grande y sin ingresos extraordinarios que la compensen. Va en el flujo con su fecha.
Mayo y junio: el reparto de utilidades
La Ley Federal del Trabajo establece en su artículo 117 que «los trabajadores participarán en las utilidades de las empresas, de conformidad con el porcentaje que determine la Comisión Nacional para la Participación de los Trabajadores en las Utilidades de las Empresas».
El plazo de pago está atado al de la declaración anual, lo que coloca el reparto en mayo para las personas morales y en junio para las personas físicas. Aquí una advertencia honesta: no pudimos abrir el artículo 122 de la Ley Federal del Trabajo para citar textualmente el plazo, ni la resolución vigente de la Comisión Nacional para confirmar el porcentaje. Las fechas de arriba son la práctica habitual y así las ponemos en el flujo, pero confírmalas con tu contador antes de presupuestar.
Lo que sí es seguro: es una salida grande, anual, y cae poco después de la declaración anual. Dos golpes seguidos en el primer semestre.
Antes del 20 de diciembre: el aguinaldo
La fecha más conocida y la que más negocios descapitaliza. El artículo 87 de la Ley Federal del Trabajo fija un aguinaldo «equivalente a quince días de salario, por lo menos», que «deberá pagarse antes del día veinte de diciembre».
Con la nómina del ejemplo, de 18,000 pesos al mes, quince días de salario son 9,000 pesos. Ese diciembre la nómina cuesta 27,000 en vez de 18,000, y los gastos fijos suben de 30,000 a 39,000.
En perspectiva: el aguinaldo mínimo se lleva el 60% de la utilidad de un mes completo. Y son quince días de salario como piso; muchas empresas pagan treinta, que serían 18,000 pesos y toda la utilidad de un mes más un pedazo del siguiente.
Las vacaciones y la prima vacacional
Dos salidas que casi nadie provisiona porque se reparten a lo largo del año.
El artículo 76 establece un periodo anual de vacaciones «que en ningún caso podrá ser inferior a doce días laborables, y que aumentará en dos días laborables, hasta llegar a veinte, por cada año subsecuente». Y el artículo 80 añade que los trabajadores «tendrán derecho a una prima no menor de veinticinco por ciento sobre los salarios que les correspondan durante el período de vacaciones».
Con la nómina del ejemplo, doce días de vacaciones equivalen a 7,200 pesos de salario que sigues pagando sin producción, y la prima del 25% son 1,800 pesos adicionales.
Ojo con el detalle del artículo 76: los días crecen cada año. Un equipo con antigüedad cuesta más en días no trabajados, y ese aumento hay que meterlo en el flujo del año siguiente.
La provisión mensual que lo resuelve
Sumando aguinaldo mínimo y prima vacacional del ejemplo son 10,800 pesos al año. Dividido entre doce:
10,800 ÷ 12 = 900 pesos al mesNovecientos pesos mensuales apartados —el 6% de la utilidad— convierten diciembre en un mes normal. Es de las cosas más rentables por esfuerzo que puede hacer un negocio chico: una transferencia automática a una cuenta aparte el día que entra el dinero.
Y aplica el mismo principio a lo demás: aparta el IVA el día que lo cobras, aparta la provisión de la anual, aparta el reparto de utilidades. Una caja no se descuadra por los gastos que ves venir, sino por los que ya se gastaron cuando llegan.
El calendario completo
| Cuándo | Qué sale | Base |
|---|---|---|
| Día 17 de cada mes | IVA del mes anterior | Ley del IVA, artículo 5o.-D |
| Día 17 de cada mes | Pago provisional de ISR | Ley del ISR, artículo 14 |
| Marzo | Declaración anual de personas morales | Ley del ISR, artículo 9 |
| Mayo y junio | Reparto de utilidades | Ley Federal del Trabajo, artículo 117; plazo por confirmar |
| A lo largo del año | Vacaciones y prima del 25% | Ley Federal del Trabajo, artículos 76 y 80 |
| Antes del 20 de diciembre | Aguinaldo, mínimo 15 días | Ley Federal del Trabajo, artículo 87 |
Hay más obligaciones según tu régimen, tu giro y si tienes trabajadores registrados: cuotas de seguridad social, retenciones, impuestos estatales sobre nómina. No las detallamos porque varían demasiado, pero todas entran al flujo con su fecha, y tu contador te puede dar las tuyas en una llamada.
Cómo construir tu flujo de caja en una hoja
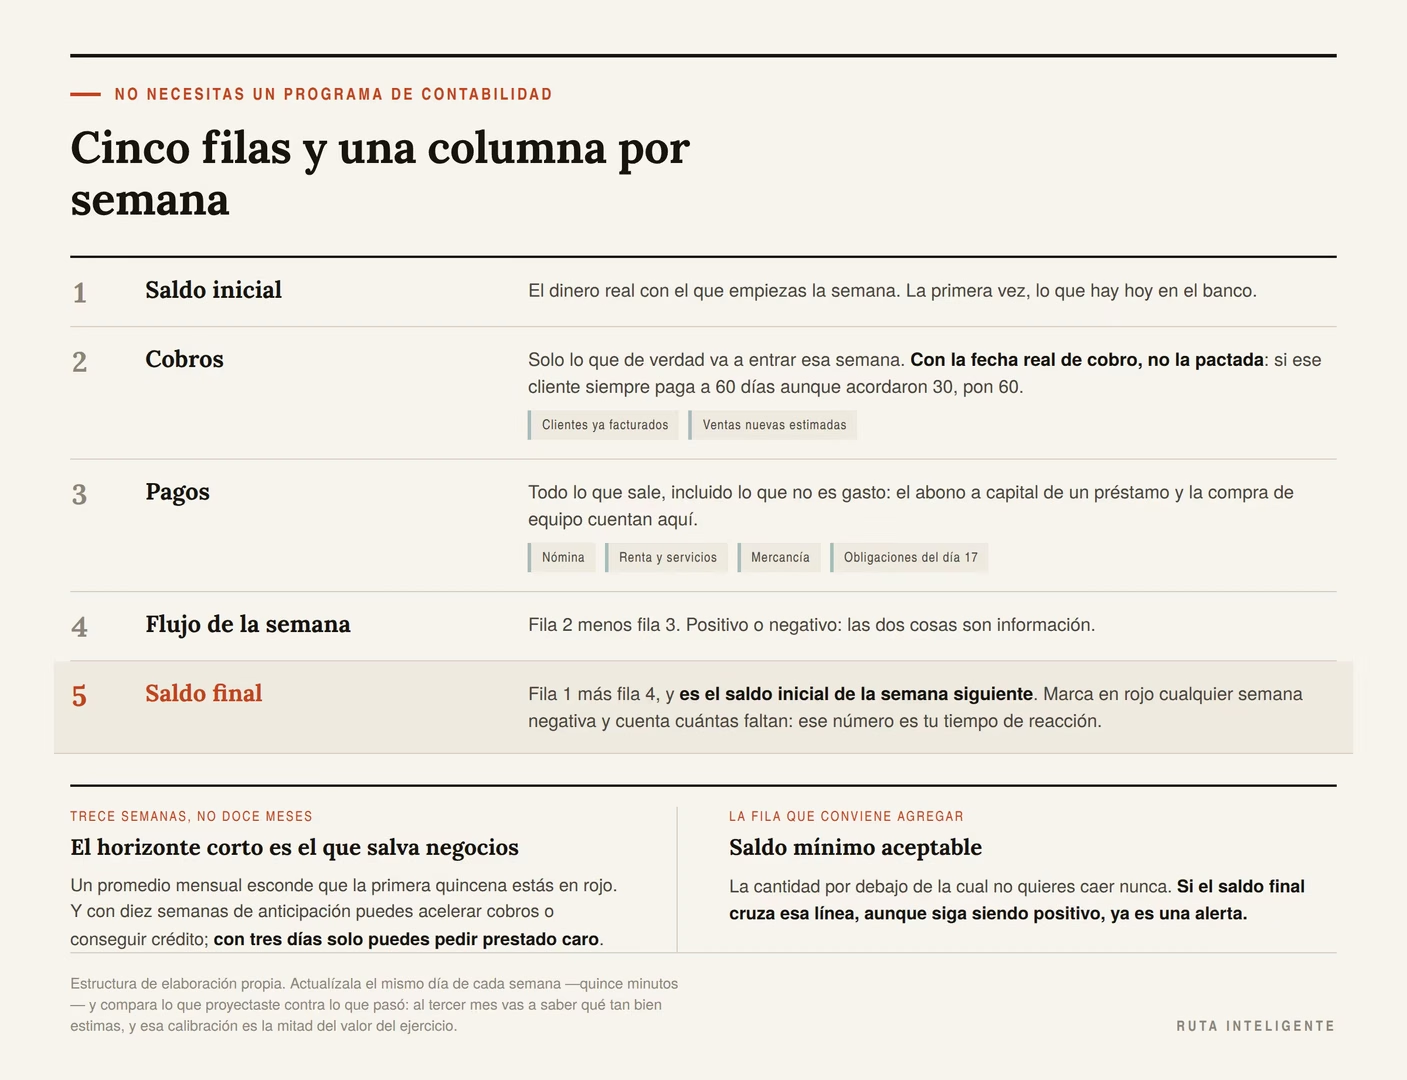
No necesitas un programa de contabilidad. Necesitas cinco filas y trece columnas.
Las cinco filas
| Fila | Qué va aquí |
|---|---|
| 1. Saldo inicial | El dinero real con el que empiezas la semana. La primera vez, lo que hay hoy en el banco |
| 2. Cobros | Solo lo que de verdad va a entrar esa semana. Facturas con su fecha real de cobro, no la pactada si sabes que no se cumple |
| 3. Pagos | Fijos (nómina, renta), variables (mercancía) y obligaciones de calendario (el 17, el aguinaldo) |
| 4. Flujo de la semana | Fila 2 menos fila 3 |
| 5. Saldo final | Fila 1 más fila 4. Es el saldo inicial de la semana siguiente |
Eso es todo. Una hoja de cálculo gratuita basta y sobra; si quieres el resto de la caja de herramientas sin pagar, está en las mejores herramientas gratis para emprendedores.
Lo importante no es la hoja: es la disciplina de actualizarla el mismo día de cada semana, comparando lo que proyectaste con lo que pasó de verdad.
Trece semanas, no doce meses
Casi todos los ejemplos de flujo de caja que vas a encontrar son anuales, con doce columnas mensuales. Para un negocio chico eso sirve poco.
El horizonte que salva negocios es de trece semanas, que son un trimestre. Tres razones:
- La nómina y la renta son quincenales o mensuales, no anuales. Un promedio mensual esconde que la primera quincena estás en rojo y la segunda en verde.
- Trece semanas es suficiente para reaccionar. Si ves el hueco con diez semanas de anticipación, puedes acelerar cobros, negociar plazos o conseguir una línea de crédito. Con tres días, solo puedes pedir prestado caro.
- Es un horizonte que de verdad puedes estimar. A doce meses estás adivinando; a trece semanas conoces casi todas las facturas y casi todos los pagos.
Empieza con trece semanas. Cuando lleves seis meses haciéndolo, agrega una vista anual para las obligaciones de calendario.
Qué hacer cuando ves el hueco
El flujo de caja no sirve para saber que te vas a quedar sin dinero: sirve para tener tiempo de evitarlo. Cuando la fila 5 se pone en rojo en la semana ocho, tienes ocho semanas para actuar, en este orden:
- Acelera cobros. Llama a los clientes con facturas próximas a vencer antes de que venzan. Ofrece un descuento por pronto pago si la cuenta te da.
- Retrasa pagos que se puedan retrasar, avisando. Un proveedor al que le avisas con dos semanas te da plazo; uno al que le fallas sin avisar, no.
- Pospón compras que no sean urgentes. El inventario extra y el equipo nuevo pueden esperar una semana más de lo que crees.
- Consigue la línea de crédito antes de necesitarla. Los bancos prestan con gusto a quien no lo necesita y con desconfianza a quien sí. Tramitarla en la semana uno es barato; en la semana ocho, caro.
- Habla con el contador. A veces hay algo que se puede ajustar legalmente en la mecánica de un pago provisional, y eso solo él lo sabe.
Lo que no hay que hacer: pagar la nómina con la tarjeta de crédito, dejar de pagar impuestos o esconder el problema un mes más. Las tres convierten un hueco manejable en un hoyo.
Cuatro señales de alarma que se ven en la hoja
Una vez que llevas la hoja, empieza a hablarte. Estas son las cuatro cosas que conviene mirar cada semana, en orden de gravedad.
1. El saldo más bajo baja cada mes
Compara el punto más bajo de este trimestre contra el del anterior. Si el mínimo va cayendo aunque las ventas suban, tu ciclo se está alargando: estás vendiendo más y cobrando peor.
Es la señal más temprana y la que más se ignora, porque el negocio se siente bien mientras ocurre.
2. Las semanas en rojo se acercan
No importa solo cuántas semanas negativas hay, sino a qué distancia está la primera. Ocho semanas es un problema con solución; dos semanas es una emergencia.
Anota ese número cada lunes. Si va bajando semana tras semana, deja lo que estés haciendo y trabaja en eso.
3. Tu flujo de operación es negativo de forma sostenida
Un mes negativo puede ser estacionalidad. Tres meses seguidos significan que la operación no se paga sola, y que lo que la mantiene viva es deuda o capital de los socios.
Aquí el problema ya no es de calendario, es del modelo de negocio, y arreglarlo pide revisar margen y precios antes que plazos.
4. Cada vez dependes más de una sola entrada
Si una factura sostiene tres semanas del flujo, no tienes un flujo de caja: tienes una apuesta. Cuando ese cliente se atrase quince días —y se va a atrasar— el hueco es inmediato.
La regla que yo aplicaría: ningún cliente debería representar más de lo que puedes aguantar si se retrasa un mes. Si uno solo está por encima de esa línea, la prioridad no es venderle más, es conseguir otro.
Las siete palancas para arreglar un flujo apretado
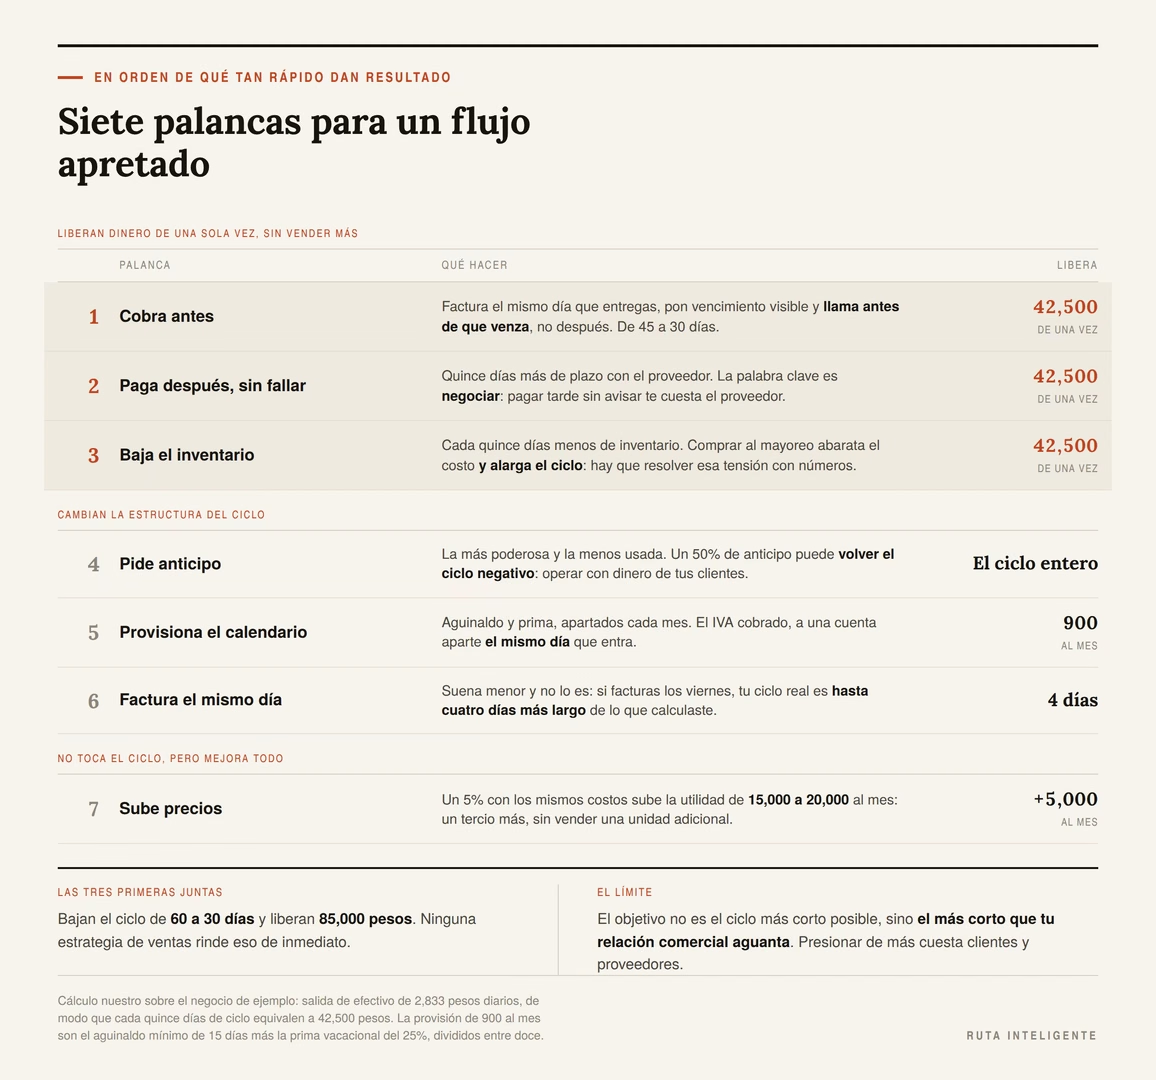
En orden de qué tan rápido dan resultado.
1. Cobra antes. Factura el mismo día que entregas, pon la fecha de vencimiento visible, llama antes del vencimiento y no después. Bajar de 45 a 30 días libera 42,500 pesos en el ejemplo. Si te sirve un empujón comercial para lograrlo, un descuento por pronto pago bien calculado entra en la lógica de cómo crear una oferta irresistible para tus clientes.
2. Paga después, sin fallar. Negociar quince días más de plazo con el proveedor libera otros 42,500. La palabra clave es negociar: pagar tarde sin avisar te cuesta el proveedor, y cambiar de proveedor cuesta más de lo que crees. Los criterios para elegir a quién le compras están en cómo elegir un proveedor confiable.
3. Baja el inventario. Cada quince días menos de inventario liberan 42,500 pesos en el ejemplo. Comprar al mayoreo abarata el costo unitario pero alarga el ciclo, y esa tensión hay que resolverla con números: la vemos en qué productos conviene comprar al mayoreo.
4. Pide anticipo. Es la palanca más poderosa y la menos usada. Un anticipo del 50% en un negocio con 60 días de ciclo puede reducirlo a la mitad o volverlo negativo. Y un ciclo negativo significa que operas con dinero de tus clientes, que es el mejor financiamiento que existe.
5. Provisiona las obligaciones de calendario. Novecientos pesos al mes en el ejemplo convierten diciembre en un mes cualquiera. El IVA cobrado, a una cuenta aparte, el mismo día.
6. Factura el mismo día. Suena menor y no lo es: cada día que tardas en emitir la factura es un día que se suma a tu ciclo. Si facturas los viernes, tu ciclo real es hasta cuatro días más largo de lo que calculaste.
7. Sube precios. La única de la lista que no toca el ciclo, y la que más mejora todo lo demás. Un aumento del 5% en precios, con los mismos costos, sube la utilidad del ejemplo de 15,000 a 20,000 al mes: un tercio más, sin vender una unidad adicional.
Y una palanca de ahorro que no es del negocio pero libera caja igual: revisar comisiones, intereses y suscripciones, con el método de qué gastos deberías revisar cada mes para ahorrar más.
Los errores que vacían la caja
Los que más he visto, en orden de lo que cuestan.
Confundir el saldo del banco con dinero disponible. Una parte de ese saldo ya tiene dueño: el IVA cobrado, la nómina del viernes, el proveedor del lunes.
Aceptar el plazo de pago del cliente grande sin calcularlo. La venta se siente como un triunfo y el plazo de 90 días se firma sin hacer la cuenta. En el ejemplo, pasar de 45 a 90 días cuesta 127,500 pesos de capital inmovilizado.
Crecer sin financiar el crecimiento. Duplicar ventas exige 128,000 pesos por adelantado. Sin ese dinero, el pedido grande es una trampa.
Gastar el IVA cobrado. Entra a tu cuenta y no es tuyo. Es el error que más negocios chicos mete en problemas con la autoridad, y el más fácil de evitar con una cuenta separada.
No provisionar el aguinaldo. Llega el mismo día todos los años y sigue tomando por sorpresa. Son 9,000 pesos en el ejemplo, contra 750 al mes si se aparta.
Llenarse de inventario por un buen precio. Un descuento por volumen que alarga el ciclo 30 días puede costar más en efectivo inmovilizado de lo que ahorra en costo.
Retirar utilidades antes de tiempo. La utilidad del mes no es dinero disponible: buena parte está en inventario y en cuentas por cobrar. Retirarla en efectivo es sacar el capital de trabajo del negocio.
Financiar operación con tarjeta de crédito. Es el crédito más caro que existe y convierte un problema de calendario en un problema permanente.
Varios de estos aparecen también, desde otro ángulo, en errores comunes al empezar un negocio en línea.
Cuánto duran los negocios en México
Un dato para dimensionar por qué este tema importa tanto.
El INEGI estimó, en un estudio especial sobre la esperanza de vida de los negocios, que un negocio recién nacido en México tiene una expectativa de vida promedio de 7.7 años considerando los tres sectores en conjunto.
Y el dato que más pesa para el tema de este artículo: entre los establecimientos más chicos, de cero a dos personas ocupadas, cuatro de cada diez mueren durante el primer año de vida. A veinte años sobrevive apenas el 11% de los negocios de cero a cinco personas, frente al 65% de los de treinta y uno a cien.
Ese estudio es de 2015 y trabaja con censos económicos anteriores, así que las cifras concretas ya tienen años. Las citamos porque son las que pudimos verificar en la fuente oficial y porque el orden de magnitud sigue siendo ilustrativo, no porque describan exactamente el año en curso.
Lo que sí dice con claridad es dónde está el riesgo: en el primer año y en los negocios más chicos, que son justamente los que operan sin flujo de caja proyectado y sin colchón. Un negocio de dos personas que no sabe cuánto va a tener en el banco dentro de seis semanas está en la parte más frágil de esa estadística.
Tres razones para desconfiar de esta lista
Primero: un flujo de caja perfecto no arregla un negocio que no gana dinero. Todo este artículo habla de calendario y de capital de trabajo, y eso opera sobre un negocio que sí tiene margen. Si vendes por debajo de tu costo, el flujo de caja solo te va a decir con más precisión cuándo cierras. Primero el margen, después el flujo.
Segundo: los números de aquí son ilustrativos y el tuyo es el que manda. El ejemplo tiene 45% de margen bruto, 60 días de ciclo y una nómina de 18,000 pesos. Si vendes al contado en mostrador, tu ciclo puede ser cercano a cero y media sección del artículo no te aplica. Sustituye todo: lo que se conserva es el método.
Tercero: un ciclo corto no siempre es lo óptimo. Presionar a los clientes para que paguen de inmediato puede costarte ventas, y estirar el pago a proveedores tiene un límite antes de que te suban el precio o te dejen de surtir. El objetivo no es el ciclo más corto posible, sino el ciclo más corto que tu relación comercial aguanta.
La plantilla de trece semanas
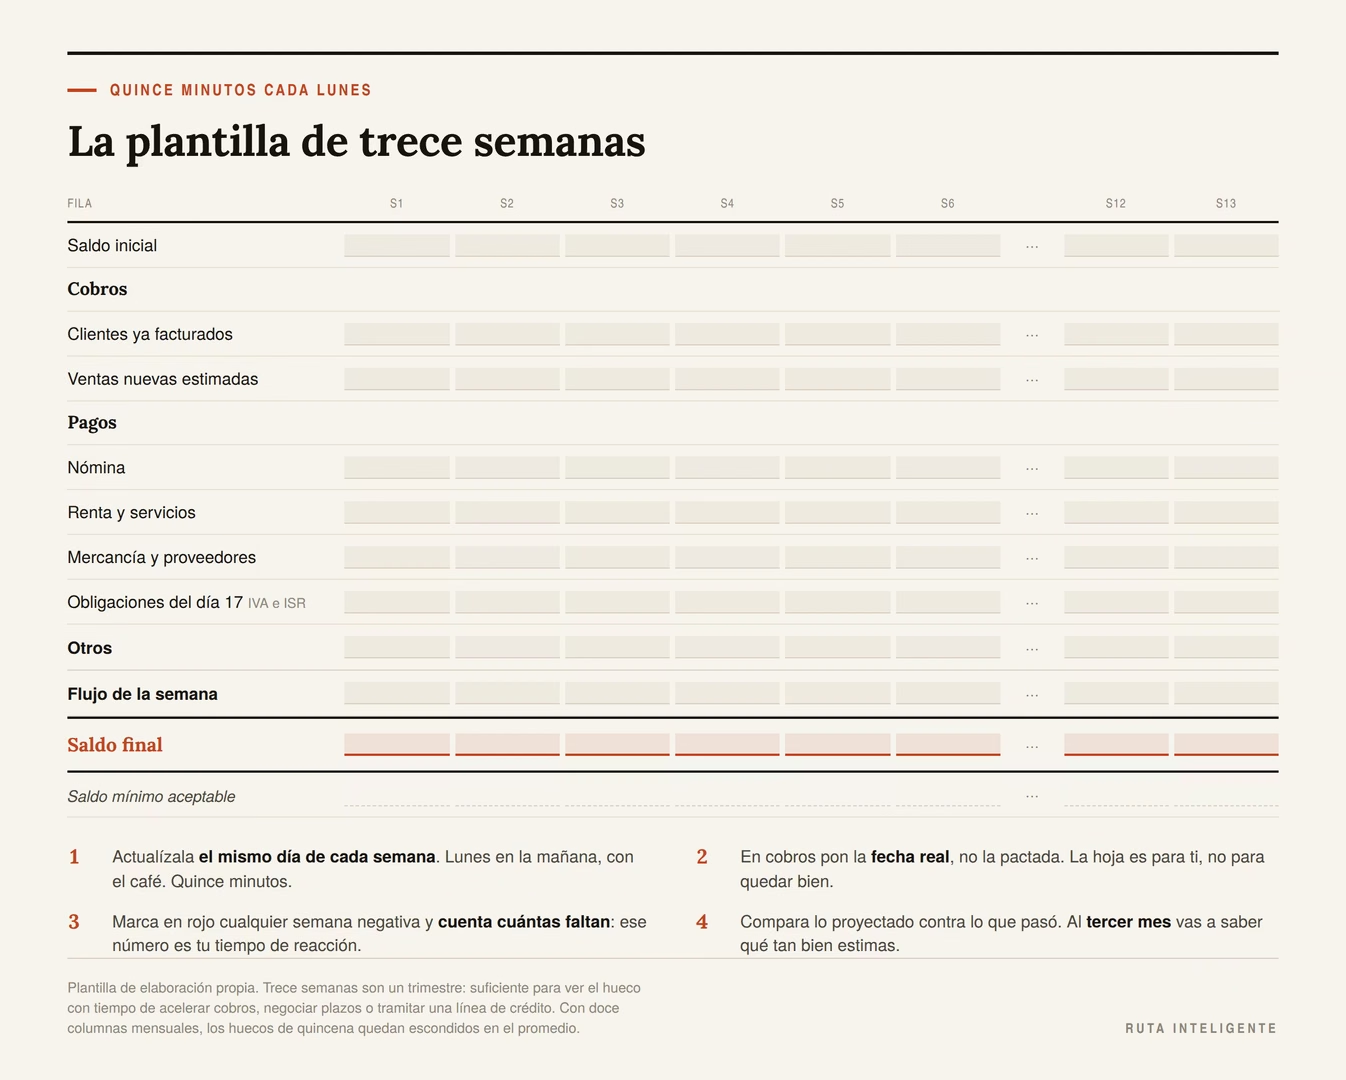
Copia esto a una hoja de cálculo. Una columna por semana, trece columnas.
| Fila | Semana 1 | Semana 2 | … | Semana 13 |
|---|---|---|---|---|
| Saldo inicial | ||||
| Cobros | ||||
| Clientes que ya facturé | ||||
| Ventas nuevas estimadas | ||||
| Pagos | ||||
| Nómina | ||||
| Renta y servicios | ||||
| Mercancía y proveedores | ||||
| Obligaciones del día 17 | ||||
| Otros | ||||
| Flujo de la semana | ||||
| Saldo final |
Cuatro reglas para que funcione:
- Actualízala el mismo día de cada semana. Lunes en la mañana, con el café. Quince minutos.
- En cobros pon la fecha real, no la pactada. Si ese cliente siempre paga a 60 días aunque acordaron 30, pon 60. La hoja es para ti, no para quedar bien.
- Marca en rojo cualquier semana con saldo final negativo y cuenta cuántas semanas faltan. Ese número es tu tiempo de reacción.
- Compara lo proyectado contra lo que pasó. Al tercer mes vas a saber qué tan bien estimas, y esa calibración es la mitad del valor del ejercicio.
Y una fila adicional que recomiendo agregar abajo del todo: «saldo mínimo aceptable». Es la cantidad por debajo de la cual no quieres caer nunca, tu colchón. Si el saldo final cruza esa línea, aunque siga siendo positivo, ya es una alerta.
Preguntas frecuentes
¿Cuál es la diferencia entre flujo de caja y utilidad?
La utilidad se calcula cuando vendes; el flujo de caja, cuando cobras y pagas. Un negocio puede tener utilidad positiva y flujo negativo al mismo tiempo, y esa combinación es la que más cierra empresas. En el ejemplo del artículo, un negocio con 15,000 pesos de utilidad mensual tiene un flujo de −85,000 en su primer mes de operación.
¿Cómo se calcula el flujo de caja?
Saldo final igual a saldo inicial más cobros menos pagos, para cada periodo. La resta es trivial; lo difícil es que «cobros» sean las entradas reales de dinero y no las ventas facturadas, y que «pagos» incluyan cosas que no son gastos, como el abono a capital de un préstamo o la compra de equipo.
¿Qué es el ciclo de conversión de efectivo?
Los días que pasan entre que tu dinero sale para comprar mercancía y regresa cobrado. Se calcula como días de inventario más días de cobro menos días de pago a proveedores. En el ejemplo son 30 más 45 menos 15, igual a 60 días, y ese ciclo inmoviliza 170,000 pesos.
¿Cuánto dinero necesito para operar mi negocio?
Multiplica tu salida de efectivo diaria por los días de tu ciclo. En el ejemplo, 2,833 pesos diarios por 60 días son 170,000 pesos que deben estar permanentemente dentro del negocio. Es la cifra que casi nadie calcula antes de abrir, y explica por qué tantos negocios rentables cierran el primer año.
¿Por qué me quedo sin dinero si estoy creciendo?
Porque crecer exige comprar inventario y financiar facturas antes de cobrar. En el ejemplo, duplicar las ventas requiere 128,000 pesos por adelantado para ganar 36,000 más al mes. El negocio queda mejor, pero el crecimiento hay que financiarlo y el dinero tarda unos 3.6 meses de utilidad extra en volver.
¿A cuántos meses debo proyectar el flujo de caja?
Para un negocio chico, a trece semanas actualizadas cada semana. Un horizonte anual con columnas mensuales esconde los huecos de quincena y no da margen de reacción. Cuando ya tengas el hábito, agrega una vista anual solo para las obligaciones de calendario.
¿Cuándo se paga el aguinaldo y cuánto es?
El artículo 87 de la Ley Federal del Trabajo fija un aguinaldo equivalente a quince días de salario por lo menos, que debe pagarse antes del día veinte de diciembre. Con una nómina de 18,000 pesos mensuales son 9,000 pesos, el 60% de la utilidad de un mes en el ejemplo. Apartar 750 pesos al mes lo vuelve indoloro.
¿Qué salidas de efectivo fija la ley en México?
Las principales: el IVA y el pago provisional de ISR el día 17 de cada mes, la declaración anual de personas morales dentro de los tres meses siguientes al cierre del ejercicio, el reparto de utilidades después de esa declaración, las vacaciones con su prima del 25% y el aguinaldo antes del 20 de diciembre. Según tu régimen y si tienes trabajadores registrados hay más: confírmalas con tu contador.
¿Conviene aceptar un pedido grande si me pagan a 90 días?
Depende de si puedes financiar el hueco. Pasar de cobrar a 45 días a cobrar a 90 le cuesta al negocio del ejemplo 127,500 pesos de capital inmovilizado. Si no los tienes, las opciones son pedir anticipo, negociar un plazo menor o rechazar el pedido. Aceptar una venta que no puedes financiar es una de las formas más absurdas de cerrar un negocio.
Fuentes y metodología
Todas las fuentes se consultaron el 24 de septiembre de 2026. Las leyes fiscales y laborales se reforman con frecuencia: verifica la versión vigente antes de calendarizar un pago.
Obligaciones fiscales
- Ley del Impuesto al Valor Agregado, artículo 5o.-D: «El impuesto se calculará por cada mes de calendario, salvo los casos señalados en los artículos 5o.-F y 33 de esta Ley», y «Los contribuyentes efectuarán el pago del impuesto mediante declaración que presentarán ante las oficinas autorizadas a más tardar el día 17 del mes siguiente al que corresponda el pago».
- Ley del Impuesto sobre la Renta, artículo 9: el impuesto del ejercicio se paga «dentro de los tres meses siguientes a la fecha en que termine el ejercicio fiscal». Artículo 14: los pagos provisionales se presentan «a más tardar el día 17 del mes inmediato posterior a aquél al que corresponda el pago».
Obligaciones laborales
- Ley Federal del Trabajo:
- Artículo 76: el periodo anual de vacaciones «que en ningún caso podrá ser inferior a doce días laborables, y que aumentará en dos días laborables, hasta llegar a veinte, por cada año subsecuente».
- Artículo 80: los trabajadores «tendrán derecho a una prima no menor de veinticinco por ciento sobre los salarios que les correspondan durante el período de vacaciones».
- Artículo 87: el aguinaldo «equivalente a quince días de salario, por lo menos», que «deberá pagarse antes del día veinte de diciembre».
- Artículo 117: «Los trabajadores participarán en las utilidades de las empresas, de conformidad con el porcentaje que determine la Comisión Nacional para la Participación de los Trabajadores en las Utilidades de las Empresas».
Contexto
- INEGI, estudio especial sobre la esperanza de vida de los negocios, publicado en 2015 con datos de censos económicos de 1989 a 2009 y comparación del DENUE entre 2010 y 2015: «El promedio general de los tres sectores en conjunto se estima en 7.7 años de vida al nacer»; entre los establecimientos de cero a dos personas ocupadas, «cuatro de cada diez mueren durante el primer año de vida»; y a veinte años sobrevive 11% de los negocios de cero a cinco personas frente a 65% de los de treinta y uno a cien.
Cálculos propios
Todo el ejemplo numérico es nuestro, con supuestos declarados. Sustituye cada cifra por la tuya: lo que se conserva es la estructura del cálculo.
- El negocio de ejemplo. Ventas de 100,000 pesos mensuales sin IVA; costo de mercancía de 55,000 (45% de margen bruto); nómina de 18,000; renta y servicios de 12,000. Utilidad de 15,000 al mes, 15% sobre ventas, 180,000 al año.
- Los plazos. Treinta días de inventario, 45 días de cobro a clientes y 15 días de pago a proveedores. De ahí el ciclo de conversión de efectivo de 60 días (30 + 45 − 15).
- Capital de trabajo. Salida de efectivo mensual de 85,000 pesos entre mercancía y fijos, dividida entre 30 días, da 2,833 pesos diarios; multiplicada por los 60 días del ciclo, 170,000 pesos. Es una aproximación estándar y deliberadamente simple: supone una salida de efectivo pareja a lo largo del mes.
- El hueco del arranque. Suponemos que en el mes 1 no se cobra nada, en el mes 2 se cobra la mitad de la primera venta y del mes 3 en adelante se cobra completo, con pagos de 85,000 desde el mes 1. Con 100,000 pesos de saldo inicial, el saldo cae a −20,000 en el mes 2.
- El costo de cobrar tarde. Recalculamos el ciclo y el capital de trabajo para plazos de cobro de 15, 30, 45, 60 y 90 días, dejando lo demás igual.
- El costo de crecer. Suponemos que las ventas y el costo de mercancía crecen en la misma proporción, que la renta y los servicios no cambian, y que la nómina sube a la mitad del ritmo de las ventas, porque un equipo suele absorber algo de crecimiento sin contratar. Ese último supuesto es discutible y cambia bastante el resultado: si tu nómina sube en la misma proporción que las ventas, la utilidad extra es menor y el dinero tarda más en recuperarse.
- Aguinaldo y prima vacacional. Quince días de salario sobre una nómina mensual de 18,000 son 9,000 pesos. Doce días de vacaciones son 7,200 de salario, y la prima del 25% son 1,800. El total de 10,800 dividido entre doce da una provisión mensual de 900 pesos.
- El aumento de precios. Un 5% sobre ventas de 100,000 con los mismos costos sube la utilidad de 15,000 a 20,000.
Limitaciones
- No pudimos citar textualmente el plazo de pago del reparto de utilidades. El artículo 122 de la Ley Federal del Trabajo quedó fuera del alcance de la consulta automatizada del documento, igual que la resolución vigente de la Comisión Nacional que fija el porcentaje. Señalamos mayo y junio como fechas habituales y pedimos al lector que las confirme con su contador, en lugar de citar un plazo que no verificamos.
- No detallamos cuotas de seguridad social, retenciones ni impuestos estatales sobre nómina. Varían por régimen, por estado y por situación del trabajador, y merecen la revisión de un contador y no un promedio inventado.
- No entramos en el tratamiento fiscal del IVA sobre base de flujo o devengado, ni en cómo se acredita. Es un tema técnico que cambia la cuenta según el caso y no quisimos simplificarlo mal.
- Las cifras del INEGI son de un estudio de 2015 con censos anteriores. Las usamos por su orden de magnitud y lo decimos en el texto; no describen el año en curso.
- El cálculo de capital de trabajo es una aproximación. Los modelos financieros más finos separan el inventario, las cuentas por cobrar y las cuentas por pagar con sus propios saldos. Para un negocio chico, la versión simple orienta bien y se puede hacer en una servilleta.
- Los plazos del ejemplo no son promedios de mercado. Son supuestos elegidos para ilustrar. Tu ciclo puede ser de cero días si vendes al contado en mostrador, o de 120 si le vendes a corporativos.
Aviso. Este artículo es informativo y no constituye asesoría fiscal, contable ni legal. Para tus obligaciones concretas de ISR, IVA, seguridad social y reparto de utilidades, consulta a un contador; para las laborales, a un especialista.