Hay una cifra que resuelve esta pregunta y no aparece en ningún artículo del tema.
Para que cambiar de coche salga más barato que conservar el que tienes, tendrías que estar gastando entre 63,800 y 104,900 pesos al año en reparaciones. El rango depende de la edad de tu coche y de a qué tasa consigues el dinero. El piso, en el escenario más favorable al cambio, son 5,319 pesos al mes de taller, todos los meses del año.
Esa cifra no sale de una opinión. Sale de dos documentos públicos que casi nadie cruza: la tabla de factores con la que la Tesorería de la Ciudad de México valúa los coches para cobrar la tenencia, que es la única curva de depreciación que publica una autoridad mexicana, y el reporte de Indicadores Básicos de Crédito Automotriz del Banco de México, que dice a qué tasa, a qué plazo y por cuánto se financian los coches en este país.
Con esas dos cosas, la pregunta «¿me conviene cambiar?» deja de ser una discusión y se vuelve una resta.
El resultado es incómodo para casi todos los que escriben sobre este tema, y probablemente también para ti: cambiar de coche casi nunca se justifica por dinero. Se justifica por otras cosas, que son legítimas y que este artículo también enumera. Pero conviene saber cuál de las dos conversaciones estás teniendo.
Lo que este artículo hace distinto
La pregunta está mal hecha, y por eso la respuesta siempre es la misma
Casi todo el mundo toma esta decisión comparando dos cosas que no son comparables: la mensualidad del coche nuevo contra la factura del taller.
Siete mil pesos al mes de mensualidad contra doce mil de una reparación. Puesto así, cambiar parece razonable. No lo es.
El problema es que esa comparación está mal por los dos lados.
Por el lado del coche nuevo, la mensualidad no es el costo. Es la parte que se ve. El costo real del primer año de un coche nuevo es lo que se deprecia más lo que pagas de intereses, y las dos cosas juntas son mucho más grandes que la suma de doce mensualidades.
Y por el lado del coche viejo, la factura del taller tampoco es el costo. El costo de conservar es lo que tu coche se va a depreciar el año que viene más lo que gastes en repararlo. Si tu coche ya vale poco, esa depreciación es pequeña, y eso juega a favor de conservarlo, no en contra.
La comparación correcta es entre el costo del año que viene si conservas y el costo del año que viene si cambias. Las dos cifras se pueden calcular, y ninguna de las dos es la mensualidad.
De dónde salen las cifras
Hay tres clases de número en este artículo.
Lo oficial mexicano. La Tesorería de la Ciudad de México publica cada año una tabla de factores por año-modelo que se multiplican por el precio de factura con IVA para obtener el valor del vehículo. Se publica para cobrar la tenencia, y leída al revés es la única curva de depreciación publicada por una autoridad mexicana. El Banco de México publica dos veces al año los Indicadores Básicos de Crédito Automotriz, con la tasa, el plazo y el monto promedio de los créditos del país. La Ley Federal del ISAN fija dos exenciones por precio, y la Secretaría de Administración y Finanzas de la CDMX, el umbral del subsidio de tenencia. El INEGI publica cada mes cuántos vehículos ligeros se venden.
Lo calculado aquí. Todas las fronteras, todos los pagos de crédito, todos los porcentajes derivados y toda la aritmética de la decisión. Cada supuesto va declarado donde se usa y otra vez al final.
Y lo que no hay. No hay recomendaciones de marca, de modelo ni de institución financiera, no hay enlaces de afiliado y no hay contenido pagado. La sección de fuentes lo dice otra vez.
El coche de ejemplo y sus supuestos
Para que las cuentas se puedan seguir y rehacer, uso el mismo coche que en el costo real de tener un auto, renglón por renglón y en el resto de esta serie.
| Supuesto | Valor | De dónde sale |
|---|---|---|
| Precio de un coche nuevo equivalente | $400,000 | Supuesto declarado |
| Curva de valor por edad | Factores de la Tesorería CDMX 2026 | Fuente oficial |
| Costo del capital | 14.3 % | Banxico, crédito automotriz, octubre 2025 |
| Plazo del crédito | 56 meses | Banxico, promedio de la cartera comparable |
| Recorrido anual | 15,000 km | Supuesto de la serie |
| Rendimiento combinado | 13.98 km/l | Calculado en el artículo de combustible |
| Precio del litro | $23.68 | Profeco, promedio nacional |
Los 400,000 pesos son un supuesto mío y no un dato. Casi todo lo que sigue escala de forma proporcional con ese número, así que si tu coche cuesta la mitad, divide entre dos y las conclusiones aguantan. Lo que no escala es la tasa, y ahí uso la que Banxico mide.
La curva que decide todo, y que sí publica una autoridad mexicana
De dónde sale
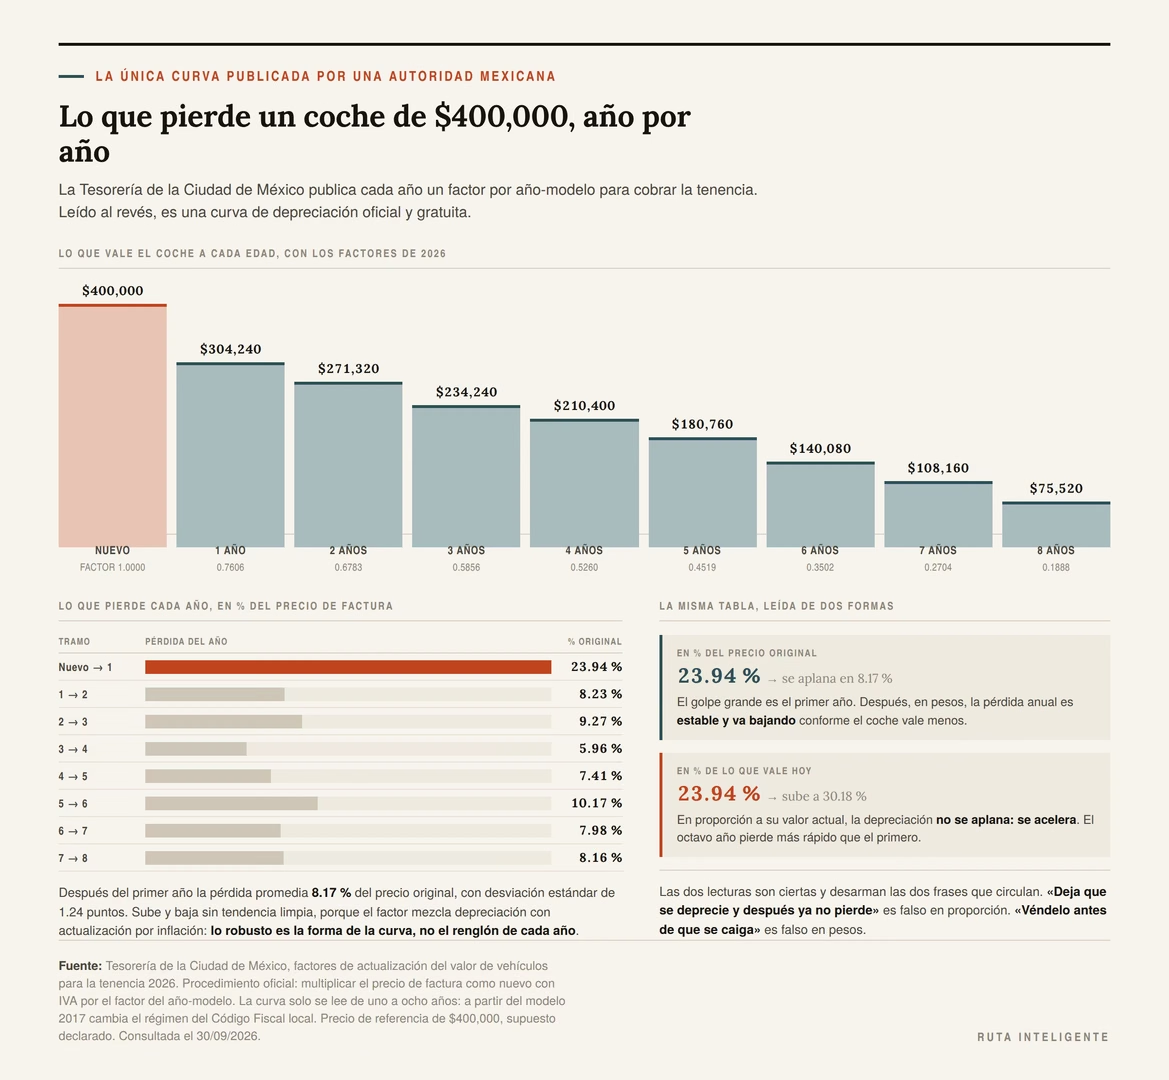
Para cobrar la tenencia, la Tesorería de la Ciudad de México publica cada año un factor por año-modelo. El procedimiento oficial es «actualizar el valor total del vehículo, multiplicando el precio de factura como nuevo con IVA, por el factor aplicable», y sobre ese valor se calcula el impuesto.
Leída como se publica, es una tabla de impuestos. Leída al revés, es la única curva de depreciación que publica una autoridad mexicana, y es gratis.
Estos son los factores vigentes para 2026, convertidos a lo que le pasa a un coche de 400,000 pesos.
| Edad | Factor | Vale hoy | Pierde en el año | % del precio original | % de su valor de hoy |
|---|---|---|---|---|---|
| Nuevo → 1 año | 1.0000 | $400,000 | $95,760 | 23.94 % | 23.94 % |
| 1 → 2 | 0.7606 | $304,240 | $32,920 | 8.23 % | 10.82 % |
| 2 → 3 | 0.6783 | $271,320 | $37,080 | 9.27 % | 13.67 % |
| 3 → 4 | 0.5856 | $234,240 | $23,840 | 5.96 % | 10.18 % |
| 4 → 5 | 0.5260 | $210,400 | $29,640 | 7.41 % | 14.09 % |
| 5 → 6 | 0.4519 | $180,760 | $40,680 | 10.17 % | 22.50 % |
| 6 → 7 | 0.3502 | $140,080 | $31,920 | 7.98 % | 22.79 % |
| 7 → 8 | 0.2704 | $108,160 | $32,640 | 8.16 % | 30.18 % |
Una acotación importante de la fuente, que ya explicaba el artículo del costo: la curva solo se lee de uno a ocho años. A partir del año-modelo 2017 el Código Fiscal local cambia de régimen y el factor deja de significar lo mismo, así que la tabla se corta ahí.
Y otra: el factor combina depreciación con actualización por inflación. Es la proporción del precio nominal de factura que la autoridad considera que el coche conserva, que es exactamente lo que le sirve a alguien decidiendo si vender.
Las dos lecturas de esa curva dicen cosas opuestas
Mira las dos últimas columnas. Cuentan historias distintas y las dos son ciertas.
Como porcentaje del precio original, el golpe grande es el primer año, con un 23.94 %, y después la cosa se aplana. Las pérdidas anuales van de 5.96 % a 10.17 %, con una media de 8.17 % y una desviación de apenas 1.24 puntos.
Como porcentaje de lo que el coche vale hoy, la depreciación no se aplana: se acelera. El primer año pierde el 23.94 % de su valor. El octavo pierde el 30.18 %. Es más, no menos.
Eso desarma las dos frases que circulan sobre el tema.
La primera es «deja que se deprecie y después ya no pierde». Falso: en proporción a lo que vale, un coche de ocho años pierde más rápido que uno nuevo.
La segunda es «véndelo antes de que se caiga». También falso, en pesos: después del primer año, lo que pierde cada año son unos 32,674 pesos con este precio de referencia, y esa cifra no se dispara con la edad.
Qué tan fiable es el detalle año por año
Aquí hay que ser honesto con la fuente, porque el artículo entero descansa en ella.
Las pérdidas anuales posteriores al primer año, en porcentaje del precio original, son estas: 8.23, 9.27, 5.96, 7.41, 10.17, 7.98 y 8.16. Suben y bajan sin tendencia limpia.
Y tienen por qué. El factor no es una medición de mercado: es un parámetro fiscal que mezcla depreciación con actualización por inflación, y cada año se recalcula. Los baches no describen el comportamiento de un modelo concreto.
La conclusión robusta, entonces, no es el detalle sino la forma: un coche pierde alrededor de una cuarta parte de su precio el primer año, y alrededor de un 8 % del precio original cada año a partir de ahí. Cualquier cuenta que dependa de que el año 3 sea especial y el año 5 no, no aguanta. Las que dependen de esa forma general, sí.
La frontera: cuánto tendrías que gastar en reparaciones
Esta es la sección que justifica el artículo.
Las dos cuentas, puestas una al lado de la otra
Si conservas, el año que viene te cuesta lo que tu coche se deprecie más lo que gastes en repararlo. Nada más, porque la gasolina, el seguro y la tenencia los pagarías igual con cualquier coche.
Si cambias a uno nuevo, el año que viene te cuesta lo que el coche nuevo se deprecie su primer año más el costo del capital que tienes que poner encima de lo que te den por el tuyo.
Con el coche de 400,000 pesos y la tasa del crédito automotriz, la tabla sale así.
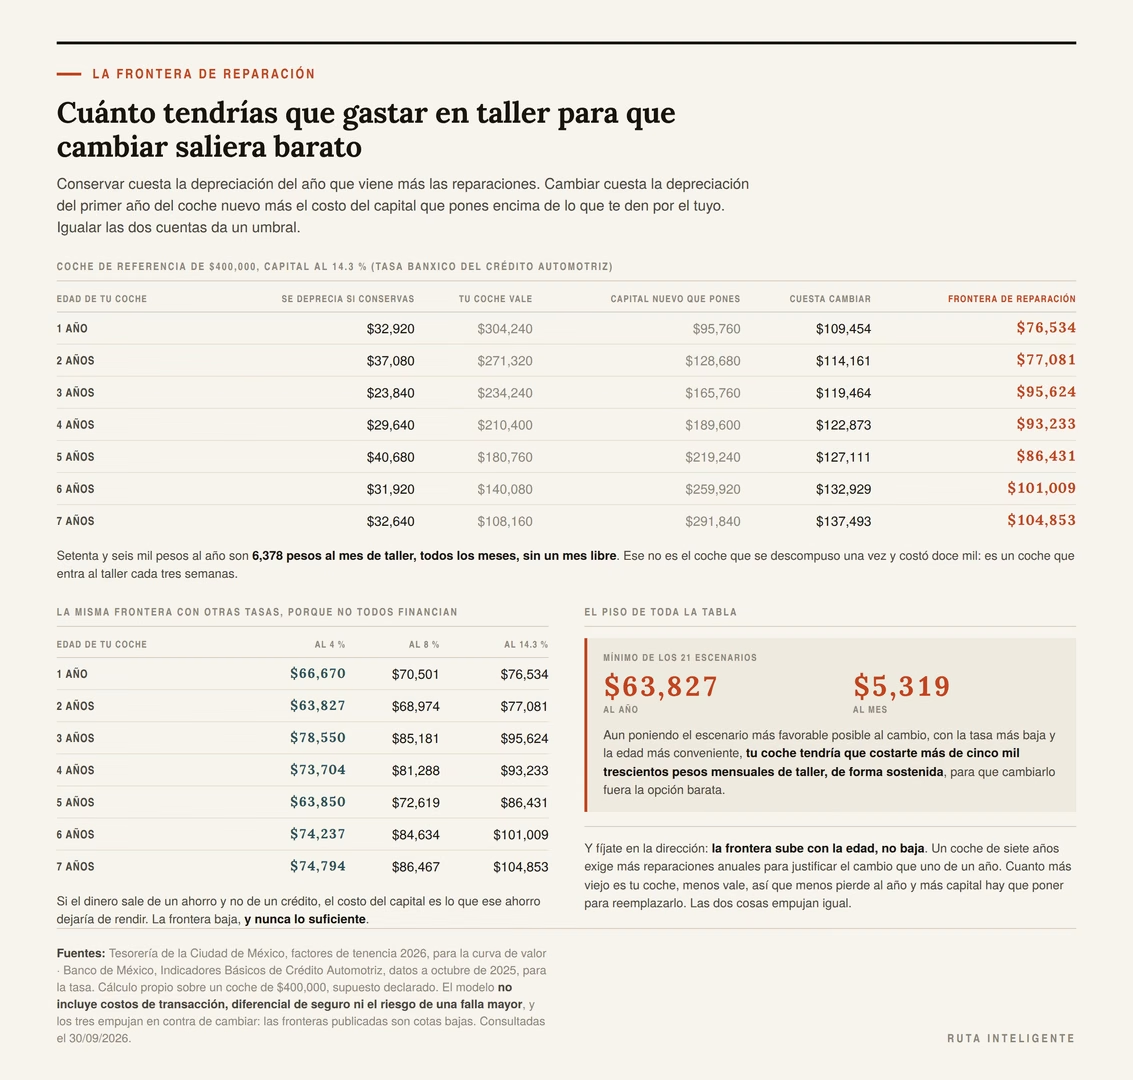
| Edad de tu coche | Se deprecia si conservas | Tu coche vale | Capital nuevo que pones | Cuesta cambiar | Frontera de reparación |
|---|---|---|---|---|---|
| 1 año | $32,920 | $304,240 | $95,760 | $109,454 | $76,534 |
| 2 años | $37,080 | $271,320 | $128,680 | $114,161 | $77,081 |
| 3 años | $23,840 | $234,240 | $165,760 | $119,464 | $95,624 |
| 4 años | $29,640 | $210,400 | $189,600 | $122,873 | $93,233 |
| 5 años | $40,680 | $180,760 | $219,240 | $127,111 | $86,431 |
| 6 años | $31,920 | $140,080 | $259,920 | $132,929 | $101,009 |
| 7 años | $32,640 | $108,160 | $291,840 | $137,493 | $104,853 |
La última columna es la respuesta a la pregunta del título: es lo que tendrías que gastar al año en reparaciones para que cambiar saliera más barato que conservar.
Va de 76,534 pesos a 104,853 pesos al año.
Lee esa columna otra vez
Setenta y seis mil pesos al año son 6,378 pesos al mes de taller, todos los meses, sin un solo mes libre.
Ese no es el coche que se descompuso una vez y te costó doce mil. Ese es otro coche. Uno que entra al taller cada tres semanas.
Y fíjate en algo más: la frontera no baja con la edad, sube. Un coche de siete años exige 104,853 pesos de reparaciones anuales para justificar el cambio, más que uno de un año. Suena al revés y tiene una explicación sencilla: cuanto más viejo es tu coche, menos vale, así que menos pierde al año y más capital tienes que poner para reemplazarlo. Las dos cosas empujan en la misma dirección.
Mi criterio, y va como criterio: la vejez de un coche es un argumento para conservarlo, no para cambiarlo, mientras siga funcionando. Lo que rompe esa lógica no es el dinero; es lo que viene más abajo.
La frontera con otras tasas, porque no todos financian
La tabla anterior usa el 14.3 % del crédito automotriz. Si no financias y el dinero sale de un ahorro, el costo del capital es lo que ese ahorro dejaría de rendir, y es otro número.
| Edad de tu coche | Al 4 % | Al 8 % | Al 14.3 % |
|---|---|---|---|
| 1 año | $66,670 | $70,501 | $76,534 |
| 2 años | $63,827 | $68,974 | $77,081 |
| 3 años | $78,550 | $85,181 | $95,624 |
| 4 años | $73,704 | $81,288 | $93,233 |
| 5 años | $63,850 | $72,619 | $86,431 |
| 6 años | $74,237 | $84,634 | $101,009 |
| 7 años | $74,794 | $86,467 | $104,853 |
La frontera se mueve, y en ningún escenario de toda esta tabla baja de 63,827 pesos al año. Eso son 5,319 pesos al mes.
Dicho de otra forma: aun poniendo el escenario más favorable posible al cambio, con tasa baja y la edad más conveniente, tu coche tendría que costarte más de cinco mil trescientos pesos mensuales de taller, de forma sostenida, para que cambiarlo fuera la opción barata.
Ese es todo el artículo. Lo demás son matices de ese resultado.
Lo que cuesta financiar, con las cifras de Banxico
El reporte que casi nadie cita
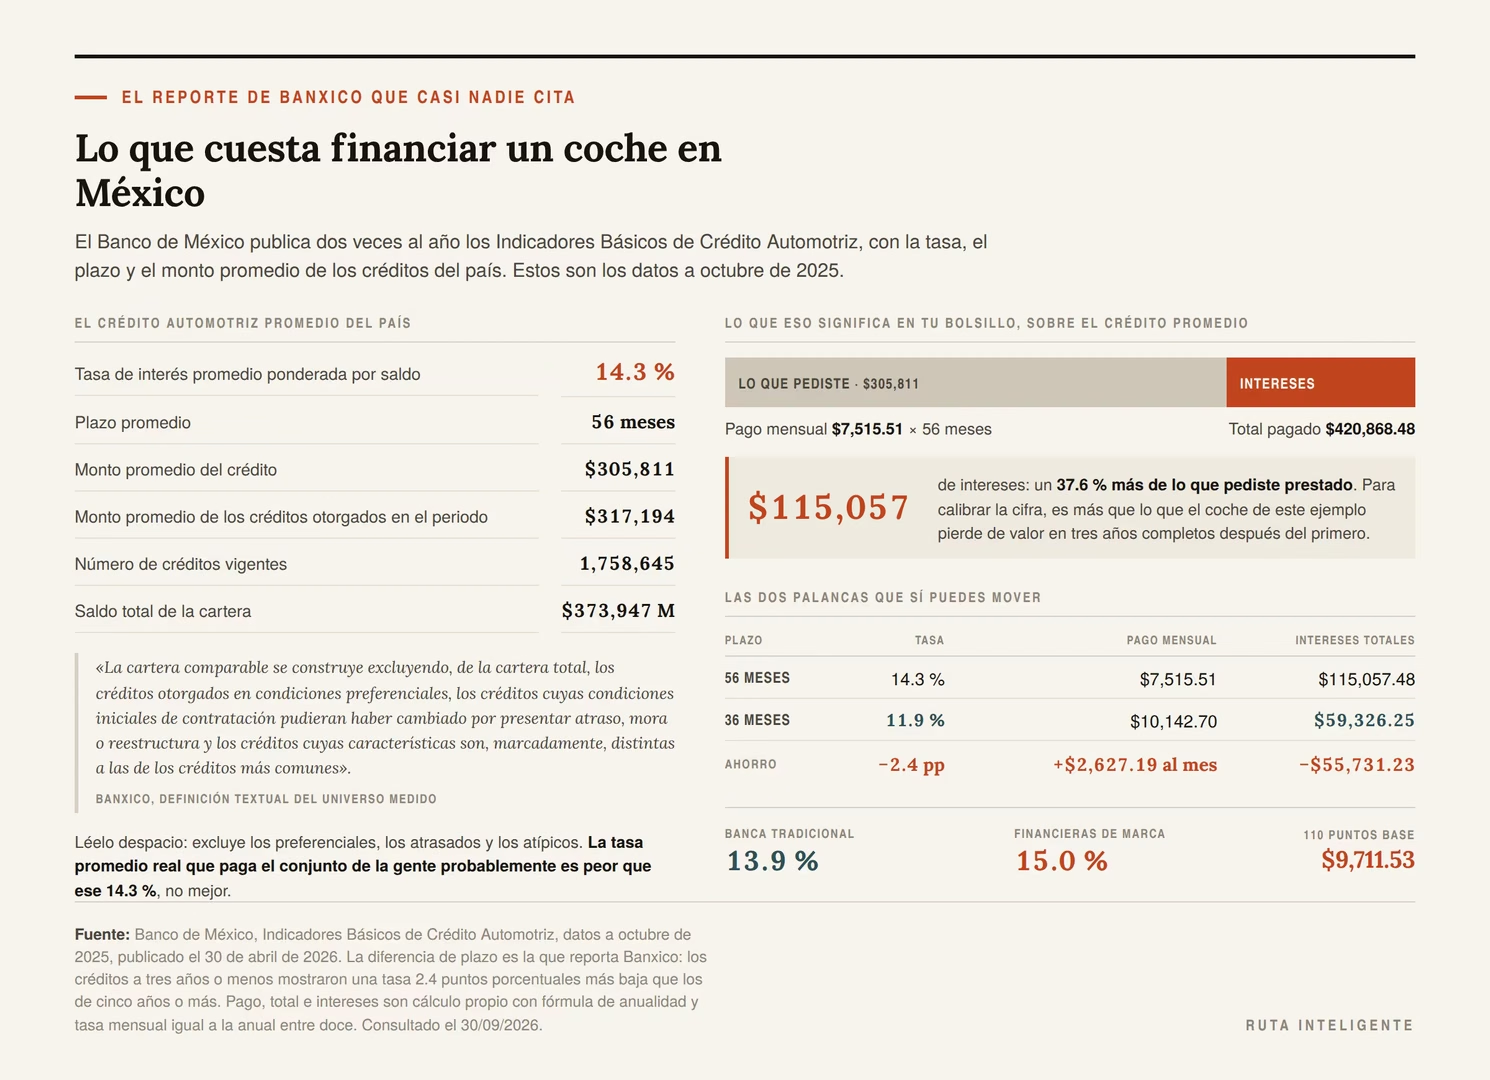
El Banco de México publica dos veces al año los Indicadores Básicos de Crédito Automotriz. Estos son los datos a octubre de 2025, los más recientes al escribir esto.
| Indicador | Valor |
|---|---|
| Tasa de interés promedio ponderada por saldo | 14.3 % |
| Plazo promedio | 56 meses |
| Monto promedio del crédito | $305,811 |
| Monto promedio de los créditos otorgados en el periodo | $317,194 |
| Número de créditos vigentes | 1,758,645 |
| Saldo total de la cartera | $373,947 millones |
Una nota sobre qué mide ese promedio, porque la propia fuente lo define y conviene reproducirlo: «La cartera comparable se construye excluyendo, de la cartera total, los créditos otorgados en condiciones preferenciales, los créditos cuyas condiciones iniciales de contratación pudieran haber cambiado por presentar atraso, mora o reestructura y los créditos cuyas características son, marcadamente, distintas a las de los créditos más comunes».
Léelo despacio. Excluye los preferenciales, los atrasados y los atípicos. La tasa promedio real que paga el conjunto de la gente probablemente es peor que ese 14.3 %, no mejor.
Lo que eso significa en tu bolsillo
Con el crédito promedio del país (305,811 pesos a 56 meses y 14.3 %), la cuenta sale así:
- Pago mensual: $7,515.51
- Total pagado: $420,868.48
- Intereses: $115,057.48
Son 37.6 % más de lo que pediste prestado.
Ciento quince mil pesos. Para calibrar esa cifra: es más que lo que el coche de este ejemplo pierde de valor en tres años completos después del primero.
Y con el monto promedio de los créditos nuevos, 317,194 pesos, los intereses suben a $119,340.19, el mismo 37.6 %.
Las dos palancas que sí puedes mover
Banxico publica dos diferencias que están bajo tu control y que casi nadie aprovecha.
El plazo. El reporte dice que «los créditos con plazo menor o igual a tres años mostraron una tasa promedio 2.4 puntos porcentuales más baja que los créditos con plazo de cinco años o más». Aplicado al crédito promedio:
| Plazo | Tasa | Pago mensual | Intereses totales |
|---|---|---|---|
| 56 meses | 14.3 % | $7,515.51 | $115,057.48 |
| 36 meses | 11.9 % | $10,142.70 | $59,326.25 |
Acortar el plazo ahorra $55,731.23 de intereses, un 48.4 % menos, a costa de $2,627.19 más de pago mensual. Es la decisión más rentable de toda la compra, y es la que el vendedor nunca sugiere porque la mensualidad alta espanta.
La institución. El mismo reporte da 13.9 % para la banca tradicional y 15.0 % para las instituciones asociadas a financieras de marca: 110 puntos base de diferencia. Sobre el crédito promedio a 56 meses, eso son $9,711.53 de diferencia en intereses totales.
Nueve mil setecientos pesos por firmar en la agencia en vez de llegar con el crédito ya aprobado del banco.
El error de comparar la mensualidad contra el taller
Ahora se puede ver el error de la primera sección con números.
Un coche nuevo de 400,000 pesos, financiado con el crédito promedio del país, cuesta en su primer año:
| Renglón | Importe |
|---|---|
| Depreciación del primer año | $95,760.00 |
| Intereses del primer año, aproximados | $43,730.97 |
| Suma | $139,490.97 |
| Al mes | $11,624.25 |
Once mil seiscientos pesos al mes. Y eso es antes de gasolina, seguro, tenencia, verificación, llantas y servicios.
Para situarlo: el costo total de tener coche que calculó el artículo de esta serie era de 145,275.60 pesos al año, todo incluido. El primer año de un coche nuevo, solo entre depreciación e intereses, ya es el 96 % de esa cifra anual.
Compara eso con la mensualidad de 7,515 pesos que aparece en la cotización. La diferencia entre las dos cifras no es un truco contable: es que la mensualidad solo cubre el préstamo, y el préstamo no cubre lo que el coche pierde de valor.
Es el mismo problema que tiene cualquier gasto recurrente que se juzga por su importe mensual y no por su total, y por eso la revisión de revisar los gastos recurrentes cada mes empieza siempre por multiplicar por doce.
La tercera opción que casi nadie pone en la cuenta
La decisión casi siempre se plantea como si tuviera dos salidas: conservar o comprar nuevo. Tiene tres, y la tercera cambia la aritmética.
Los cuatro caminos, con la curva literal
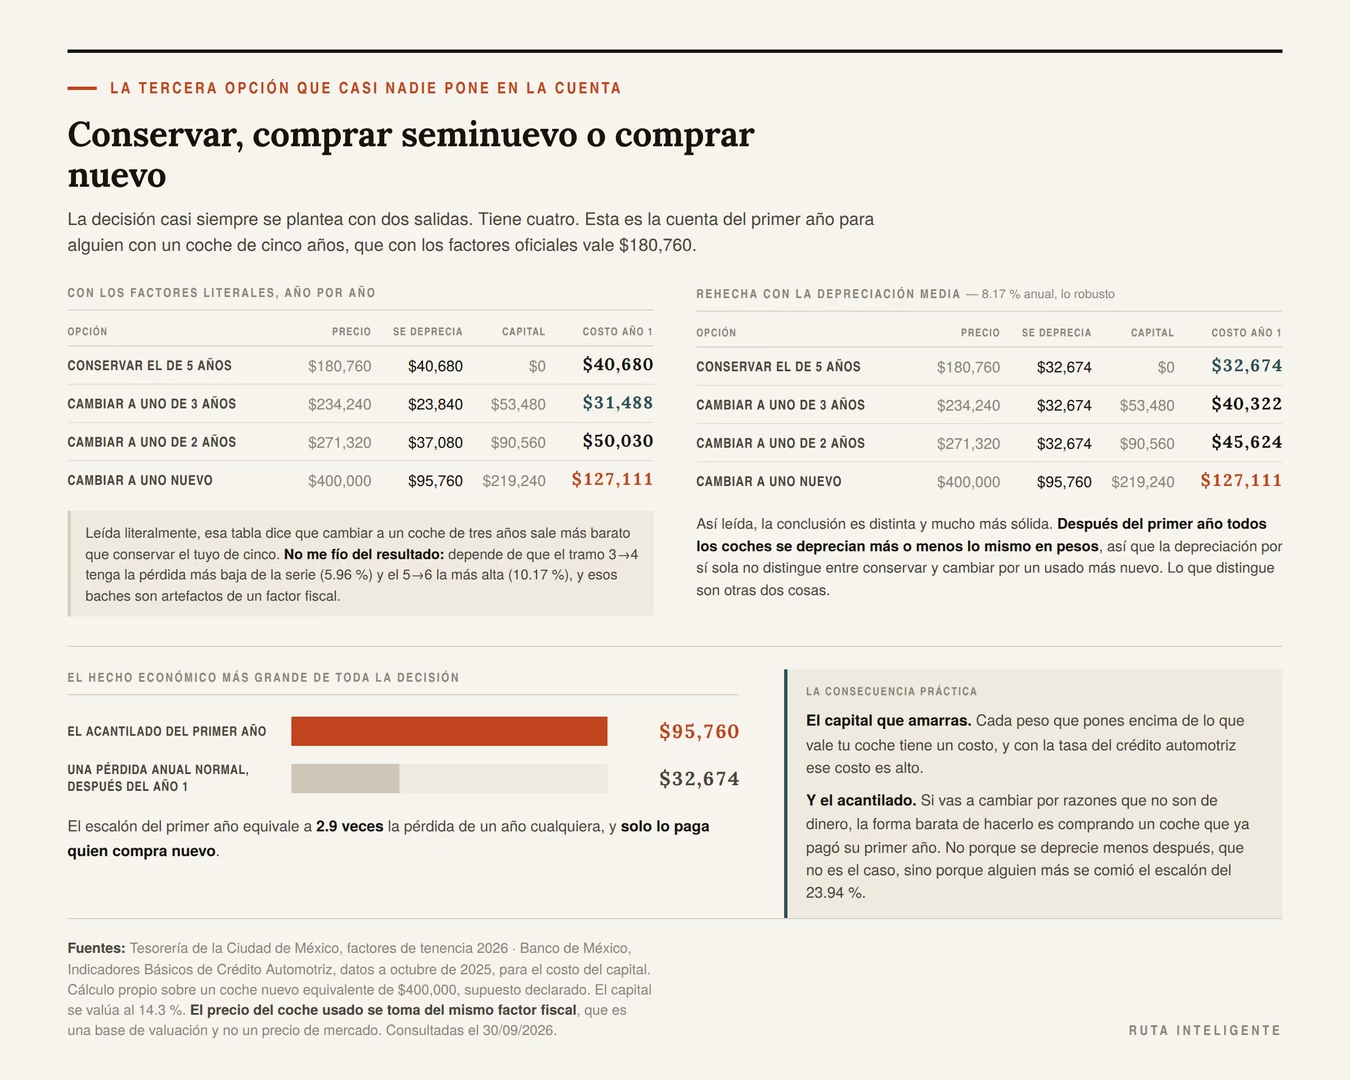
Toma a alguien con un coche de cinco años, que con los factores vale 180,760 pesos.
| Opción | Precio | Se deprecia | Capital que pones | Costo del año 1 |
|---|---|---|---|---|
| Conservar el que tienes | $180,760 | $40,680 | $0 | $40,680 |
| Cambiar a uno de 3 años | $234,240 | $23,840 | $53,480 | $31,488 |
| Cambiar a uno de 2 años | $271,320 | $37,080 | $90,560 | $50,030 |
| Cambiar a uno nuevo | $400,000 | $95,760 | $219,240 | $127,111 |
Leída literalmente, esa tabla dice que cambiar a un coche de tres años sale 9,192 pesos más barato que conservar el tuyo de cinco, aunque el coche sea más caro.
Y aquí tengo que frenar, porque ese resultado no es tan sólido como parece.
Por qué no me fío de ese resultado, y qué hago en su lugar
Ese 31,488 contra 40,680 depende de dos baches concretos de la tabla: que el año 3→4 tenga la pérdida más baja de toda la serie (5.96 %) y que el 5→6 tenga la más alta (10.17 %). Como ya vimos, esos baches son artefactos de un factor fiscal, no el comportamiento de ningún modelo.
Así que rehago la misma tabla con la media de las pérdidas anuales posteriores al primer año, que es lo robusto: 8.17 % del precio original, o 32,674 pesos sobre este coche.
| Opción | Precio | Se deprecia | Capital que pones | Costo del año 1 |
|---|---|---|---|---|
| Conservar el de 5 años | $180,760 | $32,674 | $0 | $32,674 |
| Cambiar a uno de 3 años | $234,240 | $32,674 | $53,480 | $40,322 |
| Cambiar a uno de 2 años | $271,320 | $32,674 | $90,560 | $45,624 |
| Cambiar a uno nuevo | $400,000 | $95,760 | $219,240 | $127,111 |
Así leída, la conclusión es distinta y mucho más sólida.
Después del primer año, todos los coches se deprecian más o menos lo mismo en pesos. Unos 32,674 al año con este precio de referencia. La depreciación, por sí sola, no distingue entre conservar tu coche y cambiarlo por un usado más nuevo.
Lo que sí distingue son dos cosas. La primera es el capital que amarras: cada peso que pones encima de lo que vale tu coche tiene un costo, y con la tasa del crédito automotriz ese costo es alto. La segunda es el acantilado del primer año, que son 95,760 pesos y que solo lo paga quien compra nuevo.
Ese acantilado equivale a 2.9 veces la pérdida de un año normal. Es, con mucho, el hecho económico más grande de toda esta decisión.
La consecuencia práctica
Si vas a cambiar de coche por razones que no son de dinero, y más abajo hay varias buenas, la forma barata de hacerlo es comprando un coche que ya pagó su primer año.
No porque se deprecie menos después, que no es el caso, sino porque alguien más se comió el escalón del 23.94 %.
Y si vas por ese camino, la revisión de compra es otro artículo entero: está en qué revisar antes de comprar un auto usado, con el detalle de que el consumible más probable de estar al final de su vida en un coche usado es la batería, porque es el que nadie cambia antes de vender.
El argumento del ahorro de gasolina, puesto a prueba
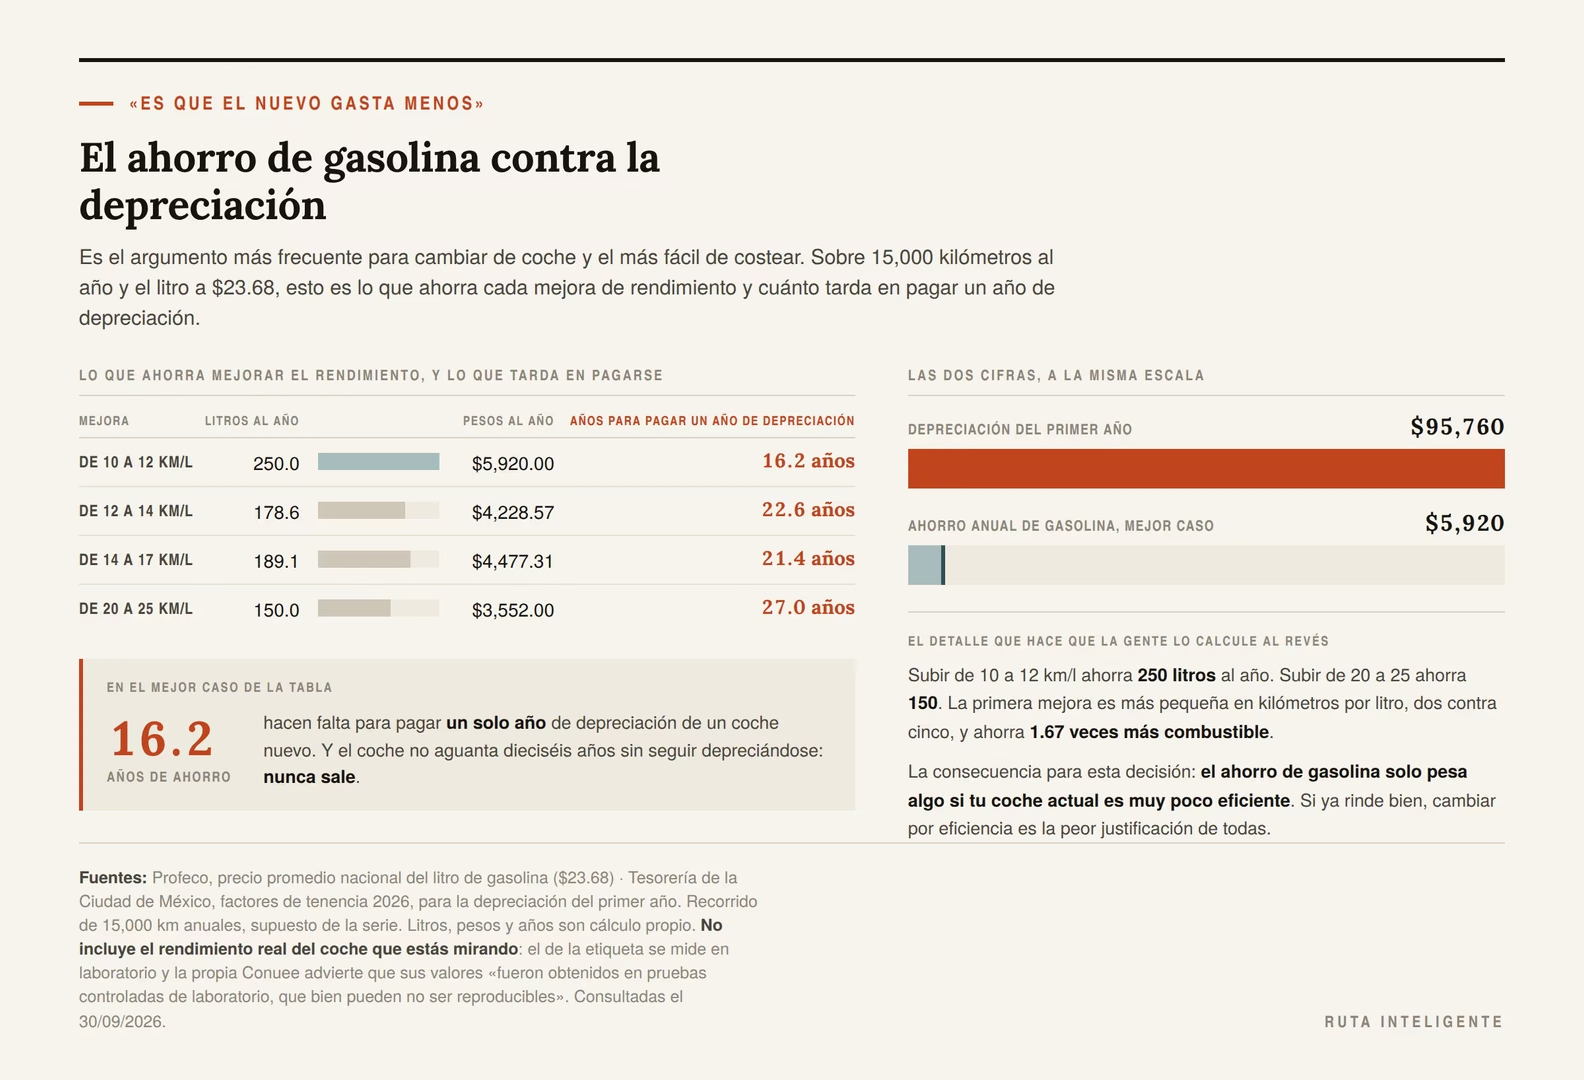
«Es que el nuevo gasta menos.» Es el argumento más frecuente y el más fácil de costear, porque ya tenemos el modelo de combustible de esta serie.
La tabla completa
Sobre 15,000 kilómetros al año y el litro a 23.68 pesos:
| Mejora de rendimiento | Litros ahorrados al año | Pesos al año | Años para pagar un año de depreciación |
|---|---|---|---|
| De 10 a 12 km/l | 250.0 | $5,920.00 | 16.2 años |
| De 12 a 14 km/l | 178.6 | $4,228.57 | 22.6 años |
| De 14 a 17 km/l | 189.1 | $4,477.31 | 21.4 años |
| De 20 a 25 km/l | 150.0 | $3,552.00 | 27.0 años |
La última columna es la que cierra el argumento.
En el mejor caso de la tabla, el ahorro anual de gasolina son 5,920 pesos. La depreciación del primer año de un coche nuevo son 95,760. Hacen falta 16.2 años de ahorro de combustible para pagar un solo año de depreciación.
Y el coche no aguanta dieciséis años sin seguir depreciándose. Nunca sale.
El detalle que hace que la gente lo calcule al revés
Fíjate en la primera y la última fila de la tabla. Subir de 10 a 12 km/l ahorra 250 litros al año. Subir de 20 a 25 ahorra 150.
La primera mejora es más pequeña en kilómetros por litro, dos contra cinco, y ahorra 1.67 veces más combustible. Es la ilusión del kilómetro por litro, que está demostrada con la aritmética completa en los hábitos que de verdad ahorran combustible.
Para esta decisión tiene una consecuencia concreta: el ahorro de gasolina solo pesa algo si tu coche actual es muy poco eficiente. Si ya rinde bien, cambiar por eficiencia es la peor justificación de todas.
Lo que sí puede justificar el cambio por combustible
Un caso, y hay que decirlo porque es real: si tu coche actual rinde muy mal y ya estás en el rango donde las mejoras valen mucho, el ahorro deja de ser despreciable aunque siga sin pagar la depreciación.
Y otro: los eléctricos e híbridos están exentos del ISAN sin tope de precio, lo que cambia la cuenta de la compra y no la de la depreciación. Esa comparación tiene su propio artículo en qué conviene más, híbrido, eléctrico o gasolina.
Lo que no puedo darte es el rendimiento real del coche que estás mirando. El de la etiqueta se mide en laboratorio y la propia Conuee advierte que sus valores «fueron obtenidos en pruebas controladas de laboratorio, que bien pueden no ser reproducibles». El método de los dos tanques, que es el único que da tu número, está en ese mismo artículo.
Las fronteras de precio al comprar nuevo
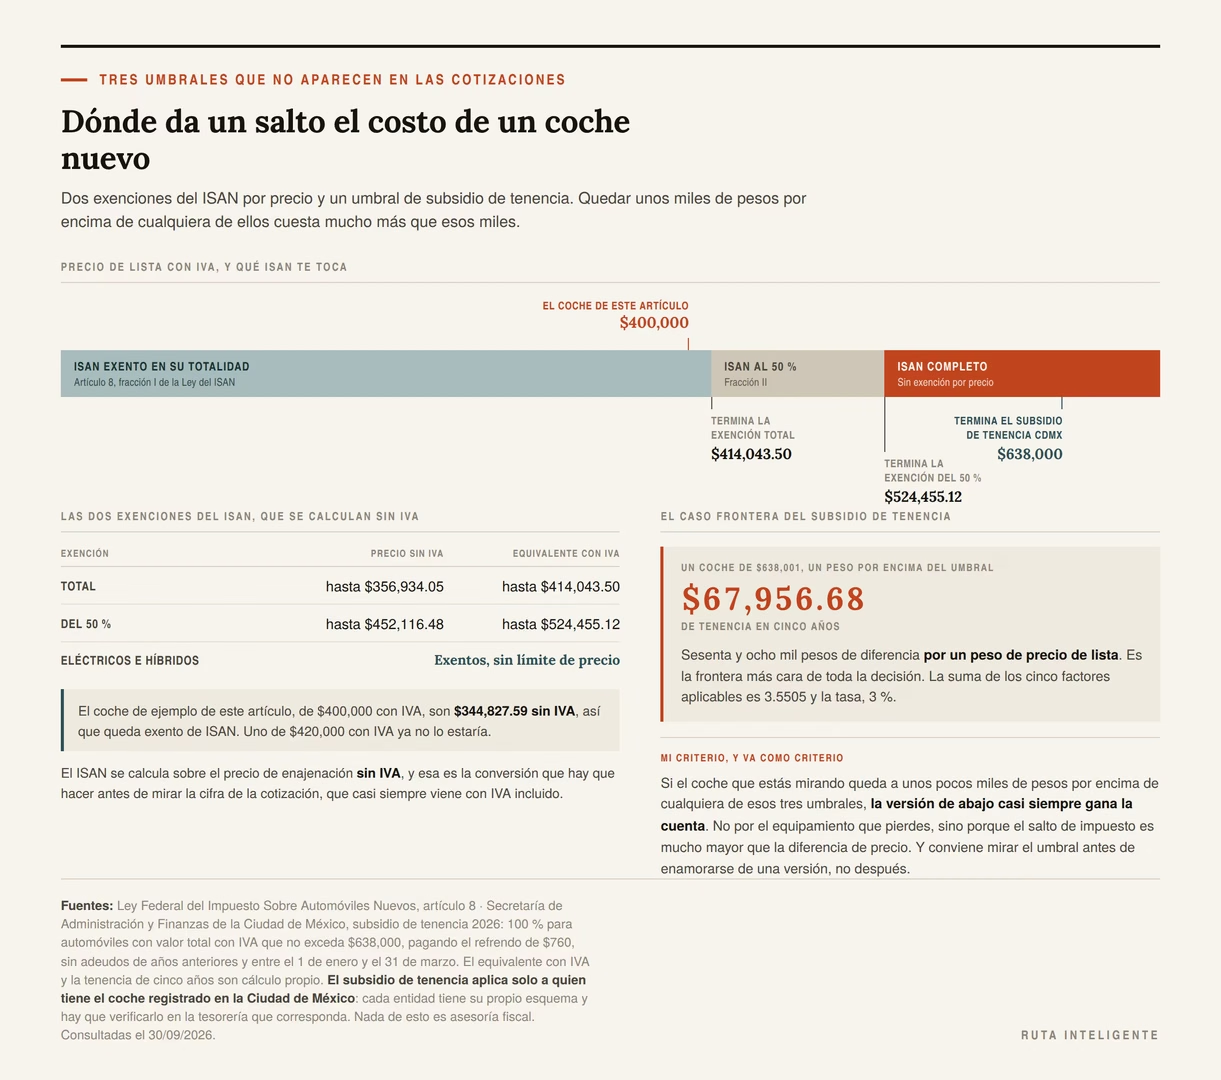
Si después de todo lo anterior vas a comprar, hay tres umbrales en la ley mexicana donde el costo da un salto. Ninguno aparece en las cotizaciones.
Las dos exenciones del ISAN
El Impuesto Sobre Automóviles Nuevos se calcula sobre el precio de enajenación sin IVA, y su artículo 8 fija dos exenciones por precio:
| Exención | Precio sin IVA | Equivalente con IVA |
|---|---|---|
| Total | hasta $356,934.05 | hasta $414,043.50 |
| Del 50 % | hasta $452,116.48 | hasta $524,455.12 |
Y una tercera que no tiene tope: los eléctricos y los híbridos están exentos sin límite de precio.
El coche de ejemplo de este artículo, de 400,000 pesos con IVA, son 344,827.59 sin IVA, así que queda exento de ISAN. Uno de 420,000 con IVA ya no lo estaría.
El subsidio de tenencia de la Ciudad de México
La Secretaría de Administración y Finanzas subsidia el 100 % de la tenencia de automóviles cuyo valor total con IVA no exceda 638,000 pesos, pagando solo el refrendo de 760 pesos, sin adeudos de años anteriores y entre el 1 de enero y el 31 de marzo.
El caso frontera es brutal y ya lo calculamos en el artículo del costo. Un coche de 638,001 pesos, un peso por encima, paga tenencia los cinco primeros años. La suma de los cinco factores aplicables es 3.5505, y al 3 %:
$67,956.68 en cinco años.
Sesenta y ocho mil pesos de diferencia por un peso de precio de lista. Es la frontera más cara de toda la decisión, y aplica solo a quien tiene el coche registrado en la Ciudad de México: cada entidad tiene su propio esquema, y eso hay que verificarlo en la tesorería que te toque.
Qué hacer con eso
Mi criterio, y va como criterio: si el coche que estás mirando queda a unos pocos miles de pesos por encima de cualquiera de esos tres umbrales, la versión de abajo casi siempre gana la cuenta. No por el equipamiento que pierdes, sino porque el salto de impuesto es mucho mayor que la diferencia de precio.
Y conviene mirar el umbral antes de enamorarse de una versión, no después.
Cuándo sí conviene cambiar, y casi nunca es por dinero
Hasta aquí el artículo ha dicho que la cuenta casi siempre favorece conservar. Esta sección dice qué cosas sí justifican cambiar, con la honestidad de separar las que se pueden costear de las que no.
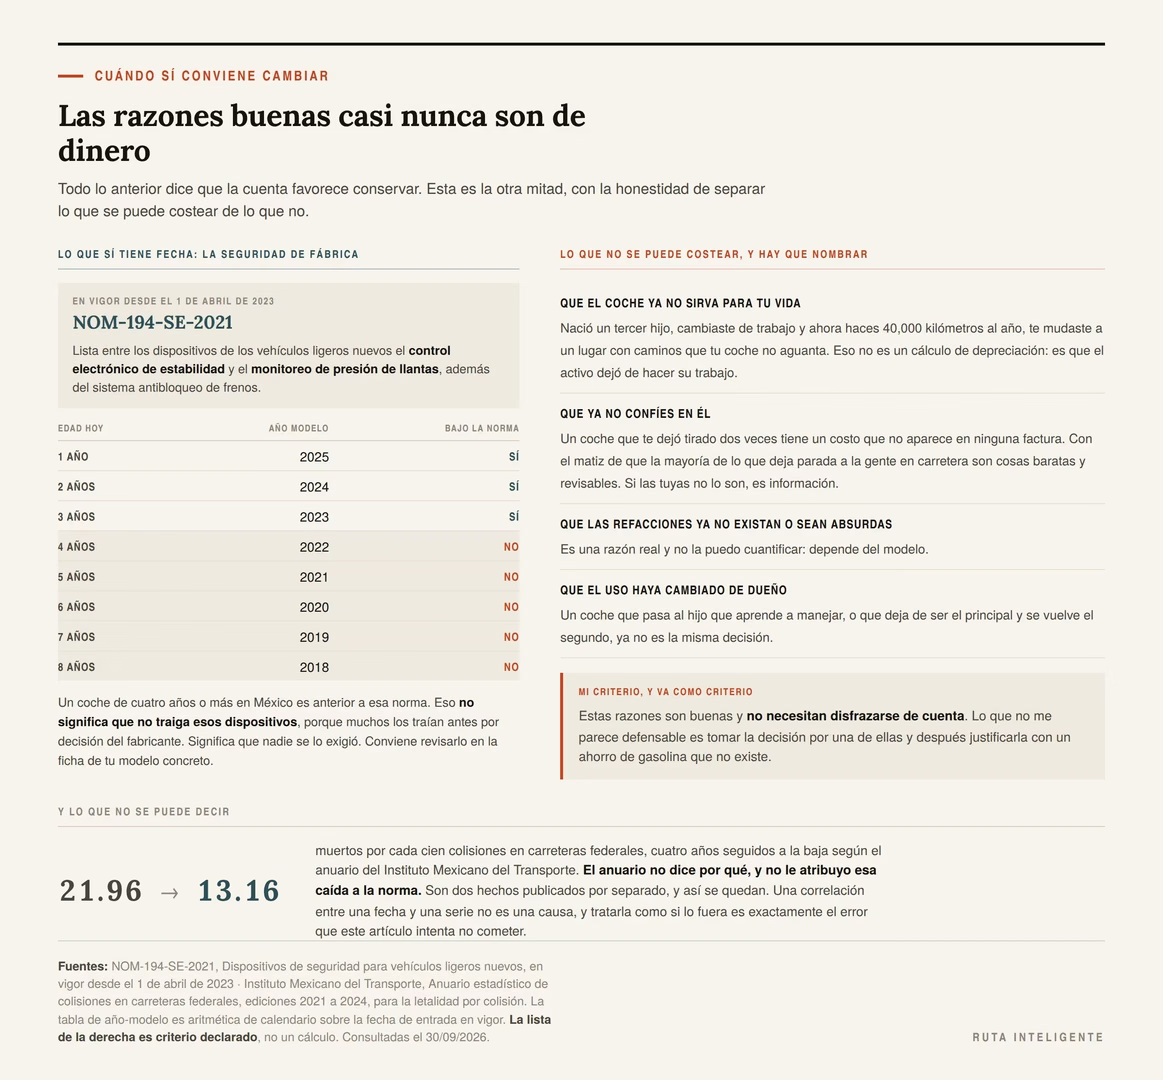
Lo que sí tiene fecha: la seguridad de fábrica
La NOM-194-SE-2021, en vigor desde el 1 de abril de 2023, lista entre los dispositivos de los vehículos ligeros nuevos el control electrónico de estabilidad y el monitoreo de presión de llantas, además del sistema antibloqueo de frenos.
Eso pone una fecha concreta en el calendario de tu coche:
| Edad hoy | Año modelo | Bajo la norma |
|---|---|---|
| 1 año | 2025 | Sí |
| 2 años | 2024 | Sí |
| 3 años | 2023 | Sí |
| 4 años | 2022 | No |
| 5 años | 2021 | No |
| 6 años | 2020 | No |
| 7 años | 2019 | No |
| 8 años | 2018 | No |
Un coche de cuatro años o más en México es anterior a esa norma. Eso no significa que no traiga esos dispositivos, porque muchos los traían antes por decisión del fabricante. Significa que nadie se lo exigió. Conviene revisarlo en la ficha de tu modelo concreto antes de dar nada por hecho.
Y hay que decir lo que no se puede decir. La letalidad por colisión en carreteras federales mexicanas viene bajando cuatro años seguidos, de 21.96 a 13.16 muertos por cada cien colisiones según el anuario del IMT. El anuario no dice por qué, y no voy a atribuirle esa caída a la norma. Son dos hechos publicados por separado, y así se quedan.
Lo que no se puede costear, y hay que nombrar
Esta lista es de criterio, y va marcada como criterio de principio a fin.
Que el coche ya no sirva para tu vida. Nació un tercer hijo, cambiaste de trabajo y ahora haces 40,000 kilómetros al año, te mudaste a un lugar con caminos que tu coche no aguanta. Eso no es un cálculo de depreciación: es que el activo dejó de hacer su trabajo. Si es tu caso, la comparación entre carrocerías está en cómo se comparan una SUV, un sedán y una pickup.
Que ya no confíes en él. Un coche que te dejó tirado dos veces tiene un costo que no aparece en ninguna factura. En lo que de verdad deja tirado a un coche está la distribución de las averías de carretera, y la primera conclusión de ahí aplica también aquí: la mayoría de lo que deja parada a la gente son cosas baratas y revisables. Si las tuyas no lo son, es información.
Que las refacciones ya no existan o sean absurdas. Es una razón real y no la puedo cuantificar: depende del modelo.
Que el uso haya cambiado de dueño. Un coche que pasa al hijo que aprende a manejar, o que deja de ser el principal y se vuelve el segundo, ya no es la misma decisión.
Mi criterio, y va como criterio: estas razones son buenas y no necesitan disfrazarse de cuenta. Lo que no me parece defensable es tomar la decisión por una de ellas y después justificarla con un ahorro de gasolina que no existe.
Lo que este artículo no puede costear
Conviene decir con claridad qué queda fuera del modelo, porque son cosas que mueven el resultado.
Los costos de transacción. Vender tu coche y comprar otro tiene fricción: el tiempo, el margen del intermediario si no vendes directo, el trámite de baja y alta de placas, la verificación, la revisión mecánica del que compras. Nada de eso está en las tablas, y todo empuja en contra de cambiar.
El valor de venta real. Los factores de la Tesorería son una base de valuación fiscal, no un precio de mercado. Lo que te den por tu coche puede ser más o menos. Si es menos, cambiar sale peor de lo que dicen estas tablas.
El perfil de fallas. El modelo supone que las reparaciones son un gasto anual parejo. No lo son: una transmisión es un evento de una sola vez que puede llegar en cualquier momento. Un coche con un riesgo alto de una falla mayor no está bien descrito por un promedio anual.
El costo del seguro. Un coche más nuevo y más caro cuesta más de asegurar. Eso empuja en contra de cambiar y no está en las tablas.
Y la diferencia de eficiencia real, que solo se conoce midiendo tu rendimiento con el método de los dos tanques y comparándolo con el del coche que consideras.
Qué hacer si tu coche ya está pagado
Este caso merece su propia sección porque es el más común y el peor entendido.
Si tu coche ya está pagado, la mensualidad que pagas por él es cero. Eso hace que la comparación con la cotización del nuevo sea todavía más desfavorable para cambiar, y aun así es el momento en que más gente cambia, precisamente porque «ya se liberó» el pago.
La cuenta correcta no cambia: conservar te cuesta la depreciación más las reparaciones. Sobre un coche de cinco años son unos 32,674 pesos al año de depreciación media, y esa cifra baja en pesos a medida que el coche vale menos.
Lo que sí cambia, y es un argumento razonable, es otro: si dejaste de pagar la mensualidad y no reasignaste ese dinero a nada, el presupuesto familiar ya se adaptó a vivir con él. Volver a comprometerlo es una decisión de presupuesto, no de coche, y merece la misma revisión que cualquier otro gasto recurrente.
Mi criterio, y va como criterio: el mejor momento financiero de un coche empieza el día que terminas de pagarlo, y dura mientras siga funcionando. Tirar ese periodo para volver a empezar el ciclo es, en pesos, la peor decisión de toda la tabla.
Los consumibles que se confunden con el final de un coche
Hay un momento clásico en la vida de un coche: necesita llantas, la batería ya no arranca en frío, las balatas chillan y toca afinación. Todo junto, en el mismo mes.
Ese momento se siente como el final del coche. Aritméticamente no lo es, y conviene ponerle cifras.
Lo que cuestan las cuatro cosas
Estos son supuestos declarados, no datos verificados. Sirven para el orden de magnitud, y cada quien pone su cotización encima.
| Concepto | Costo supuesto |
|---|---|
| Juego de cuatro llantas | $8,000 |
| Batería | $3,500 |
| Balatas de las cuatro ruedas | $4,000 |
| Afinación mayor | $3,500 |
| Los cuatro juntos | $19,000 |
Diecinueve mil pesos en un mes duelen. Duelen de verdad. Ahora compáralos con la frontera.
La comparación que cambia la sensación
Contra la frontera más baja de todo este artículo, que son 63,827 pesos anuales en el escenario más favorable posible al cambio, esos diecinueve mil son el 29.8 %. Faltarían 44,827 pesos más de reparaciones en el mismo año para que cambiar empatara.
Y contra la frontera de un coche de cinco años a la tasa del crédito automotriz, que son 86,431 pesos, los cuatro consumibles juntos son el 22 %. Esa frontera se paga 4.5 veces antes de llegar al punto donde cambiar tiene sentido económico.
Dicho de otra forma: el mes más caro de la vida de un coche sano sigue siendo cinco veces más barato que empezar de nuevo.
Por qué se confunden
Tienen tres cosas en común que explican la confusión.
Llegan juntos, porque se desgastan al mismo ritmo desde el día que estrenaste el coche.
Se pagan de golpe, mientras que la depreciación, que es mucho mayor, no se paga: se descubre el día que vendes.
Y no mejoran nada. Después de gastar diecinueve mil pesos, el coche queda como estaba. Eso hace que se sientan como dinero tirado, cuando en realidad compraron varios años de uso.
Un apunte sobre el primero de la lista, que es el más caro. Las llantas se compran por precio y se consumen por distancia, y la columna que junta las dos cosas no está en ninguna cotización. Cómo calcularla, y cómo leer el costado para no pagar de más, está en todo lo que hay que saber del costado de una llanta.
Tres situaciones concretas, con la cuenta hecha
La tabla general está arriba. Estas son tres versiones de la misma cuenta, con casos que se parecen a los reales.
Caso 1 · Coche de tres años y una reparación de 25,000 pesos
Tu coche vale 234,240 pesos con los factores. Estás pensando en cambiarlo por uno nuevo, financiando.
| Opción | Importe |
|---|---|
| Conservar: depreciación $23,840 + taller $25,000 | $48,840 |
| Cambiar a nuevo: depreciación $95,760 + 14.3 % sobre $165,760 de capital | $119,464 |
Gana conservar por 70,624 pesos. Para empatar, la reparación tendría que costar 95,624 en vez de 25,000. Casi cuatro veces más.
Es el caso más común y el más desfavorable para cambiar. Tu coche todavía vale mucho, así que se deprecia poco en proporción, mientras que el nuevo tiene por delante el acantilado completo.
Caso 2 · Coche de siete años y 50,000 pesos de taller en un año
Cincuenta mil pesos en un año son una avería mayor, no un mantenimiento. Y aun así:
| Opción | Importe |
|---|---|
| Conservar: depreciación $32,640 + taller $50,000 | $82,640 |
| Cambiar a nuevo: depreciación $95,760 + 14.3 % sobre $291,840 de capital | $137,493 |
Gana conservar por 54,853 pesos. La frontera aquí son 104,853 pesos, la más alta de toda la tabla, porque el coche vale poco y hay que poner casi trescientos mil de capital para reemplazarlo.
Es el caso que más contradice la intuición. Un coche viejo con una avería cara sigue siendo la opción barata frente a comprar nuevo, y lo es por viejo, no a pesar de serlo.
Caso 3 · Coche de seis años ya pagado y cambio a un seminuevo
Aquí cambia el resultado, y por una razón que conviene aislar.
| Opción | Importe |
|---|---|
| Conservar: depreciación $31,920 + taller $18,000 | $49,920 |
| Cambiar a uno de 3 años: depreciación $23,840 + 8 % sobre $94,160 | $31,373 |
Gana cambiar por 18,547 pesos. Es el primer caso en que pasa.
Antes de celebrarlo, la prueba de robustez, porque este resultado se apoya en dos baches de la tabla. Rehecho con la depreciación media del 8.17 % para los dos coches:
| Opción | Importe |
|---|---|
| Conservar: $32,680 + $18,000 | $50,680 |
| Cambiar a uno de 3 años: $32,680 + 8 % sobre $94,160 | $40,213 |
Sigue ganando cambiar, por 10,467 pesos. El resultado aguanta.
Y ahora lo importante: lo que lo produce no es la edad del coche, es la tasa. Aquí el capital sale de un ahorro al 8 %, no de un crédito al 14.3 %. Con la tasa del crédito automotriz, cambiar costaría 46,145 pesos y seguiría ganando, pero por mucho menos margen.
Las tres lecciones, en una línea cada una
Contra un coche nuevo casi nunca gana cambiar. El acantilado del primer año es demasiado grande para que ninguna factura de taller razonable lo alcance.
Contra un seminuevo puede ganar. Porque el acantilado ya lo pagó otro, y entonces la comparación se vuelve justa.
Y la variable que más mueve el resultado no es la edad de tu coche: es a qué tasa consigues el dinero. Los mismos tres casos, con el dinero al 4 % o al 14.3 %, dan respuestas distintas.
Qué pasa con el coche que dejas
Toda la cuenta de este artículo tiene un número del que depende y que no controlas: lo que te den por tu coche. Merece su propia sección, porque es donde más se pierde dinero sin darse cuenta.
El factor de la Tesorería no es un precio de venta
Conviene decirlo con todas sus letras. Los factores que sostienen la tabla de arriba son una base de valuación fiscal: sirven para calcular un impuesto, no para predecir lo que alguien te va a pagar.
Lo que te ofrezcan depende del modelo, del kilometraje, del estado, del color, de la entidad y del canal. Puede estar por encima de ese número o muy por debajo.
Y si está por debajo, cambiar sale peor de lo que dicen estas tablas, no mejor. Cada peso que te falte en la venta es un peso más de capital que tienes que poner, y sobre ese capital corre la tasa.
Las tres vías, y qué cuesta cada una
Venta directa a un particular. Es la que más dinero deja y la que más trabajo cuesta: publicar, contestar, mostrar el coche, acompañar a la revisión mecánica, hacer el trámite y cobrar de forma segura. El tiempo es real y no está en ninguna tabla.
Venta a un comprador profesional o a una plataforma. Es rápida, es segura y paga menos, porque quien compra tiene que revenderlo con margen. La diferencia con la venta directa es el precio de la comodidad, y es legítimo pagarla mientras sepas cuánto es.
Y el coche a cuenta en la agencia. Es la más cómoda de todas y la más difícil de evaluar, porque el valor de tu coche y el descuento del nuevo se negocian juntos. Una agencia puede darte más por el tuyo y menos de descuento, o al revés, y el total es lo mismo.
Mi criterio, y va como criterio: pide siempre las dos cifras por separado. Cuánto vale el coche nuevo sin tu coche de por medio, y cuánto te dan por el tuyo. Si se niegan a separarlas, esa negativa ya es información.
Los costos de transacción, que no están en ninguna tabla
Cambiar de coche tiene fricción y toda va en contra de cambiar:
El trámite. Baja de placas, alta, cambio de propietario, y lo que cueste en tu entidad.
La verificación y la revisión. Del que vendes, si te la piden, y del que compras, que conviene hacer siempre.
El margen del intermediario, si no vendes directo.
Y el tiempo. Publicar, enseñar, negociar y tramitar son horas, y son horas que no aparecen en ningún renglón.
No localicé una fuente que sume todo eso de forma verificable en México, porque varía por entidad y por canal. Lo digo en vez de inventarlo, y lo señalo en las limitaciones, porque su ausencia hace que este artículo sea más favorable al cambio de lo que debería ser.
La consecuencia sobre el resultado
Junta las dos cosas de esta sección. Si tu coche vale menos de lo que dice el factor y además cambiar tiene costos que no están en la tabla, entonces las fronteras que calculé, de 63,827 a 104,853 pesos anuales, son cotas bajas.
La frontera real es más alta que la publicada. Y eso empuja la conclusión del artículo todavía más hacia el mismo lado.
El mercado, para situar la decisión
Tres cifras oficiales que ayudan a saber dónde estás parado, y una que decidí no publicar.
Se venden más coches que el año pasado. El INEGI, en su boletín del 7 de agosto de 2026, reporta 130,835 vehículos ligeros vendidos al público en julio, un 3.39 % más que el mismo mes de 2025, y 885,353 en el acumulado de enero a julio, un 5.04 % más.
Y se financian más. La AMDA, con datos de JATO Dynamics, reporta 550,974 vehículos nuevos financiados de enero a julio de 2026 y 86,964 seminuevos, un total de 637,938 que crece 6.3 % respecto al año anterior. Los nuevos son el 86.4 % de lo financiado.
El saldo del crédito automotriz es enorme. Banxico reporta 1,758,645 créditos vigentes en la cartera comparable, con un saldo de 373,947 millones de pesos.
La cifra que decidí no publicar
Circula mucho un porcentaje de autos nuevos comprados a crédito: siete de cada diez, tres cuartas partes, según la nota.
Intenté verificarlo dividiendo las dos series que sí tengo, la de la AMDA y la del INEGI, para el mismo periodo. El resultado da bastante menos que lo que circula.
No lo publico como dato. Son universos distintos, levantados por organismos distintos con metodologías distintas, y el propio documento de la AMDA no publica ese porcentaje: publica unidades. Dividir dos series de bases diferentes produce un número con aspecto de dato que no lo es, y ese es justamente el error que esta casa intenta no cometer.
Lo que sí se puede decir sin cruzar nada: más de medio millón de coches nuevos se financiaron en siete meses, a un plazo promedio de 56 meses y a una tasa promedio de 14.3 %.
La cuenta, en seis pasos
Aquí está el método completo, para que lo corras con tus propios números en diez minutos y con una calculadora. Los dos primeros pasos describen tu coche, los dos siguientes la alternativa, y los dos últimos deciden.
Paso 1 · Busca el factor de tu coche
En la tabla de la Tesorería de tu entidad, o en la de la Ciudad de México si no encuentras la tuya, localiza el factor de tu año-modelo. Multiplícalo por el precio de factura con IVA de tu coche cuando era nuevo.
Ese producto es lo que tu coche vale para efectos oficiales. No es lo que te van a pagar, y esa distinción ya quedó explicada arriba, pero es la mejor base pública que existe para empezar.
Si tu coche es de 2017 o anterior, la curva ya no aplica: cambia el régimen del Código Fiscal local y el factor deja de significar lo mismo.
Paso 2 · Calcula lo que se va a depreciar el año que viene
Resta el factor del año siguiente al de tu año y multiplica por el precio de factura.
Si prefieres la versión robusta, y yo la prefiero, usa directamente el 8.17 % del precio de factura. Es la media de las siete pérdidas anuales posteriores al primer año, y no depende de que el año concreto que te tocó sea uno de los baches de la tabla.
Paso 3 · Junta las facturas de taller de los últimos doce meses
No estimes. Júntalas. Todas.
Este es el paso que casi todo el mundo se salta, y es el que decide la comparación entera. La memoria exagera el gasto de taller, porque cada visita duele y se recuerda, mientras que la depreciación no duele nunca y por eso no se recuerda.
Si el total es menor a unos sesenta y cuatro mil pesos, ya sabes la respuesta sin hacer el resto de la cuenta.
Paso 4 · Calcula lo que costaría cambiar
Toma el precio del coche que te gusta. Multiplícalo por 0.2394 si es nuevo, o por 0.0817 si ya tiene más de un año. Eso es lo que se va a depreciar el primer año que sea tuyo.
Después suma el costo del capital: el precio de ese coche menos lo que te den por el tuyo, multiplicado por la tasa a la que consigas el dinero. Si financias, usa la que te ofrezcan y compárala con el 14.3 % que mide Banxico. Si sale de un ahorro, usa lo que ese ahorro estuviera rindiendo.
Paso 5 · Compara los dos totales
Paso 2 más paso 3, contra paso 4.
Si el primero es menor, conservar gana. Con los números de este artículo, gana casi siempre, y gana por márgenes grandes.
Y si la diferencia es pequeña, recuerda que las tablas de arriba no incluyen los costos de transacción ni el diferencial de seguro, y que los dos empujan en contra de cambiar. Un empate técnico, en la práctica, no es un empate.
Paso 6 · Y si vas a cambiar de todos modos
Tres cosas antes de firmar, en este orden.
Que el precio quede del lado bueno de los umbrales. El ISAN exime totalmente hasta 356,934.05 pesos sin IVA, y el subsidio de tenencia de la Ciudad de México aplica hasta 638,000 con IVA. Quedar unos miles por encima de cualquiera de los dos cuesta mucho más que esos miles.
Que el plazo sea el más corto que tu presupuesto aguante. Pasar de 56 a 36 meses ahorra 55,731.23 pesos de intereses sobre el crédito promedio.
Y que llegues con una oferta de crédito ya aprobada de un banco. La diferencia entre la tasa promedio de la banca tradicional y la de las financieras de marca son 9,711.53 pesos sobre ese mismo crédito.
Esos dos últimos puntos, juntos, valen 65,442.76 pesos. Es más de lo que la mayoría de la gente gasta en taller en cinco años.
Los mitos que sí se pueden desmontar con fuente
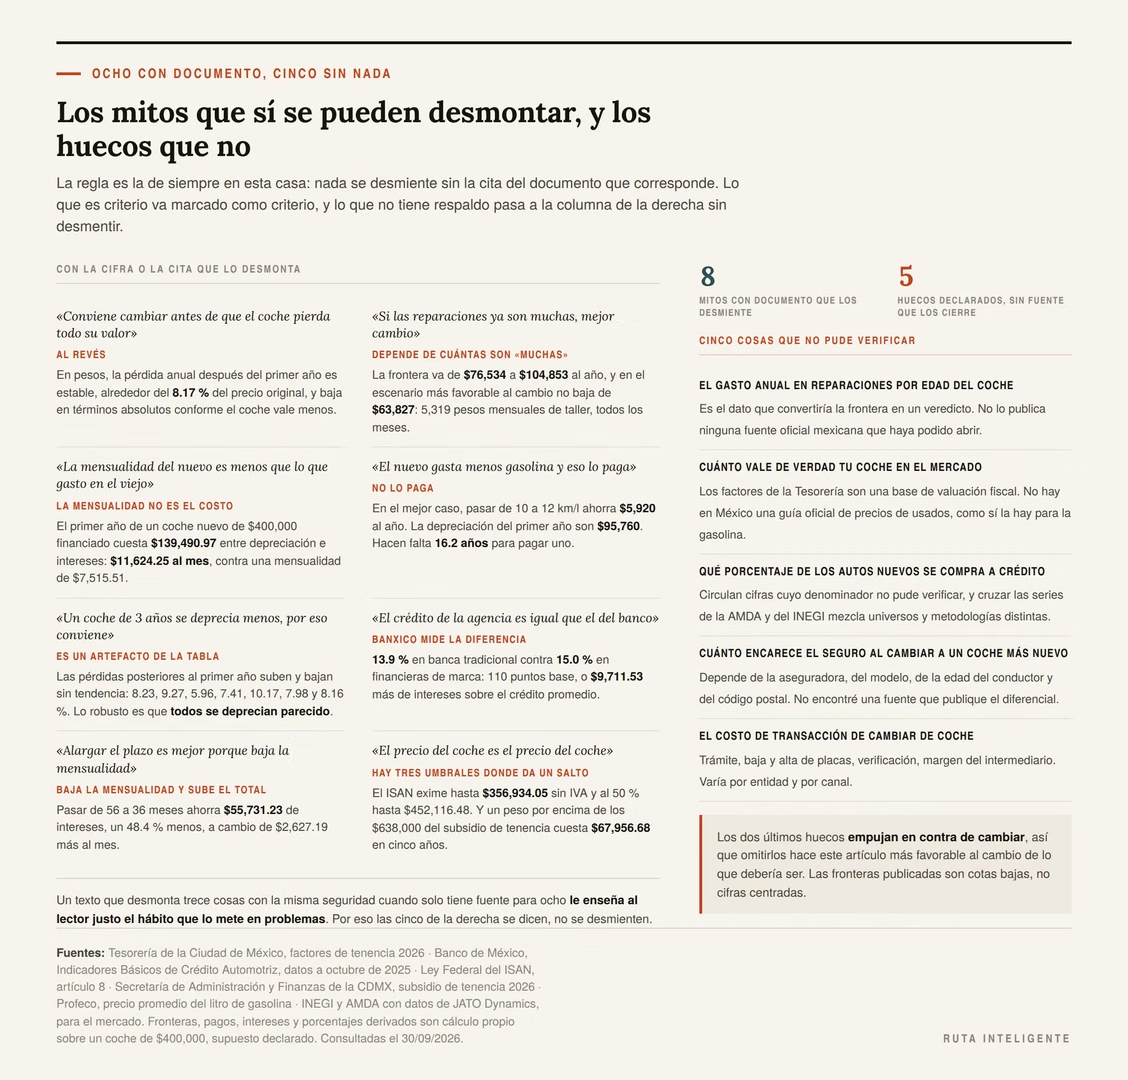
La regla de esta sección es la de siempre en esta casa: nada se desmiente sin la cita del documento que corresponde. Lo que es criterio va marcado como criterio, y lo que no tiene respaldo pasa a la sección siguiente sin desmentir.
«Conviene cambiar antes de que el coche pierda todo su valor»
Al revés. Con los factores de la Tesorería, la pérdida anual en pesos después del primer año es bastante estable, alrededor del 8.17 % del precio original, y baja en términos absolutos conforme el coche vale menos. Lo que sí se acelera es la pérdida en proporción a lo que vale hoy: el primer año pierde el 23.94 % de su valor y el octavo, el 30.18 %. Pero en pesos, que es lo que sale de tu bolsillo, conservar sale más barato con los años, no menos.
«Si las reparaciones ya son muchas, mejor cambio»
Depende de cuántas son «muchas». La frontera calculada sobre la curva oficial y la tasa de Banxico va de 76,534 a 104,853 pesos al año, y en el escenario más favorable posible al cambio no baja de 63,827. Son 5,319 pesos mensuales de taller, todos los meses. Casi ninguna factura real llega ahí.
«La mensualidad del nuevo es menos que lo que gasto en el viejo»
La mensualidad no es el costo. El primer año de un coche nuevo de 400,000 pesos financiado con el crédito promedio cuesta 139,490.97 pesos entre depreciación e intereses: 11,624.25 al mes, contra una mensualidad de 7,515.51. La diferencia es lo que el coche pierde de valor, que el préstamo no cubre.
«El nuevo gasta menos gasolina y eso lo paga»
No lo paga. En el mejor caso de la tabla, pasar de 10 a 12 km/l, el ahorro es de 5,920 pesos al año, y la depreciación del primer año de un coche nuevo es de 95,760. Hacen falta 16.2 años de ese ahorro para pagar un solo año de depreciación.
«Un coche de 3 años se deprecia menos, por eso conviene»
Ese resultado es un artefacto de la tabla. Sí aparece en los factores literales, 23,840 contra 40,680, pero las pérdidas anuales posteriores al primer año suben y bajan sin tendencia (8.23, 9.27, 5.96, 7.41, 10.17, 7.98 y 8.16 por ciento), porque el factor mezcla depreciación con actualización por inflación. Lo robusto es que todos se deprecian parecido, y que lo que diferencia a un seminuevo es que alguien más ya pagó el acantilado del primer año.
«El crédito de la agencia es igual que el del banco»
Banxico mide la diferencia. La tasa promedio ponderada por saldo es de 13.9 % en la banca tradicional y 15.0 % en las instituciones asociadas a financieras de marca: 110 puntos base. Sobre el crédito promedio del país a 56 meses, son 9,711.53 pesos más de intereses.
«Alargar el plazo es mejor porque baja la mensualidad»
Baja la mensualidad y sube mucho el total. El reporte de Banxico señala que los créditos a tres años o menos tuvieron una tasa 2.4 puntos porcentuales más baja que los de cinco años o más. Sobre el crédito promedio, pasar de 56 a 36 meses ahorra 55,731.23 pesos de intereses, un 48.4 % menos, a cambio de 2,627.19 pesos más al mes.
«El precio del coche es el precio del coche»
Hay tres umbrales donde da un salto. El ISAN exime totalmente hasta 356,934.05 pesos sin IVA y al 50 % hasta 452,116.48; los eléctricos e híbridos están exentos sin tope. Y en la Ciudad de México el subsidio de tenencia aplica hasta 638,000 pesos con IVA: un peso por encima cuesta 67,956.68 pesos de tenencia en cinco años.
Cinco cosas que no pude verificar
Ocho mitos con documento y cinco huecos sin nada. Esta sección existe porque un texto que desmonta trece cosas con la misma seguridad cuando solo tiene fuente para ocho le enseña al lector justo el hábito que lo mete en problemas.
Cuánto gasta al año en reparaciones un coche mexicano según su edad
Es el dato que convertiría la frontera de este artículo en un veredicto. No existe publicado por ninguna fuente oficial mexicana que yo haya podido abrir, y por eso el artículo entrega el umbral y te pide a ti el otro lado de la comparación. Es la forma honesta de resolverlo: cuando falta un precio, se convierte el resultado en un umbral sobre ese precio.
Cuánto vale de verdad tu coche en el mercado
Los factores de la Tesorería son una base de valuación fiscal. No hay en México una guía oficial de precios de coches usados, como sí la hay para la gasolina. Lo que te ofrezcan puede estar lejos de ese número, y eso mueve toda la tabla.
Qué porcentaje de los autos nuevos se compra a crédito
Ya está explicado arriba: circulan cifras cuyo denominador no pude verificar, y cruzar las dos series disponibles produce un número con aspecto de dato que no lo es.
Cuánto encarece el seguro al cambiar a un coche más nuevo
Es un costo real y va en contra de cambiar. Depende de la aseguradora, del modelo, de la edad del conductor y del código postal, y no encontré una fuente que publique el diferencial de forma comparable.
El costo de transacción de cambiar de coche
El trámite, la baja y alta de placas, la verificación, el margen del intermediario. Varía por entidad y por canal, y no localicé una fuente que lo sume de forma verificable. Todo empuja en contra de cambiar, así que omitirlo hace el artículo más favorable al cambio de lo que debería, y conviene saberlo.
Tres matices que van contra este artículo
La curva es un parámetro fiscal, no una medición de mercado
El factor de la Tesorería mezcla depreciación con actualización por inflación, se recalcula cada año y se publica para cobrar un impuesto. Es la mejor fuente mexicana disponible y no es lo mismo que una medición de precios de reventa.
Por eso el artículo usa la forma de la curva, el acantilado del primer año y la meseta posterior, y desconfía del detalle año por año, y por eso publica la media y la desviación en vez de tratar cada renglón como una medición.
El modelo supone reparaciones parejas, y la vida no es así
Una transmisión no es un gasto anual: es un evento. Un coche con alta probabilidad de una falla mayor no está bien descrito por un promedio, y la frontera de este artículo lo trata como si lo estuviera.
Si tu coche tiene un problema conocido y caro que va a llegar, esa es información que el modelo no ve. Y el mantenimiento preventivo como decisión económica es justamente lo que mueve esa probabilidad, así que entra en la decisión por otra puerta.
Y el matiz que va contra el artículo entero
Casi todo lo que aquí se calcula supone que la decisión es económica. Muchas veces no lo es, y eso no la vuelve irracional.
Un coche es también el lugar donde pasas cientos de horas al año, donde van tus hijos y con el que llegas a trabajar. Hay valor en la confianza, en la comodidad y en no pensar en el coche, y ese valor es real aunque no tenga precio publicado.
Lo que este artículo defiende no es que nunca se cambie. Es que sepas qué te está costando la decisión antes de tomarla, y que si la tomas por razones que no son de dinero, la tomes por esas razones y no por una cuenta que no cuadra. Las tablas de arriba no te dicen qué hacer. Te dicen cuánto cuesta.
Y hay una regla más general detrás de todo esto, la misma que aparece en la regla de que si cuesta N veces más tiene que durar N veces más: cualquier cosa que se compra por su precio y se consume por su uso hay que juzgarla en la unidad del uso, no en la del precio. Un coche se compra en pesos y se consume en años. La cuenta de este artículo es esa conversión.
Preguntas frecuentes
¿Cuánto se deprecia un coche el primer año en México?
Con los factores que publica la Tesorería de la Ciudad de México para 2026, un coche conserva el 0.7606 de su precio de factura con IVA después de un año. Es decir, pierde el 23.94 %. Sobre un coche de 400,000 pesos son 95,760 pesos en doce meses.
¿A partir de qué gasto en reparaciones conviene cambiar de coche?
Con la curva oficial y la tasa promedio del crédito automotriz, la frontera va de 76,534 a 104,853 pesos al año según la edad de tu coche. Si el dinero sale de un ahorro y no de un crédito, baja, pero en ningún escenario por debajo de 63,827 pesos anuales, que son 5,319 pesos mensuales de taller.
¿Me conviene más arreglar o cambiar?
La comparación correcta es entre el costo del año que viene de cada opción. Conservar cuesta lo que tu coche se deprecie más lo que gastes en repararlo. Cambiar cuesta la depreciación del coche que compres más el costo del capital que pongas encima de lo que te den por el tuyo. Con los números de este artículo, conservar gana casi siempre.
¿Cuál es la tasa de interés de un crédito automotriz en México?
El Banco de México reporta una tasa promedio ponderada por saldo de 14.3 % con datos a octubre de 2025, con un plazo promedio de 56 meses y un monto promedio de 305,811 pesos. La banca tradicional promedia 13.9 % y las financieras de marca, 15.0 %.
¿Cuánto pago de intereses en un crédito de coche?
Sobre el crédito promedio del país (305,811 pesos a 56 meses y 14.3 %), el pago mensual es de 7,515.51 pesos, el total pagado de 420,868.48 y los intereses de 115,057.48: un 37.6 % más de lo que pediste prestado.
¿Conviene alargar el plazo para que baje la mensualidad?
Baja la mensualidad y sube mucho el total. Banxico reporta que los créditos a tres años o menos tuvieron una tasa 2.4 puntos porcentuales más baja. Sobre el crédito promedio, pasar de 56 a 36 meses ahorra 55,731.23 pesos de intereses, casi la mitad, a cambio de 2,627.19 pesos más al mes.
¿Conviene comprar nuevo o seminuevo?
Después del primer año todos los coches se deprecian parecido: alrededor del 8.17 % del precio original al año. Lo que distingue a un seminuevo es que alguien más ya pagó el acantilado del primer año, que son 95,760 pesos en este ejemplo, o 2.9 veces una pérdida anual normal. Si vas a cambiar, esa es la forma barata de hacerlo.
¿El ahorro de gasolina de un coche nuevo paga el cambio?
No. En el mejor caso, pasar de 10 a 12 km/l, el ahorro son 5,920 pesos al año y la depreciación del primer año de un coche nuevo son 95,760. Hacen falta 16.2 años de ahorro para pagar un solo año de depreciación.
¿Hasta qué precio no se paga tenencia en la Ciudad de México?
El subsidio del 100 % aplica a automóviles con valor total con IVA que no exceda 638,000 pesos, pagando el refrendo de 760 pesos y sin adeudos previos. Un coche de 638,001 pesos paga 67,956.68 pesos de tenencia en cinco años. Cada entidad tiene su propio esquema.
¿Desde cuándo traen control de estabilidad los coches nuevos en México?
La NOM-194-SE-2021 entró en vigor el 1 de abril de 2023 y lista el control electrónico de estabilidad y el monitoreo de presión de llantas entre los dispositivos de los vehículos ligeros nuevos. Un coche de cuatro años o más hoy es anterior a esa norma, lo que no significa que no los traiga: significa que no se los exigían.
Mi coche ya está pagado, ¿es buen momento para cambiar?
En pesos, es el peor. La mensualidad que pagas por él es cero y lo único que cuesta conservarlo es la depreciación, unos 32,674 pesos al año sobre este ejemplo y bajando conforme vale menos, más las reparaciones. El mejor momento financiero de un coche empieza el día que terminas de pagarlo.
En una línea
Si de todo esto te llevas una sola cosa, que sea esta: junta las facturas de taller de los últimos doce meses y compara ese total contra 63,827 pesos. Si está por debajo, conservar es la opción barata. Ninguna cotización va a cambiar eso.
Y si te llevas dos: si vas a cambiar de todos modos, hazlo por una razón que no sea el dinero, compra un coche que ya haya pagado su primer año, y llega a la agencia con un crédito de banco ya aprobado y con el plazo más corto que aguantes. Entre el plazo y la institución hay casi sesenta y cinco mil pesos.
Fuentes y metodología
Fuentes mexicanas
- Tesorería de la Ciudad de México, factores de tenencia 2026 para vehículos particulares. Procedimiento oficial: «Actualizar el valor total del vehículo, multiplicando el precio de factura como nuevo con IVA, por el factor aplicable». Factores usados: 2025 0.7606 · 2024 0.6783 · 2023 0.5856 · 2022 0.5260 · 2021 0.4519 · 2020 0.3502 · 2019 0.2704 · 2018 0.1888. El corte entre 2018 y 2017 es cambio de régimen del Código Fiscal local, así que la curva solo se lee de uno a ocho años. Verificados para el artículo de esta serie sobre el costo real de tener un auto.
- Banco de México, Indicadores Básicos de Crédito Automotriz, datos a octubre de 2025, publicado el 30 de abril de 2026. Tasa promedio ponderada por saldo 14.3 %, plazo promedio 56 meses, monto promedio $305,811 de la cartera comparable y $317,194 de los créditos otorgados en el periodo, 1,758,645 créditos vigentes, saldo de $373,947 millones, 13.9 % en banca tradicional contra 15.0 % en financieras de marca (110 puntos base), y la diferencia de 2.4 puntos porcentuales entre plazos cortos y largos. La definición de cartera comparable se cita textual en el cuerpo. El índice de todas las ediciones está en el sitio de Banxico.
- Ley Federal del Impuesto Sobre Automóviles Nuevos, artículo 8. Exención total hasta $356,934.05 y del 50 % hasta $452,116.48, sobre precio sin IVA; eléctricos e híbridos exentos sin tope. Verificados para el artículo del costo real.
- Subsidio de tenencia de la Ciudad de México 2026, Secretaría de Administración y Finanzas: 100 % para automóviles con valor total con IVA que no exceda $638,000, pagando el refrendo de $760, sin adeudos y entre el 1 de enero y el 31 de marzo. Verificado para el mismo artículo.
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros, boletín del 7 de agosto de 2026: 130,835 vehículos ligeros vendidos al público en julio de 2026 (+3.39 %) y 885,353 en enero-julio (+5.04 %).
- AMDA, financiamiento a julio de 2026, con datos de JATO Dynamics: 550,974 vehículos nuevos financiados y 86,964 seminuevos, total 637,938, un 6.3 % más que el año anterior. La AMDA es una asociación de distribuidores y JATO una empresa de datos de la industria, no organismos públicos, y así se citan.
- NOM-194-SE-2021, Dispositivos de seguridad para vehículos ligeros nuevos, en vigor desde el 1 de abril de 2023. Verificada para el artículo de esta serie sobre llantas.
- Instituto Mexicano del Transporte, Anuario estadístico de colisiones en carreteras federales, ediciones 2021 a 2024: la letalidad por colisión pasó de 21.96 a 13.16 muertos por cada cien. Verificado para el artículo sobre viajes largos.
Cálculos propios y sus supuestos
Todo lo que aparece como frontera, pago, interés o porcentaje derivado es cálculo propio, hecho con un guion que se escribió antes del cuerpo del artículo y que recalcula cada cifra. Los supuestos, uno por uno:
- Precio del coche de referencia: $400,000 con IVA. Supuesto declarado, no un dato. Casi todo el artículo escala de forma proporcional con esa cifra.
- Costo del capital: 14.3 %, la tasa promedio ponderada por saldo de Banxico, con sensibilidad publicada a 4 % y 8 %.
- Modelo de la frontera: conservar cuesta la depreciación del año siguiente más las reparaciones; cambiar cuesta la depreciación del primer año del coche nuevo más la tasa aplicada al capital adicional. No incluye costos de transacción, diferencia de seguro ni el riesgo de una falla mayor, y las tres cosas empujan en contra de cambiar.
- Depreciación media posterior al primer año: 8.17 % del precio original, media de los siete valores de la tabla, con desviación estándar de 1.24 puntos. Se usa en lugar del detalle año por año donde el resultado dependería de los baches de la tabla.
- Pago del crédito: fórmula de anualidad con tasa mensual igual a la anual entre doce. Los intereses del primer año se aproximan como la tasa sobre el saldo inicial, y eso los sobreestima ligeramente porque el saldo baja durante el año; se declara aquí.
- Coche de la serie: 15,000 km al año, 13.98 km/l combinados, litro a $23.68 (Profeco, promedio nacional), 1,072.94 litros anuales. Los mismos de los cuatro artículos anteriores.
Comprobación cruzada: el caso frontera del subsidio de tenencia da $67,956.68 en cinco años, que es exactamente la cifra publicada en el artículo del costo real; y el gasto anual de combustible del modelo da $25,407.22 contra los $25,407.25 de aquel texto. Los cinco artículos de la serie describen el mismo coche y tienen que poder leerse juntos.
Limitaciones
- No existe una fuente oficial mexicana de gasto anual en reparaciones por edad del vehículo que haya podido abrir. Por eso el artículo publica el umbral y te pide a ti el otro lado de la comparación.
- No existe una guía oficial de precios de coches usados en México. Los factores de la Tesorería son una base de valuación fiscal, no un precio de mercado.
- No publico el porcentaje de autos nuevos comprados a crédito. Circulan cifras cuyo denominador no pude verificar, y cruzar las series de la AMDA y del INEGI significa mezclar universos y metodologías distintas.
- No pude costear ni el diferencial de seguro ni los costos de transacción de cambiar de coche. Los dos van en contra de cambiar, así que su ausencia hace este artículo más favorable al cambio de lo que debería.
- La curva de depreciación es un parámetro fiscal, no una medición de reventa, y sus valores año por año suben y bajan sin tendencia limpia. El artículo usa la forma general y declara la dispersión.
- La letalidad por colisión baja cuatro años seguidos y el anuario no dice por qué. No se le atribuye a ninguna norma.
- Nada de lo dicho sobre leyes, normas o impuestos es asesoría legal ni fiscal. Son lecturas literales de documentos citados, hechas por alguien que no es abogado ni contador. Tampoco es asesoría financiera: las tablas son aritmética sobre supuestos declarados, no una recomendación sobre qué hacer con tu dinero.
Declaración de intereses
Este artículo no reseña productos. No tenemos relación comercial con ninguna armadora, distribuidor, agencia, institución financiera ni plataforma de compraventa de autos, no hay enlaces de afiliado en el texto y no hay contenido pagado. No se recomienda ninguna marca, modelo, banco ni financiera.
Por la misma razón el artículo no lleva marcado Product ni Review: no sería cierto.