Un auto de dos años cuesta menos que el mismo modelo nuevo. La duda es si esa diferencia alcanza para pagar lo que el seminuevo trae de menos: garantía, kilómetros y valor de reventa.
Para contestarla con pesos, comparé ocho anuncios de agencias con el precio de lista de la misma versión nueva. Todo se leyó el 23 de octubre de 2026. Los seminuevos de 2024 piden entre 69.6 % y 88.9 % del precio del nuevo. La mitad pide menos de 80.1 %.
Luego hice la cuenta a cinco años en pesos de 2026, es decir, quitando la inflación de esos años. Para el valor final usé la tabla de depreciación de una ley estatal de hacienda. Para el dinero, lo que rinden los Cetes por encima de la inflación esperada. De ahí sale la idea que ordena este artículo. Deciden dos descuentos: el que recibes al comprar, con lo que rinde ese dinero, y lo que tu auto valdrá de menos al venderlo.
En el camino apareció un problema con la tabla pública que parece servir para esto, la de la tenencia capitalina. Mezcla la inflación y le quita el IVA al precio, así que tal cual no sirve como curva de valor. Lo explico en su sección, porque cambia el resultado.
Con esas cifras, si pagas de contado, el seminuevo de dos años conviene cuando cuesta menos de 82 % del nuevo. Seis de los ocho anuncios cumplen. En el sedán subcompacto japonés, de contado, la ventaja va de 45,274 a 48,339 pesos de 2026 en cinco años. En el sedán subcompacto alemán gana el nuevo. Hay más casos en que el nuevo gana, y van marcados como matices.
Quien escribe no recomienda marcas ni modelos y no tiene relación comercial con armadoras, distribuidores, aseguradoras ni plataformas de compraventa. Los autos, las agencias, los bancos y las aseguradoras se describen por tipo. Sus nombres y enlaces van en «Fuentes y metodología».
La respuesta corta
Toma el precio del seminuevo y divídelo entre el precio de lista de la misma versión nueva. Si sale menos de 0.82 y pagas de contado, el seminuevo de dos años sale más barato en cinco años, antes de contar seguro y garantía. Si vas a pedir crédito, el umbral sube a cerca de 0.85.
Con los supuestos más y menos favorables que probé, el umbral de contado va de 0.81 a 0.85. Por debajo de 0.80, el seminuevo gana con cualquiera de ellos. Arriba de 0.86, gana el nuevo.
Ese umbral sale de cuatro cosas. La diferencia de precio. Lo que rinde esa diferencia en Cetes durante cinco años, descontada la inflación. Lo que valdrá de más el auto nuevo al final, porque tendrá cinco años y el seminuevo, siete. Y los gastos que el seminuevo trae de más, como un juego de llantas y una batería.
En los anuncios que leí, el descuento de un auto de dos años va de 11.1 % a 30.4 % sobre el precio del nuevo. Y depende mucho de los kilómetros. Los seis anuncios con más de 40,000 km piden en promedio 77.2 % del nuevo. Los dos con menos piden 83.3 %.
Tres situaciones pueden voltear la respuesta, y cada una tiene su sección más abajo.
- Una promoción fuerte del nuevo. Un plan de meses sin intereses o un precio especial a crédito puede valer más que el descuento del seminuevo.
- Una garantía larga en el nuevo. Con cinco años de cobertura, el nuevo queda protegido toda la cuenta, y el seminuevo, tres. Si el margen del seminuevo es chico, esos dos años pueden pesar más.
- Un seminuevo casi sin uso. Con pocos kilómetros, el anuncio se acerca al precio del nuevo y el descuento deja de alcanzar.
Mi criterio, y va como criterio: antes de cerrar un seminuevo, pide el precio de contado del nuevo. En el sedán japonés del caso 1, un descuento de 10 % a 11 % sobre la lista basta para empatar. Esa sola cotización puede cerrar la discusión.
Los dos descuentos que deciden
La pregunta suele plantearse con una sola cifra: cuánto pierde un auto nuevo al salir de la agencia. Circula la idea de que pierde «20 % al salir de la agencia». En lo que busqué, ninguna de las páginas que la repiten cita un documento que la mida.
Para esta decisión, esa cifra sirve poco. Lo que decide son dos descuentos, uno al principio y otro al final.
El descuento que recibes
Es la diferencia entre el precio del nuevo y el del seminuevo de la misma versión. En el sedán subcompacto japonés, la versión básica con transmisión manual, la misma de los anuncios, tenía un precio de lista de 382,900 pesos. Debajo de ella hay una variante manual más austera, de 374,900 pesos. Los anuncios de 2024 no son de esa variante, así que no la uso. Dos anuncios de 2024 de esa versión pedían 283,200 y 269,000 pesos. Su promedio, 276,100 pesos, deja un descuento de 106,800.
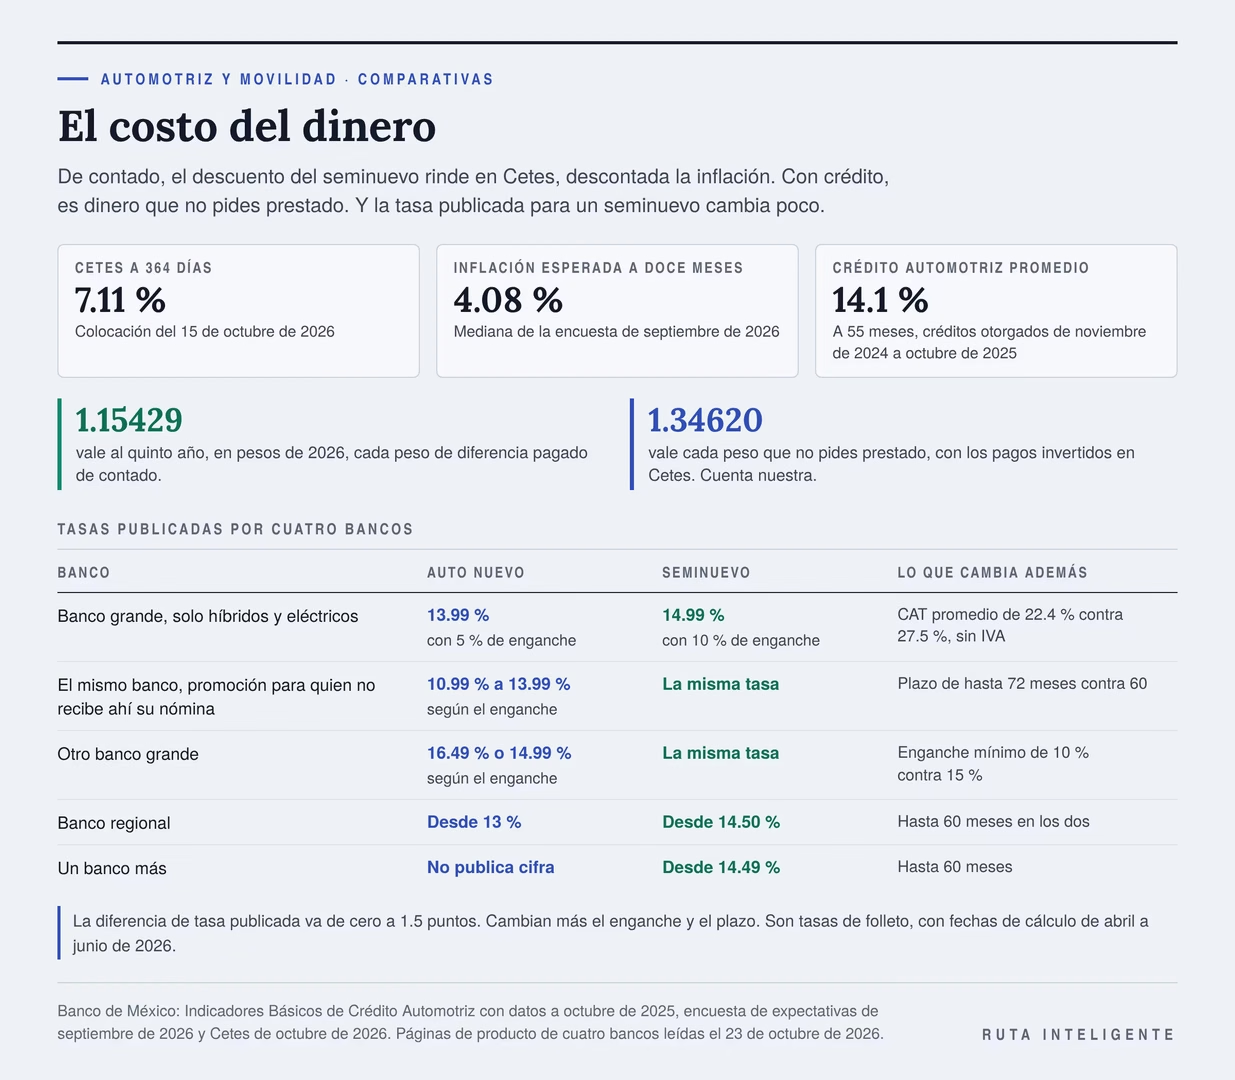
Ese dinero no se queda quieto. Si lo dejas en Cetes a un año al 7.11 %, cada peso se vuelve 1.40978 en cinco años. Pero en cinco años también suben los precios, y un peso de 2031 compra menos que uno de 2026. Si cada año la inflación fuera la que esperan para los próximos doce meses los especialistas que encuesta el Banco de México, 4.08 %, cada peso de 2026 se volvería 1.15429 pesos de 2026. Cuenta nuestra: los 106,800 pesos se vuelven 123,278 pesos de 2026 al final del quinto año.
El que vas a dar al vender
Al final de los cinco años, tu auto nuevo tendrá cinco años. El seminuevo tendrá siete. El de siete vale menos, y esa diferencia es el descuento que tú das al vender.
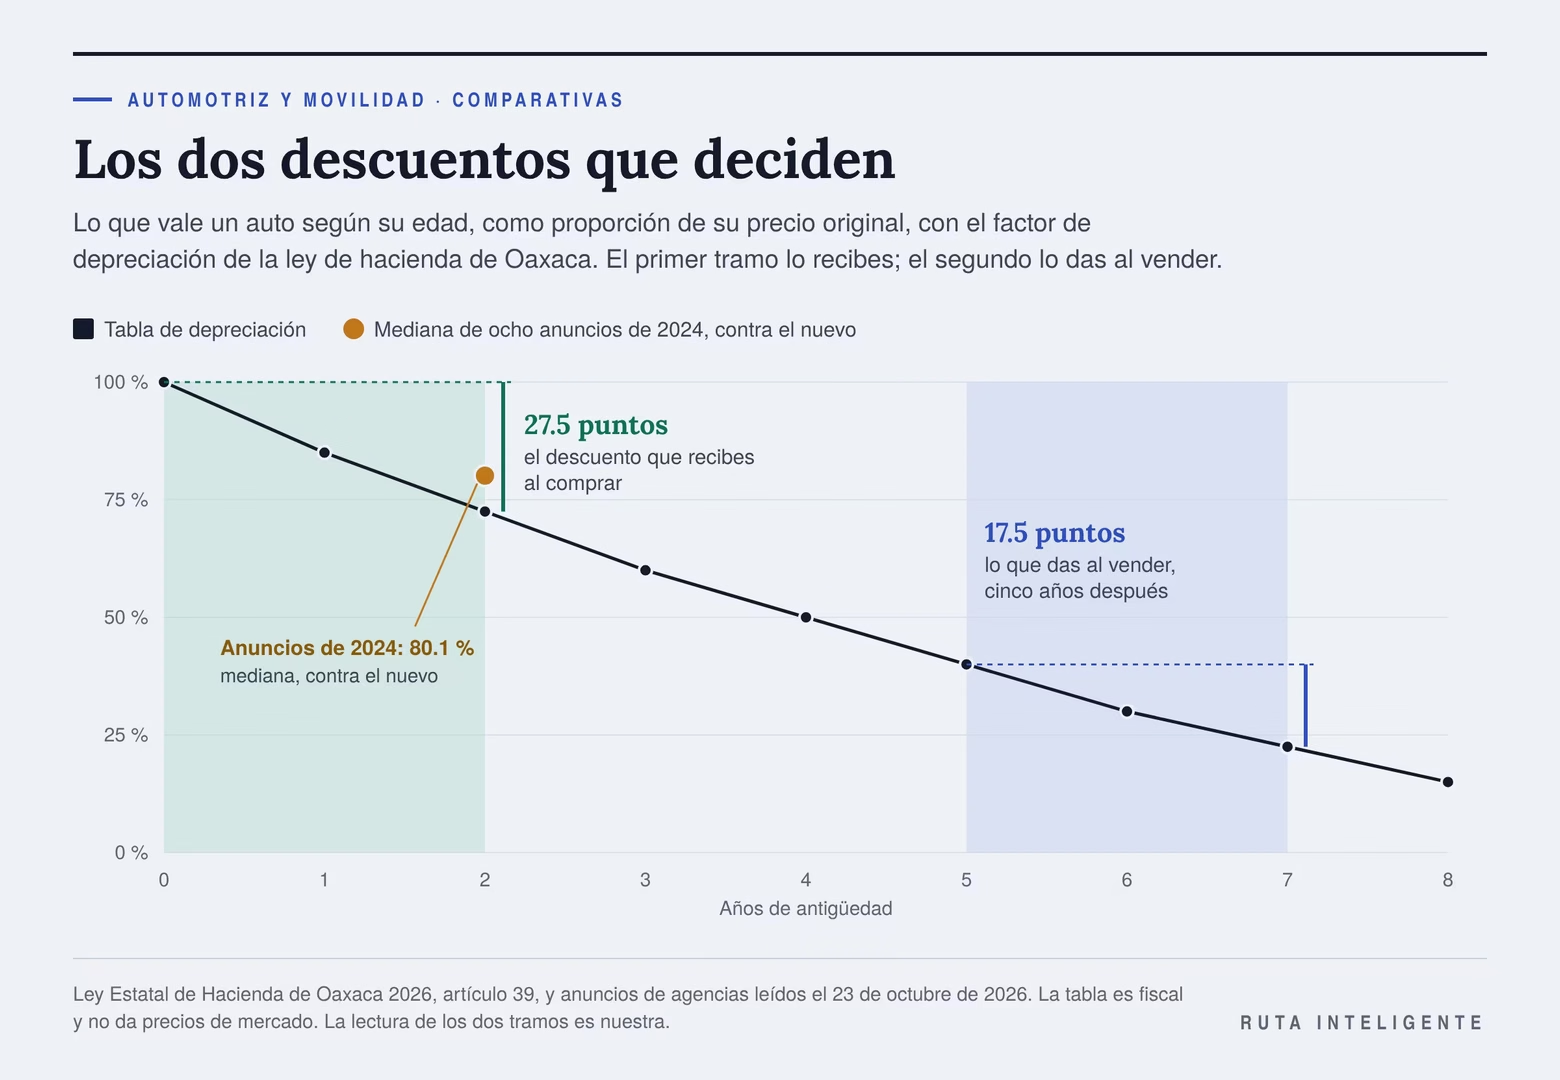
Nadie publica precios de mercado futuros, así que esta mitad necesita una curva. La Ley Estatal de Hacienda de Oaxaca trae un factor de depreciación según los años de antigüedad del auto. Con cinco años, la tabla deja el valor en 40 % del original. Con siete, en 22.5 %. La diferencia es 17.5 % del precio.
Sobre los 382,900 pesos del sedán japonés, eso son 67,008 pesos de 2026. Cuenta nuestra. Por qué uso esa tabla y no la de la tenencia capitalina lo explico más abajo, en su propia sección.
La cuenta que junta los dos
Con esos dos números, la comparación cabe en una línea.
Ventaja del seminuevo a cinco años, en pesos de 2026 =
  (precio del nuevo − precio del seminuevo) × 1.15429
  − (valor del nuevo con 5 años − valor del seminuevo con 7 años)
  − gastos que el seminuevo trae de más
El 1.15429 sale de la tasa de Cetes a 364 días del 15 de octubre de 2026, quitándole la inflación esperada y compuesta cinco años. Con otra tasa, cambia ese número y nada más.
Por qué el primer año, solo, no decide
El primer año es el escalón más grande. Según la tabla, un auto de un año vale 85 % de su precio: pierde 15 % en doce meses. Pero ese escalón lo paga quien compra nuevo, y el seminuevo lo esquiva por completo.
Lo que importa es cómo se comparan los dos tramos de dos años. El de 0 a 2 años pesa 27.5 puntos. El de 5 a 7, 17.5. El primero es 1.57 veces el segundo.
La curva cae más rápido al principio. Por eso, en general, el descuento que recibes es mayor que el que vas a dar. Con los dos anuncios del sedán japonés y la tabla para el final pasa igual: 106,800 pesos contra 67,008, una razón de 1.59.
Una cautela. La tabla de Oaxaca es un parámetro fiscal. La ley la trae para calcular un impuesto, y en lo que leí, no explica de dónde salen los factores. Más adelante la comparo con lo que piden las agencias, que piden más.
Mi criterio, y va como criterio: cuando alguien te diga cuánto pierde un auto, pregunta en qué tramo de su vida. A ti te importan dos tramos. Los dos años que te ahorras al comprar y los dos que te sobran al vender.
Lo que piden por un auto de dos años
No hay en México una lista oficial de precios de autos usados. Las guías de valores son privadas y cobran, como explico más abajo. Así que fui a la fuente que el comprador tiene enfrente: los anuncios de las agencias.
Usé solo vendedores que venden su propio inventario: un grupo de agencias de varias marcas y dos agencias de la japonesa del sedán subcompacto, que también venden usados de otras marcas. Dejé fuera los portales donde anuncian particulares o terceros, aunque anuncie una agencia. Busqué autos del año modelo 2024 y los comparé con el precio de lista de la misma versión en su año modelo 2026.
Ocho anuncios, misma versión
Estos son los ocho que tenían precio legible y versión comparable. Las versiones van por su nivel dentro del modelo, porque sus nombres comerciales identifican la marca.
| Modelo y versión | Kilómetros | Precio pedido | Nuevo, misma versión | Pide del nuevo |
|---|---|---|---|---|
| Sedán subcompacto japonés, básica automática | 74,263 | 283,287 | 406,900 | 69.6 % |
| Sedán subcompacto japonés, básica manual | 43,677 | 269,000 | 382,900 | 70.3 % |
| Sedán subcompacto japonés, básica manual | 58,735 | 283,200 | 382,900 | 74.0 % |
| Compacto japonés, segunda versión, manual | 62,696 | 353,228 | 442,900 | 79.8 % |
| Sedán subcompacto japonés, alta automática | 29,308 | 379,000 | 470,900 | 80.5 % |
| Compacto japonés, tercera versión, automática | 66,974 | 389,000 | 482,900 | 80.6 % |
| Sedán subcompacto japonés, media automática | 5,211 | 379,000 | 439,900 | 86.2 % |
| Sedán subcompacto alemán, entrada manual | 41,472 | 286,810 | 322,490 | 88.9 % |
La mediana es 80.1 %. El rango va de 69.6 % a 88.9 %: diecinueve puntos entre el anuncio más barato y el más caro, en proporción del nuevo.
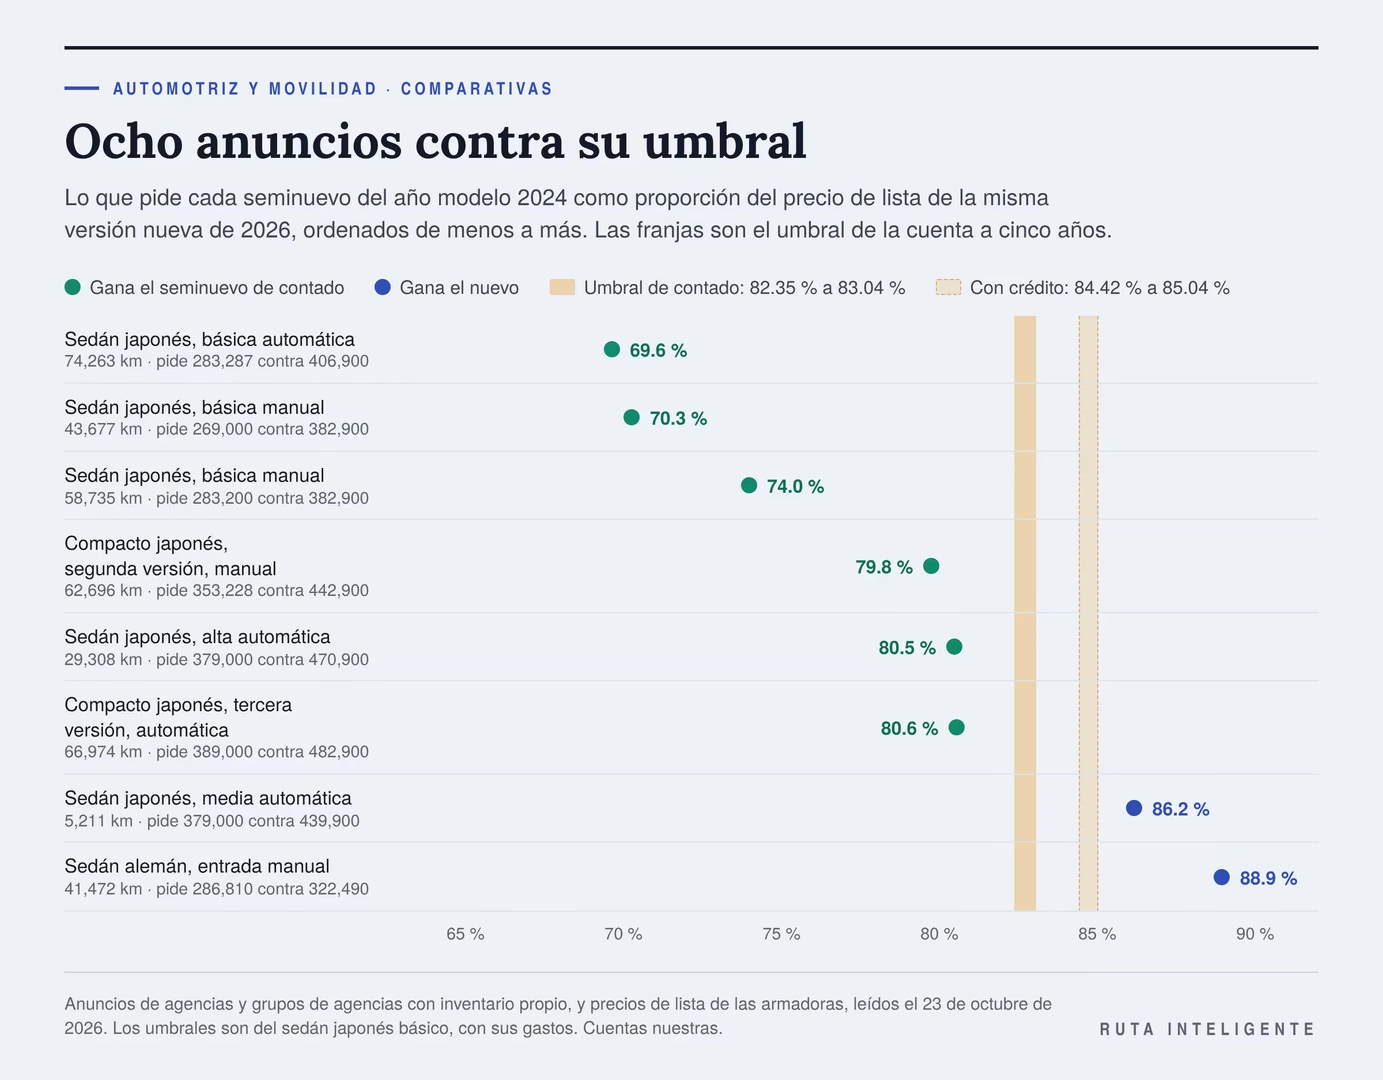
Tres cosas saltan de la tabla.
Los kilómetros pesan. Los seis anuncios con más de 40,000 km piden en promedio 77.2 % del nuevo. Los dos con menos piden 83.3 %. El más caro en proporción del sedán japonés tiene 5,211 km: es casi un auto sin uso.
Los baratos traen muchos kilómetros. Los tres anuncios más baratos en proporción tienen de 43,677 a 74,263 km. Si tienen dos años, eso da de 21,839 a 37,132 km por año. Es más que los 15,000 km al año que uso como supuesto en toda la serie.
El descuento cambia por modelo. En el sedán japonés, los de versión básica piden de 69.6 % a 74.0 %. En el alemán, el único anuncio comparable pide 88.9 %. Y contra su precio de contado de octubre, 309,990 pesos, pide 92.5 %.
Una cautela. Son precios pedidos, y el precio final se negocia. Son ocho anuncios de pocos vendedores, leídos un solo día. Ningún anuncio aclara si el precio incluye IVA: las fichas del grupo de agencias traen un campo de IVA que dice sí o no, sin explicar qué significa. En el compacto japonés, la página del nuevo da precios desde por versión, sin decir la transmisión. Y uno de los anuncios del sedán japonés traía dos precios distintos en la misma ficha, 286,000 y 309,000 pesos, así que lo dejé fuera.
Lo que perdió de verdad un sedán de 2024
Para medir cuánto pierde un auto, hace falta su precio original. Una tercera armadora japonesa, distinta de las del sedán subcompacto y del compacto, publicó el suyo: un comunicado del 1 de diciembre de 2023 con los precios de su sedán 2024. Y dos vendedores con inventario propio anunciaban tres unidades de ese año, con 40,727 a 47,031 km.
| Versión | Precio anunciado en 2023 | Precio pedido | Perdió |
|---|---|---|---|
| Entrada | 401,900 | 323,500 | 19.5 % |
| Media | 432,900 | 315,000 | 27.2 % |
| Alta | 463,900 | 369,000 | 20.5 % |
La unidad de entrada figuraba como apartada el día de la lectura. Su precio seguía publicado, y lo uso como precio pedido.
Para comparar con una tabla, hay que usar pesos de cada año, porque el comunicado es de diciembre de 2023. La de la tenencia capitalina sirve para eso, con un ajuste que explico en la sección siguiente. Con el IVA de vuelta, dice que un auto de 2024 vale en 2026 el 78.68 % de su factura: pierde 21.32 %. Dos de las tres unidades perdieron un poco menos. La de versión media perdió seis puntos más.
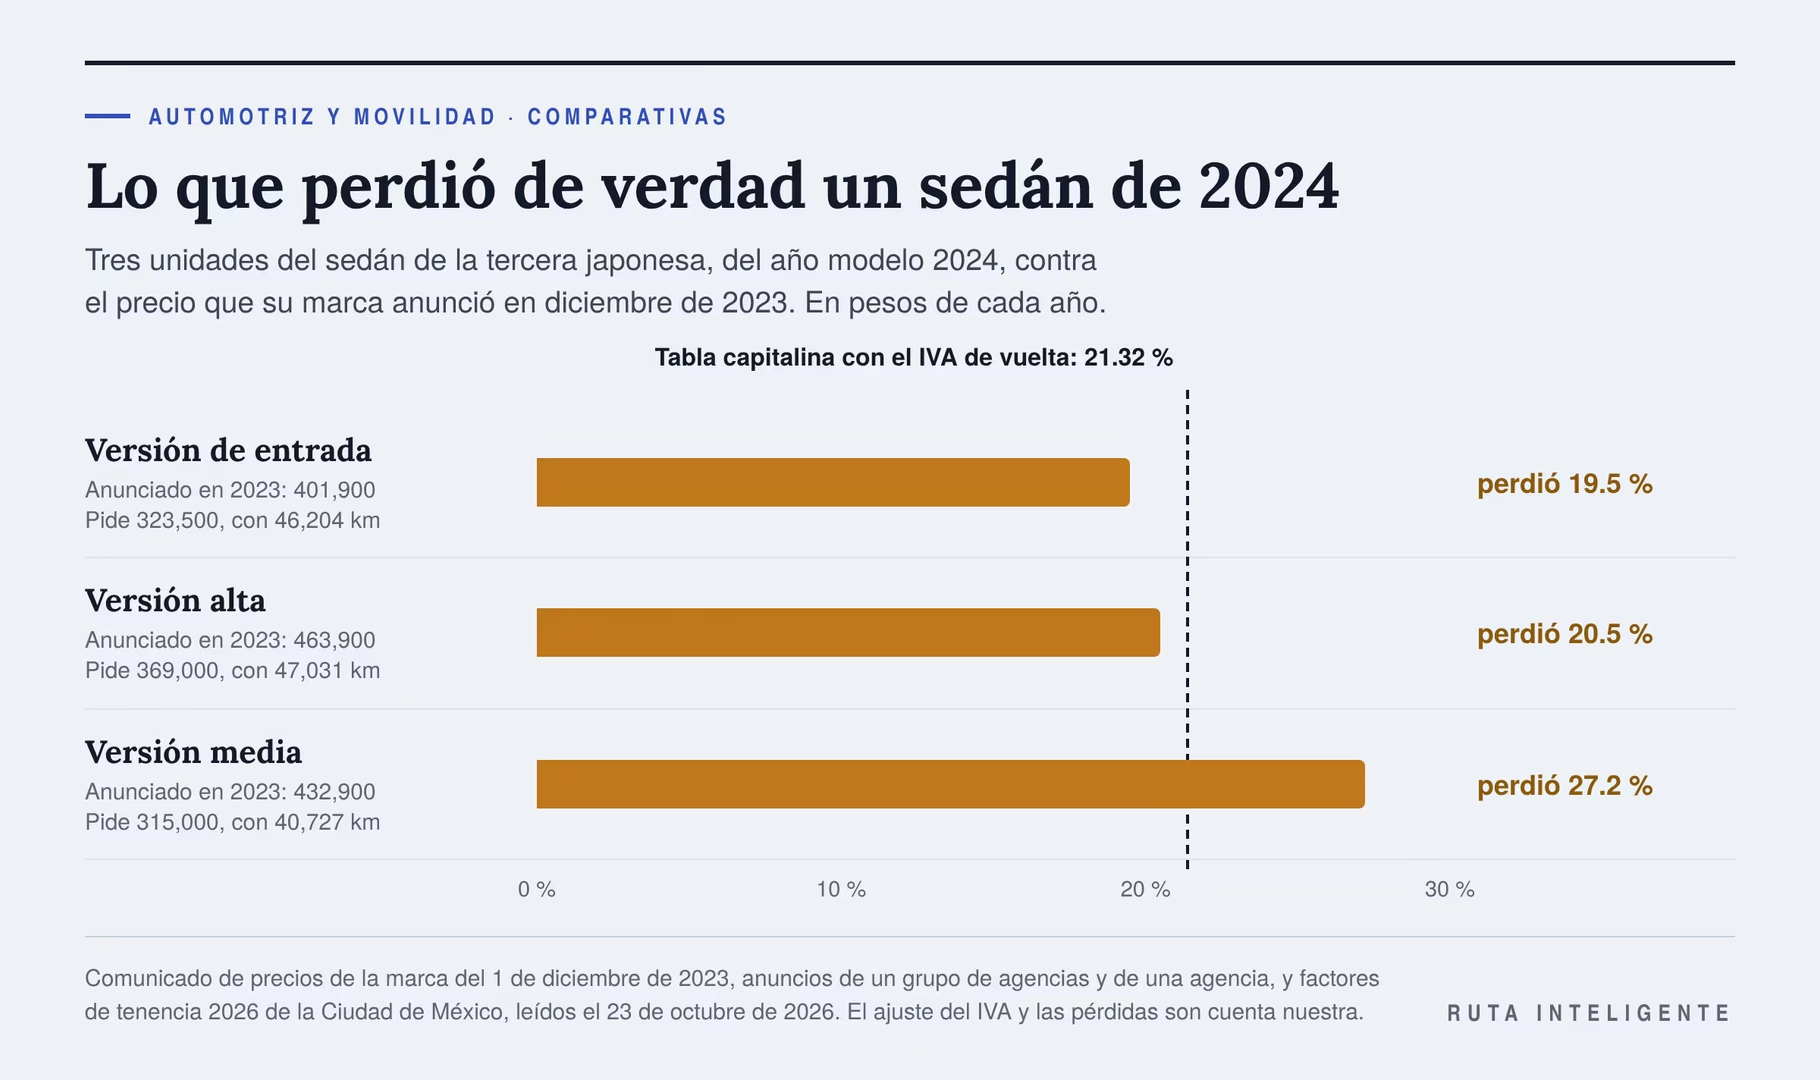
Cuenta nuestra, con precios pedidos y tres unidades. Sirve como señal y no como estadística. Contra su propio precio original, este sedán perdió en dos años algo parecido a lo que dice la tabla.
Los ocho anuncios de arriba se miden contra el nuevo de 2026, y ahí quedan por encima de la tabla de Oaxaca: 80.1 % contra 72.5 %. Si los precios de lista subieron menos que la inflación desde 2024, un auto de dos años parece valer más contra el nuevo de 2026. No lo medí.
Lo que dicen las guías de precios
Hay dos guías privadas de valores de autos usados en México, y las dos cobran. La que usan las aseguradoras vende paquetes de consultas desde 1,695 pesos. La otra vende 20 consultas por 450 pesos y 500 por 1,750.
La primera tiene en su sitio una consulta gratuita. Advierte: «Los valores mostrados son precios sugeridos de venta entre particulares». Aclara que no son sus valores comerciales de compra o venta, que son los de pago. Y solo cubre autos de 2015 en adelante.
Sirve para ver si un anuncio de agencia pide mucho más que una venta entre particulares. No dice cuánto te pagaría una agencia por tu auto ni cuánto pagaría el seguro en una pérdida total.
Lo que no se pudo medir: el final
Lo ideal sería hacer lo mismo con autos de cinco y siete años, para tener el valor al final de la cuenta. No alcanzó. De 2021 encontré un solo anuncio comparable del sedán japonés, con versión media y 34,219 km. De 2019, los anuncios eran de la generación anterior del modelo, o sus fichas daban error o no tenían precio.
Por eso, para el final de la cuenta uso una tabla fiscal y digo en qué dirección puede fallar.
Un matiz contra la tesis de este artículo. El descuento grande viene con kilómetros. Si el seminuevo que encuentras tiene un recorrido normal y pide la mediana, 80.1 % del nuevo, la ventaja del sedán japonés baja de unos 47,000 pesos a entre 9,867 y 12,932. Sigue ganando el seminuevo, con un margen que una sola reparación mal hecha se come.
Mi criterio, y va como criterio: compara el anuncio contra la misma versión nueva y con su misma transmisión. El precio que se anuncia en grande es el de la versión más barata. Si comparas contra él un seminuevo de versión más alta, el descuento parece más chico de lo que es.
Las curvas fiscales: lo que dicen y lo que no
Para el valor final de los dos autos necesito una curva de valor según la edad. Uso una tabla fiscal y reviso otra. Ninguna se hizo para comprar coches. Las dos se hicieron para cobrar un impuesto, y por eso conviene leerlas con cuidado.
La de Oaxaca: depreciación sola
La Ley Estatal de Hacienda de Oaxaca para 2026 trae, en su artículo 39, un factor de depreciación por años de antigüedad para automóviles. Se multiplica por el valor total del auto. El resultado se actualiza aparte, con lo que dice el código fiscal del estado.
| Antigüedad | Factor de Oaxaca | Pierde |
|---|---|---|
| 1 año | 0.850 | 15.0 % |
| 2 años | 0.725 | 27.5 % |
| 3 años | 0.600 | 40.0 % |
| 4 años | 0.500 | 50.0 % |
| 5 años | 0.400 | 60.0 % |
| 6 años | 0.300 | 70.0 % |
| 7 años | 0.225 | 77.5 % |
| 8 años | 0.150 | 85.0 % |
Es la que uso. Separa la depreciación de la inflación, y eso es lo que necesita una cuenta en pesos de 2026. En lo que leí, el factor de actualización no está en el texto de la ley, y para esta cuenta no hace falta.
La misma ley define el valor total del vehículo «a excepción del Impuesto al Valor Agregado». La tabla, entonces, se aplica a un valor sin IVA. Para esta cuenta la aplico al precio de lista con IVA, porque es el que pagas y el que se compara con los anuncios. A los dos años, los anuncios quedan incluso por encima de la tabla.
La capitalina junta tres cosas
La Tesorería capitalina publica cada año los factores para calcular la tenencia de los autos particulares. El procedimiento empieza así: «Actualizar el valor total del vehículo, multiplicando el precio de factura como nuevo con IVA» por el factor del año modelo. Al resultado se le aplica una tasa de 3 %.
Una nota del mismo documento explica el factor. Es el resultado de multiplicar «el factor de actualización dispuesto en el artículo 161 BIS 1» del código fiscal de la ciudad «por el factor de depreciación para el presente ejercicio fiscal». Después, «el resultado se divide entre 116%». La razón que da es que en esos años la obligación se determinó «sin considerar el Impuesto al Valor Agregado». Dividir entre 1.16 un precio con IVA le quita el IVA.
El código fiscal de la ciudad dice de qué está hecha cada pieza. Lo leí en un extracto oficial de 2024. Su tabla de depreciación para autos de hasta quince pasajeros es igual a la de Oaxaca, renglón por renglón. La actualización usa el Índice Nacional de Precios al Consumidor del mes de noviembre. Y su valor total también se define «a excepción del impuesto al valor agregado».
Así que el factor capitalino mezcla tres cosas. La depreciación, la inflación desde el año modelo y la salida del IVA. Por eso no se puede leer como la proporción del precio que vale un auto. Parece decir que un auto pierde 23.94 % en su primer año. De esa caída, 12.17 puntos son el IVA que el factor quita. Con el IVA de vuelta, la caída es de 11.77 %. Ahí van juntas la depreciación de 15 % y un año de actualización. Cuenta nuestra.
Separadas, son la misma tabla
Si al factor capitalino le devuelves el IVA y lo divides entre el de Oaxaca, queda esto.
| Antigüedad | Capitalina | Capitalina con IVA | Oaxaca | Razón |
|---|---|---|---|---|
| 1 año | 0.7606 | 0.8823 | 0.850 | 1.038 |
| 2 años | 0.6783 | 0.7868 | 0.725 | 1.085 |
| 3 años | 0.5856 | 0.6793 | 0.600 | 1.132 |
| 4 años | 0.5260 | 0.6102 | 0.500 | 1.220 |
| 5 años | 0.4519 | 0.5242 | 0.400 | 1.311 |
| 6 años | 0.3502 | 0.4062 | 0.300 | 1.354 |
| 7 años | 0.2704 | 0.3137 | 0.225 | 1.394 |
| 8 años | 0.1888 | 0.2190 | 0.150 | 1.460 |
La razón crece con la edad del auto, de 1.038 a 1.460. Sube entre 2.95 % y 7.79 % por cada año de antigüedad. Es la actualización por precios que pide el código, porque la depreciación de las dos tablas es la misma. Son tamaños de inflación anual, como el 3.62 % que el INEGI midió en la primera quincena de octubre de 2026. Cuenta nuestra. No crucé cada razón con el índice de precios de cada año.
Para esta cuenta, la diferencia importa. Con los factores capitalinos tal cual y el rendimiento de los Cetes sin quitarle la inflación, el umbral de contado saldría de 85.09 % a 85.66 %. Con la depreciación sola y todo en pesos de 2026, sale de 82.35 % a 83.04 %. Son casi tres puntos a favor del nuevo.
Lo que no son
No son precios de mercado. A los dos años, la tabla de Oaxaca deja 72.5 % del precio. Los ocho anuncios piden 80.1 % del nuevo en mediana, 10.5 % más. Si a los cinco y a los siete años el mercado también pagara 10.5 % más que la tabla, la diferencia final crecería en la misma proporción. El umbral de contado bajaría a entre 80.76 % y 81.45 %. Cuenta nuestra.
Una cautela. Aplico la depreciación al precio de lista del nuevo de 2026 para los dos autos. Eso supone que la factura del seminuevo, llevada a pesos de 2026, era igual a ese precio. Si fue 8 % menor, al final valdría 6,892 pesos menos de lo que uso; si fue 8 % mayor, 6,892 más. Cuenta nuestra, sobre el sedán japonés. El error puede ir en los dos sentidos.
Mi criterio, y va como criterio: usa la tabla para el final de la cuenta y los anuncios para el principio. Para el principio tienes precios reales enfrente. Para el final, cinco años antes, nadie los tiene.
El umbral: hasta cuánto puede costar el seminuevo
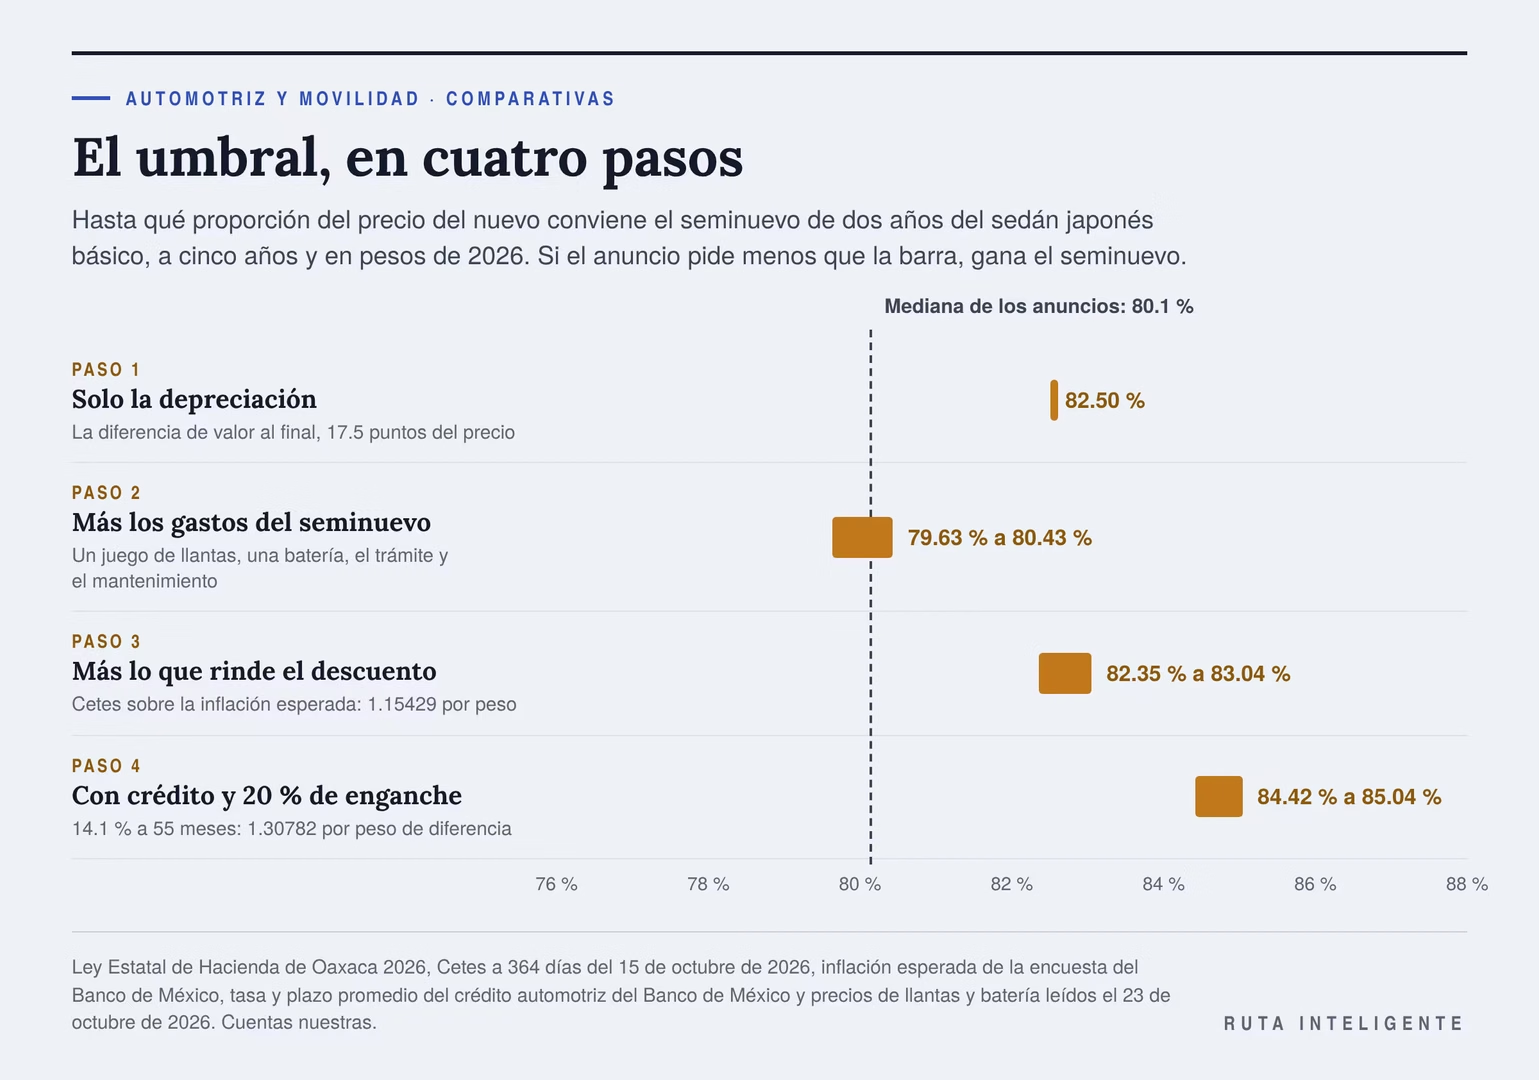
Con la fórmula de los dos descuentos se puede despejar el precio al que las dos compras empatan. Ese precio es el umbral: por debajo conviene el seminuevo y por encima, el nuevo. Lo calculo en cuatro pasos, para que se vea qué pesa cada cosa.
Paso 1: solo la depreciación
Si el dinero no rindiera nada por encima de la inflación y los dos autos costaran lo mismo de mantener, el seminuevo empataría cuando su descuento iguala la diferencia de valor al final. Con la tabla de Oaxaca, eso es 17.5 % del precio del nuevo. El umbral queda en 82.5 %.
Paso 2: los gastos que el seminuevo trae de más
Con 15,000 km al año, el seminuevo recorre sus cinco años entre los 30,000 y los 105,000 km. El nuevo, entre cero y 75,000. En ese tramo, el seminuevo compra un juego de llantas más y una batería, que suman 8,935 pesos. Ahorra 539 en el trámite. Y su mantenimiento programado puede costar de 465 pesos menos a 2,600 más, según la lista de precios que se use.
Juntos, los gastos de más van de 7,931 a 10,996 pesos. Sobre el sedán japonés son de 2.07 % a 2.87 % del precio del nuevo. El umbral baja a entre 79.63 % y 80.43 %.
Paso 3: lo que rinde la diferencia
Ahora el dinero. Quien compra el seminuevo se queda con la diferencia de precio. Si la deja en Cetes a un año, cada peso se vuelve 1.15429 pesos de 2026 en cinco años, descontada la inflación esperada. Lo que el seminuevo ahorra al principio crece cada año. Lo que pierde al final se paga una sola vez.
Cuenta nuestra: el umbral sube a entre 82.35 % y 83.04 %. En el sedán japonés de 382,900 pesos, el seminuevo de dos años conviene si cuesta menos de 315,323 a 317,978 pesos.
Paso 4: si compras con crédito
Con crédito y 20 % de enganche, ocho de cada diez pesos de diferencia son pesos que no pides prestado. Con la tasa promedio de los créditos de auto otorgados en México, 14.1 %, y su plazo promedio, 55 meses, cada uno te ahorra pagos mensuales. Si esos pagos los inviertes en Cetes, al quinto año valen 1.64417 por peso. En pesos de 2026, 1.34620. Los otros dos son enganche, salen de tu bolsa y rinden como en el paso 3. En promedio, cada peso de diferencia vale 1.30782.
Cuenta nuestra: el umbral sube a entre 84.42 % y 85.04 %. Mientras más caro es el dinero, más pesa el descuento del principio. Las tasas de los bancos se publican sin IVA. Si a los intereses se les suma, el crédito cuesta más, y el umbral con crédito sube a entre 85.01 % y 85.60 %.
Los ocho anuncios contra su umbral
Cada anuncio tiene su propio umbral, porque el precio de su versión nueva cambia el peso de los gastos fijos. Con los mismos gastos del sedán japonés, el resultado queda así.
| Anuncio | Pide del nuevo | Umbral de contado | De contado gana | Con crédito gana |
|---|---|---|---|---|
| Sedán japonés, básica automática | 69.6 % | 82.5 a 83.2 % | Seminuevo | Seminuevo |
| Sedán japonés, básica manual | 70.3 % | 82.4 a 83.0 % | Seminuevo | Seminuevo |
| Sedán japonés, básica manual | 74.0 % | 82.4 a 83.0 % | Seminuevo | Seminuevo |
| Compacto japonés, segunda versión, manual | 79.8 % | 82.7 a 83.3 % | Seminuevo | Seminuevo |
| Sedán japonés, alta automática | 80.5 % | 82.8 a 83.4 % | Seminuevo | Seminuevo |
| Compacto japonés, tercera versión, automática | 80.6 % | 82.9 a 83.4 % | Seminuevo | Seminuevo |
| Sedán japonés, media automática | 86.2 % | 82.7 a 83.3 % | Nuevo | Nuevo |
| Sedán alemán, entrada manual | 88.9 % | 81.9 a 82.7 % | Nuevo | Nuevo |
De contado, seis de ocho quedan por debajo. Con crédito, también seis. Arriba quedan el sedán alemán, cuyo anuncio pide casi nueve de cada diez pesos del nuevo, y el sedán japonés casi sin uso.
Deducción nuestra: el umbral se mueve poco entre anuncios, de 81.9 % a 83.4 % de contado. Lo que separa a ganadores de perdedores es lo que pide cada anuncio, que va de 69.6 % a 88.9 %.
Qué tan firme es el umbral
El umbral descansa en supuestos, y probé cuánto se mueve si cambio cada uno. Estos son los resultados de contado para el sedán japonés.
- Si el mercado paga 10.5 % más que la tabla a toda edad, como pasa a los dos años: de 80.76 % a 81.45 %.
- Con el Cete de 28 días en lugar del de un año: de 81.61 % a 82.33 %.
- Con la inflación observada, 3.62 %, en lugar de la esperada: de 82.74 % a 83.42 %.
- Si la tabla se aplica al precio sin IVA, como hace la ley de Oaxaca: de 84.44 % a 85.14 %.
Cuenta nuestra, probando un supuesto a la vez. El umbral de contado queda entre 80.76 % y 85.14 %. Por debajo de 80 %, el seminuevo gana con cualquiera de ellos. Arriba de 86 %, gana el nuevo con cualquiera. Si se juntan dos supuestos en contra, el umbral puede bajar un poco: con la prima de mercado y el Cete de 28 días, a entre 79.95 % y 80.67 %.
Esos límites valen para autos de 300,000 a 638,000 pesos de lista, con gastos como los del sedán japonés: de contado, el umbral queda entre 80.07 % y 85.85 %. Con crédito, entre 82.41 % y 87.51 %, así que los límites pasan a 82 % y 88 %.
Los ocho anuncios no cambian de lado con ninguno de esos supuestos si pagas de contado. Con crédito, el sedán japonés casi sin uso queda en la zona gris.
Una cautela. El umbral supone que los dos autos te cuestan lo mismo en gasolina, seguro, tenencia y verificación. La gasolina y la tenencia empatan con buenas razones, que explico más abajo. El seguro no lo pude costear. Empuja a favor del seminuevo, porque asegura un valor menor. Y la garantía la trato aparte, porque cambia mucho según la marca y el vendedor.
Mi criterio, y va como criterio: haz la división antes de ver el auto. Si pagas de contado y el anuncio pide más de 83 % del nuevo, necesitas una razón distinta del precio para preferirlo. Entre 82 % y 83 %, deciden tus gastos. Y conviene saberlo antes de enamorarte del color.
El costo del dinero
El dinero mueve el umbral menos de lo que parece, porque hay que quitarle la inflación. De contado lo sube unos tres puntos. Con crédito, unos cinco. Por eso conviene mirar las dos tasas de la cuenta. La del crédito automotriz y la de los Cetes.
Lo que dice el Banco de México
El Banco de México publica los Indicadores Básicos de Crédito Automotriz. La última edición tiene datos a octubre de 2025. Para los créditos otorgados de noviembre de 2024 a octubre de 2025, dice: «La tasa de interés promedio ponderado de los créditos otorgados en este lapso fue de 14.1 por ciento». El plazo promedio fue de 55 meses. Y el monto promedio, «fue de 317.2 mil pesos».
El reporte cubre «créditos para la adquisición de automóviles nuevos y usados para fines particulares». No los separa. En lo que leí, no hay una tasa para usados y otra para nuevos.
Sí separa por plazo y por tipo de institución. Los créditos de tres años o menos «mostraron una tasa promedio 2.4 puntos porcentuales más baja» que los de cinco años o más. Y la tasa de las financieras de marca «fue 110 puntos base mayor que la tasa promedio ponderado por saldo de la banca tradicional». Son 15.0 % contra 13.9 %.
Cuenta nuestra: el crédito promedio, de 317,194 pesos a 55 meses y 14.1 %, se paga con 7,862.68 pesos al mes. En intereses suma 115,253.46 pesos, más de la tercera parte de lo prestado.
Lo que publican los bancos
Para ver si el seminuevo paga más, leí las páginas de producto de varios bancos. Estas son las cifras de cuatro que publican tasas para alguna de las dos compras.
| Banco | Auto nuevo | Seminuevo | Lo que cambia además |
|---|---|---|---|
| Un banco grande, solo híbridos y eléctricos | 13.99 % con 5 % de enganche | 14.99 % con 10 % de enganche | CAT promedio de 22.4 % contra 27.5 %, sin IVA |
| El mismo banco, promoción para quien no recibe su nómina ahí | 10.99 % a 13.99 %, según el enganche | La misma tasa | Plazo de hasta 72 meses contra 60 |
| Otro banco grande | 16.49 % o 14.99 %, según el enganche | La misma tasa | Enganche mínimo de 10 % contra 15 %; plazo de 72 meses contra 60 si el auto tiene hasta 4 años |
| Un banco regional | Desde 13 % | Desde 14.50 % | Hasta 60 meses en los dos |
| Un banco más | No publica cifra | Desde 14.49 % | Hasta 60 meses |
La diferencia de tasa publicada va de cero a 1.5 puntos. Cambian más el enganche y el plazo. En el banco de los híbridos y eléctricos, el CAT promedio del seminuevo es 5.1 puntos más alto.
Una cautela. Son tasas mínimas o máximas de folleto. Sus fechas de cálculo van de abril a junio de 2026. Tu tasa depende de tu historial y de tu enganche. Para la cuenta uso el promedio del Banco de México en los dos autos.
Los Cetes, la otra cara
Si pagas de contado, el costo del dinero es lo que deja de rendir. El Cete a 364 días se colocó al 7.11 % el 15 de octubre de 2026. El de 28 días, al 6.23 % en la subasta del 20 de octubre.
Pero la cuenta dura cinco años, y en ese tiempo suben los precios. La inflación anual de la primera quincena de octubre de 2026 fue de 3.62 %, según el INEGI. La que esperan para los próximos doce meses los especialistas que encuesta el Banco de México es 4.08 %, en mediana. Uso la esperada, porque la cuenta mira hacia adelante.
Cuenta nuestra: el Cete a un año rinde 2.91 % por encima de esa inflación, antes de impuestos. Lo calculo con una división, 1.0711 entre 1.0408. Compuesto cinco años, cada peso se vuelve 1.15429 pesos de 2026. Con la inflación observada serían 1.18014.
Uso la del Cete más largo, el de un año, porque la cuenta dura cinco. Con la de 28 días, el umbral bajaría 0.7 puntos. Con cualquier tasa por encima de la inflación, el descuento del principio vale más que sus pesos del día de la compra.
Las mensualidades de cada compra
Con crédito, la diferencia de precio se ve cada mes. Supongamos 20 % de enganche, 55 meses y la tasa promedio de 14.1 % para los dos autos del sedán japonés.
| Concepto | Nuevo | Seminuevo |
|---|---|---|
| Enganche | 76,580 | 55,220 |
| Monto financiado | 306,320 | 220,880 |
| Pago mensual | 7,593.13 | 5,475.23 |
| Intereses totales | 111,302 | 80,257 |
Cuenta nuestra. El seminuevo paga 2,117.91 pesos menos al mes. Y 31,045 menos de intereses. Son pesos de cada mes, sumados sin descontar la inflación. No incluyen IVA de los intereses, comisión ni seguros del crédito.
Si su tasa fuera 1.5 puntos más alta, como en el banco regional, pagaría 5,646.34 al mes. Seguiría pagando 21,634 pesos menos de intereses que el nuevo. Para igualar los intereses del nuevo, el crédito del seminuevo tendría que cobrar 18.95 %. Pide prestado menos dinero, y eso pesa más que la tasa.
Si conviene más pagar de contado, pedir crédito o arrendar lo va a comparar otro artículo de esta serie, con sus propios supuestos.
Las promociones del nuevo
Aquí está la primera de las tres situaciones que pueden voltear la respuesta. Las armadoras anuncian precios especiales con crédito y planes de meses sin intereses. En los ocho anuncios de seminuevos que leí no aparece nada parecido.
La japonesa del sedán subcompacto anunciaba un precio especial para su versión básica manual. Eran 306,990 pesos contra 382,900 de lista. La condición es literal: el precio especial aplica a todas las versiones del modelo «exclusivamente en crédito tradicional». La vigencia iba del 21 de octubre al 2 de noviembre de 2026.
Un matiz contra la tesis de este artículo. Con ese precio, el descuento del seminuevo baja de 106,800 a 30,890 pesos. Si ese precio fuera de contado, el nuevo ganaría por 39,283 a 42,348 pesos de 2026. Pero exige crédito, y el crédito cuesta. La cuenta cambia según cómo pagues el seminuevo.
- Si el seminuevo lo pagas de contado. El precio especial gana si su crédito cobra menos de 12.94 % a 13.40 % anual, a 55 meses y con 20 % de enganche. A la tasa promedio del país, 14.1 %, gana el seminuevo por poco, de 4,785 a 7,850 pesos.
- Si el seminuevo también lo compras a crédito al 14.1 %. El precio especial al 14.1 % gana por 34,540 a 37,605 pesos. Solo pierde si su crédito pasa de 19.02 % a 19.44 %.
Cuenta nuestra. La página no publica la tasa de ese crédito.
La misma página ofrecía otra salida: «Llévatelo con un precio desde $289,990.00 M.N o hasta 60 meses sin intereses y más beneficios». No pude leer las condiciones de los meses sin intereses. Deducción nuestra, si no cobraran enganche, comisión ni seguro: con el dinero en Cetes y el primer pago al mes siguiente, 60 meses sin intereses equivalen a un descuento de 15.6 % sobre la lista. Con ese plan, el nuevo ganaría por 20,634 a 23,699 pesos de 2026.
La misma cuenta, al revés, da una cifra útil para negociar. El nuevo empata con el seminuevo del sedán japonés si lo consigues de contado con 10.2 % a 10.9 % de descuento sobre la lista. Son 341,022 a 343,677 pesos. Cuenta nuestra.
Las promociones de crédito apuntan al nuevo, que domina el crédito. De enero a agosto de 2026 se financiaron 631,551 autos nuevos y 99,957 seminuevos. Lo publica la asociación de distribuidores, con datos de una empresa de información. Los seminuevos fueron 13.7 % de los financiados.
Mi criterio, y va como criterio: convierte cualquier promoción del nuevo en un precio de contado antes de compararlo. Un plan sin intereses vale lo que rinde tu dinero mientras pagas. Un precio especial vale su descuento menos lo que cuesta el crédito que exige.
La garantía que queda, y la que se compra
La garantía es lo que más se discute y lo que menos se cuenta. En lo que leí, ninguna de las doce páginas que compiten por esta búsqueda dice cuánta le queda a un seminuevo de dos años. Depende de tres cosas: el tamaño de la garantía de fábrica, si se transfiere y los kilómetros del auto.
Tres tamaños de garantía
Las armadoras que leí ofrecen tres tamaños para un auto nuevo, y todos se acaban con el límite que llegue primero.
- Tres años o 60,000 km. La japonesa del sedán subcompacto, la armadora estadounidense y la japonesa del precio fijo, en sus modelos 2026. Esta última hace el compacto japonés de los anuncios y publica precios fijos de servicio. A sus modelos 2027 les da seis años o 125,000 km.
- Cinco años o 100,000 km. La armadora alemana, en sus modelos 2025 y 2026. Sus modelos 2024 o anteriores traen tres años o 60,000 km.
- Cinco años o 100,000 km, más siete años o 150,000 km para el tren motriz. Las dos coreanas, en los modelos que lo anuncian.
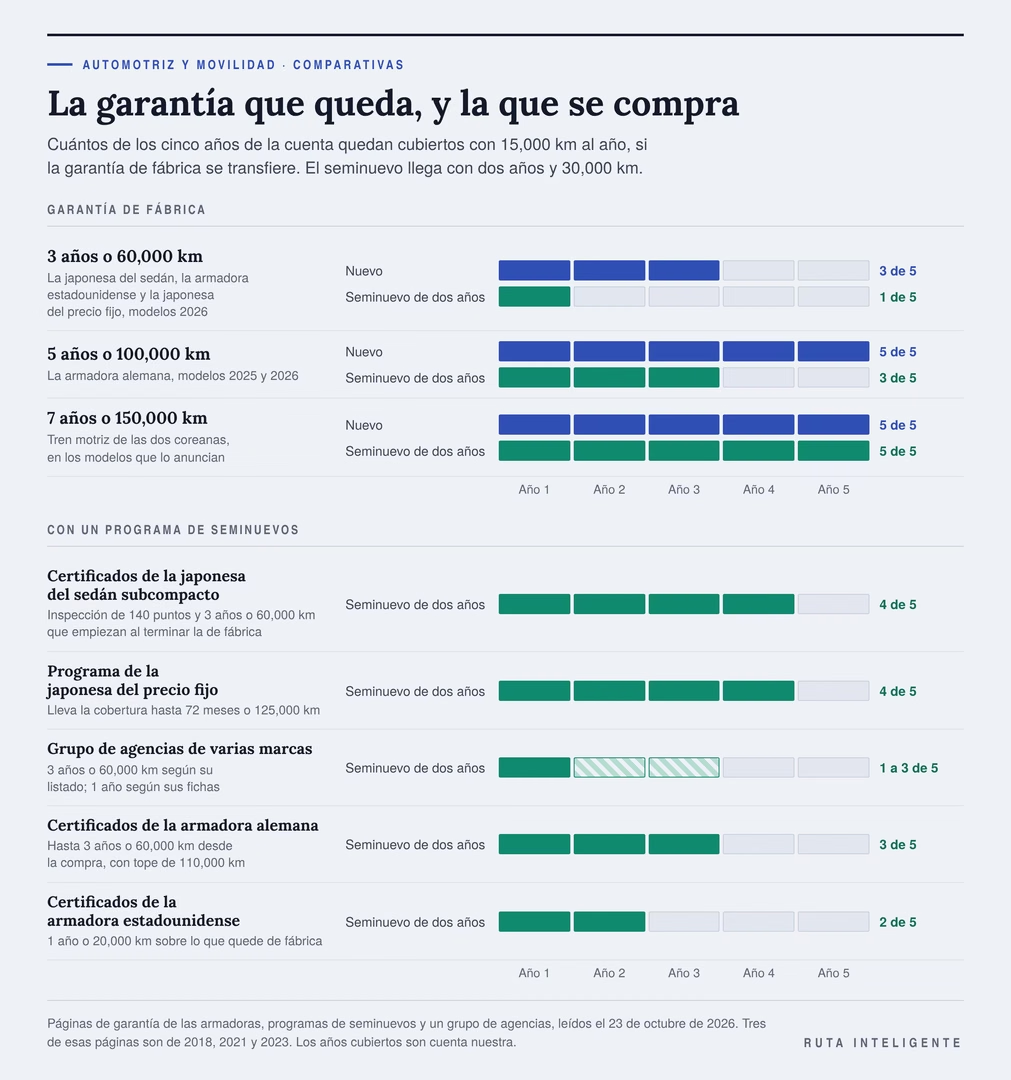
Con 15,000 km al año, en los tres casos manda el plazo en años. Así se reparten los cinco años de la cuenta.
| Garantía de fábrica | Años cubiertos del nuevo | Años cubiertos del seminuevo de dos años |
|---|---|---|
| 3 años o 60,000 km | 3 de 5 | 1 de 5 |
| 5 años o 100,000 km | 5 de 5 | 3 de 5 |
| 7 años o 150,000 km, tren motriz | 5 de 5 | 5 de 5 |
Cuenta nuestra, con 30,000 km en el seminuevo al comprarlo. Y suponiendo que su garantía se transfiere, que es lo siguiente que hay que revisar.
¿Se transfiere?
Solo dos armadoras lo dicen por escrito en lo que leí. La primera coreana escribe que su garantía «se transfiere al nuevo propietario cuando vendas». La armadora alemana lo escribe en su plan de asistencia técnica: «La garantía se otorga al vehículo y no a la persona». La condición es que el plan de servicios esté en orden. Y pide hacer los servicios en un concesionario de la marca.
En lo que leí, tres páginas de garantía no dicen si la de fábrica pasa al siguiente dueño. Son las de la japonesa del sedán subcompacto, la japonesa del precio fijo y la segunda coreana. Pregúntalo por escrito antes de pagar.
Una cautela. Varias pólizas anulan la garantía si faltan servicios. La primera coreana pide servicios cada 10,000 km o 6 meses y dice que su incumplimiento puede anularla. Un seminuevo sin sus comprobantes de servicio puede llegar sin garantía aunque el plazo no se haya vencido.
Los programas de seminuevos
Aquí la cuenta cambia a favor del seminuevo. Varias armadoras y agencias venden seminuevos con una garantía propia, y algunas se suman a la de fábrica.
| Programa | Lo que ofrece | Años cubiertos de 5 |
|---|---|---|
| Seminuevos certificados de la japonesa del sedán subcompacto | Inspección de 140 puntos y garantía extendida de 3 años o 60,000 km, que empieza al terminar la de fábrica | 4 |
| Grupo de agencias de varias marcas | Su listado y sus términos dicen 3 años o 60,000 km desde la venta. Sus fichas dicen cobertura por 1 año | 1 a 3 |
| Seminuevos certificados de la armadora alemana | Hasta 3 años o 60,000 km desde la compra, con tope de 110,000 km | 3 |
| Programa de garantía extendida de la japonesa del precio fijo | Lleva la cobertura hasta 72 meses o 125,000 km | 4 |
| Seminuevos certificados de la armadora estadounidense | 1 año o 20,000 km sobre lo que quede de fábrica | 2 |
Cuenta nuestra, con 15,000 km al año. La japonesa del sedán lo dice así: «Te entregamos tu auto con una garantía extendida de 3 años o 60,000km». Y aclara que, si queda garantía de planta, la extendida empieza cuando esa termine. La armadora estadounidense marca la suya como «Adicional a lo remanente de la garantía de fábrica».
El grupo de agencias se contradice. Su listado dice que todos sus autos traen 3 años o 60,000 km, y sus términos, que corren desde la venta. Las fichas de sus anuncios dicen «Cobertura por 1 año. Pago único de $13,500 MXN/IVA incluido», y en la misma página, que la garantía va incluida en el precio. Pide la póliza por escrito antes de pagar.
Con un programa así, el seminuevo de dos años puede quedar cubierto 4 de los 5 años. El nuevo con tres años de garantía queda cubierto 3. Es un renglón en que el seminuevo puede salir mejor que el nuevo. En lo que leí, ninguna de las doce páginas de la competencia lo cuenta.
Una cautela. La página de la armadora alemana sobre sus usados certificados es de 2018. Los boletines de la japonesa del precio fijo, de 2021 y 2023. Las condiciones pudieron cambiar. Y no todos los seminuevos de una agencia entran al programa: un anuncio de 2021 de la red de la japonesa del sedán ofrecía solo 90 días en motor y transmisión. Qué cubre cada certificación, letra por letra, lo va a revisar un artículo propio de esta serie.
Los kilómetros que traen los anuncios
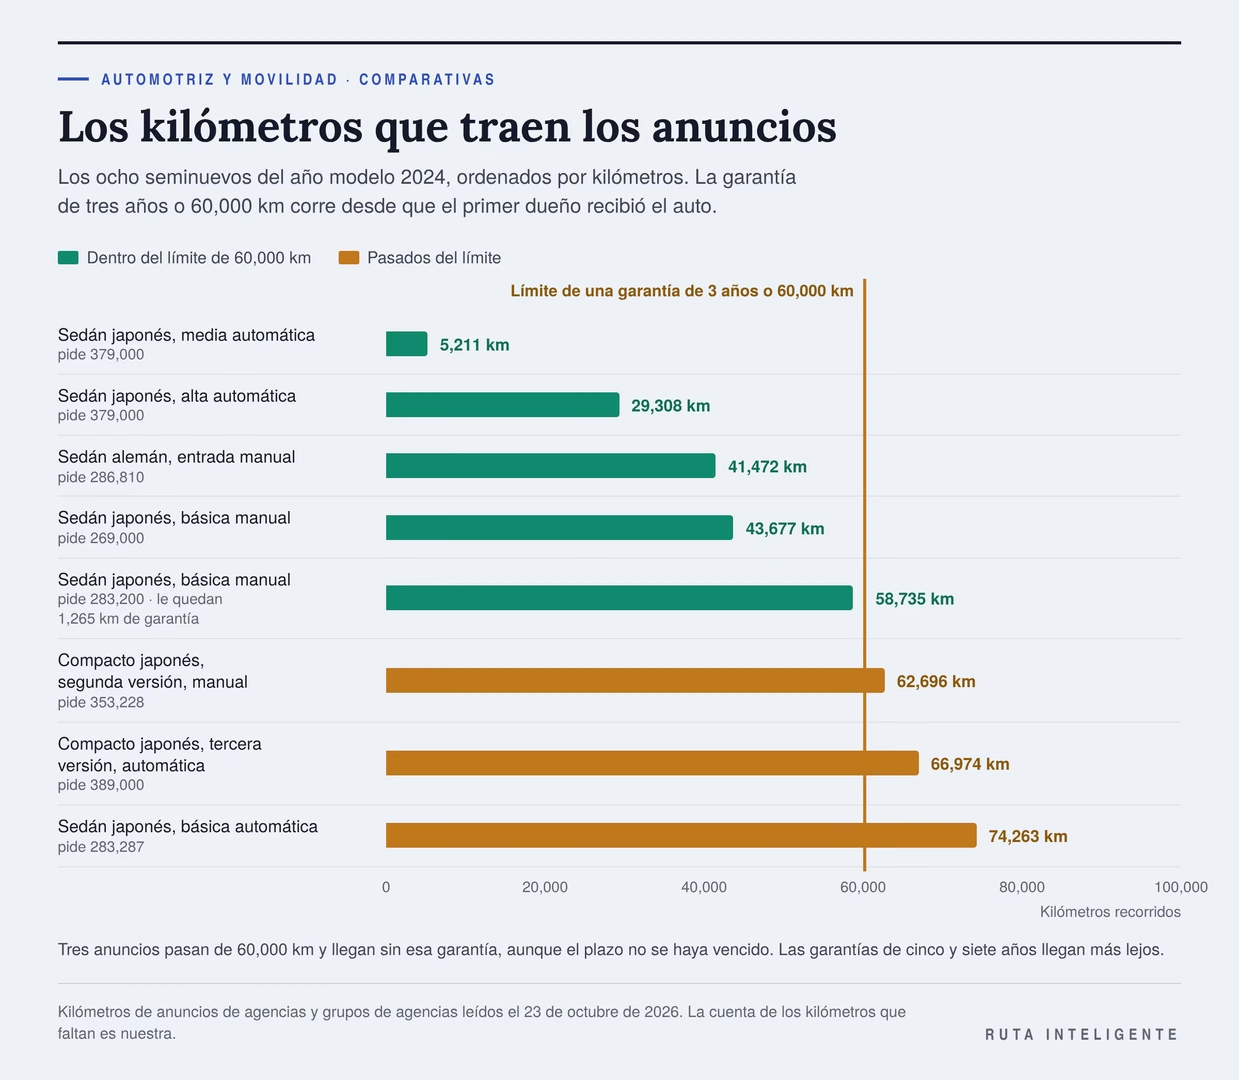
La garantía de tres años o 60,000 km corre desde que el primer dueño recibió el auto. Con los anuncios de la tabla, el límite de kilómetros pesa más de lo que parece.
Tres de los ocho anuncios pasan de 60,000 km: 62,696, 66,974 y 74,263. Con una garantía de fábrica de ese tamaño, vencida por kilómetros, llegan sin ella. El sedán japonés básico con 58,735 km tiene 1,265 km de garantía de fábrica por delante. El de 43,677 km, cerca de un año.
Y si tú manejas mucho, el límite también le pega al nuevo. Con 25,000 km al año, una garantía de tres años o 60,000 km dura 2.4 años. Cuenta nuestra.
Lo que cuesta llenar el hueco
La japonesa del precio fijo publica los dos precios, y sirven de referencia. Para un auto nuevo, con menos de 12 meses o de 11,000 km, vende tres años o 65,000 km más por 5,650 pesos con IVA. Para un seminuevo con garantía vigente, su boletín de 2023 decía: «El precio de este programa es de $11,550 (incluye IVA)». Y lo ofrecía entre los 12,501 y los 60,000 km, antes de los tres años de la factura.
Cuenta nuestra: llevar la cobertura a seis años o 125,000 km cuesta en el seminuevo 2.04 veces lo que en el nuevo. Los dos precios son de años distintos: 11,550 de 2023 y 5,650 vigentes. La diferencia son 5,900 pesos.
La japonesa del sedán subcompacto también vende garantía extendida, pero en lo que leí no publica su precio. Si costara lo mismo que el programa de la japonesa del precio fijo, 11,550 pesos, comprarla bajaría la ventaja del seminuevo de 45,274 a 48,339 pesos a entre 31,942 y 35,007. Ese pago se hace al comprar, así que también deja de rendir. Seguiría ganando. Y si no la compras, la ventaja equivale a 22,637 a 24,170 pesos por cada año extra sin garantía. Cuenta nuestra.
La japonesa del precio fijo cobra además un cargo por cada reclamo: «El Cliente deberá pagar $638.00 MXN (incluye IVA) por cada evento reclamado». Es poco. Conviene saberlo antes.
Mi criterio, y va como criterio: antes de negociar el precio de un seminuevo, pide la fecha de entrega original y los comprobantes de servicio. Con esas dos cosas sabes cuánta garantía compras de verdad.
El mantenimiento programado casi empata
La idea común es que un seminuevo sale caro de mantener porque le tocan los servicios grandes. Con las dos listas de precios que encontré publicadas, la diferencia en cinco años es chica.
Dos listas con precio publicado
La armadora alemana publica una lista nacional de precios por servicio, con mano de obra, refacciones e IVA, vigente desde el 1 de octubre de 2026. Es para sus modelos 2025 y anteriores. Su sedán subcompacto con motor 1.0 tiene un renglón propio. En lo que leí, la lista no trae renglón para la versión de motor 1.6.
La japonesa del precio fijo publica un precio único para el país, con IVA, mano de obra y refacciones. Sus servicios van cada 10,000 km o 12 meses. Los impares cuestan 3,050 pesos; el segundo, el sexto y el décimo, 4,950; el cuarto, el octavo y el duodécimo, 5,650. No incluyen balatas ni bujías.
Las dos ventanas, servicio por servicio
Con 15,000 km al año, el nuevo hace sus servicios entre cero y 75,000 km. El seminuevo, entre 30,000 y 105,000.
| Lista | Servicios del nuevo | Total del nuevo | Servicios del seminuevo | Total del seminuevo | Diferencia |
|---|---|---|---|---|---|
| Armadora alemana | 15,000 a 75,000 km | 25,885 | 45,000 a 105,000 km | 25,420 | −465 |
| Japonesa del precio fijo | 10,000 a 70,000 km | 27,750 | 40,000 a 100,000 km | 30,350 | 2,600 |
Cuenta nuestra. En la lista alemana, el seminuevo gasta 465 pesos menos. En la japonesa, 2,600 más. Las dos ventanas tienen el servicio más caro de cada lista: el de 60,000 km en la alemana y el de 40,000 en la japonesa. La del seminuevo japonés suma además el de 80,000, que cuesta lo mismo.
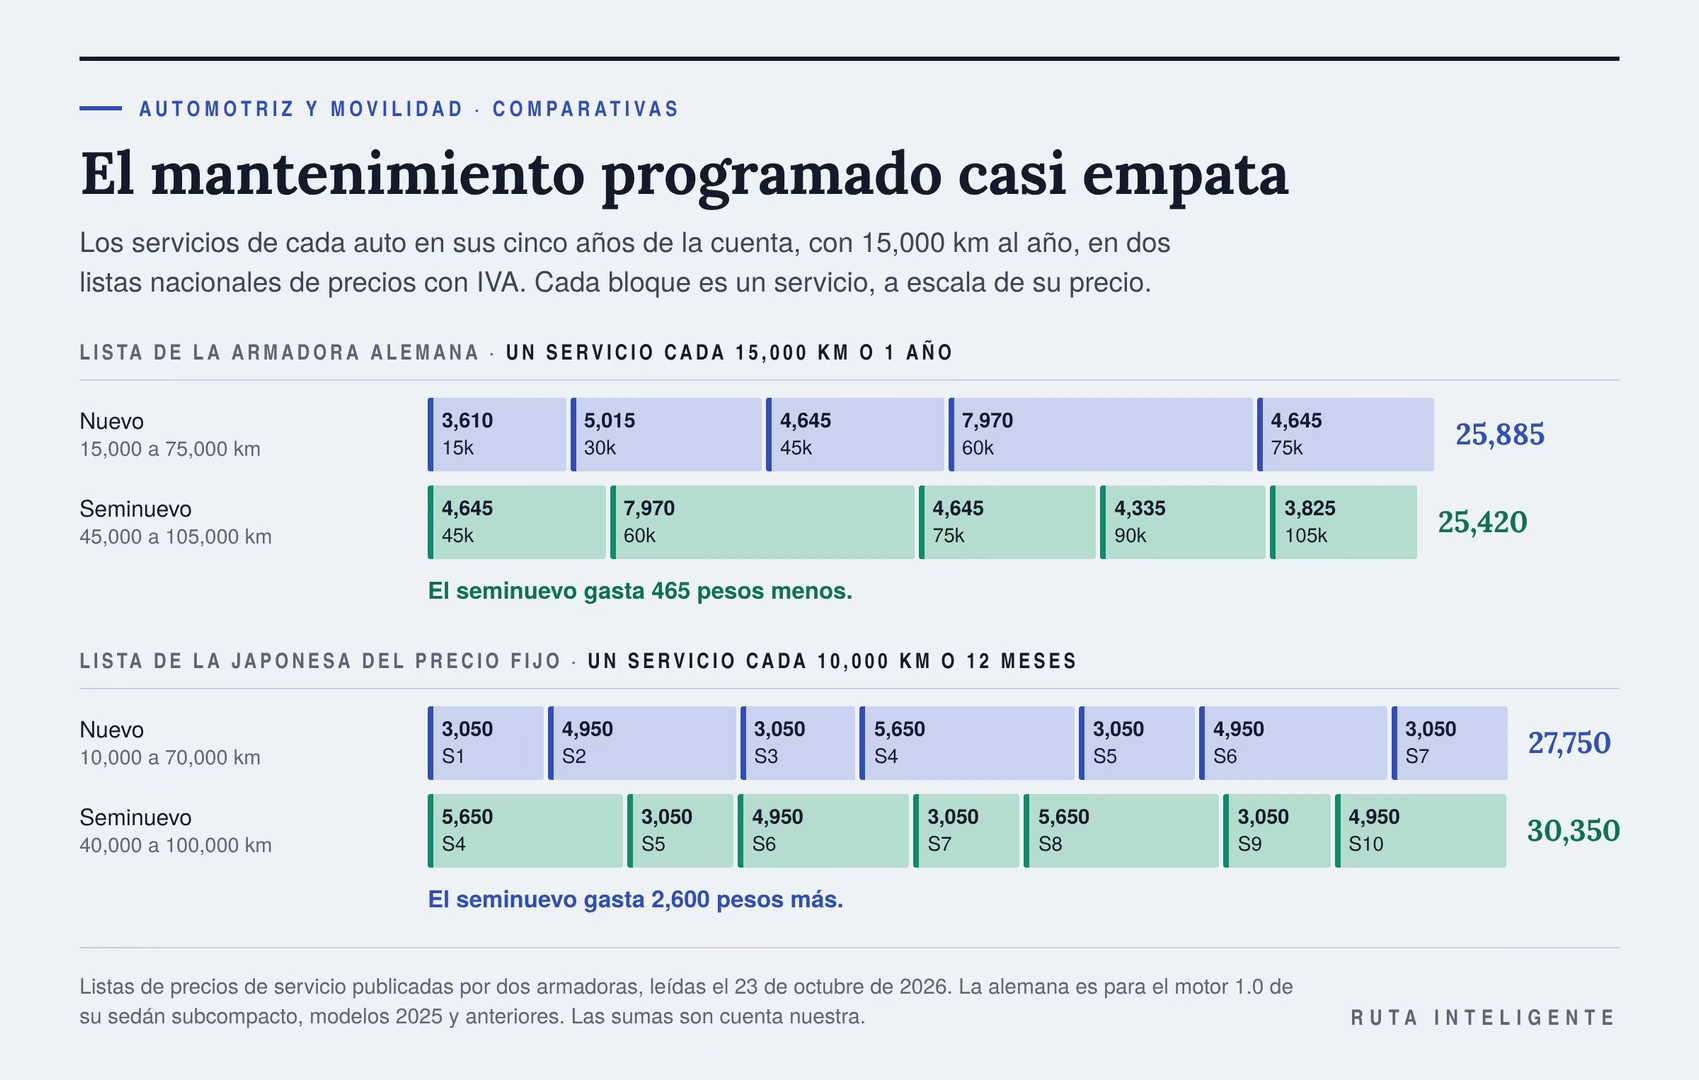
Deducción nuestra: el precio de un servicio depende de lo que se cambia, y lo que se cambia depende de los kilómetros. En cinco años, los dos autos recorren los mismos 75,000. Por eso la cuenta casi empata.
Una cautela. La japonesa del sedán subcompacto no publica sus precios de servicio fuera de su formulario de cita, que no usé. La primera coreana remite a una lista en PDF que no se pudo leer. Así que para el sedán japonés de la cuenta uso el rango de las dos listas publicadas, de −465 a 2,600 pesos. Lo que cambia cada servicio y cada cuánto se hace está explicado en cada cuánto cambiar el aceite según el manual.
Mi criterio, y va como criterio: pide la lista de precios por servicio de la marca antes de comprar, sea nuevo o seminuevo. Si no la publica, pide por escrito el precio de cada servicio que cae en tus cinco años.
Llantas y batería: los kilómetros que te tocan
El desgaste se mide en kilómetros. Los dos autos recorren 75,000 en la cuenta, así que el desgaste total es el mismo. Lo que cambia es quién paga los reemplazos que caen dentro de tus cinco años.
Las llantas
Uso el supuesto de toda la serie: un juego dura 50,000 km. El nuevo cambia su primer juego a los 50,000 km. El seminuevo, que empieza en 30,000, lo cambia a los 50,000 y otra vez a los 100,000. Le toca un juego más.
Una tienda de llantas en línea vendía una medida común de sedán subcompacto, 185/65 R15, en 1,419 pesos la pieza con IVA. Otra, de 1,450 a 2,450 pesos. Con la más barata, un juego de cuatro cuesta 5,676 pesos. Cuenta nuestra.
Cómo se lee el costado y cuánto cuesta cada kilómetro de llanta está en cómo elegir llantas según tu uso.
La batería
En lo que busqué, ninguna fuente dice cuánto dura una batería. Hay garantías. La japonesa del precio fijo garantiza la de sus autos nuevos 36 meses o 60,000 km. Las baterías de reemplazo que leí traen de 24 a 36 meses.
Uso un supuesto declarado: el seminuevo cambia una batería en sus cinco años, y el nuevo ninguna. Una batería del grupo que usa un sedán subcompacto costaba 3,259 pesos con IVA en una tienda que vende directo, entregando la vieja. En otra tienda, 3,808 en oferta.
Juntos, un juego de llantas y una batería suman 8,935 pesos a cargo del seminuevo. Es lo que uso en la cuenta.
Una cautela. Con los kilómetros reales de los anuncios, el juego extra puede caer dentro o fuera de tu ventana, según cuándo cambió llantas el dueño anterior. Revisa la profundidad de la banda y la fecha de las llantas antes de pagar. Las balatas siguen la misma lógica, y su revisión sin desarmar está en balatas y discos: cuándo cambiarlos.
El seguro, el renglón que no pude costear
El seguro cambia entre un auto nuevo y uno de dos años. Es el único renglón que no pude poner en pesos.
Lo que no existe en público
Busqué la prima del seguro según el año modelo o la antigüedad del auto. La asociación de aseguradoras publica su sistema estadístico del ramo de automóviles. En lo que leí, no trae ese corte. La comisión que supervisa a las aseguradoras sí publica bases con unidades por marca, tipo y modelo. Son archivos comprimidos de más de 100 MB que no pude leer.
La única prima promedio publicada que encontré es de 2022 y de todo el ramo, camiones incluidos. En la Ciudad de México fue de 6,332 pesos al año. En Nuevo León, 7,164. En el Estado de México, 7,046. No dice nada sobre la edad del auto.
Lo que sí está por escrito
Donde la diferencia se lee clara es en cómo te pagan una pérdida total. Una aseguradora pone la condición: «Si tu coche tiene menos de 12 meses de antigüedad y es declarado pérdida total por choque o robo». En ese caso, dice, «te indemnizamos a valor factura (sin depreciación)».
Otra vende una cobertura aparte que paga el valor factura más tiempo: «con esta cobertura pagamos al asegurado el 100% del valor factura de su vehículo los primeros 2 años». Tiene un tope. «No aplica para vehículos con un valor comercial mayor a $400,000 pesos». Lo dice la misma página.
Después de ese plazo, y en cualquier seminuevo, manda el valor comercial. La misma aseguradora lo toma de una guía de precios: «En caso de pérdida total se indemniza con el valor de venta» que publica esa guía. Es la guía de pago de la que hablé arriba.
Lectura nuestra: un auto que vale más paga más por las coberturas de daños y robo, porque eso es lo que asegura. Por eso el seguro empuja la cuenta a favor del seminuevo. No sé cuánto. No lo invento.
Cómo ponerle tu número
Pide dos cotizaciones con la misma cobertura y el mismo deducible. Una para el nuevo y otra para el seminuevo del mismo modelo. Multiplica la diferencia anual por cinco. Ese monto se suma a la ventaja del seminuevo.
El artículo sobre el costo real de tener un auto usa 14,000 pesos al año como marcador de posición para todo el seguro. Es un supuesto. El de aquí también lo sería, así que te dejo el método.
Cuándo conviene una cobertura amplia y cuándo una limitada lo va a tratar un artículo propio de esta serie.
Es criterio mío: si compras nuevo, revisa cuántos meses paga tu póliza a valor factura. Si compras seminuevo, pregunta con qué guía te pagan una pérdida total y cuánto dice esa guía de tu auto.
Impuestos y trámites: casi todo se cancela
Hay cuatro renglones públicos que la gente suma a esta comparación. El impuesto sobre autos nuevos, la tenencia, el refrendo y los trámites. Para un auto de este rango, en la Ciudad de México, casi todos se cancelan.
El impuesto sobre autos nuevos
Lo paga el auto nuevo, y va dentro de su precio de lista. En 2026 no lo paga un auto cuyo precio sin IVA no pase de 356,934.05 pesos. Paga la mitad hasta 452,116.48. Son montos actualizados por la resolución fiscal publicada el 28 de diciembre de 2025.
El sedán japonés básico manual queda exento con 330,086.21 pesos sin IVA. El sedán alemán de entrada, también. El compacto japonés de segunda versión, con 381,810.34 sin IVA, paga la mitad. Cuenta nuestra. Cuando el impuesto se paga, va en el precio de lista y no se recupera al vender. Es parte de la depreciación del nuevo.
Los híbridos y los eléctricos están exentos. Esa comparación tiene su propio artículo: qué conviene más, híbrido, eléctrico o gasolina.
La tenencia y el refrendo
En la Ciudad de México, la tenencia tiene un subsidio de 100 % para autos cuyo valor con IVA «no exceda de 638 mil pesos». Hay que pagar el refrendo, de 760 pesos en 2026, y estar al corriente con las tenencias anteriores. El plazo de 2026 fue «del 1 de enero al 31 de marzo de 2026».
Los dos autos de esta cuenta caben de sobra. Los dos pagan 760 pesos al año, 3,800 en cinco años. El renglón se cancela. El subsidio se publica cada año, y la cuenta supone que sigue igual los cinco. Arriba del tope sería distinto: la tenencia del nuevo sería mayor, porque su factor es más alto.
El alta o el cambio de propietario
La tarifa 2026 de la Tesorería capitalina cobra 972 pesos por el alta de un auto particular. El cambio de propietario cuesta 433, con la expedición de la tarjeta de circulación. El seminuevo ahorra 539 pesos. La misma tarifa pide: «Efectúe el cambio de propietario dentro de los 15 días hábiles» siguientes a la compra.
Las deudas que se heredan
El código fiscal de la capital hace responsable solidario a quien adquiere un auto, «hasta por el monto del impuesto que, en su caso, existiera». Es el impuesto de la tenencia. Lo leí en un extracto oficial del código fechado en 2024, porque el de 2026 no se pudo abrir.
Por eso el contrato tipo de Profeco para autos usados pide que el vendedor entregue los comprobantes de tenencia de cada año. Conviene además revisar el auto en el registro público vehicular. Su ley dice: «La inscripción de vehículos, la presentación de avisos y las consultas en el Registro serán gratuitos». Cómo hacer esa revisión paso por paso lo va a contar otro artículo de esta serie.
Información general, no asesoría legal ni fiscal.
La verificación y la gasolina
La verificación vehicular puede tratar distinto a un auto nuevo. En lo que busqué, no encontré la regla vigente en una fuente oficial que se pudiera leer. La dejo igual para los dos.
La gasolina se cancela si comparas el mismo modelo con el mismo motor. Si el modelo cambió de motor entre 2024 y 2026, compara sus rendimientos oficiales antes de sumar nada.
Mi criterio, y va como criterio: antes de firmar la compra de un seminuevo, pide los comprobantes de tenencia de los últimos cinco años y revisa el registro público vehicular. Los comprobantes te cuidan de la deuda de tenencia. La consulta del registro es otra revisión, gratuita por ley.
Lo que te protege la ley en cada compra
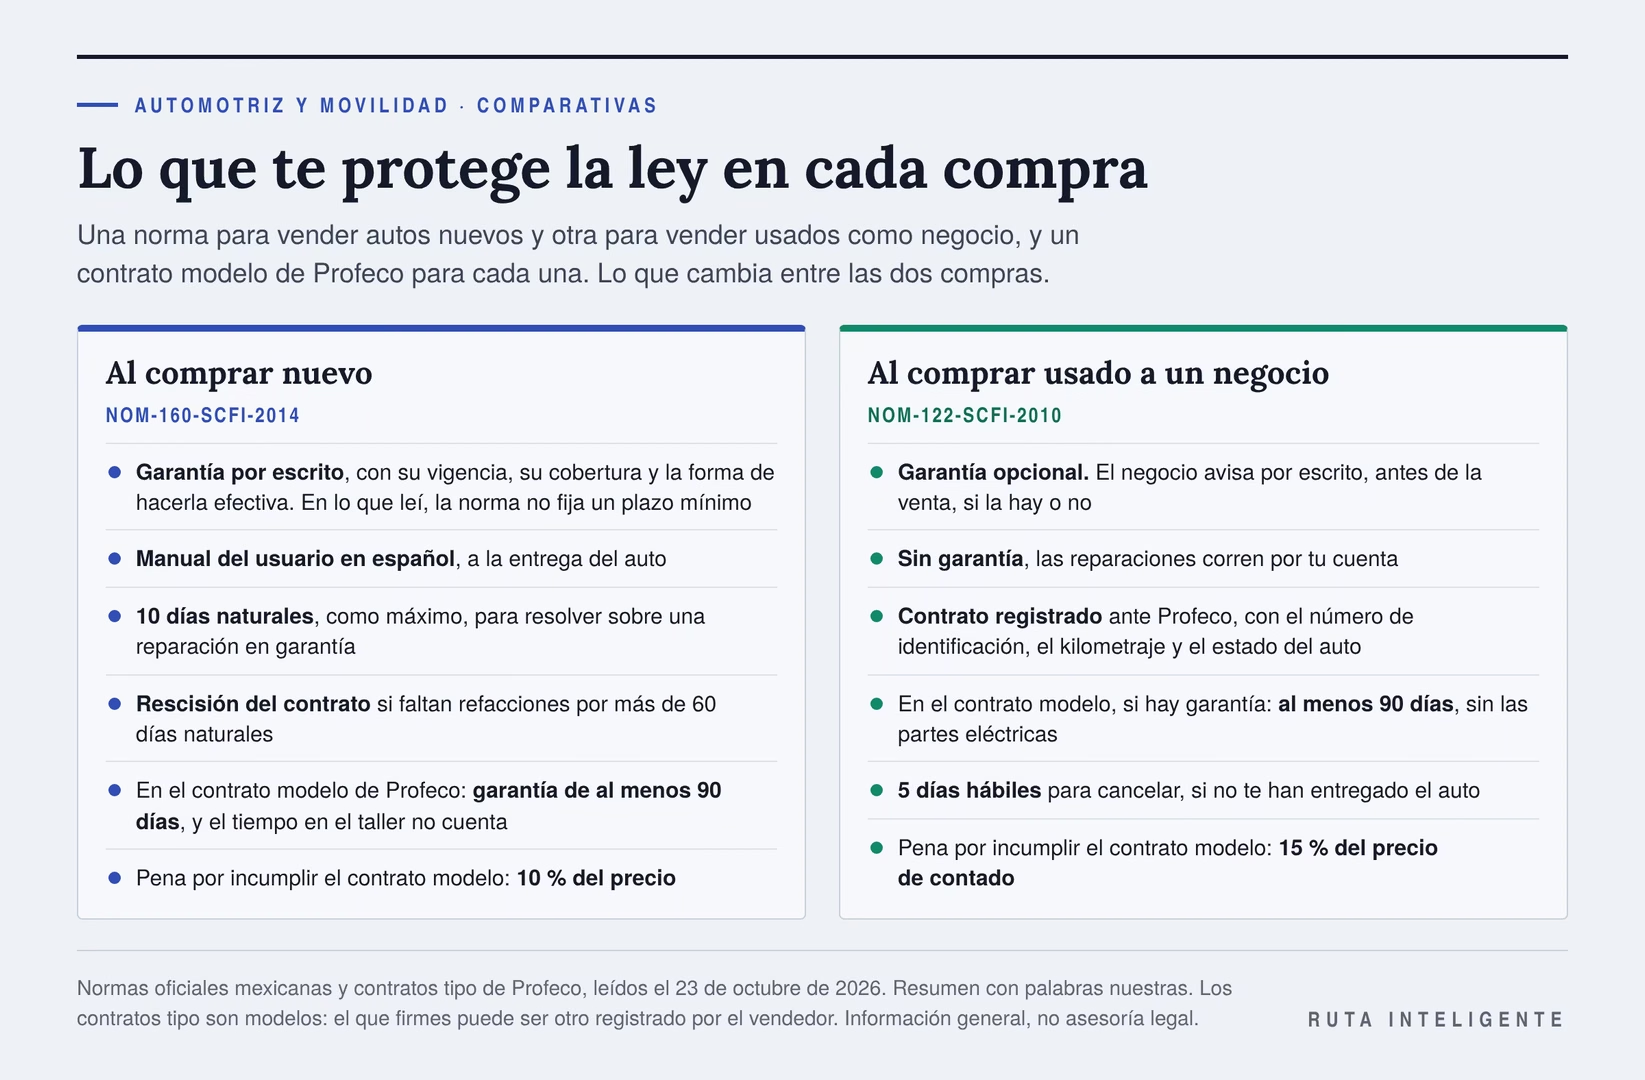
La ley mexicana trata distinto las dos compras. Eso no cabe en una tabla de pesos. Hay una norma para vender autos nuevos y otra para vender usados. Y Profeco publica un contrato modelo para cada una. Ninguna de las doce páginas de la competencia que leí menciona la de usados.
Al comprar nuevo
La norma de los autos nuevos es la NOM-160-SCFI-2014. Una modificación de 2018 define al auto nuevo como el que se vende por primera vez, «con no más de 1,000 kilómetros recorridos».
En lo que leí, la norma no fija un plazo mínimo de garantía. Sí pide la garantía por escrito. Y dice que esta «debe especificar claramente, su vigencia, cobertura, mecanismos» para hacerla efectiva. Obliga a entregar «el manual del usuario en idioma español, a la entrega del vehículo nuevo». Y da al proveedor «un plazo no mayor de 10 días naturales» para decirte si procede una reparación en garantía.
También abre una salida si faltan piezas. Es corta. El contrato se puede rescindir «por no contar con las refacciones necesarias en un plazo máximo de 60 días naturales».
El contrato modelo de Profeco para un auto nuevo de contado va más lejos en la garantía: «La cual no podrá ser inferior a 90 días». El tiempo que el auto pasa en reparación «no será computado dentro de la vigencia de la garantía». Y si el auto sale con defectos, prevé la restitución, la rescisión o la reducción del precio, con una compensación: «En todos los casos operará una compensación del 5% del precio total del vehículo». Aparte, el contrato fija una pena de 10 % del precio total para la parte que no cumpla.
Al comprar usado
La norma de los autos usados es la NOM-122-SCFI-2010. Es «de observancia general y obligatoria para todas las personas físicas o morales» que vendan o consignen usados como negocio. Para ella, un auto ligero es usado cuando ha recorrido más de 1,000 km.
Aquí está la diferencia que más importa. En lo que leí, la norma no obliga a dar garantía. Es opcional. Obliga a decir por escrito, antes de la venta, si hay garantía o no. Si no la hay, la norma lo resume así: «es el consumidor quien asumirá los costos por reparaciones».
Si el vendedor sí da garantía, las garantías «deben expedirse por escrito». Deben decir «su alcance, vigencia (fecha de inicio y conclusión), duración, cobertura». Y el contrato debe estar registrado ante Profeco, con el número de identificación del vehículo, su kilometraje y su estado físico y mecánico.
El contrato modelo de Profeco para un usado de contado tiene dos casillas: sin garantía o con garantía. Si se marca la segunda, «la garantía no podrá ser inferior a 90 días», «excluyéndose la correspondiente a partes eléctricas». Incluye un plazo para arrepentirse. El comprador tiene «5 (cinco) días hábiles posteriores a la firma» del contrato para cancelar, si no le han entregado el auto. Y el vendedor «se hace responsable de cualquier situación legal que anteceda a la fecha» de la compraventa.
Lo que cambia entre las dos
| Tema | Auto nuevo | Auto usado de un negocio |
|---|---|---|
| Garantía mínima en la norma | No la fija | No la fija, y puede no haber |
| Garantía en el contrato modelo | Al menos 90 días | Si se ofrece, al menos 90 días, sin partes eléctricas |
| Aviso por escrito | La garantía, con vigencia y cobertura | Si hay garantía o no, antes de la venta |
| Arrepentimiento en el contrato modelo | No lo encontré | 5 días hábiles, si no se ha entregado el auto |
| Pena por incumplir el contrato modelo | 10 % del precio | 15 % del precio de contado |
Una cautela. Los contratos tipo son modelos. Cada vendedor registra el suyo. El que firmes puede decir otra cosa. La ley del consumidor regula las garantías en un capítulo que el texto que pude leer no alcanza, porque se corta en el artículo 66. Y las dos normas pasaron una revisión en 2024 que concluyó que deben modificarse.
Si algo falla con el vendedor, el camino para quejarte está en cómo reclamar ante Profeco. Lo que hay que revisar del auto antes de pagar está en qué revisar antes de comprar un auto usado.
Información general, no asesoría legal.
Mi criterio, y va como criterio: con un usado de un negocio, pide el aviso de garantía por escrito antes de firmar, aunque diga sin garantía. Si dice sin garantía, el precio tiene que reflejar el hueco que calculé arriba.
La cuenta completa, en dos casos
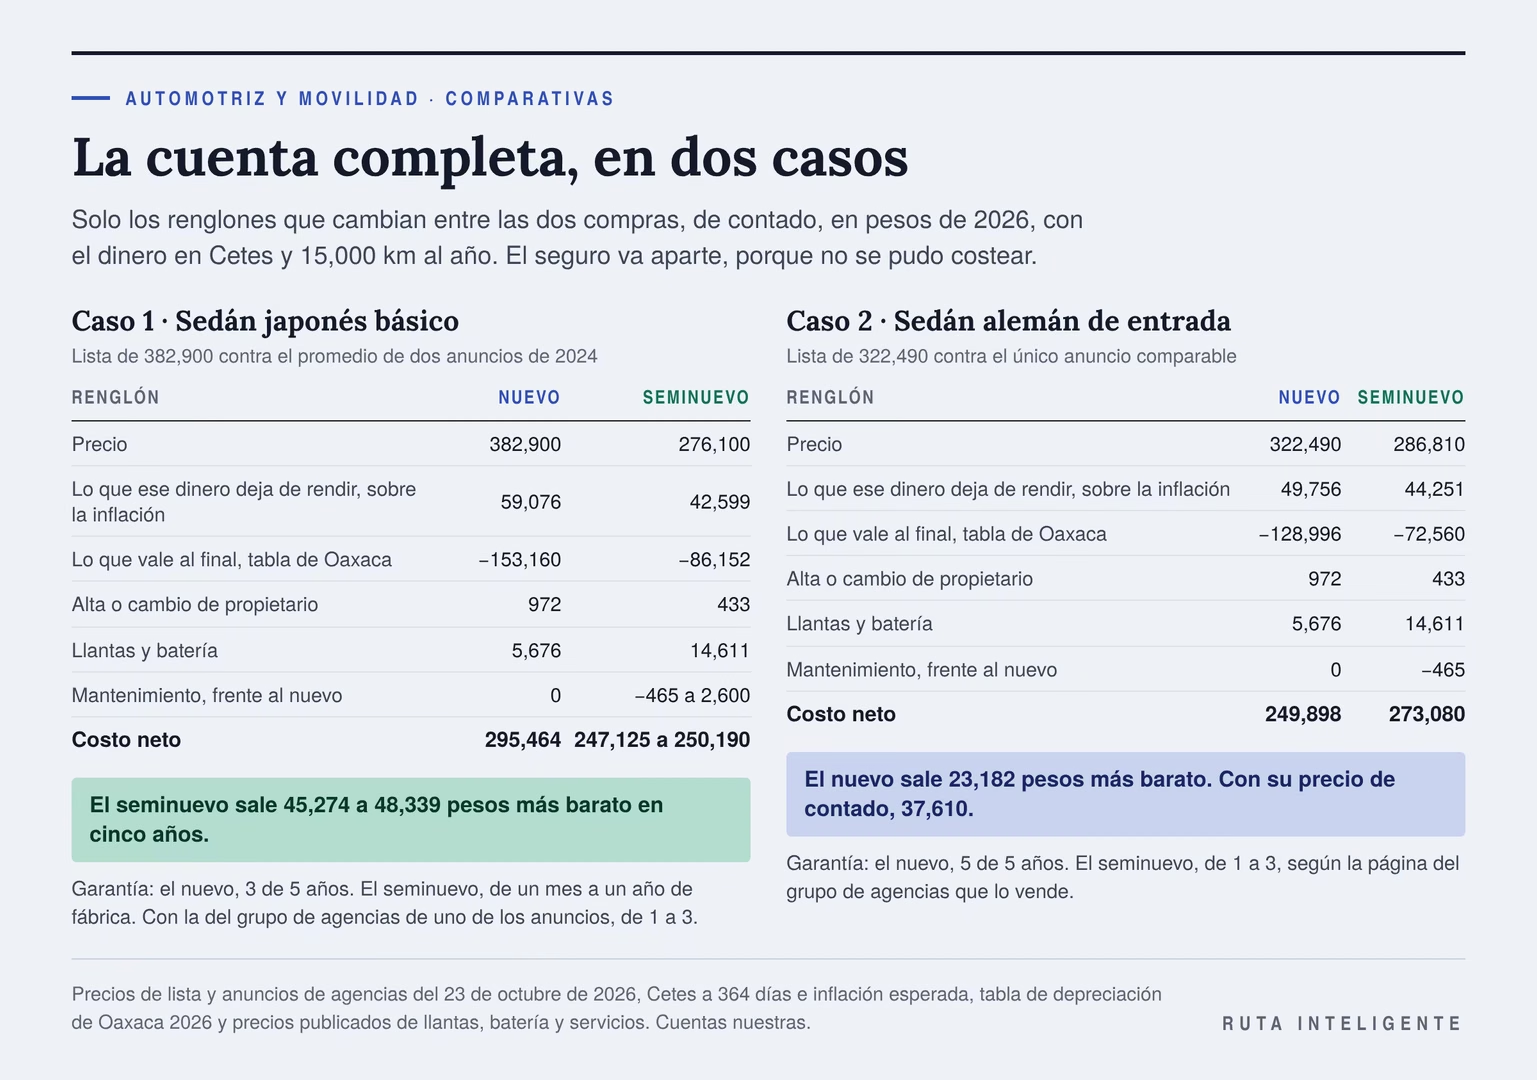
Ahora junto todos los renglones con dos casos reales de los anuncios. Los dos son de contado, en pesos de 2026, con el dinero en Cetes, 15,000 km al año y la tabla de Oaxaca para el final. Solo pongo los renglones que cambian entre las dos compras. El seguro va aparte, porque no lo pude costear.
Caso 1: el sedán subcompacto japonés básico
El nuevo es la versión básica manual, con un precio de lista de 382,900 pesos. El seminuevo es el promedio de los dos anuncios de 2024 de la misma versión: 276,100 pesos.
| Renglón | Nuevo | Seminuevo de dos años |
|---|---|---|
| Precio | 382,900 | 276,100 |
| Lo que ese dinero deja de rendir en cinco años, sobre la inflación | 59,076 | 42,599 |
| Lo que vale al final, según la tabla de Oaxaca | −153,160 | −86,152 |
| Alta o cambio de propietario | 972 | 433 |
| Llantas y batería que caen en sus cinco años | 5,676 | 14,611 |
| Mantenimiento programado, frente al nuevo | 0 | De −465 a 2,600 |
| Tenencia, refrendo y gasolina | Iguales | Iguales |
| Costo neto de los renglones que cambian | 295,464 | 247,125 a 250,190 |
Cuenta nuestra. El seminuevo sale de 45,274 a 48,339 pesos de 2026 más barato en cinco años. Son de 755 a 806 pesos al mes. Equivalen a entre 11.8 % y 12.6 % del precio del nuevo.
Falta la garantía. El nuevo trae tres años o 60,000 km. Si el seminuevo no trae garantía de vendedor, queda sin cubrir de cuatro a casi cinco de sus cinco años, según los kilómetros del anuncio. Son dos o casi tres más que el nuevo. Con dos años de diferencia, la ventaja equivale a 22,637 a 24,170 pesos por año. Uno de los dos anuncios es del grupo de agencias, que promete de uno a tres años según la página que leas. Con tres, los años sin cubrir empatan.
Si los dos autos se compraran con crédito al 14.1 % a 55 meses y 20 % de enganche, la ventaja crecería a entre 61,672 y 64,737 pesos de 2026. Si el crédito del seminuevo cobrara 1.5 puntos más, quedaría en 52,379 a 55,444. Cuenta nuestra. El seminuevo pide prestado menos, y lo que no pide prestado deja de cobrar intereses.
Caso 2: el sedán subcompacto alemán de entrada
El nuevo es la versión de entrada, con un precio de lista de 322,490 pesos. El seminuevo es el único anuncio comparable: 286,810 pesos, con 41,472 km.
| Renglón | Nuevo | Seminuevo de dos años |
|---|---|---|
| Precio | 322,490 | 286,810 |
| Lo que ese dinero deja de rendir en cinco años, sobre la inflación | 49,756 | 44,251 |
| Lo que vale al final, según la tabla de Oaxaca | −128,996 | −72,560 |
| Alta o cambio de propietario | 972 | 433 |
| Llantas y batería que caen en sus cinco años | 5,676 | 14,611 |
| Mantenimiento programado, frente al nuevo | 0 | −465 |
| Tenencia, refrendo y gasolina | Iguales | Iguales |
| Costo neto de los renglones que cambian | 249,898 | 273,080 |
Cuenta nuestra. Aquí el nuevo sale 23,182 pesos de 2026 más barato. Con el precio de contado del nuevo, 309,990 pesos, la diferencia crece a 37,610. En ese caso, el valor final lo sigo calculando sobre el precio de lista, porque el descuento de contado no cambia lo que vale el auto al venderlo. El renglón de mantenimiento usa solo la lista alemana, la de su marca, para el motor 1.0. La versión de entrada lleva el 1.6, y la lista no trae su precio, así que esa cifra es aproximada.
Un matiz contra la tesis de este artículo. En este caso gana el nuevo, y por dos lados. El anuncio pide 88.9 % del nuevo, arriba del umbral. Y el nuevo trae cinco años o 100,000 km de garantía, que su armadora dice que se otorgan al vehículo. El seminuevo, de 2024, venía con tres años o 60,000 km de fábrica, y le queda cerca de un año. Con la garantía del grupo de agencias que lo vende, queda cubierto de uno a tres de sus cinco años, según cuál de sus páginas valga. El nuevo, los cinco.
Lo que separa a los dos casos
Los dos sedanes son de un precio parecido, y los dos se miden con la misma tabla. Lo que cambia es lo que pide el anuncio. En el japonés, el descuento del seminuevo es de 27.9 %. En el alemán, de 11.1 %. Y en los dos, el auto de siete años vale al final 17.5 % del precio del nuevo menos que el de cinco.
Deducción nuestra: con dinero al 2.91 % sobre la inflación, un descuento de 11.1 % crece a unos 12.8 puntos en cinco años. Le faltan casi cinco para cubrir los 17.5 puntos de valor final, antes de sumar los gastos. Uno de 27.9 % crece a unos 32.2 puntos, y alcanza de sobra.
Mi criterio, y va como criterio: la marca y el modelo importan menos que el anuncio que tienes enfrente. El mismo razonamiento dio un ganador distinto en dos sedanes del mismo tamaño.
Si el seminuevo tiene otra edad, o lo tendrás otro plazo
La cuenta de este artículo es para un seminuevo de dos años que conservas cinco. Con la misma tabla se puede ver qué pasa si cambia alguna de las dos cosas. Aquí solo cuento la depreciación y el dinero, en pesos de 2026. Los gastos de desgaste cambian con cada caso, y los dejo fuera.
Un seminuevo de uno o de tres años
| Edad del seminuevo | Lo que vale de menos al final | Umbral de contado | Umbral con crédito |
|---|---|---|---|
| 1 año | 10 puntos del precio | 91.3 % | 92.4 % |
| 2 años | 17.5 puntos | 84.8 % | 86.6 % |
| 3 años | 25 puntos | 78.3 % | 80.9 % |
Cuenta nuestra, con la tabla de Oaxaca. Sin los gastos, el de dos años sale más alto que en el resto del artículo. Con ellos, baja a entre 82.35 % y 83.04 %.
Un seminuevo de un año compite con el nuevo casi peso por peso, y todavía le quedan dos años de una garantía de tres. Uno de tres años, con una garantía de tres años o 60,000 km, llega sin ella.
Lectura nuestra: cada año de más le pide al seminuevo unos 6.5 puntos más de descuento. No leí anuncios de esas edades, así que no sé cuántos cumplen.
Si lo vas a tener tres, cuatro o seis años
| Plazo | Diferencia de valor al final | Umbral de contado |
|---|---|---|
| 3 años | 20 puntos | 81.6 % |
| 4 años | 20 puntos | 82.2 % |
| 5 años | 17.5 puntos | 84.8 % |
| 6 años | 15 puntos | 87.4 % |
Cuenta nuestra, sin gastos. Mientras más tiempo conservas el auto, mejor le va al seminuevo, por dos razones. El descuento del principio rinde más años. Y la tabla de Oaxaca pierde 10 puntos por año entre los tres y los seis años de edad, y 7.5 después. Al final de un plazo largo, los dos autos están en el tramo donde la curva baja más despacio.
Una cautela. Entre los tres y los seis años de edad, la tabla baja en escalones iguales. Es una tabla fiscal, y el mercado no tiene por qué ser tan parejo. Con plazos cortos, además, pesa más lo que pidan por el auto al venderlo, que nadie conoce.
Es criterio mío: si vas a cambiar de auto en tres años, el seminuevo necesita un descuento más grande para ganar. Si lo vas a usar seis años, el margen se amplía.
Cuatro frases que circulan, contra los datos
Leí doce páginas en español que compiten por esta búsqueda: bancos, medios y comparadores. Repiten cuatro ideas. Así quedan frente a lo que se pudo leer en fuentes primarias.
«20 % al salir de la agencia»
Cinco de las doce páginas dan esa cifra o un rango parecido, de 15 % a 30 %. En lo que leí, ninguna enlaza un documento que la mida. Una la atribuye a dos armadoras. Sin enlace.
Se puede medir otra cosa. La tabla de depreciación de Oaxaca quita 15 % el primer año. La capitalina parece quitar 23.94 %, pero con el IVA de vuelta quita 11.77 %. Y el sedán de la tercera japonesa perdió de 19.5 % a 27.2 % en sus primeros dos años de modelo, en pesos de cada año. Para esta decisión, además, la cifra que importa es la de dos años, como expliqué al principio.
«el seminuevo no trae garantía»
Depende de tres cosas. Las tres se pueden preguntar. Si la garantía de fábrica es larga y se transfiere, un seminuevo de dos años conserva varios años. Si el vendedor tiene un programa certificado, puede sumar hasta tres años más. Y si el auto trae muchos kilómetros, la de fábrica se puede haber vencido aunque el plazo siga.
Con 15,000 km al año, un seminuevo de dos años queda cubierto de 1 a 5 de sus cinco años, según la marca y el vendedor. Cuenta nuestra.
«el crédito de un usado es mucho más caro»
Las tasas que publican tres bancos para las dos compras van de iguales a 1.5 puntos más altas para el seminuevo. Cambian más el enganche, el plazo y, en un banco, el CAT. Y como el seminuevo pide prestado menos, paga menos intereses: con la tasa promedio, 31,045 pesos menos en el sedán japonés. Su tasa tendría que llegar a 18.95 % para igualar los intereses del nuevo.
«un seminuevo sale caro de mantener»
Con las dos listas de precios publicadas que encontré, los servicios del seminuevo cuestan de 465 pesos menos a 2,600 más en cinco años. Lo que sí le toca de más son los reemplazos que caen en su ventana. En la cuenta, un juego de llantas y una batería. Suman 8,935 pesos.
Ninguna de las cuatro frases es falsa del todo. Pero las cuatro dejan fuera la cifra que decide. Y esa cifra se puede calcular.
Cuándo este método no te sirve
La cuenta tiene supuestos, y en estos casos dejan de valer.
- Si vas a conservar el auto mucho más de cinco años. La diferencia de valor al final cambia de tramo. La tabla de Oaxaca termina en un renglón para nueve años o más. Un seminuevo de dos que conservas ocho llega a diez, donde la tabla deja de bajar. Para plazos de tres a seis años hay una sección más arriba.
- Si manejas mucho más de 15,000 km al año. Las garantías se acaban por kilómetros y los reemplazos se adelantan. Con 25,000 km al año, una garantía de tres años o 60,000 km dura 2.4 años.
- Si le compras a un particular. La norma de los usados obliga a quien vende como negocio. Entre particulares no hay obligación de aviso de garantía ni de contrato registrado. Cuánto cambia el precio entre agencia, particular y plataforma lo va a medir otro artículo de esta serie.
- Si el auto pasa de 638,000 pesos con IVA. La tenencia deja de cancelarse en la Ciudad de México y el nuevo paga más.
- Si vives fuera de la capital. Tu estado tiene su propia tenencia y sus propios trámites. El final de la cuenta sale de una tabla de depreciación, la misma en Oaxaca y en la capital.
- Si el nuevo es híbrido o eléctrico. No paga el impuesto sobre autos nuevos y su batería tiene garantía propia. Cómo cuidarla está en cómo cuidar la batería de un auto híbrido o eléctrico.
- Si el seminuevo tuvo un choque fuerte o una pérdida total. Deja de ser el mismo auto que el de la tabla, y su precio debería reflejarlo.
Si lo que dudas es cambiar tu auto actual, la cuenta es otra. Está en cómo decidir si te conviene cambiar de coche ahora.
Cómo hacer tu propia cuenta
Necesitas el anuncio, el precio de lista de la misma versión nueva y media hora.
- Divide. Precio del seminuevo entre precio de lista del nuevo, misma versión y misma transmisión.
- Compara con el umbral. Menos de 0.80 de contado, o de 0.82 con crédito: el seminuevo gana con cualquiera de los supuestos que probé, de uno en uno. Más de 0.86 de contado, o de 0.88 con crédito: gana el nuevo. En medio, haz la cuenta completa. Vale para autos de 300,000 a 638,000 pesos de lista.
- Convierte las promociones del nuevo. Pide su precio de contado. Si te ofrecen meses sin intereses o un precio especial a crédito, pide la tasa, el CAT y las comisiones por escrito.
- Pregunta por la garantía. La fecha de entrega original, los kilómetros, si se transfiere y si el seminuevo entra a un programa certificado.
- Revisa el desgaste. La profundidad y la fecha de las llantas, la edad de la batería y las balatas.
- Cotiza el seguro de los dos. Misma cobertura y mismo deducible. La diferencia de cinco años va a favor del seminuevo.
- Revisa papeles. Los comprobantes de tenencia, el registro público vehicular y el contrato registrado ante Profeco.
- Haz la cuenta completa. Usa la fórmula de los dos descuentos con tus números.
La fórmula, otra vez, con un multiplicador que puedes cambiar.
Ventaja del seminuevo, en pesos de 2026 =
  (nuevo − seminuevo) × ((1 + tasa) ÷ (1 + inflación))^5
  − (nuevo × 0.175)
  − gastos de más del seminuevo
  + diferencia de seguro en cinco años
El 0.175 es la diferencia de valor entre un auto de cinco años y uno de siete en la tabla de Oaxaca. Con Cetes al 7.11 % e inflación esperada de 4.08 %, el multiplicador de la primera línea es 1.15429. Si tu dinero está en otro instrumento, usa su tasa. Si compras con crédito al 14.1 % a 55 meses y 20 % de enganche, cambia el multiplicador por 1.30782.
Mi criterio, y va como criterio: si el resultado sale a favor del seminuevo por menos de 20,000 pesos, decide por la garantía. Con un margen así, prefiero los años cubiertos.
Lo que no pude verificar
Quedaron preguntas abiertas. Las anoto para que nadie las tome por resueltas.
- El precio final de venta. Usé precios pedidos de ocho anuncios. El precio que se paga después de negociar no se publica.
- El valor de mercado a cinco y a siete años. Encontré un solo anuncio comparable de 2021 y ninguno de 2019 de la misma generación. Por eso el final de la cuenta sale de una tabla fiscal.
- La prima del seguro según la edad del auto. En lo que pude leer, ninguna fuente pública la desglosa por año modelo. Las bases de la comisión de seguros podrían traerla, pero no se pudieron abrir.
- Los precios de servicio de dos marcas. La japonesa del sedán subcompacto los da solo en su formulario de cita, que no usé. La lista de la primera coreana es un PDF que no se pudo leer.
- Si la garantía de fábrica se transfiere en la japonesa del sedán subcompacto, la japonesa del precio fijo y la segunda coreana. En lo que leí, sus páginas no lo dicen.
- Las condiciones de las promociones del nuevo. Ni la tasa del precio especial a crédito ni las de los meses sin intereses estaban en la página.
- Si un auto nuevo verifica distinto en la Ciudad de México. La fuente oficial que lo diría no se pudo leer.
- El capítulo de garantías de la ley del consumidor. El texto que pude leer llega al artículo 66, antes de ese capítulo.
- Las condiciones vigentes de los programas de seminuevos. La página de la armadora alemana es de 2018, y los boletines de la japonesa del precio fijo, de 2021 y 2023.
- La tabla de la tenencia del Estado de México. Su gaceta no se pudo leer.
Preguntas frecuentes
¿Conviene más un auto nuevo o un seminuevo de dos años?
Depende de lo que pida el anuncio frente al nuevo de la misma versión. Si pagas de contado y dejas la diferencia en Cetes, el seminuevo conviene si cuesta menos de 82 % a 83 % del nuevo. Con crédito, menos de 84 % a 85 %. La cuenta deja aparte seguro y garantía. En los ocho anuncios que leí, seis cumplían.
¿Hasta qué precio conviene un seminuevo de dos años?
Divide su precio entre el precio de lista del nuevo. Por debajo de 0.80 de contado, gana el seminuevo con cualquiera de los supuestos que probé. Entre 0.80 y 0.86, haz la cuenta completa con tus números. Arriba de 0.86, gana el nuevo. En el sedán japonés de 382,900 pesos, el límite central de contado queda entre 315,323 y 317,978 pesos.
¿Cuánto pierde un auto nuevo al salir de la agencia?
En lo que busqué, no hay un documento que mida esa caída de un día. La tabla de depreciación de Oaxaca quita 15 % el primer año. Otro sedán japonés de 2024, distinto del de la cuenta, perdió entre 19.5 % y 27.2 % del precio que anunció su marca en sus dos primeros años de modelo, según tres anuncios.
¿Cuánto vale un auto de dos años frente al nuevo?
En los ocho anuncios de agencias que leí, de 69.6 % a 88.9 % del precio de lista del nuevo de la misma versión. La mediana fue 80.1 %. Los que traen más kilómetros piden menos.
¿La garantía de fábrica pasa al nuevo dueño?
Depende de la marca. Dos armadoras lo dicen por escrito: la primera coreana y la alemana. En tres más, sus páginas no lo dicen. Pregúntalo por escrito, y pide los comprobantes de servicio, porque varias pólizas se anulan si faltan servicios.
¿Cuánta garantía le queda a un seminuevo de dos años?
Con 15,000 km al año y si la garantía se transfiere, a una de tres años o 60,000 km le queda cerca de un año. Si es de cinco años o 100,000 km, tres. Si el tren motriz tiene siete años o 150,000 km, los cinco de la cuenta. Con muchos kilómetros, puede haberse vencido antes.
¿Qué es un seminuevo certificado?
Es un usado que una armadora o una agencia revisa y vende con una garantía propia. La japonesa del sedán subcompacto da tres años o 60,000 km, que empiezan al terminar la de fábrica. La armadora estadounidense da un año o 20,000 km sobre lo que quede de fábrica. Pide las condiciones por escrito.
¿Un negocio que vende autos usados está obligado a dar garantía?
En lo que leí de la NOM-122-SCFI-2010, no. Lo que debe hacer es avisarte por escrito, antes de la venta, si hay garantía o no. Si no la hay, las reparaciones corren por tu cuenta. Si la hay, va por escrito, y en el contrato modelo de Profeco no puede ser menor de 90 días.
Información general, no asesoría legal.
¿El crédito para un seminuevo es más caro?
En tasa, poco o nada: de cero a 1.5 puntos en los bancos que publican las dos. Cambian más el enganche y el plazo. Como pides prestado menos, pagas menos intereses. En el sedán japonés, con la tasa promedio, son 31,045 pesos menos.
¿Conviene más el seminuevo si compro a crédito?
Sí, en general. Con crédito, cada peso que no pides prestado te ahorra sus intereses. Con 20 % de enganche, el umbral sube de entre 82 % y 83 % a entre 84 % y 85 % del nuevo. La gran excepción son los precios especiales del nuevo que exigen crédito. Si de todos modos vas a pedir prestado, el que leí gana salvo que su tasa pase de 19 %.
¿Y si el seminuevo tiene uno o tres años?
Con la misma cuenta y sin contar gastos, uno de un año conviene de contado si cuesta menos de 91.3 % del nuevo. Uno de tres, si cuesta menos de 78.3 %. Cada año de más le pide unos 6.5 puntos de descuento. No leí anuncios de esas edades.
¿Cambia la cuenta si lo voy a tener menos o más de cinco años?
Sí. Sin contar gastos, el umbral de contado es 81.6 % a tres años, 82.2 % a cuatro, 84.8 % a cinco y 87.4 % a seis. Con los gastos de más, el de cinco años baja a entre 82.35 % y 83.04 %, el umbral que uso en todo el artículo. Mientras más tiempo lo conservas, más le conviene el seminuevo. La tabla cae menos en sus últimos años, y el descuento del principio rinde más tiempo.
¿Sirve la tabla de la tenencia para saber cuánto vale un auto?
Tal cual, sirve poco. Según una nota del propio documento, el factor lleva la actualización del código fiscal, que usa el índice de precios, y se divide entre 1.16, que le quita el IVA. Para una curva de valor, usa la tabla de depreciación sola. El código capitalino y la ley de Oaxaca traen la misma.
¿Los meses sin intereses del auto nuevo cambian la cuenta?
Pueden cambiarla. Con el dinero en Cetes, 60 meses sin intereses equivalen a un descuento de 15.6 % sobre la lista, si no cobran enganche, comisión ni seguro. Con ese plan, en el sedán japonés el nuevo ganaría por 20,634 a 23,699 pesos de 2026. Pide las condiciones por escrito.
¿Sale más caro el mantenimiento de un seminuevo?
Poco. Con las dos listas publicadas que encontré, sus servicios cuestan en cinco años de 465 pesos menos a 2,600 más que los del nuevo. Le toca, eso sí, algún reemplazo más, como un juego de llantas y una batería.
¿Cuánto cuesta el cambio de propietario en la Ciudad de México?
433 pesos en 2026, con la expedición de la tarjeta de circulación, según la tarifa de la Tesorería. El alta de un auto nuevo cuesta 972. La tarifa pide hacer el cambio dentro de los 15 días hábiles siguientes a la compra.
¿Si el auto tiene adeudos de tenencia, los pago yo?
Puede pasar. El código fiscal de la capital hace responsable solidario a quien adquiere el auto, hasta por el impuesto que se deba. Pide los comprobantes de tenencia de cada año antes de pagar.
Información general, no asesoría legal ni fiscal.
¿El seguro de un auto nuevo cuesta más?
En lo que pude leer, no hay una cifra pública por año modelo. Lo que sí está por escrito es que algunas pólizas pagan a valor factura una pérdida total de un auto nuevo, en los primeros 12 meses o 2 años. Después, y en el seminuevo, pagan el valor comercial. Cotiza los dos con la misma cobertura.
Fuentes y metodología
Todas las fuentes se leyeron el 23 de octubre de 2026. Las citas y las cifras clave se leyeron dos veces, en dos lecturas distintas, y van tal cual. En el cuerpo, los autos, las agencias, los bancos y las aseguradoras se describen por tipo; aquí van sus títulos. Citarlos no es recomendarlos.
Precios de autos nuevos
- Sedán subcompacto japonés: Nissan Versa 2026. Precios de lista de seis versiones, precio especial con crédito, su vigencia y la oferta de meses sin intereses. La página no menciona IVA ni ISAN.
- Sedán subcompacto alemán: Volkswagen Virtus 2026. Precio de lista y de contado por versión, con IVA e ISAN, y la garantía de cinco años o 100,000 km. El precio de lista de su versión alta es menor que el de contado: posible errata del sitio.
- Compacto japonés: Mazda3 Sedán 2026, versiones. Precios con IVA e ISAN.
- Sedán de la tercera japonesa: Honda de México anuncia los precios del nuevo City 2024, comunicado del 1 de diciembre de 2023.
Anuncios de seminuevos
Solo vendedores con inventario propio. Los portales de varios vendedores y los clasificados quedaron fuera.
- Grupo de agencias de varias marcas: Dalton Seminuevos, listado del sedán japonés, con la garantía de tres años o 60,000 km que anuncia y sus términos de la garantía. Las fichas dicen cobertura por 1 año. Fichas usadas: sedán japonés básico manual, básico automático, compacto japonés de segunda versión, sedán alemán de entrada, y dos del sedán de la tercera japonesa, versión media y de entrada.
- Agencias de la japonesa del sedán subcompacto. Nissan Insurgentes Norte: sedán japonés básico manual y compacto japonés de tercera versión. Nissan Las Torres, del grupo Autotokio, en su sitio de Ciudad Juárez: versión media automática y versión alta del sedán japonés. Nissan Vegusa: versión alta del sedán de la tercera japonesa.
- Descartado: una ficha de Nissan Santa Clara con dos precios distintos para la misma unidad.
Garantías y programas de seminuevos
- Garantías de la japonesa del sedán subcompacto: Nissan, garantías. La original es de 3 años o 60,000 km. La extendida suma 3 años más o llega a 125,000 km. Su programa de seminuevos: Nissan Intelligent Choice. Inspección de 140 puntos y garantía extendida de 3 años o 60,000 km al terminar la de planta.
- Garantías de la alemana: Volkswagen, garantías, con la garantía de los modelos 2024 o anteriores. Su Plan de Asistencia Técnica, edición 2025.05, trae la cláusula de transferencia. Sus preguntas sobre autos usados son de 2018.
- Garantías de la japonesa del precio fijo: Mazda, garantías. Los modelos 2026 traen 3 años o 60,000 km. Desde los 2027, 6 años o 125,000 km. La extensión cuesta 5,650 pesos y cada reclamo, 638. Su boletín de garantías extendidas, del 16 de junio de 2023, trae el programa de 11,550 pesos. El boletín de seminuevos certificados es del 29 de abril de 2021.
- Garantías de las coreanas: Kia, garantía, con la frase de transferencia, y sus términos y condiciones. También Hyundai, garantía.
- Programa de la armadora estadounidense: Chevrolet Seminuevos Certificados, con 100 puntos y 1 año o 20,000 km sobre la garantía de fábrica restante. La página del Aveo Sedán 2026 da la garantía de 3 años o 60,000 km.
Mantenimiento, llantas y baterías
- Volkswagen, lista de precios de servicios de mantenimiento, año modelo 2025 y anteriores, octubre a diciembre de 2026. Renglón del motor 1.0 de su sedán subcompacto.
- Mazda, mantenimiento programado. Precios fijos por servicio, con IVA.
- Nissan, servicios de mantenimiento: intervalos, sin precios fuera del formulario de cita.
- Llantas 185/65 R15: Virtual Llantas y Llantas Cavazos.
- Baterías: PuraBateria y Autopartes Jiménez.
Crédito y dinero
- Banco de México, Indicadores Básicos de Crédito Automotriz, datos a octubre de 2025. Tasa, plazo y monto de los créditos otorgados, tasas por plazo y por tipo de institución, y la definición del universo.
- Bancos: BBVA, Crédito Auto y sus términos de la promoción para no nominados; Banorte, ficha de Crédito Automotriz; Banregio, Crédito Automotriz; Santander, Crédito Automotriz.
- Cetes: Banco de México, tasas de interés y su cuadro CF107.
- INEGI, Índice Nacional de Precios al Consumidor, primera quincena de octubre de 2026.
- Banco de México, Encuesta sobre las Expectativas de los Especialistas en Economía del Sector Privado, septiembre de 2026, publicada el 1 de octubre de 2026. Mediana de la inflación general para los próximos doce meses.
- AMDA, financiamiento a agosto de 2026, elaborado con información de JATO Dynamics.
Seguros y guías de precios
- CNSF, Análisis Estadístico de Autos 2022. Prima emitida promedio por estado, de todo el ramo.
- AMIS, Sistema Estadístico del Sector Asegurador, Automóviles 2023. Sin corte por año modelo.
- Seguros SURA, Movilidad Total y MAPFRE, Amplio Premium.
- Libro Azul, productos y su guía de precios de usados. Guía Autométrica.
Normas, leyes y trámites
- NOM-122-SCFI-2010, texto y ficha.
- NOM-160-SCFI-2014, texto, ficha y modificación del numeral 3.12.
- Profeco, contratos tipo: compraventa de vehículo nuevo al contado y de vehículo usado al contado.
- Tesorería de la Ciudad de México: factores de tenencia 2026, con la nota que explica cómo se arma el factor, y tarifas de control vehicular 2026. También su boletín del subsidio de tenencia y el extracto del código fiscal sobre la tenencia, 2024.
- Ley Estatal de Hacienda de Oaxaca 2026, artículo 39, fracción III: el factor de depreciación del valor final.
- Ley Federal del Impuesto sobre Automóviles Nuevos, artículo 8, con los montos actualizados al 28 de diciembre de 2025.
- Ley del Registro Público Vehicular, artículos 6, 11 y 17.
- Ley Federal de Protección al Consumidor. El texto que pude leer llega al artículo 66.
Información general, no asesoría legal ni fiscal.
Cuentas propias y supuestos
Las cuentas son nuestras y se rehacen con un programa escrito antes del texto.
- Recorrido: 15,000 km al año, el del resto de la serie. El seminuevo empieza con 30,000 km.
- Todo en pesos de 2026. La inflación es la mediana esperada para doce meses, 4.08 %, repetida cinco años.
- Dinero de contado: Cete a 364 días al 7.11 %. Su rendimiento sobre la inflación, calculado con una división, es 2.91 %. Compuesto cinco años, 1.15429 por peso. Antes de impuestos.
- Crédito: 14.1 % a 55 meses y 20 % de enganche, con los pagos invertidos en Cetes hasta el quinto año. Son 1.64417 por peso financiado, 1.34620 en pesos de 2026, y 1.30782 por peso de diferencia de precio.
- Valor final: factores de Oaxaca de cinco y siete años, aplicados al precio de lista del nuevo de 2026 con IVA, para los dos autos. La ley los aplica a un valor sin IVA.
- Llantas: un juego dura 50,000 km, supuesto de la serie, a 1,419 pesos la pieza. Batería: una en la ventana del seminuevo, a 3,259 pesos.
- Mantenimiento: la diferencia entre ventanas va de −465 a 2,600 pesos, según las dos listas publicadas. En el sedán alemán, el renglón es del motor 1.0, y la versión de entrada lleva el 1.6.
- Iguales para los dos: tenencia subsidiada, refrendo, gasolina y verificación. El seguro queda fuera.
- Los gastos se suman a precios de 2026, sin su rendimiento hasta el quinto año. Eso favorece un poco al seminuevo.
Sensibilidades. Si el mercado paga 10.5 % más que la tabla a toda edad, la ventaja del seminuevo del caso 1 baja a entre 38,233 y 41,298 pesos. Con la inflación observada de 3.62 %, sube a entre 48,035 y 51,100. Si su factura original, en pesos de 2026, fue 8 % menor, baja 6,892. Con la mediana de los anuncios en lugar de los dos de versión básica, baja a entre 9,867 y 12,932.
Para comparar, revisé doce páginas en español que compiten por esta búsqueda. No las nombro.
Quien firma no tiene relación comercial con armadoras, distribuidores, aseguradoras ni plataformas de compraventa. Ninguna marca pagó por aparecer, y las que aparecen aquí son títulos de documentos.