Imagina un cliente que te deja $1,000 de utilidad al año y que, cada año, tiene nueve probabilidades de diez de seguir contigo. Lo que te va a dejar de aquí en adelante vale hoy $5,361.61 si el dinero de tu negocio cuesta lo que la TIIE. Si tu negocio se financia con una tarjeta de crédito que arrastra saldo, ese mismo cliente vale $1,927.19.
Mismo cliente. Misma lealtad. Mismo margen. Lo único que cambió es cuánto te cuesta el dinero.
Casi todo lo que vas a encontrar sobre el valor de vida del cliente usa una cuenta más corta: ticket promedio por frecuencia de compra por años de permanencia. Es fácil y se equivoca en tres lugares. Suma ventas en vez de utilidad, y a veces con el IVA adentro. No descuenta el dinero en el tiempo. Y trata a todos tus clientes como si fueran el cliente promedio. En los ejemplos de esta guía, con números de México, esos errores llegan a mover el resultado hasta cuatro veces.
Esta guía arma la cuenta completa con la fórmula que usan los investigadores que la desarrollaron. La comprueba contra un caso que ellos mismos publicaron. Y la corre con tasas de México: la TIIE, el 12 % que usan los autores y lo que cobran las tarjetas según el Banco de México. Hay tres negocios de ejemplo: una tienda en línea, una suscripción y un proveedor que vende a empresas.
Al correr la cuenta salieron tres cosas que conviene saber antes de gastar un peso en conseguir clientes:
- La tasa casi no importa cuando tus clientes se van rápido, y lo decide todo cuando se quedan. En la tienda del ejemplo, la tasa mueve el valor 9.6 %; con una retención de 90 % al año, lo baja 64.1 %.
- Cinco puntos de retención no valen lo mismo para todos. Pasar de 50 % a 55 % sube el valor 20.6 %; pasar de 90 % a 95 %, 50.3 %. Con dinero caro, los dos valen casi lo mismo: 16.7 % y 18.2 %.
- La retención promedio subestima el valor a la mitad cuando tus clientes no son todos iguales, y casi nunca lo son.
Las cuentas son propias y cualquiera puede rehacerlas. Los supuestos van declarados donde se usan y otra vez al final, junto con las fuentes.
La respuesta corta
La fórmula en una línea
El valor de un cliente, contado desde el siguiente año, es su margen anual multiplicado por un factor:
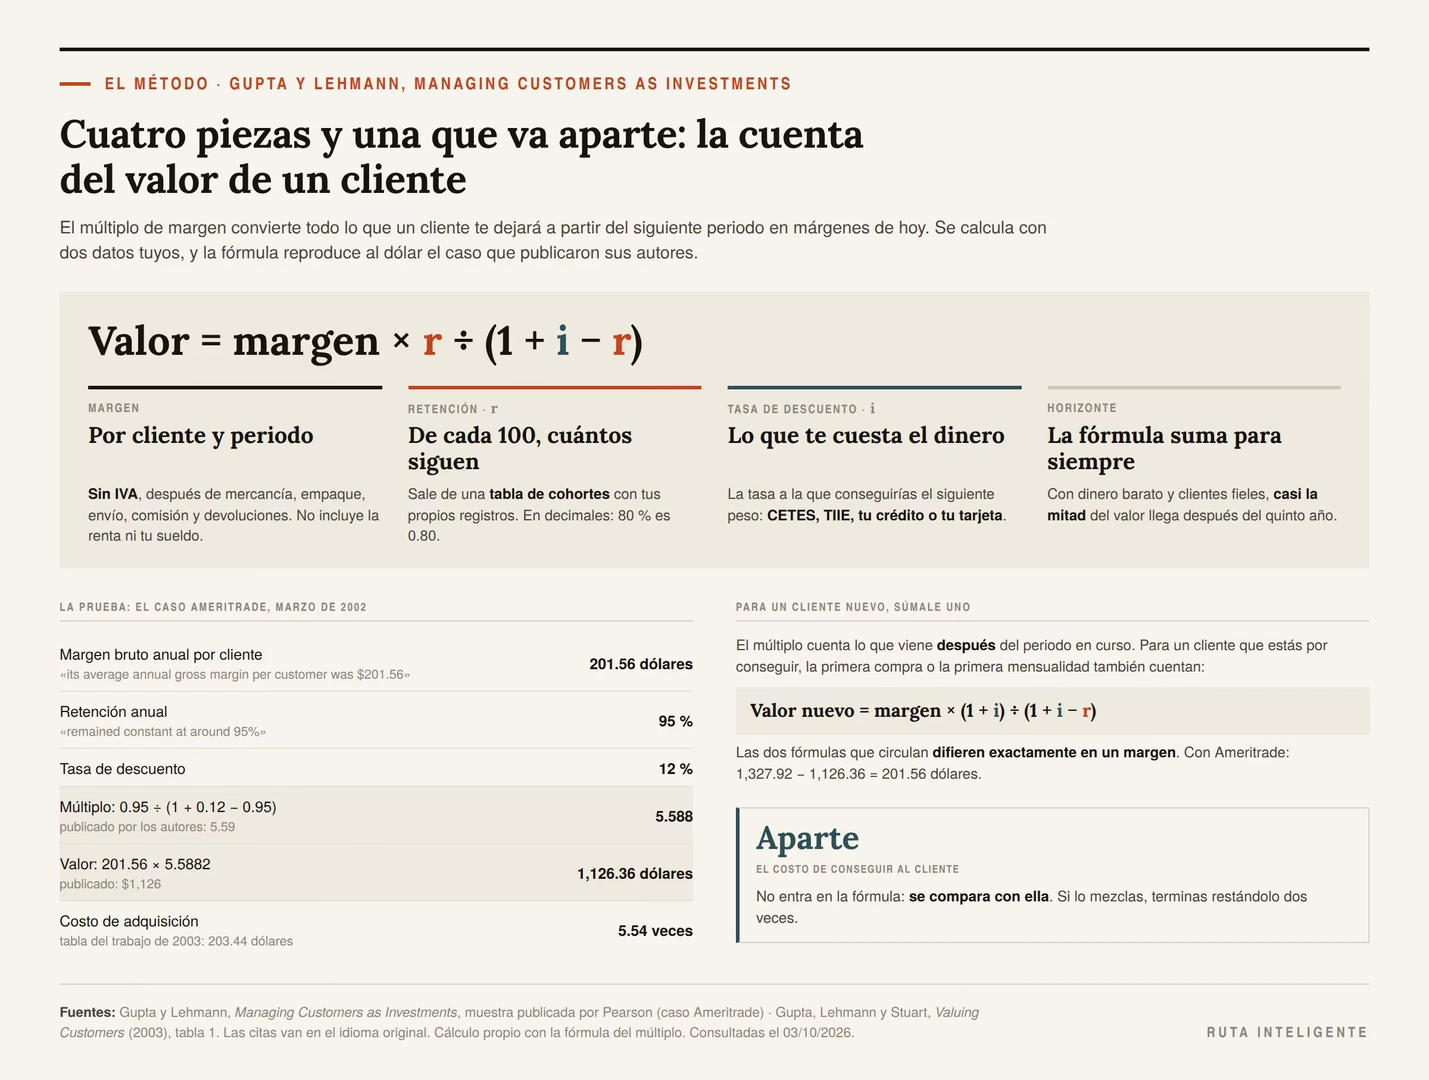
Valor = margen anual × r ÷ (1 + i − r)r es la retención: de cada cien clientes de este año, cuántos siguen el próximo, escrito como decimal. i es la tasa de descuento: lo que te cuesta el dinero en un año, también como decimal. El factor r ÷ (1 + i − r) se llama múltiplo de margen. Es el nombre que le dan Sunil Gupta y Donald R. Lehmann en su libro Managing Customers as Investments, y es la fórmula con la que este artículo hace todas sus cuentas.
Un ejemplo para fijar la idea. Margen de $1,000 al año, retención de 80 %, tasa de 12 %:
- Múltiplo: 0.80 ÷ (1 + 0.12 − 0.80) = 0.80 ÷ 0.32 = 2.5
- Valor de lo que viene: 1,000 × 2.5 = $2,500
- Si el cliente es nuevo y el primer año también cuenta: 2,500 + 1,000 = $3,500
Eso es todo el método. Lo difícil es qué poner en cada letra. Ahí se equivoca casi todo el mundo.
Lo que tienes que tener a mano
Cuatro datos y uno más que va aparte:
- El margen por cliente y por periodo, sin IVA y después de todo lo que solo existe porque vendiste.
- La retención, sacada de tus propios registros con una tabla de cohortes.
- La tasa de descuento, la que de verdad pagas por el dinero de tu negocio.
- El horizonte: cuántos años estás dispuesto a creerle a la cuenta.
- Aparte, lo que te cuesta conseguir un cliente, para comparar.
Tres reglas que evitan los errores caros
Con margen, nunca con ventas. La venta incluye el IVA, que no es tuyo, y el costo de lo que vendiste, que tampoco. En el ejemplo de la tienda de esta guía, la cuenta con ventas da un valor 4.0 veces mayor que la cuenta con margen.
Con la tasa de tu dinero, no con una de libro. El mismo cliente vale 5.36 márgenes anuales con la TIIE y 1.93 con la tasa de las tarjetas que arrastran saldo.
Separando a los clientes que se comportan distinto. Un promedio de dos grupos muy distintos no describe a nadie, y en el ejemplo de esta guía subestima el valor en 55.4 %.
Para qué sirve el número
Mi criterio, y va como criterio: el valor de un cliente sirve para decidir cuánto gastar en conseguirlo y en conservarlo, no para presumirlo en una presentación. Es un techo. Si pagas más que eso por un cliente nuevo, cada venta te deja más pobre aunque la caja suene.
Qué es el valor de un cliente y qué no es
La definición de quienes lo midieron
Gupta, Lehmann y Jennifer Ames Stuart firmaron un trabajo cuya versión de 2003, para el Journal of Marketing Research, publica la Escuela de Negocios de Columbia. Se llama Valuing Customers y define el valor de un cliente como «the expected sum of discounted future earnings»: la suma esperada de las utilidades futuras, descontadas.
Las citas en inglés de este artículo van en su idioma original, seguidas de nuestra traducción. Cada una está enlazada a su documento para que puedas comprobarla.
Las tres palabras de esa definición son las tres piezas de la cuenta:
- Esperada, porque el cliente puede irse: cada año futuro cuenta según la probabilidad de que siga contigo.
- Utilidades, no ventas: lo que te queda después de pagar lo que vendiste.
- Descontadas, porque un peso del año que entra vale menos que un peso hoy.
Quita una y la cifra miente.
Lo que ya te compró no es su valor
Una confusión frecuente es llamar valor del cliente a lo que ha comprado desde que llegó. Esa cifra es historia. Sirve para saber quién te ha dejado más. No sirve para decidir nada. Lo que ya pasó no se vuelve a comprar.
El valor que importa mira hacia adelante. Un cliente te compró $50,000 en tres años y dejó de comprar el mes pasado. Su valor futuro es casi cero. Otro llegó hace dos semanas. Puede valer más que el primero.
Del cliente a la empresa
Gupta, Lehmann y Stuart no escribieron su trabajo para tiendas pequeñas. Lo escribieron para responder una pregunta de inversionistas: ¿se puede valuar una empresa sumando el valor de sus clientes? Lo probaron con datos públicos de cinco compañías: Capital One, Amazon, Ameritrade, eBay y E*Trade.
Para tres de ellas, el valor de sus clientes quedó cerca de lo que valían en bolsa al 31 de marzo de 2002. Para Amazon y eBay no: según los autores, o estaban sobrevaluadas o tenían un valor de opción que su modelo no captaba. Para un negocio pequeño, la lección útil es otra: la cuenta funcionó con datos públicos y aproximados. No hace falta información perfecta para que el número sirva.
Para qué sirve en un negocio pequeño
Para cuatro decisiones que casi todos los negocios toman a ojo:
- Cuánto pagar por un cliente nuevo: en publicidad, en comisiones a vendedores, en descuentos de bienvenida.
- Cuánto invertir en conservarlo: atención, garantías, programas de lealtad.
- A qué clientes atender primero cuando el tiempo no alcanza.
- Qué descuento puedes dar sin destruir lo que el cliente vale.
En las cuatro, el número no decide solo. Pero evita las decisiones que destruyen valor sin que nadie lo note, como pagar $500 por una clienta que vale $382.62.
Las cuatro piezas de la cuenta
Margen por periodo
Lo que te deja un cliente en un periodo, después de pagar lo que solo existe porque te compró: la mercancía, el empaque, el envío, la comisión de quien te cobra, las devoluciones. Sin IVA. Sin la renta ni tu sueldo, que pagas igual tengas cien clientes o ciento uno.
El periodo lo eliges tú. Pero tiene que ser el mismo en las cuatro piezas. Si el margen es mensual, la retención y la tasa también. Mezclar un margen mensual con una retención anual es el error de unidades más común de esta cuenta. Y no avisa. Da un número que parece razonable.
Retención
La proporción de clientes de un periodo que siguen siendo clientes en el siguiente. Si empezaste el año con 200 y terminaste con 150 de esos mismos 200, la retención es 75 %. Los clientes nuevos que llegaron en el año no entran en esa cuenta: forman su propia generación.
En una suscripción se ve directo: el cliente cancela. En una tienda nadie te avisa que se fue. Hay que decidir una regla, y más abajo está cómo.
Tasa de descuento
Lo que te cuesta el dinero durante un periodo. Sirve para traer a pesos de hoy lo que el cliente te va a dejar mañana. Un peso dentro de un año vale menos que uno hoy por dos razones: porque podrías ponerlo a rendir y porque, si tu negocio vive de crédito, ese peso hoy te ahorra intereses.
Horizonte
Cuántos periodos le crees a la cuenta. La fórmula del múltiplo supone que el cliente puede quedarse para siempre, con una probabilidad que se achica cada año. Es una simplificación útil, pero en ciertas combinaciones casi la mitad del valor llega después del quinto año, y eso merece su propia sección.
Una quinta que va aparte: lo que cuesta conseguirlo
El costo de adquisición es lo que gastas, en promedio, para que llegue un cliente nuevo: publicidad, comisiones, muestras, descuentos de bienvenida. No entra en la fórmula del valor. Se compara con ella. Si lo mezclas, la cuenta te dirá que un cliente vale menos de lo que vale, y después vas a restarle el costo otra vez sin darte cuenta.
Paso 1 · El margen, no la venta
Quita el IVA antes de empezar
Cuando vendes algo en $499 con IVA incluido, tu ingreso no es 499. La tasa general del IVA es de 16 %, según el artículo 1 de la Ley del IVA, y ese impuesto lo cobras para entregarlo al SAT.
- Ingreso sin IVA: 499 ÷ 1.16 = $430.17
- IVA que vas a entregar: 499 − 430.17 = $68.83
Todo lo que sigue se calcula sobre $430.17. Si en tu zona aplica otra tasa, o vendes productos con tasa cero, el divisor cambia; la lógica no.
Resta lo que solo existe porque vendiste
Este ejemplo es la playera que desarmamos peso por peso en cómo calcular el margen de ganancia de un producto. Se usa aquí igual, para que los dos artículos se puedan leer seguidos:
| Concepto | Pesos |
|---|---|
| Precio con IVA | 499.00 |
| − IVA | 68.83 |
| = Ingreso | 430.17 |
| − Costo de la playera | 180.00 |
| − Empaque | 12.00 |
| − Envío | 80.00 |
| − Comisión de cobro (3.6 % + 3 sobre 499) | 20.96 |
| − Provisión de devoluciones y merma (2 % del ingreso) | 8.60 |
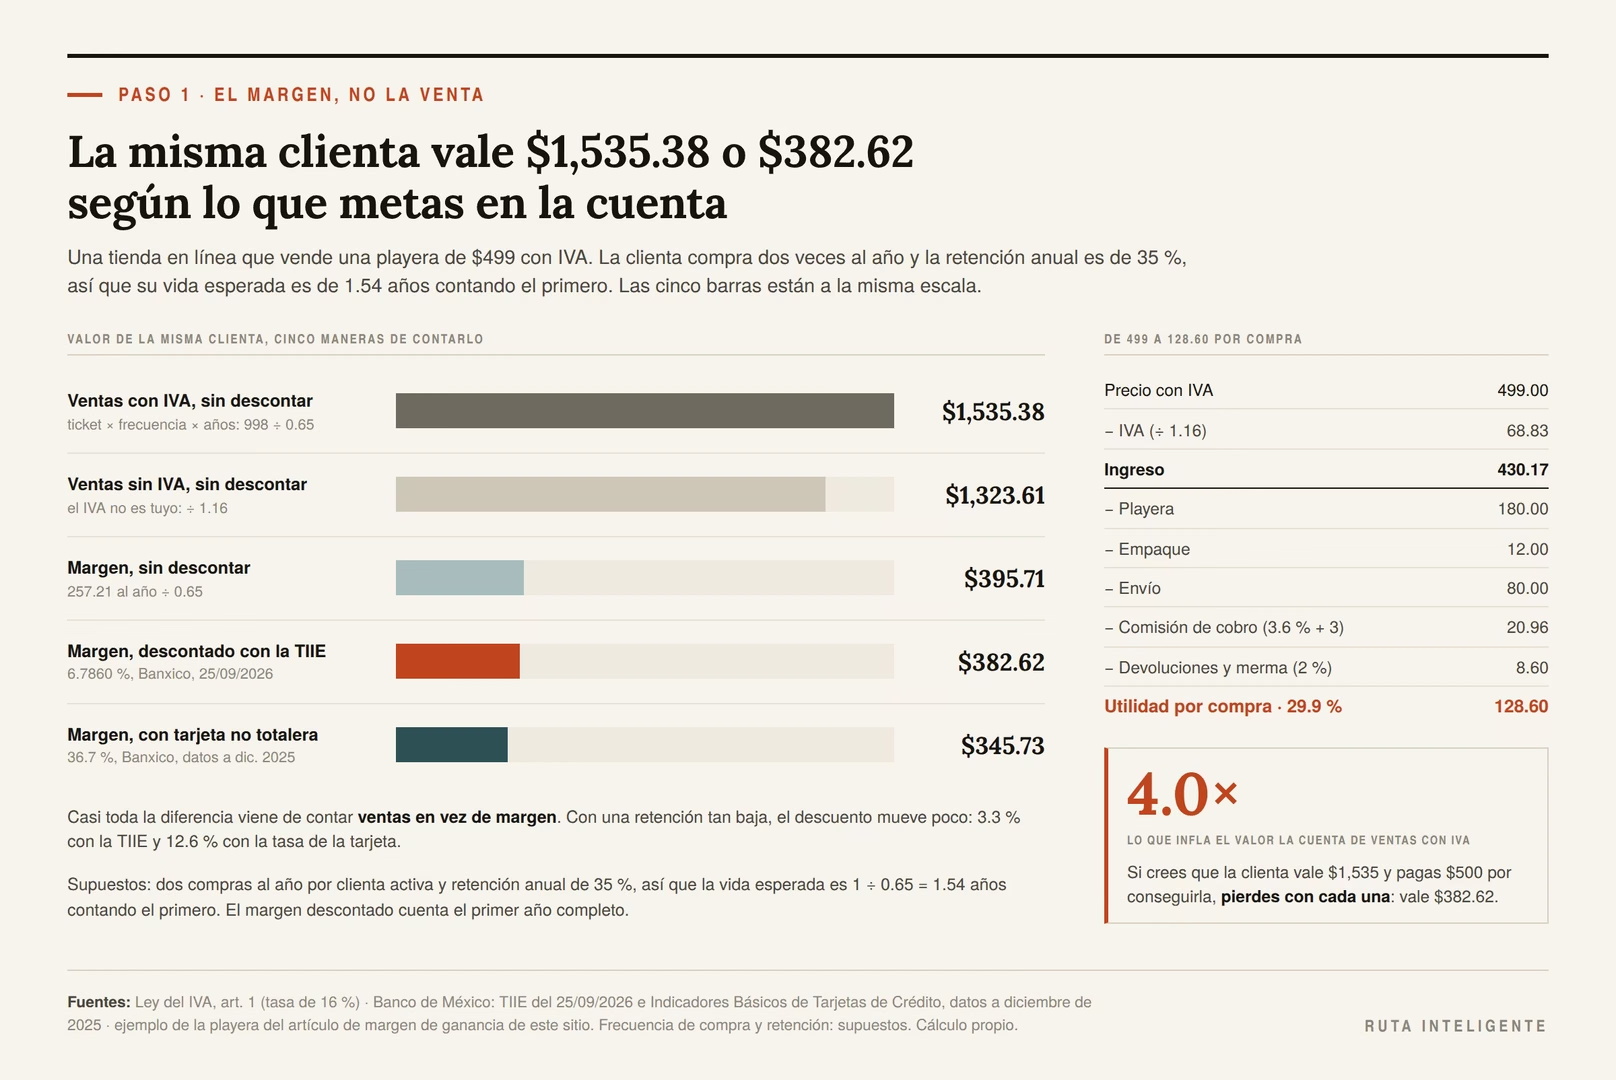
| = Utilidad por compra | 128.60 |
Margen de 29.9 % sobre el precio sin IVA. Esa es la cifra que entra a la fórmula. No los 499.
De la compra al año
La fórmula del múltiplo trabaja por periodo, y para una tienda el periodo natural es el año. Si un cliente activo te compra, en promedio, dos veces al año, su margen anual es 2 × 128.60 = $257.21.
Las dos compras al año son un supuesto. Tu frecuencia sale de tus pedidos: cuántos pedidos hicieron en el año los clientes que compraron en el año, divididos entre el número de esos clientes. Si no lo sabes, empieza por esa cuenta.
Los otros dos negocios de esta guía
Una suscripción de $499 al mes con IVA, con $150 de costo de entrega mensual. Es la del ejemplo de cómo crear una oferta irresistible: ingreso de 430.17, menos 150 de entrega, menos 20.96 de comisión, deja $259.21 al mes. Aquí el periodo es el mes.
Un proveedor que vende a negocios, con clientes que le compran $120,000 al año sin IVA y un margen de contribución de 25 %: $30,000 por cliente al año. Las dos cifras son supuestos redondos para ilustrar.
La misma clienta, con la cuenta que circula
La cuenta que aparece en las guías que revisé es ticket por frecuencia por años de vida. Para la clienta de la tienda, con retención de 35 % al año, la vida esperada es 1 ÷ (1 − 0.35) = 1.54 años, contando el primero. Mira cómo cambia su valor según lo que metas en la cuenta:
| Cómo se cuenta | Valor de la misma clienta |
|---|---|
| Ventas con IVA, sin descontar: 998 al año ÷ 0.65 | $1,535.38 |
| Ventas sin IVA, sin descontar | $1,323.61 |
| Margen, sin descontar | $395.71 |
| Margen, descontado con la TIIE | $382.62 |
| Margen, descontado con la tasa de tarjeta no totalera | $345.73 |
La primera cifra es 4.0 veces la cuarta. Casi toda la diferencia viene de contar ventas en vez de margen; el descuento, con una retención tan baja, mueve poco: 3.3 % con la TIIE y 12.6 % con la tasa de tarjeta.
Lo grave viene después. Si crees que una clienta vale $1,535, puedes pagar $500 por conseguirla y sentir que vas muy bien. Vale $382.62. Cada clienta así te cuesta más de lo que te deja.
Paso 2 · La retención, sacada de tus propios registros
Primero decide qué es un cliente que se fue
Peter S. Fader y Bruce G. S. Hardie abren su artículo How to Project Customer Retention (Journal of Interactive Marketing, 2007) con esta distinción: «A defining characteristic of a contractual or subscription business setting is that the departure of a customer is observed». Lo que define a un negocio por contrato o por suscripción es que la salida del cliente se ve.
En una suscripción, el cliente cancela y lo sabes ese día. En una tienda, en un restaurante o en una papelería, nadie te avisa que se fue. Un día simplemente deja de volver. Y no sabes si se fue para siempre o si regresa en marzo.
Por eso, antes de calcular nada, hay que poner una regla y no moverla:
- Cliente activo en el año: compró al menos una vez en ese año.
- Cliente que se quedó: estaba activo un año y volvió a comprar el siguiente.
- Cliente perdido: estaba activo un año y no compró en todo el siguiente.
Mi criterio, y va como criterio: si un cliente perdido vuelve después de un año sin comprarte, cuéntalo como cliente nuevo del año en que regresó. Es la regla más conservadora y la más fácil de sostener en una hoja de cálculo. Lo que no se vale es cambiar de regla cuando el número no te gusta.
La tabla de cohortes, renglón por renglón
Una cohorte, o generación, es el grupo de clientes que te compró por primera vez en el mismo periodo. La tabla de cohortes sigue a cada generación año por año y cuenta cuántos siguen.
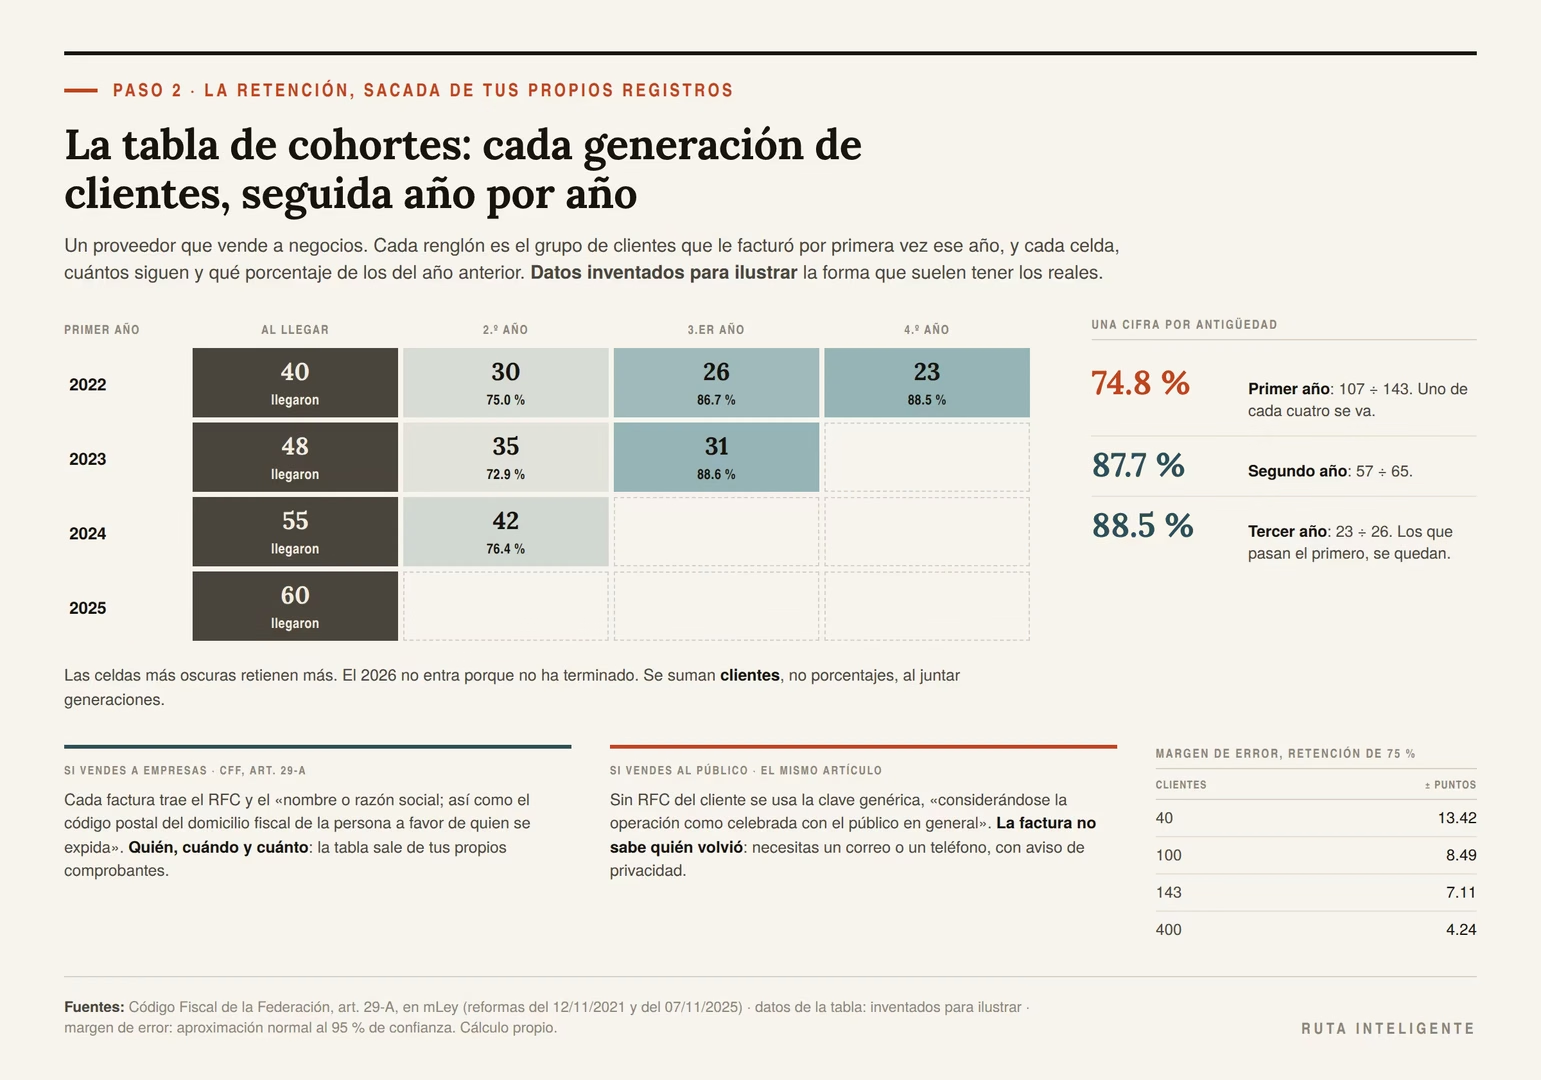
Los números de esta tabla son inventados para ilustrar, pero tienen la forma que suelen tener los reales. Es un proveedor que vende a negocios, y cada renglón es la generación de clientes que le facturó por primera vez ese año:
| Primer año de compra | Clientes al llegar | Siguen el 2.º año | Siguen el 3.er año | Siguen el 4.º año |
|---|---|---|---|---|
| 2022 | 40 | 30 (75.0 %) | 26 (86.7 %) | 23 (88.5 %) |
| 2023 | 48 | 35 (72.9 %) | 31 (88.6 %) | — |
| 2024 | 55 | 42 (76.4 %) | — | — |
| 2025 | 60 | — | — | — |
Cada porcentaje es la retención de ese año: los que siguen divididos entre los que había el año anterior. El 2026 no entra porque no ha terminado.
Para tener una sola cifra por antigüedad, se suman los renglones de la misma columna:
- Primer año: (30 + 35 + 42) ÷ (40 + 48 + 55) = 107 ÷ 143 = 74.8 %
- Segundo año: (26 + 31) ÷ (30 + 35) = 57 ÷ 65 = 87.7 %
- Tercer año: 23 ÷ 26 = 88.5 %
Se suman clientes, no porcentajes. Promediar 75.0, 72.9 y 76.4 da casi lo mismo aquí, pero en cuanto una generación es mucho más grande que otra, el promedio de porcentajes se aleja del real.
Lo que la tabla ya te está diciendo
Mira la forma: la retención del primer año es de 74.8 %, y la de los años siguientes, cerca de 88 %. Los clientes que pasan el primer año se quedan mucho más.
La explicación intuitiva es que se vuelven leales. Fader y Hardie dan otra. Y cambia la cuenta. Está en «El promedio que engaña», más abajo. Por ahora basta con no meter un solo número de retención en la fórmula cuando tu tabla muestra dos.
Si vendes a empresas, tus facturas ya son la base de datos
Si tus clientes son negocios, casi todos te piden factura, y la factura dice quién te compró. El artículo 29-A del Código Fiscal de la Federación enumera los requisitos del comprobante, y entre ellos están la clave del RFC, el «nombre o razón social; así como el código postal del domicilio fiscal de la persona a favor de quien se expida».
Eso quiere decir que cada factura que emitiste trae tres datos que una tabla de cohortes necesita: quién (el RFC), cuándo (la fecha) y cuánto (el importe sin IVA). Con los XML de tus facturas, o con el reporte de tu sistema de facturación, la tabla de arriba se arma en una tarde.
Dos cuidados. Un mismo cliente puede facturar con dos RFC, por ejemplo una persona física que después abre una sociedad; decide si los juntas. Y las notas de crédito restan: una venta devuelta no es un cliente que se quedó.
Si vendes al público, la factura no sabe quién volvió
Con el consumidor final pasa lo contrario. El mismo artículo 29-A dice que, cuando no se cuente con la clave del RFC del cliente, se pone la clave genérica que fije el SAT, «considerándose la operación como celebrada con el público en general».
Para la retención, eso significa que tus facturas de mostrador no distinguen a una clienta que vuelve cada mes de cien personas distintas. Para medir quién regresa necesitas un identificador propio: el correo con el que compra en línea, su teléfono, una cuenta, una tarjeta de cliente frecuente. Y en cuanto guardas eso, estás tratando datos personales, con obligaciones que se explican en «Los datos de tus clientes y la ley».
Cuántos clientes hacen falta para que la cifra signifique algo
Una retención calculada con pocos clientes se mueve mucho por azar. Una aproximación estadística estándar da el margen de error, con 95 % de confianza, de una proporción cercana a 75 %:
| Clientes en la cohorte | Margen de error aproximado |
|---|---|
| 40 | ± 13.42 puntos |
| 100 | ± 8.49 puntos |
| 143 (las tres generaciones juntas) | ± 7.11 puntos |
| 400 | ± 4.24 puntos |
Con 40 clientes, una retención medida de 75 % es compatible con algo entre 62 % y 88 %. En la fórmula del múltiplo, con una tasa de 12 %, eso es la diferencia entre un múltiplo de 1.24 y uno de 3.67: un cliente que vale poco más de un margen anual u otro que vale casi cuatro.
Mi criterio, y va como criterio: con menos de unos cien clientes por generación, trata tu retención como un rango y calcula el valor con los dos extremos. Si la decisión que vas a tomar es la misma con los dos, adelante. Si cambia, junta más datos antes de apostar.
Paso 3 · La tasa de descuento, con números de México
Por qué un peso del año que entra vale menos
Si te prometen $1,000 dentro de un año, ¿cuánto valen hoy? Depende de lo que podrías hacer con el dinero mientras tanto, o de lo que te cuesta no tenerlo.
| Si el dinero te cuesta | $1,000 dentro de un año valen hoy | $1,000 dentro de cinco años valen hoy |
|---|---|---|
| 6.7860 % (TIIE) | $936.45 | $720.16 |
| 12 % | $892.86 | $567.43 |
| 36.7 % (tarjeta no totalera) | $731.53 | $209.49 |
Con dinero caro, lo que un cliente te dejará en cinco años casi no cuenta hoy: de cada $1,000 quedan $209.49. Con dinero barato quedan $720.16. Esa diferencia, aplicada año tras año, es la que separa los 5.36 márgenes del ejemplo inicial de los 1.93.
Cinco tasas publicadas
No existe una tasa correcta para todos. Existen referencias públicas, con fecha, que sirven para acotar la tuya:
| Referencia | Tasa anual | Qué representa | Fuente |
|---|---|---|---|
| CETES a 28 días | 6.01 % | Lo que paga el gobierno federal por prestarle a 28 días; un piso sin riesgo | Banco de México, 1 de octubre de 2026 |
| TIIE a 28 días | 6.7860 % | La tasa de equilibrio a la que se prestan los bancos entre sí | Banco de México en el Diario Oficial, 25 de septiembre de 2026 |
| La de Gupta, Lehmann y Stuart | 12 % | El promedio del rango que, según los autores, sugieren los textos de finanzas | Valuing Customers, 2003 |
| Tarjetas de crédito, total de la clientela | 23.0 % | Tasa efectiva promedio, ponderada por saldo | Banco de México, Indicadores Básicos de Tarjetas de Crédito, datos a diciembre de 2025 |
| Tarjetas, clientela no totalera | 36.7 % | La de quien no paga el total cada mes | El mismo informe |
Sobre el 12 %, los autores explican de dónde sale: «Finance texts generally suggest a range of 8% to 16% for this annual discount rate. Therefore, we use the average of 12% for our analysis». Los textos de finanzas sugieren un rango de 8 % a 16 % para esa tasa anual, y ellos usan el promedio. Es una tasa pensada para empresas grandes de Estados Unidos en 2002, no para una tienda en Guadalajara en 2026. Sirve como referencia intermedia, no como dato.
Sobre la tarjeta, el informe del Banco de México dice de la clientela no totalera que es la «que acarrea una deuda, por lo que paga intereses». Si tu negocio se financia con la tarjeta de crédito del dueño y no la liquidas cada mes, esa es tu tasa, o una parecida. Tu estado de cuenta trae la tuya.
Para ver cómo se mueven los CETES y qué deja cada instrumento después de impuestos e inflación, está cuánto rinden CETES, pagarés y fondos. La TIIE es la misma que usamos para comparar el interés moratorio en el artículo de contratos con proveedores.
Cuál usar
Mi criterio, y va como criterio: usa la tasa a la que conseguirías el siguiente peso para tu negocio. No la que te gustaría pagar, no la de un libro. La que de verdad pagas o dejas de ganar.
- Si tu negocio no tiene deudas y se financia con tu ahorro, tu costo es lo que ese dinero dejaría de ganar fuera del negocio. Los CETES dan un piso. Como tu negocio es más riesgoso que prestarle al gobierno, el 12 % de los autores es una referencia razonable para empezar a discutir.
- Si tienes un crédito bancario, usa su tasa anual efectiva, la del contrato.
- Si vives de la tarjeta, usa su tasa. Con los datos del Banco de México, 23.0 % en promedio y 36.7 % si arrastras saldo.
- Si dudas entre dos, calcula con las dos. Si la decisión no cambia, no importa cuál elijas. Si cambia, ya sabes de qué depende.
Lo que no encontré
Una referencia que haría falta y no localicé: una tasa promedio oficial del crédito bancario a pequeñas y medianas empresas en una publicación que pudiera citar con fecha. Por eso el artículo no la usa. Si tienes un crédito para tu negocio, tu contrato trae la tasa que importa, que es la tuya.
La inflación cambia la cuenta si tus precios la siguen
La fórmula del múltiplo supone que el margen anual se queda igual, en pesos, para siempre. En un país con inflación eso es conservador. Si subes tus precios con la inflación y tu margen crece al mismo ritmo, lo correcto es descontar con la tasa real: (1 + tasa) ÷ (1 + inflación) − 1.
La mediana de inflación esperada a doce meses en la encuesta del Banco de México a especialistas de septiembre de 2026 fue de 4.08 %. Con ella:
| Tasa nominal | Tasa real | Múltiplo con retención de 90 %, margen fijo | Con margen que sigue a la inflación | Diferencia |
|---|---|---|---|---|
| TIIE 6.7860 % | 2.60 % | 5.36 | 7.14 | +33.2 % |
| 12 % | 7.61 % | 4.09 | 5.11 | +24.9 % |
| 36.7 % | 31.34 % | 1.93 | 2.18 | +13.0 % |
El cliente fiel vale un tercio más con dinero barato si tus precios siguen a la inflación. Con retención de 35 %, la diferencia es de apenas 6.2 % a la TIIE, porque casi todo su valor llega en el primer año.
El riesgo es suponerlo cuando no pasa. Si tu competencia no te deja subir precios, o tus costos suben más rápido que tus precios, tu margen en pesos no crece y la cuenta nominal es la honesta. Qué pasa con el dinero que no crece al ritmo de los precios está explicado en cuánto pierdes con el dinero parado.
Paso 4 · El múltiplo de margen
La fórmula y lo que hace
Múltiplo = r ÷ (1 + i − r)
Valor de lo que viene = margen del periodo × múltiplo
El múltiplo responde una pregunta concreta: ¿a cuántos márgenes de hoy equivale todo lo que este cliente te va a dejar a partir del siguiente periodo? Detrás está una suma infinita: el margen del año uno multiplicado por la probabilidad de que siga y descontado un año, más el del año dos multiplicado por la probabilidad de que siga dos años y descontado dos, y así. Esa suma tiene un resultado cerrado, y es el de arriba.
Gupta y Lehmann lo explican así en su libro: «Chapter 2 showed how the margin multiple varies with a firm’s discount rate (or cost of capital) and its customer retention rate». El múltiplo varía con la tasa de descuento, o costo del capital, y con la retención. Con nada más.
La tabla para no hacer cuentas
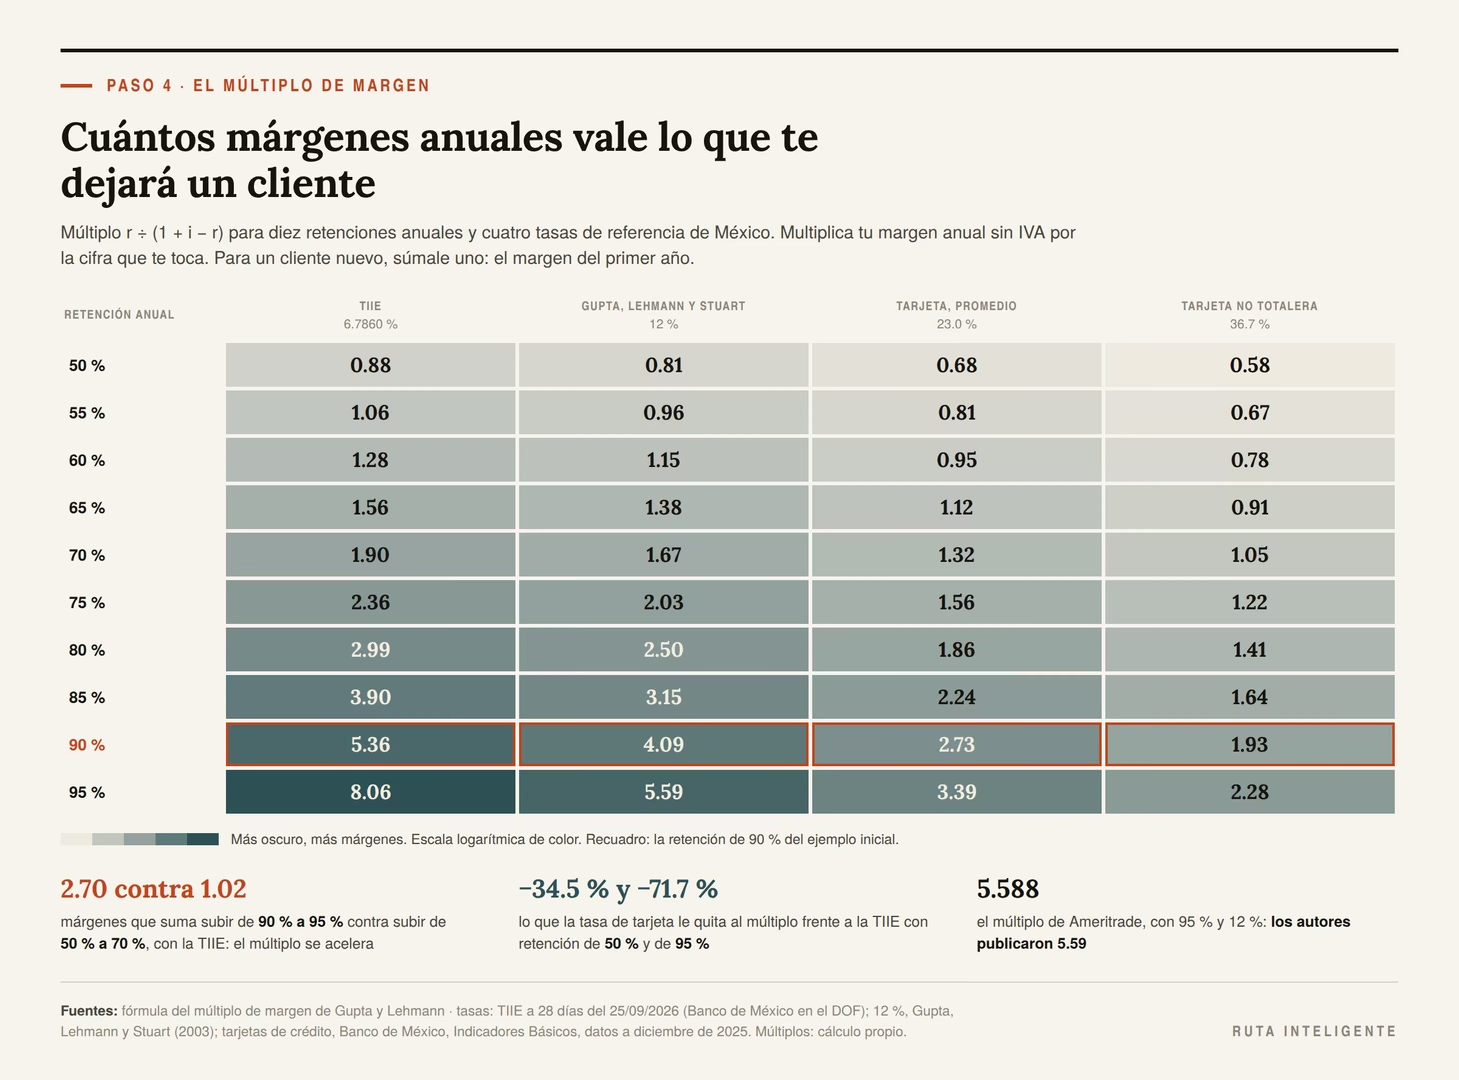
Múltiplo de margen para distintas retenciones anuales y las cuatro tasas de referencia. Para un cliente que ya tienes, multiplica tu margen anual por la cifra; para uno nuevo, súmale uno, como se explica abajo.
| Retención anual | TIIE 6.7860 % | 12 % | Tarjeta 23.0 % | Tarjeta no totalera 36.7 % |
|---|---|---|---|---|
| 50 % | 0.88 | 0.81 | 0.68 | 0.58 |
| 55 % | 1.06 | 0.96 | 0.81 | 0.67 |
| 60 % | 1.28 | 1.15 | 0.95 | 0.78 |
| 65 % | 1.56 | 1.38 | 1.12 | 0.91 |
| 70 % | 1.90 | 1.67 | 1.32 | 1.05 |
| 75 % | 2.36 | 2.03 | 1.56 | 1.22 |
| 80 % | 2.99 | 2.50 | 1.86 | 1.41 |
| 85 % | 3.90 | 3.15 | 2.24 | 1.64 |
| 90 % | 5.36 | 4.09 | 2.73 | 1.93 |
| 95 % | 8.06 | 5.59 | 3.39 | 2.28 |
Dos lecturas rápidas. Hacia abajo, el múltiplo se acelera: con la TIIE, pasar de 90 % a 95 % le suma 2.70 márgenes, y pasar de 50 % a 70 %, solo 1.02. Hacia la derecha, la tasa recorta más mientras más alta es la retención: en el renglón de 50 % la tasa le quita al múltiplo un tercio, en el de 95 % le quita más de dos tercios.
La prueba: un caso que los autores publicaron
Una fórmula se cree más cuando reproduce un resultado ajeno. Gupta y Lehmann publican en su libro Managing Customers as Investments el caso de Ameritrade, una casa de bolsa en línea, con datos de marzo de 2002:
- Costo de adquisición: «In March 2002, its acquisition cost per customer was almost $203». Casi 203 dólares por cliente.
- Margen: «its average annual gross margin per customer was $201.56». Margen bruto anual promedio de 201.56 dólares por cliente.
- Retención: alrededor de 95 % anual, según el mismo texto.
- Tasa: «Using the lifetime value formula from Chapter 2 and a discount rate of 12%, we estimate Ameritrade’s margin multiple as 5.59». Con la fórmula del capítulo 2 y una tasa de 12 %, estiman un múltiplo de 5.59.
- Resultado: «Therefore, the lifetime value of an Ameritrade customer is $1,126, significantly above its acquisition cost of $203». El valor de un cliente es de 1,126 dólares, muy por encima de su costo de adquisición.
Con la fórmula de este artículo:
- Múltiplo: 0.95 ÷ (1 + 0.12 − 0.95) = 0.95 ÷ 0.17 = 5.588, que redondeado da 5.59.
- Valor: 201.56 × 5.5882 = 1,126.36 dólares.
Coincide al dólar. Y dice algo más: con el costo de 203.44 dólares que reporta la tabla del trabajo de 2003, el valor es 5.54 veces el costo de adquisición, y un solo año de margen ya cubre 99.08 % de lo que costó conseguir al cliente. Los autores lo resumen así: «Ameritrade recovered almost all its customer acquisition cost within a year». Recuperó casi todo su costo de adquisición en un año.
Para un cliente nuevo, súmale uno
El múltiplo de Gupta y Lehmann cuenta lo que viene después del periodo en curso. Es lo correcto para valuar a un cliente que ya tienes y cuyo margen de este año ya está en caja.
Para un cliente que estás por conseguir, el primer periodo también cuenta: la primera compra, la primera mensualidad. Entonces:
Valor de un cliente nuevo = margen × (1 + múltiplo) = margen × (1 + i) ÷ (1 + i − r)Para Ameritrade serían 1,126.36 + 201.56 = 1,327.92 dólares: exactamente un margen más.
Esta segunda versión es la que corresponde a la suma del trabajo de Gupta, Lehmann y Stuart, que empieza en el periodo cero, el actual, y no en el uno. No es otra teoría. Es el mismo cliente contado desde otro momento.
Por qué encuentras dos fórmulas distintas
Si buscas la fórmula del valor de vida con retención y tasa, vas a encontrar las dos: r ÷ (1 + i − r) y (1 + i) ÷ (1 + i − r). Las dos son correctas y difieren exactamente en un margen. La primera mira desde después de cobrar el periodo actual; la segunda, desde antes.
La regla práctica: para decidir cuánto pagar por un cliente nuevo, usa la segunda; para valuar a los que ya tienes, la primera. Y nunca compares un valor calculado con una contra un costo calculado con la otra lógica.
Lo que cambia según de dónde sale tu dinero
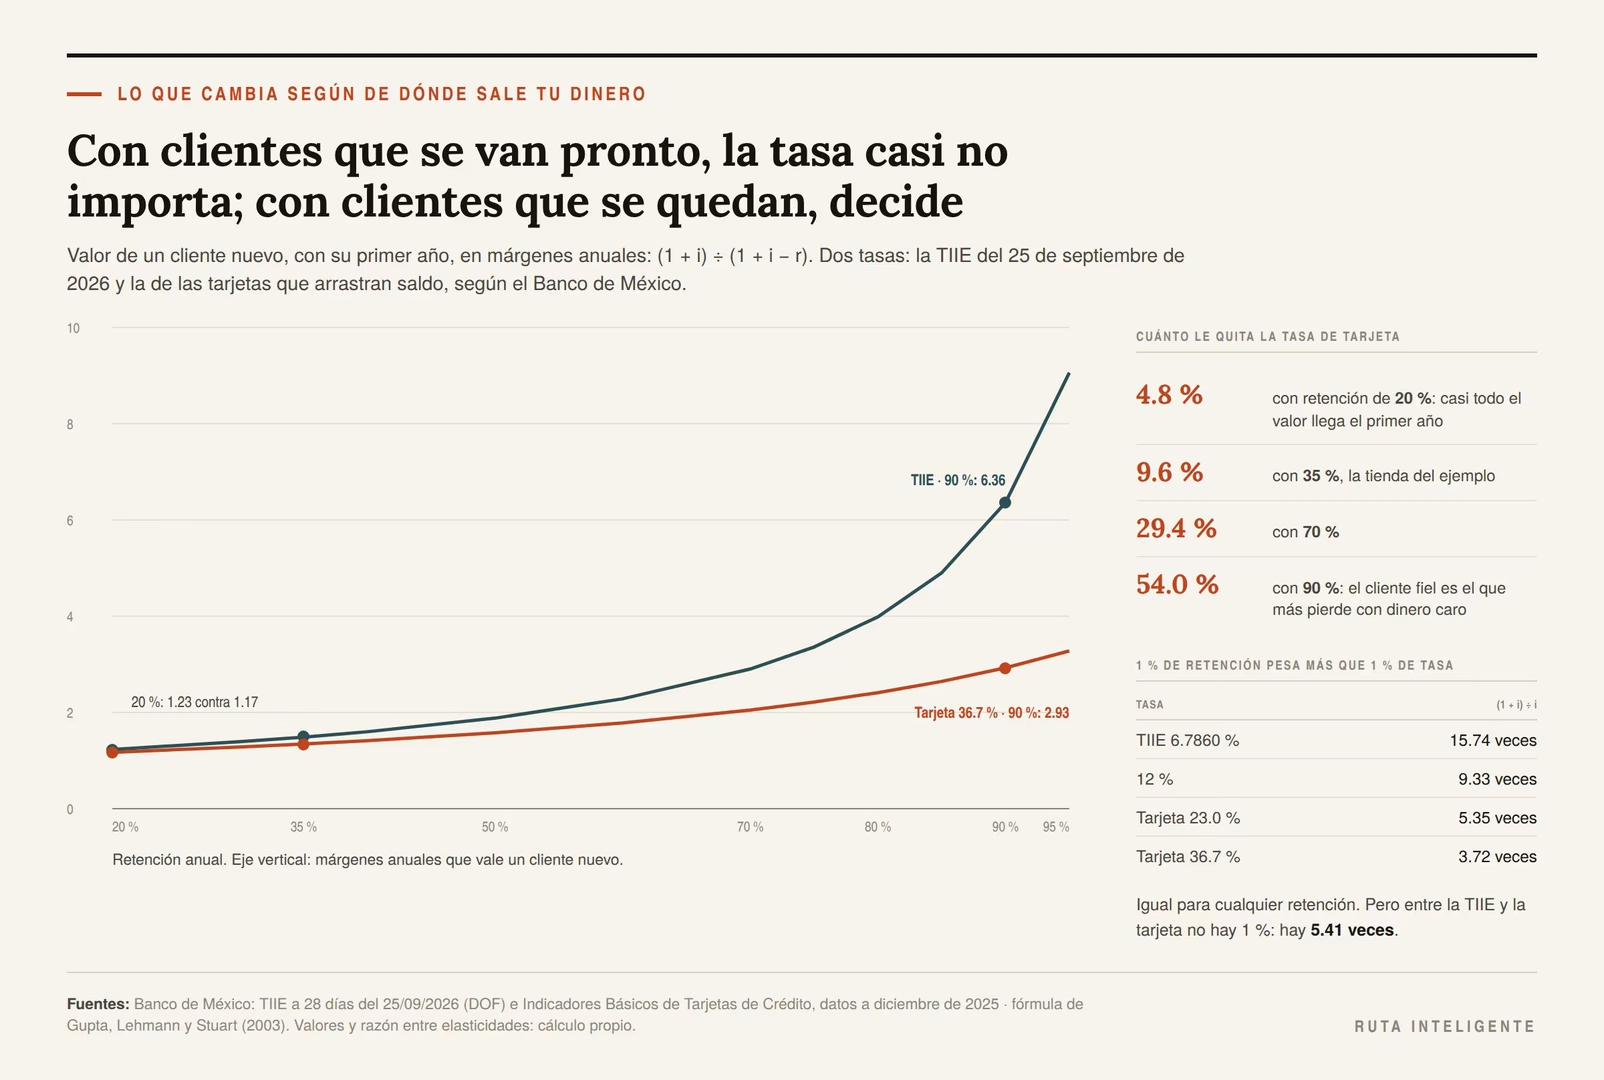
Con clientes que se van rápido, la tasa casi no importa
Este es el primer hallazgo que salió al correr la cuenta, y no lo esperaba tan marcado. Toma el valor de un cliente nuevo, con su primer año incluido, y compáralo con la TIIE y con la tasa de las tarjetas no totaleras:
| Retención anual | Con TIIE | Con tarjeta no totalera | Cuánto baja |
|---|---|---|---|
| 20 % | 1.23 márgenes | 1.17 márgenes | 4.8 % |
| 35 % | 1.49 | 1.34 | 9.6 % |
| 50 % | 1.88 | 1.58 | 16.2 % |
| 70 % | 2.90 | 2.05 | 29.4 % |
| 80 % | 3.99 | 2.41 | 39.5 % |
| 90 % | 6.36 | 2.93 | 54.0 % |
| 95 % | 9.06 | 3.28 | 63.8 % |
Con una retención de 20 %, pasar de dinero barato a dinero carísimo le quita al cliente 4.8 % de su valor. Casi nada. La razón es sencilla: si el cliente se va pronto, casi todo lo que te deja llega en el primer año, y el primer año no se descuenta.
En la tienda del ejemplo, con 35 % de retención, el primer año es 67.2 % de todo lo que vale la clienta. Lo que pase con la tasa toca el tercio restante.
Con clientes que se quedan, la tasa decide
En el otro extremo, con 90 % de retención, la tasa le quita al cliente nuevo 54.0 % de su valor. Si miras solo lo que viene después del primer año, el múltiplo cae de 5.36 a 1.93: 64.1 % menos, casi tres veces menos.
Un negocio que vive de clientes que se quedan años, como un despacho contable, una distribuidora con clientes fijos o un servicio por suscripción con poca cancelación, es justo el que más pierde cuando se financia caro. Su mayor activo es la lealtad, y es el activo que más castiga una tasa alta.
Lo que dicen Gupta, Lehmann y Stuart de la tasa, y por qué no se contradice
En el resumen de Valuing Customers hay una frase que parece decir lo contrario: «1% improvement in retention has almost five times greater impact on customer value compared to 1% improvement in discount rate or cost of capital». Mejorar la retención 1 % tiene casi cinco veces más impacto en el valor del cliente que mejorar 1 % la tasa de descuento.
Las dos cosas son ciertas. La aritmética explica por qué. En la fórmula simple del múltiplo, la razón entre el efecto de mover 1 % la retención y el de mover 1 % la tasa es siempre (1 + i) ÷ i. No depende de la retención. Solo de la tasa.
| Tasa | Cuántas veces pesa más 1 % de retención que 1 % de tasa |
|---|---|
| TIIE 6.7860 % | 15.74 |
| 12 % | 9.33 |
| Tarjeta 23.0 % | 5.35 |
| Tarjeta no totalera 36.7 % | 3.72 |
Su cifra de casi cinco sale de un modelo más completo, que valúa también a los clientes que la empresa va a conseguir; la de la tabla sale de esta fórmula. Las dos apuntan al mismo lado: punto por punto, la retención pesa más.
Pero un negocio en México no elige entre mover la tasa 1 % o la retención 1 %. Elige entre financiarse a 6.7860 % o a 36.7 %, una tasa 5.41 veces más alta, casi 30 puntos de distancia. Y ninguna retención compensa esa distancia: con la tasa de la tarjeta, el múltiplo no pasa de 2.72 ni con una retención de 100 %, porque un cliente eterno vale 1 ÷ 0.367 márgenes. Con la TIIE, ese tope es de 14.74. Por eso las dos frases conviven: la retención es la palanca más fina, y la tasa es el piso sobre el que se para todo.
Qué hacer con esto
Mi criterio, y va como criterio: si tu dinero es caro, invierte primero en lo que se recupera en meses y deja para después lo que paga en el cuarto año. Un programa de lealtad cuyo beneficio llega lejos vale mucho menos para ti que para una empresa que se financia a la TIIE. Antes de gastar en retener clientes con dinero de tarjeta, la cuenta sugiere otra inversión primero: cambiar ese financiamiento por uno más barato.
Tres negocios, tres cuentas
Una tienda en línea
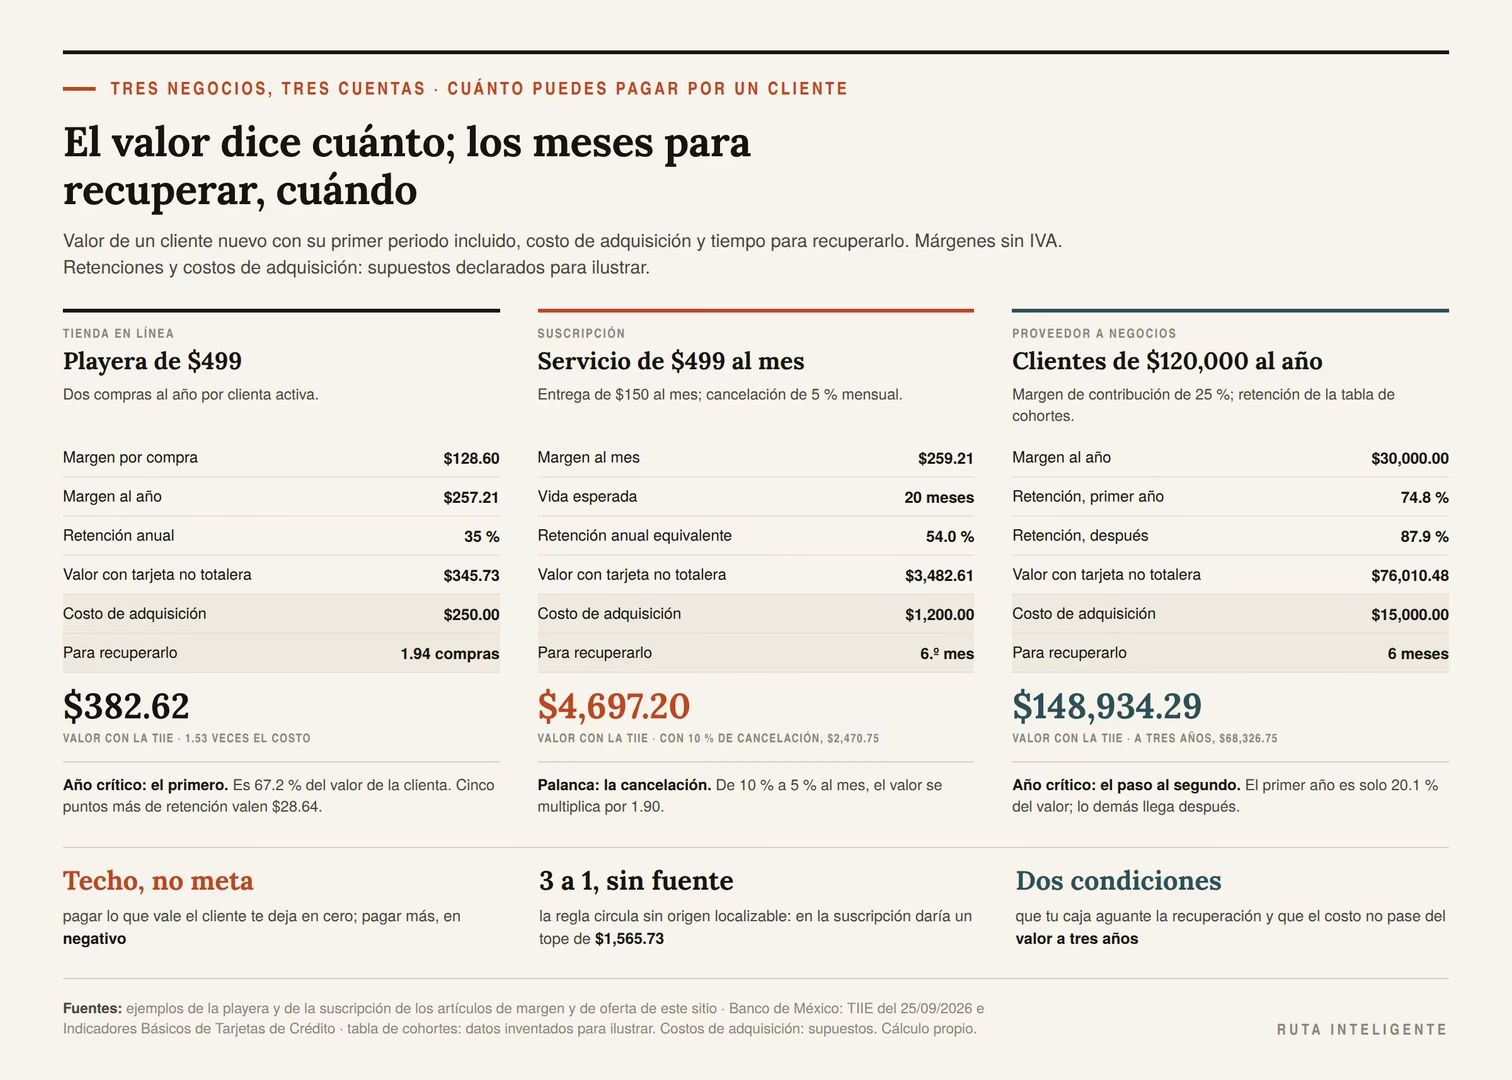
La playera de $499, con $257.21 de margen al año por cliente activo (dos compras de 128.60). La retención anual de una tienda varía muchísimo según el producto, así que va en tres escenarios. Valor de un cliente nuevo, con su primer año:
| Retención anual | Con TIIE | Con 12 % | Con tarjeta no totalera |
|---|---|---|---|
| 20 % | $316.48 | $313.13 | $301.29 |
| 35 % | $382.62 | $374.12 | $345.73 |
| 50 % | $483.68 | $464.64 | $405.54 |
Tres cosas salen de esta tabla. La primera: la retención mueve el valor más que la tasa. De 20 % a 50 % de retención el valor sube 52.8 % con la TIIE; la tasa, en cualquier renglón, lo mueve menos de 17 %. La segunda: el primer año pesa muchísimo, entre 53.2 % y 81.3 % del valor según el renglón. La tercera, la que más se olvida: si pagas $250 por cada clienta nueva, con 35 % de retención recuperas tu dinero, pero te queda poco: el valor es 1.53 veces lo que pagaste.
Y un dato que sirve como regla rápida: si el anuncio que te trajo a la clienta costó menos que el margen de su primera compra, $128.60, recuperaste el gasto en la primera venta. Con $250 necesitas 1.94 compras, casi dos.
Una suscripción
El servicio de $499 al mes, con $259.21 de margen mensual. Aquí el periodo es el mes, y en vez de retención se habla de cancelación: la proporción de suscriptores que se van cada mes. La tasa también se pasa a mensual: la TIIE equivale a 0.5486 % al mes y la tarjeta no totalera, a 2.6394 %.
La fórmula, con cancelación mensual c y tasa mensual d, para un suscriptor nuevo que paga su primer mes al entrar:
Valor = margen mensual × (1 + d) ÷ (d + c)| Cancelación mensual | Equivale a retención anual de | Vida esperada | Sin descontar | Con TIIE | Con tarjeta no totalera |
|---|---|---|---|---|---|
| 5 % | 54.0 % | 20 meses | $5,184.17 | $4,697.20 | $3,482.61 |
| 10 % | 28.2 % | 10 meses | $2,592.08 | $2,470.75 | $2,104.93 |
Bajar la cancelación de 10 % a 5 % al mes multiplica el valor del suscriptor por 1.90 con la TIIE. Es la palanca más grande de este negocio. Por mucho.
Aquí vale volver a una idea del artículo de la oferta: un descuento permanente de 20 % baja el margen mensual de $259.21 a $176.77, es decir 31.8 %. Para que ese descuento no destruya valor, tendría que bajar la cancelación de 5 % a 3.24 % al mes con la TIIE. Antes de lanzarlo, la pregunta útil no es si a los clientes les va a gustar, que seguro sí. Es si de verdad se van a quedar tanto más.
Mi criterio, y va como criterio: un descuento permanente solo se justifica si puedes medir la cancelación antes y después, con una cohorte de clientes con descuento y otra sin él. Si no lo vas a medir, descuenta la entrada y deja la mensualidad en paz.
Un proveedor que vende a negocios
Un cliente que compra $120,000 al año sin IVA, con margen de contribución de 25 %: $30,000 de margen al año. La retención sale de la tabla de cohortes de antes: 74.8 % el primer año y 87.9 % los siguientes, juntando segundo y tercer año.
Con dos retenciones distintas, la fórmula se ajusta así: el primer año cuenta completo, y lo demás se multiplica por la probabilidad de pasar el primer año.
Valor de un cliente nuevo = margen × [1 + r₁ ÷ (1 + i − r₂)]| Tasa | Con las dos retenciones | En márgenes anuales | Con 74.8 % para siempre | Diferencia |
|---|---|---|---|---|
| TIIE 6.7860 % | $148,934.29 | 4.96 | $100,234.58 | −32.7 % |
| 12 % | $123,190.11 | 4.11 | $90,383.75 | −26.6 % |
| Tarjeta no totalera 36.7 % | $76,010.48 | 2.53 | $66,278.98 | −12.8 % |
Si este proveedor hubiera usado la retención del primer año para todo, habría valuado a cada cliente nuevo en un tercio menos de lo que vale a la TIIE. Y habría gastado de menos en conseguir clientes que, una vez pasado el primer año, se quedan casi nueve de cada diez.
Aquí el primer año es solo 20.1 % del valor. Al revés que en la tienda. Aquí el valor vive en los años que siguen.
Lo que se repite en los tres
- El margen manda. Las tres cuentas empiezan por él, sin IVA.
- La retención decide más que la tasa en los clientes que se van, y la tasa decide mucho en los que se quedan.
- Cada negocio tiene su año crítico. En la tienda, el primero; en la suscripción, los primeros meses; en el proveedor, el paso del primer al segundo año.
Cinco puntos de retención no valen lo mismo
La frase que circula
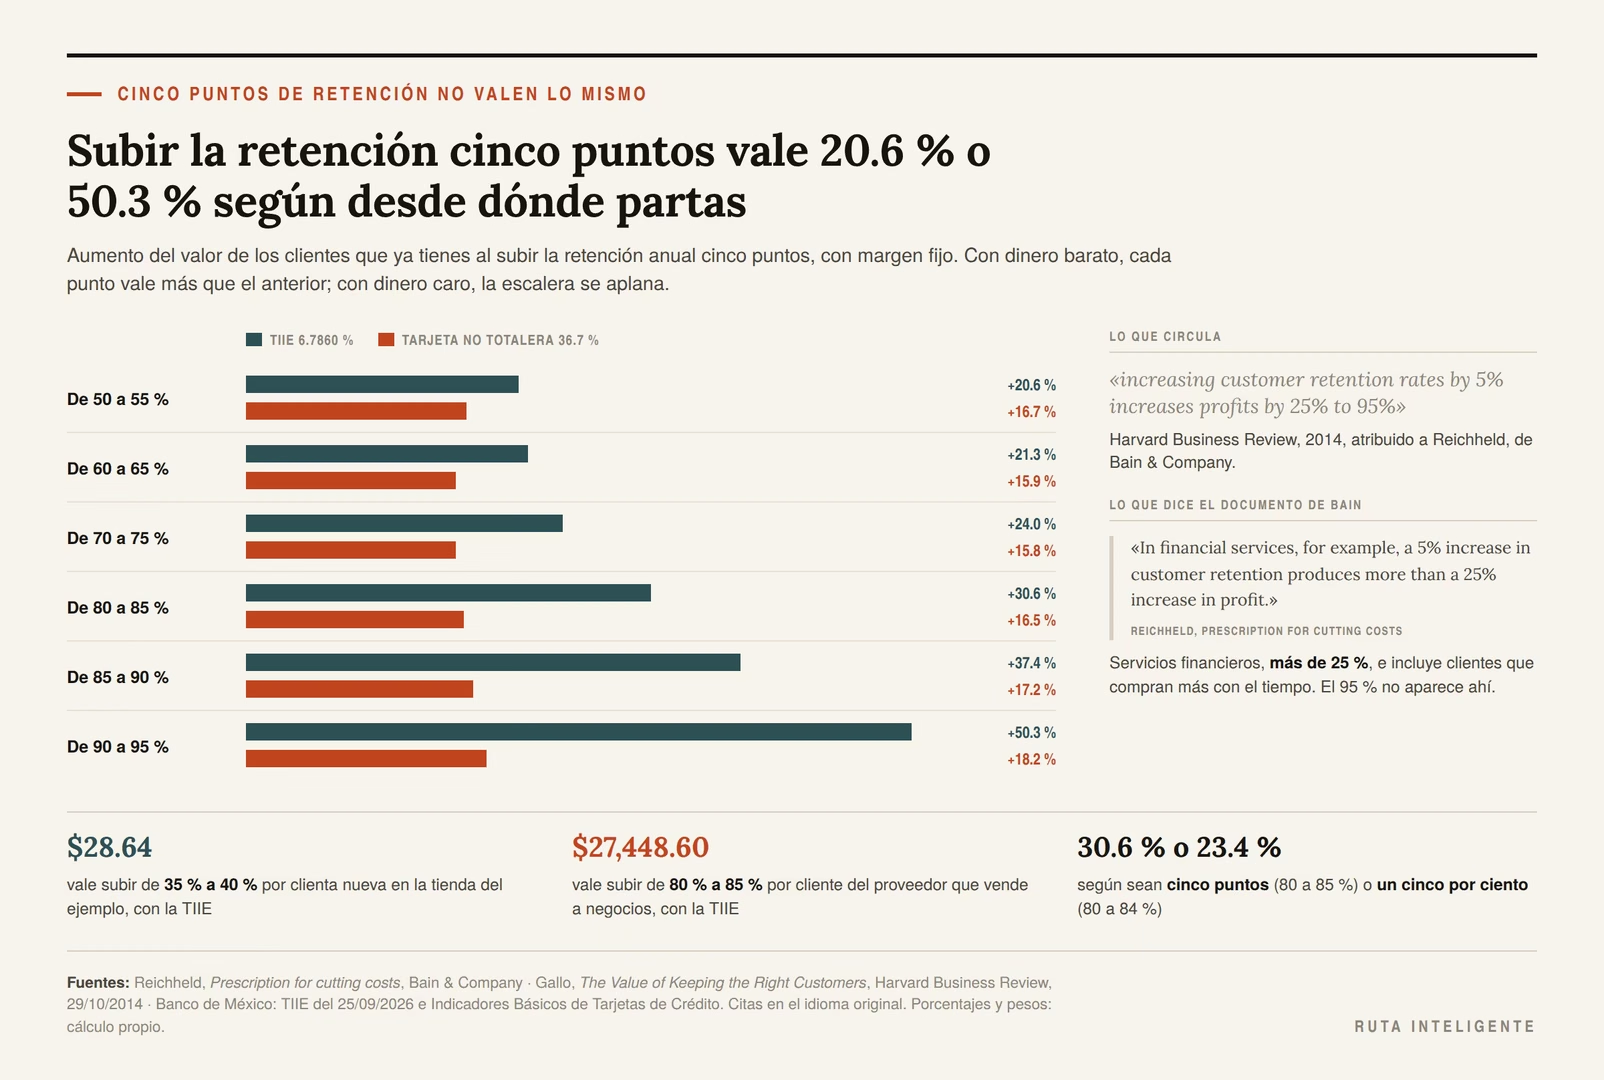
Si has leído sobre retención de clientes, la conoces: aumentar la retención 5 % sube las utilidades entre 25 % y 95 %. La pregunta es de dónde sale. Una de las versiones con fuente es un artículo de Amy Gallo en Harvard Business Review, del 29 de octubre de 2014, que la atribuye a una investigación de Frederick Reichheld, de Bain & Company, que muestra que «increasing customer retention rates by 5% increases profits by 25% to 95%». Aumentar las tasas de retención 5 % aumenta las utilidades de 25 % a 95 %.
Lo que dice el documento de Bain que pude abrir
Busqué el original. El documento de Reichheld que pude abrir, Prescription for cutting costs, publicado por Bain & Company, dice esto: «In financial services, for example, a 5% increase in customer retention produces more than a 25% increase in profit». En servicios financieros, por ejemplo, un aumento de 5 % en la retención produce un aumento de más de 25 % en la utilidad.
Tres diferencias con la frase que circula:
- Es un ejemplo de servicios financieros, no una regla para cualquier negocio.
- Dice más de 25 %, no de 25 % a 95 %. En ese documento el 95 % no aparece. Puede estar en otro trabajo de Reichheld que no abrí, y no lo descarto; solo digo que no está en este.
- Incluye efectos que no son retención. El mismo párrafo explica por qué: «Return customers tend to buy more from a company over time». Los clientes que vuelven tienden a comprar más con el tiempo. Y sigue: «As they do, your operating costs to serve them decline». Mientras lo hacen, el costo de atenderlos baja. Es decir, el 25 % mezcla clientes que se quedan con clientes que gastan más y cuestan menos.
La cuenta con el múltiplo
¿Y si no cuentas nada de eso? ¿Cuánto vale, por pura aritmética, subir la retención cinco puntos? Con la fórmula del múltiplo y el margen fijo, este es el aumento del valor de los clientes que ya tienes:
| Retención | Con TIIE | Con 12 % | Con tarjeta no totalera |
|---|---|---|---|
| De 50 % a 55 % | +20.6 % | +19.6 % | +16.7 % |
| De 60 % a 65 % | +21.3 % | +19.9 % | +15.9 % |
| De 70 % a 75 % | +24.0 % | +21.6 % | +15.8 % |
| De 80 % a 85 % | +30.6 % | +25.9 % | +16.5 % |
| De 85 % a 90 % | +37.4 % | +29.9 % | +17.2 % |
| De 90 % a 95 % | +50.3 % | +36.6 % | +18.2 % |
Dos hallazgos en una tabla:
El primero: los mismos cinco puntos valen 20.6 % o 50.3 % según desde dónde partas. Con dinero barato y clientes que ya se quedan mucho, cada punto adicional vale más que el anterior. Un 25 % no es exagerado: la pura aritmética del múltiplo da cifras de ese tamaño, sin contar que los clientes fieles compren más.
El segundo: con dinero caro, la tabla se aplana. A 36.7 %, subir cinco puntos vale entre 15.8 % y 18.2 %, empieces donde empieces. El futuro lejano pesa tan poco que ser muy leal ya no rinde extra.
Lo que dicen Gupta y Lehmann
Su libro llega a la misma forma por otro camino. Para una tasa de 12 %, dicen que si una empresa tiene 80 % de retención, «improving its retention by 1% will improve its profit (or customer lifetime value) by 1 + 2.5, or 3.5%». Mejorar 1 % su retención mejora su utilidad, o el valor de sus clientes, en 1 + 2.5: 3.5 %. Y para 90 %: «Similarly, improving the retention rate from 90% to 90.9% should improve its profit by 1 + 4.09, or 5.09%».
El 2.5 y el 4.09 son los múltiplos de la tabla del Paso 4, en la columna de 12 %. El efecto de mejorar 1 % la retención es uno más el múltiplo, y por eso crece con la retención.
Puntos o por ciento
La frase de los cinco puntos tiene una ambigüedad que cambia la cuenta. Aumentar la retención 5 % puede significar pasar de 80 % a 85 %, cinco puntos, o de 80 % a 84 %, un cinco por ciento de 80. Con la TIIE:
- De 80 % a 85 %: +30.6 % de valor.
- De 80 % a 84 %: +23.4 %.
Cuando leas una cifra así, pregunta cuál es. Casi nunca lo dicen.
En pesos, que es como se decide
Los porcentajes engañan porque esconden la base. Cinco puntos de retención valen:
- En la tienda, de 35 % a 40 %: $28.64 más por clienta nueva, con la TIIE.
- En el proveedor, de 80 % a 85 %: $27,448.60 más por cliente que ya tienes, con la TIIE, y $6,994.98 con la tasa de la tarjeta.
En la tienda, con esos números, gastar mucho en retener no se justifica: rinde más trabajar el margen o la frecuencia. En el proveedor, cinco puntos valen 91.5 % de un año de margen de cada cliente que ya tiene, y ahí sí se justifica gastar en atenderlos mejor.
Mi criterio, y va como criterio: antes de gastar en retención, calcula en pesos lo que valen cinco puntos en tu negocio, con tu margen y tu tasa. Es una resta de dos múltiplos de la tabla, multiplicada por tu margen. Si te interesa qué palancas mueven esos puntos sin comprar más publicidad, están en vender más sin aumentar la publicidad.
El promedio que engaña
Dos grupos que parecen uno
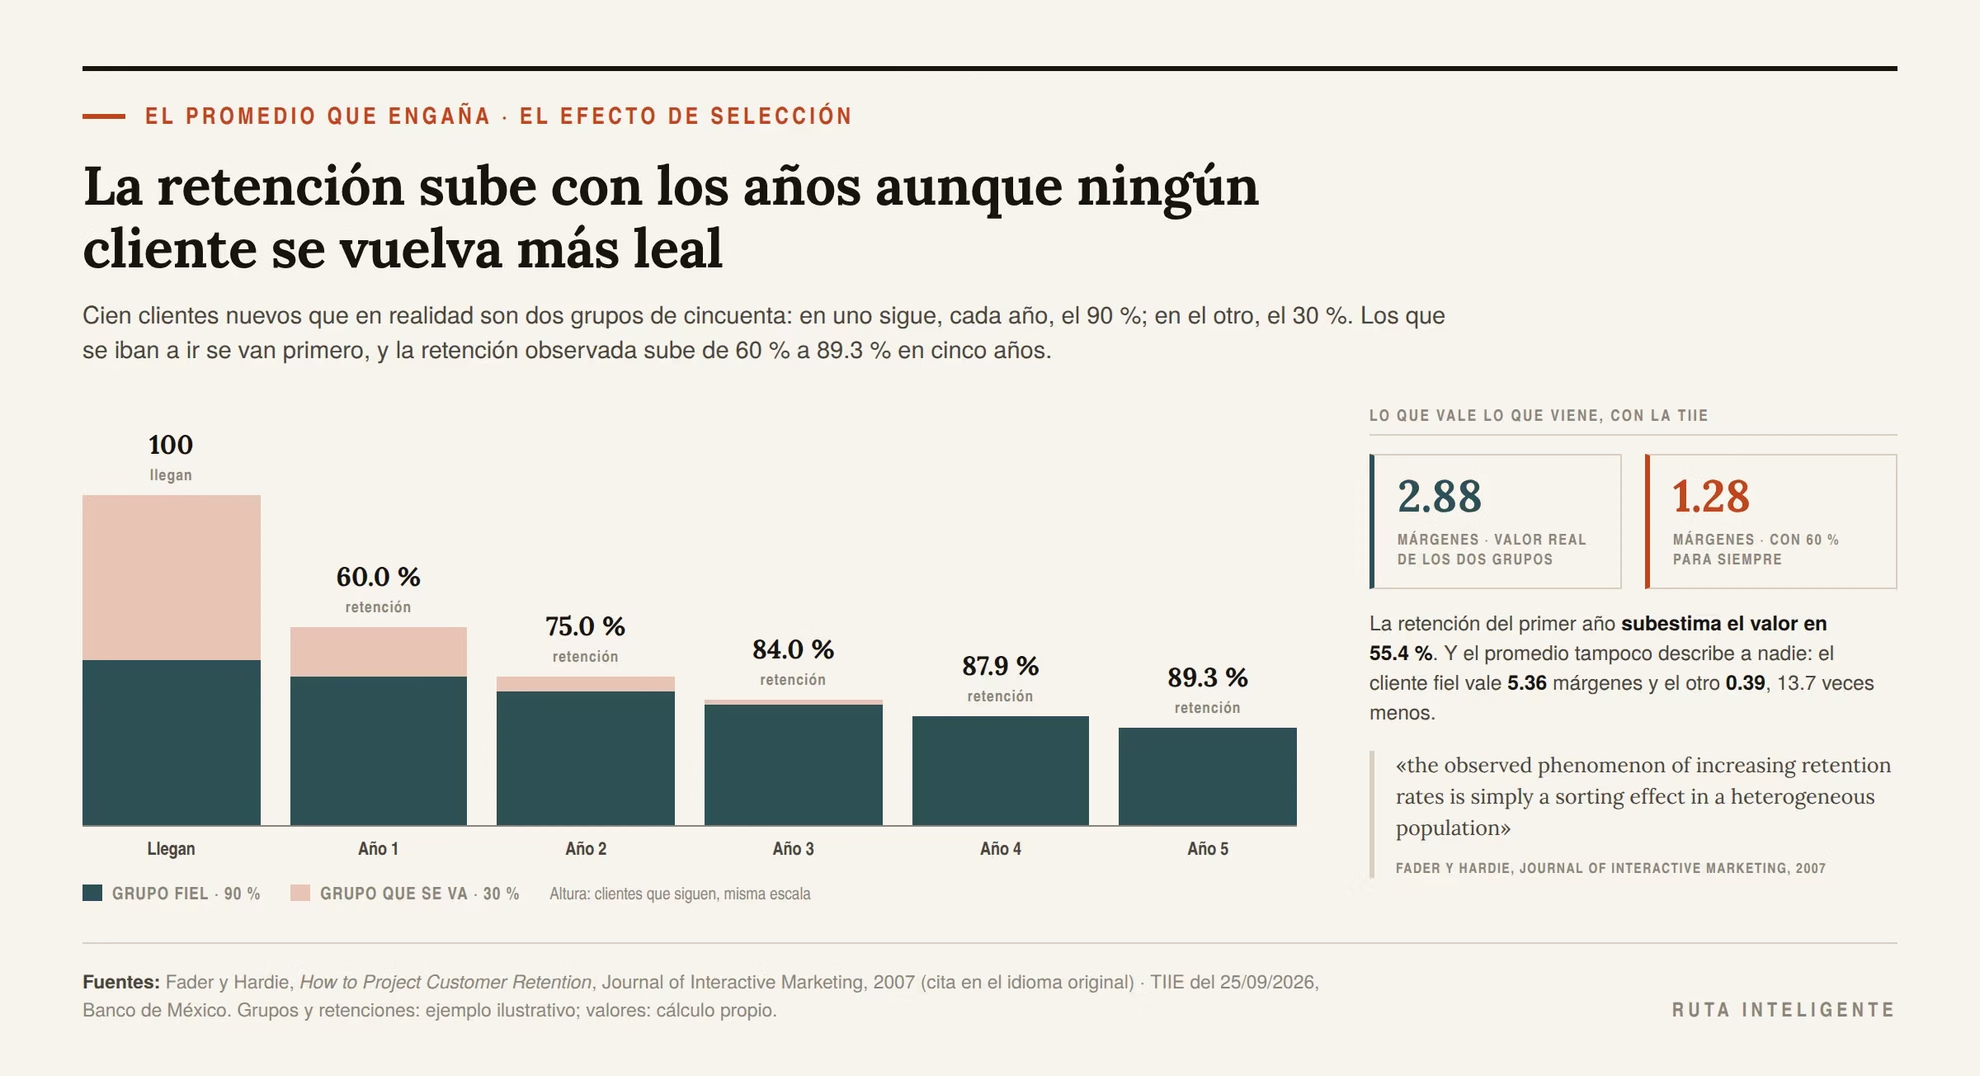
Imagina cien clientes nuevos que en realidad son dos grupos de cincuenta. Los del primer grupo se quedan, cada año, nueve de cada diez. Los del segundo, tres de cada diez. Tú no ves los grupos: ves cien clientes.
Al final del primer año siguen 45 del grupo fiel y 15 del otro. Sesenta de cien. Tu retención medida es 60 %, y es correcta. El problema empieza cuando la usas para todos los años que vienen.
Por qué la retención parece subir
Sigue a esos cien clientes y mide la retención cada año:
| Año | Siguen | Retención observada | Del grupo fiel |
|---|---|---|---|
| 1 | 60.0 | 60.0 % | 75.0 % |
| 2 | 45.0 | 75.0 % | 90.0 % |
| 3 | 37.8 | 84.0 % | 96.4 % |
| 4 | 33.2 | 87.9 % | 98.8 % |
| 5 | 29.6 | 89.3 % | 99.6 % |
Nadie cambió. Cada cliente tiene la misma probabilidad de quedarse todos los años. Pero los que se van rápido se van primero. En la cohorte que queda, el grupo fiel pesa más cada año. La retención observada sube de 60 % hacia 90 %.
Es la forma que tenía la tabla de cohortes del Paso 2. Y es justo lo que describen Fader y Hardie: «For both segments, note that the retention rates are an increasing function of the length of a customer’s relationship with the firm». En los dos segmentos que estudian, la retención crece con la antigüedad del cliente. Su explicación: «it is not a story of individual customers becoming increasingly loyal as they develop a deeper relationship with the firm». No es la historia de clientes que se vuelven más leales a medida que profundizan la relación. Es esto: «the observed phenomenon of increasing retention rates is simply a sorting effect in a heterogeneous population». La retención que sube es un efecto de selección en una población que no es homogénea.
Cuánto se equivoca la retención promedio
Si calculas el múltiplo con la retención del primer año, 60 %, para todos los años, contra el valor real de los dos grupos:
| Tasa | Valor real | Con 60 % para siempre | Cuánto subestima |
|---|---|---|---|
| TIIE 6.7860 % | 2.88 márgenes | 1.28 márgenes | 55.4 % |
| 12 % | 2.23 | 1.15 | 48.2 % |
| Tarjeta no totalera 36.7 % | 1.10 | 0.78 | 29.2 % |
Con un margen de $1,000 al año y la TIIE, el valor de lo que viene es $2,876.15, no $1,282.43. La cuenta con el promedio se queda en menos de la mitad.
Un promedio que no describe a nadie
Hay un segundo error, más silencioso. El valor real promedio, 2.88 márgenes, tampoco describe a ningún cliente. Los del grupo fiel valen 5.36 márgenes cada uno y los del otro 0.39: una diferencia de 13.7 veces.
Si gastas lo mismo en conseguir a cualquiera, estás pagando de más por la mitad de tus clientes y de menos por la otra mitad. El valor promedio sirve para el presupuesto total. Para decidir dónde gastar, sirve el valor por grupo.
Qué hacer sin estadística avanzada
Fader y Hardie proponen un modelo formal, que no hace falta para empezar. Tres pasos caseros capturan casi todo:
- Usa dos retenciones, no una: la del primer año y la de los siguientes, como en el ejemplo del proveedor.
- Arma la tabla de cohortes por grupos: por canal por el que llegó el cliente, por primer producto que compró, por tamaño de su primer pedido.
- Desconfía de las buenas noticias que llegan con la antigüedad. Si la retención de tus clientes viejos es altísima, no concluyas que tu programa de lealtad funciona. Puede ser que los que se iban a ir ya se fueron.
Mi criterio, y va como criterio: separa primero por canal de adquisición. No porque siempre sea el corte que más diferencia hace, sino porque es donde gastas: si los clientes que llegan por recomendación valen tres veces lo que valen los de un anuncio, eso cambia tu presupuesto del mes que entra.
Cuánto del valor es fe
Lo que llega después del quinto año
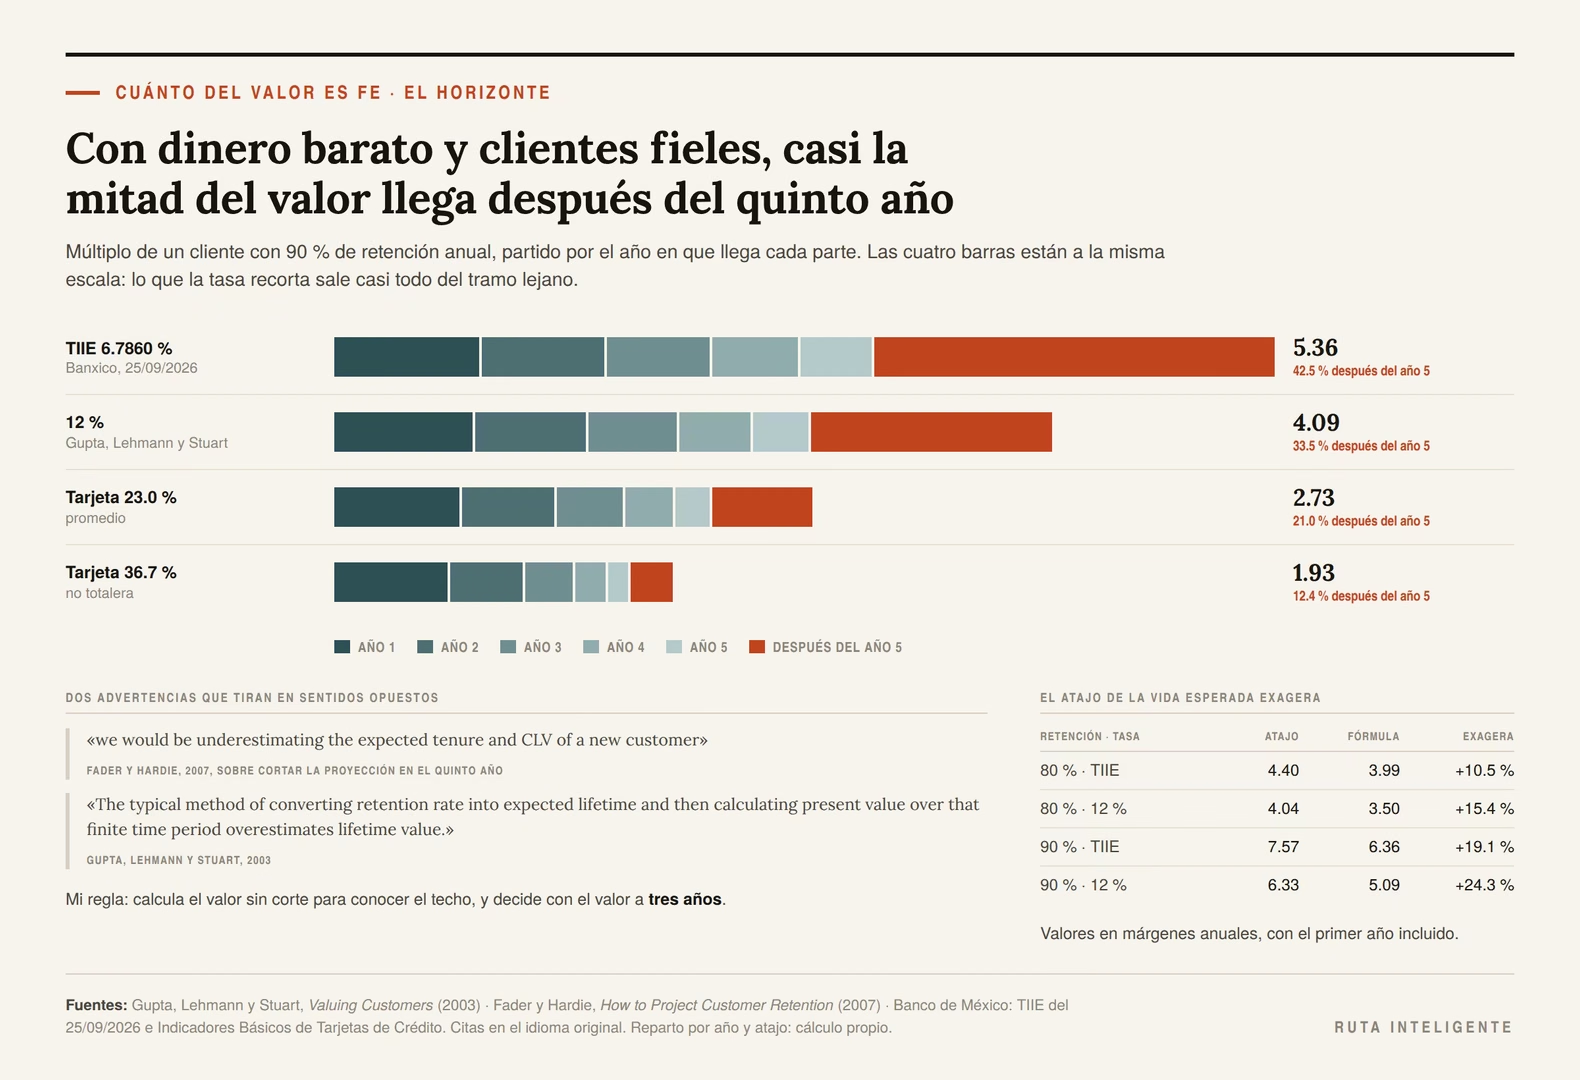
La fórmula del múltiplo suma todos los años futuros. Con algunas combinaciones de retención y tasa, una parte grande del valor llega muy lejos. Esta es la proporción del múltiplo que corresponde a lo que el cliente te dejaría después del quinto año:
| Retención anual | Con TIIE | Con 12 % | Con tarjeta no totalera |
|---|---|---|---|
| 80 % | 23.6 % | 18.6 % | 6.9 % |
| 90 % | 42.5 % | 33.5 % | 12.4 % |
| 95 % | 55.7 % | 43.9 % | 16.2 % |
Con dinero barato y clientes que se quedan, casi la mitad del valor depende de que tu negocio, tu producto y tu cliente sigan ahí dentro de seis años o más. Con 90 % de retención y la TIIE, lo que llega después del tercer año ya es 59.9 % del múltiplo.
No digo que esos años no existan. Digo que son los que menos puedes verificar: no sabes qué va a pasar con tu competencia, con tu proveedor principal o con las ganas que tengas de seguir en el negocio.
Por qué los autores usan horizonte infinito
Gupta, Lehmann y Stuart explican su elección. La primera razón: «First, we do not need to arbitrarily specify the number of years that a customer is going to stay with the company». No hay que fijar de forma arbitraria cuántos años se quedará el cliente. Otra: «Fourth, both retention and discount rates ensure that earnings from distant future contribute significantly less to lifetime value». La retención y la tasa hacen que lo muy lejano pese mucho menos.
Esa cuarta razón depende de la tasa. Con el 12 % de su trabajo y clientes que se quedan, un tercio del valor llega después del quinto año. Con la TIIE de hoy, casi la mitad. El futuro lejano pesa menos, sí, pero no tan poco como para ignorarlo.
Cortar el horizonte también se equivoca
La reacción natural es cortar: contar solo tres o cinco años. Fader y Hardie advierten que eso también tiene un costo. Al proyectar con un corte en el quinto año, «we would be underestimating the expected tenure and CLV of a new customer»: subestimaríamos la permanencia esperada y el valor de vida de un cliente nuevo, porque ignoraríamos lo que les queda a los que siguen activos.
En el proveedor del ejemplo, con la TIIE:
- Valor a tres años: $68,326.75
- Valor a cinco años: $94,302.65
- Valor sin corte: $148,934.29
Cortar en tres años deja fuera más de la mitad.
El atajo de la vida esperada exagera
Hay un tercer camino, muy usado: convertir la retención en años de vida esperada y traer a valor presente esos años de margen. Con retención de 80 %, la vida esperada es de cinco años; se suman cinco márgenes descontados y listo.
Gupta, Lehmann y Stuart lo descartan con una frase clara: «The typical method of converting retention rate into expected lifetime and then calculating present value over that finite time period overestimates lifetime value». El método habitual de convertir la retención en vida esperada y calcular el valor presente sobre ese periodo sobreestima el valor de vida.
La cuenta lo confirma:
| Retención | Vida esperada | Tasa | Atajo | Fórmula del múltiplo | Cuánto exagera |
|---|---|---|---|---|---|
| 80 % | 5 años | TIIE | 4.40 | 3.99 | +10.5 % |
| 80 % | 5 años | 12 % | 4.04 | 3.50 | +15.4 % |
| 90 % | 10 años | TIIE | 7.57 | 6.36 | +19.1 % |
| 90 % | 10 años | 12 % | 6.33 | 5.09 | +24.3 % |
Las dos columnas de valores están en márgenes anuales y cuentan el primer año. El atajo exagera porque la vida promedio esconde que unos clientes se van el primer año y otros se quedan veinte, y los años lejanos de los segundos valen poco hoy. Promediar los años antes de descontarlos le da a esos años lejanos un peso que no tienen.
En la suscripción, con cancelación de 5 % al mes y una vida esperada de 20 meses, el atajo exagera 4.8 % con la TIIE y 17.5 % con la tasa de la tarjeta.
Mi regla para el horizonte
Mi criterio, y va como criterio: calcula siempre dos cifras, el valor sin corte y el valor a tres años, y decide con la segunda. La primera te dice el techo. La segunda, lo que puedes defender.
Si las dos se parecen, no hay discusión. En la tienda, con la TIIE, son $369.14 y $382.62. Si están lejos, como en el proveedor, tu decisión depende de cuánto le crees al futuro, y conviene que lo sepas antes de firmar un presupuesto de adquisición que solo se paga en el año siete.
Cuánto puedes pagar por conseguir un cliente
El valor es el techo, no la meta
El valor de un cliente es lo máximo que podrías pagar por conseguirlo sin perder dinero en el largo plazo. Pagar eso exactamente te deja en cero. Pagar más te deja en negativo, aunque cada venta se vea bien en la caja del día.
En el caso de Ameritrade, el valor era 5.54 veces el costo de adquisición. Nadie te garantiza esa holgura, pero sirve de contraste: la diferencia entre lo que vale un cliente y lo que cuesta conseguirlo es lo que de verdad crea valor.
Meses para recuperar
El valor dice cuánto, pero no cuándo. Y en un negocio pequeño, el cuándo es el que te deja sin caja. Por eso conviene una segunda cifra: cuánto tardas en recuperar lo que pagaste por el cliente.
- Suscripción, con un costo de adquisición supuesto de $1,200: si el cliente no cancelara nunca, lo recuperas en 1,200 ÷ 259.21 = 4.63 meses. Con cancelación de 5 % al mes, el margen esperado acumulado llega a $1,200 en 5.13 meses, es decir en el sexto mes. Con 10 %, también en el sexto: 5.90 meses.
- Tienda, con $250 por clienta: la primera compra deja $128.60, así que necesitas 1.94 compras. Con dos compras al año, la recuperas en alrededor de un año, si vuelve.
- Proveedor, con un costo supuesto de $15,000 entre visitas, muestras y comisión del vendedor: 6 meses de margen.
Los tres costos de adquisición son supuestos para ilustrar. El tuyo sale de dividir lo que gastaste en conseguir clientes en un periodo entre los clientes nuevos que llegaron en ese periodo.
La regla de 3 a 1 no tiene dueño
Vas a leer que el valor de un cliente debe ser al menos tres veces su costo de adquisición. Busqué el origen de esa regla y no encontré una fuente primaria: aparece sin cita en guías del tema, como una de las que revisé para este artículo. No digo que sea mala. Digo que es una convención, no un resultado.
Aplicada a los ejemplos:
- En la suscripción con 5 % de cancelación, el valor con la TIIE es $4,697.20. La regla te dejaría pagar hasta $1,565.73, que se recupera en 6.04 meses si el cliente no cancela.
- En la tienda, con 35 % de retención, te dejaría pagar hasta $127.54.
Funciona como freno de prudencia. Su defecto es que ignora lo que importa en tu caso: la tasa a la que te financias y la caja que tienes para esperar.
Lo que cuesta conservar también se resta
Otra frase famosa: conseguir un cliente cuesta cinco veces más que conservarlo. El artículo de Harvard Business Review citado arriba la pone así: «Depending on which study you believe», según qué estudio creas y en qué industria estés, conseguir un cliente nuevo cuesta «anywhere from five to 25 times more expensive than retaining an existing one», de cinco a 25 veces más que retener a uno existente. En ese pasaje no se cita ningún estudio en particular.
Con un rango que va de cinco a veinticinco, el número no sirve para decidir nada en tu negocio. Lo que sí sirve: todo lo que gastas en conservar a un cliente sale de su margen. El descuento de lealtad, la atención extra, el regalo de aniversario. Si esos costos son recurrentes, réstalos del margen antes de calcular el múltiplo; si no, el valor te sale inflado justo por lo que hiciste para lograrlo.
La cifra que yo pondría como tope
Mi criterio, y va como criterio: paga por un cliente como máximo lo que tu caja aguanta financiar mientras lo recuperas, y nunca más que su valor a tres años. La primera condición te protege del flujo; la segunda, de creerle demasiado al futuro. Si un costo de adquisición pasa las dos, adelante, aunque no cumpla el 3 a 1.
Los datos de tus clientes y la ley
Para medir la retención necesitas saber quién volvió
Todo lo anterior depende de un dato que muchos negocios no tienen: quién te compró, y cuándo volvió. Si vendes a empresas, la factura te lo da. Si vendes al público, casi siempre tienes que pedirlo: un correo, un teléfono, una cuenta en tu tienda en línea.
Y en cuanto lo pides y lo guardas, entra en juego la Ley Federal de Protección de Datos Personales en Posesión de los Particulares, publicada en el Diario Oficial de la Federación el 20 de marzo de 2025. Aplica a las «personas físicas o morales de carácter privado que llevan a cabo el tratamiento de datos personales». Un negocio privado que guarda datos de sus clientes cae, en principio, en ese grupo.
Lo que la ley llama dato personal y tratamiento
El artículo 2 de la ley define los dos términos que importan aquí. Dato personal es «Cualquier información concerniente a una persona identificada o identificable». El nombre y el correo de una clienta lo son, y también su historial de compras, porque está ligado a ella.
Tratamiento es casi cualquier cosa que hagas con esos datos: la ley enumera, entre otras, las operaciones «relacionadas con la obtención, uso, registro, organización, conservación». Armar una tabla de cohortes con nombres y correos es tratamiento.
Si tus clientes son empresas, la razón social y el RFC de una sociedad no son datos de una persona física. Pero el nombre y el correo de quien te compra en esa empresa sí lo son, y una persona física con actividad empresarial factura con su propio nombre. La lectura prudente es tratar toda tu base de clientes con las mismas reglas.
El aviso de privacidad
La obligación central está en el artículo 14: «El responsable tendrá la obligación de informar a la persona titular, a través del aviso de privacidad, la existencia y características principales del tratamiento al que serán sometidos sus datos personales, a fin de que pueda tomar decisiones informadas al respecto».
Y el artículo 15 dice qué debe traer ese aviso: «El aviso de privacidad deberá contener, al menos, la siguiente información:». Entre otras cosas, «La identidad y domicilio del responsable», «Los datos personales que serán sometidos a tratamiento, identificando aquéllos que son sensibles», «Las finalidades del tratamiento de datos personales, distinguiendo aquéllas que requieren el consentimiento de la persona titular» y «Los mecanismos, medios y procedimientos para ejercer los derechos ARCO, de conformidad con lo dispuesto en esta Ley».
La palabra que más importa para este artículo es finalidades. Si vas a usar el correo de tu clienta para medir si vuelve a comprar, y para mandarle ofertas, esas finalidades tienen que estar en el aviso.
Lo mínimo para empezar bien
- Pide solo lo que vas a usar. Para medir la retención basta un identificador: el correo o el teléfono. No hace falta la fecha de nacimiento ni la dirección, salvo que las necesites para entregar.
- Ten un aviso de privacidad a la vista donde pides el dato: en el formulario de tu tienda, en el mostrador, en el correo de bienvenida.
- Escribe la finalidad de análisis: algo como medir la frecuencia de compra de los clientes para mejorar el servicio. Y si vas a mandar publicidad, dilo aparte.
- Guarda los datos donde no los vea cualquiera. Una hoja de cálculo compartida con todo el equipo no es un lugar seguro.
Si estás por armar esa base de contactos, en empezar una lista de correo está el proceso completo para hacerlo con permiso desde el primer contacto.
Una aclaración necesaria: esta sección es información general, no asesoría legal. La ley de 2025 es reciente, y si vas a tratar datos de muchos clientes o datos sensibles, conviene revisarlo con un abogado.
Mitos sobre el valor de un cliente
«El valor de un cliente es lo que te compra»
Es lo que te deja. En la tienda del ejemplo, contar ventas con IVA da un valor 4.0 veces mayor que contar margen. La diferencia no es de redondeo: es la diferencia entre ganar y perder dinero con cada cliente nuevo.
«Conseguir un cliente cuesta cinco veces más que conservarlo»
La versión con fuente que encontré dice de cinco a 25 veces, según qué estudio se crea y en qué industria. Un rango así no sirve para decidir en tu negocio. Tu costo de adquisición y tu costo de retención salen de tus números, y los dos se restan en lugares distintos de la cuenta.
«Cinco por ciento más de retención sube las utilidades de 25 % a 95 %»
El documento de Bain que pude abrir habla de servicios financieros y de más de 25 %, e incluye clientes que compran más con el tiempo. La aritmética del múltiplo da entre 15.8 % y 50.3 % según la retención inicial y la tasa. Y conviene preguntar si son cinco puntos o un cinco por ciento.
«El valor tiene que ser tres veces el costo de adquisición»
Es una convención sin fuente primaria que haya podido encontrar. Sirve como freno. No toma en cuenta tu tasa ni tu caja, que son lo que de verdad decide cuánto puedes pagar.
«Los clientes se vuelven más leales con el tiempo»
Puede ser, pero que la retención suba con la antigüedad no lo demuestra. En el ejemplo de los dos grupos, la retención observada sube de 60 % a 89.3 % en cinco años sin que ningún cliente cambie. Los que se iban a ir se fueron primero.
«Con la retención promedio basta»
Si tus clientes no son todos iguales, la retención promedio subestima el valor. En el ejemplo, en 55.4 % con la TIIE. Usa al menos dos retenciones: la del primer año y la de los siguientes.
«El IVA es parte de tu venta»
Lo cobras, pero no es tuyo. Divide entre 1.16 antes de empezar cualquier cuenta de valor. Con una etiqueta de $499, tu ingreso es $430.17.
«La vida del cliente es uno entre la tasa de abandono, y con eso basta»
La vida esperada sí es uno entre la tasa de abandono, contando el periodo actual. Lo que falla es multiplicarla por el margen y descontar esos años como si todos los clientes vivieran el promedio. Con 90 % de retención y 12 %, ese atajo exagera el valor 24.3 %.
«Más clientes siempre es mejor»
Solo si cada uno vale más de lo que cuesta conseguirlo. Un negocio que paga $500 por clientas que valen $382.62 crece y se empobrece al mismo tiempo. Mientras más rápido crece, más rápido se empobrece.
«La tasa de descuento es un detalle de libro»
Para clientes que se van pronto, casi lo es: con 20 % de retención cambia el valor 4.8 %. Para clientes que se quedan, no: con 90 %, el mismo cliente vale 5.36 márgenes con la TIIE y 1.93 con la tasa de las tarjetas no totaleras.
Cuándo este cálculo no te sirve
Todo lo anterior defiende que calcular el valor de un cliente vale el esfuerzo. Estos son los casos en que el número engaña, o en que otra cifra decide mejor.
Si tu negocio es nuevo
Sin un año de historia no hay tabla de cohortes, y sin tabla de cohortes la retención es una suposición. Puedes correr la fórmula con supuestos, y conviene hacerlo para entender de qué depende tu negocio. Pero un valor de vida calculado con una retención inventada es una opinión con decimales.
Mi criterio, y va como criterio: mientras no tengas doce meses de datos, decide con los meses para recuperar y no con el valor de vida. Si un cliente nuevo paga lo que costó conseguirlo con su primera compra o sus primeros meses, no necesitas saber cuánto vale a diez años para saber que te conviene.
Si tienes pocos clientes, o uno muy grande
Con 40 clientes por generación, el margen de error de la retención es de unos trece puntos para arriba o para abajo, y el valor cambia muchísimo dentro de ese rango.
Con un cliente muy grande, el problema es otro. La fórmula trata la salida de un cliente como una probabilidad que se reparte entre muchos. Si un solo cliente es una parte grande de tu margen, su salida no es una probabilidad. Es un evento que puede cerrar el negocio. El valor de vida no mide ese riesgo. Para eso sirve mirar qué parte de tu margen depende de cada cliente, y una cláusula de terminación con aviso en tu contrato.
Valor no es efectivo
El valor de un cliente está en pesos de hoy. Pero no está en tu cuenta. Un cliente que vale $148,934.29 a lo largo del tiempo te deja $30,000 este año, y a veces te los paga a 60 días. Si para conseguirlo gastaste $15,000 en enero, tu caja lo resiente aunque la cuenta del valor diga que fue un gran negocio.
Por eso la cifra de meses para recuperar va siempre junto al valor. Y por eso, si tu caja anda justa, lo que tienes que leer antes que este artículo es qué es el flujo de caja y por qué importa.
Lo que la fórmula deja fuera
El múltiplo supone tres cosas que en la vida real se mueven:
- Que el margen por cliente es fijo. El documento de Bain sostiene que los clientes que vuelven compran más con el tiempo y cuestan menos de atender. Si en tu negocio pasa, la fórmula se queda corta. Si para retenerlos les das descuentos crecientes, se queda larga.
- Que la retención es la misma cada año, salvo que la partas en dos como en el ejemplo del proveedor.
- Que el cliente no trae a otros. Las recomendaciones no entran en la cuenta. Bain también las menciona como fuente de valor de los clientes que regresan.
La fórmula es simple a propósito: se puede revisar en una hoja de cálculo y se puede discutir. Un modelo más fino exige más datos de los que tiene un negocio pequeño, y sus errores se esconden mejor.
El propio Bain lo advierte
En el mismo párrafo de la cifra famosa, el documento de Reichheld dice algo que se cita mucho menos: «Of course, not every customer has potential to be profitable and long-standing». Por supuesto, no todo cliente tiene el potencial de ser rentable y duradero.
Esa frase es el mejor resumen de «El promedio que engaña». No todos tus clientes merecen el mismo gasto en retención. En el ejemplo de los dos grupos, unos valen 13.7 veces lo que valen los otros.
Una cifra que puede volverse excusa
El valor de vida es la cifra con la que se justifican muchas pérdidas de hoy a cambio de ganancias de mañana. A veces está bien. Funciona si el mañana llega y si el cliente se porta como dice la fórmula. Cuando la cuenta de un negocio solo cierra en el año siete, lo que sostiene la decisión ya no es el cálculo: es la fe en el año siete. Es legítimo tenerla. Solo conviene saber que es eso.
Tu hoja de cálculo en una tarde
Las tres pestañas
Ventas. Un renglón por venta: fecha, identificador del cliente (RFC o correo), importe sin IVA y margen de esa venta. Si tu sistema de facturación o tu tienda en línea exportan a hoja de cálculo, ya tienes casi todo.
Cohortes. Una tabla dinámica con el año de la primera compra de cada cliente en los renglones, los años en las columnas y el número de clientes distintos que compraron en cada cruce. De ahí sale la tabla del Paso 2.
Valor. Los supuestos en celdas y las fórmulas. Así cambias una tasa y ves el efecto en todo.
Si todavía mezclas las cuentas del negocio con las personales, empieza por ahí: la pestaña de ventas sale limpia solo cuando el negocio tiene su propia cuenta. Está explicado en separar las finanzas del negocio.
Las fórmulas para copiar
Con este acomodo de celdas en la pestaña de valor:
| Celda | Qué va | Ejemplo |
|---|---|---|
| B1 | Margen anual por cliente, sin IVA | 30000 |
| B2 | Retención del primer año | 0.748 |
| B3 | Retención de los años siguientes | 0.879 |
| B4 | Tasa de descuento anual | 0.12 |
| B5 | Costo de adquisición por cliente | 15000 |
Las fórmulas, que funcionan igual en Excel y en Google Sheets:
Múltiplo con una sola retención:        =B3/(1+B4-B3)
Valor de un cliente que ya tienes:      =B1*B3/(1+B4-B3)
Valor de un cliente nuevo, dos etapas:  =B1*(1+B2/(1+B4-B3))
Valor a tres años, dos etapas:          =B1*(1+B2/(1+B4)+B2*B3/(1+B4)^2)
Años para recuperar la adquisición:     =B5/B1
Tasa mensual equivalente:               =(1+B4)^(1/12)-1
Para una suscripción, pon el margen mensual en B1, la cancelación mensual en B6 y la tasa mensual en B7, y usa =B1*(1+B7)/(B7+B6).
Con los valores de ejemplo, la fórmula de dos etapas da $123,112.03, a 0.06 % de los $123,190.11 del ejemplo del proveedor con 12 %: la diferencia sale solo de redondear las retenciones a tres decimales. Las demás dan un múltiplo de 3.65, un valor de $109,419.09 para un cliente que ya pasó su primer año, $65,760.17 a tres años para uno nuevo y medio año para recuperar la adquisición.
Cada cuánto actualizarla
Mi criterio, y va como criterio: revisa la hoja cada trimestre y recalcula la retención una vez al año, con generaciones completas. El margen cambia cuando cambian tus precios o tus costos. La tasa, cuando cambia tu financiamiento. La retención, en cambio, necesita un año entero para medirse bien. Recalcularla cada mes con datos a medias solo produce ruido que parece información.
Preguntas frecuentes
¿Qué es el valor de vida del cliente?
Es lo que un cliente te va a dejar de utilidad durante todo el tiempo que siga contigo, traído a pesos de hoy. En inglés se llama customer lifetime value, y por eso lo vas a ver como CLV. La definición de Gupta, Lehmann y Stuart lo resume en tres ideas: suma esperada, de utilidades, descontadas. Esperada porque el cliente puede irse; utilidades porque cuenta el margen y no la venta; descontadas porque el dinero futuro vale menos que el de hoy.
¿Cuál es la fórmula más sencilla que sirve?
Margen anual × r ÷ (1 + i − r), donde r es la retención anual e i la tasa de descuento, las dos en decimales. Da el valor de lo que viene a partir del año siguiente. Para un cliente nuevo, súmale el margen del primer año. Con $1,000 de margen, 80 % de retención y 12 % de tasa: $2,500 de lo que viene, $3,500 si es nuevo. Es la fórmula del múltiplo de margen de Gupta y Lehmann, y reproduce al dólar el caso Ameritrade que publicaron.
¿Se calcula con ventas o con utilidad?
Con utilidad, siempre. Más exactamente, con el margen de contribución: lo que queda de cada venta después de pagar lo que solo existe porque vendiste. Calcular con ventas infla el resultado tanto como el costo pese en tu precio. En la tienda de esta guía, la cuenta con ventas con IVA da 4.0 veces el valor real.
¿Tengo que quitar el IVA?
Sí. El IVA lo cobras para entregarlo al SAT y no forma parte de tu ingreso. Divide tus precios con IVA entre 1.16, o entre el divisor de la tasa que te aplique, antes de cualquier cuenta. Si no facturas y no acreditas el IVA de tus compras, ese IVA sí es costo para ti y va restado dentro del margen.
¿Cómo saco mi tasa de retención?
Con una tabla de cohortes: agrupa a tus clientes por el año de su primera compra y cuenta cuántos de cada grupo volvieron a comprar cada año siguiente. Divide los que siguen entre los que había. Suma clientes, no porcentajes, cuando juntes varias generaciones. Si vendes a empresas, tus facturas con RFC ya tienen lo necesario; si vendes al público, necesitas un identificador propio, como el correo.
¿Qué tasa de descuento uso en México?
La que pagas por el dinero de tu negocio, o la que dejas de ganar. Como referencias públicas: CETES a 28 días, 6.01 % al 1 de octubre de 2026; TIIE a 28 días, 6.7860 % al 25 de septiembre; el 12 % que usan Gupta, Lehmann y Stuart; y las tarjetas de crédito, 23.0 % en promedio y 36.7 % para quien arrastra saldo, con datos del Banco de México a diciembre de 2025. Si dudas entre dos, calcula con las dos.
¿Cuánto puedo gastar para conseguir un cliente?
Menos que su valor. Y menos todavía si tu caja es corta. Una regla práctica: no más de lo que tu flujo puede financiar mientras recuperas el gasto, y nunca más que el valor del cliente a tres años. La regla de que el valor sea tres veces el costo de adquisición circula en guías del tema, pero no encontré su fuente primaria; úsala como freno, no como cálculo.
¿Qué es un buen valor de vida del cliente?
No existe un número bueno en abstracto. Es bueno si es bastante mayor que lo que te cuesta conseguir al cliente. No encontré datos públicos de retención de negocios mexicanos por giro. La única referencia general que encontré es estadounidense y de hace más de veinte años: en el trabajo de Gupta, Lehmann y Stuart, para eBay usaron 80 % de retención, en sus palabras «the average observed among US firms», el promedio observado entre empresas de Estados Unidos. Tus propios datos valen más que cualquier promedio ajeno.
¿Cómo se calcula en una suscripción?
Por mes: margen mensual × (1 + d) ÷ (d + c), donde c es la cancelación mensual y d la tasa mensual. La TIIE equivale a 0.5486 % al mes. Sin descontar, el valor es simplemente margen ÷ cancelación. En el ejemplo de $259.21 de margen al mes, con 5 % de cancelación el suscriptor vale $4,697.20 con la TIIE; con 10 %, $2,470.75.
¿Y si vendo a empresas?
Tienes ventaja. Cada factura trae el RFC, el nombre o razón social y el código postal de tu cliente, así que la tabla de cohortes sale de tus propios comprobantes. Usa dos retenciones, la del primer año y la de los siguientes: si tus datos se parecen a los del ejemplo de esta guía, el primer año es el filtro y después casi nadie se va. Y vigila la concentración: si un cliente pesa mucho en tu margen, su salida es un riesgo que la fórmula no mide.
¿Y si mi negocio es nuevo y no tengo datos?
Calcula con escenarios para entender de qué depende tu negocio, pero decide con los meses para recuperar lo que te costó cada cliente. Si recuperas con la primera compra o en los primeros meses, no necesitas el valor de vida para saber que vas bien. Empieza a guardar desde hoy quién te compra y cuándo, con aviso de privacidad, y en doce meses tendrás tu primera generación completa.
¿Cada cuánto lo recalculo?
El margen y la tasa, cuando cambien tus precios, tus costos o tu financiamiento. La retención, una vez al año, con generaciones completas; en una suscripción, puedes medirla cada trimestre con datos mensuales. Recalcular la retención cada mes con datos a medias produce más ruido que información.
¿Necesito un programa especial?
No. Una hoja de cálculo con tres pestañas, ventas, cohortes y valor, alcanza para un negocio pequeño, y las fórmulas de esta guía funcionan igual en Excel y en Google Sheets. Si buscas opciones sin costo para llevar ventas o clientes, revisa las herramientas gratis para emprendedores. Un sistema más complejo tiene sentido cuando tienes miles de clientes y varios canales.
¿Puedo guardar los datos de mis clientes para esto?
Sí, cumpliendo la Ley Federal de Protección de Datos Personales en Posesión de los Particulares de 2025. Necesitas un aviso de privacidad que diga, entre otras cosas, quién eres, qué datos recabas y para qué los usas. Si vas a usar el correo de tus clientes para medir su frecuencia de compra, esa finalidad tiene que estar en el aviso. Pide solo lo que vas a usar y guárdalo con cuidado.
Fuentes y metodología
Fuentes primarias
El método y los casos publicados:
- Sunil Gupta, Donald R. Lehmann y Jennifer Ames Stuart, Valuing Customers, versión de 2003 del artículo del Journal of Marketing Research, publicada por la Escuela de Negocios de Columbia: la definición del valor de un cliente, la suma que empieza en el periodo actual, las razones del horizonte infinito, la advertencia sobre el método de la vida esperada, la tasa de 12 % y su rango de 8 % a 16 %, las elasticidades del resumen y los datos de Ameritrade de su tabla 1 (margen trimestral de 50.39 dólares, retención de 95 % y costo de adquisición de 203.44 dólares).
- Sunil Gupta y Donald R. Lehmann, Managing Customers as Investments, muestra del libro publicada por Pearson: el caso Ameritrade con su múltiplo de 5.59 y su valor de 1,126 dólares, la frase sobre el múltiplo de margen y los dos ejemplos de elasticidad de la retención con 80 % y 90 %.
- Peter S. Fader y Bruce G. S. Hardie, How to Project Customer Retention, Journal of Interactive Marketing, invierno de 2007: la distinción entre negocios por contrato y sin contrato, la retención que crece con la antigüedad, el efecto de selección y la advertencia sobre cortar la proyección en el quinto año.
- Fred Reichheld, Prescription for cutting costs, Bain & Company: la cifra de servicios financieros, los mecanismos que la explican y la advertencia de que no todo cliente puede ser rentable y duradero. El documento no trae fecha visible.
- Amy Gallo, The Value of Keeping the Right Customers, Harvard Business Review, 29 de octubre de 2014: las frases de cinco a 25 veces y de 25 % a 95 %.
Banco de México y Diario Oficial:
- Tasas de interés interbancarias de equilibrio del 25 de septiembre de 2026, publicadas en el Diario Oficial: TIIE a 28 días de 6.7860 %.
- Sistema de Información Económica, cuadro CF107: tasa de rendimiento de los CETES a 28 días, 6.01 % al 1 de octubre de 2026.
- Indicadores Básicos de Tarjetas de Crédito, datos a diciembre de 2025, publicados el 31 de agosto de 2026: tasa efectiva promedio ponderada por saldo de 23.0 % para el total de la clientela y de 36.7 % para la clientela no totalera.
- Encuesta sobre las Expectativas de los Especialistas en Economía del Sector Privado de septiembre de 2026, publicada el 1 de octubre de 2026: mediana de inflación esperada a doce meses de 4.08 %.
Leyes:
- Ley del Impuesto al Valor Agregado, artículo 1: tasa general de 16 %.
- Código Fiscal de la Federación, artículo 29-A, en mLey, con reformas del 12 de noviembre de 2021 y del 7 de noviembre de 2025: los datos del receptor que lleva cada comprobante y la clave genérica del público en general.
- Ley Federal de Protección de Datos Personales en Posesión de los Particulares, publicada el 20 de marzo de 2025: ámbito de aplicación. Los artículos 2, 14 y 15 se leyeron en mLey; el 14 coincide con el texto de la Cámara de Diputados que este sitio verificó el 26 de septiembre de 2026.
Artículos de este sitio que comparten ejemplos: el de margen de ganancia (la playera de $499 y su utilidad de $128.60) y el de la oferta irresistible (la suscripción de $499 al mes y su margen de $259.21). Las cifras se recalcularon aquí y coinciden al centavo.
Las citas en inglés van en su idioma original y las traducciones al español son nuestras. Cada una está enlazada a su documento.
Cálculos y supuestos
- Múltiplo de margen: r ÷ (1 + i − r), para los márgenes a partir del periodo siguiente; cada margen futuro llega al cierre de su periodo y solo si el cliente siguió. Para un cliente nuevo, (1 + i) ÷ (1 + i − r), con el primer margen cobrado al llegar. Margen constante, retención constante y horizonte infinito, salvo donde se indica otra cosa.
- Ameritrade: margen anual de 4 × 50.39 = 201.56 dólares, retención de 95 % y tasa de 12 %. El múltiplo de 5.588 y el valor de 1,126.36 dólares son cálculo propio; coinciden con los que publican los autores.
- Tienda en línea: utilidad de $128.60 por compra, tomada del artículo de margen; dos compras al año por cliente activo y retenciones de 20 %, 35 % y 50 %, todas supuestas. Costo de adquisición supuesto de $250.
- Suscripción: margen de $259.21 al mes; cancelaciones de 5 % y 10 % mensual, supuestas; tasa mensual equivalente, (1 + tasa anual) elevado a un doceavo, menos uno; primer mes cobrado al entrar. Costo de adquisición supuesto de $1,200. El descuento permanente de 20 % baja el precio a $399.20 y se recalcula la comisión sobre él.
- Proveedor: ventas de $120,000 al año sin IVA y margen de contribución de 25 %, supuestos. La retención de dos etapas sale de la tabla de cohortes, que es inventada para ilustrar. Fórmula de dos etapas: margen × [1 + r₁ ÷ (1 + i − r₂)]. Costo de adquisición supuesto de $15,000.
- Efecto de selección: dos grupos del mismo tamaño, con retenciones de 90 % y 30 %, constantes para cada cliente.
- Margen de error: aproximación normal, 1.96 × raíz de [p × (1 − p) ÷ n], con p = 0.75.
- Tasa real: (1 + tasa nominal) ÷ (1 + inflación esperada) − 1, con la mediana de 4.08 %.
- Atajo de la vida esperada: se suman tantos márgenes como años de vida esperada, uno entre uno menos la retención, el primero sin descontar y cada uno de los demás descontado por su año; el resultado se compara con (1 + i) ÷ (1 + i − r).
- Sensibilidad: todas las cuentas se corrieron con las cuatro tasas de referencia. Las conclusiones de cada sección se sostienen con las cuatro; donde la magnitud cambia, el artículo da las cifras de cada una.
Comprobaciones cruzadas
- La fórmula del múltiplo reproduce el caso Ameritrade de Gupta y Lehmann: 5.588 contra 5.59 publicado y 1,126.36 contra 1,126 dólares.
- La elasticidad de la retención en la fórmula simple es uno más el múltiplo. Con 12 % da 3.5 para una retención de 80 % y 5.09 para 90 %, exactamente las cifras de los dos ejemplos del libro.
- La razón entre la elasticidad de la retención y la de la tasa es (1 + i) ÷ i para cualquier retención. Con 12 % da 9.33; el trabajo de 2003 reporta casi cinco con un modelo más completo. Las dos coinciden en que, punto por punto, la retención pesa más.
- El margen de la playera, $128.60, y el de la suscripción, $259.21, coinciden al centavo con los publicados en los artículos de margen y de oferta de este sitio.
- La tasa mensual equivalente a 36.7 % anual, 2.6394 %, coincide con la que este sitio publicó en su artículo sobre los errores más caros al comprar por impulso.
- Las dos fórmulas de valor que circulan difieren exactamente en un margen; con Ameritrade, 1,327.92 menos 1,126.36 son 201.56 dólares.
Limitaciones
- No hay datos públicos de retención de clientes para negocios mexicanos que haya podido localizar. Todas las retenciones del artículo son supuestos o datos inventados para ilustrar, y así se dice en cada caso.
- No localicé una tasa promedio oficial del crédito bancario a pequeñas y medianas empresas que pudiera citar con fecha. Por eso no está entre las referencias.
- Los casos publicados son de Estados Unidos y de 2002. Sirven para comprobar la fórmula, no como referencia de lo que vale un cliente en México.
- La cifra de 25 % a 95 % no aparece en el documento de Bain que se pudo abrir, que habla de servicios financieros y de más de 25 %. Puede estar en otro trabajo de Reichheld que no se consultó.
- La regla de 3 a 1 se buscó sin encontrar fuente primaria.
- El libro de Gupta y Lehmann se leyó en la muestra que publica la editorial, que no incluye el capítulo 2 con la fórmula impresa. La fórmula se tomó de la suma del trabajo de 2003 y se comprobó contra el caso del capítulo 3.
- El artículo 29-A del Código Fiscal y los artículos 2, 14 y 15 de la ley de datos se leyeron en mLey, una compilación de terceros; el 14 se cotejó con el texto de la Cámara de Diputados.
- El margen de error es una aproximación estadística estándar; con generaciones muy pequeñas o retenciones cercanas a 0 % o 100 %, se queda corta.
Declaración de intereses
Ruta Inteligente no tiene relación comercial con plataformas de comercio electrónico, programas de lealtad, bancos, emisores de tarjetas ni con ninguna de las fuentes citadas. Este artículo no contiene enlaces de afiliado. La sección sobre datos personales es información general y no sustituye la asesoría de un abogado; las referencias de tasas y de valor no son una recomendación de inversión ni de crédito.