Tu banco ya calculó cuánto pierdes. Está obligado por ley a decírtelo, viene impreso en el contrato que firmaste y tiene nombre propio: se llama GAT real.
Casi nadie la mira. Y el número que esconde, con los datos de hoy, es que una cuenta que no paga nada pierde 3.9201 % de poder de compra al año. Sobre cien mil pesos son $3,920.06, que es lo mismo que $326.67 cada mes por no hacer nada.
Ese es el piso. Encima hay un impuesto que casi ningún artículo del tema menciona, que en 2026 subió de 0.50 % a 0.90 % anual sobre el capital, y que produce un resultado que no esperaba encontrar: entre 0 % y 0.90 % de tasa bruta, todas las cuentas son exactamente la misma cuenta. Ninguna entrega un solo peso de interés neto.
Este artículo trae la fórmula oficial, el punto de equilibrio en por ciento, la pérdida en pesos por saldo y una sección entera dedicada a lo contrario de su propia tesis: qué parte de tu dinero sí debe quedarse quieta, aunque pierda.
Lo que este artículo hace distinto
La pregunta del título tiene una respuesta oficial, y casi nadie la usa
«Cuánto pierdes si tu dinero no rinde» suena a pregunta abierta. No lo es. Tiene respuesta publicada.
En México existe un indicador obligatorio que contesta exactamente eso, con fórmula publicada por el Banco de México y con obligación legal de aparecer en la publicidad y en el contrato. Se llama Ganancia Anual Total, y su versión real es, literalmente, cuánto gana o pierde tu dinero descontada la inflación esperada.
El artículo se organiza alrededor de ese indicador en lugar de alrededor del susto. Todo lo demás sale de ahí.
De dónde salen las cifras
Cinco fuentes. Todas mexicanas. Todas abiertas.
| Fuente | Qué aporta | Fecha del dato |
|---|---|---|
| INEGI, Índice Nacional de Precios al Consumidor | Inflación anual observada | Agosto y primera quincena de septiembre de 2026 |
| Banco de México, Circular 35/2010 | La definición y la fórmula de la GAT | Vigente |
| Banco de México, encuesta de expectativas | La π que entra en la fórmula | Encuesta de septiembre de 2026 |
| Banco de México, Sistema de Información Económica | Tasas de CETES, tasa objetivo y costos de captación | 1 y 2 de octubre de 2026 |
| INEGI, Encuesta Nacional de Inclusión Financiera | Cómo ahorra la gente de verdad | ENIF 2024 |
A eso se suma la tasa de retención del ejercicio fiscal, que fija la Ley de Ingresos, y los agregados monetarios del Banco de México para la escala nacional.
El ejemplo que se repite, con sus supuestos a la vista
Para que las cifras se puedan seguir, casi todas las cuentas usan el mismo caso.
| Supuesto | Valor | Por qué este |
|---|---|---|
| Saldo quieto | $100,000 | Redondo, divide y multiplica fácil |
| Horizonte | Un año | Es el plazo de la GAT y el de la retención |
| Inflación esperada (π) | 4.08 % | Es la cifra que la fórmula oficial manda usar |
| Tasa de la cuenta | 0 % | El caso del título; después se abre en rejilla |
| Retención | 0.90 % anual sobre el capital | La vigente en el ejercicio 2026 |
Ninguno de los cinco es una estimación mía. El saldo y el horizonte son convenciones para poder dividir; los otros tres son datos publicados con fecha.
Lo que no vas a encontrar aquí
Conviene decirlo antes de empezar, porque ahorra tiempo a quien buscaba otra cosa.
No hay nombres de bancos. No hay comparativa de productos de ninguna institución. No hay recomendación de dónde poner el dinero, ni enlaces de afiliado, ni «la mejor cuenta de 2026».
Lo que hay es el método para que compares tú, con el indicador que el regulador ya obliga a publicar. Nada de esto es asesoría financiera, y quien escribe no es asesor financiero.
La pérdida tiene nombre oficial, fórmula oficial y está impresa en tu contrato
El indicador que nadie lee
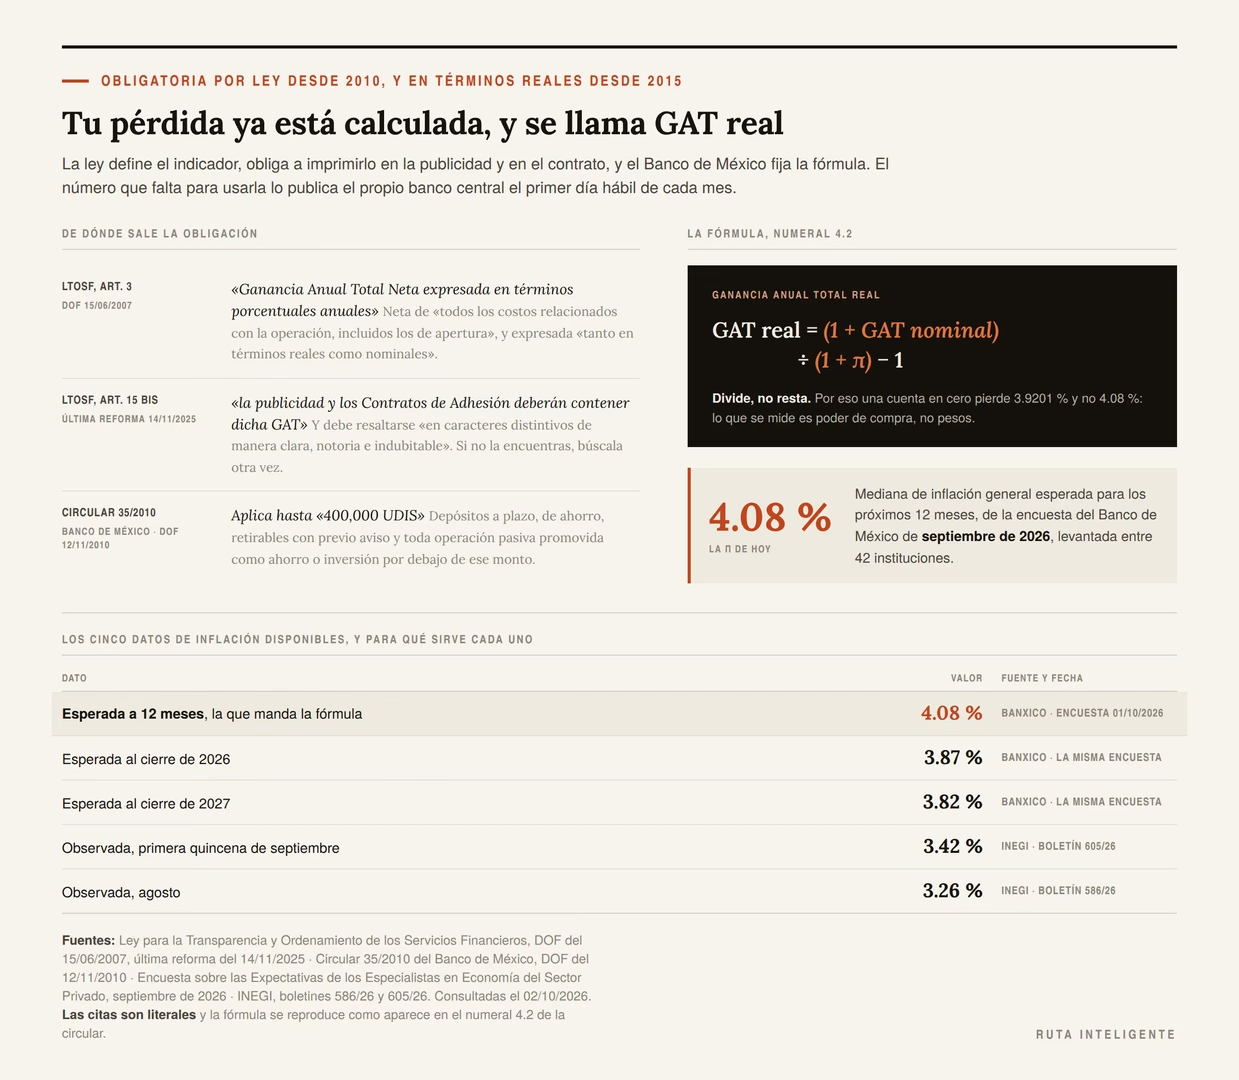
El indicador existe desde hace quince años. La Ley para la Transparencia y Ordenamiento de los Servicios Financieros define en su artículo 3 la GAT como la «Ganancia Anual Total Neta expresada en términos porcentuales anuales».
Y agrega lo que la vuelve útil: incorpora los intereses «menos todos los costos relacionados con la operación, incluidos los de apertura», y «será expresado tanto en términos reales como nominales».
Dos cosas importantes ahí. Es neta de costos, así que una cuenta que paga 2 % y cobra manejo no puede presumir 2 %. Y viene en dos versiones, nominal y real, porque la ley ya asumió que la nominal sola no dice nada.
La obligación de enseñártela
El artículo 15 Bis de esa misma ley es el que obliga. Y obliga de verdad.
Para las operaciones pasivas, «la publicidad y los Contratos de Adhesión deberán contener dicha GAT». Y no en letra chica: la información debe resaltarse «en caracteres distintivos de manera clara, notoria e indubitable».
Dicho de otro modo: si no encuentras la GAT en tu contrato, el problema no es que no exista. Es que no la has buscado, o que quien te vendió el producto no cumplió.
De dónde sale la fórmula
El Banco de México la fija en su Circular 35/2010, publicada en el Diario Oficial el 12 de noviembre de 2010. La obligación de publicar también la versión real llegó con la reforma financiera de 2014 y entró en vigor el 1 de marzo de 2015.
El numeral 3 define a qué productos aplica: depósitos a plazo, depósitos de ahorro, depósitos retirables con previo aviso y, en general, operaciones pasivas promovidas como «ahorro» o «inversión» «por montos de principal inferiores al equivalente en moneda nacional a 400,000 UDIS».
Ese tope aparecerá otra vez más adelante, porque coincide con otro límite que conviene conocer.
La fórmula, que es más lista de lo que parece
El numeral 4.2 de la circular dice esto:
GAT real = (1 + GAT nominal) ÷ (1 + π) − 1
Donde π es la mediana de las expectativas de inflación para los doce meses siguientes, de las encuestas que levanta el propio Banco de México.
Fíjate en el detalle que casi todo el contenido del tema se salta. La fórmula divide, no resta. Un artículo que le resta la inflación a la tasa está usando una aproximación, y más adelante vemos cuánto se equivoca.
Quién pone la π, y cuál es hoy
La encuesta de septiembre de 2026, publicada el 1 de octubre y levantada entre 42 grupos de análisis y consultoría del sector privado, da una mediana de 4.08 % de inflación general para los próximos 12 meses.
Esa es la π que entra en la fórmula hoy. Las medianas para el cierre de 2026 y de 2027 son 3.87 % y 3.82 %, y las uso más adelante para medir qué tan sensible es todo esto.
| Dato | Valor | Fuente y fecha |
|---|---|---|
| π de la fórmula (12 meses) | 4.08 % | Encuesta de septiembre de 2026, publicada el 01/10/2026 |
| Inflación esperada cierre 2026 | 3.87 % | La misma encuesta |
| Inflación esperada cierre 2027 | 3.82 % | La misma encuesta |
| Inflación anual observada, agosto | 3.26 % | INEGI, boletín 586/26 del 09/09/2026 |
| Inflación anual observada, 1ª quincena de septiembre | 3.42 % | INEGI, boletín 605/26 del 24/09/2026 |
Los dos últimos renglones son hechos consumados. Los tres primeros son expectativas, y la fórmula oficial usa una expectativa a propósito: lo que te interesa no es lo que ya pasó, es lo que le va a pasar a tu dinero el año que viene.
La cuenta exacta: no pierdes la inflación, pierdes un poco menos
El error que comete casi todo el mundo
Si la inflación es 4.08 %, la frase automática es «pierdes 4.08 % al año». Está mal. Y el regulador ya lo sabía cuando escribió la fórmula.
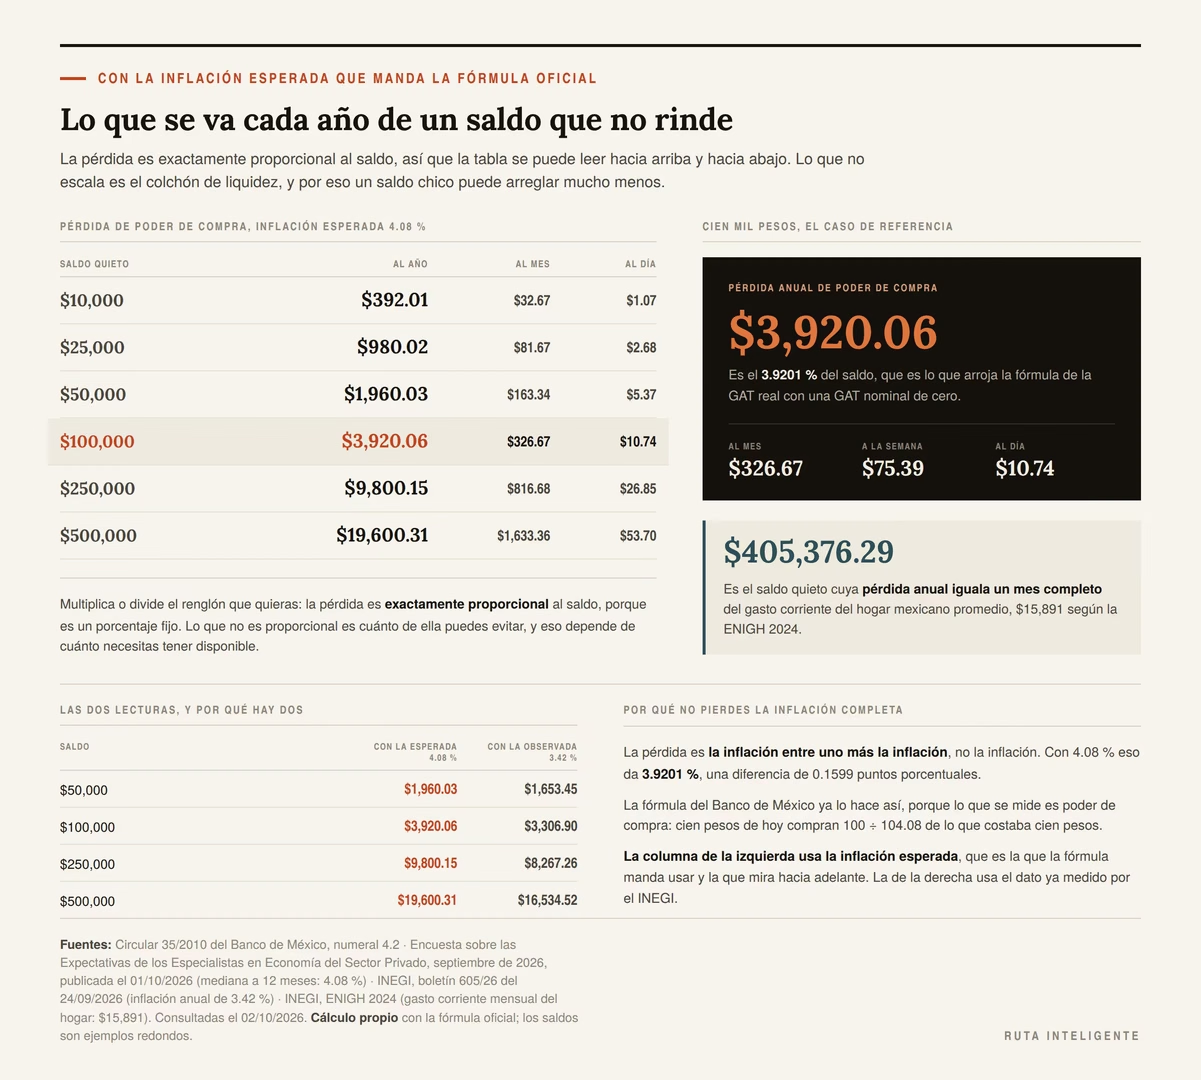
Lo que pierdes es la inflación entre uno más la inflación. Con π de 4.08 %, eso da 3.9201 %.
La diferencia es de 0.1599 puntos porcentuales. Parece nada. No siempre lo es. Sobre cien mil pesos son $159.90 al año, y sobre el saldo de una empresa mediana es un renglón completo.
Por qué divide en vez de restar
La razón tiene que ver con lo que un peso compra. Tu pérdida se mide ahí, no en pesos.
Imagina algo que hoy cuesta $100 y el año que viene cuesta $104.08. Tus $100 de hoy, dentro de un año, compran $100 ÷ $104.08 = 0.96080 de esa cosa. Perdiste 3.9201 % de ese artículo concreto, no 4.08 %.
Generalizado a toda la canasta: pérdida = 1 − 1 ÷ (1 + π), que es exactamente lo que da la fórmula de la GAT real con GAT nominal en cero.
| Inflación usada | Lectura ingenua | Pérdida real | Diferencia |
|---|---|---|---|
| 4.08 % (π de la fórmula) | 4.0800 % | 3.9201 % | 0.1599 pp |
| 3.87 % (cierre 2026 esperado) | 3.8700 % | 3.7258 % | 0.1442 pp |
| 3.42 % (1ª quincena de septiembre) | 3.4200 % | 3.3069 % | 0.1131 pp |
| 3.26 % (agosto) | 3.2600 % | 3.1571 % | 0.1029 pp |
La comprobación es limpia: meter GAT nominal de 0 % en la fórmula del Banco de México da −3.9201 %, el mismo número de la columna del medio. La fórmula oficial y la aritmética del poder de compra son la misma cosa.
Lo que esto implica para leer cualquier artículo del tema
Un texto que resta la inflación a la tasa está exagerando tu pérdida en una décima de punto y, lo que importa más, está usando un método que se rompe cuando los números crecen.
Con inflación de 4 % la diferencia es cosmética. Con inflación de 20 % la lectura ingenua dice que pierdes 20 % y la correcta dice 16.67 %. México ha tenido ese escenario.
Mi criterio, y va como criterio: si un artículo sobre inflación resta en lugar de dividir, probablemente tampoco verificó lo demás. Es la prueba de tornasol más rápida que conozco para este tema.
Cuánto pierde tu saldo, en pesos
La tabla que contesta el título
Con una cuenta que no paga nada y la π vigente, esto es lo que se va cada año.
| Saldo quieto | Pérdida al año (π = 4.08 %) | Pérdida al mes | Con inflación observada (3.42 %) |
|---|---|---|---|
| $10,000 | $392.01 | $32.67 | $330.69 |
| $25,000 | $980.02 | $81.67 | $826.73 |
| $50,000 | $1,960.03 | $163.34 | $1,653.45 |
| $100,000 | $3,920.06 | $326.67 | $3,306.90 |
| $250,000 | $9,800.15 | $816.68 | $8,267.26 |
| $500,000 | $19,600.31 | $1,633.36 | $16,534.52 |
Las dos columnas de la derecha existen por una razón de método. La de en medio usa la inflación esperada, que es la que manda la fórmula oficial. La de la derecha usa la inflación que el INEGI ya midió, que es verificable pero mira hacia atrás.
Las dos son ciertas y contestan preguntas distintas. La primera dice cuánto vas a perder; la segunda, cuánto habrías perdido.
Una forma de verlo que funciona mejor
Los porcentajes se olvidan. Las equivalencias no. Esta es la que funciona.
Un saldo de cien mil pesos quieto pierde $326.67 al mes. Es un recibo de servicios chico, todos los meses, que pagas sin recibir nada a cambio.
Y hay un número que cierra la sección mejor que cualquier porcentaje. El gasto corriente mensual promedio de un hogar mexicano, según la ENIGH 2024, es de $15,891. El saldo quieto cuya pérdida anual iguala exactamente ese gasto es de $405,376.29.
Dicho de otra forma: si tienes cuatrocientos mil pesos parados, la inflación te cobra un mes de vida al año.
La misma cuenta, pero por día
Para quien necesita verlo en la escala en que se toman las decisiones.
| Saldo | Al año | Al mes | A la semana | Al día |
|---|---|---|---|---|
| $50,000 | $1,960.03 | $163.34 | $37.69 | $5.37 |
| $100,000 | $3,920.06 | $326.67 | $75.39 | $10.74 |
| $250,000 | $9,800.15 | $816.68 | $188.46 | $26.85 |
Diez pesos con setenta y cuatro centavos al día, por cada cien mil pesos quietos. Todos los días. También los domingos.
El punto de equilibrio, antes de impuestos
La pregunta correcta no es cuánto pierdes
Es a partir de qué tasa dejas de perder. La fórmula lo contesta sin ambigüedad.
La GAT real vale cero cuando la GAT nominal iguala a la π. Hoy, eso significa 4.08 % exacto.
Cualquier cuenta que pague menos de 4.08 % nominal tiene GAT real negativa. No es una opinión ni una estimación: es la fórmula del Banco de México con el dato del Banco de México.
La rejilla completa
Para que no tengas que calcular la tuya. Busca tu renglón.
| GAT nominal | GAT real | Lectura |
|---|---|---|
| 0.00 % | −3.9201 % | La cuenta del título |
| 0.01 % | −3.9105 % | Prácticamente idéntica |
| 0.10 % | −3.8240 % | Sigue siendo la misma |
| 0.25 % | −3.6799 % | |
| 0.50 % | −3.4397 % | |
| 0.90 % | −3.0553 % | Aquí pasa algo que vemos más adelante |
| 1.00 % | −2.9593 % | |
| 2.00 % | −1.9985 % | |
| 3.00 % | −1.0377 % | |
| 3.42 % | −0.6341 % | Igualar la inflación observada no basta |
| 4.08 % | +0.0000 % | El equilibrio |
| 5.00 % | +0.8839 % | |
| 5.20 % | +1.0761 % | |
| 6.01 % | +1.8543 % | |
| 6.12 % | +1.9600 % | |
| 6.50 % | +2.3251 % | |
| 7.44 % | +3.2283 % |
El renglón de 3.42 % merece atención. Una cuenta que pagara exactamente la inflación que el INEGI acaba de medir seguiría teniendo GAT real negativa, porque la fórmula mira hacia adelante y la expectativa es más alta que el dato observado.
Lo que esta tabla sirve en la práctica
Tiene un uso concreto. Se hace en dos minutos.
Busca la GAT nominal de tu cuenta en el contrato o el estado de cuenta. Búscala en la columna izquierda. El número de la derecha es lo que te está pasando.
Si tu contrato trae la GAT real impresa, mejor todavía: compárala con esta tabla. Si no coincide, probablemente el contrato se imprimió con una π distinta, y la fecha del documento te dice por qué.
El impuesto que casi ningún artículo mete en la cuenta
Qué se retiene, y sobre qué
Aquí cambia todo lo anterior. Es la parte que el contenido del tema ignora casi por completo.
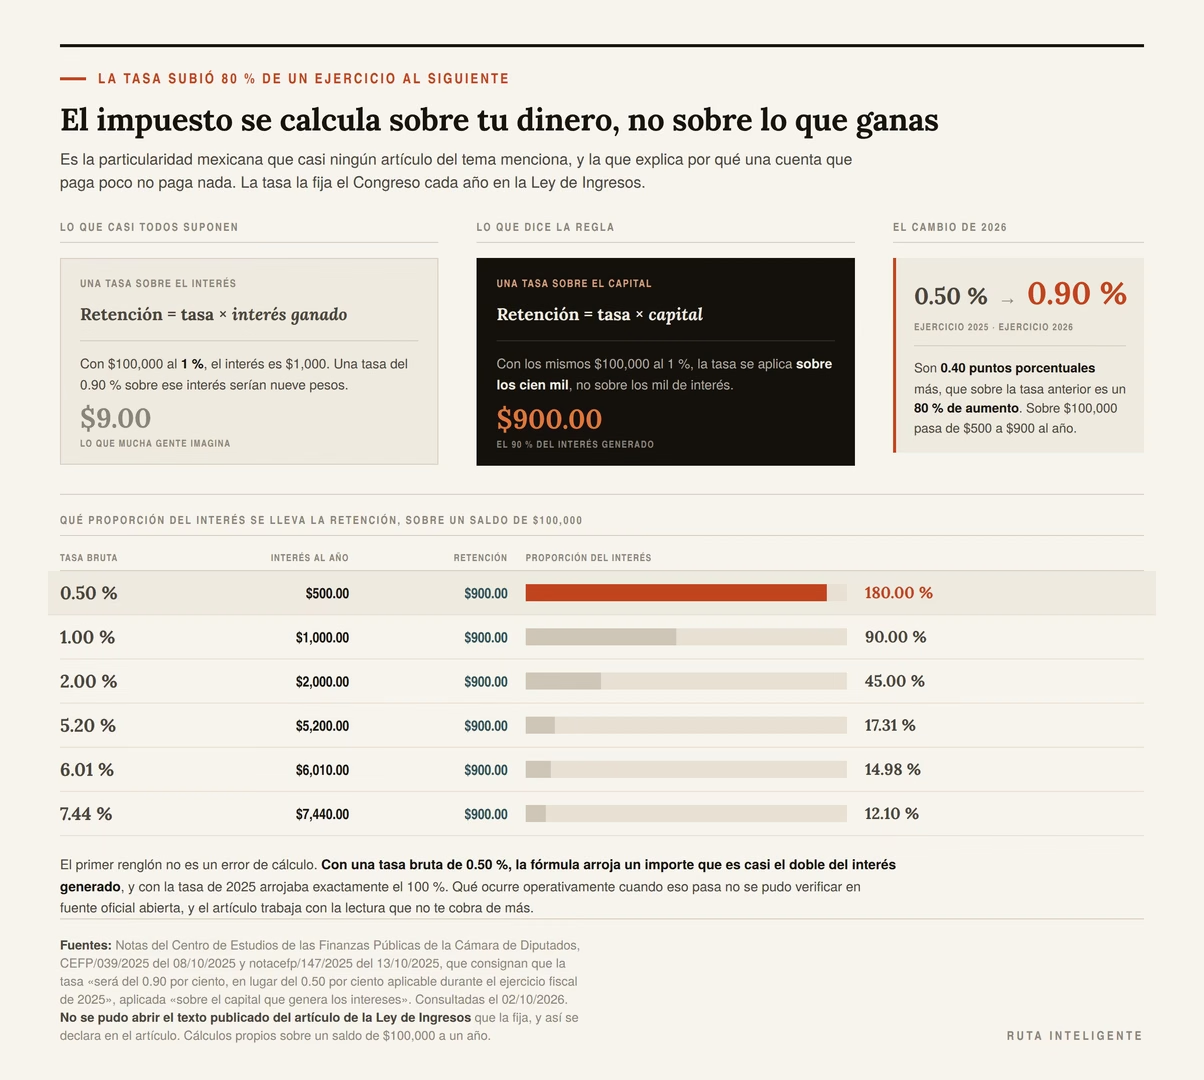
Las instituciones del sistema financiero retienen ISR sobre los intereses que pagan. La particularidad mexicana es sobre qué se calcula esa retención: no sobre el interés ganado, sino sobre el capital que lo generó, aplicando una tasa anual que el Congreso fija cada año en la Ley de Ingresos.
Es una diferencia enorme y casi nadie la nota. Una tasa sobre el interés se lleva una parte de lo que ganaste. Una tasa sobre el capital se lleva lo mismo ganes mucho, poco o nada.
Cuál es la tasa de 2026
Subió. Y bastante.
Las notas del Centro de Estudios de las Finanzas Públicas de la Cámara de Diputados consignan que la tasa de retención anual «será del 0.90 por ciento, en lugar del 0.50 por ciento aplicable durante el ejercicio fiscal de 2025», aplicada «sobre el capital que genera los intereses».
Es un aumento de 0.40 puntos porcentuales, que sobre la tasa anterior es 80 % más.
| Ejercicio | Tasa anual sobre el capital | Sobre $100,000 |
|---|---|---|
| 2025 | 0.50 % | $500.00 |
| 2026 | 0.90 % | $900.00 |
| Diferencia | +0.40 pp | +$400.00 |
Lo que le hace a un interés chico
Aquí se vuelve visible la estructura. Mira la última columna.
| Tasa bruta | Interés sobre $100,000 | Retención 2026 | Qué proporción del interés |
|---|---|---|---|
| 0.50 % | $500.00 | $900.00 | 180.00 % |
| 1.00 % | $1,000.00 | $900.00 | 90.00 % |
| 2.00 % | $2,000.00 | $900.00 | 45.00 % |
| 5.20 % | $5,200.00 | $900.00 | 17.31 % |
| 6.01 % | $6,010.00 | $900.00 | 14.98 % |
| 7.44 % | $7,440.00 | $900.00 | 12.10 % |
El primer renglón no es un error de cálculo. Con una tasa bruta de 0.50 %, la fórmula de la retención arroja un importe que es casi el doble del interés generado. Con la tasa de 2025 arrojaba exactamente el 100 %.
La parte que no pude verificar, y que importa
Qué ocurre operativamente cuando la retención calculada supera al interés pagado es una pregunta razonable y no encontré fuente oficial abierta que la conteste.
Hay dos lecturas posibles y conviene nombrarlas las dos:
- Lectura 1: la fórmula se aplica tal cual y el saldo neto del renglón de intereses queda negativo.
- Lectura 2: la retención se acota al interés efectivamente pagado, y el neto es cero.
El artículo trabaja con la lectura 2 cuando habla de cuentas de rendimiento bajo, porque es la más conservadora para el lector: supone que no te cobran de más. Y aun así produce el hallazgo más fuerte de todo el texto, que viene en la sección siguiente.
Mi criterio, y va como criterio: cuando una regla tiene dos lecturas y no puedes cerrar cuál aplica, publica la que menos favorece a tu tesis. Si aun así la tesis aguanta, el lector puede confiar en ella.
La zona muerta: de 0 a 0.90 %, todas las cuentas son la misma cuenta
El hallazgo que no estaba planeado
Esta sección salió del guion de cálculo, no de ninguna fuente. La escribí para ilustrar la retención. Produjo un resultado que obligó a reordenar el artículo.
Con la lectura conservadora, la del párrafo anterior, la retención se acota al interés pagado. Entonces ocurre esto:
| Tasa bruta | Interés sobre $100,000 | Retención acotada | Interés neto | GAT real |
|---|---|---|---|---|
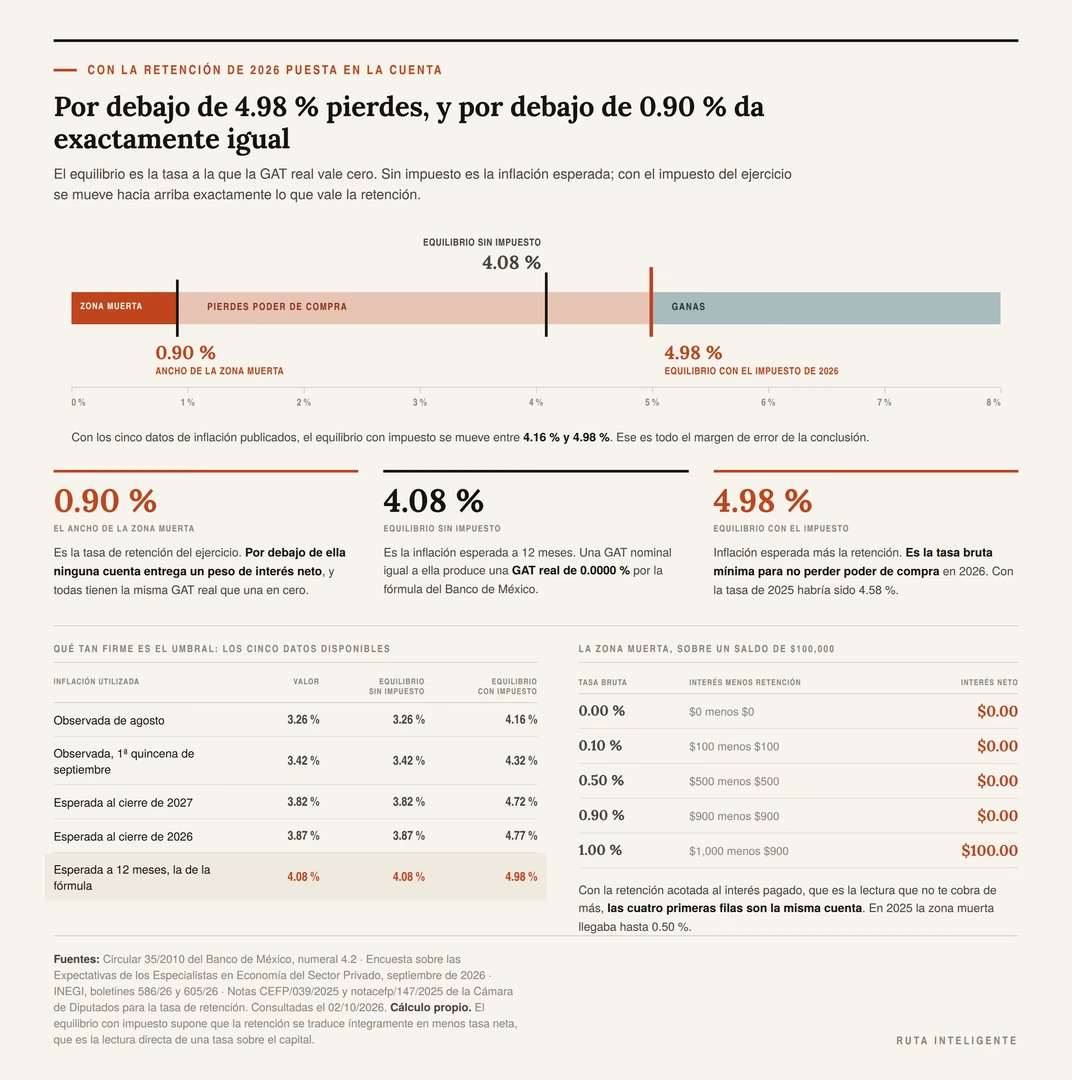
| 0.00 % | $0.00 | $0.00 | $0.00 | −3.9201 % |
| 0.01 % | $10.00 | $10.00 | $0.00 | −3.9201 % |
| 0.10 % | $100.00 | $100.00 | $0.00 | −3.9201 % |
| 0.50 % | $500.00 | $500.00 | $0.00 | −3.9201 % |
| 0.90 % | $900.00 | $900.00 | $0.00 | −3.9201 % |
| 1.00 % | $1,000.00 | $900.00 | $100.00 | −3.8240 % |
| 2.00 % | $2,000.00 | $900.00 | $1,100.00 | −2.8632 % |
| 5.20 % | $5,200.00 | $900.00 | $4,300.00 | +0.2114 % |
| 6.01 % | $6,010.00 | $900.00 | $5,110.00 | +0.9896 % |
Los cinco primeros renglones son el hallazgo. Entre 0 % y 0.90 % de tasa bruta, ninguna cuenta entrega un solo peso de interés neto, y todas tienen exactamente la misma GAT real que una cuenta que no paga nada.
Por qué esto importa más de lo que parece
Porque es justo el rango donde vive la mayor parte del dinero a la vista. Ahí está casi todo.
Una cuenta de nómina que paga «un poquito» y una que no paga nada producen el mismo resultado al cabo del año. No parecido: el mismo, al cuarto decimal.
Eso convierte en irrelevante la comparación que mucha gente hace. Elegir entre dos cuentas que pagan 0.10 % y 0.60 % no es elegir mal: es no estar eligiendo nada.
El umbral exacto
La frontera es la tasa de retención del ejercicio. En 2026 está en 0.90 %. En 2025 estaba en 0.50 %. Cambia cada año.
Lo que significa el cambio de tasa es que la zona muerta se ensanchó 0.40 puntos porcentuales de un año al otro. Productos que en 2025 entregaban un interés neto diminuto pero positivo, en 2026 entregan cero.
| Tasa bruta | Interés neto 2025 | Interés neto 2026 |
|---|---|---|
| 0.50 % | $0.00 | $0.00 |
| 0.60 % | $100.00 | $0.00 |
| 0.75 % | $250.00 | $0.00 |
| 0.90 % | $400.00 | $0.00 |
| 1.00 % | $500.00 | $100.00 |
Mi criterio, y va como criterio: si tu cuenta paga menos de 1 %, deja de compararla con otras cuentas que pagan menos de 1 %. Esa comparación no tiene contenido. La comparación que sí lo tiene es contra el equilibrio, que es el tema de la sección siguiente.
El equilibrio, ahora con el impuesto puesto
La tasa que de verdad necesitas
La retención se lleva 0.90 puntos de la tasa bruta. El equilibrio sube esa misma cantidad.
Equilibrio con impuesto = π + tasa de retención = 4.08 % + 0.90 % = 4.98 %
La comprobación es exacta: una tasa bruta de 4.98 % deja 4.08 % neto, y 4.08 % neto contra π de 4.08 % da GAT real de 0.000000 %.
Cómo se movió en un año
Con la tasa de retención de 2025, el mismo equilibrio habría sido 4.58 %.
La barra subió 0.40 puntos porcentuales por una decisión fiscal, sin que la inflación tuviera nada que ver. Es el tipo de cambio que no aparece en ningún titular y que mueve el umbral de todo el mundo a la vez.
El equilibrio con los cinco valores de inflación disponibles
La π no es un dato fijo. Conviene saber cuánto depende de ella la conclusión.
| π utilizada | De dónde sale | Equilibrio sin impuesto | Equilibrio con impuesto |
|---|---|---|---|
| 3.26 % | Inflación observada de agosto | 3.26 % | 4.16 % |
| 3.42 % | Inflación observada, 1ª quincena de septiembre | 3.42 % | 4.32 % |
| 3.82 % | Expectativa cierre de 2027 | 3.82 % | 4.72 % |
| 3.87 % | Expectativa cierre de 2026 | 3.87 % | 4.77 % |
| 4.08 % | Mediana a 12 meses, la de la fórmula | 4.08 % | 4.98 % |
El rango completo va de 4.16 % a 4.98 %. Esa es toda la incertidumbre que tiene esta conclusión, y es chica: con cualquiera de los cinco datos publicados, una cuenta que paga menos de 4.16 % bruto te está haciendo perder dinero.
Redondeando hacia donde conviene redondear, la regla práctica es esta: menos de 5 % bruto, pierdes.
Qué pagan de verdad los instrumentos, con las tasas de hoy
La tabla completa
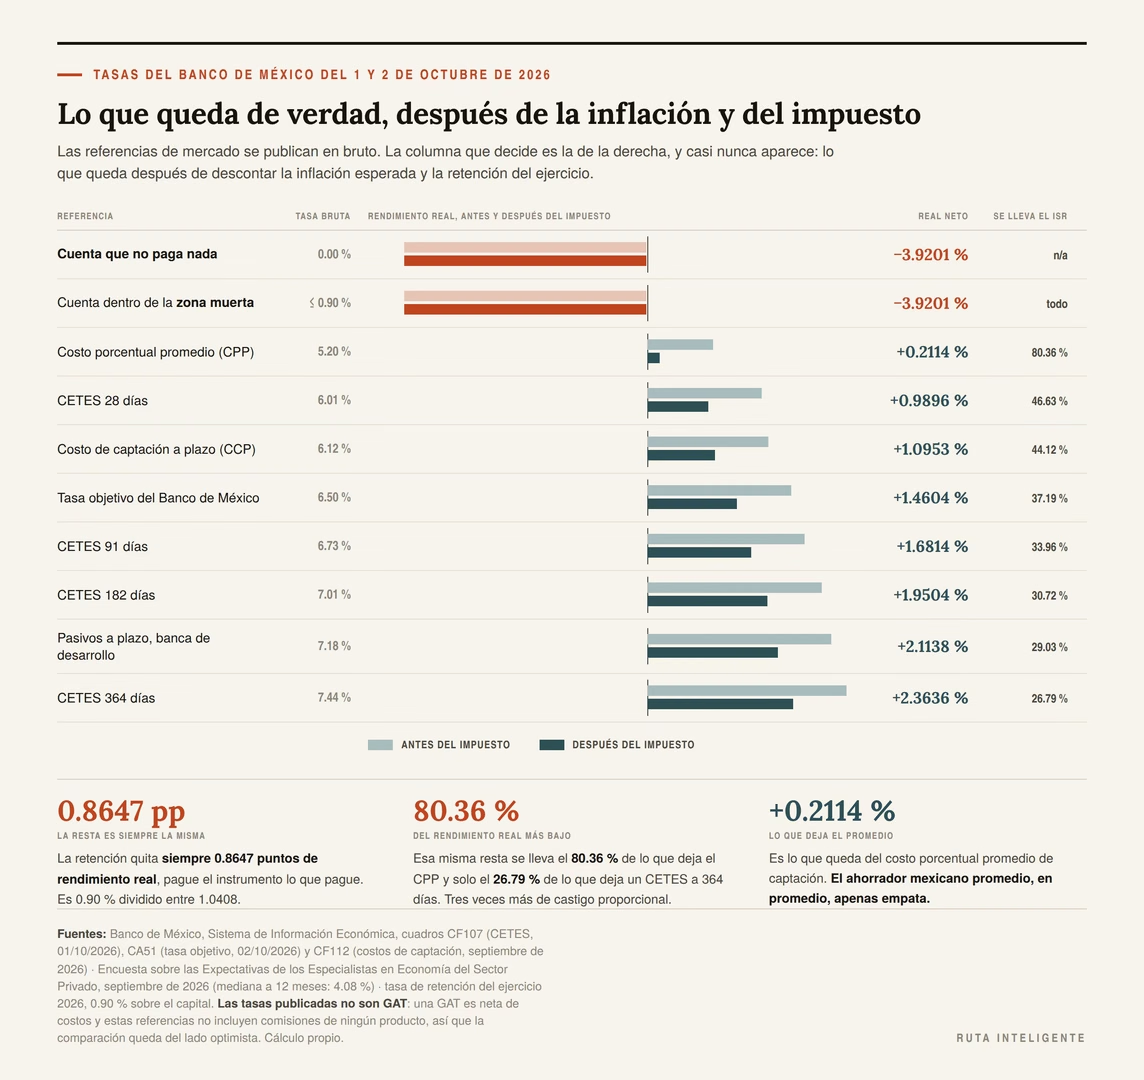
Todas las tasas son del Banco de México, consultadas el 1 y el 2 de octubre de 2026. La columna de la derecha es la que importa y casi nunca se publica.
| Referencia | Tasa bruta | Real antes de impuesto | Tasa neta | Real después de impuesto |
|---|---|---|---|---|
| Cuenta que no paga nada | 0.00 % | −3.9201 % | 0.00 % | −3.9201 % |
| Cuenta dentro de la zona muerta | hasta 0.90 % | hasta −3.0553 % | 0.00 % | −3.9201 % |
| Costo porcentual promedio (CPP) | 5.20 % | +1.0761 % | 4.30 % | +0.2114 % |
| CETES 28 días | 6.01 % | +1.8543 % | 5.11 % | +0.9896 % |
| Costo de captación a plazo (CCP) | 6.12 % | +1.9600 % | 5.22 % | +1.0953 % |
| Tasa objetivo del Banco de México | 6.50 % | +2.3251 % | 5.60 % | +1.4604 % |
| CETES 91 días | 6.73 % | +2.5461 % | 5.83 % | +1.6814 % |
| CETES 182 días | 7.01 % | +2.8151 % | 6.11 % | +1.9504 % |
| Pasivos a plazo, banca de desarrollo | 7.18 % | +2.9785 % | 6.28 % | +2.1138 % |
| CETES 364 días | 7.44 % | +3.2283 % | 6.54 % | +2.3636 % |
Qué es cada cosa, en una línea
La tabla no sirve si no sabes qué estás mirando. Son cinco cosas distintas.
| Referencia | Qué mide realmente |
|---|---|
| CETES | Lo que paga el Gobierno Federal al endeudarse a ese plazo |
| Tasa objetivo | La tasa de política monetaria que fija el Banco de México |
| CCP | Lo que en promedio le cuesta a la banca múltiple el dinero que capta a plazo |
| CPP | El costo porcentual promedio de captación, una medida más amplia |
| Pasivos a plazo de banca de desarrollo | Lo que paga por captar a plazo ese segmento |
Ninguna de las cinco es una oferta. Son referencias publicadas por la autoridad, y sirven para saber en qué vecindario deberías estar, no para comprar nada.
El dato incómodo de la tabla
Fíjate en el CPP. Es lo que la banca paga, en promedio, por el dinero que capta.
Después de la retención y de la inflación esperada, ese promedio deja +0.2114 % real. Veintiún centésimas de punto.
Dicho sin adornos: el ahorrador mexicano promedio, en promedio, apenas empata. No pierde, pero tampoco gana nada que se note. Y eso es el promedio, que incluye a quien sí buscó plazo y tasa.
Lo que falta en esta tabla y no lo puedo poner
No hay un renglón con lo que paga una cuenta de nómina o una cuenta de ahorro a la vista concreta, y no lo hay porque ninguna autoridad mexicana publica esa cifra de forma comparable.
Localicé hojas de GAT publicadas por instituciones, que es exactamente el documento correcto, pero las que encontré no traen fecha verificable y los valores de ese tipo de producto cambian. Publicar un número sin fecha sería peor que no publicarlo.
La salida es mejor que el dato, de hecho: la GAT de tu cuenta está en tu contrato, y la tabla de la sección del equilibrio convierte esa GAT en tu resultado. No necesitas un promedio nacional; necesitas el tuyo.
La retención resta siempre lo mismo, y castiga muy distinto
El segundo hallazgo del guion de cálculo
Convertí cada tasa bruta a rendimiento real, antes y después del impuesto. Apareció un patrón que no esperaba.
La retención resta siempre 0.8647 puntos porcentuales de rendimiento real. Da igual si el instrumento paga 5.20 % o 7.44 %. Siempre 0.8647.
La razón es aritmética y limpia: 0.90 % dividido entre 1.0408 da 0.8647. Como la retención es un porcentaje fijo del capital, al deflactarla se convierte en una resta fija.
Por qué eso la vuelve regresiva
Una resta fija pesa muchísimo más sobre un rendimiento chico. La tabla lo enseña de golpe.
| Referencia | Real antes | Real después | Qué proporción se lleva |
|---|---|---|---|
| CPP (5.20 %) | +1.0761 % | +0.2114 % | 80.36 % |
| CETES 28 (6.01 %) | +1.8543 % | +0.9896 % | 46.63 % |
| CCP (6.12 %) | +1.9600 % | +1.0953 % | 44.12 % |
| Tasa objetivo (6.50 %) | +2.3251 % | +1.4604 % | 37.19 % |
| CETES 91 (6.73 %) | +2.5461 % | +1.6814 % | 33.96 % |
| CETES 182 (7.01 %) | +2.8151 % | +1.9504 % | 30.72 % |
| CETES 364 (7.44 %) | +3.2283 % | +2.3636 % | 26.79 % |
La misma resta, de 0.8647 puntos, se lleva el 80.36 % del rendimiento real en el renglón de arriba y el 26.79 % en el de abajo. Tres veces más de castigo proporcional.
Lo que esto significa para quien tiene poco
Conviene decirlo con cuidado. Es fácil sonar a panfleto, y no hace falta.
Los instrumentos de plazo corto y tasa baja son los que la gente con poco dinero puede usar sin comprometer su liquidez. Son también los que esta estructura castiga más en proporción. No es una afirmación política: es una división.
Y tiene una consecuencia práctica que sí es accionable: el plazo compra rendimiento real neto más rápido de lo que compra rendimiento bruto. Pasar de CETES 28 a CETES 364 sube la tasa bruta un 23.8 %, pero sube el rendimiento real neto un 138.8 %.
| Movimiento | Sube la tasa bruta | Sube el real neto |
|---|---|---|
| De CETES 28 a CETES 91 | +11.98 % | +69.90 % |
| De CETES 28 a CETES 182 | +16.64 % | +97.09 % |
| De CETES 28 a CETES 364 | +23.79 % | +138.83 % |
Mi criterio, y va como criterio: con esta estructura fiscal, alargar el plazo rinde más de lo que sugiere la diferencia de tasas. Siempre que ese plazo sea dinero que de verdad no vas a necesitar, que es el tema de una sección más adelante.
El costo de oportunidad, que es mayor que la pérdida
Las dos cuentas no son la misma
Hasta aquí hemos medido lo que pierdes. Falta lo que dejas de ganar. Son cosas distintas.
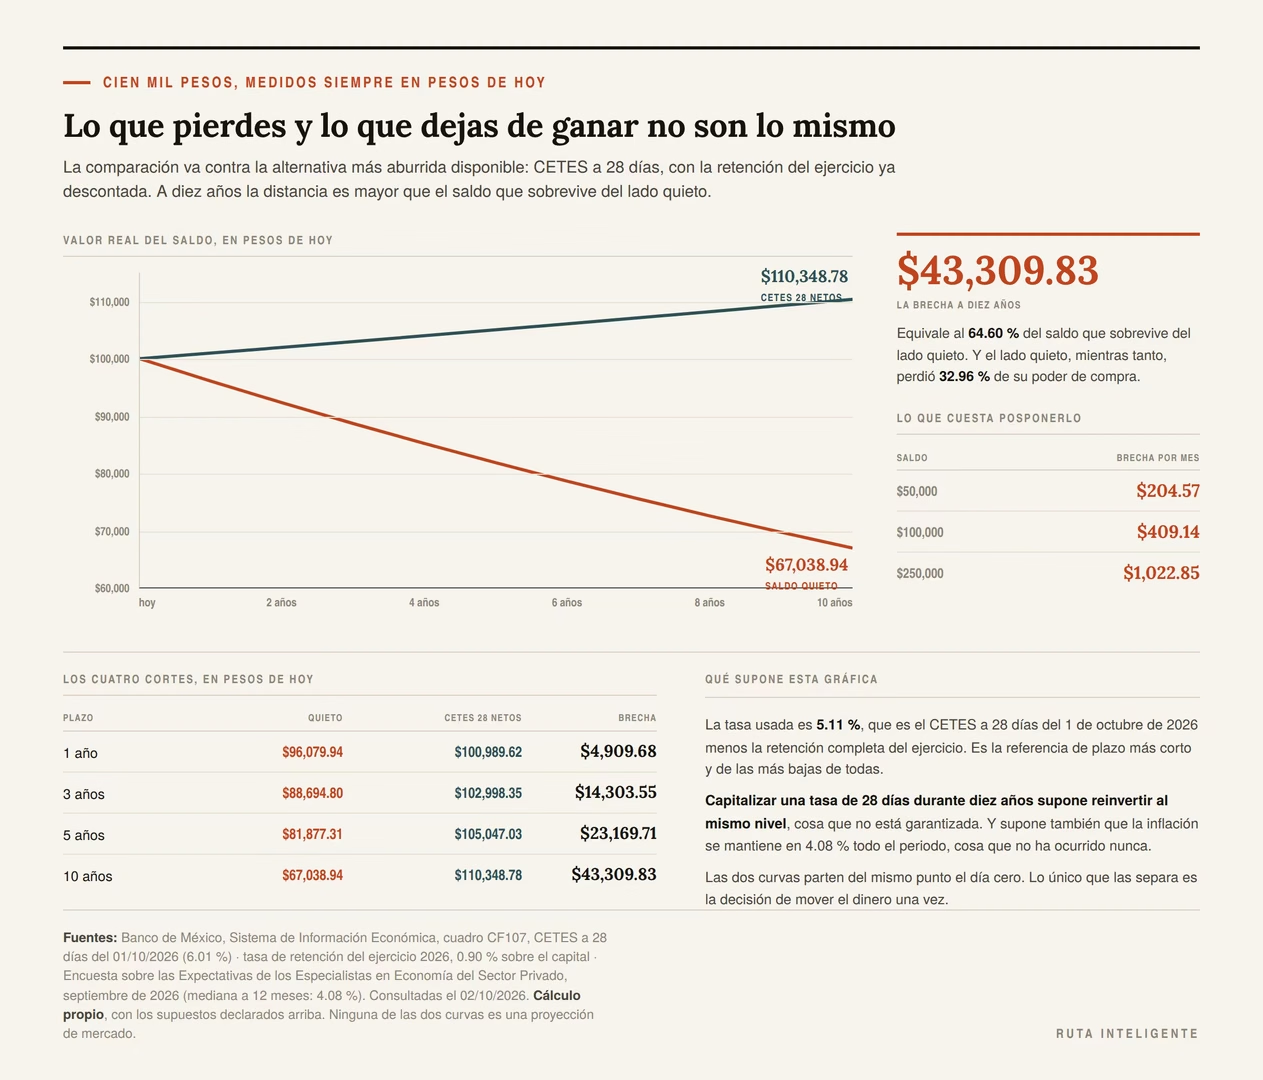
La pérdida es la caída de poder de compra: 3.9201 % al año. El costo de oportunidad es la distancia contra lo que ese mismo dinero habría hecho en un instrumento que sí paga.
La segunda cifra siempre es mayor. Suma las dos cosas.
Cien mil pesos, cuatro horizontes
Comparo contra CETES a 28 días netos de retención, que es la referencia más conservadora de las disponibles: plazo corto, tasa de las más bajas de la tabla, y le resto el impuesto completo.
| Plazo | Quieto, en pesos de hoy | En CETES 28 netos, en pesos de hoy | Brecha |
|---|---|---|---|
| 1 año | $96,079.94 | $100,989.62 | $4,909.68 |
| 3 años | $88,694.80 | $102,998.35 | $14,303.55 |
| 5 años | $81,877.31 | $105,047.03 | $23,169.71 |
| 10 años | $67,038.94 | $110,348.78 | $43,309.83 |
A diez años, los cien mil pesos quietos valen $67,038.94 de hoy. Los mismos cien mil en el instrumento más aburrido disponible valen $110,348.78.
La brecha es de $43,309.83, que es el 64.60 % del saldo que sobrevivió. Y todo eso con una tasa neta de 5.11 %, que no es una proeza de nadie.
Lo mismo, por unidad de tiempo
La decisión de mover el dinero se pospone por días, no por décadas. Conviene verla así.
| Saldo | Brecha anual contra CETES 28 netos | Por mes | Por día |
|---|---|---|---|
| $50,000 | $2,454.84 | $204.57 | $6.73 |
| $100,000 | $4,909.68 | $409.14 | $13.45 |
| $250,000 | $12,274.21 | $1,022.85 | $33.63 |
Cada mes que pospones mover doscientos cincuenta mil pesos cuesta $1,022.85. Es un dato que sirve para una cosa concreta: decidir si el trámite vale el fin de semana que te va a costar.
Mi criterio, y va como criterio: casi siempre lo vale, y la razón no es el rendimiento sino que el trámite se hace una vez y el costo se repite todos los meses.
Cuánto tarda tu dinero en perder la mitad
La pregunta que de verdad asusta
Los porcentajes anuales se minimizan solos. El plazo, no. Por eso esta tabla incomoda.
| Inflación usada | Años hasta perder la mitad del poder de compra | Lo que diría la regla del 72 | Error de la regla |
|---|---|---|---|
| 4.08 % (π de la fórmula) | 17.33 años | 17.65 años | +0.31 |
| 3.42 % (1ª quincena de septiembre) | 20.61 años | 21.05 años | +0.44 |
| 3.26 % (agosto) | 21.61 años | 22.09 años | +0.48 |
Diecisiete años y pico con la inflación esperada de hoy. Es menos de lo que la mayoría de la gente tiene por delante antes de jubilarse.
Sobre la regla del 72, de paso
Es la aproximación más repetida del mundo financiero y aquí se ve cuánto se equivoca: sobreestima el plazo entre cuatro y seis meses en este rango de inflación.
No es grave. Pero si vas a usarla, úsala sabiendo que siempre te va a dar un plazo más largo del real, o sea, más optimista. La cuenta exacta es logaritmo de 2 entre logaritmo de uno más la inflación.
Lo que no dice esta tabla
Dos cosas. Las dos juegan en contra de la conclusión tranquilizadora.
La primera es que supone inflación constante durante diecisiete años, cosa que no ha ocurrido nunca en México. La segunda es que la inflación de tu canasta no es la del INEGI: si tu gasto se concentra en los rubros que suben más, tu reloj corre más rápido.
El índice que el INEGI publicó para la primera quincena de septiembre de 2026 es de 146.010 puntos, y su componente subyacente subió 3.79 % anual contra 2.17 % del no subyacente. La parte más estable del índice es la que más corre.
Cuánto dinero está exactamente en esta situación
Los agregados monetarios, que casi nadie abre
El Banco de México publica cada fin de mes cuánto dinero hay y en qué forma está. Es información pública, sale el último día hábil bancario del mes y prácticamente ningún artículo del tema la usa.
Los datos de agosto de 2026, publicados el 30 de septiembre, son estos.
| Concepto | Saldo (miles de millones de pesos) | Variación real anual |
|---|---|---|
| M1 | 8,716.0 | +3.1 % |
| Billetes y monedas en poder del público | 3,267.6 | +4.1 % |
| Depósitos de exigibilidad inmediata | 5,448.4 | +2.4 % |
| …de ellos, en moneda nacional | 4,776.5 | +3.6 % |
| Captación a plazo en bancos | 2,908.7 | +2.0 % |
La suma cuadra al decimal: 3,267.6 más 5,448.4 son exactamente 8,716.0.
Lo que esas cifras dicen del tema de este artículo
Dos lecturas. Las dos incómodas.
La primera: el efectivo es el 37.49 % de M1. Tres billones doscientos sesenta y siete mil millones de pesos en billetes y monedas, que por construcción rinden exactamente cero y además no están protegidos por nada.
La segunda: hay 1.642 pesos a la vista por cada peso a plazo. Los depósitos de exigibilidad inmediata en moneda nacional suman 4,776.5 contra 2,908.7 de captación a plazo. El dinero disponible de inmediato supera con holgura al que buscó rendimiento.
La cuenta de servilleta, con su advertencia
Si ese saldo a la vista en moneda nacional no rindiera nada, la pérdida anual de poder de compra sería de 187.24 miles de millones de pesos con la π vigente, o 157.95 con la inflación observada de la primera quincena de septiembre.
Ahora la advertencia, que va pegada al número a propósito: los depósitos de exigibilidad inmediata incluyen cuentas de empresas y de personas morales, no solo de hogares, y una parte de ellos sí paga algún interés. La cifra describe el tamaño del fenómeno, no un robo a los hogares.
Mi criterio, y va como criterio: ese número es útil como escala y no como acusación. Una empresa necesita saldo a la vista para operar, igual que una familia, y esa necesidad tiene un costo legítimo que es justamente este.
Cómo ahorra México de verdad
La encuesta que contesta la pregunta que falta
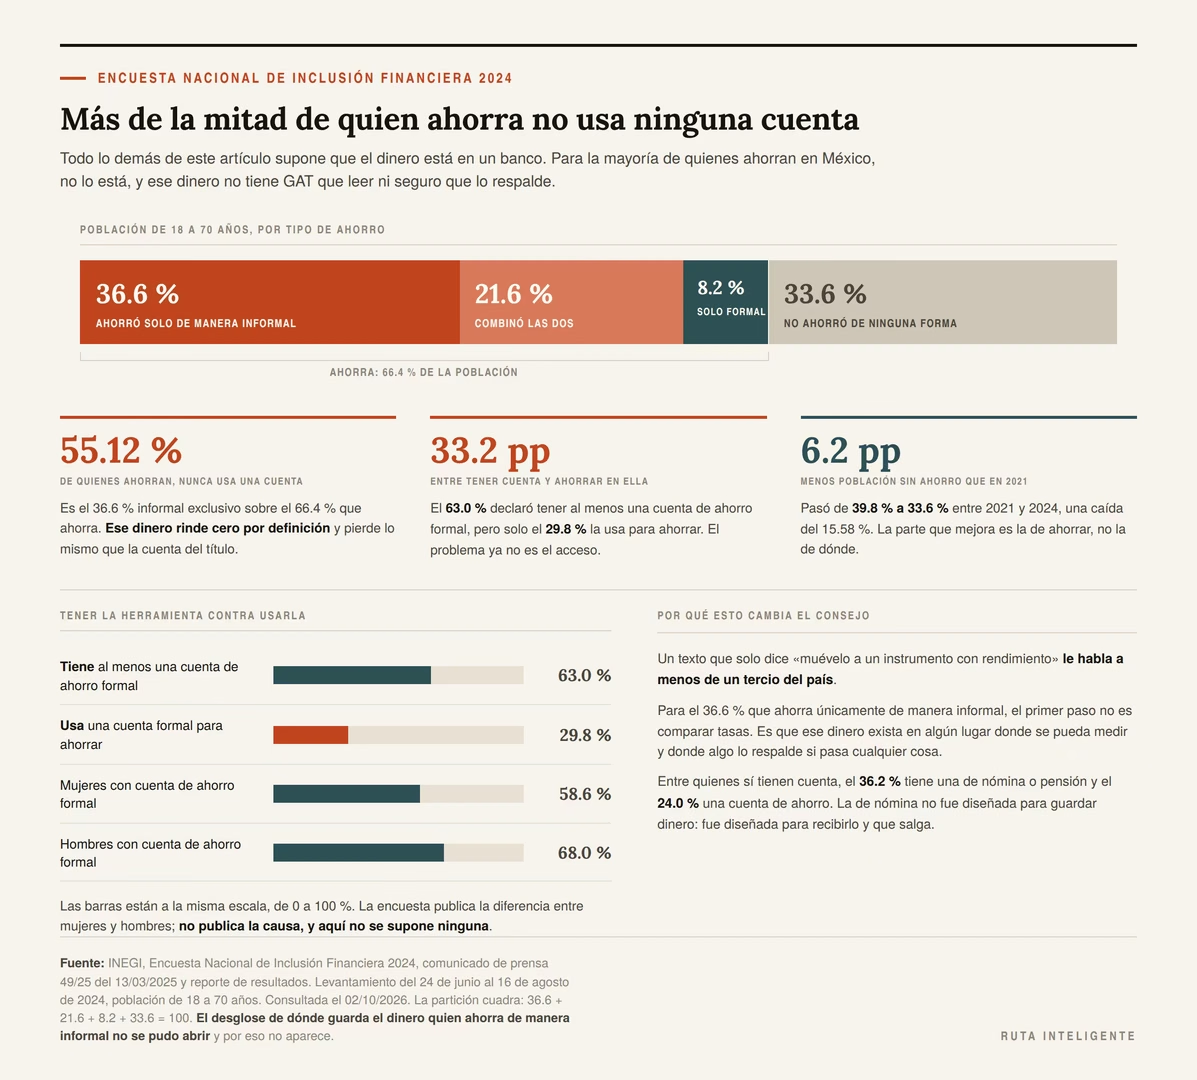
Todo lo anterior supone que el dinero está en un banco. Para la mayoría de quienes ahorran, no lo está. Lo dice la Encuesta Nacional de Inclusión Financiera del INEGI.
La ENIF 2024 se levantó entre el 24 de junio y el 16 de agosto de 2024, sobre población de 18 a 70 años.
| Situación | Proporción de la población de 18 a 70 años |
|---|---|
| Ahorró solo de manera informal | 36.6 % |
| Ahorró solo a través de cuentas formales | 8.2 % |
| Combinó ambos tipos de ahorro | 21.6 % |
| No ahorró de ninguna forma | 33.6 % |
La partición cuadra: 36.6 más 8.2 más 21.6 más 33.6 son exactamente 100.
Las tres cosas que salen de ahí
Primera: ahorra el 66.4 % de la población. Es más de lo que suele suponerse, y mejoró: la proporción sin ningún tipo de ahorro bajó de 39.8 % en 2021 a 33.6 % en 2024, una caída de 6.2 puntos.
Segunda: de quienes ahorran, el 55.12 % nunca usa una cuenta formal. Ese dinero no tiene GAT, no tiene seguro de depósito y no aparece en ningún agregado monetario como depósito. Rinde cero por definición y pierde lo mismo que la cuenta del título.
Tercera, y es la que más me llamó la atención: el 63.0 % de la población declaró tener al menos una cuenta de ahorro formal, pero solo el 29.8 % la usa para ahorrar. Hay una brecha de 33.2 puntos entre tener la herramienta y usarla.
Lo que esa brecha significa
Que el problema ya no es el acceso. Al menos no para una parte grande del país.
Entre quienes tienen cuenta, el 36.2 % tiene una de nómina o pensión y el 24.0 % una cuenta de ahorro. La cuenta de nómina es, para mucha gente, la única cuenta que existe, y no fue diseñada para guardar dinero: fue diseñada para recibirlo y que salga.
Y hay una asimetría por sexo que conviene nombrar sin interpretarla de más: 58.6 % de las mujeres contra 68.0 % de los hombres declararon tener al menos una cuenta de ahorro formal. La encuesta publica la diferencia; no publica la causa, y no la voy a suponer.
Por qué esto cambia el consejo del artículo
Porque un texto que solo dice «muévelo a un instrumento con rendimiento» le habla a menos de un tercio del país.
Para el 36.6 % que ahorra únicamente de manera informal, el primer paso no es comparar tasas. Es que ese dinero exista en algún lugar donde se pueda medir, y donde algo lo respalde si pasa cualquier cosa. El tema del respaldo tiene su propia sección más adelante.
Qué parte de tu dinero sí debe estar quieta, aunque pierda
La sección que va contra el resto del artículo
Todo lo anterior empuja en una dirección. Esta sección empuja en la contraria. No es un adorno de equilibrio: es la parte que evita que el texto haga daño.
Hay dinero que debe estar disponible de inmediato, y pagar por esa disponibilidad es correcto. La pérdida de 3.9201 % anual no es un error que corregir; en ese tramo es el precio de un servicio que sí estás usando.
Qué tiene que estar líquido
Cuatro cosas. Ninguna tiene que ver con el rendimiento.
| Qué | Por qué tiene que estar líquido | Cuánto |
|---|---|---|
| El gasto del mes en curso | Lo vas a gastar | Lo que gastas en un mes |
| El fondo de emergencia | Por definición, no avisa | Entre tres y seis meses de gasto, según tu caso |
| Un pago grande ya comprometido | La fecha ya existe | El importe, completo |
| El colchón operativo de un negocio | Nómina y proveedores no esperan | Lo que te diga tu ciclo de cobro |
Los dos primeros aplican a casi todo el mundo. El cuarto aparece en cuanto hay un negocio de por medio, y ahí la cuenta se parece bastante a la de qué es el flujo de caja y por qué importa.
Y hay una pregunta previa a todas: de dónde sale el dinero que llena ese colchón. La respuesta rara vez es ganar más, y casi siempre se parece a cómo ahorrar sin dejar de comprar lo necesario.
Cuánto cuesta esa liquidez, en pesos
Conviene ponerle precio. En abstracto no se decide bien.
Con el gasto mensual promedio del hogar mexicano de $15,891 y la π vigente:
| Tamaño del colchón | Saldo | Costo anual de tenerlo quieto | Costo mensual |
|---|---|---|---|
| Un mes de gasto | $15,891 | $622.94 | $51.91 |
| Tres meses | $47,673 | $1,868.81 | $155.73 |
| Seis meses | $95,346 | $3,737.62 | $311.47 |
Seis meses de gasto quietos cuestan $3,737.62 al año de poder de compra. Esa cifra no es un argumento para no tener fondo de emergencia. Es el precio del seguro, y comparado con lo que cuesta no tenerlo es barato.
Mi criterio, y va como criterio: el fondo de emergencia es el único saldo del que no conviene discutir el rendimiento. Su trabajo es estar ahí el día que lo necesitas, y cualquier cosa que lo comprometa a cambio de medio punto es un mal negocio.
Dónde está el matiz del matiz
Dicho eso, hay una versión perezosa del argumento. Conviene desarmarla.
«Es mi fondo de emergencia» se usa muchas veces para justificar que todo el dinero esté a la vista, incluido el que lleva tres años sin moverse. El fondo de emergencia tiene un tamaño; lo que sobra de ese tamaño ya no es fondo de emergencia, es inercia.
La prueba es simple y se hace mirando el estado de cuenta: ¿cuál ha sido tu saldo mínimo en los últimos doce meses? Lo que nunca bajó de ahí es, por definición, dinero que no necesitaste.
Dónde se puede mover, y qué lo protege
El límite que conviene conocer
Los depósitos bancarios en México tienen un seguro. Tiene un tope, y va en unidades de inversión: 400,000 UDIS.
Con el valor de la UDI de $8.853467 correspondiente al 10 de octubre de 2026, ese tope equivale a $3,541,386.80.
Es el mismo número que aparecía antes, y no por casualidad: la Circular 35/2010 obliga a publicar la GAT para operaciones «por montos de principal inferiores al equivalente en moneda nacional a 400,000 UDIS». El regulador puso la obligación de transparencia exactamente donde puso la protección.
Lo que cambia según dónde pongas el dinero
Sin nombrar instituciones, porque este artículo no recomienda ninguna.
| Dónde | Rinde | Lo respalda | La GAT es obligatoria |
|---|---|---|---|
| En casa, en efectivo | Nada | Nada | No aplica |
| Cuenta a la vista en banco | Dentro de la zona muerta, casi siempre | Seguro de depósito hasta el tope | Sí |
| Depósito a plazo en banco | Según plazo y monto | Seguro de depósito hasta el tope | Sí |
| Valores gubernamentales | La tasa de la subasta | Es deuda del Gobierno Federal | No aplica igual |
| Instrumento de una entidad no bancaria | Según el producto | Depende del régimen de esa entidad | Según el producto |
El último renglón es el que exige leer. No todas las entidades que captan dinero en México están cubiertas por el mismo esquema, y la diferencia solo se descubre preguntando antes de depositar, no después.
Las tres preguntas antes de mover un peso
Sirven para cualquier producto. Ninguna es técnica.
- ¿Cuál es la GAT nominal y la GAT real de este producto? Si la respuesta no es un número, la conversación terminó.
- ¿Qué pasa si necesito el dinero antes del plazo? Penalización, pérdida de intereses o imposibilidad son tres respuestas muy distintas.
- ¿Quién respalda este depósito y hasta cuánto? La respuesta correcta nombra un esquema y un tope.
Mi criterio, y va como criterio: la tercera pregunta es la que más gente se salta y la única que puede costarte el principal. El rendimiento se recupera; el capital, no siempre.
El orden correcto, que no empieza por mover el ahorro
La comparación que pone todo en su sitio
Antes de mover un peso, mira el otro lado del balance. Si hay deuda cara, cambia todo.
La serie ya publicó la tasa de referencia de tarjeta de crédito, 36.7 % anual. Sobre un saldo de $20,000, eso son $7,340 de intereses al año.
La pérdida por dejar esos mismos $20,000 quietos en una cuenta sin rendimiento es de $784.01 al año.
La deuda cara cuesta 9.36 veces lo que cuesta la inflación. No es una comparación cercana. Es un orden de magnitud.
El orden, entonces
| Prioridad | Qué | Por qué |
|---|---|---|
| 1 | Colchón mínimo de emergencia | Sin él, el primer imprevisto te regresa a la deuda cara |
| 2 | Deuda cara, a fondo | Rinde 9.36 veces más que ganarle a la inflación |
| 3 | Fondo de emergencia completo | Ahora sí, hasta tres o seis meses |
| 4 | Lo que sobra, a un instrumento con GAT real positiva | Es el tema de este artículo |
Este artículo trata del escalón 4. Si estás en el 2, el escalón 4 puede esperar, y los gastos que conviene revisar para llegar antes están en los gastos que conviene revisar cada mes.
Una excepción que sí existe
Si tu deuda no es cara, el orden se invierte. Pasa más de lo que parece.
Un crédito hipotecario a tasa fija contratado hace años, o un crédito con tasa por debajo del rendimiento neto disponible, no es un buen destino para pagos anticipados mientras haya instrumentos que paguen más. Ahí la aritmética manda al revés, y es la misma aritmética.
Lo que no cambia en ningún escenario es el escalón 1.
Y conviene recordar que el escalón 4 compite con otro destino que casi nadie contabiliza: el gasto grande que ya tienes y que sí se puede calcular, como el costo real de tener un auto. Bajar ese renglón rinde más que casi cualquier tasa.
Cómo revisar tu propia cuenta en cinco minutos
El procedimiento completo
No hace falta calculadora. Hace falta el estado de cuenta y esta página abierta.
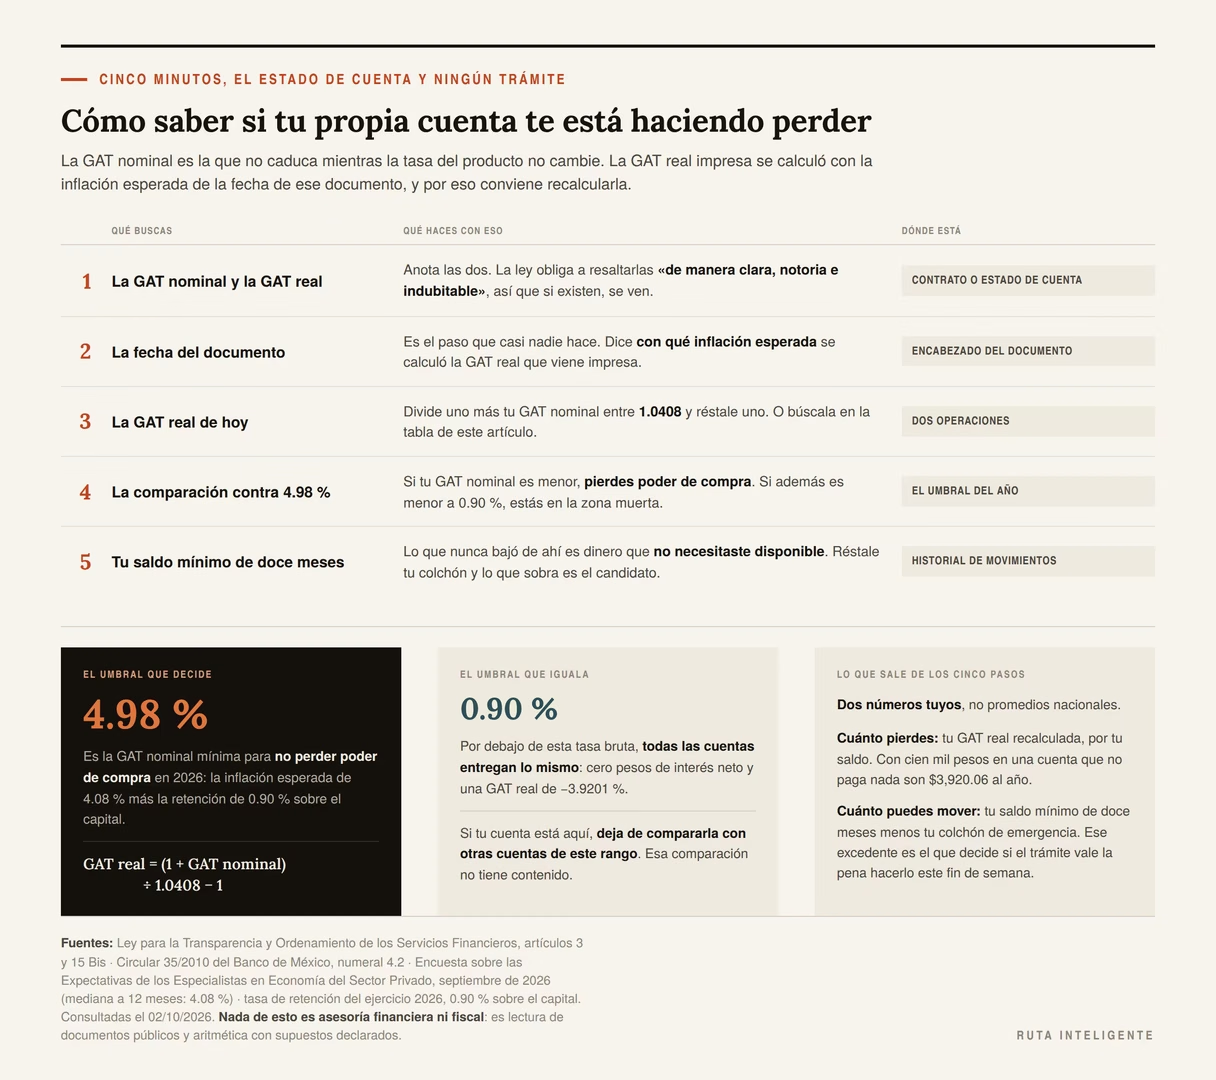
Paso 1 · Busca la GAT en el documento
Está en el contrato y, en muchos productos, también en el estado de cuenta. La ley obliga a resaltarla «en caracteres distintivos de manera clara, notoria e indubitable», así que si existe, se ve.
Vas a encontrar dos números: GAT nominal y GAT real. Anota los dos.
Paso 2 · Mira la fecha del documento
Casi nadie hace este paso. Es el que explica las discrepancias.
La GAT real impresa se calculó con la π vigente en la fecha de ese documento. Si tu contrato es de hace dos años, su GAT real está calculada con otra inflación esperada, y no describe tu situación de hoy.
Paso 3 · Recalcula con la π de hoy
Toma la GAT nominal del paso 1, que es la que no caduca mientras la tasa del producto no cambie, y búscala en la tabla del punto de equilibrio.
O hazlo a mano, que son dos operaciones: divide uno más tu GAT nominal entre 1.0408, y réstale uno.
Paso 4 · Compara contra 4.98 %
Si tu GAT nominal es menor que 4.98 %, estás perdiendo poder de compra después del impuesto.
Si está por debajo de 0.90 %, además estás en la zona muerta, y tu cuenta rinde exactamente lo mismo que una que no paga nada.
Paso 5 · Mira tu saldo mínimo de los últimos doce meses
Esto decide cuánto conviene mover. Es una pregunta distinta de si conviene mover.
El saldo que nunca bajó de cierto nivel en un año es dinero que no necesitaste disponible. Réstale tu colchón de emergencia y lo que sobra es el candidato.
La hoja, en una tabla
| Paso | Qué buscas | Dónde | Qué haces con eso |
|---|---|---|---|
| 1 | GAT nominal y GAT real | Contrato o estado de cuenta | Anotar las dos |
| 2 | Fecha del documento | Encabezado | Saber con qué π se calculó |
| 3 | GAT real de hoy | La tabla de este artículo | Sustituir la impresa si está vieja |
| 4 | Comparación contra 4.98 % | Aritmética | Decidir si pierdes |
| 5 | Saldo mínimo de 12 meses | Historial de movimientos | Decidir cuánto mover |
Cinco pasos, ningún trámite, y al final tienes dos números tuyos: cuánto pierdes y cuánto puedes mover.
Los seis errores que cuestan más que la inflación
Por qué esta sección
Mover el dinero mal cuesta más que dejarlo quieto. Y este artículo empuja a moverlo, así que conviene decir dónde se tropieza la gente.
Error 1 · Comparar tasas brutas entre productos con costos distintos
La GAT existe precisamente porque la tasa bruta no es comparable. Es neta de «todos los costos relacionados con la operación, incluidos los de apertura».
Una cuenta que paga 6 % y cobra manejo no paga 6 %. Compara GAT contra GAT, nunca tasa contra tasa.
Es el mismo vicio que arruina cualquier comparación de productos y se resuelve igual, con el método que está en el método para comparar antes de decidir: poner las dos opciones en la misma unidad antes de mirar el número.
Error 2 · Mover el fondo de emergencia a un plazo
Es el error caro de verdad. No se paga en rendimiento: se paga el día que necesitas el dinero y no está.
El rendimiento adicional de pasar seis meses de gasto de la vista al plazo es del orden de unos pocos miles de pesos al año. El costo de no tenerlo disponible una vez puede ser una deuda al 36.7 %.
Error 3 · Perseguir medio punto entre dos productos de la zona muerta
Ya quedó demostrado arriba: entre 0 % y 0.90 %, todos los productos entregan lo mismo. El tiempo invertido en esa comparación es tiempo perdido.
Error 4 · Olvidar que la retención existe
Casi todas las comparativas publican rendimiento bruto. El impuesto se lleva 0.8647 puntos de rendimiento real en todos los casos, y eso cambia el orden de la decisión cuando las diferencias son chicas.
Error 5 · Confundir rendimiento con reembolso
Un producto con rendimiento alto y plazo largo no es líquido. Un producto líquido con rendimiento alto suele tener alguna condición. La condición siempre está escrita, y es la pregunta 2 de las tres de la sección anterior.
Error 6 · Mover todo de golpe
Es el error que convierte una buena decisión en un problema. Mover el cien por ciento del saldo deja a la gente sin margen. Y el regreso es caro.
Tiene además un pariente cercano del lado del gasto, que es la decisión tomada de golpe y sin cuenta previa. Está documentado en los errores más caros al comprar por impulso, y el mecanismo es idéntico.
| Error | Lo que cuesta | Cómo se evita |
|---|---|---|
| Comparar tasas brutas | Hasta los costos del producto | Comparar GAT contra GAT |
| Mover el fondo de emergencia | Deuda cara el día del imprevisto | Dejarlo a la vista, a propósito |
| Perseguir medio punto en la zona muerta | Tiempo | Mirar si la tasa supera 0.90 % |
| Olvidar la retención | 0.8647 pp de rendimiento real | Restarla antes de comparar |
| Confundir rendimiento con liquidez | El acceso al dinero | Preguntar qué pasa si lo sacas antes |
| Mover todo de golpe | El colchón | Mover lo que sobre del saldo mínimo |
Mi criterio, y va como criterio: de los seis, el segundo es el único que puede arruinarte el año. Los otros cinco cuestan rendimiento; ese cuesta liquidez, y la liquidez es lo que te mantiene fuera de la deuda cara.
Tres ahorradores, tres resultados distintos
Por qué tabular casos
Porque la pérdida depende del saldo, pero cuánto de esa pérdida se puede evitar depende de otra cosa: de qué proporción del saldo tiene que seguir siendo líquida.
Los tres casos usan el mismo gasto mensual de referencia, los $15,891 de la ENIGH 2024, y la misma alternativa conservadora: CETES a 28 días netos de retención, al 5.11 %.
Caso A · Alguien que solo tiene su cuenta de nómina
Saldo promedio de $25,000, que son 1.57 meses de gasto del hogar promedio. Necesita un mes líquido.
| Renglón | Importe |
|---|---|
| Pérdida anual total | $980.02 |
| De ella, inevitable por liquidez | $622.94 |
| Excedente movible | $9,109.00 |
| Lo que ganaría al moverlo | $447.22 al año |
| Pérdida que le queda | $622.94 |
| Reducción de su pérdida | 36.44 % |
Caso B · Un hogar que lleva años ahorrando
Saldo de $180,000, que son 11.33 meses de gasto. Mantiene tres meses líquidos.
| Renglón | Importe |
|---|---|
| Pérdida anual total | $7,056.11 |
| De ella, inevitable por liquidez | $1,868.81 |
| Excedente movible | $132,327.00 |
| Lo que ganaría al moverlo | $6,496.84 al año |
| Pérdida que le queda | $1,868.81 |
| Reducción de su pérdida | 73.52 % |
Caso C · Un negocio chico con colchón operativo
Saldo de $400,000, equivalente a 25.17 meses de gasto del hogar promedio. Por su ciclo de cobro mantiene seis meses líquidos.
| Renglón | Importe |
|---|---|
| Pérdida anual total | $15,680.25 |
| De ella, inevitable por liquidez | $3,737.62 |
| Excedente movible | $304,654.00 |
| Lo que ganaría al moverlo | $14,957.55 al año |
| Pérdida que le queda | $3,737.62 |
| Reducción de su pérdida | 76.16 % |
La cuenta del caso C se parece bastante a la de un negocio que todavía no separó su dinero del personal, que es un problema distinto y está en separar las finanzas personales de las del negocio. Para ese negocio hay además un efecto de ida y vuelta: si sus insumos suben con la inflación y sus precios no, el problema no es el saldo quieto, es el margen, y eso se calcula en cómo calcular el margen de ganancia.
El tercer hallazgo, y es incómodo
Mira la última fila de los tres cuadros. Ahí está.
| Caso | Saldo | Proporción inevitable de la pérdida | Reducción posible |
|---|---|---|---|
| A | $25,000 | 63.56 % | 36.44 % |
| B | $180,000 | 26.48 % | 73.52 % |
| C | $400,000 | 23.84 % | 76.16 % |
Quien tiene menos puede arreglar menos. Para el caso A, casi dos tercios de su pérdida son el precio irreducible de tener un mes de gasto disponible. Para el caso C, menos de una cuarta parte.
No es un defecto del consejo. Es la aritmética del colchón: el colchón tiene un tamaño absoluto, y pesa muchísimo más sobre un saldo chico.
Mi criterio, y va como criterio: para el caso A, este artículo vale menos que un artículo sobre ingresos o sobre deuda. Cuatrocientos cuarenta y siete pesos al año son reales, pero no van a cambiarle el año a nadie. Conviene decirlo en lugar de vender el tema como si sirviera igual para todos.
Lo que los tres casos enseñan
Tres cosas. La tercera es la que conviene recordar.
Primera: la pérdida escala con el saldo, de forma exactamente proporcional. Segunda: la parte evitable escala más rápido, porque el colchón no crece con el saldo. Tercera: el saldo donde esta decisión empieza a importar de verdad está alrededor de los seis dígitos, y por debajo de eso el esfuerzo rinde poco.
Tu inflación no es la del INEGI
El supuesto que sostiene todo lo anterior
Cada cifra de este artículo usa un índice nacional. Tu gasto no lo es.
El INEGI publica el índice general y lo parte en dos: subyacente, que excluye los precios más volátiles, y no subyacente, que los recoge. En la primera quincena de septiembre de 2026 iban por caminos distintos.
| Componente | Variación anual |
|---|---|
| General | 3.42 % |
| Subyacente | 3.79 % |
| No subyacente | 2.17 % |
Lo que esa diferencia implica
La parte del índice que más sube es la más estable, la que incluye mercancías y servicios de consumo habitual. La que menos sube es la volátil.
Para un hogar cuyo gasto se concentra en el componente subyacente, la pérdida real no es 3.3069 % sino 3.6516 % con la inflación observada, y el reloj hacia la mitad del poder de compra corre más rápido.
Cómo corregirlo sin complicarse
No hace falta construir tu propio índice. Basta una decisión de método.
Usa la π de la fórmula oficial, que es más alta que las dos observadas. Al usar 4.08 % en vez de 3.42 % el artículo ya está siendo prudente, y esa prudencia cubre buena parte de la diferencia entre tu canasta y la nacional.
La otra mitad del asunto está del lado del gasto, no del ahorro. Cambiar la composición de tu canasta rinde tanto como cambiar de instrumento, y ahí sirven comprar mejor y desperdiciar menos y cómo detectar una buena oferta, que es la forma de no pagar de más por lo mismo.
Mi criterio, y va como criterio: cuando no puedas medir tu propio índice, usa el supuesto que te deja en peor lugar. Si la decisión aguanta ahí, aguanta.
Lo que no se puede verificar
Cinco ausencias, declaradas
Esta sección existe en todos los artículos de la casa. Es la que menos gusta escribir. Son las cosas que intenté comprobar y no pude.
Una · El texto íntegro del artículo que fija la retención
La tasa de 0.90 % para 2026 está consignada en dos documentos del Centro de Estudios de las Finanzas Públicas de la Cámara de Diputados, que es un órgano oficial del Poder Legislativo, con la frase literal «será del 0.90 por ciento, en lugar del 0.50 por ciento aplicable durante el ejercicio fiscal de 2025».
Lo que no conseguí fue abrir el texto del artículo tal como quedó publicado en el Diario Oficial. El archivo de la ley se trunca antes de llegar a ese artículo en todas las rutas abiertas que probé, incluidas la del repositorio legislativo y la del sistema de información del Diario Oficial.
Consecuencia práctica: el artículo publica la cifra con la fuente que sí pudo abrir y nombra la limitación. Si alguien necesita el texto exacto para un uso formal, tiene que ir al Diario Oficial del 7 de noviembre de 2025.
Dos · El texto literal de los artículos 54, 134 y 135 de la Ley del ISR
Son los que regulan la retención, la definición de interés real para personas físicas y el carácter de pago provisional de lo retenido.
El mismo truncamiento los deja fuera de alcance, y el portal de la autoridad fiscal devolvió error en las páginas por artículo. Por eso ninguna cita textual de esos artículos aparece en el texto, y sus efectos se describen nombrando el número de artículo sin entrecomillar nada.
Tres · Qué pasa cuando la retención supera al interés
Ya quedó explicado. Hay dos lecturas posibles y el artículo trabaja con la conservadora. Cuál aplica en la operación diaria no se pudo cerrar con fuente oficial abierta.
Si alguien publica la regla operativa, la tabla de la zona muerta cambia en sus dos primeras columnas, aunque la conclusión de fondo aguanta en las dos lecturas.
Cuatro · La GAT vigente de productos concretos a la vista
Ninguna autoridad mexicana publica, de forma comparable y fechada, lo que pagan las cuentas de nómina y de ahorro.
Sí encontré hojas de GAT publicadas por instituciones, que son el documento correcto, pero sin fecha verificable. Preferí no publicarlas: un número de ese tipo sin fecha envejece mal y puede estar describiendo un producto que ya cambió.
Cinco · El desglose de los depósitos a la vista entre hogares y empresas
La cifra de 4,776.5 miles de millones de pesos es un agregado. No encontré la partición entre personas físicas y morales en la publicación mensual, y por eso la cuenta de escala nacional va con su advertencia pegada en el mismo párrafo.
Y dos cosas que decidí no publicar aunque podría
Un comunicado de la autoridad hacendaria sobre este mismo tema. Localicé su referencia y su título, que apunta directamente a la pregunta de si los ahorradores pagarían más impuesto. La página devolvió error y no lo leí. No voy a citar un documento por su título.
El detalle de la ENIF sobre dónde guarda el dinero quien ahorra de manera informal. El reporte extenso está en un sitio que no permite la consulta automatizada. Las cifras que publico son las del comunicado y el reporte de resultados del instituto de estadística, que sí pude abrir, y por eso digo «de manera informal» sin desglosar en qué forma.
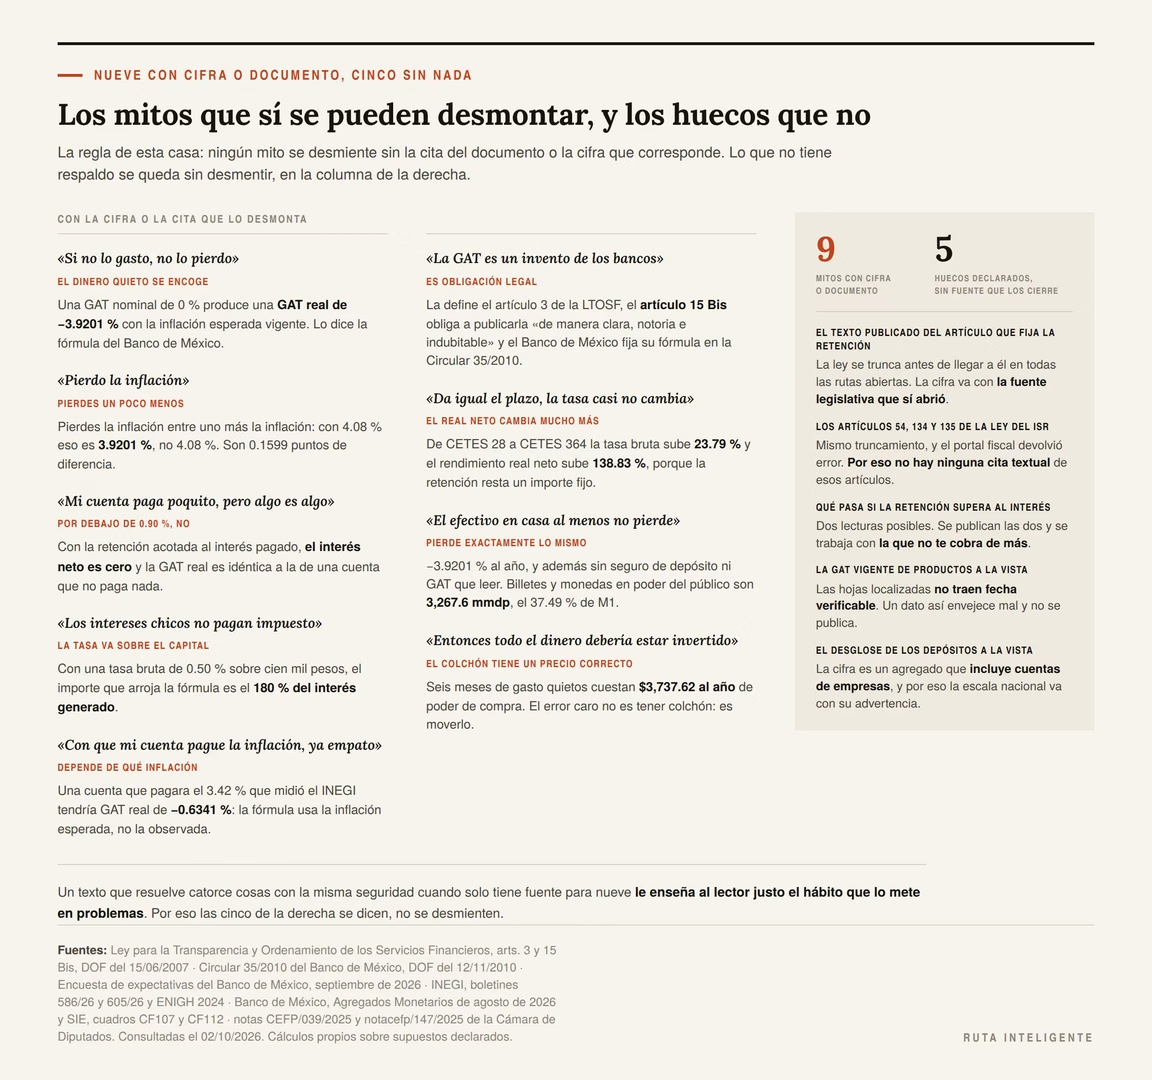
Los mitos que sí se pueden desmontar con fuente
La regla de esta casa
Ningún mito se desmiente sin la cita del documento o la cifra que corresponde. Lo que es criterio va marcado. Lo que no tiene respaldo se queda sin desmentir, en la sección de arriba.
«Si no lo gasto, no lo pierdo»
La fórmula del Banco de México dice lo contrario. Una GAT nominal de 0 % produce una GAT real de −3.9201 % con la π vigente. El dinero quieto no se queda igual: se encoge.
«Pierdo la inflación»
No. Pierdes la inflación entre uno más la inflación. Con π de 4.08 % eso es 3.9201 %, no 4.08 %. La diferencia es de 0.1599 puntos y la fórmula oficial ya la incorpora.
«Mi cuenta paga poquito, pero algo es algo»
Si paga menos de 0.90 %, no. Con la retención del ejercicio acotada al interés pagado, el interés neto es cero y la GAT real es idéntica a la de una cuenta que no paga nada.
«Los intereses chicos no pagan impuesto»
La retención se calcula sobre el capital, no sobre el interés, a la tasa anual que fija la Ley de Ingresos. Con una tasa bruta de 0.50 % sobre cien mil pesos, el importe que arroja la fórmula es el 180 % del interés generado.
«Con que mi cuenta pague la inflación, ya empato»
Depende de qué inflación. Una cuenta que pagara exactamente el 3.42 % que midió el INEGI tendría una GAT real de −0.6341 %, porque la fórmula oficial usa la inflación esperada, que hoy es 4.08 %.
«La GAT es un invento de los bancos»
Es una obligación legal. El artículo 3 de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros la define; el artículo 15 Bis obliga a incluirla en la publicidad y en los contratos de adhesión, resaltada «de manera clara, notoria e indubitable»; y el Banco de México fija su fórmula en la Circular 35/2010.
«Da igual el plazo, la tasa casi no cambia»
Con las tasas del 1 de octubre de 2026, pasar de CETES 28 a CETES 364 sube la tasa bruta 23.79 % y el rendimiento real neto 138.83 %. La diferencia se amplifica porque la retención resta un importe fijo.
«El efectivo en casa al menos no pierde»
Pierde exactamente lo mismo, −3.9201 %, y además no tiene seguro de depósito ni GAT que leer. Billetes y monedas en poder del público suman 3,267.6 miles de millones de pesos, el 37.49 % de M1.
«Entonces todo el dinero debería estar invertido»
No. Seis meses de gasto quietos cuestan $3,737.62 al año de poder de compra, y ese costo es el precio de un servicio que sí estás usando. El error caro no es tener colchón: es moverlo.
Tres matices que van contra este artículo
El primero: para quien tiene poco, esto vale poco
El caso A lo dejó claro y conviene repetirlo fuera de la tabla.
Alguien con veinticinco mil pesos en su cuenta de nómina puede reducir su pérdida un 36.44 %, que en pesos son $447.22 al año. Es real y es gratis. No le cambia el año a nadie.
Para esa persona, un artículo sobre ingresos o sobre deuda cara vale mucho más que este. La aritmética de la inflación se vuelve relevante arriba de los seis dígitos, y presentarla como si fuera igual de útil para todos sería vender humo.
El segundo: la π es una expectativa, no un hecho
Toda la pérdida publicada descansa en que la inflación de los próximos doce meses sea 4.08 %, que es lo que piensan 42 grupos de análisis privados y no lo que va a pasar.
Si la inflación resulta más baja, la pérdida publicada está sobreestimada. Con el dato observado de agosto, 3.26 %, la pérdida sería 3.1571 % en lugar de 3.9201 %, y el equilibrio con impuesto bajaría de 4.98 % a 4.16 %.
Uso la π alta a propósito, porque es la que manda la fórmula oficial y porque deja al lector en el lado prudente. Pero es un supuesto, y el rango completo de lo publicado va de 4.16 % a 4.98 %.
El tercero: mover el dinero tiene costos que aquí no aparecen
La comparación contra CETES a 28 días supone que mover el dinero es gratis. No lo es. Nunca lo fue.
Hay un trámite, hay una plataforma que aprender, hay tiempo, y hay un riesgo real de equivocarse que para alguien sin experiencia financiera no es trivial. Ninguno de esos costos entra en la tabla, y los tres son más grandes para quien menos ha hecho esto antes.
Y hay un costo que sí es medible y tampoco aparece: si el dinero deja de estar disponible y hace falta, el regreso puede costar una deuda al 36.7 % anual, que es 9.36 veces lo que cuesta la inflación.
Preguntas frecuentes
¿Cuánto pierdo al año si dejo el dinero en una cuenta que no paga nada?
3.9201 % de poder de compra, con la inflación esperada que manda usar la fórmula oficial. Sobre cien mil pesos son $3,920.06 al año o $326.67 al mes.
¿Qué es la GAT real y dónde la encuentro?
Es la Ganancia Anual Total expresada en términos reales: tu rendimiento descontada la inflación esperada. Por ley debe aparecer en la publicidad y en el contrato de adhesión del producto, resaltada «de manera clara, notoria e indubitable».
¿Qué tasa necesito para no perder?
4.08 % nominal si no hubiera impuesto, y 4.98 % con la retención de 2026 puesta. Con cualquiera de los cinco datos de inflación publicados, el umbral no baja de 4.16 %.
¿Por qué la fórmula divide en vez de restar?
Porque mide poder de compra. Tus cien pesos de hoy compran 100 ÷ 104.08 de lo que costaba cien pesos, que es 3.9201 % menos, no 4.08 % menos. Restar es una aproximación que se rompe cuando la inflación sube.
¿Cuánto me retienen de impuesto por los intereses?
En 2026, 0.90 % anual sobre el capital, no sobre el interés. En 2025 era 0.50 %. Sobre cien mil pesos son novecientos pesos al año, gane tu cuenta lo que gane.
¿Es cierto que de 0 a 0.90 % todas las cuentas son iguales?
Con la lectura conservadora de la retención, sí: ninguna entrega un solo peso de interés neto y todas tienen la misma GAT real que una cuenta que no paga nada. Cuál de las dos lecturas aplica en la operación diaria no se pudo verificar.
¿Puedo recuperar lo que me retuvieron?
La Ley del ISR trata lo retenido como pago provisional y prevé que las personas físicas acumulen el interés real, no el nominal, en su declaración anual. No pude abrir el texto literal de esos artículos, así que no describo el procedimiento. Lo que sí es evidente es que quien no presenta declaración anual no acredita nada.
¿Cuánto tarda mi dinero en perder la mitad de su valor?
17.33 años con la inflación esperada de hoy, 20.61 con la observada de la primera quincena de septiembre. La regla del 72 da 17.65 y siempre se equivoca por el lado optimista.
¿Cuánto dinero debo dejar líquido?
El gasto del mes en curso, el fondo de emergencia de tres a seis meses, cualquier pago grande ya comprometido y, si tienes negocio, el colchón que te pida tu ciclo de cobro. Seis meses de gasto del hogar promedio cuestan $3,737.62 al año de poder de compra, y ese costo es correcto pagarlo.
¿Cuánto cubre el seguro de depósito?
400,000 UDIS, que con el valor de la UDI del 10 de octubre de 2026 equivalen a $3,541,386.80. Es el mismo tope hasta el que la GAT es obligatoria.
¿Conviene alargar el plazo?
Con esta estructura fiscal, más de lo que parece. De CETES 28 a CETES 364 la tasa bruta sube 23.79 % y el rendimiento real neto sube 138.83 %, porque la retención resta un importe fijo. Siempre que sea dinero que de verdad no vas a necesitar.
¿Y si tengo deudas?
Págalas primero, salvo que sean baratas. La tarifa de referencia de tarjeta de crédito, 36.7 % anual, cuesta 9.36 veces lo que cuesta la inflación sobre el mismo saldo.
¿El efectivo guardado en casa pierde igual?
Pierde lo mismo, 3.9201 % al año, y además no tiene seguro de depósito ni GAT que leer. En México, los billetes y monedas en poder del público son el 37.49 % de M1.
¿Cada cuándo debo revisar esto?
La inflación se publica dos veces al mes, los días 9 y 24 aproximadamente. La mediana de expectativas, el primer día hábil de cada mes. La tasa de retención, una vez al año. Con revisar el umbral cada enero y tu GAT cuando cambies de producto, es suficiente.
Qué cambiaría las conclusiones de este artículo
Si la inflación esperada baja
Es el disparador más probable de todos. La π entra directamente en la fórmula. Toda la tabla del equilibrio se mueve con ella.
Con π de 3.26 %, el equilibrio con impuesto baja a 4.16 % y la pérdida de una cuenta en cero baja a 3.1571 %. La conclusión de fondo no cambia, pero las cifras sí, y conviene actualizarlas.
Si cambia la tasa de retención
Pasó de 0.50 % a 0.90 % de un ejercicio al siguiente. Cada cambio mueve dos cosas: el umbral del equilibrio y el ancho de la zona muerta.
Si bajara a 0.50 %, el equilibrio volvería a 4.58 % y la zona muerta se encogería a la mitad.
Si se publica la regla operativa de la retención sobre intereses chicos
Resolvería la pregunta de las dos lecturas y dejaría la tabla de la zona muerta en una sola versión.
Es la aclaración más útil de las cinco para el lector común, porque afecta a los productos que más gente tiene.
Si alguna autoridad publicara GAT comparables por producto
Hoy no existe. Si existiera, este artículo pasaría de dar un método a dar una tabla. Que es lo que el lector querría.
Mientras tanto, enseñar a leer la GAT propia es mejor que inventar un promedio.
Si el Banco de México modificara la fórmula
La Circular 35/2010 es de 2010 y la obligación de publicar la GAT real entró en 2015. Un cambio en el numeral 4.2 obligaría a rehacer todas las tablas del artículo, porque la fórmula es el eje.
En una línea
Una cuenta que no paga nada pierde 3.9201 % de poder de compra al año según la fórmula que el Banco de México obliga a imprimir en tu contrato; el umbral para dejar de perder está en 4.98 % una vez puesto el impuesto de 2026, y entre 0 % y 0.90 % de tasa bruta todas las cuentas entregan exactamente lo mismo: nada.
Fuentes y metodología
Fuentes primarias
- Ley para la Transparencia y Ordenamiento de los Servicios Financieros, publicada el 15 de junio de 2007, última reforma del 14 de noviembre de 2025. De aquí salen la definición de GAT del artículo 3 y la obligación de publicarla del artículo 15 Bis.
- Circular 35/2010 del Banco de México, publicada en el Diario Oficial el 12 de noviembre de 2010 y modificada en 2014. De aquí salen la fórmula de la GAT real del numeral 4.2, los productos cubiertos y el tope de 400,000 UDIS del numeral 3.
- Encuesta sobre las Expectativas de los Especialistas en Economía del Sector Privado, septiembre de 2026, publicada el 1 de octubre de 2026 entre 42 instituciones. De aquí sale la π de 4.08 % y las expectativas de cierre de 2026 y 2027.
- Índice Nacional de Precios al Consumidor, primera quincena de septiembre de 2026, boletín 605/26 del INEGI, del 24 de septiembre de 2026: inflación anual de 3.42 %, índice de 146.010 puntos, subyacente 3.79 % y no subyacente 2.17 %.
- Índice Nacional de Precios al Consumidor, agosto de 2026, boletín 586/26 del INEGI, del 9 de septiembre de 2026: inflación anual de 3.26 % e índice de 145.462 puntos.
- Agregados Monetarios y Actividad Financiera, agosto de 2026, Banco de México, publicado el 30 de septiembre de 2026. De aquí salen M1, billetes y monedas, depósitos de exigibilidad inmediata y captación a plazo.
- Encuesta Nacional de Inclusión Financiera 2024, INEGI, levantamiento del 24 de junio al 16 de agosto de 2024 sobre población de 18 a 70 años. De aquí sale la partición entre ahorro formal e informal.
- Nota del Centro de Estudios de las Finanzas Públicas sobre la tasa de retención para 2026, Cámara de Diputados, del 13 de octubre de 2025, y el análisis de la iniciativa de Ley de Ingresos, del 8 de octubre de 2025. De aquí sale la tasa de 0.90 % y su comparación con el 0.50 % de 2025.
Las tasas de CETES, la tasa objetivo y los costos de captación salen del Sistema de Información Económica del Banco de México, cuadros CF107, CA51 y CF112, consultados el 1 y el 2 de octubre de 2026. El valor de la UDI, del cuadro CP150.
Cálculos propios y sus supuestos
- Pérdida de poder de compra: 1 menos uno entre uno más la inflación. Es la misma expresión que la fórmula de la GAT real con GAT nominal en cero, y se publica la comprobación.
- GAT real: la fórmula del numeral 4.2 de la Circular 35/2010, con π igual a la mediana de expectativas a 12 meses.
- Equilibrio con impuesto: π más la tasa de retención del ejercicio. Supone que la retención se traduce íntegramente en menos tasa neta, que es la lectura directa de una tasa sobre el capital.
- Zona muerta: retención acotada al interés efectivamente pagado. Es un supuesto declarado, y la alternativa también se publica.
- Tabla de instrumentos: las tasas publicadas se tratan como si fueran GAT nominales. No lo son: una GAT es neta de costos y las referencias de mercado no incluyen comisiones de ningún producto. La comparación es ilustrativa y queda del lado optimista.
- Costo de oportunidad: CETES a 28 días netos de retención, capitalizados anualmente y deflactados por π. Capitalizar una tasa de 28 días a un año supone reinversión al mismo nivel, lo cual no está garantizado.
- Los tres ahorradores: los saldos y los meses de liquidez son supuestos construidos para mostrar el mecanismo. Todo lo demás se deriva del gasto mensual de la ENIGH y de las tasas citadas.
- Escala nacional: el saldo de depósitos a la vista en moneda nacional por la pérdida de poder de compra. Incluye cuentas de empresas y una parte sí paga interés, y por eso se publica como orden de magnitud.
Comprobaciones cruzadas con los artículos anteriores
| Cifra | Recalculada | Publicada antes | Diferencia |
|---|---|---|---|
| Inflación anual de agosto de 2026 | 3.26 % | 3.26 % | 0 |
| Gasto mensual del hogar, ENIGH 2024 | $15,891 | $15,891 | $0 |
| Encarecimiento de ese gasto en un año | $518.05 | $518 | $0.05 |
| El mismo gasto a cinco años | $18,655.71 | ~$18,656 | $0.29 |
| Tasa de referencia de tarjeta de crédito | 36.7 % | 36.7 % | 0 |
Las cinco coinciden. Las dos diferencias son de redondeo en la cifra publicada antes.
Limitaciones
- No se pudo abrir el texto publicado del artículo de la Ley de Ingresos que fija la retención. El archivo se trunca antes de llegar a él en todas las rutas abiertas probadas. La cifra se publica con la fuente legislativa que sí abrió.
- No se pudo abrir el texto literal de los artículos 54, 134 y 135 de la Ley del ISR, por el mismo truncamiento y porque las páginas por artículo del portal fiscal devolvieron error. Por eso no hay ninguna cita textual de esos artículos.
- No se pudo determinar qué ocurre cuando la retención calculada supera al interés pagado. Se publican las dos lecturas y se trabaja con la conservadora.
- No hay GAT publicadas y fechadas de productos a la vista, así que el artículo no publica ninguna.
- El comunicado de la autoridad hacendaria sobre este tema devolvió error y no se leyó ni se cita.
- El reporte extenso de la ENIF en el sitio del supervisor bancario no permite consulta automatizada, y las cifras de ahorro informal van sin desglose.
- Las páginas de la comisión para la protección de usuarios financieros fallaron por certificado, así que su material no aparece en ninguna parte del texto.
- Nada de esto es asesoría financiera ni fiscal. Es lectura de documentos públicos y aritmética con supuestos declarados.
Declaración de intereses
Ruta Inteligente no tiene relación comercial con ningún banco, casa de bolsa, institución de tecnología financiera, administradora de fondos ni plataforma de inversión. No hay enlaces de afiliado. No se nombra ninguna institución ni ningún producto en todo el artículo, precisamente para que ninguna de las cuentas funcione como recomendación de compra.