Una compra de 5,000 pesos cargada a una tarjeta y pagada solo con el mínimo puede terminar costando 13,795 pesos.
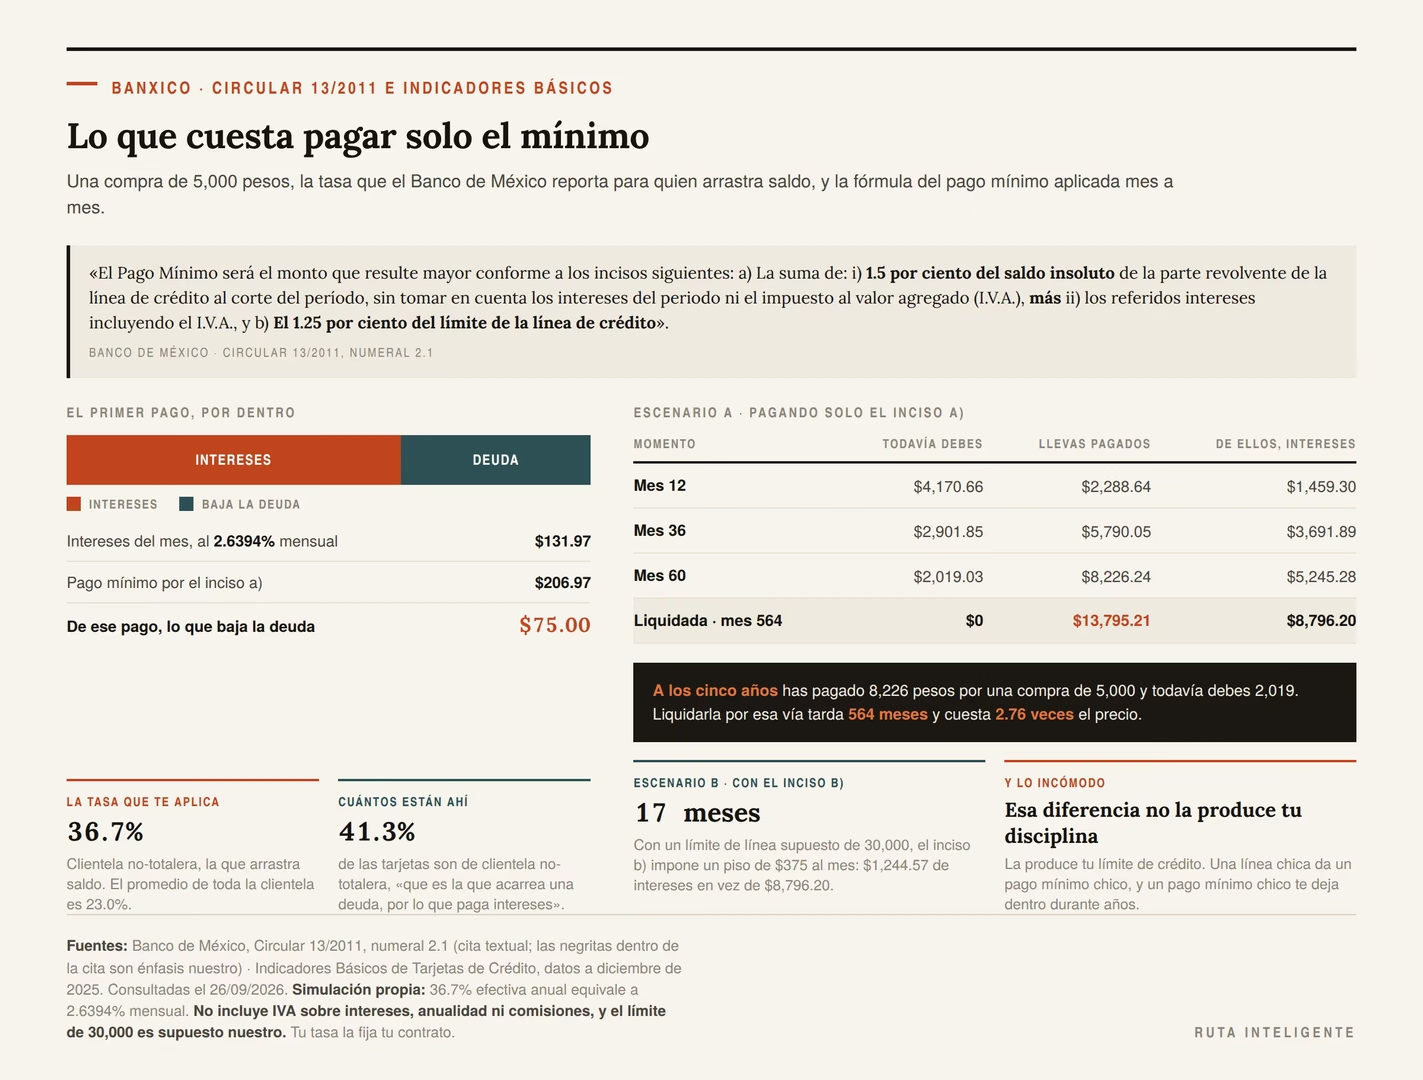
No es una exageración retórica. Es el resultado de aplicar dos cosas públicas: la fórmula del pago mínimo que fija el Banco de México y la tasa que ese mismo banco reporta para quien arrastra deuda de tarjeta, que es del 36.7% anual.
Y ahí está la tesis de este artículo, que va contra lo que se suele decir del tema:
El error más caro al comprar por impulso casi nunca es comprar lo que no necesitabas. Es financiarlo.
Lo demás (el desorden, el arrepentimiento, el clóset lleno) cuesta dinero también, y lo vamos a contar. Pero ninguno se acerca a lo que cuesta pagar durante años algo que decidiste en treinta segundos.
La respuesta corta
- La tasa que importa no es la que promedian todos. El Banco de México reporta 23.0% para el conjunto de la clientela y 36.7% para la clientela no-totalera, que es la que arrastra saldo. Son 13.7 puntos de diferencia, y si revolviste estás en la segunda.
- El pago mínimo está diseñado para ser pequeño, no para liquidar. Del primer pago mínimo de una compra de 5,000 pesos, solo el 36.2% baja la deuda. El resto son intereses.
- Los meses sin intereses no cobran intereses, pero sí comprometen ingreso futuro. Tres compras «sin intereses» pueden fijar 2,500 pesos al mes durante más de un año.
- El precio no es el costo. Una compra por impulso tiene cuatro costos: el precio, el financiamiento, el compromiso recurrente y lo que cuesta conservarla.
- La ley te da un botón de deshacer y casi nadie lo usa. En ventas fuera del establecimiento hay cinco días hábiles para revocar el consentimiento.
- Dos campañas nacionales concentran 14 días al año. El Hot Sale y El Buen Fin. Saber sus fechas antes de que lleguen es la mitad de la defensa.
- El freno que funciona no es la fuerza de voluntad: es el tiempo. Cualquier regla que meta una noche entre el deseo y el pago desactiva la mayor parte de las compras por impulso.
Si el problema de fondo es que el gasto no cuadra, antes que este artículo conviene ahorrar sin dejar de comprar lo necesario.
El error más caro de todos: financiarlo
Aquí está la parte del tema que nadie cuenta con números, y es donde se va el dinero de verdad.
Comprar algo que no necesitabas cuesta lo que cuesta ese algo. Comprarlo a crédito y pagarlo mal cuesta varias veces eso, durante años, mientras sigue apareciendo en un estado de cuenta que ya nadie mira con atención.
Para ponerle números hacen falta dos datos públicos. Los dos existen y los dos son del Banco de México.
La tasa que de verdad pagas
El Banco de México publica dos veces al año sus Indicadores Básicos de Tarjetas de Crédito. En la edición con datos a diciembre de 2025 hay dos tasas y la diferencia entre ellas es el primer hallazgo del artículo:
| Indicador | Tasa |
|---|---|
| Tasa efectiva promedio ponderada por saldo, total de la clientela | 23.0% |
| Tasa efectiva promedio ponderada, clientela no-totalera | 36.7% |
La primera es la que suele citarse y engaña, porque promedia a todo el mundo, incluida la gente que paga su saldo completo cada mes y por lo tanto no paga intereses.
La segunda es la que te aplica si arrastras saldo. Son 13.7 puntos porcentuales de diferencia, o dicho de otra forma, una tasa 1.6 veces la del promedio publicado.
Y no es una minoría rara: el mismo reporte dice que el 41.3% de las tarjetas corresponde a clientela no-totalera, «que es la que acarrea una deuda, por lo que paga intereses».
Un dato para calibrar qué significa el 36.7%: un saldo que no se toca se duplica en 2.22 años, unos veintisiete meses.
La regla del pago mínimo, citada textual
El segundo dato es la fórmula. La Circular 13/2011 del Banco de México la define así, en su numeral 2.1:
«El Pago Mínimo será el monto que resulte mayor conforme a los incisos siguientes: a) La suma de: i) 1.5 por ciento del saldo insoluto de la parte revolvente de la línea de crédito al corte del período, sin tomar en cuenta los intereses del periodo ni el impuesto al valor agregado (I.V.A.), más ii) los referidos intereses incluyendo el I.V.A., y b) El 1.25 por ciento del límite de la línea de crédito».
Léela otra vez despacio, porque el inciso a) contiene el mecanismo entero: el pago mínimo cubre todos los intereses del periodo y apenas el 1.5% de la deuda.
Eso significa que el pago mínimo no está diseñado para liquidar nada. Está diseñado para que la deuda no crezca.
Lo que pasa mes a mes con 5,000 pesos
Apliquemos las dos cosas a una compra por impulso de 5,000 pesos.
El primer mes:
| Concepto | Monto |
|---|---|
| Intereses del mes (2.6394% mensual) | $131.97 |
| Pago mínimo por el inciso a) | $206.97 |
| De ese pago, lo que baja la deuda | $75.00 |
| Porcentaje del pago que baja la deuda | 36.2% |
Casi dos tercios del primer pago se van en intereses. Y como la deuda apenas bajó, el mes siguiente pasa casi lo mismo.
Escenario A · pagando solo lo que marca el inciso a):
| Momento | Todavía debes | Llevas pagados | De ellos, intereses |
|---|---|---|---|
| Mes 12 | $4,170.66 | $2,288.64 | $1,459.30 |
| Mes 36 | $2,901.85 | $5,790.05 | $3,691.89 |
| Mes 60 | $2,019.03 | $8,226.24 | $5,245.28 |
Mira el último renglón. A los cinco años has pagado 8,226 pesos por una compra de 5,000 y todavía debes 2,019.
Liquidarla del todo por esa vía tarda 564 meses, es decir 47 años, con 8,796.20 pesos de intereses y un desembolso total de 13,795.21, que son 2.76 veces el precio de etiqueta.
Y el detalle que cambia todo, que no depende de ti
Ahora aplica el inciso b), el que casi nadie lee: el 1.25% del límite de la línea de crédito.
Con un límite supuesto de 30,000 pesos, ese inciso impone un piso de 375 pesos al mes. La misma deuda de 5,000 se liquida entonces en 17 meses con 1,244.57 pesos de intereses y un desembolso de 6,244.57.
De 47 años a 17 meses. De 8,796 pesos de intereses a 1,244.
Y aquí está lo incómodo: esa diferencia no la produce tu disciplina, la produce tu límite de crédito. Quien tiene una línea amplia recibe un pago mínimo alto que lo obliga a salir rápido; quien tiene una línea chica recibe un pago mínimo bajo que lo puede dejar dentro durante años.
Mi criterio, y va como criterio: el pago mínimo no es una opción de pago, es una señal de alarma. Si un mes solo puedes pagar el mínimo, el problema no es ese mes.
Para ponerlo en escala
El mismo reporte del Banco de México dice que el saldo promedio de una tarjeta clásica es de 14,600 pesos.
A la tasa de la clientela no-totalera, ese saldo genera 5,358.20 pesos de intereses al año. Son 446.52 pesos al mes que salen de tu cuenta sin bajar un solo peso de la deuda.
Los meses sin intereses no son gratis
Antes de seguir, una aclaración honesta: los meses sin intereses, cuando de verdad no cobran intereses, son un buen instrumento. Diferir un gasto grande y planeado sin costo financiero es una ventaja real y quien la usa bien hace bien.
El problema es otro, y no se ve en la etiqueta.
Una compra a meses no te quita dinero hoy: te quita ingreso mañana. Y como cada compra se decide por separado, el compromiso se apila sin que nadie lo vea entero.
La cuenta de apilarlos
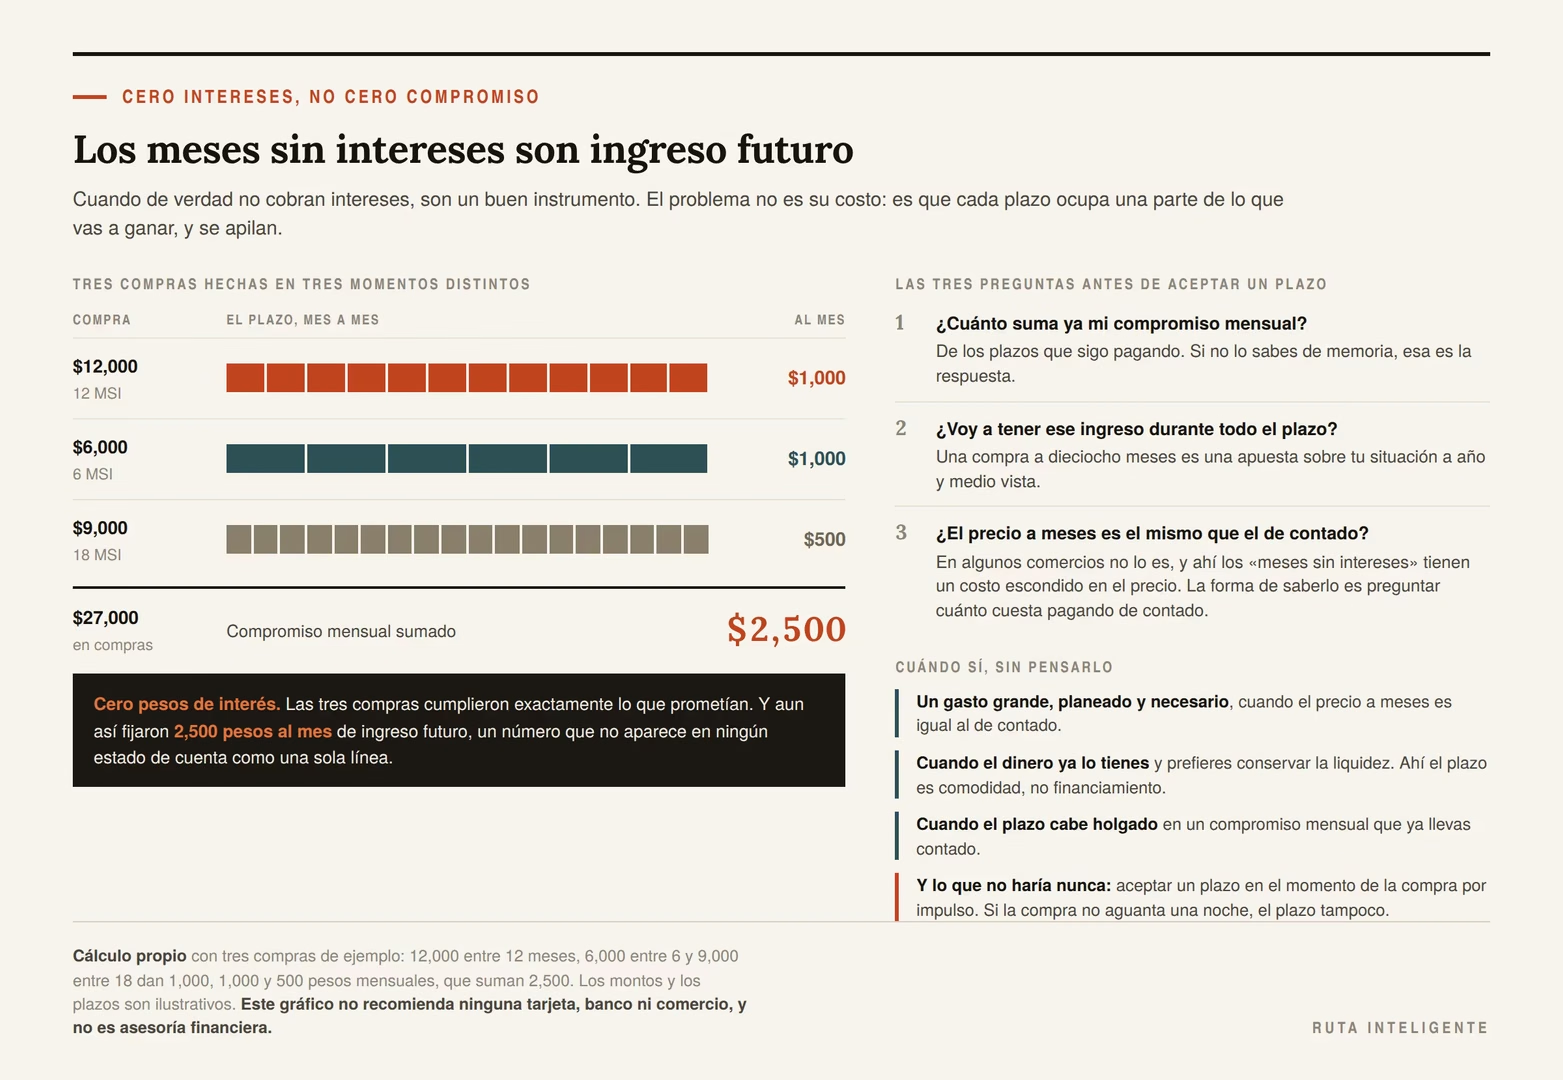
Tres compras hechas en tres momentos distintos del año, todas «sin intereses»:
| Compra | Plazo | Al mes | Durante |
|---|---|---|---|
| $12,000 | 12 MSI | $1,000 | 12 meses |
| $6,000 | 6 MSI | $1,000 | 6 meses |
| $9,000 | 18 MSI | $500 | 18 meses |
| $27,000 | $2,500 al mes |
Dos mil quinientos pesos mensuales comprometidos, y ninguna de las tres compras cobró un peso de interés.
Ese número no aparece en ningún lado. No sale en el estado de cuenta como una sola línea, no te lo dice nadie al pasar la tarjeta, y se acumula precisamente porque cada decisión parece pequeña por separado.
Las tres preguntas antes de aceptar un plazo
Van como criterio y toman menos de un minuto:
- ¿Cuánto suma ya mi compromiso mensual de los plazos que sigo pagando? Si no lo sabes de memoria, esa es la respuesta.
- ¿Voy a tener ese ingreso durante todo el plazo? Dieciocho meses es mucho tiempo, y una compra a dieciocho meses es una apuesta sobre tu situación a año y medio vista.
- ¿El precio a meses es el mismo que el precio de contado? En algunos comercios no lo es, y ahí los «meses sin intereses» tienen un costo que está escondido en el precio.
La tercera es la más útil de las tres, y la forma de averiguarlo es preguntar directamente cuánto cuesta pagando de contado.
Cuándo sí
Para que la sección no sea solo advertencia, tres casos donde yo los usaría sin pensarlo:
- Un gasto grande, planeado y necesario, como una reparación o un electrodoméstico que se descompuso, cuando el precio de contado y el precio a meses son el mismo.
- Cuando el dinero ya lo tienes y prefieres conservar la liquidez. Ahí el plazo es una comodidad, no un financiamiento.
- Cuando el plazo cabe holgado en un compromiso mensual que ya llevas contado.
Lo que no haría nunca es aceptar un plazo en el momento de la compra por impulso. Si la compra no aguanta una noche, el plazo tampoco.
Cómo llevar la cuenta del compromiso mensual total, junto con todo lo demás que se domicilia, está en organizar las finanzas personales y del negocio.
El precio no es el costo: los cuatro costos
Con lo anterior ya tenemos el costo grande. Pero hay otros tres que nadie suma, y juntos explican por qué una compra por impulso duele mucho después de haberse olvidado.
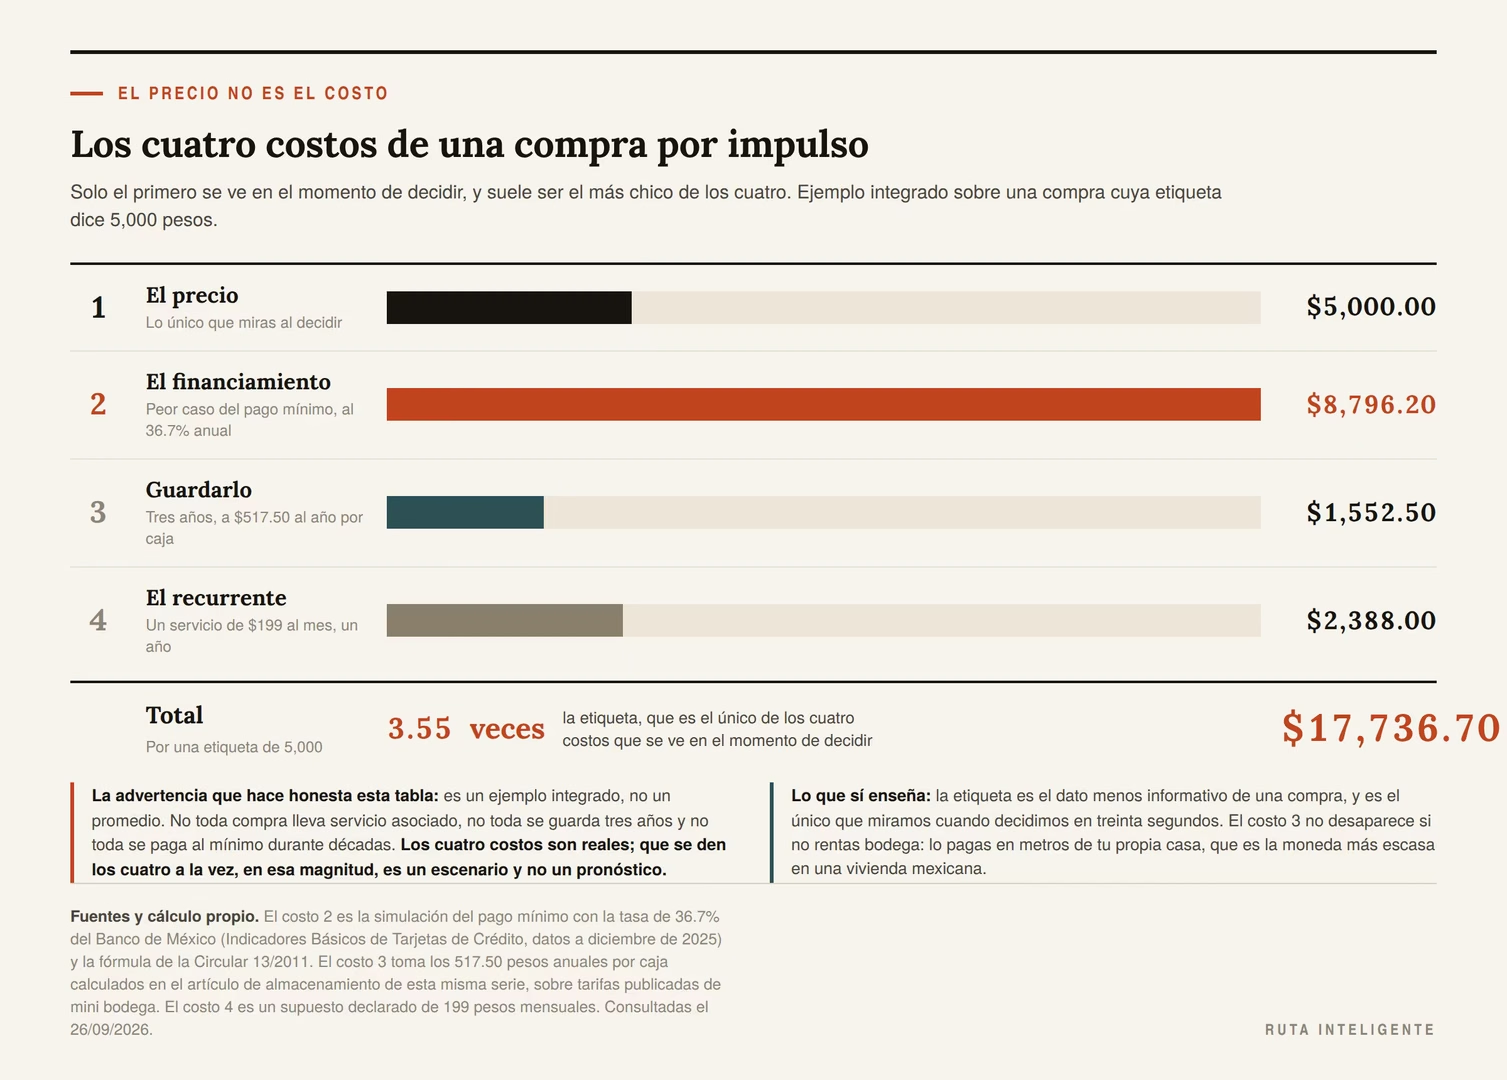
Toda compra tiene cuatro costos y solo el primero se ve en el momento de decidir.
Costo 1: el precio de etiqueta
Es el único que la gente considera, y suele ser el más chico de los cuatro.
Costo 2: el financiamiento
Lo acabamos de calcular. Si la compra va a crédito y no se liquida en el corte, entra el 36.7% anual. En el peor caso que la regla del pago mínimo permite, una compra de 5,000 pesos arrastra 8,796.20 pesos de intereses.
Costo 3: lo que cuesta conservarlo
Este es el que nadie cuenta y es real. Las cosas ocupan espacio, y el espacio cuesta.
En el artículo anterior de esta serie calculamos, con precios publicados de mini bodega, que guardar una caja de mudanza fuera de casa cuesta 517.50 pesos al año. Tres años de una caja son 1,552.50 pesos.
Y si no rentas bodega, el costo no desaparece: lo pagas en metros de tu propia casa, que es la moneda más escasa en una vivienda mexicana. El desglose de esa cuenta está en cómo elegir almacenamiento para diferentes necesidades.
Costo 4: el compromiso recurrente
La compra por impulso moderna casi nunca es solo un objeto. Trae un servicio, una suscripción, un consumible o un accesorio.
Con un supuesto declarado de 199 pesos al mes, un año de servicio asociado son 2,388 pesos, y ese renglón no deja de cobrarse cuando el objeto deja de usarse. Es, de lejos, el más silencioso de los cuatro.
Cómo encontrar esos cargos y qué hacer con ellos está en qué gastos deberías revisar cada mes para ahorrar más.
La suma
| Costo | Monto |
|---|---|
| Precio de etiqueta | $5,000.00 |
| Financiamiento (peor caso del pago mínimo) | $8,796.20 |
| Guardarlo tres años | $1,552.50 |
| Servicio asociado, un año | $2,388.00 |
| Total | $17,736.70 |
Tres coma cinco veces la etiqueta.
Y una advertencia honesta sobre esta tabla, porque si no sería tramposa: es un ejemplo integrado, no un promedio. No toda compra lleva servicio asociado, no toda se guarda tres años y no toda se paga al mínimo durante décadas. Los cuatro costos son reales; que se den los cuatro a la vez, en esa magnitud, es un escenario y no un pronóstico.
Lo que sí sostengo es lo que enseña: la etiqueta es el dato menos informativo de una compra, y es el único que miramos cuando decidimos en treinta segundos.
El corte, la fecha límite y los días que sí son gratis
Hay una pieza del mecanismo que casi nadie tiene clara y que decide si la tasa del 36.7% te aplica o no te aplica nunca.
Una tarjeta de crédito tiene dos fechas distintas cada mes, y confundirlas es lo que mete a mucha gente en el escenario A sin haberlo decidido.
Las dos fechas
La fecha de corte es el día en que el banco cierra el periodo y arma tu estado de cuenta. Todo lo que compraste hasta ese día entra en ese estado de cuenta; lo que compres al día siguiente entra en el siguiente.
La fecha límite de pago es el día en que hay que pagar lo de ese estado de cuenta. Viene después del corte, típicamente unos veinte días.
Entre las dos hay un periodo en el que ya sabes cuánto debes y todavía no lo has pagado. Si en ese periodo pagas el total, no hay intereses. Ninguno.
El renglón que hay que buscar
En el estado de cuenta, la cantidad que hay que pagar para que no se generen intereses viene con nombre propio. Suele llamarse «pago para no generar intereses» o algo muy parecido, y es distinta del pago mínimo, casi siempre mucho mayor.
Esa es la única cifra que importa si tu objetivo es no pagar intereses:
| Renglón | Qué consigue |
|---|---|
| Pago para no generar intereses | Intereses cero. Sales limpio del ciclo. |
| Pago mínimo | La deuda no crece, pero apenas baja. Entra la tasa. |
| Cualquier cantidad intermedia | Reduces la deuda más rápido que con el mínimo, pero pagas intereses sobre lo que quede. |
Y aquí está la trampa de diseño: el pago mínimo va destacado y es la cifra que la gente ve primero, mientras que el otro renglón está ahí, en el mismo papel, con menos tamaño.
Los días gratis, y cómo se eligen
Ahora la parte que casi nadie usa a su favor.
Con supuestos redondos y declarados —un ciclo de 30 días y 20 días entre el corte y la fecha límite—, el financiamiento sin intereses que te da una compra depende del día en que la haces:
- Comprando el día siguiente al corte: la compra entra en el estado de cuenta que se cierra treinta días después, y se paga veinte días después de eso. Son 50 días hasta tener que pagarla.
- Comprando la víspera del corte: entra en el estado de cuenta que se cierra mañana. Son 20 días.
Treinta días de diferencia, por elegir el día, sin pagar un peso más.
No es un truco para comprar más: es una herramienta para una compra que ya decidiste. Si vas a comprar algo grande y planeado, hacerlo justo después de tu corte te da un mes extra para juntar el dinero completo, que es exactamente lo que convierte el escenario A en el escenario de intereses cero.
Por qué esto importa en un artículo sobre impulso
Porque la compra por impulso ocurre cuando ocurre, sin mirar el calendario. Y eso significa que, en promedio, cae a mitad del ciclo y llega con la mitad de los días.
Mi criterio, y va como criterio: si una compra no puede esperar a tu próxima fecha de corte, probablemente sea una compra por impulso. Es otra forma de meter tiempo entre el deseo y el pago, que es lo único que funciona.
La advertencia que hay que hacer
Dos cosas que conviene no malinterpretar de esta sección:
- Los días gratis solo son gratis si liquidas el total. Si pagas menos que el pago para no generar intereses, los intereses aplican, y en muchos esquemas se calculan sobre el saldo del periodo completo, no solo sobre lo que quedó. La mecánica exacta está en tu contrato y conviene leerla.
- Las disposiciones de efectivo son otra cosa. Retirar dinero de una tarjeta de crédito normalmente genera intereses desde el primer día, sin periodo de gracia, y suele traer comisión. No es lo mismo que una compra.
Qué mirar en tu estado de cuenta este mes
Para cerrar la parte de números con algo que se pueda hacer hoy, cinco cosas. Toma quince minutos y es donde aparece casi todo lo que este artículo describe.
1. El pago para no generar intereses, y compáralo con el mínimo. Si nunca habías notado que son dos cifras distintas, ese es el hallazgo del mes.
2. Tu tasa, que está impresa ahí. No el 36.7% promedio del sistema: la tuya. Búscala y anótala, porque todas las cuentas de este artículo cambian con ella.
3. La suma de tus compras a meses. Cuánto estás pagando este mes por plazos que ya cerraste, y cuántos meses te faltan de cada uno. Ese es el número del compromiso mensual del que hablamos.
4. Los cargos recurrentes. Recórrelos uno por uno buscando servicios que ya no usas. Es el renglón más silencioso y el más fácil de recortar.
5. Los cargos por debajo de doscientos pesos. Súmalos y multiplica por cuatro para tener el mes, o por 52 la semana para tener el año. Ese es el impulso pequeño y repetido, y suele ser la sorpresa.
Y una cosa más, que no está en el estado de cuenta: apunta tu fecha de corte en el calendario del teléfono, con repetición mensual. Es el dato que hace utilizable todo lo de la sección anterior y casi nadie lo tiene a la mano.
El botón de deshacer que la ley te da
De todo lo que hay en este artículo, esto es lo que más dinero puede devolverte hoy mismo.
La compra por impulso moderna ocurre casi siempre en un teléfono: a las once de la noche, con la tarjeta guardada en el navegador y la compra a un clic. Y precisamente esas compras —las hechas fuera del establecimiento comercial— tienen en México un derecho que las hechas en una tienda física no tienen.
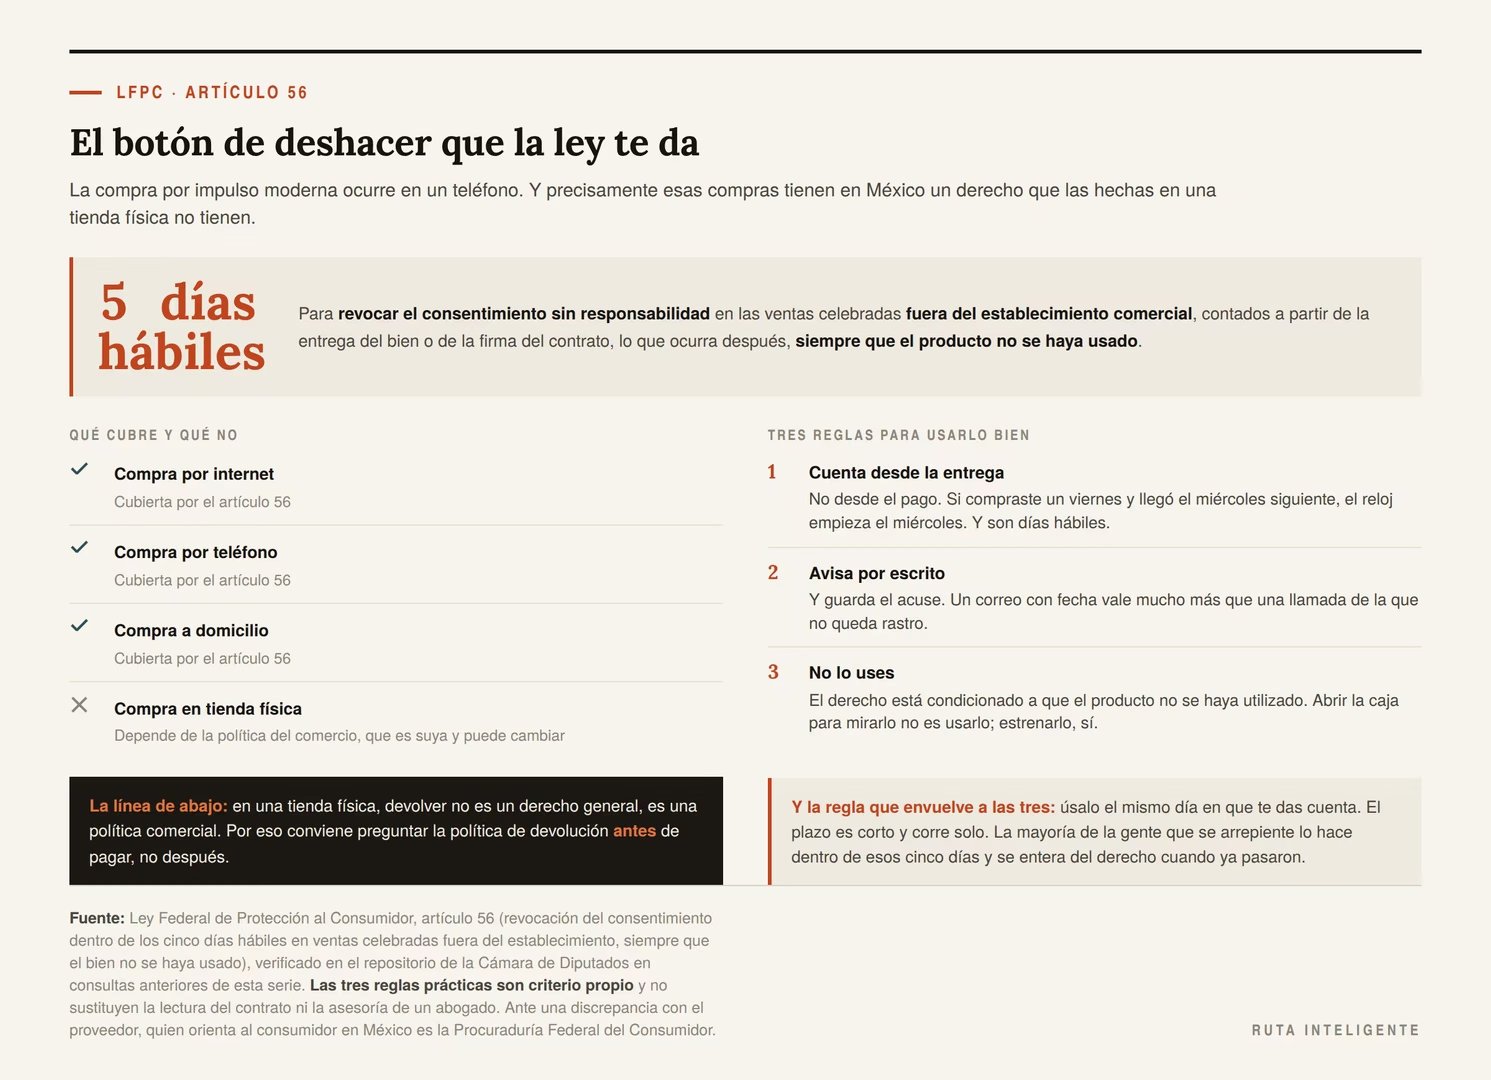
La Ley Federal de Protección al Consumidor lo reconoce en su artículo 56: en las ventas celebradas fuera del establecimiento, el consumidor puede revocar su consentimiento sin responsabilidad dentro de los cinco días hábiles contados a partir de la entrega del bien o de la firma del contrato, lo que ocurra después, siempre que el producto no haya sido usado.
Cinco días hábiles. Para deshacer.
Lo que cubre y lo que no
| Cubierto por el artículo 56 | No cubierto | |
|---|---|---|
| Compra por internet | Sí | |
| Compra por teléfono | Sí | |
| Compra a domicilio | Sí | |
| Compra en tienda física | Depende de la política del comercio |
La línea de abajo es la que conviene tener clara: en una tienda física, devolver algo no es un derecho general, es una política comercial. Muchas tiendas la tienen y es generosa, pero es suya y puede cambiar. Lo de arriba, en cambio, está en la ley.
Tres reglas para usarlo bien
- Cuenta los días hábiles desde la entrega, no desde el pago. Si compraste un viernes y te llegó el miércoles siguiente, el reloj empieza el miércoles.
- Avisa por escrito y guarda el acuse. Un correo con fecha vale mucho más que una llamada de la que no queda rastro.
- No lo uses. El derecho está condicionado a que el producto no se haya utilizado. Abrir la caja para mirarlo no es usarlo; estrenarlo, sí.
Y la regla que envuelve a las tres: úsalo el mismo día en que te das cuenta. El plazo es corto y corre solo. La mayoría de la gente que se arrepiente de una compra en línea lo hace dentro de esos cinco días y se entera del derecho cuando ya pasaron.
Lo que conviene revisar antes de darle clic a comprar, para no llegar a este punto, está en qué revisar antes de comprar en línea.
Los catorce días del año que más cuestan
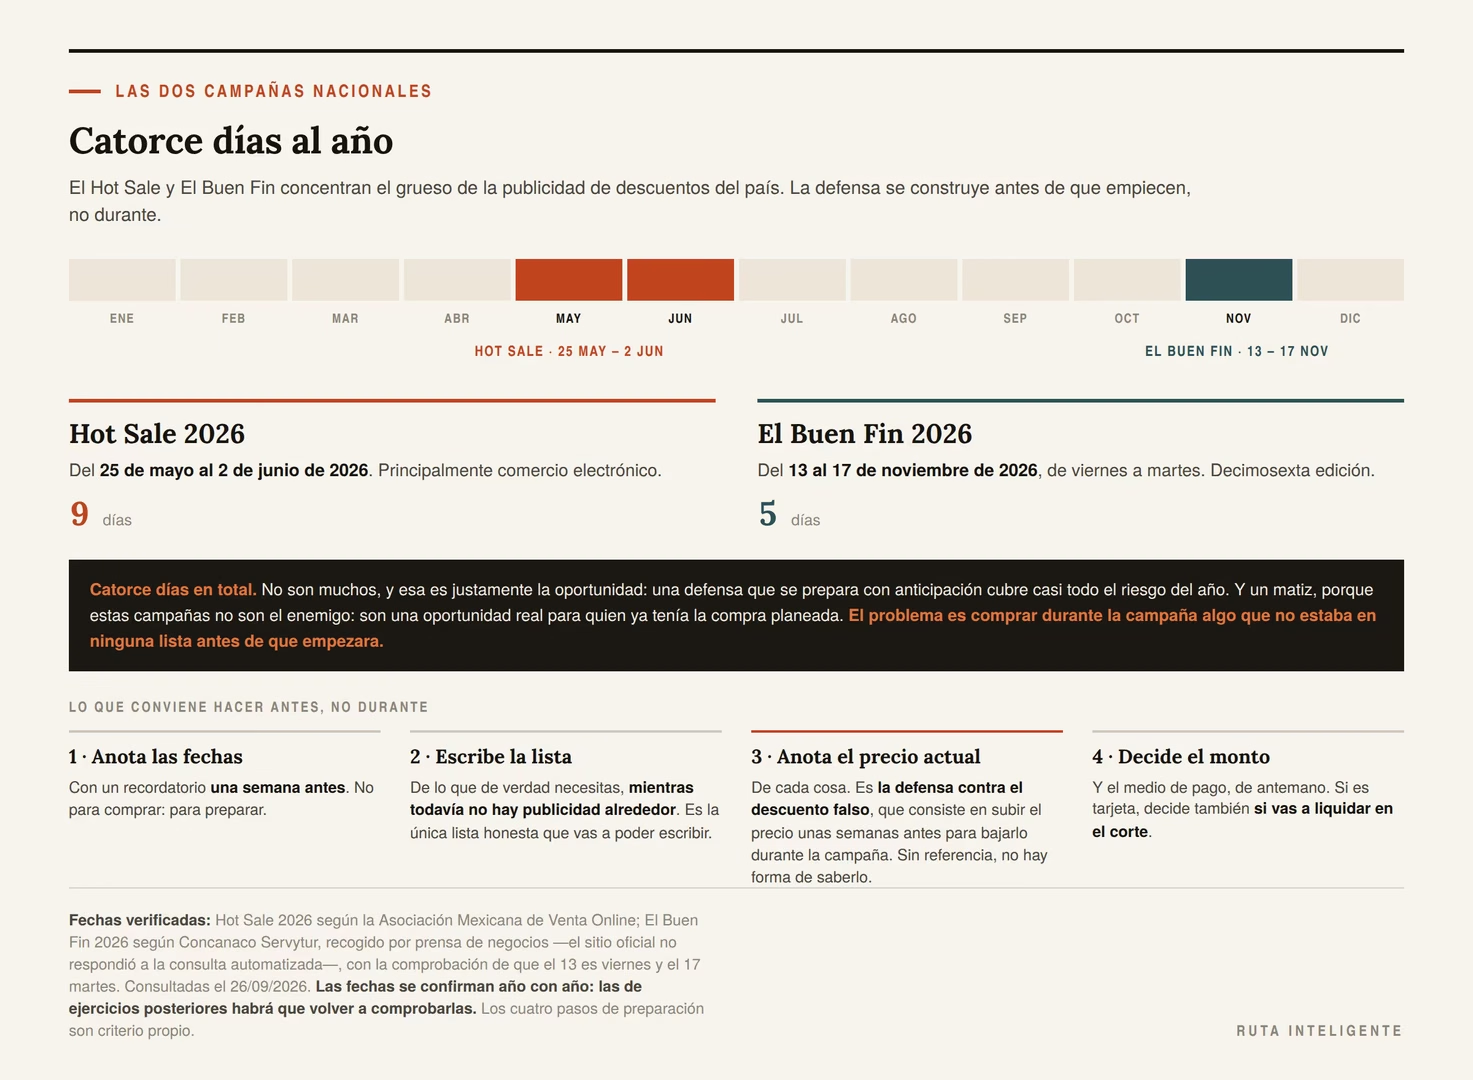
En México hay dos fechas que concentran el grueso de la publicidad de descuentos del año, y las dos están confirmadas.
El Hot Sale 2026 se celebra del 25 de mayo al 2 de junio de 2026: nueve días, principalmente de comercio electrónico. El Buen Fin 2026 es la decimosexta edición y va del 13 al 17 de noviembre de 2026: cinco días, de viernes a martes.
Catorce días en total. No son muchos, y esa es justamente la oportunidad: una defensa que se prepara con anticipación cubre casi todo el riesgo del año.
Lo que conviene hacer antes, no durante
Cuatro cosas, y ninguna se puede hacer bien una vez que empezó la campaña:
- Anota las fechas con un recordatorio una semana antes. No para comprar: para preparar.
- Escribe la lista de lo que de verdad necesitas, mientras todavía no hay publicidad alrededor. Es la única lista honesta que vas a poder escribir.
- Anota el precio actual de cada cosa. Es la defensa contra el descuento falso, que consiste en subir el precio unas semanas antes para bajarlo durante la campaña. Sin el precio de referencia anotado, no hay forma de saberlo.
- Decide el monto total y el medio de pago de antemano. Y si el medio es una tarjeta, decide también si vas a liquidar en el corte.
El punto 3 es el que más dinero ahorra y está desarrollado, con el método completo para juzgar si una oferta es real, en cómo detectar una buena oferta.
Y un matiz, porque estas campañas no son el enemigo
Una campaña de descuentos es una oportunidad real para quien ya tenía una compra planeada. El problema no es la campaña: es comprar durante la campaña algo que no estaba en ninguna lista antes de que empezara.
La prueba es simple y es la misma de todo el artículo: si el producto no estaba en tu lista la semana anterior, el descuento no lo puso ahí. Lo puso la publicidad.
Los disparadores: qué te hace comprar
Hasta aquí las cuentas. Ahora la parte de por qué ocurre, que conviene tratar sin condescendencia.
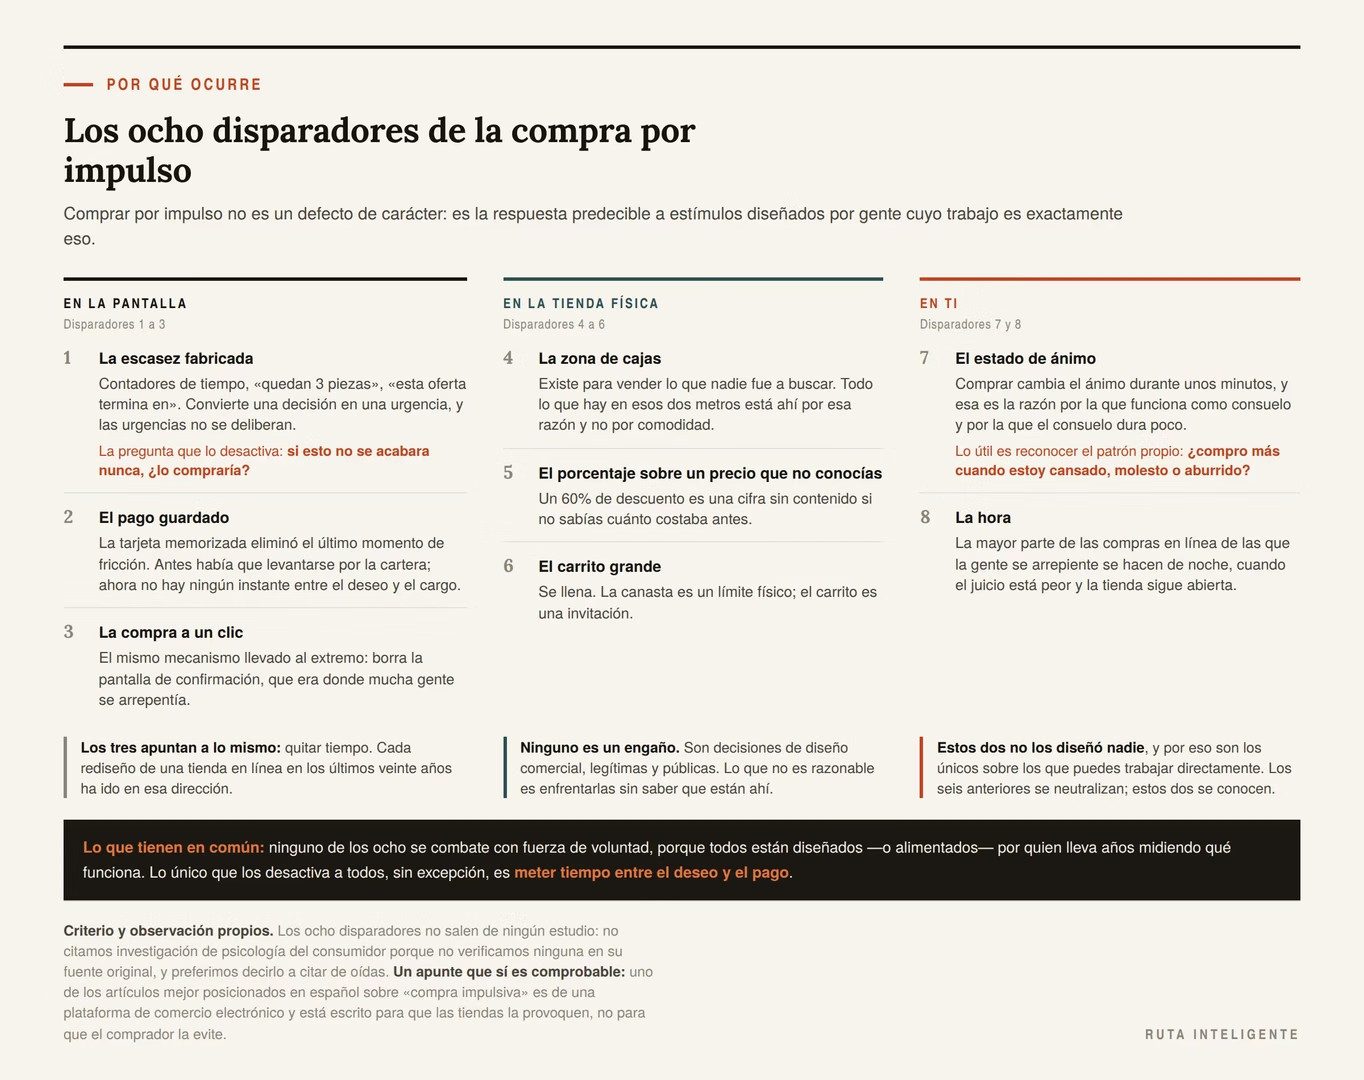
Comprar por impulso no es un defecto de carácter. Es la respuesta predecible a un conjunto de estímulos diseñados por gente cuyo trabajo es exactamente eso. Uno de los artículos mejor posicionados en español sobre «compra impulsiva» está escrito, de hecho, para que las tiendas la provoquen, no para que el comprador la evite. Eso dice bastante del terreno.
Van los ocho disparadores más comunes, agrupados por dónde ocurren.
En la pantalla
1. La escasez fabricada. Contadores de tiempo, «quedan 3 piezas», «esta oferta termina en». Funciona porque convierte una decisión en una urgencia, y las urgencias no se deliberan. La pregunta que lo desactiva: si esto no se acabara nunca, ¿lo compraría?
2. El pago guardado. La tarjeta memorizada en el navegador o en la aplicación eliminó el último momento de fricción que quedaba. Antes había que levantarse por la cartera; ahora no hay ningún instante entre el deseo y el cargo.
3. La compra a un clic. Es el mismo mecanismo llevado al extremo: borra la pantalla de confirmación, que era donde mucha gente se arrepentía.
En la tienda física
4. La zona de cajas. Existe para vender lo que nadie fue a buscar. Todo lo que hay en esos dos metros está ahí por esa razón y no por comodidad.
5. El descuento de porcentaje alto sobre un precio que no conocías. Un 60% de descuento es una cifra sin contenido si no sabías cuánto costaba antes.
6. El carrito grande. Se llena. Ya lo decíamos en el artículo de comprar mejor y aquí aplica igual: la canasta es un límite físico y el carrito es una invitación.
En ti
7. El estado de ánimo. Comprar cambia el ánimo durante unos minutos, y esa es exactamente la razón por la que funciona como consuelo y por la que el consuelo dura poco. No hay nada patológico en notarlo; lo útil es reconocer el patrón propio: ¿compro más cuando estoy cansado, molesto o aburrido?
8. La hora. La mayor parte de las compras en línea de las que la gente se arrepiente se hacen de noche, cuando el juicio está peor y la tienda sigue abierta.
Lo que tienen en común
Ninguno de los ocho se combate con fuerza de voluntad, porque todos están diseñados por gente que sabe más de esto que tú y que lleva años midiendo qué funciona.
Lo que sí los desactiva a todos, sin excepción, es una sola cosa: meter tiempo entre el deseo y el pago.
De eso trata la sección siguiente.
Y si el patrón que reconoces es el de comprar de más en el súper, ese caso concreto está tratado aparte en consejos para comprar mejor y desperdiciar menos.
Los frenos que sí funcionan
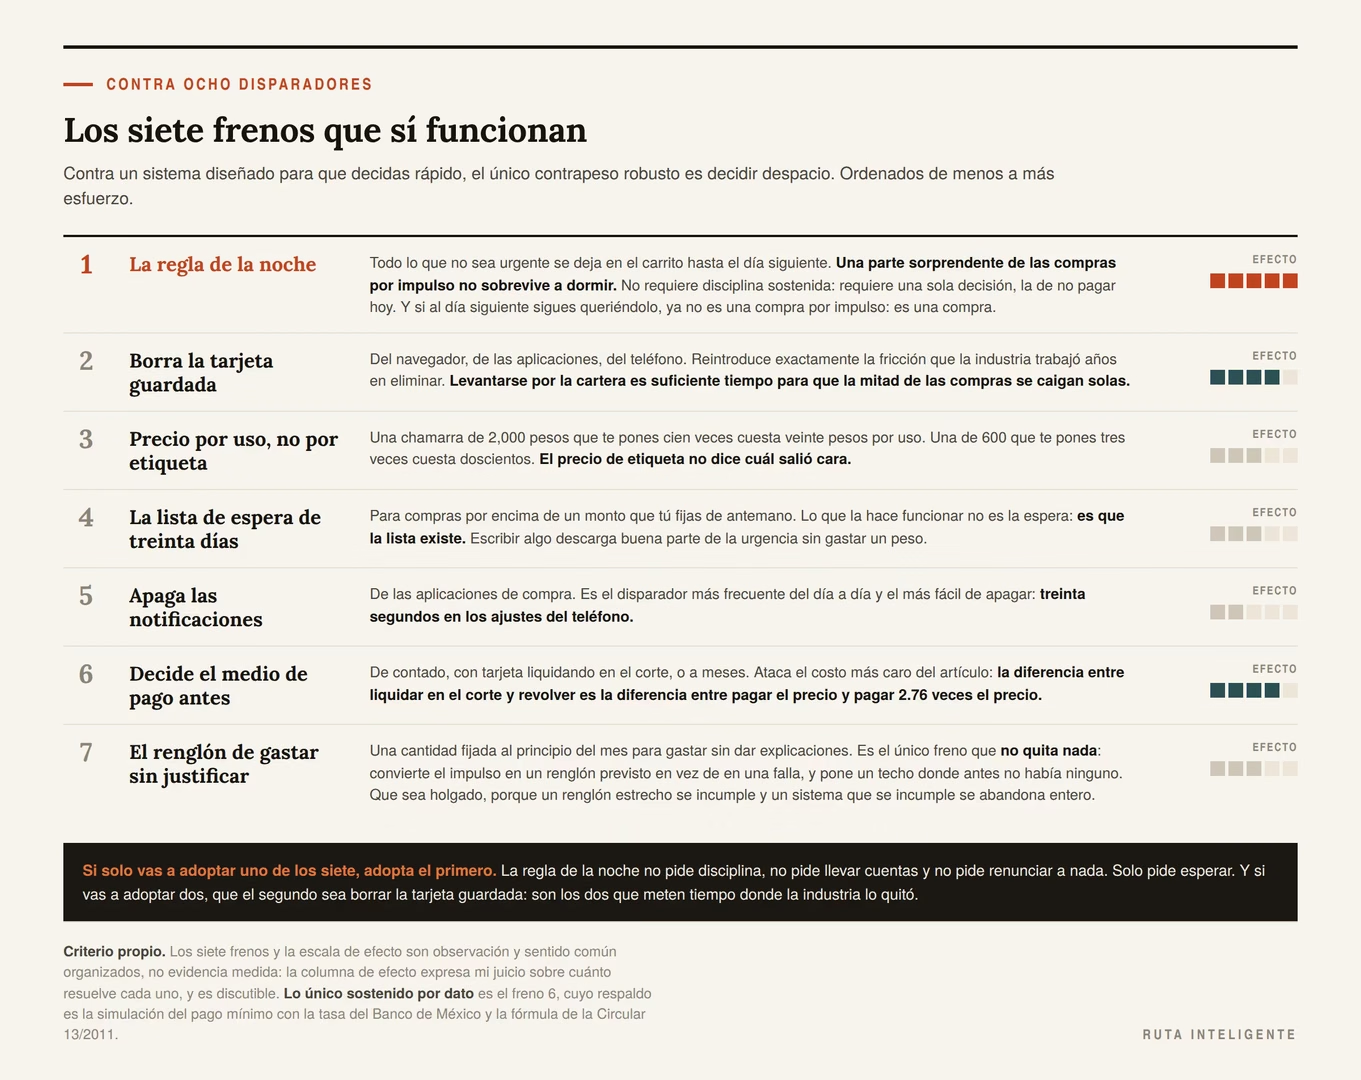
Todo lo anterior converge aquí, y la conclusión operativa es corta: contra un sistema diseñado para que decidas rápido, el único contrapeso robusto es decidir despacio.
Van siete frenos, ordenados de menos a más esfuerzo.
1. La regla de la noche
Todo lo que no sea urgente se deja en el carrito hasta el día siguiente.
Es el freno con mejor relación entre lo que cuesta y lo que resuelve, porque una parte sorprendente de las compras por impulso no sobrevive a dormir. No requiere disciplina sostenida: requiere una sola decisión, la de no pagar hoy.
Y tiene un efecto secundario útil: si al día siguiente sigues queriéndolo, ya no es una compra por impulso. Es una compra.
2. Borra la tarjeta guardada
Del navegador, de las aplicaciones, del teléfono.
Es el freno más impopular y el más efectivo de los físicos, porque reintroduce exactamente la fricción que la industria trabajó años en eliminar. Levantarse por la cartera es suficiente tiempo para que la mitad de las compras por impulso se caigan solas.
3. Precio por uso, no precio de etiqueta
Una chamarra de 2,000 pesos que te pones cien veces cuesta veinte pesos por uso. Una de 600 que te pones tres veces cuesta doscientos.
El precio de etiqueta no dice cuál salió cara. Y hacerse esta cuenta antes de pagar es incómodo justamente porque funciona.
El método para comparar bien entre opciones, sin caer en el ranking patrocinado, está en guía para comparar productos.
4. La lista de espera de treinta días
Para compras por encima de un monto que tú fijas (el que sea, pero fijado de antemano), hay una lista y una fecha.
Lo que la hace funcionar no es la espera: es que la lista existe. Escribir algo en una lista descarga buena parte de la urgencia sin gastar un peso, y a los treinta días la mitad de lo apuntado ya no interesa.
5. Apaga las notificaciones de las aplicaciones de compra
Es el disparador más frecuente del día a día y el más fácil de apagar. Treinta segundos en los ajustes del teléfono.
6. Decide el medio de pago antes de comprar
Este es el freno que ataca el costo más caro de todo el artículo.
Decidir de antemano si algo se paga de contado, con tarjeta liquidando en el corte, o a meses, convierte una decisión financiera en una decisión previa. La diferencia entre liquidar en el corte y revolver es la diferencia entre pagar el precio y pagar 2.76 veces el precio.
7. El renglón de gastar sin justificar
Este es el único freno de la lista que no quita nada, y por eso es el que más gente sostiene en el tiempo.
Consiste en fijar, al principio del mes, una cantidad para gastar sin dar explicaciones a nadie, ni a ti mismo. El monto lo pones tú y da igual cuál sea: lo que importa es que exista y que esté decidido de antemano.
Funciona por dos razones que los otros seis no cubren.
La primera es que convierte el impulso en un presupuesto en vez de en una falla. Comprar algo que no necesitabas deja de ser un desliz y pasa a ser el uso previsto de un renglón. Eso elimina buena parte de la culpa, y la culpa es justamente lo que hace que la gente abandone cualquier sistema de control de gasto a las tres semanas.
La segunda es que pone un techo donde antes no había ninguno. Un mes sin ese renglón no tiene límite: cada compra se juzga por sí sola y ninguna parece grave. Con el renglón, la pregunta cambia de «¿puedo permitirme esto?» a «¿esto es lo que quiero hacer con lo que me queda del mes?», que es una pregunta mucho más fácil de contestar honestamente.
Mi criterio sobre el monto: que sea suficientemente holgado para que no lo rompas en la primera semana. Un renglón demasiado estrecho se incumple, y un sistema que se incumple una vez se abandona entero.
Y el freno que envuelve a los siete
Meter estos frenos en el mes y en la semana, para que no dependan de recordarlos en el peor momento, es el mismo problema de cualquier hábito y está tratado en cómo organizar tu día.
Mi criterio, y es el que defendería por encima de todos los demás: si solo vas a adoptar uno de los siete, adopta el primero. La regla de la noche no pide disciplina, no pide llevar cuentas y no pide renunciar a nada. Solo pide esperar.
El impulso pequeño y repetido, que suma más
Todo lo anterior trata de la compra grande: el aparato, la chamarra, el mueble que apareció en una pantalla a las once de la noche.
Pero hay otra forma de comprar por impulso que casi nunca se llama así, y en muchas casas cuesta bastante más: la compra chica que se repite.
La cuenta que nadie hace
Tres ejemplos, con supuestos redondos y declarados:
| El impulso | Frecuencia | A la semana | Al año |
|---|---|---|---|
| Entrega a domicilio, $150 | 3 veces | $450 | $23,400 |
| Café de camino, $60 | 5 veces | $300 | $15,600 |
| Antojo de la zona de cajas, $80 | 2 veces | $160 | $8,320 |
Mira el primero. Veintitrés mil cuatrocientos pesos al año, que son 4.7 veces la compra de 5,000 con la que abrimos el artículo.
Y sin embargo nadie lo llama «compra por impulso», porque cada evento es chico, porque se decide en treinta segundos y porque no queda en la memoria. La compra de 5,000 se recuerda un año; los 150 pesos del martes no se recuerdan al día siguiente.
Por qué es más difícil de ver
Tres razones, y las tres son estructurales:
- No hay un momento de decisión grande. Nadie se pregunta «¿voy a gastar 23,400 pesos al año en entregas?». Se pregunta «¿pido algo hoy?», cincuenta veces al año.
- No aparece como una línea en el estado de cuenta. Aparece como cincuenta líneas chicas repartidas entre otras trescientas.
- Cada evento es defendible. Y lo es: ese martes llegaste tarde, ese miércoles no había qué cocinar. La suma no es la defensa de ninguno de los eventos individuales.
Cómo se mide
Igual que en el artículo anterior de esta serie: midiendo una semana sin cambiar nada.
Abre el estado de cuenta o la aplicación del banco, filtra una semana normal y suma los cargos por debajo de un umbral que tú fijes —doscientos pesos, por ejemplo—. Multiplica por 52.
Ese número suele ser el más sorprendente de todo este tema, y la razón es que nunca se había calculado.
El impulso que se disfraza de ahorro
Hay una variante que merece su propio párrafo porque va disfrazada de lo contrario: llevarse el paquete grande porque estaba en promoción.
Se siente como una decisión prudente y muchas veces no lo es. Comprar doce unidades de algo que consumes una vez al mes es adelantar un año de gasto, ocupar un año de espacio y apostar a que tu consumo no cambie. Si el producto aguanta y de verdad lo usas, es un ahorro real; si no, acabas de convertir un impulso en una compra grande con costo de almacenamiento incluido.
La prueba que lo separa: ¿comprarías esta cantidad a precio normal? Si la respuesta es no, lo que te convenció fue la promoción y no la necesidad.
Qué categorías aguantan de verdad el volumen y cuáles no está tratado a fondo en productos que conviene comprar al mayoreo, y la regla general es la misma de siempre: funciona en lo que no caduca y falla en lo que sí.
Y el matiz, porque no todo es recortable
Aquí no propongo eliminar nada. Un café de camino puede ser lo mejor de un martes, y pedir comida el día que no hay tiempo es una decisión perfectamente razonable.
Lo que propongo es más modesto y más útil: saber el número anual. Porque con el número en la mano la decisión cambia de naturaleza. Ya no es «¿pido hoy?», sino «¿quiero destinar veintitrés mil pesos al año a esto?». Y a veces la respuesta sigue siendo que sí, y entonces está bien, porque es una decisión y no una deriva.
Si ya compraste: el plan de salida
Este artículo va a llegarle a mucha gente que ya hizo la compra y está buscando qué hacer. Esta sección es para esa persona, y el orden importa: va de lo que recupera más dinero a lo que recupera menos.
Paso 1: ¿estás dentro de los cinco días?
Si la compra fue por internet, por teléfono o a domicilio y no han pasado cinco días hábiles desde la entrega, y no has usado el producto, tienes derecho a revocar sin responsabilidad. Es la opción que recupera el 100% y la que más rápido se cierra.
No lo pienses una semana. Avisa hoy, por escrito, y guarda el acuse.
Paso 2: ¿la tienda tiene política de devolución?
Si fue en tienda física o ya pasó el plazo legal, queda la política del comercio. Muchas cadenas aceptan devoluciones con ticket dentro de un plazo y con el producto sin usar.
Lleva el ticket, el empaque y todo lo que venía dentro. Y pregunta antes de ir, para no hacer el viaje.
Paso 3: si no se puede devolver, ¿se puede revender?
Aquí la regla incómoda: lo que se revende pierde valor rápido y lo pierde más cuanto más esperas. Un artículo sin abrir vale mucho más que uno abierto, y uno de este mes vale más que uno de dentro de seis.
Si vas a revender, hazlo pronto. Guardarlo «hasta ver» es la forma más común de convertir una pérdida parcial en una pérdida total, y encima con el costo de guardarlo encima.
Paso 4: cancela el recurrente, aunque te quedes el objeto
Si la compra trajo un servicio, una suscripción o un plan asociado, eso se cancela hoy, esté o no resuelto lo demás. Son 199 pesos al mes que se siguen cobrando por inercia.
Es el paso que más gente omite porque no se siente como un ahorro: se siente como admitir algo.
Paso 5: si quedó a crédito, decide el plazo de salida
Y aquí está la parte que más dinero vale de toda la sección.
Pagar el mínimo sale carísimo, ya lo vimos. Pero no hace falta liquidar de golpe para evitar casi todo el daño: basta con fijarse un plazo y pagar una cantidad fija.
Con los 5,000 pesos del ejemplo, a la misma tasa del 36.7%:
| Si liquidas en… | Pagas al mes | Total pagado | Intereses |
|---|---|---|---|
| 6 meses | $911.99 | $5,471.92 | $471.92 |
| 12 meses | $491.56 | $5,898.70 | $898.70 |
| 18 meses | $352.55 | $6,345.91 | $1,345.91 |
| 24 meses | $283.89 | $6,813.29 | $1,813.29 |
| 36 meses | $216.86 | $7,807.12 | $2,807.12 |
Compara el segundo renglón con el escenario del pago mínimo: pagar 491.56 pesos al mes durante un año ahorra 7,897.50 pesos de intereses frente a pagar solo lo que marca el inciso a).
Eso es lo que cuesta la diferencia entre tener un plan y no tenerlo.
Paso 6: no uses esa tarjeta mientras la pagas
Va como criterio y es el que sostiene todo lo anterior: cualquier compra nueva en la misma tarjeta se mezcla con el saldo que estás liquidando y estira el plazo.
Si vas a seguir usando tarjeta, que sea otra, y liquidándola en el corte. Y si eso suena a malabarismo, probablemente la respuesta sea usar efectivo o débito hasta salir.
Y el paso cero, que es el más importante
No te castigues con esto. La industria de las compras por impulso emplea a gente muy buena en lo suyo, y perder contra ella no dice nada sobre ti.
Lo único que hace falta es que la próxima decisión se tome con el número a la vista. Ese es el objetivo entero del artículo.
Lo que sí vale comprar por impulso
Una última cosa, porque un texto que solo advierte termina sonando a sermón y los sermones no cambian nada.
No toda compra por impulso es un error. Hay una categoría entera que casi nunca lo es, y conviene nombrarla para que el resto del artículo se entienda bien.
Los tres rasgos de un impulso inofensivo
- Es barato en términos de tu propio presupuesto, y sabes cuál es ese umbral porque lo fijaste antes.
- Se consume. Una fruta que no ibas a comprar, un libro, una cerveza, una entrada de cine. No ocupa espacio dentro de un año.
- Se paga de contado o se liquida en el corte. Ninguno de los cuatro costos se activa: no hay financiamiento, no hay recurrente, no hay que guardarlo.
Si una compra cumple los tres, el análisis de este artículo no le aplica y gastar en ella es, sencillamente, gastar.
Dónde está la línea
La línea no está en el tipo de producto: está en si se activa alguno de los cuatro costos.
Un objeto de 300 pesos que se queda en un cajón cinco años y hay que guardar cuesta más que una cena de 500 que se comió. El problema nunca fue disfrutar; fue no ver el costo completo.
Y hay una versión de esto que conviene decir con todas sus letras: un presupuesto sin un renglón para gastar sin justificar no se sostiene. La gente que mejor controla su gasto no es la que nunca compra por impulso: es la que decidió de antemano cuánto podía comprar así.
Los ocho errores, ordenados por lo que cuestan
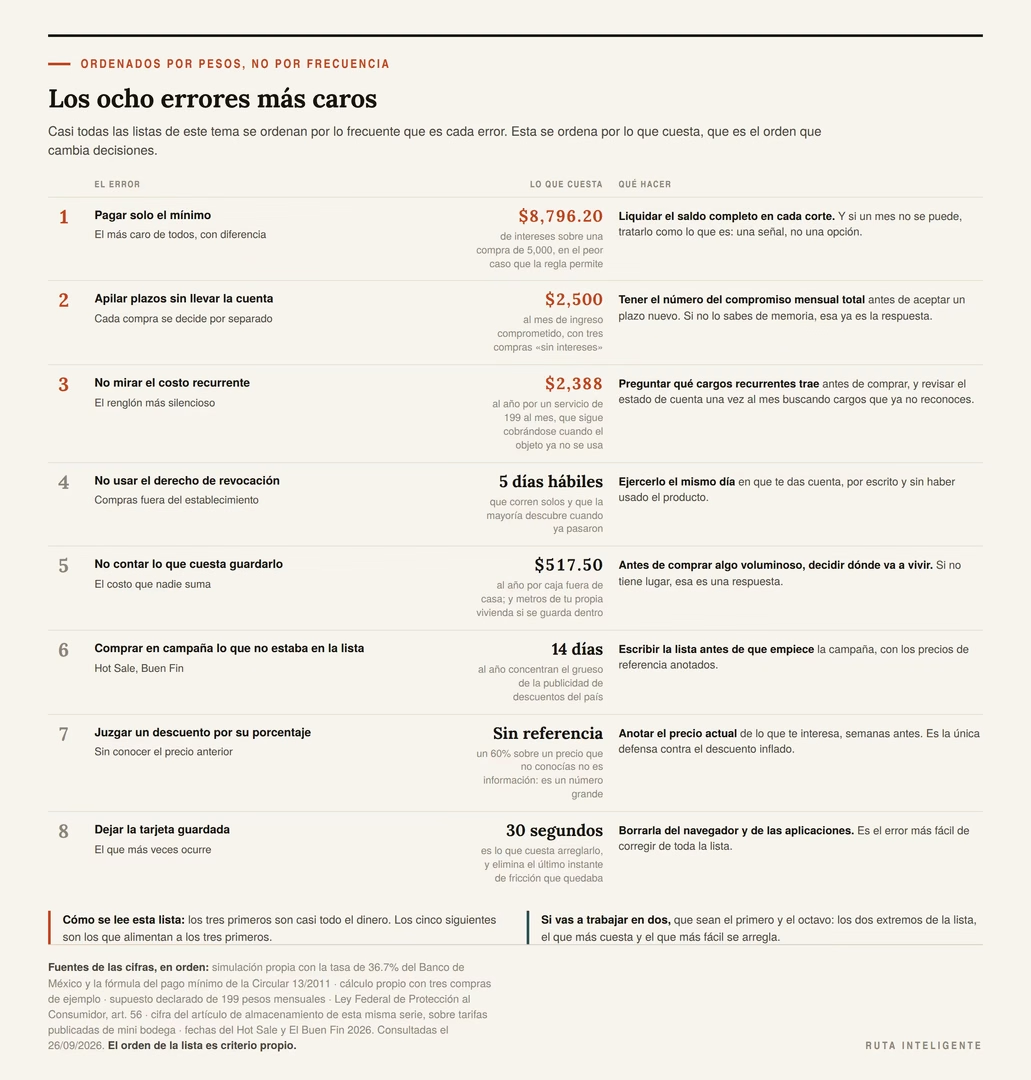
Con todo lo anterior sobre la mesa, esta es la lista completa, y va ordenada por lo que cuesta y no por lo frecuente que es, que es como suelen ordenarse estas listas y es el orden equivocado.
1. Pagar solo el mínimo
El error más caro de todos, con diferencia. En el peor caso que la propia regla permite, una compra de 5,000 pesos acumula 8,796.20 pesos de intereses y tarda 564 meses en liquidarse.
Qué hacer: liquidar el saldo completo en cada corte. Y si un mes no se puede, tratarlo como lo que es: una señal, no una opción.
2. Apilar plazos sin llevar la cuenta
Tres compras a meses sin intereses, decididas por separado, pueden fijar 2,500 pesos mensuales de ingreso comprometido.
Qué hacer: tener el número del compromiso mensual total antes de aceptar un plazo nuevo. Si no lo sabes de memoria, esa ya es la respuesta.
3. No mirar el costo recurrente asociado
Un servicio de 199 pesos al mes son 2,388 pesos al año, y sigue cobrándose mucho después de que el objeto dejó de usarse.
Qué hacer: antes de comprar, preguntar qué cargos recurrentes trae. Y revisar el estado de cuenta una vez al mes buscando cargos que ya no reconoces.
4. No usar el derecho de revocación
Cinco días hábiles, en compras fuera del establecimiento, para deshacer sin responsabilidad. El plazo corre solo y la mayoría se entera cuando ya pasó.
Qué hacer: ejercerlo el mismo día en que te das cuenta, por escrito y sin haber usado el producto.
5. No contar lo que cuesta guardarlo
517.50 pesos al año por caja si se guarda fuera de casa, y metros cuadrados de tu propia vivienda si se guarda dentro.
Qué hacer: antes de comprar algo voluminoso, decidir dónde va a vivir. Si no tiene lugar, esa es una respuesta.
6. Comprar en campaña lo que no estaba en la lista
Si el producto no estaba en tu lista la semana anterior, el descuento no lo puso ahí.
Qué hacer: escribir la lista antes de que empiece la campaña, con los precios de referencia anotados.
7. Juzgar un descuento por su porcentaje
Un 60% sobre un precio que no conocías no es información. Es un número grande.
Qué hacer: anotar el precio actual de lo que te interesa, semanas antes. Es la única defensa contra el descuento inflado.
8. Dejar la tarjeta guardada
Es el que menos cuesta por evento y el que más veces ocurre, porque elimina el último instante de fricción.
Qué hacer: borrarla del navegador y de las aplicaciones. Treinta segundos.
Cómo se lee esta lista
Los tres primeros son casi todo el dinero. Los cinco siguientes son los que alimentan a los tres primeros.
Si solo vas a trabajar en uno, trabaja en el primero. Si vas a trabajar en dos, el primero y el octavo, que son los dos extremos: el que más cuesta y el que más fácil se arregla.
Cuándo esto no aplica y hay que preguntar
Este artículo es informativo y no es asesoría financiera. No soy asesor financiero y nada de lo que hay aquí debe tomarse como una recomendación sobre tus productos de crédito. Hay cuatro situaciones en las que corresponde hablar con alguien.
Si ya tienes una deuda de tarjeta que no puedes pagar. Eso ya no es un problema de compras: es un problema de deuda, y tiene salidas que este texto no cubre —reestructuras, convenios, portabilidad—. En México, quien orienta sin costo sobre servicios financieros es la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros.
Si vas a contratar un crédito o una tarjeta nueva. Las condiciones concretas —tasa, anualidad, comisiones— están en el contrato y varían muchísimo entre emisores. Las cifras de este artículo son promedios del sistema, no la oferta que a ti te van a dar.
Si tuviste un problema con una compra y el comercio no responde. Ahí quien orienta al consumidor es la Procuraduría Federal del Consumidor, y conviene acudir con el ticket, el contrato y cualquier comunicación por escrito.
Si comprar dejó de ser una decisión. Si reconoces que compras de forma que no controlas, que lo escondes, o que te genera angustia después, eso no se resuelve con reglas de carrito. Es un tema que conviene hablar con un profesional de la salud mental, y no tiene nada de raro ni de vergonzoso.
Tres razones para desconfiar de este artículo
Primero: la simulación del pago mínimo es un escenario, no un pronóstico. Usa una tasa promedio del sistema —36.7%— cuando la tuya la fija tu contrato y puede ser mayor o menor. Aplica solo el inciso a) de la regla, que es el piso; con el inciso b) la misma deuda se liquida en 17 meses en vez de 564, y el propio artículo lo muestra. No incluye el IVA sobre intereses que la circular menciona, ni anualidades, ni comisiones. Lo que enseña la simulación es el mecanismo; los pesos exactos dependen de tu tarjeta.
Segundo: la tabla de los cuatro costos suma cosas que no siempre pasan juntas. Los 17,736.70 pesos salen de encadenar el peor caso de financiamiento con tres años de bodega y un año de servicio asociado. Cada uno de los cuatro costos es real y está calculado con su fuente; que los cuatro se den a la vez y en esa magnitud es un ejemplo construido, y así está declarado en la propia sección.
Tercero: casi todo lo que no es cuenta es criterio. Los ocho disparadores, los siete frenos y el orden de la lista de errores son observación y sentido común organizados, no evidencia. No cito ningún estudio de psicología del consumidor porque no verifiqué ninguno en su fuente original, y prefiero decirlo a citar de oídas. Lo que está verificado son cuatro cosas: las tasas del Banco de México, la fórmula del pago mínimo, el artículo 56 de la Ley Federal de Protección al Consumidor y las fechas de las dos campañas.
Preguntas frecuentes
¿Cuánto se paga de intereses en una tarjeta de crédito en México?
Depende de tu contrato, pero hay una referencia oficial. El Banco de México, con datos a diciembre de 2025, reporta una tasa efectiva promedio ponderada de 23.0% para el total de la clientela y de 36.7% para la clientela no-totalera, que es la que arrastra saldo y por lo tanto paga intereses. La segunda es la que aplica si no liquidas en el corte, y son 13.7 puntos más que la cifra que suele citarse.
¿Cómo se calcula el pago mínimo de una tarjeta?
Lo fija el Banco de México en la Circular 13/2011, numeral 2.1: es el monto que resulte mayor entre (a) la suma del 1.5 por ciento del saldo insoluto de la parte revolvente sin contar intereses ni IVA, más esos intereses con IVA, y (b) el 1.25 por ciento del límite de tu línea de crédito. Como el inciso a) cubre todos los intereses y apenas el 1.5% de la deuda, el pago mínimo no está diseñado para liquidar: está diseñado para que la deuda no crezca.
¿Qué pasa si solo pago el mínimo?
Que pagas durante mucho tiempo. En una simulación con una compra de 5,000 pesos a la tasa de 36.7% y aplicando solo el inciso a), del primer pago mínimo de 206.97 pesos únicamente 75 bajan la deuda, es decir el 36.2%. A los cinco años habrías pagado 8,226.24 pesos y todavía deberías 2,019.03. Liquidar por esa vía tarda 564 meses y cuesta 8,796.20 de intereses. Con el inciso b) —si tu línea de crédito es amplia— el mismo saldo se liquida en 17 meses con 1,244.57 de intereses.
¿Conviene comprar a meses sin intereses?
Cuando de verdad no cobran intereses y el precio a meses es igual al de contado, sí: diferir un gasto planeado sin costo financiero es una ventaja real. El problema no es el costo, es el compromiso: cada plazo ocupa una parte de tu ingreso futuro, y como cada compra se decide por separado, se apilan. Tres compras que suman 27,000 pesos pueden fijar 2,500 pesos mensuales. Antes de aceptar un plazo conviene saber de memoria cuánto suma ya tu compromiso mensual.
¿Puedo cancelar una compra que hice en línea?
En México sí, en un plazo corto. El artículo 56 de la Ley Federal de Protección al Consumidor reconoce, para las ventas celebradas fuera del establecimiento —por internet, teléfono o a domicilio—, el derecho a revocar el consentimiento sin responsabilidad dentro de los cinco días hábiles contados desde la entrega del bien o la firma del contrato, siempre que el producto no se haya usado. Avisa por escrito, guarda el acuse y hazlo el mismo día en que te das cuenta.
¿Y si compré en una tienda física?
Ahí no aplica ese artículo. Devolver algo comprado en tienda depende de la política del comercio, que muchas veces es generosa pero es suya y puede cambiar. Por eso conviene preguntar la política de devolución antes de pagar, no después.
¿Cuándo es el Buen Fin 2026?
Del 13 al 17 de noviembre de 2026, cinco días, de viernes a martes. Es la decimosexta edición.
¿Cuándo es el Hot Sale 2026?
Del 25 de mayo al 2 de junio de 2026, nueve días. Entre esa campaña y El Buen Fin suman catorce días al año que concentran el grueso de la publicidad de descuentos del país.
¿Cómo sé si un descuento es real?
Anotando el precio antes. Un porcentaje de descuento no dice nada si no sabías el precio anterior, y el truco más común es subirlo unas semanas antes de la campaña. La defensa práctica: escribe tu lista y el precio actual de cada cosa una o dos semanas antes de que empiece, mientras todavía no hay publicidad alrededor.
¿Cuál es el mejor truco para dejar de comprar por impulso?
Meter tiempo entre el deseo y el pago. Si solo vas a adoptar una regla, que sea la de la noche: todo lo que no sea urgente se queda en el carrito hasta el día siguiente. No pide disciplina sostenida ni llevar cuentas, y una parte grande de las compras por impulso no sobrevive a dormir. El segundo más efectivo es borrar la tarjeta guardada del navegador y de las aplicaciones.
¿Cuánto cuesta de verdad una compra por impulso?
Más que la etiqueta, casi siempre. Tiene cuatro costos: el precio, el financiamiento si va a crédito, lo que cuesta guardarla —unos 517.50 pesos al año por caja si acaba en una bodega rentada— y el compromiso recurrente que a veces trae. En el ejemplo integrado del artículo, una compra de 5,000 pesos termina sumando 17,736.70, que son 3.55 veces la etiqueta. Es un escenario construido, no un promedio, pero cada uno de los cuatro costos es real.
Fuentes y metodología
Todas las fuentes se consultaron el 26 de septiembre de 2026 y están publicadas en español, así que las citas son textuales sin traducción.
Tasas y saldos de tarjetas de crédito
- Indicadores Básicos de Tarjetas de Crédito, datos a diciembre de 2025, Banco de México, publicado el 31/08/2026. De aquí salen: la tasa efectiva promedio ponderada por saldo de 23.0% para el total de la clientela; la de 36.7% para la clientela no-totalera; el dato de que el 41.3% de las tarjetas corresponde a esa clientela, «que es la que acarrea una deuda, por lo que paga intereses»; y el saldo promedio por tarjeta de 14.6 miles de pesos en las tarjetas clásicas (25.0 en oro y 58.3 en platino).
La regla del pago mínimo
- Circular 13/2011, «Pago mínimo para tarjetas de crédito», Banco de México, publicada en el Diario Oficial de la Federación el 3 de junio de 2011. De su numeral 2.1 sale la fórmula, citada textualmente en el artículo. Los porcentajes de 1.5% y 1.25% entraron en vigor de forma gradual y son plenamente efectivos desde el 4 de enero de 2013, según su disposición transitoria segunda.
Derechos del consumidor
- Ley Federal de Protección al Consumidor, artículo 56 (revocación del consentimiento dentro de los cinco días hábiles en ventas celebradas fuera del establecimiento, siempre que el bien no se haya usado), verificado en el repositorio de la Cámara de Diputados en consultas anteriores de esta serie y reutilizado aquí sin cambios.
Fechas de las campañas
- Hot Sale 2026, del 25 de mayo al 2 de junio de 2026, según la Asociación Mexicana de Venta Online, verificado en consulta anterior de esta serie.
- El Buen Fin 2026, decimosexta edición, del 13 al 17 de noviembre de 2026, según Concanaco Servytur recogido por prensa de negocios; el sitio oficial no respondió a la consulta automatizada. Comprobamos que el 13 es viernes y el 17 martes.
Competencia revisada
- Edenred México — «10 errores en ofertas que debes evitar», el resultado mexicano de referencia que sí pudimos consultar. Entre 1,200 y 1,300 palabras, diez errores, una sola fuente citada sin enlace ni fecha, dos porcentajes, y ninguna mención de tasas de interés, meses sin intereses ni derechos del consumidor.
Cuentas propias, con sus supuestos
Toda la aritmética del artículo es cálculo nuestro sobre las cifras publicadas:
- La tasa mensual: una tasa efectiva anual de 36.7% equivale a 2.6394% mensual compuesto. A ese ritmo, un saldo que no se toca se duplica en 2.22 años, unos veintisiete meses.
- La simulación del pago mínimo, escenario A: aplica solo el inciso a) de la Circular 13/2011 sobre una compra de 5,000 pesos. Primer mes: intereses de 131.97, pago mínimo de 206.97, de los cuales 75.00 (el 36.2%) bajan la deuda. A los 12 meses se deben 4,170.66; a los 36, 2,901.85; a los 60, 2,019.03, con 8,226.24 pagados de los cuales 5,245.28 son intereses. Liquidar tarda 564 meses con 8,796.20 de intereses y 13,795.21 de desembolso total, 2.76 veces el precio.
- Escenario B: con un límite de línea supuesto de 30,000 pesos, el inciso b) impone un piso de 375 pesos mensuales y la misma deuda se liquida en 17 meses con 1,244.57 de intereses y 6,244.57 de desembolso.
- El saldo promedio: 14,600 pesos al 36.7% generan 5,358.20 pesos de intereses al año, o 446.52 al mes.
- Los meses sin intereses: 12,000 a 12 MSI son 1,000 al mes; 6,000 a 6 MSI, otros 1,000; 9,000 a 18 MSI, 500. Las tres suman 27,000 pesos de compras y 2,500 pesos de compromiso mensual.
- Los cuatro costos: 5,000 de etiqueta + 8,796.20 de financiamiento + 1,552.50 de guardarlo tres años (a 517.50 al año por caja, cifra del artículo de almacenamiento de esta misma serie) + 2,388 de un servicio de 199 mensuales durante un año = 17,736.70, es decir 3.55 veces la etiqueta.
- Las campañas: el Hot Sale 2026 dura 9 días y El Buen Fin 5; juntas, 14 días al año.
Limitaciones
- La simulación no incluye el IVA sobre intereses que la propia circular menciona, ni anualidades, ni comisiones, ni seguros. Incluirlos subiría tanto los intereses como el pago mínimo, así que el efecto neto sobre el plazo no es evidente y preferimos no estimarlo.
- La tasa de 36.7% es un promedio del sistema, no la de tu contrato. La tuya puede ser bastante mayor o menor.
- El límite de línea de 30,000 pesos del escenario B es un supuesto nuestro. El Banco de México publica saldos promedio, no límites promedio, así que esa cifra es ilustrativa.
- No verificamos ningún estudio de psicología del consumidor. Los ocho disparadores y los siete frenos son observación y criterio, y así se declaran en el texto. Preferimos no citar investigación que no abrimos.
- El resultado mexicano más cercano en el bloque de psicología financiera no se pudo consultar: su servidor rechazó la consulta automatizada, así que no lo evaluamos ni lo citamos.
- Las fechas de las campañas comerciales se confirman año con año. Las de 2026 están verificadas; las de años posteriores habrá que volver a comprobarlas.
- Este artículo no es asesoría financiera y no recomienda ningún producto de crédito.
Declaración de intereses: este artículo no contiene enlaces de afiliado, no recomienda ninguna tarjeta, banco, tienda ni plataforma, y no recibió patrocinio de ninguna institución financiera ni de ningún comercio.