Nueve de las diez Afores cobran exactamente lo mismo: 0.54 % al año sobre tu saldo. La décima cobra 0.52 %. Si alguien te recomienda una Afore «porque cobra menos», en 2026 te está hablando de dos centésimas.
Lo que sí cambia es el rendimiento. En agosto de 2026, dentro de una misma generación, la distancia entre la Afore con mejor indicador de la Consar y la peor llegó a 2.18 puntos. Es más de cien veces la diferencia de comisión.
Este artículo responde las tres preguntas del título con los datos oficiales del mes y con la cuenta hecha.
Cómo elegir: con el Indicador de Rendimiento Neto, comparando solo dentro de tu generación, y sabiendo qué mide y qué no. Cómo cambiarte: con las reglas del reglamento y el trámite del catálogo oficial, más la regla nueva que entra el 1 de enero de 2027. Y cuánto cambia al final: con una cuenta que da el mismo porcentaje ganes $10,000 o $80,000 al mes.
Hay un hallazgo que no esperaba y que cambia la respuesta para mucha gente. Desde 2024 existe un complemento del Fondo de Pensiones para el Bienestar que, a los 65 años y con ciertas condiciones, completa la pensión hasta el último salario con un tope. Para quien queda dentro de ese tope, una Afore mejor puede cambiar cuánto pone el Fondo, no cuánto cobras.
Eso no vuelve inútil la decisión. La vuelve distinta. Y está explicado con la regla textual, en su sección.
La respuesta corta
Las tres preguntas, con su número
| Pregunta | Respuesta | El dato |
|---|---|---|
| ¿Cómo elijo? | Por el Indicador de Rendimiento Neto de tu Siefore, no por la comisión ni por el rendimiento del último año | Brecha de 1.08 a 2.18 puntos entre la mejor y la peor de cada generación, agosto de 2026 |
| ¿Cómo me cambio? | Desde la app AforeMóvil, AforeWeb o en la Afore que eliges; una vez al año a cualquiera, antes solo hacia una con mejor indicador | 20 días hábiles como máximo y 4 para arrepentirte |
| ¿Cuánto cambia al final? | Un punto de rendimiento sostenido 30 años da 18.68 % más saldo; dos puntos, 41.51 %. Gane lo que ganes | El porcentaje no depende del salario; depende del plazo y de la distancia |
Y el matiz que va primero
Hay una regla que cambia la cuenta para mucha gente. Si empezaste a cotizar en el IMSS a partir del 1 de julio de 1997 y te pensionas a los 65, el complemento del Fondo de Pensiones para el Bienestar puede llevar tu pensión hasta tu último salario. Con un tope: $17,885.85 al mes en 2026, según la regla de actualización del decreto.
Si tu pensión propia queda por debajo de lo que el complemento garantiza, lo que tu Afore cambia es cuánto pone el Fondo. Si queda por encima, o si te pensionas antes, o si el Fondo no alcanza, lo que cambia es tu pensión.
Mi criterio, y va como criterio: elegir bien la Afore no cuesta nada, así que conviene hacerlo aunque el Fondo vaya a completarte. Es un seguro gratuito contra la parte de la regla que no depende de ti.
Lo que no vas a encontrar aquí
No hay una «mejor Afore» para todos. La que encabeza el indicador en ocho generaciones queda en octavo lugar en la de Pensiones, y la que encabeza esa queda última en seis.
Tampoco hay asesoría. Este artículo es informativo, se apoya en documentos oficiales que se citan y enlazan, y no sustituye la orientación de la Consar ni la de un asesor financiero. Quien escribe no tiene relación comercial con ninguna Afore.
Antes de comparar: tu Siefore y tu Afore
Tu dinero no está «en la Afore»: está en una Siefore
La Afore administra. El dinero se invierte en una sociedad de inversión, la Siefore. Y esas sociedades son generacionales: agrupan a los trabajadores por año de nacimiento y se vuelven más conservadoras conforme el grupo se acerca al retiro.
Los prospectos de información que las Afores registran ante la Consar lo dicen con fechas. El de una Siefore 80-84 recibe a quienes «hayan nacido entre el 01 de enero de 1980 y el 31 de diciembre de 1984». El de una Siefore Básica Inicial dice: «La Sociedad podrá recibir recursos de trabajadores que tengan menos de 25 años.» Y el de la Básica de Pensiones: «Trabajadores que tengan 65 años o más, o su Sociedad de Inversión se encuentre cerrada.»
Las generaciones también se renuevan. La nota del sistema estadístico de la Consar lo registra así: «La Siefore Básica 95-99 comienza a operar el 26 de agosto de 2024. En la misma fecha, la Siefore Básica 55-59 deja de operar.»
Por qué importa antes que cualquier ranking
Porque el indicador se publica por Siefore, y las Afores no ocupan el mismo lugar en todas. Comparar la Afore de tu hermano menor con la tuya usando el dato de su generación es comparar dos carreras distintas.
Son diez Siefores básicas: la Inicial, ocho generacionales de 95-99 a 60-64 y la de Pensiones. Las diez publican su indicador en el mismo cuadro, y las diez están en este artículo. La 55-59 ya no existe.
Se puede cambiar de Siefore sin cambiar de Afore
Es poco conocido y está en los mismos prospectos: «Los Trabajadores podrán solicitar en cualquier tiempo la transferencia de sus recursos de una Sociedad de Inversión Básica a otra de su elección, distinta de la que les corresponda por edad.»
No es lo mismo que cambiarse de Afore. Es elegir otro perfil de riesgo dentro de la misma administradora. Este artículo no lo recomienda ni lo desaconseja; lo menciona porque quien no lo sabe puede creer que su única palanca es el traspaso.
Cómo saber en qué Afore estás
El catálogo de trámites del SAR de la Consar da tres vías:
| Vía | Qué hacer |
|---|---|
| Internet | Entrar a e-SAR y elegir la opción «Localiza tu AFORE» |
| Teléfono | «Llamar al Centro de Atención Telefónica SARTEL al 55 1328 5000 (sin costo a nivel nacional)» |
| Celular | Descargar la app AforeMóvil de la tienda de tu teléfono |
Tu estado de cuenta, además, dice en qué Siefore está tu dinero. Es el dato que hay que tener a la mano antes de abrir cualquier tabla.
Si nunca elegiste, alguien eligió por ti
El sistema estadístico de la Consar distingue a los trabajadores registrados, que eligieron Afore, de los asignados, que nunca lo hicieron y a quienes asignó el sistema.
En agosto de 2026 había 17,360,892 asignados: el 24.61 % de las cuentas que administran las Afores. Y el mismo cuadro tiene un renglón que conviene leer dos veces: 9,290,509 de esos asignados aparecen como trabajadores con recursos depositados en el Banco de México, no en una Siefore. Son el 53.51 % de los asignados.
Mi criterio, y va como criterio: si nunca elegiste Afore, el primer paso no es compararlas; es registrarte en una. Lo que pasa con el dinero de quien no elige no lo decide quien lo ganó.
El número que manda: el Indicador de Rendimiento Neto
Qué mide, en palabras de la Consar
La Consar publica cada mes el Indicador de Rendimiento Neto, o IRN, de cada Siefore. Su sistema estadístico lo describe así: «Este indicador refleja el rendimiento ponderado que ha generado cada una de las Sociedades de Inversión Especializadas de Fondos para el Retiro a través de los diferentes plazos que integran al indicador».
Ponderado y por plazos. Las dos palabras importan.
Cómo se arma
La misma nota da la receta, con sus tres ingredientes:
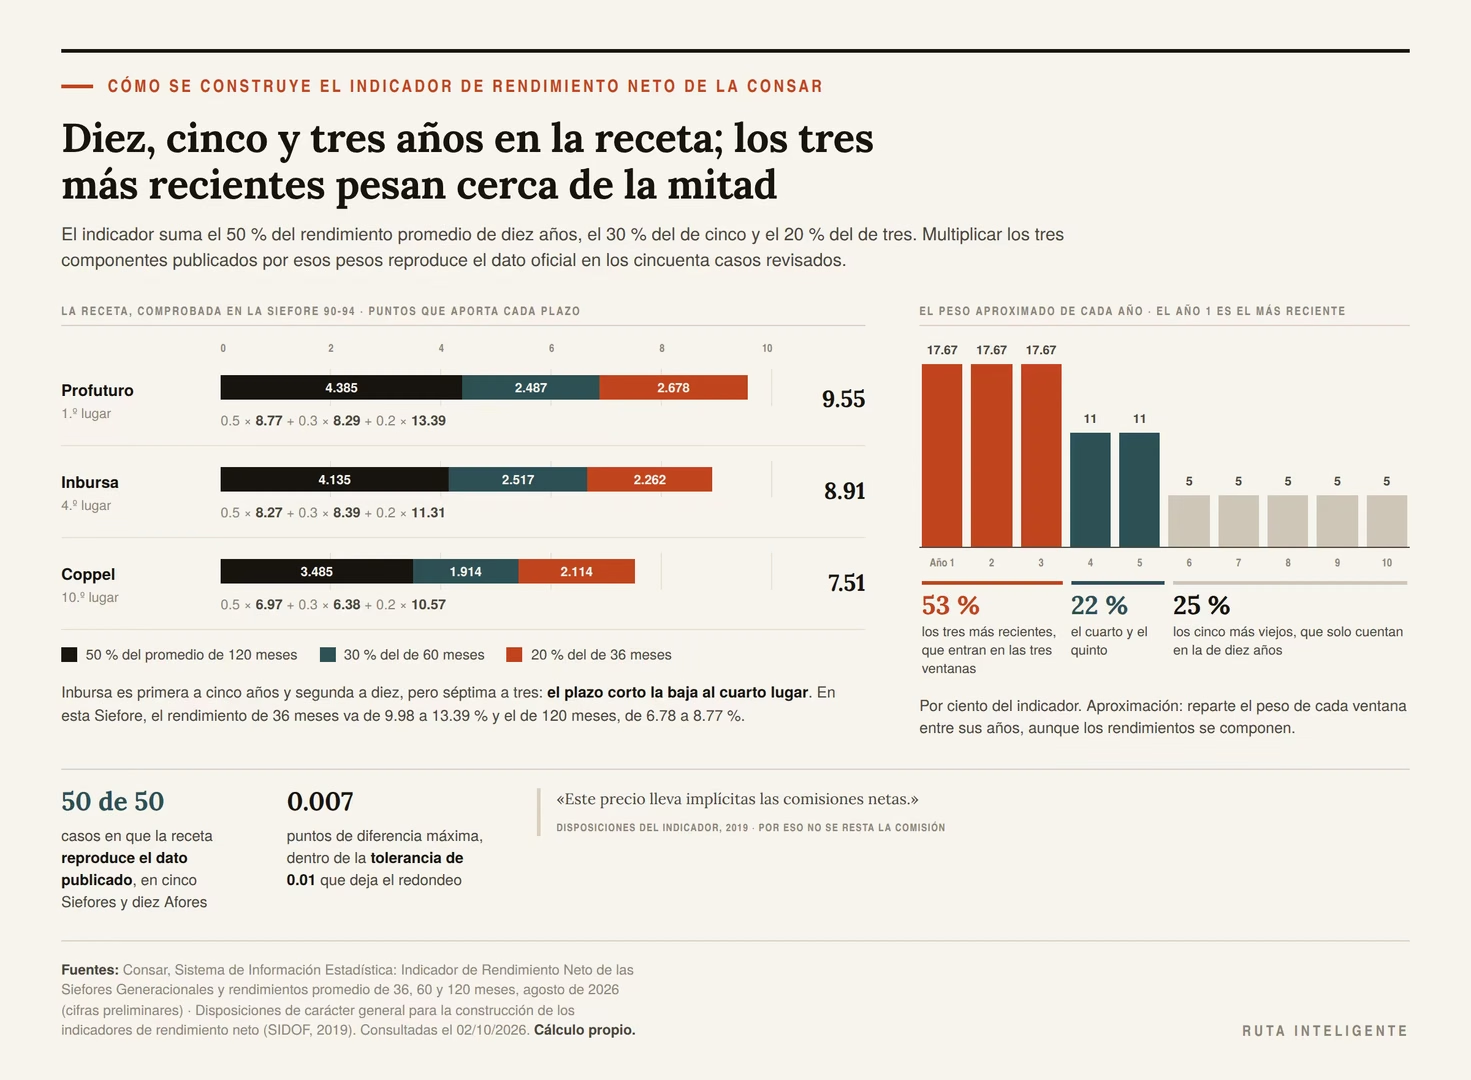
- «El plazo del rendimiento acumulado de los últimos 10 años pesa 50% del indicador.»
- «El plazo del rendimiento acumulado de los últimos 5 años pesa 30% del indicador.»
- «El plazo del rendimiento acumulado de los últimos 3 años pesa 20% del indicador.»
O sea: IRN = 0.5 × rendimiento de 10 años + 0.3 × rendimiento de 5 años + 0.2 × rendimiento de 3 años.
Por qué se llama «neto»
Porque se calcula con el precio de las acciones de cada Siefore, y ese precio ya trae descontado el cobro de la Afore. Las disposiciones de la Consar que regulan el indicador, en su versión de 2019, definen el precio de mercado como el capital contable entre el número de acciones, y agregan: «Este precio lleva implícitas las comisiones netas.»
Por eso el indicador ya incluye la comisión. No hay que restarla. Restarla otra vez es un error fácil de cometer al comparar Afores.
La comprobación que hice
La Consar publica también, por separado, los rendimientos promedio de 36, 60 y 120 meses de cada Siefore. Si la receta es la que dice la nota, multiplicar esos tres números por 0.2, 0.3 y 0.5 tiene que dar el indicador publicado.
Lo hice en cinco generaciones y diez Afores: cincuenta casos. Los cincuenta cuadran. La diferencia más grande es de 0.007 puntos, en la Siefore 70-74 de Principal, y cabe en el redondeo: con todo publicado a dos decimales, la tolerancia es de 0.01.
Un ejemplo, la Siefore 90-94 de Profuturo en agosto de 2026:
| Plazo | Rendimiento promedio | Peso | Aporta |
|---|---|---|---|
| 120 meses | 8.77 % | 50 % | 4.385 |
| 60 meses | 8.29 % | 30 % | 2.487 |
| 36 meses | 13.39 % | 20 % | 2.678 |
| IRN | 9.55 |
El peso real de los últimos tres años
Aquí aparece algo que la receta no dice. Los últimos tres años están dentro de las tres ventanas: cuentan en la de 3 años, en la de 5 y en la de 10.
Si se reparte el peso de cada ventana entre sus años, los tres más recientes se llevan cerca del 53 % del indicador. El cuarto y el quinto, el 22 %. Los cinco más viejos, el 25 %. Es una aproximación, porque los rendimientos de cada plazo se componen, pero el orden de magnitud no cambia.
El IRN se anuncia como una medida de diez años y es, en la práctica, una medida dominada por los últimos tres. No es un defecto. Es algo que hay que saber para leerlo.
Lo que el IRN no es
No es un rendimiento real. Es nominal: incluye la inflación. Para saber qué le pasa al poder de compra hay que descontarla, y eso está explicado en qué le hace la inflación a un ahorro que no rinde.
Tampoco es comparable con versiones viejas. En julio de 2022 la Consar quitó las Unidades de Pensión de la fórmula. Su comunicado lo explicó así: «La principal modificación consiste en eliminar las Unidades de Pensión como factor dentro de la metodología del Indicador de Rendimiento Neto (IRN)», lo que «permitirá que el IRN se pueda asociar más adecuadamente con el rendimiento nominal obtenido por los ahorros de los trabajadores.»
Y la nota del cuadro advierte que el indicador actual «no es comparable con el indicador vigente hasta el 15 de diciembre de 2019 ni con el IRN con Unidades de Pensión». Si ves un ranking viejo junto a uno nuevo, no los mezcles.
La tabla de agosto de 2026
Las diez Afores en las diez Siefores
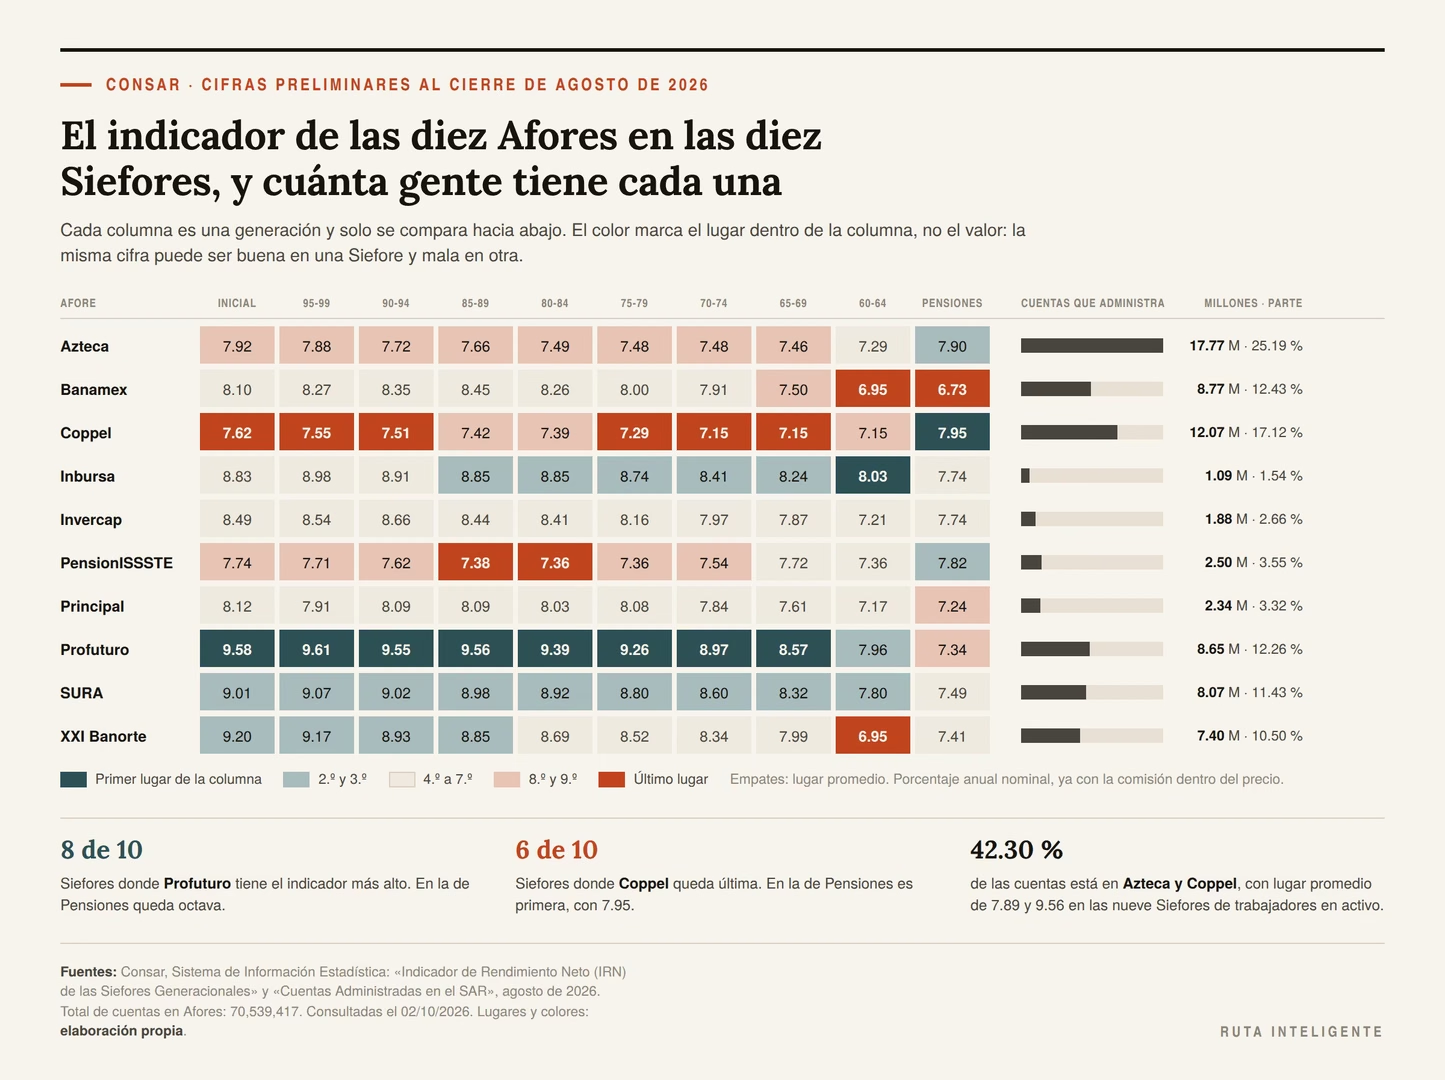
Estos son los indicadores publicados por la Consar con datos al cierre de agosto de 2026. La nota del cuadro los marca como «Cifras preliminares». En negritas, el primer lugar de cada columna.
| Afore | Inicial | 95-99 | 90-94 | 85-89 | 80-84 | 75-79 | 70-74 | 65-69 | 60-64 | Pensiones |
|---|---|---|---|---|---|---|---|---|---|---|
| Azteca | 7.92 | 7.88 | 7.72 | 7.66 | 7.49 | 7.48 | 7.48 | 7.46 | 7.29 | 7.90 |
| Banamex | 8.10 | 8.27 | 8.35 | 8.45 | 8.26 | 8.00 | 7.91 | 7.50 | 6.95 | 6.73 |
| Coppel | 7.62 | 7.55 | 7.51 | 7.42 | 7.39 | 7.29 | 7.15 | 7.15 | 7.15 | 7.95 |
| Inbursa | 8.83 | 8.98 | 8.91 | 8.85 | 8.85 | 8.74 | 8.41 | 8.24 | 8.03 | 7.74 |
| Invercap | 8.49 | 8.54 | 8.66 | 8.44 | 8.41 | 8.16 | 7.97 | 7.87 | 7.21 | 7.74 |
| PensionISSSTE | 7.74 | 7.71 | 7.62 | 7.38 | 7.36 | 7.36 | 7.54 | 7.72 | 7.36 | 7.82 |
| Principal | 8.12 | 7.91 | 8.09 | 8.09 | 8.03 | 8.08 | 7.84 | 7.61 | 7.17 | 7.24 |
| Profuturo | 9.58 | 9.61 | 9.55 | 9.56 | 9.39 | 9.26 | 8.97 | 8.57 | 7.96 | 7.34 |
| SURA | 9.01 | 9.07 | 9.02 | 8.98 | 8.92 | 8.80 | 8.60 | 8.32 | 7.80 | 7.49 |
| XXI Banorte | 9.20 | 9.17 | 8.93 | 8.85 | 8.69 | 8.52 | 8.34 | 7.99 | 6.95 | 7.41 |
Cifras en porcentaje anual nominal.
La distancia entre la mejor y la peor, generación por generación
| Siefore | Mejor | Peor | Distancia | Mediana |
|---|---|---|---|---|
| Inicial | Profuturo 9.58 | Coppel 7.62 | 1.96 | 8.305 |
| 95-99 | Profuturo 9.61 | Coppel 7.55 | 2.06 | 8.405 |
| 90-94 | Profuturo 9.55 | Coppel 7.51 | 2.04 | 8.505 |
| 85-89 | Profuturo 9.56 | PensionISSSTE 7.38 | 2.18 | 8.445 |
| 80-84 | Profuturo 9.39 | PensionISSSTE 7.36 | 2.03 | 8.335 |
| 75-79 | Profuturo 9.26 | Coppel 7.29 | 1.97 | 8.120 |
| 70-74 | Profuturo 8.97 | Coppel 7.15 | 1.82 | 7.940 |
| 65-69 | Profuturo 8.57 | Coppel 7.15 | 1.42 | 7.795 |
| 60-64 | Inbursa 8.03 | Banamex y XXI Banorte 6.95 | 1.08 | 7.250 |
| Pensiones | Coppel 7.95 | Banamex 6.73 | 1.22 | 7.615 |
Profuturo encabeza ocho de diez. Inbursa, la 60-64. Coppel, la de Pensiones.
Lo que la tabla no dice a primera vista
La peor en una generación puede ser la mejor en otra
Coppel queda última en seis Siefores y primera en la de Pensiones, con 7.95. Profuturo, primera en ocho, queda octava en la de Pensiones.
No hay contradicción. Cada Siefore tiene su propio régimen de inversión y su propio historial, y la de Pensiones invierte para gente que ya se retiró. Por eso la única comparación que sirve es la de tu columna.
La distancia se achica con la edad
En las Siefores de los más jóvenes, la distancia entre extremos ronda dos puntos. En la 60-64 es de 1.08, y en la de Pensiones, de 1.22.
Tiene lógica. Conforme el grupo se acerca al retiro, las Siefores invierten de forma más conservadora y se parecen más entre sí. Para quien nació antes de 1965, el margen que se gana eligiendo es más chico, y el plazo para que ese margen se componga, también.
Estar en medio cuesta un punto
En la 90-94, la mediana es 8.505. La primera está 1.045 puntos arriba y la última 0.995 abajo. En las generaciones de 70-74 a la Inicial la cuenta es parecida: la mitad o más de la distancia se pierde por estar en una Afore promedio, no por estar en la peor.
En pesos de un año se ve chico. Sobre un saldo de $100,000, la distancia completa de la 90-94 son $2,040. La de la 60-64, $1,080. El problema es que no es un año: son treinta.
Hay empates
En la 60-64, Banamex y XXI Banorte comparten el último lugar con 6.95. En la 85-89, Inbursa y XXI Banorte comparten el tercero con 8.85. Con dos decimales, a veces el orden es una moneda al aire.
Mi criterio, y va como criterio: una diferencia de centésimas no justifica un cambio; una de un punto, sí. Entre la tercera y la cuarta de una columna no hay nada que decidir.
El plazo cambia el orden
Tres años no son diez
Los rendimientos de los tres plazos que forman el indicador no se parecen entre sí. En agosto de 2026, en las cinco Siefores que revisé por componentes, el promedio de 36 meses fue de 8.77 % a 13.50 %; el de 120 meses, de 6.21 % a 8.77 %.
En la 90-94, el promedio simple de las diez Afores da 11.881 % a tres años y 7.603 % a diez. Los últimos tres años fueron muy buenos para casi todas, y el de diez arrastra años peores.
Eso tiene una consecuencia práctica. Si alguien te enseña el rendimiento de los últimos tres años como si fuera lo normal, te está enseñando el mejor de los tres plazos que publica la Consar.
Y el orden se mueve con el plazo
La pregunta interesante no es cuánto rinden, sino si la misma Afore gana en los tres plazos. Muchas veces, no.
| Siefore | Afore | Lugar a 36 meses | Lugar a 60 meses | Lugar a 120 meses | Lugar en el IRN |
|---|---|---|---|---|---|
| 60-64 | XXI Banorte | 10 | 9 | 4 | 10 |
| 90-94 | Inbursa | 7 | 1 | 2 | 4 |
| 90-94 | Invercap | 3 | 3 | 6 | 5 |
| 60-64 | PensionISSSTE | 8 | 2 | 8 | 4 |
| 90-94 | Profuturo | 1 | 2 | 1 | 1 |
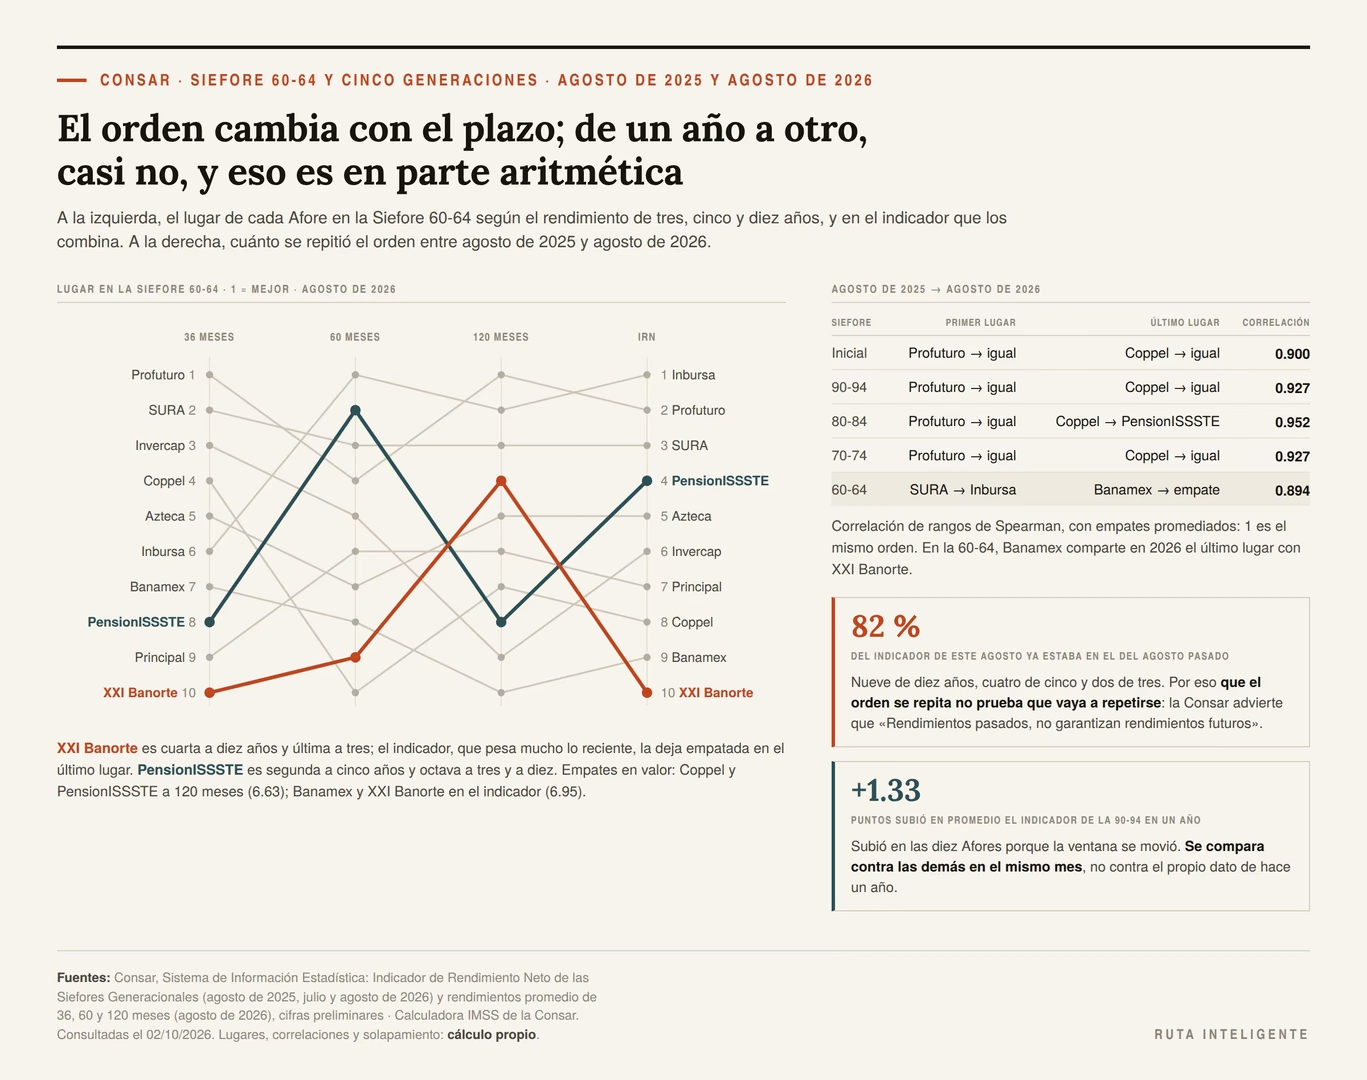
XXI Banorte en la 60-64 es el caso más claro: cuarto lugar a diez años y último a tres. Su indicador, que pesa mucho lo reciente, la deja empatada en el último lugar.
Para medir cuánto se parecen los órdenes usé la correlación de rangos, que va de 1 (mismo orden) a −1 (orden invertido). Entre el orden a 36 meses y el de 120 meses salió 0.770 en la 90-94, 0.721 en la 80-84, 0.644 en la 70-74, 0.693 en la Inicial y apenas 0.274 en la 60-64. Cuando hay empates, los rangos se promedian.
Lo que esto significa para elegir
Que el indicador es un compromiso. Si pesara solo los tres años recientes, premiaría la racha; si pesara solo los diez, premiaría la historia aunque la Afore hubiera cambiado de equipo o de estrategia. El 50, 30, 20 es una decisión de la Consar entre esas dos cosas, y conviene saber que existe.
Mi criterio, y va como criterio: cuando una Afore lidera en los tres plazos, la decisión es fácil; cuando lidera solo en uno, conviene mirar la columna de diez años antes de moverse. Profuturo en la 90-94 es el primer caso; Invercap, que es tercera a tres años y sexta a diez, el segundo.
El nivel sube para todos, el orden casi no
Entre agosto de 2025 y agosto de 2026, el indicador de la 90-94 subió en promedio 1.33 puntos, con un mínimo de 0.84 y un máximo de 1.60. Subió en las diez Afores. En la Inicial el aumento promedio fue de 1.41, y en la 60-64, de 0.96.
No es que todas hayan mejorado su gestión en un año. Es que la ventana se movió: entraron meses buenos y salieron meses peores. Comparar el indicador de una Afore contra el de hace un año dice poco; compararlo contra el de las demás en el mismo mes, mucho.
¿El primer lugar se repite?
Agosto de 2025 contra agosto de 2026
Revisé las cinco Siefores con dato de los dos años.
| Siefore | Primer lugar 2025 → 2026 | Último lugar 2025 → 2026 | Correlación de rangos | Distancia 2025 → 2026 |
|---|---|---|---|---|
| Inicial | Profuturo → Profuturo | Coppel → Coppel | 0.900 | 1.69 → 1.96 |
| 90-94 | Profuturo → Profuturo | Coppel → Coppel | 0.927 | 1.61 → 2.04 |
| 80-84 | Profuturo → Profuturo | Coppel → PensionISSSTE | 0.952 | 1.56 → 2.03 |
| 70-74 | Profuturo → Profuturo | Coppel → Coppel | 0.927 | 1.45 → 1.82 |
| 60-64 | SURA → Inbursa | Banamex → Banamex y XXI Banorte | 0.894 | 1.10 → 1.08 |
El primer lugar se repitió en cuatro de cinco. El orden completo se parece mucho de un año a otro: todas las correlaciones están entre 0.894 y 0.952. Y en cuatro de las cinco, la distancia entre extremos creció.
De julio a agosto de 2026, ningún indicador de esas cinco Siefores se movió más de 0.05 puntos.
Por qué esa estabilidad engaña un poco
Aquí va un matiz contra mi propio argumento. El indicador de este agosto y el del agosto pasado comparten casi todos sus datos. Nueve de los diez años de la primera ventana. Cuatro de los cinco de la segunda. Dos de los tres de la tercera.
Con la ponderación del indicador, eso es cerca del 82 % de lo que mide. Que el orden se repita de un año a otro es, en buena parte, aritmética, no prueba de que la Afore vaya a seguir ganando.
La propia Consar lo advierte en su calculadora de retiro: «Rendimientos pasados, no garantizan rendimientos futuros».
Lo que sí pasó en diez años
Lo que no es aritmética es el pasado. Con el rendimiento promedio de 120 meses publicado para agosto de 2026, y leyéndolo como tasa anual compuesta:
| Siefore | Cien mil pesos en la mejor, diez años | En la peor | Diferencia |
|---|---|---|---|
| 90-94 | Profuturo: $231,788.18 | PensionISSSTE: $192,707.74 | $39,080.44 |
| 80-84 | Profuturo: $229,877.41 | PensionISSSTE: $187,713.75 | $42,163.66 |
| 70-74 | Profuturo: $220,534.52 | Coppel: $189,483.78 | $31,050.74 |
| 60-64 | Profuturo: $207,449.16 | Banamex: $182,664.47 | $24,784.69 |
| Inicial | Profuturo: $231,575.17 | PensionISSSTE: $191,448.16 | $40,127.01 |
Son pesos nominales de un saldo que no recibió aportaciones. En la 90-94, el mismo dinero terminó 20.28 % más alto en una Afore que en otra.
La comisión ya no distingue
Lo que cobra cada una en 2026
El cuadro de comisiones de la Consar, publicado el 15 de septiembre de 2026 con datos de agosto, dice esto:
| Afore | Comisión anual sobre el saldo |
|---|---|
| Azteca, Banamex, Coppel, Inbursa, Invercap, Principal, Profuturo, SURA y XXI Banorte | 0.54 % |
| PensionISSSTE | 0.52 % |
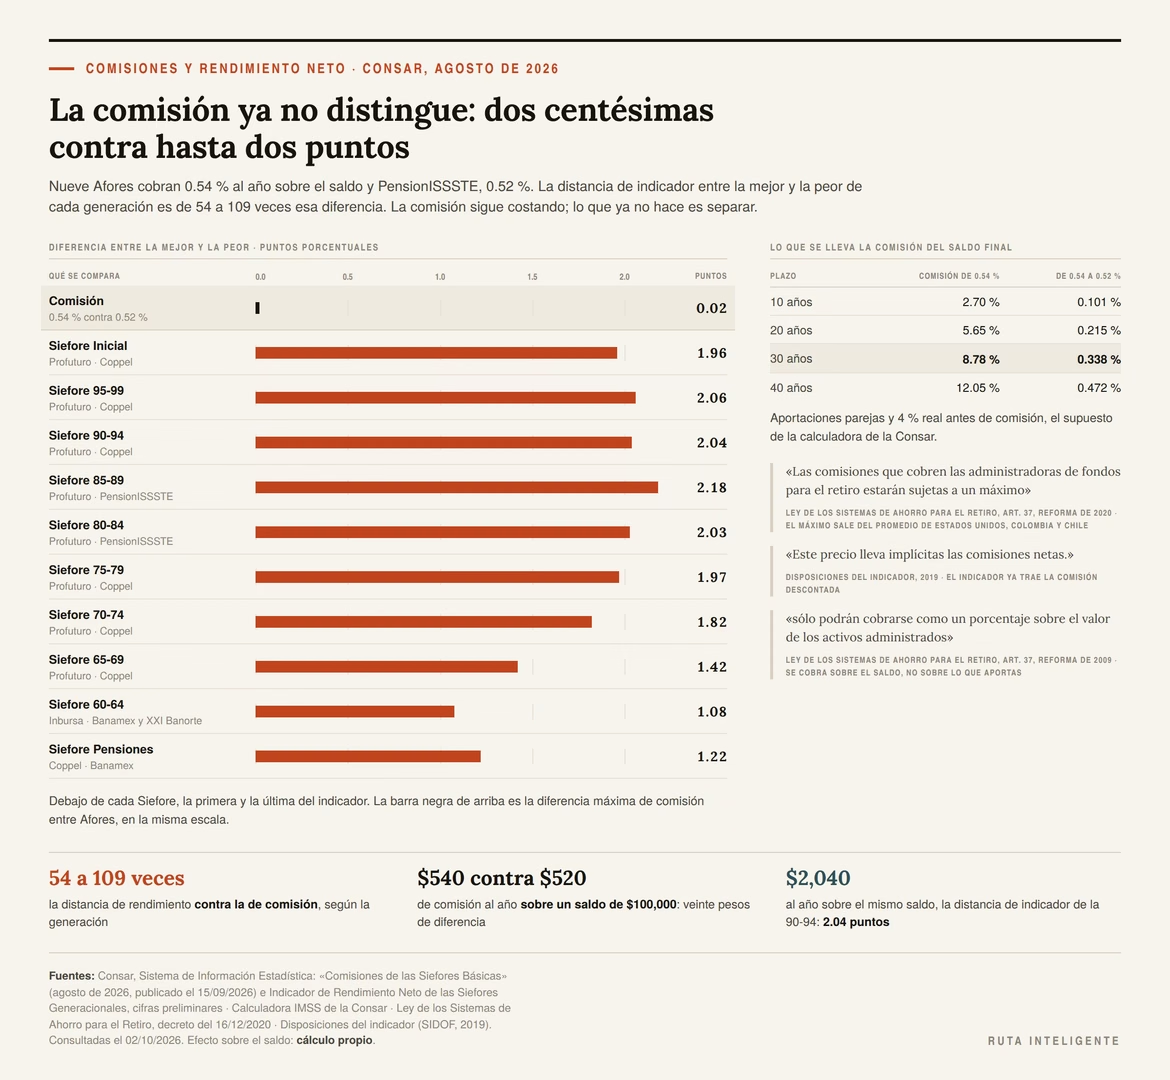
Nueve iguales y una dos centésimas abajo. Sobre un saldo de $100,000, son $540 contra $520 al año: veinte pesos.
Por qué se parecen tanto
Ayuda saber que la ley les puso techo. La reforma de diciembre de 2020 agregó al artículo 37 de la Ley de los Sistemas de Ahorro para el Retiro esta regla: «Las comisiones que cobren las administradoras de fondos para el retiro estarán sujetas a un máximo, el cual resultará del promedio aritmético de los cobros en materia de comisiones en los sistemas de contribución definida de los Estados Unidos de América, Colombia y Chile».
Y una cláusula que solo funciona en un sentido: «En la medida en que las comisiones en estos países tengan ajustes a la baja serán aplicables las mismas reducciones y, en caso contrario, se mantendrá el promedio que al momento se esté aplicando.»
Con un techo así, las comisiones tienden a juntarse: nueve de diez cobran exactamente lo mismo.
Cómo se cobra
Desde la reforma de 2009, la ley dice que la comisión es un porcentaje del saldo: «Para promover un mayor Rendimiento Neto a favor de los trabajadores, las comisiones por administración de las cuentas individuales sólo podrán cobrarse como un porcentaje sobre el valor de los activos administrados.»
Sobre el saldo, no sobre lo que aportas. Por eso pesa más conforme la cuenta crece, y por eso el indicador ya la incluye.
Lo que pesa la comisión, y lo que no pesa
Que no distinga entre Afores no significa que no cueste. Con aportaciones constantes y el 4 % real que usa la calculadora de la Consar:
| Plazo | Saldo final que se lleva una comisión de 0.54 % | Lo que cambia pasar de 0.54 % a 0.52 % |
|---|---|---|
| 10 años | 2.70 % | 0.101 % |
| 20 años | 5.65 % | 0.215 % |
| 30 años | 8.78 % | 0.338 % |
| 40 años | 12.05 % | 0.472 % |
La comisión se come casi la undécima parte del saldo en treinta años. Pero entre una Afore y otra, la diferencia es de tres décimas de punto del saldo final.
En cambio, la distancia de indicador entre la mejor y la peor de una misma generación va de 1.08 a 2.18 puntos: entre 54 y 109 veces la diferencia de comisión.
Mi criterio, y va como criterio: en 2026 la comisión dejó de ser un criterio para elegir Afore. Sigue siendo un costo y conviene conocerlo, pero no separa a una de otra. Si quieres ver lo que cobran los fondos de inversión fuera del sistema de retiro, está en lo que rinden y cobran CETES, pagarés y fondos.
Cuánto cambia al final: la cuenta que no depende de tu salario
La idea
Tu saldo al retirarte es lo que aportaste, multiplicado por lo que creció. Lo que aportas depende de tu salario; lo que crece depende del rendimiento y del tiempo.
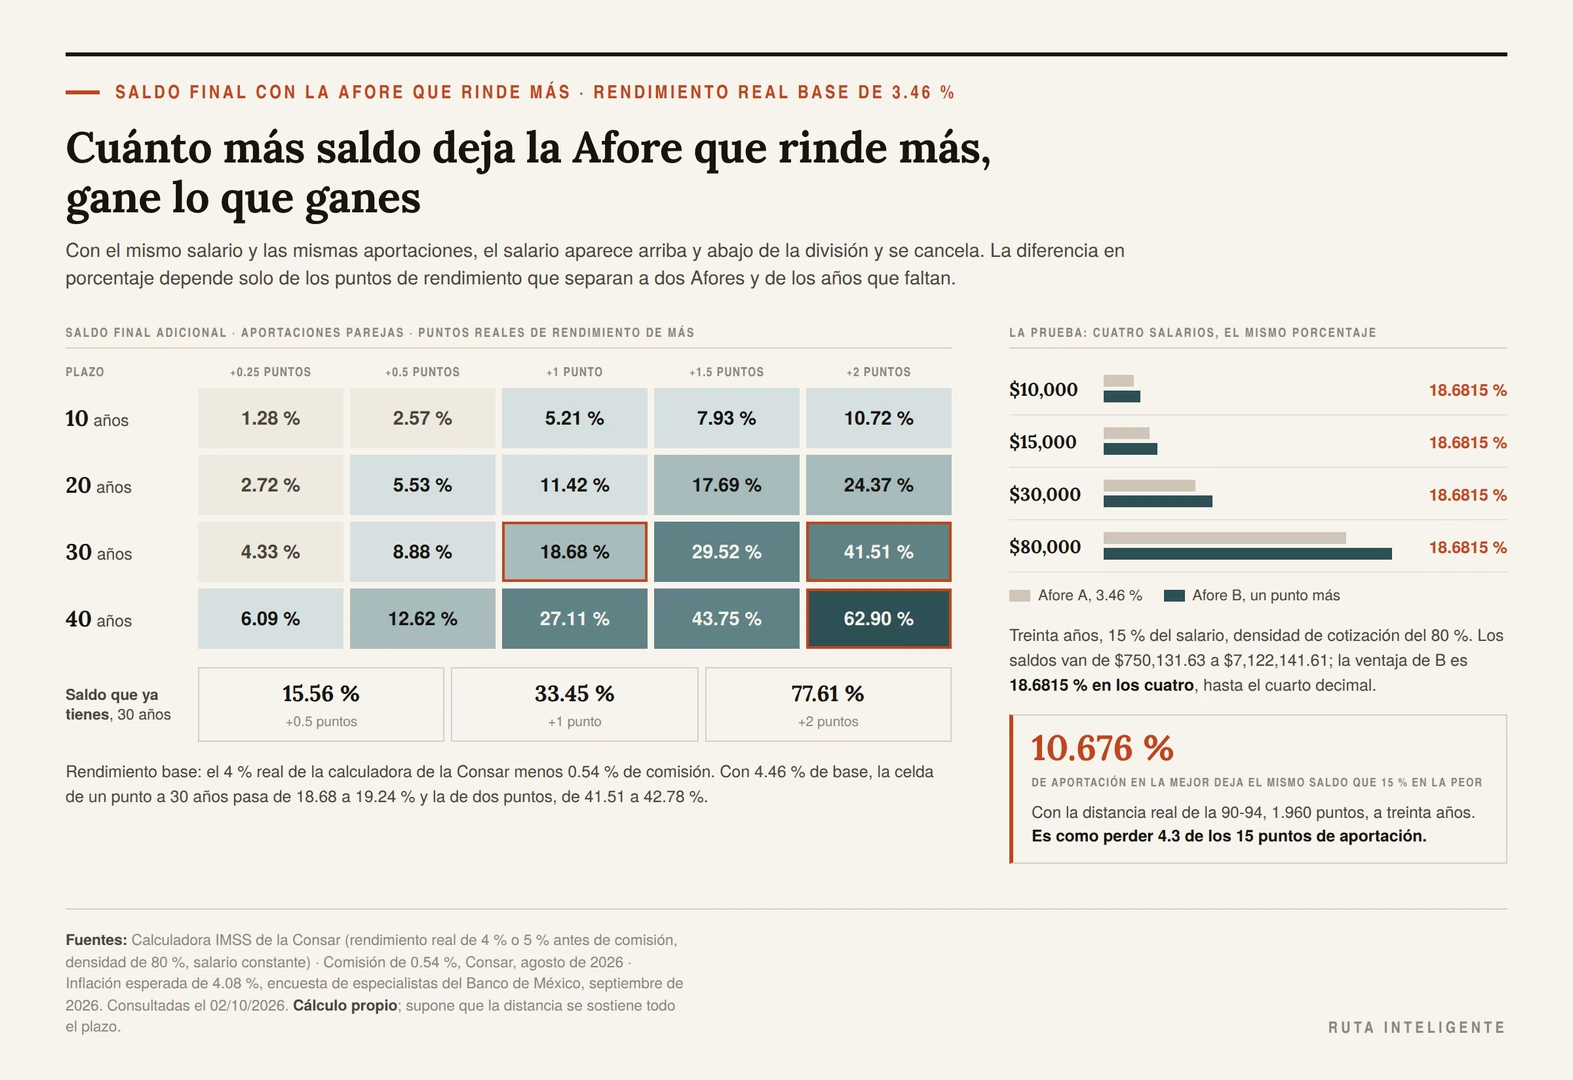
Si comparas dos Afores con el mismo salario y las mismas aportaciones, el salario aparece arriba y abajo de la división y se cancela. La diferencia en porcentaje depende de solo dos cosas: cuántos puntos de rendimiento las separan y cuántos años.
La prueba
Corrí el mismo caso con cuatro salarios: treinta años de aportaciones del 15 % del salario, densidad de cotización del 80 % y una Afore que rinde un punto más que la otra.
| Salario mensual | Saldo con la Afore A | Saldo con la Afore B | B gana |
|---|---|---|---|
| $10,000 | $750,131.63 | $890,267.70 | 18.6815 % |
| $15,000 | $1,125,197.44 | $1,335,401.55 | 18.6815 % |
| $30,000 | $2,250,394.89 | $2,670,803.10 | 18.6815 % |
| $80,000 | $6,001,053.03 | $7,122,141.61 | 18.6815 % |
Cuatro salarios, el mismo porcentaje hasta el cuarto decimal. No es casualidad: es la división.
La tabla que sirve para cualquiera
Con un rendimiento real neto base de 3.46 %, que es el 4 % de la calculadora de la Consar menos la comisión de 0.54 %:
| Años hasta tu retiro | +0.25 puntos | +0.5 | +1 | +1.5 | +2 |
|---|---|---|---|---|---|
| 10 | 1.28 % | 2.57 % | 5.21 % | 7.93 % | 10.72 % |
| 20 | 2.72 % | 5.53 % | 11.42 % | 17.69 % | 24.37 % |
| 30 | 4.33 % | 8.88 % | 18.68 % | 29.52 % | 41.51 % |
| 40 | 6.09 % | 12.62 % | 27.11 % | 43.75 % | 62.90 % |
Cada celda dice cuánto más saldo final tiene quien está en la Afore que rinde esos puntos de más, con aportaciones parejas.
¿Y si el rendimiento base es otro?
Cambia poco. Con 5 % menos la comisión, o sea 4.46 %, la celda de un punto a treinta años pasa de 18.68 % a 19.24 %. La de dos puntos, de 41.51 % a 42.78 %. La conclusión no depende del supuesto que menos se puede verificar.
El saldo que ya tienes crece todavía más
La tabla anterior es para lo que vas a aportar. Lo que ya está en la cuenta tiene todo el plazo por delante, y ahí la distancia pesa más:
| Años | +0.5 puntos | +1 | +2 |
|---|---|---|---|
| 10 | 4.94 % | 10.10 % | 21.10 % |
| 20 | 10.12 % | 21.21 % | 46.66 % |
| 30 | 15.56 % | 33.45 % | 77.61 % |
Cómo traducir el indicador a esta tabla
El indicador es nominal y la tabla es real. La diferencia entre dos rendimientos nominales, dividida entre uno más la inflación, da la diferencia real. Con la mediana de las expectativas de inflación a doce meses de la encuesta de septiembre de 2026 del Banco de México, 4.08 %:
- Los 2.04 puntos que separan a la mejor y la peor en la 90-94 equivalen a 1.960 puntos reales.
- Los 1.045 puntos entre la mejor y la mediana, a 1.004 puntos reales.
A treinta años, con aportaciones parejas, 1.960 puntos dan 40.51 % más saldo. Dicho al revés: quien se queda en la peor termina con el 71.17 % de lo que tendría en la mejor.
Generación por generación
La misma cuenta, ahora con la distancia real de cada Siefore en agosto de 2026 y con los años que le faltan para los 65 a quien está a la mitad de su generación. Para la Inicial supuse 25 años de edad.
| Siefore | Edad en 2026 | Años hasta los 65 | La mejor contra la mediana | La mejor contra la peor |
|---|---|---|---|---|
| Inicial | 25 | 40 | 34.31 % | 58.18 % |
| 95-99 | 29 | 36 | 27.87 % | 53.07 % |
| 90-94 | 34 | 31 | 19.56 % | 42.39 % |
| 85-89 | 39 | 26 | 16.86 % | 36.12 % |
| 80-84 | 44 | 21 | 12.27 % | 25.19 % |
| 75-79 | 49 | 16 | 9.70 % | 17.45 % |
| 70-74 | 54 | 11 | 5.73 % | 10.36 % |
| 65-69 | 59 | 6 | 2.23 % | 4.12 % |
Lo que vale elegir cae con la edad. Y cae rápido. A los 25, pasar de una Afore promedio a la primera vale más de un tercio del saldo que vas a juntar. A los 59, poco más de dos puntos.
Si eres joven, pocas decisiones de una tarde mueven tanto dinero. Si estás cerca del retiro, revisa, pero sin esperar milagros.
La equivalencia que ayuda a dimensionarlo
Desde 2030, para quien gana más de cuatro UMA, la aportación obligatoria a la cuenta suma el 15 % del salario. Treinta años en la Afore que rinde 1.960 puntos menos dejan el mismo saldo que aportar 10.676 % en la que rinde más.
Es como si te quitaran 4.3 de los 15 puntos de aportación. Pasa con cualquier gasto que se acumula a plazos largos, como el costo real de tener un auto: lo que se paga de golpe se ve; lo que se compone, no.
El matiz que no puedo quitar
Toda la tabla supone que la distancia se sostiene durante todo el plazo. No hay ninguna garantía de eso. Una Afore puede perder el primer lugar, y la que hoy está abajo puede subir.
Por eso la tabla dice cuánto vale la distancia, no cuánto vale una Afore. Mi criterio, y va como criterio: úsala para decidir si vale la molestia revisar cada año, no para calcular tu pensión. Para lo segundo está la calculadora de la Consar, y conviene usarla con tus datos.
En pesos: dos trabajadores de la generación 90-94
Primero, cuánto entra a la cuenta
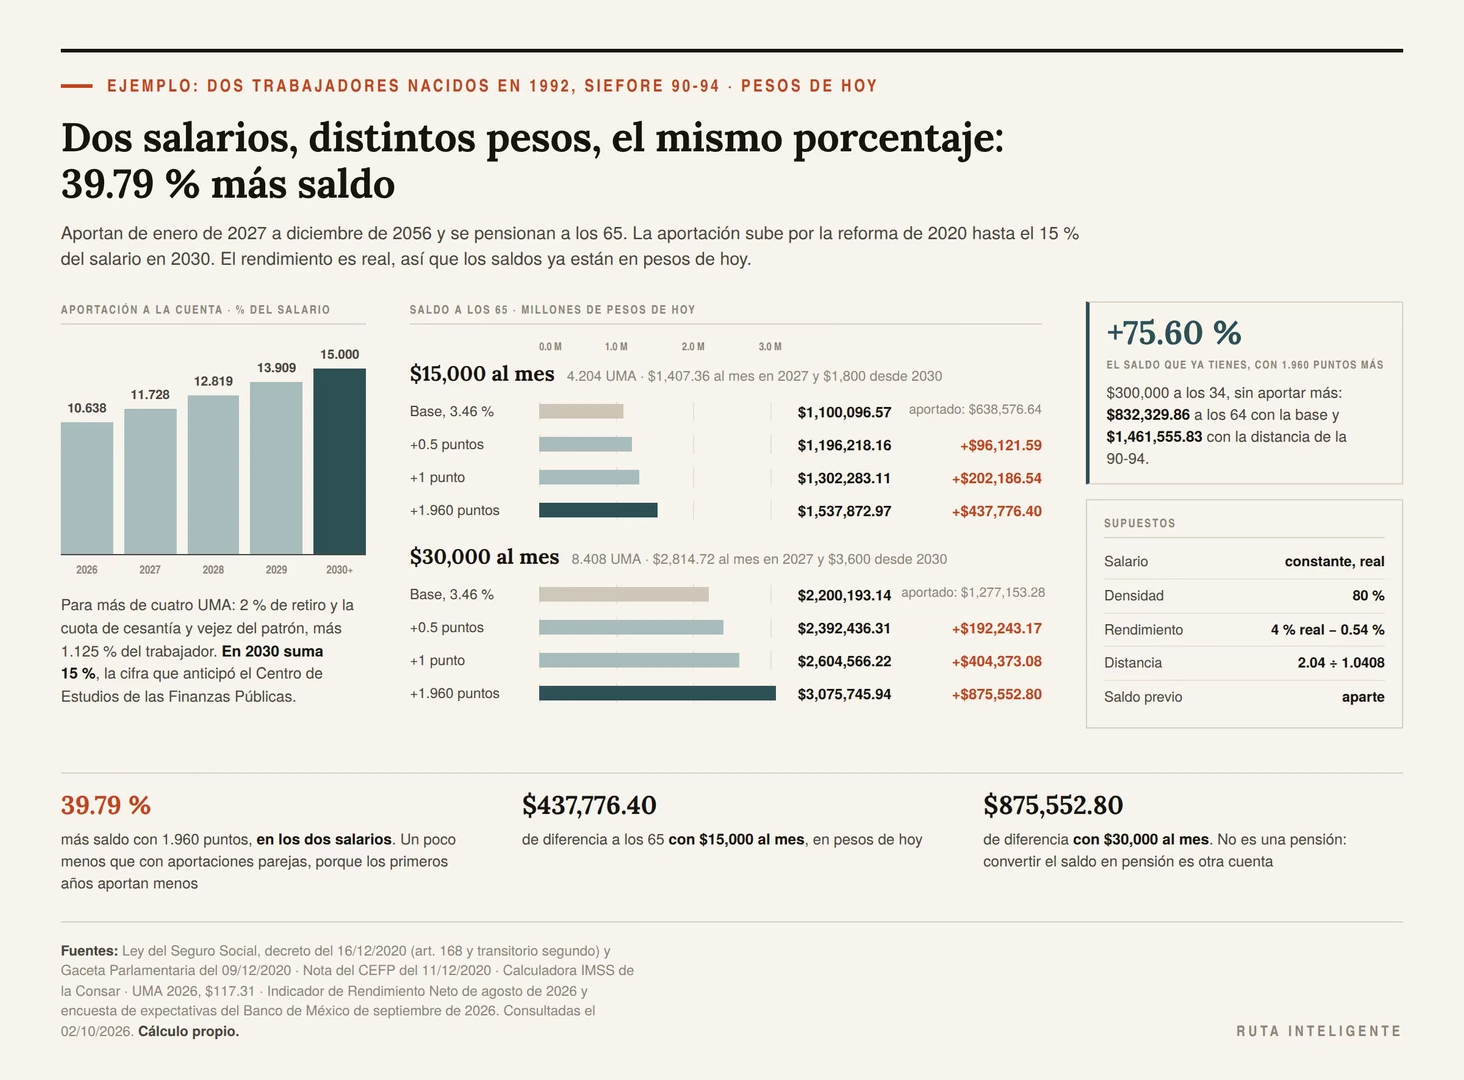
Antes de la reforma de 2020, la aportación obligatoria era del 6.5 % del salario. La nota del Centro de Estudios de las Finanzas Públicas de la Cámara de Diputados que analizó la reforma lo desglosa así: «el trabajador aporta el 1.125% del SBC; el patrón aporta el 5.150% y el Estado el 0.225%.» Y anticipa el destino: «la tasa de contribución total se elevaría gradualmente a 15% del SBC en un periodo de ocho años, del 2023 al 2030».
La Ley del Seguro Social, reformada en diciembre de 2020, sostiene lo que le toca al trabajador: «Los trabajadores cubrirán una cuota del uno punto ciento veinticinco por ciento sobre el salario base de cotización.» Lo del patrón sube por tramos de salario, y la subida «será aplicable de manera gradual, a partir del 1 de enero de 2023», según el transitorio segundo del decreto.
Para quien gana más de cuatro UMA, la cuota patronal de cesantía y vejez va así:
| Año | Cesantía y vejez (patrón) | Retiro (patrón) | Trabajador | Total a la cuenta |
|---|---|---|---|---|
| 2026 | 7.513 % | 2.000 % | 1.125 % | 10.638 % |
| 2027 | 8.603 % | 2.000 % | 1.125 % | 11.728 % |
| 2028 | 9.694 % | 2.000 % | 1.125 % | 12.819 % |
| 2029 | 10.784 % | 2.000 % | 1.125 % | 13.909 % |
| 2030 en adelante | 11.875 % | 2.000 % | 1.125 % | 15.000 % |
El 2 % de retiro no está en el decreto, porque esa parte no se reformó; sale de una resta. La cuota patronal de cesantía y vejez antes de la reforma era de 3.150 %: es la que la tabla conserva para quien gana un salario mínimo, y la base desde la que todos los tramos suben en escalones iguales hasta 2030. El 5.150 % patronal de la nota, menos 3.150 %, da 2 %. Y la suma de 2030 da exactamente el 15 % que la nota anticipa, lo que confirma la resta por una segunda vía.
Por qué los dos ejemplos ganan más de cuatro UMA
Porque debajo de ese nivel entra la cuota social, una aportación del gobierno por día cotizado que la ley reserva «para los trabajadores que ganen hasta cuatro veces la unidad de medida y actualización». Sus montos se actualizan y no los pude verificar para 2026. En lugar de inventarlos, elegí dos salarios que no la reciben.
Con la UMA de 2026, cuatro UMA al mes son $14,272.72. Los ejemplos ganan $15,000 (4.204 UMA) y $30,000 (8.408 UMA). Para salarios menores el porcentaje de la tabla anterior sigue valiendo, porque no depende del monto; lo que no puedo darte es el saldo en pesos.
Los supuestos, uno por uno
| Supuesto | Valor | De dónde sale |
|---|---|---|
| Nacimiento y Siefore | 1992, Siefore 90-94 | Ejemplo |
| Aportaciones | De enero de 2027 a diciembre de 2056: 30 años | Pensión a los 65, en 2057 |
| Salario | Constante en términos reales | La calculadora de la Consar supone que sigues «contando con el mismo Salario Base de Cotización hasta tu retiro» |
| Densidad de cotización | 80 % | La calculadora: «La Densidad de cotización supuesta, a partir de hoy y hasta la fecha de retiro, será del 80%.» |
| Rendimiento real | 4 % antes de comisión, 3.46 % después | La calculadora ofrece 4 % o 5 % «antes del cobro de la comisión» |
| Saldo previo | Cero | El saldo que ya tienes va aparte, más abajo |
Todo está en pesos de hoy: el rendimiento es real, así que la inflación ya está descontada.
El resultado
| $15,000 al mes | $30,000 al mes | |
|---|---|---|
| Aportación mensual en 2027 | $1,407.36 | $2,814.72 |
| Aportación mensual desde 2030 | $1,800.00 | $3,600.00 |
| Total aportado en 30 años | $638,576.64 | $1,277,153.28 |
| Saldo con la Afore base (3.46 %) | $1,100,096.57 | $2,200,193.14 |
| Con 0.5 puntos más | $1,196,218.16 | $2,392,436.31 |
| Con 1 punto más | $1,302,283.11 | $2,604,566.22 |
| Con 1.960 puntos más | $1,537,872.97 | $3,075,745.94 |
| Diferencia con 1.960 puntos | $437,776.40 | $875,552.80 |
En los dos casos la diferencia con 1.960 puntos es del 39.79 %. El mismo porcentaje, otra vez, con salarios distintos.
Es un poco menos que el 40.51 % de la tabla con aportaciones parejas, por una razón sencilla: los primeros años, que son los que más tiempo tienen para crecer, llevan menos dinero, porque la aportación todavía va en subida.
El saldo que ya tienes
Supón que a los 34 años ya juntaste $300,000. Sin aportar un peso más, en treinta años:
| Rendimiento real | Saldo a los 64 |
|---|---|
| 3.46 % | $832,329.86 |
| 1 punto más | $1,110,764.27 |
| 1.960 puntos más | $1,461,555.83 |
Un 75.60 % más, con el mismo dinero. Si se suma a las aportaciones del ejemplo de $15,000, el saldo pasa de $1,932,426.43 a $2,999,428.80: una diferencia de $1,067,002.37.
Lo que este número no es
No es tu pensión. Es un saldo. Convertirlo en pensión depende de cómo te pensiones, de las tasas de las aseguradoras y de tu esperanza de vida, y nada de eso entra en esta cuenta. La calculadora de la Consar hace esa conversión con una renta vitalicia; úsala con tus datos, que son mejores que mis supuestos.
Mi criterio, y va como criterio: la cifra que hay que llevarse no es el saldo, es la diferencia en porcentaje. Es la única que no depende de nada que yo haya supuesto sobre tu vida.
Y si tus ingresos mezclan sueldo y negocio, todo esto se vuelve más fácil de seguir cuando las cuentas están separadas; hay una guía para separar las finanzas personales de las del negocio.
El Fondo de Pensiones para el Bienestar cambia la pregunta
La regla, con sus palabras
El 30 de abril de 2024 se publicó una reforma a la Ley de los Sistemas de Ahorro para el Retiro ligada al Fondo de Pensiones para el Bienestar. Su transitorio segundo, inciso c), dice que el Fondo dará a los institutos de seguridad social los recursos «para procurar que los trabajadores que alcancen los sesenta y cinco años de edad y cuya pensión sea igual o menor a dieciséis mil setecientos setenta y siete pesos con sesenta y ocho centavos, que equivale al salario mensual promedio registrado en 2023 en el Instituto Mexicano del Seguro Social actualizado por la inflación estimada para el año 2024, reciban un complemento».
¿Un complemento de cuánto? «para que sea igual a su último salario hasta por el monto descrito en este párrafo.»
¿Para quién? «Lo anterior, siempre y cuando hayan iniciado la cotización en términos de la Ley del Seguro Social a partir del día primero de julio de mil novecientos noventa y siete».
¿Con qué condiciones? «Dicho complemento estará sujeto a la suficiencia del Fondo, así como a las reglas que determine la Secretaría de Hacienda y Crédito Público.» Y el mismo inciso aclara que «El complemento a que se refiere este inciso es intransferible».
El tope de 2026
El decreto fija cómo se actualiza el monto: «Dicho monto deberá actualizarse el primero de enero de cada año, de acuerdo con la inflación estimada para el año correspondiente.»
No dice quién estima esa inflación. La estimación oficial del gobierno federal está en los Criterios Generales de Política Económica, que Hacienda entrega con el paquete económico. Con ella hice la cuenta:
| Año | Inflación estimada | Fuente de la estimación | Monto |
|---|---|---|---|
| 2024 | — | Decreto | $16,777.68 |
| 2025 | 3.5 % | Criterios 2025: «se ubique en un nivel de 3.5 por ciento anual en diciembre de 2025» | $17,364.90 |
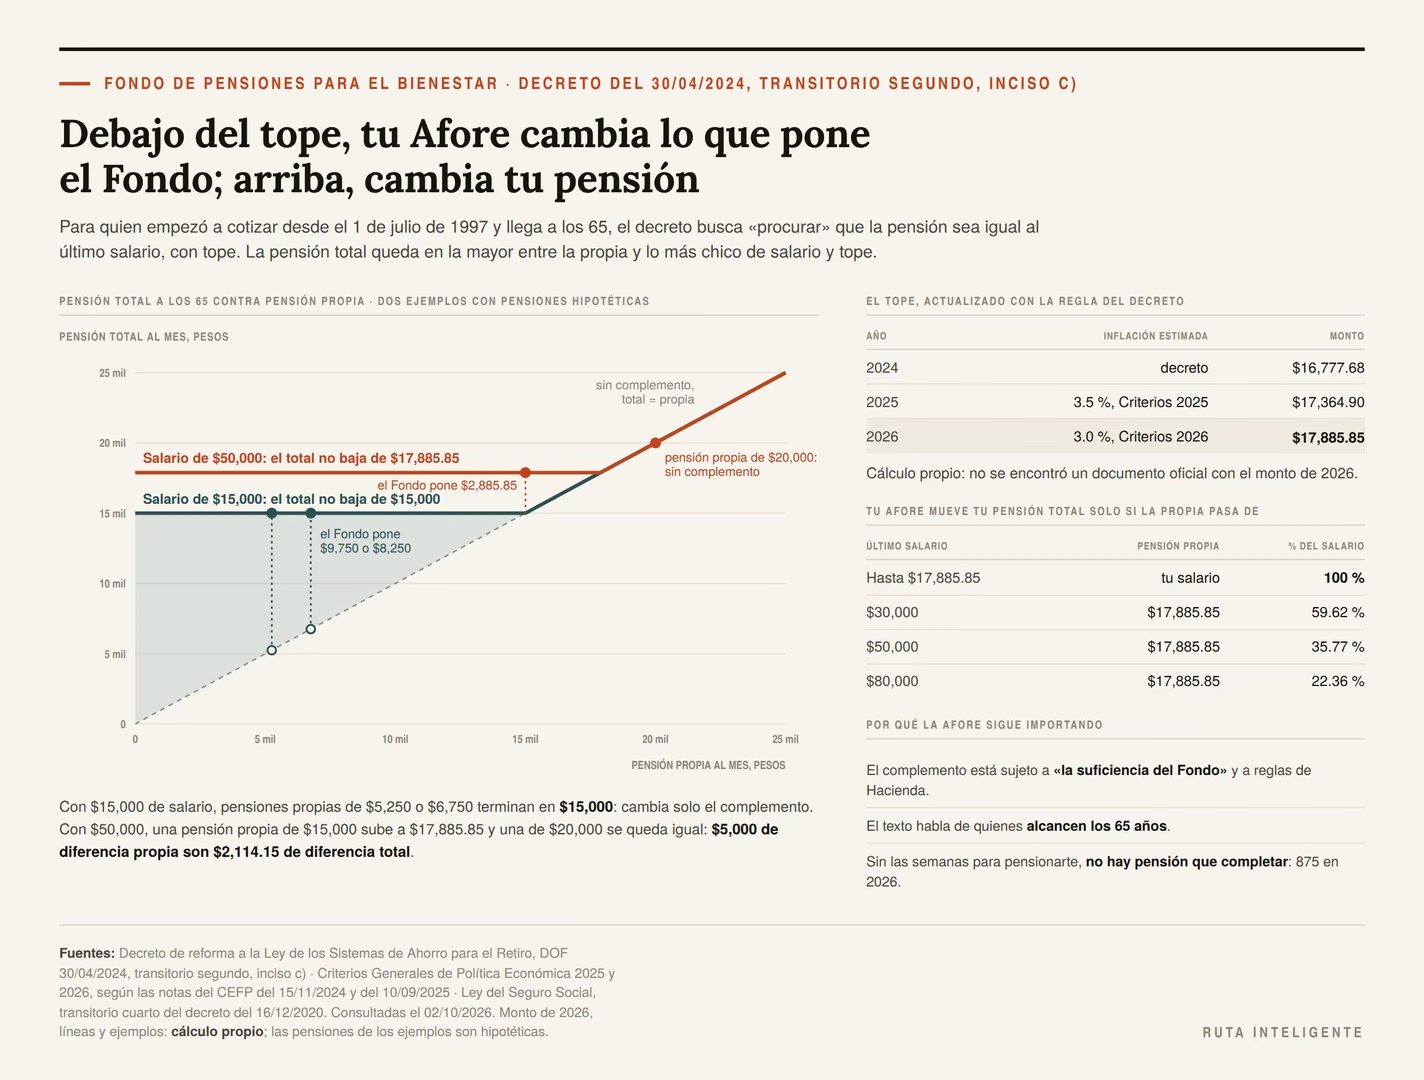
| 2026 | 3.0 % | Criterios 2026: «un nivel de 3.0 por ciento anual en diciembre de 2026» | $17,885.85 |
No encontré un documento oficial que publique el monto de 2026. La cifra es un cálculo propio con la regla del decreto y la inflación que estimó Hacienda. Si el Fondo o el IMSS publican otra, manda la suya.
Lo que la regla hace con tu Afore
Llamemos P a la pensión que te da tu propio saldo, S a tu último salario y U al tope. Si cumples las condiciones, tu pensión total a los 65 queda así:
Pensión total = la mayor entre P y lo más chico de S y U.
Dicho en palabras: el Fondo te sube hasta tu último salario, pero no más allá del tope. Y si tu propia pensión ya pasa de ahí, no hay complemento. Es una regla de máximos, no de sumas.
La consecuencia para este artículo es directa. Tu Afore cambia tu pensión total solo si tu pensión propia supera lo más chico de tu salario y el tope. Si no, lo que cambia es cuánto pone el Fondo.
Cuándo tu Afore mueve tu pensión, según tu salario
| Último salario mensual | Tu pensión propia tendría que pasar de | Como porcentaje de tu salario |
|---|---|---|
| $8,000 | $8,000.00 | 100 % |
| $12,000 | $12,000.00 | 100 % |
| $15,000 | $15,000.00 | 100 % |
| $17,885.85 | $17,885.85 | 100 % |
| $25,000 | $17,885.85 | 71.54 % |
| $30,000 | $17,885.85 | 59.62 % |
| $50,000 | $17,885.85 | 35.77 % |
| $80,000 | $17,885.85 | 22.36 % |
Hasta el tope, la Afore solo movería la pensión total si tu pensión propia fuera mayor que tu último salario.
Para dar una idea de qué tan lejos está eso, la nota del Centro de Estudios de las Finanzas Públicas de 2020 recogía una estimación de la OCDE: «una tasa de contribución de 6.5%, en el mejor de los casos, puede llevar a una tasa de reemplazo de apenas el 26%». Es una referencia general de otro momento y con otra aportación, no un cálculo de tu caso, y no la crucé con ninguna cifra de este artículo.
Dos ejemplos con pensiones inventadas a propósito
Las pensiones de estos ejemplos son hipotéticas: sirven para ver cómo funciona la regla, no para estimar la tuya.
Salario de $15,000. Con una Afore, la pensión propia es del 35 % del salario: $5,250. Con otra, del 45 %: $6,750. En los dos casos la pensión total es de $15,000. Lo que cambia es el complemento: $9,750 en el primero y $8,250 en el segundo.
Salario de $50,000. Con una Afore, la pensión propia es del 30 %: $15,000, y el Fondo la sube a $17,885.85. Con otra, del 40 %: $20,000, sin complemento. La pensión propia difiere en $5,000; la total, en $2,114.15.
Por qué igual conviene elegir bien
Aquí va el matiz más fuerte contra mi propio argumento: para mucha gente que se pensione a los 65 bajo estas reglas, la Afore puede no cambiar la pensión que cobra. Lo digo porque es lo que dice la regla.
Pero la regla tiene tres puertas por las que la Afore vuelve a importar entera:
- La palabra «procurar» y la suficiencia del Fondo. El complemento está sujeto a que alcance el dinero y a reglas que todavía dicta Hacienda.
- La edad. El texto habla de quienes alcancen los 65. Si piensas pensionarte antes, revisa cómo te aplica antes de contar con él.
- La pensión misma. El complemento completa una pensión. Si no reúnes las semanas que pide la ley, no hay pensión que completar, y lo que cuenta es tu saldo.
Mi criterio, y va como criterio: trata el complemento como un piso que puede existir, no como un plan. Elegir la Afore con mejor indicador cuesta un trámite gratuito, y protege justo el escenario en que ese piso no llega.
Cuándo la Afore importa mucho y cuándo casi nada
El cuadro
| Tu situación | ¿Cuánto importa elegir? | Por qué |
|---|---|---|
| Joven, con salario alto | Mucho | Plazo largo y una pensión propia que puede pasar del tope |
| Joven, con salario por debajo del tope, pensión a los 65 | Depende del Fondo | Con la regla actual, cambia cuánto pone el Fondo; es tu seguro si la regla cambia |
| Piensas pensionarte antes de los 65 | Mucho | El complemento habla de quienes alcanzan los 65 |
| Dudas de reunir las semanas | Mucho | Sin pensión no hay complemento: cuenta tu saldo |
| Estás en la 60-64 o en la de Pensiones | Poco | La distancia es de 1.08 y 1.22 puntos, y queda poco plazo |
| Empezaste a cotizar antes del 1 de julio de 1997 | Este artículo no te cubre | El complemento no aplica y tu régimen de pensión es otro |
| Nunca elegiste Afore | Lo primero es registrarte | Puedes ser de los asignados con recursos en el Banco de México |
Las semanas, que cambian cada año
La Ley del Seguro Social exige para la pensión de vejez «que el asegurado haya cumplido sesenta y cinco años de edad y tenga reconocidas por el Instituto un mínimo de mil cotizaciones semanales». Pero un transitorio de la reforma de 2020 suaviza la entrada: las semanas «serán setecientas cincuenta, y se incrementarán anualmente veinticinco semanas hasta alcanzar en el año 2031, las establecidas en dichos preceptos».
La cuenta da 875 semanas en 2026, 900 en 2027 y 1,000 en 2031. Son unos diecisiete años de cotización en 2026 y algo más de diecinueve en 2031.
Lo que sí controlas, además de la Afore
El rendimiento lo controla la Afore; el saldo, en parte, tú. Las Afores operan Siefores adicionales que, según sus prospectos, reciben los fondos de las subcuentas de ahorro voluntario. Para encontrar el dinero, el trabajo es el mismo de cualquier ahorro: revisar los gastos que se pueden recortar cada mes y ahorrar sin dejar de comprar lo necesario.
Mi criterio, y va como criterio: si solo vas a hacer una cosa con tu Afore este año, que sea comprobar que estás registrado y en la de mejor indicador de tu columna. Lo demás viene después.
Dónde está la gente
Las cuentas, Afore por Afore
El mismo sistema estadístico de la Consar cuenta cuántas cuentas administra cada Afore. Con datos de agosto de 2026, y junto al lugar promedio que ocupa cada una en el indicador de las nueve Siefores de trabajadores en activo, de la Inicial a la 60-64:
| Afore | Cuentas | Parte del total | Lugar promedio en el IRN (1 = mejor) |
|---|---|---|---|
| Azteca | 17,767,211 | 25.19 % | 7.89 |
| Coppel | 12,073,146 | 17.12 % | 9.56 |
| Banamex | 8,765,350 | 12.43 % | 6.67 |
| Profuturo | 8,649,705 | 12.26 % | 1.11 |
| SURA | 8,065,401 | 11.43 % | 2.33 |
| XXI Banorte | 7,404,671 | 10.50 % | 4.11 |
| PensionISSSTE | 2,504,549 | 3.55 % | 8.22 |
| Principal | 2,342,458 | 3.32 % | 6.78 |
| Invercap | 1,879,118 | 2.66 % | 5.22 |
| Inbursa | 1,087,808 | 1.54 % | 3.11 |
| Total en Afores | 70,539,417 | 100 % |
Las diez sumadas dan exactamente el total que publica el cuadro. Y los registrados más los asignados, también.
Lo que dice la tabla
Las dos Afores con más cuentas, Azteca y Coppel, administran 29,840,357: el 42.30 % del total. Su lugar promedio en el indicador de las nueve Siefores en activo es 7.89 y 9.56, de diez.
Las tres con mejor lugar promedio, Profuturo, SURA e Inbursa, administran 17,802,914 cuentas: el 25.24 %.
Y lo que no dice
Tres advertencias, y van contra la lectura fácil.
Una cuenta no es un saldo. El cuadro cuenta personas, no dinero. Una Afore puede tener muchas cuentas pequeñas y otra pocas grandes; con este dato no se puede decir dónde está el dinero.
El lugar promedio no pesa a sus clientes. Promedia el lugar en nueve columnas como si cada Afore tuviera la misma gente en cada generación, y no lo sé. Si una Afore tiene a casi todos sus clientes en una Siefore donde le va bien, el promedio la castiga de más.
Y en la Siefore de Pensiones el orden se invierte. Coppel y Azteca son primera y segunda ahí. Para quien ya tiene 65 o más, la lectura es otra.
Aun con eso, el cuadro deja una pregunta que cada quien puede contestar en cinco minutos: ¿tu Afore está ahí porque la elegiste comparando, o porque alguien te la ofreció?
Las cuentas que no están en ninguna Afore
El total del sistema es mayor: 78,541,000 cuentas. La nota del cuadro explica la diferencia: el total «Incluye las cuentas administradas por las Afores, las cuentas inhabilitadas y las cuentas resguardadas en el Fondo de Pensiones para el Bienestar.»
Los renglones dan 5,339,583 cuentas inhabilitadas y 2,662,000 resguardadas en el Fondo. Sumadas a las de las Afores, cuadran con el total.
Cómo cambiarte, paso a paso
Lo que necesitas antes de empezar
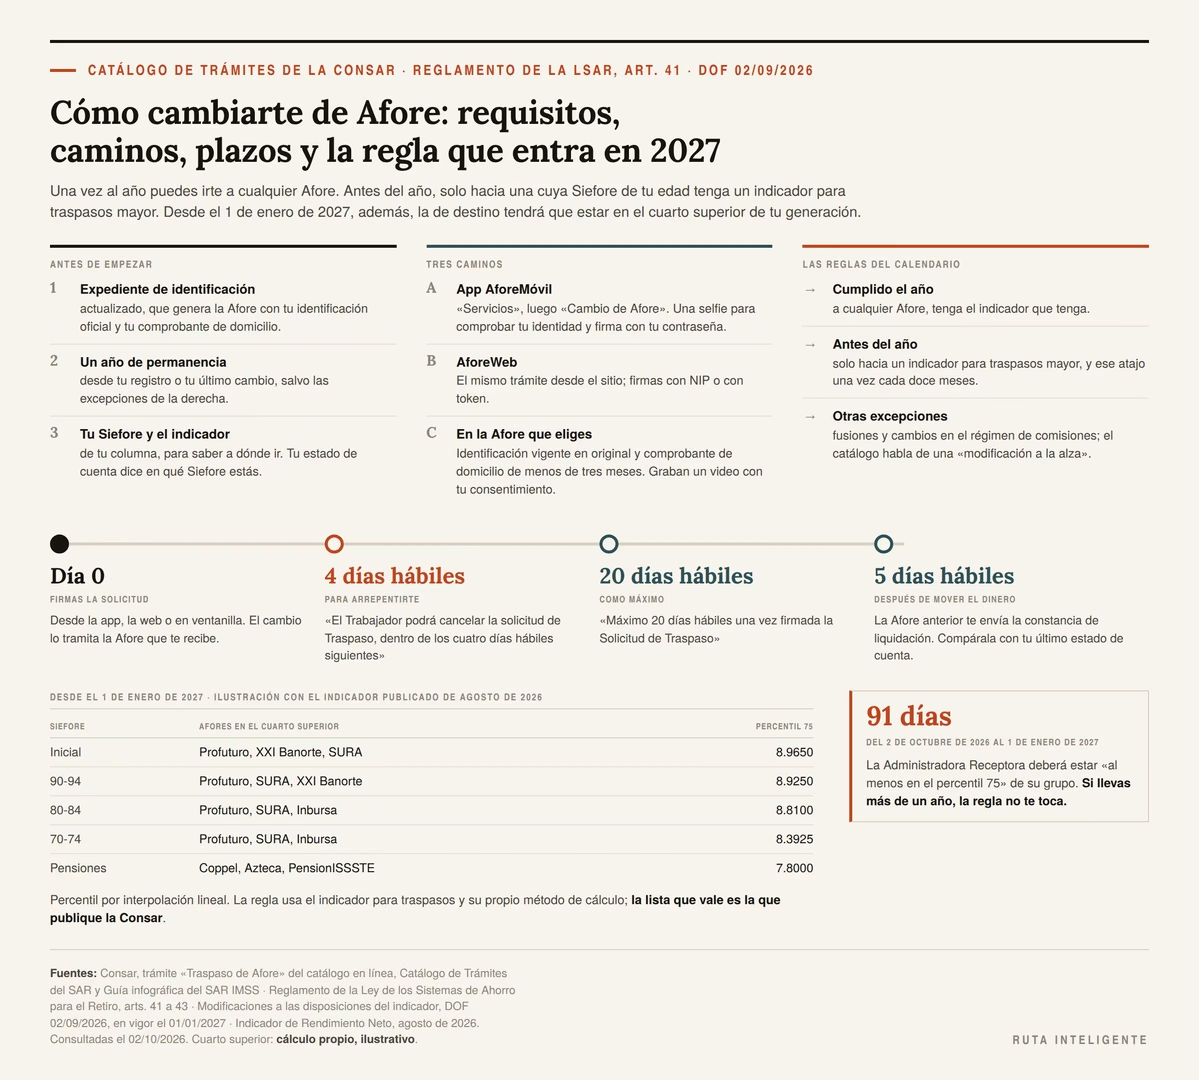
El catálogo de trámites de la Consar pide, como requisito, «Contar con un Expediente de Identificación del Trabajador actualizado que será generado por la Afore con información del Trabajador, su identificación oficial, su comprobante de domicilio».
Y uno de calendario: «Tener al menos un año de permanencia en la Afore actual, contado a partir de su registro o desde la última vez que ejerció su derecho de traspaso». Las excepciones están en la sección siguiente.
Tres caminos
| Camino | Qué haces | Cómo firmas |
|---|---|---|
| App AforeMóvil | Entras a «Servicios» y luego a «Cambio de Afore», eliges la Afore y confirmas | La guía de la Consar pide «Tómate una selfie para comprobar tu identidad» y aceptar «firmando con tu contraseña» |
| AforeWeb | El mismo trámite desde el sitio web | Con NIP o con token |
| En la Afore que eliges | Acudes con identificación oficial vigente, en original, y comprobante de domicilio no mayor a tres meses | Firmas la solicitud que te entrega la Afore, que además graba tu consentimiento |
La guía infográfica del SAR IMSS de la Consar describe el cambio como «un trámite gratuito».
El video
Si lo haces en persona, el catálogo es explícito: «La Administradora registrará y almacenará un vídeo donde el Trabajador exprese su consentimiento». Es una protección: deja constancia de que el cambio lo pediste tú.
Los plazos
| Qué | Plazo | Texto del catálogo |
|---|---|---|
| Que el cambio se complete | 20 días hábiles | «Máximo 20 días hábiles una vez firmada la Solicitud de Traspaso» |
| Arrepentirte | 4 días hábiles | «El Trabajador podrá cancelar la solicitud de Traspaso, dentro de los cuatro días hábiles siguientes a partir de aquel en que se efectuó la solicitud.» |
| Recibir la constancia | 5 días hábiles después de que se mueva el dinero | La Afore anterior envía «una constancia de liquidación de Traspaso dentro de los cinco días hábiles posteriores a la transferencia de los recursos» |
Circulan plazos distintos en internet. Me quedo con el del catálogo oficial, que es el que se puede reclamar.
Una regla que te protege
El reglamento de la ley dice que «la Administradora Receptora y la Administradora Transferente no podrán negarse a efectuar el Traspaso» cuando se cumplen los requisitos. Y pone la responsabilidad del lado de quien recibe: «Las Administradoras Receptoras serán responsables del Traspaso Indebido de Cuentas Individuales».
Traducido: si el cambio fue indebido, por ejemplo porque nunca lo pediste, responde la Afore que te recibió.
Las reglas del calendario
Una vez al año, a cualquiera
El Reglamento de la Ley de los Sistemas de Ahorro para el Retiro, en su artículo 41, da el derecho al traspaso «Transcurrido un año calendario contado a partir de que se registró o contado a partir de la última ocasión en que haya ejercitado su derecho al Traspaso».
Cumplido el año, puedes irte a la Afore que quieras, tenga el indicador que tenga.
Antes del año, solo hacia arriba
El mismo artículo abre la puerta antes del año en varios casos. El primero es el que importa aquí: cuando la Siefore de tu edad en la Afore a la que quieres ir «haya registrado un Índice de Rendimiento Neto para Traspasos mayor» que la tuya en el periodo de cálculo anterior.
Con una condición al final del inciso: «siempre y cuando hayan transcurrido doce meses desde la certificación de la última Solicitud de Traspaso que el Trabajador haya solicitado con base en lo previsto en este inciso.» O sea, el cambio anticipado por rendimiento se puede usar una vez cada doce meses.
El catálogo de la Consar lo resume así: quien quiera un segundo cambio antes del año «podrá solicitarlo ante una Afore que de manera consistente haya otorgado mayor Rendimiento Neto.»
Los otros casos
El artículo 41 también permite el cambio anticipado «Cuando la Administradora que opera la Cuenta Individual modifique su régimen de comisiones», además de fusiones y otros supuestos. El catálogo lo concreta como «modificación a la alza de comisiones».
Ojo con el matiz: el catálogo dice «a la alza». Una baja de comisión no abre esa puerta.
El indicador «para traspasos»
Fíjate en el nombre: la regla no usa el indicador que se publica en la tabla, sino el Indicador de Rendimiento Neto para Traspasos, que tiene su propia construcción en las disposiciones de la Consar. La Consar publica, Siefore por Siefore, una tabla de qué cambios antes de un año están permitidos; la que consulté, actualizada el 15 de septiembre de 2026, trae datos al cierre de agosto.
Mi criterio, y va como criterio: si tienes menos de un año en tu Afore, revisa esa tabla antes de iniciar nada. El indicador general te dice a dónde ir. La tabla de traspasos te dice si hoy puedes.
Lo que cambia el 1 de enero de 2027
La modificación
El 2 de septiembre de 2026 se publicaron en el Diario Oficial modificaciones a las disposiciones que regulan el indicador. Su único transitorio es corto: «Las presentes disposiciones de carácter general entrarán en vigor el día primero de enero de 2027.»
Entre los considerandos está el propósito: construir indicadores «para que orienten adecuadamente la decisión de los trabajadores en caso de Traspasos».
La regla nueva
El artículo 9 regula los cambios antes de un año. A partir de 2027, su fracción II, inciso a, dice:
«El Indicador de Rendimiento Neto para Traspasos de la Sociedad de Inversión Básica y Sociedad de Inversión Básica Inicial de la Administradora Receptora deberá encontrarse al menos en el percentil 75 de los Indicadores de Rendimiento Neto observados en el Grupo que corresponda.»
El percentil 75 es la frontera del cuarto superior. Para cambiarte antes del año, la Afore a la que vas tendrá que estar en el cuarto de arriba de tu generación, no solo arriba de la tuya.
Lo que se deroga
La misma modificación deroga la fracción I del artículo. En el texto de 2019 que pude consultar, esa fracción impedía salir antes del año de ciertas Afores: «No se podrán traspasar antes de un año las Cuentas Individuales administradas por una Administradora Transferente cuando la Sociedad de Inversión Básica que corresponda» hubiera mostrado un desempeño «igual o superior a la mediana de su Grupo» en el 70 % del tiempo o más, entre otras condiciones.
Con esa fracción fuera, la regla se concentra en el destino: importa menos de dónde sales y más a dónde llegas.
Quién estaría hoy en el cuarto de arriba
Para darte una idea, apliqué un percentil 75 simple, por interpolación, al indicador publicado de agosto de 2026:
| Siefore | Afores en el cuarto de arriba |
|---|---|
| Inicial | Profuturo, XXI Banorte, SURA |
| 95-99 | Profuturo, XXI Banorte, SURA |
| 90-94 | Profuturo, SURA, XXI Banorte |
| 85-89 | Profuturo, SURA, Inbursa y XXI Banorte, empatadas |
| 80-84 | Profuturo, SURA, Inbursa |
| 75-79 | Profuturo, SURA, Inbursa |
| 70-74 | Profuturo, SURA, Inbursa |
| 65-69 | Profuturo, SURA, Inbursa |
| 60-64 | Inbursa, Profuturo, SURA |
| Pensiones | Coppel, Azteca, PensionISSSTE |
Es una ilustración, no la lista oficial. La regla usa el indicador para traspasos, no el publicado en la tabla, y calcula los percentiles con un anexo de las disposiciones que no consulté. La lista que vale será la que publique la Consar.
Cuánto falta
Del 2 de octubre de 2026 al 1 de enero de 2027 hay 91 días.
Mi criterio, y va como criterio: si tu plan es cambiarte antes del año a una de las primeras de tu columna, la regla nueva casi no te toca. Lo que bloquea es el cambio de lado. Si llevas más de un año, no te toca en absoluto: el artículo 41 del reglamento te deja ir a cualquiera.
Las trampas del cambio
El vendedor con la cifra equivocada
El rendimiento que más se presume es el de doce meses, porque es el más grande y el más reciente. No es el que usa la Consar para ordenar a las Afores ni el que decide si puedes cambiarte antes del año. Si alguien te muestra un rendimiento, pregúntale de qué plazo es y compáralo con el indicador de tu Siefore.
La lógica es la de cualquier promoción: la cifra que te enseñan es la que les conviene enseñar. Está explicada en cómo detectar una buena oferta.
Firmar con prisa
Cambiar de Afore es una decisión de décadas que se firma en minutos. Los cuatro días hábiles para cancelar existen por algo. Las razones por las que decidimos rápido y nos arrepentimos están en los errores más caros al comprar por impulso, y aplican igual aquí.
Cambiar demasiado
El indicador se mueve despacio: el 82 % de lo que mide en un agosto ya estaba en el del agosto anterior. Perseguir al primer lugar de cada mes no tiene sentido, y el reglamento ya lo limita a un cambio anticipado cada doce meses.
No revisar después
Después del cambio llega la constancia de liquidación. Compárala con tu último estado de cuenta: el saldo que salió tiene que ser el que entró. Si algo no cuadra, el reclamo empieza por la Afore que te recibió, que es la que responde por un traspaso indebido.
Olvidar los datos de contacto
Un cambio de Afore es un buen momento para actualizar tu correo, tu teléfono y tus beneficiarios en la Afore nueva. Son datos que se olvidan con facilidad y que vas a necesitar en cualquier trámite futuro.
Cómo elegir, en cinco pasos
El orden importa más que la tabla
La tentación es abrir el ranking y elegir la primera. Es el cuarto paso, no el primero. Es el mismo método de la guía para comparar productos: primero el criterio, después el nombre.
Paso 1 · Localiza tu Afore y tu Siefore
e-SAR, SARTEL al 55 1328 5000 o la app AforeMóvil. Tu estado de cuenta dice la Siefore. Si eres asignado, regístrate antes de cualquier otra cosa.
Paso 2 · Abre el indicador de tu columna
En el sistema estadístico de la Consar, la serie del Indicador de Rendimiento Neto de las Siefores generacionales. Ubica tu Afore, la primera y la mediana de tu columna.
Paso 3 · Mira los tres plazos
Los rendimientos de 36, 60 y 120 meses están en el mismo sistema. Si la primera lidera en los tres, la decisión es fácil. Si lidera solo en el de 36, desconfía un poco.
Paso 4 · Ponle precio a la distancia
Resta tu indicador del de la primera, divide entre 1.0408 para pasarlo a real y busca la celda en la tabla de años y puntos. Si te quedan 30 años y la distancia es de un punto, son cerca de 18.68 % más saldo.
Paso 5 · Decide y agenda la revisión
Si llevas un año o más, cámbiate a la que elegiste. Si llevas menos, revisa la tabla de traspasos permitidos. Y pon en el calendario una revisión anual, a partir de mediados de mes: el dato de agosto de 2026 se publicó el 15 de septiembre.
Mi criterio, y va como criterio: con medio punto real de distancia y más de veinte años por delante, yo me cambiaría; con menos de un cuarto de punto, no movería nada. Entre esos dos, decide la columna de diez años.
Los mitos
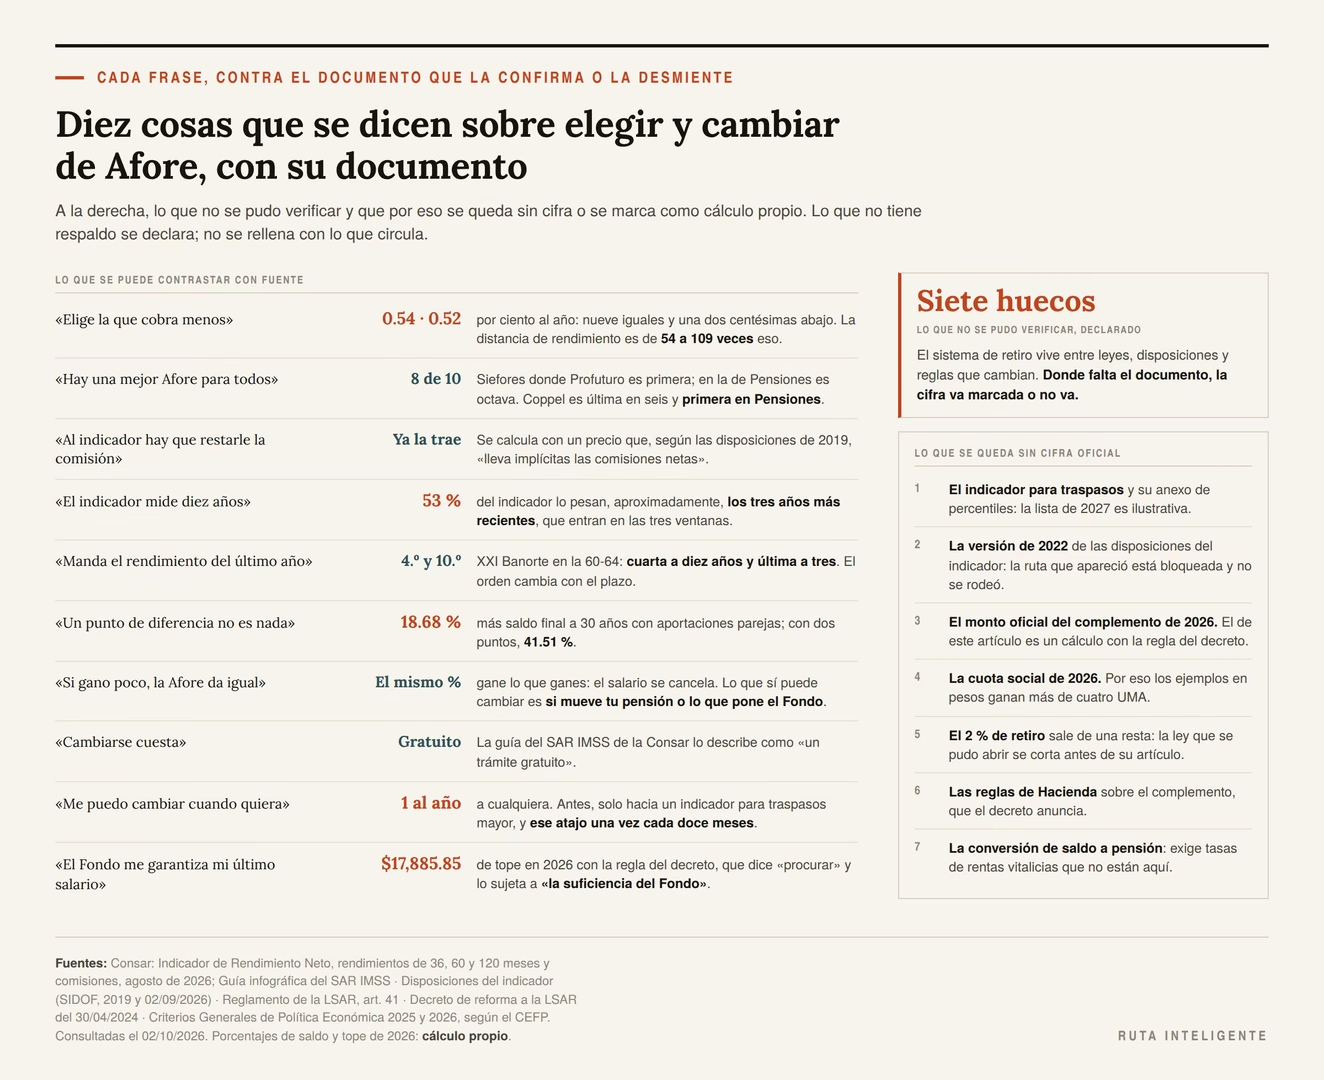
Diez frases que se repiten, contra su documento
| Lo que se dice | Lo que dice el documento |
|---|---|
| «Elige la que cobra menos» | Nueve cobran 0.54 % y una 0.52 %. La distancia de rendimiento dentro de una generación es de 54 a 109 veces esa diferencia |
| «Hay una mejor Afore para todos» | Profuturo es primera en ocho Siefores y octava en la de Pensiones; Coppel es última en seis y primera en la de Pensiones |
| «Al indicador hay que restarle la comisión» | Se calcula con un precio que, según las disposiciones, «lleva implícitas las comisiones netas» |
| «El indicador mide diez años» | Los tres años más recientes cuentan en las tres ventanas y pesan cerca del 53 % |
| «Manda el rendimiento del último año» | El orden cambia con el plazo: XXI Banorte es cuarta a diez años y última a tres en la 60-64 |
| «Un punto de diferencia no es nada» | A 30 años, con aportaciones parejas, es 18.68 % más saldo; dos puntos, 41.51 % |
| «Si gano poco, la Afore da igual» | El porcentaje de saldo no depende del salario. Lo que puede cambiar es si mueve tu pensión o lo que pone el Fondo |
| «Cambiarse cuesta» | La guía de la Consar lo describe como «un trámite gratuito» |
| «Me puedo cambiar cuando quiera» | Una vez al año a cualquiera; antes, solo hacia un indicador para traspasos mayor, y ese atajo una vez cada doce meses |
| «El Fondo me garantiza mi último salario» | El decreto dice «procurar», lo sujeta a «la suficiencia del Fondo» y le pone tope: $17,885.85 en 2026, con la regla de actualización |
Preguntas frecuentes
¿Cuál es la mejor Afore en 2026?
Depende de tu Siefore. Con datos de agosto de 2026, Profuturo tiene el indicador más alto en ocho de las diez; Inbursa, en la 60-64; y Coppel, en la de Pensiones. Busca tu columna en la tabla y compara ahí.
¿Qué es el Indicador de Rendimiento Neto?
Es el número con el que la Consar ordena a las Afores. Pondera el rendimiento de los últimos diez años (50 %), cinco (30 %) y tres (20 %) de cada Siefore, ya con la comisión descontada en el precio.
¿Por qué mi Afore dice que rinde 12 % si su indicador es de 8 %?
Probablemente te muestra un plazo corto. En agosto de 2026 los rendimientos de 36 meses iban de 8.77 % a 13.50 % en las Siefores revisadas, y los de 120 meses, de 6.21 % a 8.77 %. El indicador mezcla los tres plazos.
¿Importa la comisión?
Como costo, sí: a treinta años, una comisión de 0.54 % se lleva el 8.78 % del saldo final frente a no cobrar nada. Como criterio para elegir, ya no: pasar de 0.54 % a 0.52 % mueve el saldo 0.338 %.
¿Cada cuánto me puedo cambiar?
Una vez al año a cualquier Afore, contado desde tu registro o tu último cambio. Antes del año, solo hacia una Afore cuyo indicador para traspasos de tu Siefore sea mayor, y ese cambio anticipado una vez cada doce meses.
¿Cuánto tarda el cambio y cuánto cuesta?
El catálogo de la Consar da un máximo de 20 días hábiles desde que firmas. La guía de la Consar lo describe como un trámite gratuito.
¿Me puedo arrepentir?
Sí, dentro de los cuatro días hábiles siguientes a la solicitud.
¿Cómo sé en qué Afore estoy?
En e-SAR, con la opción «Localiza tu AFORE»; llamando a SARTEL al 55 1328 5000, sin costo; o en la app AforeMóvil.
¿Qué pasa si nunca elegí Afore?
Eres de los trabajadores asignados. En agosto de 2026 eran 17,360,892, y 9,290,509 de ellos aparecían con recursos depositados en el Banco de México. El primer paso es registrarte en una Afore.
¿Puedo cambiar de Siefore sin cambiar de Afore?
Sí. Los prospectos dicen que puedes pedir en cualquier tiempo pasar tus recursos a una Siefore distinta de la que te corresponde por edad. Es una decisión de riesgo, no de rendimiento garantizado.
¿Me toca el complemento del Fondo de Pensiones para el Bienestar?
El decreto lo dirige a quienes empezaron a cotizar en el IMSS a partir del 1 de julio de 1997, alcanzan los 65 años y tienen una pensión igual o menor al tope. Está sujeto a la suficiencia del Fondo y a las reglas de Hacienda.
¿Cuántas semanas necesito para pensionarme en 2026?
Con el transitorio de la reforma de 2020, 875 en 2026, 900 en 2027, y mil a partir de 2031.
¿Qué cambia en 2027?
Desde el 1 de enero, para cambiarte antes del año, la Siefore de la Afore de destino tendrá que estar al menos en el percentil 75 de tu grupo.
¿Y si tengo un negocio con empleados?
Tus empleados tienen su propia Afore y tú pagas la parte patronal, que sube cada enero hasta 2030. Si estás por contratar al primero, el alta patronal y los demás trámites de apertura están en lo que cuesta abrir un negocio en México.
Fuentes y metodología
Fuentes primarias
Comisión Nacional del Sistema de Ahorro para el Retiro (Consar):
- Indicador de Rendimiento Neto de las Siefores Generacionales, sistema estadístico, agosto de 2026, julio de 2026 y agosto de 2025. Las cifras del mes vienen marcadas como preliminares.
- Rendimientos promedio de 36 meses, 60 meses y 120 meses, agosto de 2026.
- Comisiones de las Siefores Básicas, agosto de 2026, publicado el 15 de septiembre de 2026.
- Cuentas Administradas en el SAR, agosto de 2026.
- Calculadora IMSS: supuestos de rendimiento real, densidad de cotización y salario.
- Trámite de traspaso de Afore, catálogo de trámites en línea: requisitos, pasos y plazos.
- Catálogo de Trámites del SAR y Guía infográfica del SAR IMSS: cómo localizar tu Afore y cómo cambiarte por app o web. Ninguno de los dos documentos trae fecha impresa.
- Tabla de traspasos permitidos antes de un año, Siefore Básica Inicial, actualizada el 15 de septiembre de 2026.
- Comunicado sobre el cambio del indicador, 29 de julio de 2022.
- Prospectos de información registrados ante la Consar: Siefore 80-84 de XXI Banorte (17 de abril de 2026), y Básica Inicial, Básica de Pensiones y 95-99 de Profuturo (28 de mayo de 2026), y el de la Siefore adicional de XXI Banorte (17 de abril de 2026), que recibe los fondos de las subcuentas de ahorro voluntario. Se usaron para describir las Siefores, no para comparar Afores.
Diario Oficial de la Federación, por la vía del Sistema de Información del DOF de Segob:
- Disposiciones de carácter general que establecen el procedimiento para la construcción de los indicadores de rendimiento neto, versión de 2019: definición del precio con las comisiones implícitas y texto del artículo 9 de ese año.
- Modificaciones y adiciones a esas disposiciones, publicadas el 2 de septiembre de 2026, en vigor el 1 de enero de 2027: percentil 75 y derogación de la fracción I del artículo 9.
Leyes y reglamento, por la Cámara de Diputados y la Consar:
- Reglamento de la Ley de los Sistemas de Ahorro para el Retiro, versión vigente con la reforma del 25 de febrero de 2020: artículos 41, 42 y 43.
- Decretos de reforma a la Ley de los Sistemas de Ahorro para el Retiro: 16 de diciembre de 2020 (tope de comisiones del artículo 37), 21 de enero de 2009 (comisión como porcentaje del saldo) y 30 de abril de 2024 (complemento del Fondo de Pensiones para el Bienestar).
- Decreto de reforma a la Ley del Seguro Social del 16 de diciembre de 2020: artículos 162, 168 y 170 y transitorios segundo y cuarto.
- Gaceta Parlamentaria del 9 de diciembre de 2020: la tabla gradual de la cuota patronal, que en el Diario Oficial se publicó como imagen.
Centro de Estudios de las Finanzas Públicas de la Cámara de Diputados:
- Aspectos relevantes de la reforma al SAR, 11 de diciembre de 2020.
- Análisis de los Criterios Generales de Política Económica 2025, 15 de noviembre de 2024, y de 2026, 10 de septiembre de 2025: inflación estimada.
Otras:
- Encuesta sobre las expectativas de los especialistas en economía del sector privado, Banco de México, septiembre de 2026: mediana de inflación a doce meses, 4.08 %.
- UMA 2026: $117.31 diarios.
Cálculos y supuestos
- La ponderación del indicador se comprobó en 50 casos: cinco Siefores (Inicial, 90-94, 80-84, 70-74 y 60-64) por diez Afores. Diferencia máxima, 0.007 puntos; tolerancia por redondeo, 0.01.
- El peso de los últimos tres años (cerca del 53 %) y la parte compartida entre dos agostos (cerca del 82 %) repartiendo el peso de cada ventana entre sus años. Es una aproximación, porque los rendimientos de cada plazo se componen.
- Las correlaciones de rangos son de Spearman, con los empates promediados.
- La tabla de diez años lee el rendimiento promedio de 120 meses como tasa anual compuesta.
- Las proyecciones usan aportaciones mensuales, capitalización mensual, densidad del 80 % y salario constante en términos reales. Rendimiento real base de 3.46 %: el 4 % de la calculadora de la Consar menos 0.54 % de comisión, restados. Con 5 % menos la comisión, los porcentajes cambian poco: la celda de dos puntos a treinta años pasa de 41.51 % a 42.78 %, y la de cuarenta años, de 62.90 % a 65.44 %.
- La conversión a real divide la diferencia nominal entre 1.0408. Es una aproximación: aplica una inflación esperada a una diferencia histórica.
- El tope del complemento de 2026 es un cálculo propio: $16,777.68 por 1.035 por 1.03, con las inflaciones estimadas en los Criterios Generales de Política Económica.
- El cuarto superior de 2027 aplica un percentil 75 por interpolación lineal al indicador publicado; la regla usa otro indicador y su propio método.
Comprobaciones cruzadas
- Las cuentas de las diez Afores suman exactamente las 70,539,417 que publica el cuadro; registrados más asignados, también; y con las inhabilitadas y las resguardadas en el Fondo se llega al total del sistema.
- La aportación de 2030 para más de cuatro UMA suma 15.000 %, el mismo 15 % que anticipa la nota del Centro de Estudios; la de antes de la reforma suma 6.500 %.
- La tabla gradual sube en escalones iguales en cada tramo. En un tramo, la lectura automática de la Gaceta dio para 2023 un valor de 3.963 % donde la serie exige 3.953 %; ese año no se usa en el artículo.
- La comisión de 0.54 % del cuadro de la Consar coincide con la de los prospectos de Profuturo consultados.
- Entre julio y agosto de 2026, ningún indicador de las cinco Siefores revisadas se movió más de 0.05 puntos.
Limitaciones
- El indicador para traspasos y el anexo de percentiles no se consultaron. La lista del cuarto superior es ilustrativa.
- La versión de 2022 de las disposiciones del indicador no se pudo abrir: la ruta del Diario Oficial que apareció está bloqueada para consulta automatizada y no se buscó una vía alterna. Lo que se dice del artículo 9 vigente hasta 2026 sale del texto de 2019 y de la modificación de 2026.
- El monto del complemento para 2026 no apareció en ningún documento oficial. El decreto no dice qué estimación de inflación usar.
- La cuota social de 2026 no se verificó; por eso los ejemplos en pesos ganan más de cuatro UMA.
- El 2 % de retiro se dedujo por resta: el texto de la Ley del Seguro Social que pude abrir se corta en el artículo 82.
- Las reglas de Hacienda sobre el complemento no se consultaron; el artículo se apega al texto del decreto.
- No se convierte el saldo en pensión. Eso exige tasas de rentas vitalicias y tablas de mortalidad que no están en el artículo.
- Las cuentas no son saldos. El cuadro cuenta personas, no dinero.
- El complemento para trabajadores del ISSSTE no se revisó.
Declaración de intereses
Ruta Inteligente no tiene relación comercial con ninguna Afore ni recibe pago por mencionarlas. Este artículo no contiene enlaces de afiliado. Es información general y no sustituye la orientación de la Consar ni la de un asesor financiero; quien lo escribe no es asesor financiero.