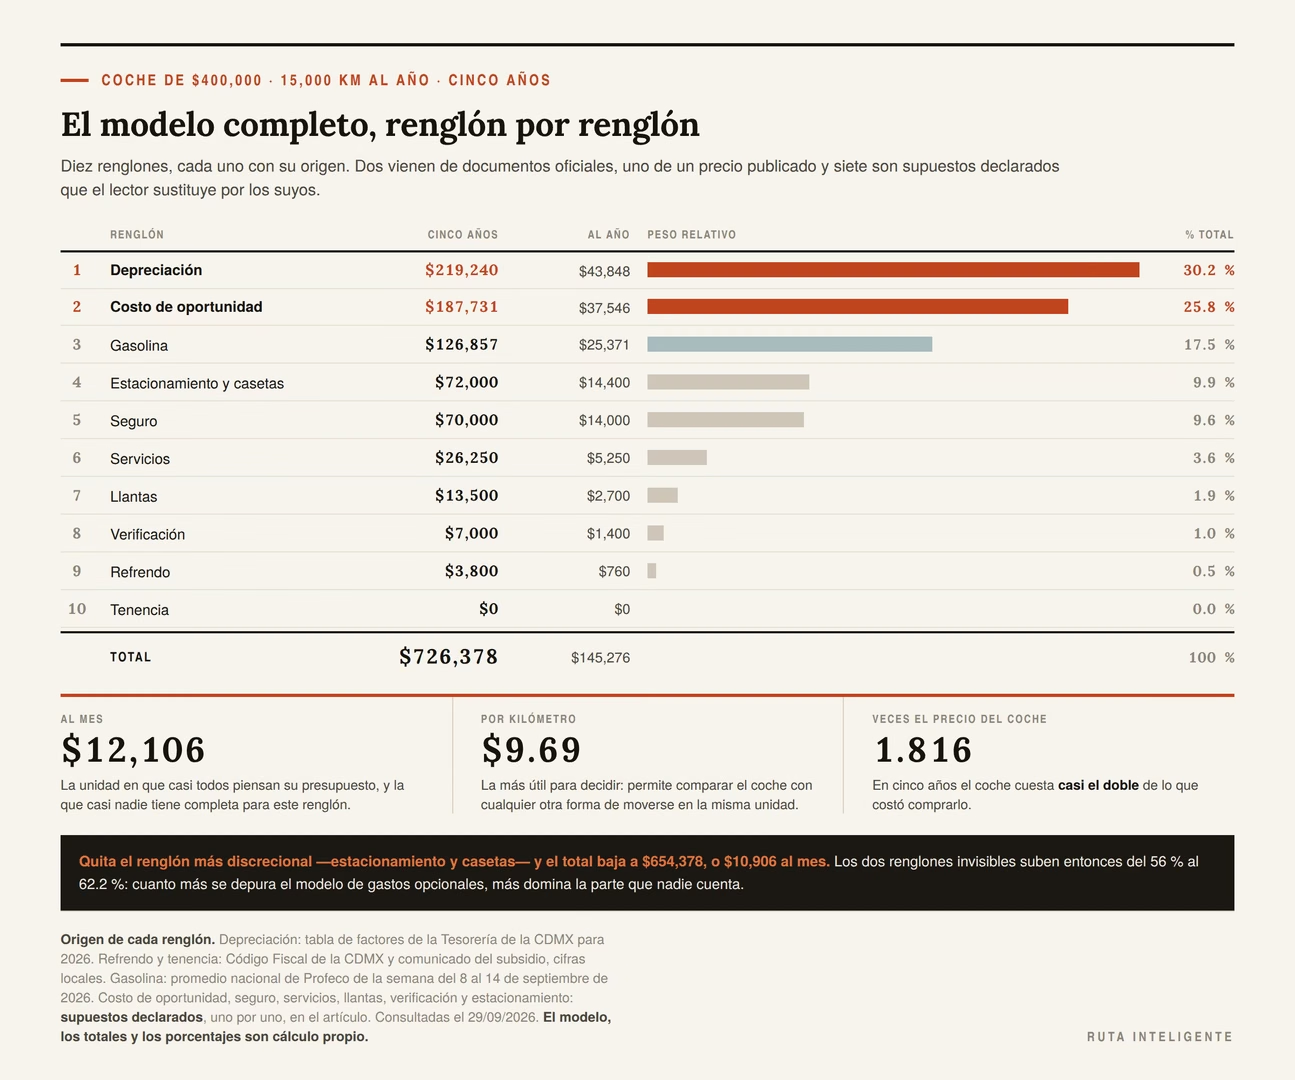
Un coche de 400,000 pesos cuesta 726,378 pesos en cinco años.
Son 1.82 veces su precio, 12,106 pesos al mes y 9.69 pesos por kilómetro recorrido. Y de esos 726,378, el 56 % nunca llega en forma de recibo: no hay nada que pagar, nadie te lo cobra y por eso casi nadie lo cuenta.
Ese 56 % son dos cosas. Lo que el coche pierde de valor mientras está estacionado. Y lo que tu dinero habría hecho si no estuviera metido en un coche.
La gasolina, que es en lo que piensa todo el mundo cuando se hace esta pregunta, resulta ser el 17.5 %. El cuarto renglón. La depreciación es 1.73 veces más grande.
Este artículo es la cuenta completa, con cada renglón sacado de una fuente que se puede abrir y cada supuesto escrito al lado del número, para que sustituyas los tuyos y la rehagas entera. No hay consejos de ahorro. Hay un modelo.
Y tiene un hallazgo que no había visto publicado en español: la Tesorería de la CDMX publica cada año, para cobrar la tenencia, una tabla que dice cuánto vale hoy un coche según su año-modelo. Leída al derecho es una tabla de impuestos. Leída al revés es la única curva de depreciación que una autoridad mexicana publica, y contesta la pregunta más cara de todo este asunto.
La pregunta está mal hecha, y arreglarla cambia el resultado
«¿Cuánto gasto en mi coche?» no es lo mismo que «¿cuánto me cuesta?»
Casi todo el mundo contesta la primera. Sumas la gasolina, el seguro, el servicio y las casetas, y te sale una cifra que puedes verificar contra tus estados de cuenta. Es un ejercicio honesto y es la respuesta equivocada.
Lo que gastas es el dinero que sale de tu cuenta. Lo que te cuesta incluye además dos cosas que no salen de tu cuenta y sin embargo desaparecen igual: el valor que el coche pierde cada año, y el rendimiento que tu dinero no está generando porque está estacionado en la cochera.
Las dos son costos reales. Ninguna aparece en un recibo. Juntas son más de la mitad del total.
Los dos renglones invisibles
La depreciación es dinero que ya pagaste y que no vas a recuperar. Si compraste un coche en 400,000 y dentro de cinco años vale 180,760, esos 219,240 pesos los perdiste tan de verdad como si los hubieras gastado en gasolina. La diferencia es que la gasolina te llevó a algún lado.
El costo de oportunidad es más sutil y a mucha gente le suena a truco contable. No lo es. Si tienes 400,000 pesos en un coche, esos 400,000 no están en ningún otro sitio generando rendimiento. Lo que habrían generado es dinero que dejaste de tener, y la decisión de comprar el coche fue lo que lo decidió.
Se puede discutir cuánto vale ese rendimiento. Que existe, no. Y dejarlo fuera de la cuenta convierte cualquier comparación entre tener coche y no tenerlo en un ejercicio sin sentido.
Por qué la gasolina domina la conversación y no la cuenta
Hay una razón psicológica bastante clara: la gasolina se paga en efectivo, de forma visible, cada semana, y el precio está pintado en un letrero de dos metros. Es el costo con más presencia mental de todos.
En este modelo es el 17.5 %. Nada más.
No es poco, y bajarlo ayuda. Pero un lector que optimiza la gasolina y no toca la depreciación está trabajando sobre la sexta parte del problema, y probablemente el año que viene cambie de coche y pierda en un solo movimiento más de lo que ahorró en cinco años de manejar con cuidado.
Cómo usar este artículo
El modelo está construido sobre un coche de ejemplo: 400,000 pesos de precio de factura con IVA, 15,000 kilómetros al año, 14 kilómetros por litro, cinco años de tenencia. Los cuatro son supuestos declarados, y los cuatro se pueden cambiar.
Cada sección trae la fórmula además del resultado, y casi todas traen una tabla de sensibilidad. Si tu coche cuesta el doble, si manejas la mitad o si lo vas a conservar diez años, el método no cambia: cambian los números que metes.
Hay tres tipos de cifra en el texto y van marcadas:
- Dato oficial, con la fuente enlazada y la fecha. La tabla de la Tesorería, la tarifa del ISAN, el precio de Profeco, el umbral del subsidio.
- Supuesto declarado, con su valor escrito al lado para que lo sustituyas. El seguro, el servicio, las llantas, la tasa de rendimiento.
- Criterio propio, dicho como tal. Las siete decisiones del final y la forma de leer el modelo.
No mezclo los tres. El texto queda menos redondo. También se puede auditar.
Un aviso sobre lo local
En México, dos de los renglones de esta cuenta cambian según dónde estés registrado: la tenencia y la verificación. Algunos estados cobran tenencia, otros la subsidian, otros la eliminaron. Algunos exigen verificación dos veces al año, otros una, otros ninguna.
Este artículo usa las cifras de la Ciudad de México porque son las que puedo verificar en documentos oficiales publicados, y porque es la entidad con más vehículos registrados. Cuando una cifra sea local, lo digo en la misma línea. Todo lo demás —el ISAN, el seguro obligatorio en carreteras federales, la gasolina, la depreciación, el costo del dinero— es igual en todo el país.
La tabla oficial que convierte la depreciación en un número
Esta es la sección que hace distinto a este artículo, así que la explico despacio.
De dónde sale
Para cobrar el impuesto sobre tenencia, la Tesorería de la Ciudad de México necesita saber cuánto vale tu coche. No manda un perito: publica cada año una tabla de factores por año-modelo, y el procedimiento oficial es el que la propia Tesorería describe así: «Actualizar el valor total del vehículo, multiplicando el precio de factura como nuevo con IVA, por el factor aplicable».
O sea: precio de factura × factor = valor del vehículo hoy. Para efectos del impuesto.
Esa tabla existe para cobrar impuestos. Leída al revés contesta otra cosa: ¿qué proporción de lo que pagaste conserva tu coche después de N años, según una autoridad mexicana?
Que yo haya podido encontrar, nadie la ha usado así.
Qué mide exactamente el factor
Esto importa y conviene decirlo con precisión antes de enseñar una sola cifra.
El factor no es solamente depreciación. La regla de cálculo que heredaron los códigos fiscales estatales combina un factor de depreciación por antigüedad con un factor que actualiza el precio de factura por inflación, y la Tesorería publica el producto de los dos como un único número aplicable.
Para lo que estamos haciendo, eso es una ventaja. Significa que el factor te dice qué proporción del precio nominal que pagaste representa el valor del coche hoy, que es precisamente la cuenta que le importa a alguien que firmó un cheque de 400,000 pesos hace cinco años. No hace falta deflactar nada: el número ya viene en la forma en que duele.
La tabla completa, año por año
Factores publicados por la Tesorería de la CDMX para el ejercicio 2026, vehículos particulares. La columna de la derecha es cálculo propio: lo que valdría hoy un coche cuya factura fue de 400,000 pesos con IVA.
| Año-modelo | Antigüedad | Factor | Valor de un coche de $400,000 | Perdió ese año | Perdió en total |
|---|---|---|---|---|---|
| 2025 | 1 año | 0.7606 | $304,240 | −23.94 % | −23.94 % |
| 2024 | 2 años | 0.6783 | $271,320 | −10.82 % | −32.17 % |
| 2023 | 3 años | 0.5856 | $234,240 | −13.67 % | −41.44 % |
| 2022 | 4 años | 0.5260 | $210,400 | −10.18 % | −47.40 % |
| 2021 | 5 años | 0.4519 | $180,760 | −14.09 % | −54.81 % |
| 2020 | 6 años | 0.3502 | $140,080 | −22.50 % | −64.98 % |
| 2019 | 7 años | 0.2704 | $108,160 | −22.79 % | −72.96 % |
| 2018 | 8 años | 0.1888 | $75,520 | −30.18 % | −81.12 % |
Factores: documento oficial de la Tesorería. Todo lo demás: cálculo propio.
Lo que dice de un coche de 400,000 pesos
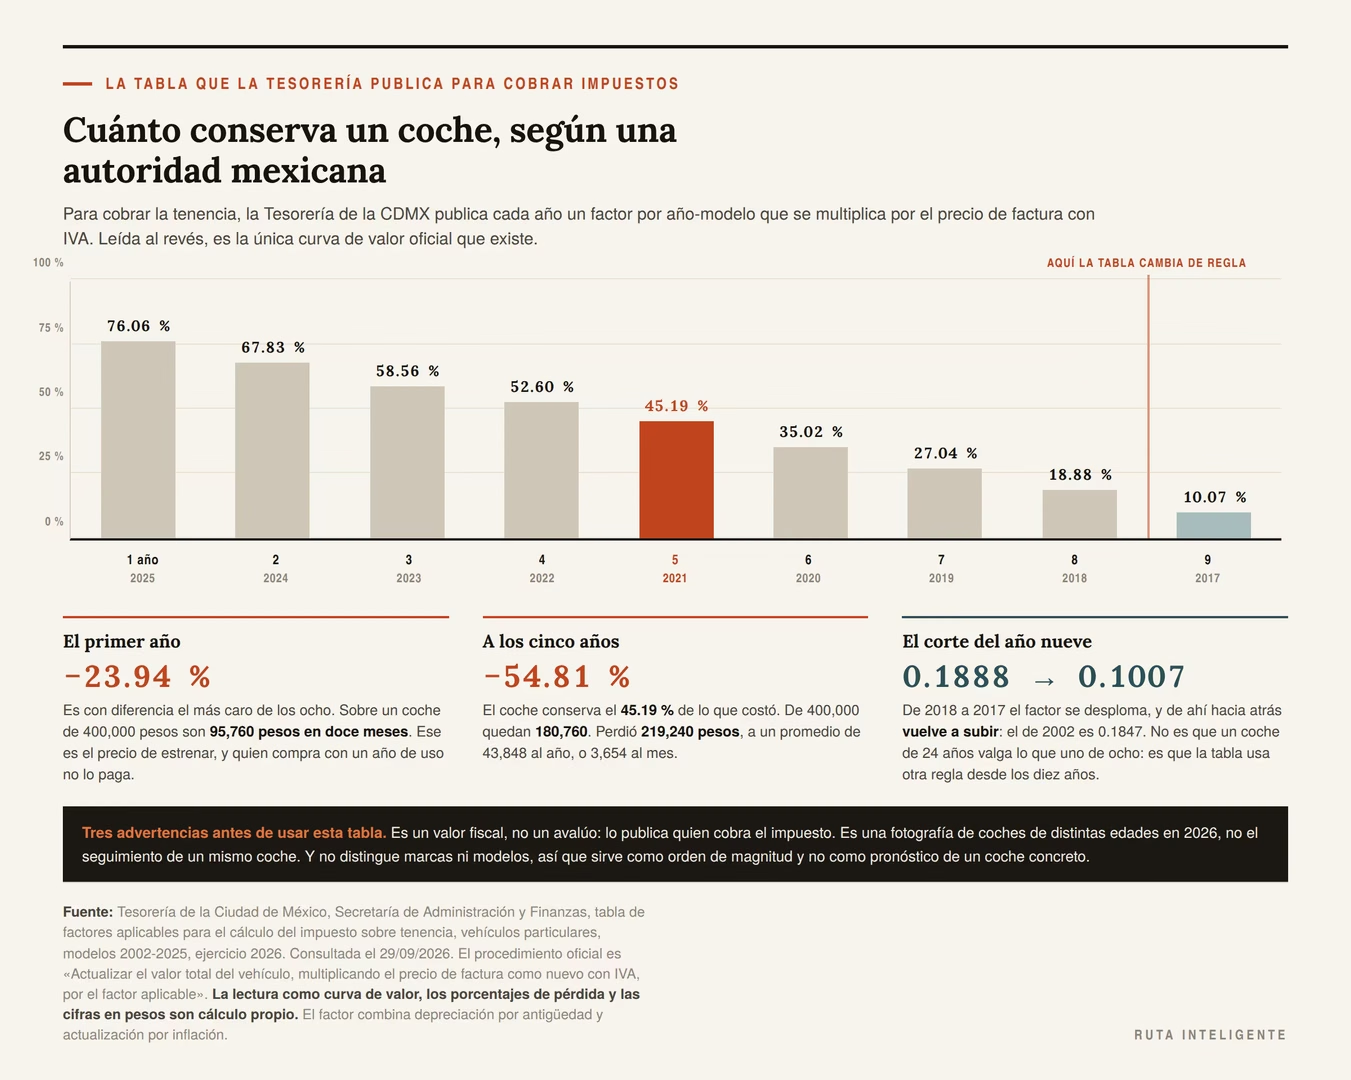
A cinco años, el factor es 0.4519. El coche conserva 180,760 pesos de los 400,000 que costó.
Perdió 219,240 pesos. Es el 54.81 % de lo que pagaste, a un promedio de 43,848 pesos al año. Son 3,654 pesos al mes de un dinero que desaparece sin que nadie te mande un estado de cuenta.
Y ese solo renglón, sin haber puesto todavía un litro de gasolina, ya es más grande que cualquier otro de los diez que vamos a sumar.
El primer año se lleva casi una cuarta parte
De los ocho años de la tabla, el primero es con diferencia el más caro: −23.94 %. Sobre nuestro coche son 95,760 pesos en doce meses.
Los tres siguientes caen mucho menos: −10.82 %, −13.67 % y −10.18 %. Después vuelve a acelerarse.
Esa forma tiene una consecuencia práctica que conviene mirar de frente: la primera cuarta parte del valor de un coche se va en el primer año, y quien compra el coche con un año de uso no la paga. No estoy diciendo que comprar usado sea siempre mejor, porque a cambio se compran riesgos que hay que revisar y le dedicamos un texto entero a qué revisar antes de comprar un auto usado. Estoy diciendo que 95,760 pesos es el precio de estrenar, y que conviene saber cuánto cuesta esa decisión antes de tomarla.
El corte del año nueve, y por qué la curva se rompe ahí
Aquí hay algo que se ve solo si uno mira la tabla completa, y que explica por qué corté el cuadro en 2018.
El factor de 2018 es 0.1888. El de 2017 es 0.1007, casi la mitad. Y de ahí hacia atrás los factores vuelven a subir: 2016 es 0.1040, 2015 es 0.1063, y el de 2002 es 0.1847, casi lo mismo que el de un coche de ocho años.
Eso no es que un coche de 24 años valga lo que uno de ocho. Es que la tabla cambia de regla para los vehículos de diez años o más, que se rigen por un procedimiento distinto en el Código Fiscal. Los factores de esa zona ya no son una curva de valor: son otro cálculo.
De manera que la tabla sirve como curva de depreciación de uno a ocho años, y ahí se acaba. Para un coche más viejo que eso, el método de este artículo no tiene fuente oficial y hay que estimarlo de otra forma.
Tres advertencias antes de usar esta tabla
Las pongo juntas porque las tres limitan lo que se puede concluir, y ninguna de las tres me hace desconfiar del orden de magnitud.
Es un valor fiscal, no un avalúo de mercado. Lo publica una tesorería, que cobra un porcentaje de ese valor. Quien fija el número no es neutral respecto de si el número es alto o bajo. Lo que la tabla da con autoridad es un valor oficial; lo que un comprador te pagaría por el coche es otra cosa, y puede estar por arriba o por abajo.
Es una fotografía, no un seguimiento. Los factores de 2026 describen coches de distintas edades en el mismo momento. Usarlos como la trayectoria de un mismo coche a lo largo de cinco años supone que el patrón se repite, y las circunstancias cambian: hubo años de escasez de autos nuevos en que los usados perdieron mucho menos de lo normal.
No distingue marcas ni modelos. El factor es el mismo para todos los vehículos particulares de ese año-modelo, y en la realidad hay marcas que sostienen el valor mucho mejor que otras. Para una cuenta general está bien. Para decidir entre dos coches concretos, es un piso, no un pronóstico.
Con esas tres encima, la cifra sigue en pie: algo más de la mitad del precio de un coche desaparece en cinco años, y esa es la conclusión que el resto del artículo tiene que poder soportar.
El costo que no existe: tu dinero haciendo otra cosa
Qué es y por qué cuenta
Si pagaste el coche de contado, hay 400,000 pesos que dejaron de estar disponibles. Ese dinero, en cualquier otro sitio, habría generado algo. Lo que habría generado es lo que la compra te costó además del coche.
Es el renglón que más resistencia genera cuando uno lo plantea, y la objeción habitual es razonable: «ese dinero no lo perdí, lo tengo en el coche». Cierto, y también lo estás perdiendo, porque el coche vale cada año menos y mientras tanto no rinde nada. Las dos cosas ocurren a la vez y se suman.
No conozco ningún artículo en español sobre el costo de tener un auto que incluya este renglón. En este modelo es el segundo más grande, por encima de la gasolina.
La rejilla, para que pon
gas tu tasa
No voy a publicar una tasa de referencia. Las tasas de los instrumentos donde un lector real pondría ese dinero cambian cada semana, y ninguna de las que pude consultar estaba en una fuente que se abriera a la verificación automatizada con la que se comprueba cada cifra de este blog.
Hay algo mejor: usa la tasa del instrumento donde tú tendrías ese dinero. La siguiente tabla es aritmética pura, no una recomendación ni una tarifa.
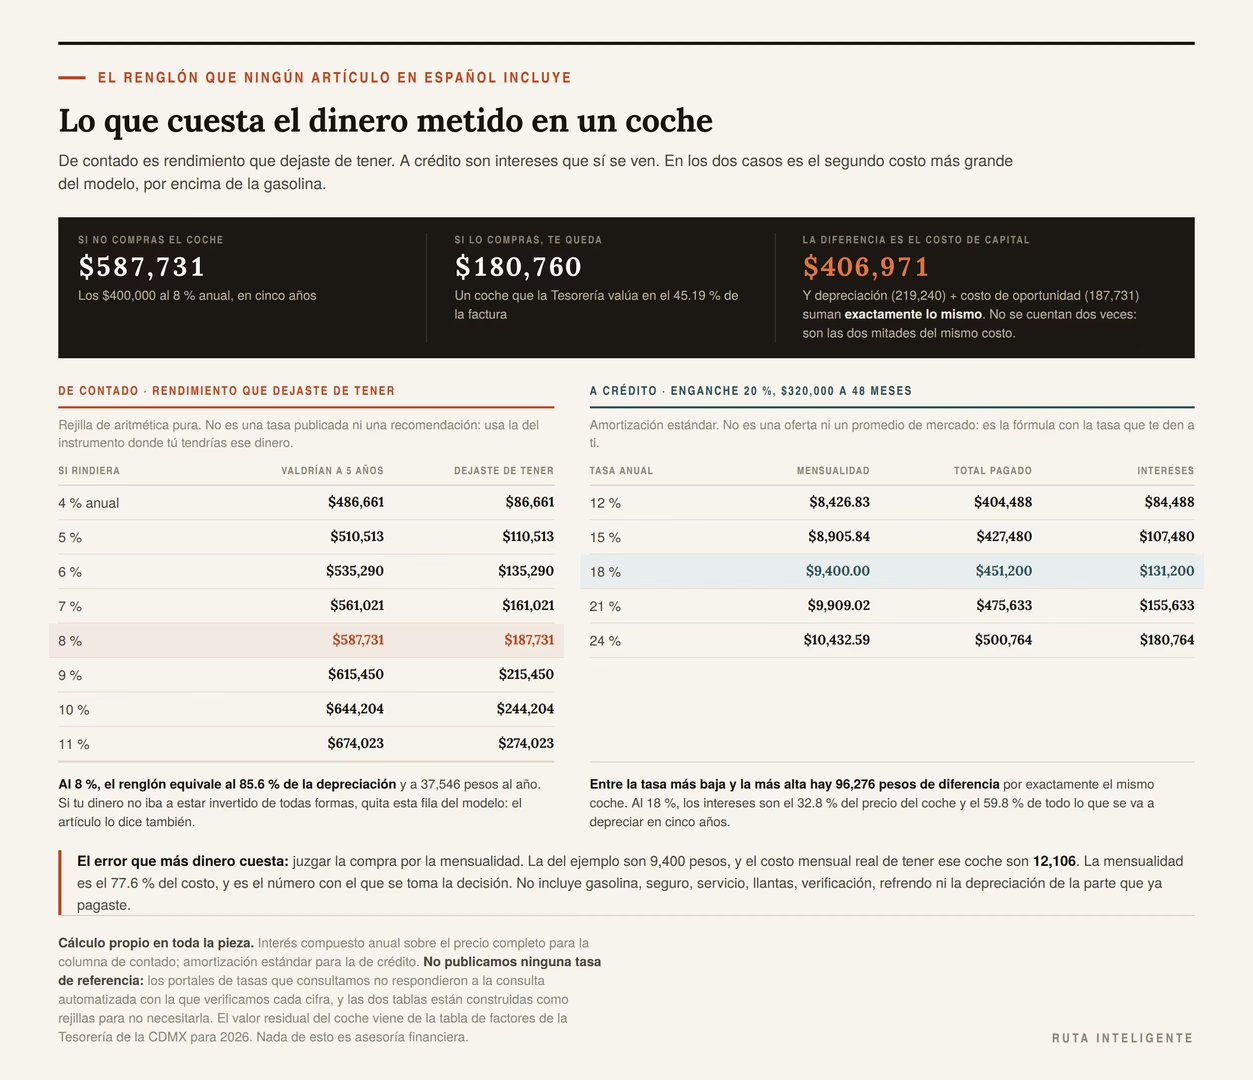
| Si tu dinero rindiera… | $400,000 valdrían a 5 años | Rendimiento que dejaste de tener |
|---|---|---|
| 4 % anual | $486,661 | $86,661 |
| 5 % | $510,513 | $110,513 |
| 6 % | $535,290 | $135,290 |
| 7 % | $561,021 | $161,021 |
| 8 % | $587,731 | $187,731 |
| 9 % | $615,450 | $215,450 |
| 10 % | $644,204 | $244,204 |
| 11 % | $674,023 | $274,023 |
Interés compuesto anual, cálculo propio.
El modelo usa el 8 % como supuesto declarado, que da 187,731 pesos en cinco años, o 37,546 al año. Si tu tasa es otra, sustituye la fila y el total del artículo se mueve con ella.
Para dimensionarlo: ese renglón equivale al 85.6 % de la depreciación. Los dos juntos son el 56 % del costo de tener el coche, y ninguno de los dos llega nunca en un sobre.
La comprobación que sostiene este renglón
La objeción técnica seria a incluir el costo de oportunidad es que podría estar contando dos veces la misma cosa: si ya restaste la depreciación, ¿no estás penalizando el dinero dos veces?
No, y se puede demostrar con una resta.
Plantea las dos rutas. Si no compras el coche, tus 400,000 pesos al 8 % llegan a 587,731 en cinco años. Si lo compras, al final tienes un coche que vale 180,760.
La diferencia entre las dos situaciones es lo que te costó tener el coche en términos de capital: 406,971 pesos.
Ahora suma los dos renglones invisibles del modelo: depreciación 219,240 más costo de oportunidad 187,731. Total: 406,971 pesos.
Idénticos, al peso. No son dos costos que se acumulan. Son las dos mitades del mismo costo, y el valor residual del coche ya está descontado en la depreciación. La comprobación está en el guion que verifica todas las cuentas del artículo y es la razón por la que este renglón se puede publicar sin inflar nada.
Si lo financiaste, el costo es visible y suele ser peor
Cuando el coche se compra a crédito, el costo del dinero deja de ser hipotético y se vuelve una mensualidad. Eso tiene una ventaja: se ve. Y una desventaja: normalmente es más caro que el rendimiento que habrías obtenido.
Con un enganche del 20 % sobre nuestro coche, que son 80,000 pesos, y 320,000 a 48 meses:
| Tasa anual | Mensualidad | Total pagado | Intereses |
|---|---|---|---|
| 12 % | $8,426.83 | $404,488 | $84,488 |
| 15 % | $8,905.84 | $427,480 | $107,480 |
| 18 % | $9,400.00 | $451,200 | $131,200 |
| 21 % | $9,909.02 | $475,633 | $155,633 |
| 24 % | $10,432.59 | $500,764 | $180,764 |
Amortización estándar, cálculo propio. No es una oferta ni un promedio de mercado: es la fórmula con la tasa que tú le pongas.
Al 18 %, los intereses son 131,200 pesos. Eso es el 32.8 % del precio del coche y el 59.8 % de todo lo que el coche va a depreciarse en cinco años.
El error de comparar la mensualidad con nada
Aquí está el punto que más dinero cuesta de toda la sección, y lo he visto muchísimas veces.
Cuando alguien evalúa un coche a crédito, casi siempre compara la mensualidad contra lo que cree que puede pagar al mes. La mensualidad del ejemplo son 9,400 pesos. El costo total de tener ese coche, según el modelo completo, son 12,106 pesos al mes.
La mensualidad no incluye la gasolina, ni el seguro, ni el servicio, ni las llantas, ni la verificación, ni el refrendo, ni la depreciación de la parte que ya pagaste. Es el 77.6 % del costo mensual real, y es el número con el que se toma la decisión.
Ese sesgo —juzgar una compra grande por el pago periódico y no por el costo total— es el mismo que describimos en los errores más caros al comprar por impulso, aplicado a la compra más cara que hace la mayoría de la gente después de una casa.
Gasolina: el renglón del que todo el mundo habla
El precio, verificado
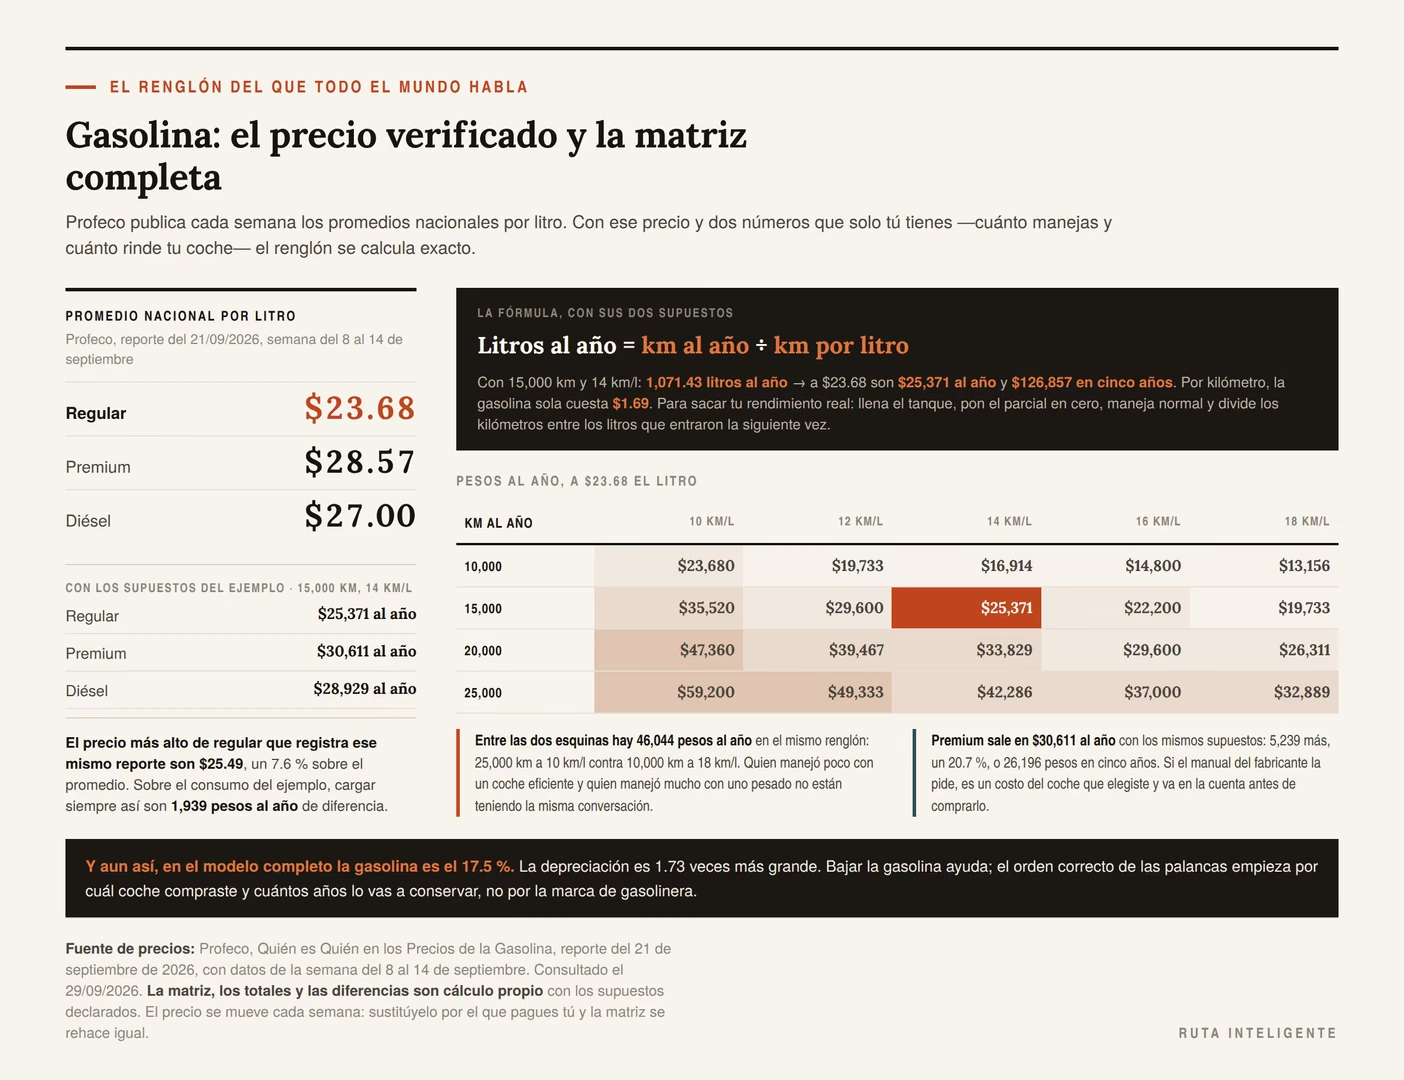
Profeco publica cada semana el reporte «Quién es Quién en los Precios» de gasolina y diésel. En el reporte del 21 de septiembre de 2026, con datos de la semana del 8 al 14 de septiembre, los promedios nacionales por litro fueron:
| Combustible | Promedio nacional |
|---|---|
| Regular | $23.68 |
| Premium | $28.57 |
| Diésel | $27.00 |
Uso la regular, que es lo que ocupa la mayor parte del parque vehicular particular. El precio se mueve cada semana. La sección está escrita para que lo sustituyas.
Un apunte que sale del mismo reporte: el precio más alto de regular que registra es de $25.49 en Puerto Vallarta, un 7.6 % por encima del promedio nacional. Sobre el consumo anual de nuestro ejemplo, esa diferencia son 1,939 pesos al año por cargar sistemáticamente caro.
La cuenta, con sus dos supuestos
Hacen falta dos números que el precio de la gasolina no da: cuánto manejas y cuánto rinde tu coche. Los dos son supuestos declarados aquí y los dos los conoces mejor que yo.
Litros al año = kilómetros al año ÷ kilómetros por litro
Con 15,000 km y 14 km/l: 1,071.43 litros al año.
A 23.68 pesos, son 25,371.43 pesos al año, o 126,857 pesos en cinco años. Por kilómetro, la gasolina sola cuesta $1.69.
El rendimiento real casi nunca es el del folleto. La forma honesta de sacar el tuyo: llena el tanque, pon el odómetro parcial en cero, maneja normal hasta que necesites cargar otra vez, y divide los kilómetros recorridos entre los litros que entraron. Dos o tres repeticiones dan un número mucho mejor que cualquier ficha técnica.
La tabla de sensibilidad
Porque los dos supuestos se mueven mucho de una persona a otra:
| Kilómetros al año | 10 km/l | 12 km/l | 14 km/l | 16 km/l | 18 km/l |
|---|---|---|---|---|---|
| 10,000 | $23,680 | $19,733 | $16,914 | $14,800 | $13,156 |
| 15,000 | $35,520 | $29,600 | $25,371 | $22,200 | $19,733 |
| 20,000 | $47,360 | $39,467 | $33,829 | $29,600 | $26,311 |
| 25,000 | $59,200 | $49,333 | $42,286 | $37,000 | $32,889 |
Pesos al año, a $23.68 el litro. Cálculo propio.
Mira las esquinas. Entre el extremo barato de la tabla —10,000 km a 18 km/l— y el caro —25,000 km a 10 km/l— hay una diferencia de 46,044 pesos al año en el mismo renglón. Quien manejó poco con un coche eficiente y quien manejó mucho con uno pesado no están teniendo la misma conversación.
Premium contra regular
Con los mismos supuestos, cargar premium sale en 30,611 pesos al año contra 25,371 de la regular. Son 5,239 pesos más al año, un 20.7 %.
Sobre cinco años, 26,196 pesos. Que el coche los necesite o no lo dice el manual del fabricante y nada más: si el manual pide premium, es un costo del coche que elegiste y hay que meterlo en la cuenta antes de comprarlo, no después.
Por qué este renglón importa menos de lo que parece
En el modelo completo, la gasolina es el 17.5 % del costo total. La depreciación es 1.73 veces más grande.
Esto no es un argumento para gastar gasolina a lo tonto. Es un argumento sobre dónde poner la atención: si alguien quiere bajar de verdad lo que le cuesta su coche, el orden correcto de las palancas empieza por cuál coche compró y cuántos años lo va a conservar, no por la marca de gasolinera.
Impuestos y trámites: la parte que cambia según dónde vivas
Aviso: lo que sigue es información general sobre disposiciones vigentes, no asesoría fiscal ni legal. Para un caso concreto conviene confirmar con la tesorería de tu estado o con un contador.
El ISAN: se paga una vez y casi nadie sabe cuánto
El Impuesto sobre Automóviles Nuevos es federal, así que aplica igual en todo el país, y se paga una sola vez al comprar el coche nuevo. Viene incluido en el precio que te da la agencia, y por eso casi nadie sabe cuánto es.
La Ley Federal del ISAN calcula el impuesto sobre el precio de enajenación al consumidor sin IVA. Esa precisión importa: todos los umbrales que siguen son precios antes de IVA, y hay que multiplicarlos por 1.16 para compararlos con lo que uno ve en la agencia.
La tarifa vigente tiene cinco tramos:
| Precio sin IVA | Cuota fija | Sobre el excedente |
|---|---|---|
| $0.01 a $383,940.35 | $0.00 | 2.0 % |
| $383,940.36 a $460,728.35 | $7,678.67 | 5.0 % |
| $460,728.36 a $537,516.64 | $11,518.25 | 10.0 % |
| $537,516.65 a $691,092.34 | $19,197.04 | 15.0 % |
| $691,092.35 en adelante | $42,233.35 | 17.0 % |
Y por encima de $1,060,189.93 la ley reduce el impuesto en un 7 % del excedente.
Los dos umbrales que nadie publica
Aquí está lo interesante, y está en el artículo 8 de la misma ley: hay dos exenciones por precio.
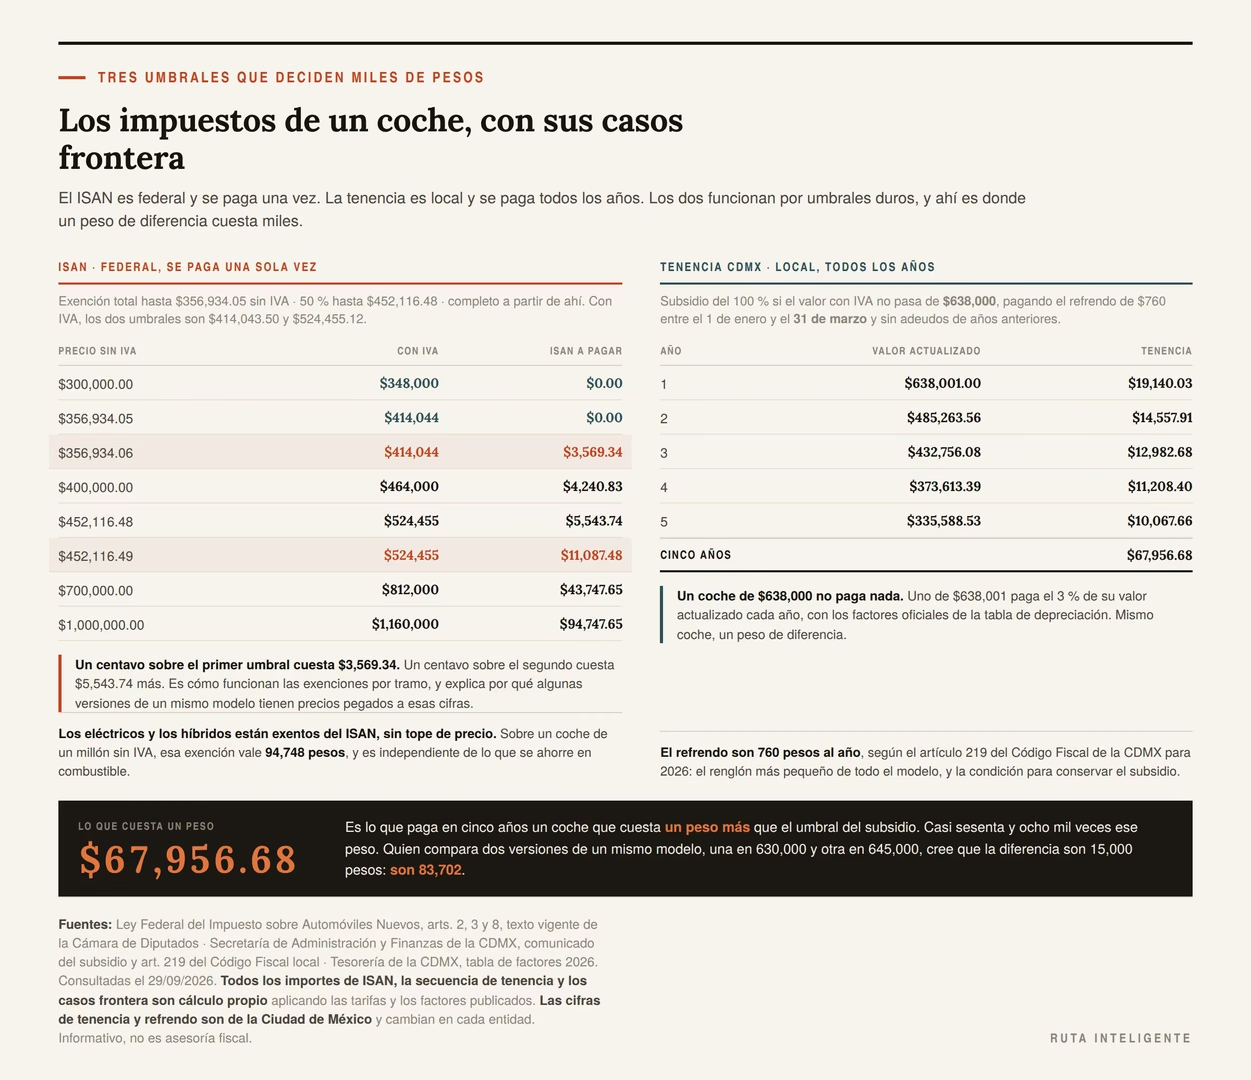
Los automóviles con precio de hasta $356,934.05 sin IVA están exentos del ISAN. Los que cuestan entre $356,934.06 y $452,116.48 pagan la mitad. A partir de ahí se paga completo.
Con IVA, esos dos umbrales son $414,043.50 y $524,455.12. Esos son los números que conviene llevar a la agencia.
Y como pasa siempre que una ley fija un umbral, el caso frontera es donde se ve la mecánica:
| Precio sin IVA | ISAN | Qué pasó |
|---|---|---|
| $356,934.05 | $0.00 | Exento |
| $356,934.06 | $3,569.34 | Un centavo más y se paga medio impuesto |
| $452,116.48 | $5,543.74 | Último peso con exención del 50 % |
| $452,116.49 | $11,087.48 | Un centavo más y se paga el doble |
Cálculo propio sobre la tarifa y las exenciones de la ley.
Un centavo por encima del primer umbral cuesta 3,569.34 pesos. Un centavo por encima del segundo cuesta 5,543.74 más. No es un error de la ley. Así funcionan las exenciones por tramo, y es la razón por la que algunas versiones de un mismo modelo aparecen con precios sospechosamente pegados a esas cifras.
Los eléctricos y los híbridos
La ley exenta del ISAN a los automóviles propulsados por baterías eléctricas recargables y a los que además tienen motor de combustión interna o de hidrógeno. Sin tope de precio.
Sobre un coche de un millón de pesos sin IVA, esa exención vale 94,748 pesos. Es uno de los argumentos económicos reales a favor de esa tecnología en México, y es independiente de lo que se ahorre en combustible. Si el tema te interesa, lo desarrollamos en qué conviene más, híbrido, eléctrico o gasolina.
El refrendo y la tenencia: las cifras de la CDMX
El refrendo, que son los derechos de control vehicular, cuesta 760 pesos al año en la Ciudad de México para 2026, según el artículo 219 del Código Fiscal local. En cinco años, 3,800 pesos. Es el renglón más pequeño de todo el modelo.
La tenencia se calcula multiplicando el valor actualizado del vehículo por el 3 %. El valor actualizado es el precio de factura por el factor de la tabla de la sección anterior.
Pero la Ciudad de México subsidia el 100 % de ese impuesto para los automóviles cuyo valor total con IVA no exceda de 638,000 pesos, siempre que se pague el refrendo, no haya adeudos de años anteriores y el trámite se haga entre el 1 de enero y el 31 de marzo.
Nuestro coche de 400,000 está 238,000 pesos por debajo del umbral. Tenencia: cero pesos. Los cinco años.
El umbral de 638,000 y lo que cuesta un peso
Este es el caso frontera más caro que he encontrado en toda la serie.
Un coche de 638,000 pesos con IVA, pagando a tiempo, no paga tenencia ningún año. Un coche de 638,001 pesos paga el 3 % de su valor actualizado, todos los años:
| Año | Valor actualizado | Tenencia |
|---|---|---|
| 1 | $638,001.00 | $19,140.03 |
| 2 | $485,263.56 | $14,557.91 |
| 3 | $432,756.08 | $12,982.68 |
| 4 | $373,613.39 | $11,208.40 |
| 5 | $335,588.53 | $10,067.66 |
| Total | $67,956.68 |
Cálculo propio, aplicando la tasa del 3 % al valor actualizado con los factores oficiales de cada año.
Un peso de diferencia en el precio de factura cuesta 67,956.68 pesos en cinco años. Casi sesenta y ocho mil veces ese peso.
No hay truco en la cuenta: es lo que produce cualquier subsidio con umbral duro. Lo señalo porque un comprador que está mirando dos versiones de un mismo modelo, una en 630,000 y otra en 645,000, cree que la diferencia son 15,000 pesos y en realidad son 83,702: los 15,000 más los 68,702 de tenencia que el coche caro paga en cinco años y el barato no.
La fecha que decide: 31 de marzo
El subsidio de la CDMX tiene una fecha límite y es el 31 de marzo. Después de esa fecha, el subsidio se pierde para ese ejercicio.
Es la clase de dato que vale más que veinte consejos de ahorro, porque es accionable, cae siempre en la misma fecha y cuesta cero pesos aprovecharlo: un recordatorio en el calendario a mediados de marzo, cada año, para un trámite que se hace en línea.
Y una precisión sobre los requisitos: además de estar bajo el umbral hay que no tener adeudos de tenencia de años anteriores. Un año sin pagar arrastra el problema al siguiente, y ahí un subsidio que valía cero pesos de esfuerzo empieza a costar dinero de verdad.
El seguro, que no es opcional aunque dos de cada tres autos circulen sin él
Lo que dice la ley
La Ley de Caminos, Puentes y Autotransporte Federal es clara en su artículo 63 Bis:
«Todos los vehículos que transiten en vías, caminos y puentes federales deberán contar con un seguro que garantice a terceros los daños que pudieren ocasionarse en sus bienes y personas por la conducción del vehículo»
La misma ley encarga a la Secretaría de Hacienda, previa consulta a la Comisión Nacional de Seguros y Fianzas, fijar las reglas de operación y un monto mínimo de cobertura.
El artículo 63 Ter añade algo útil: quien ya tiene un seguro de automóviles con coberturas mayores que el obligatorio no puede ser sancionado ni impedido de circular por ese motivo. Si traes cobertura amplia, cumples de sobra.
La multa
El artículo 74 Bis, fracción II, sanciona conducir en caminos y puentes federales sin contrato de seguro con una multa de veinte a cuarenta días de la unidad de referencia que corresponda.
Con el valor de la UMA vigente desde el 1 de febrero de 2026 —117.31 pesos diarios, según la publicación del INEGI— eso son entre 2,346.20 y 4,692.40 pesos.
Conviene verlo al lado de lo que el seguro cubre. La multa es incómoda; un choque con lesionados sin seguro es otra cosa completamente distinta, y el orden de magnitud no se parece.
Dos de cada tres autos circulan sin seguro
El sistema estadístico de la asociación del sector asegurador, con datos de 2023 y tomando el parque vehicular del INEGI, publica estas cifras:
| En circulación | Asegurados | % | |
|---|---|---|---|
| Todos los vehículos | 58,199,293 | 16,367,440 | 28.12 % |
| Solo automóviles | 38,039,898 | 11,977,896 | 31.49 % |
De manera que 26,062,002 automóviles —el 68.51 %— circulan sin seguro en un país donde la ley lo exige para transitar por carreteras federales.
Lo traigo por una razón concreta para tu cuenta: si compartes el camino con esa proporción de vehículos sin seguro, la cobertura que te protege a ti de los daños que te cause otro deja de ser un lujo y pasa a ser la parte del seguro que más probablemente vas a usar.
Nadie puede obligarte a contratar con una aseguradora concreta
Está en el mismo artículo 63 Bis, con estas palabras: «Por ningún motivo se podrá obligar a los propietarios de vehículos a que contraten el seguro con alguna institución de seguros en específico».
Sirve para dos situaciones muy comunes: cuando una agencia condiciona una promoción a contratar su seguro, y cuando un financiamiento insiste en una aseguradora determinada. La obligación de tener seguro es del propietario; la elección de con quién, también.
Cómo ponerle número a este renglón
No publico un promedio de primas. No encontré una fuente oficial que publique la prima media por vehículo asegurado, y las cifras que circulan en notas de prensa no se pudieron rastrear hasta un documento verificable.
Lo que sí funciona: pide tres cotizaciones de la misma cobertura y usa la mediana. El modelo de este artículo usa 14,000 pesos al año como supuesto declarado, que es un marcador de posición: sustitúyelo por tu cotización y el total se recalcula.
Dos notas para que las tres cotizaciones sean comparables. Que sean de la misma suma asegurada y el mismo deducible, porque un deducible más alto baja la prima y traslada el costo a cuando choques. Y que incluyan explícitamente responsabilidad civil por daños a terceros, que es lo único que la ley exige y lo primero que algunas cotizaciones baratas recortan.
Mantenimiento, llantas y verificación
Por qué aquí no hay cifra oficial
En los renglones anteriores pude apoyarme en documentos publicados. En este no.
No existe en México una fuente oficial que publique el costo medio de un servicio de agencia, de un juego de llantas o de una afinación. Los precios varían por marca, por taller, por ciudad y por modelo, y cualquier número que yo publicara sería una invención con apariencia de dato.
Lo que sí se puede dar es el método, que es lo que no caduca: convertir todo a kilómetros y dejar que el lector meta sus propios precios.
Convertir todo a kilómetros
Casi todo el mantenimiento se mide en kilómetros, no en meses. Convertirlo todo a kilómetros es lo que impide que la cuenta se deforme según cuánto manejes.
Costo anual = (kilómetros al año ÷ kilómetros entre eventos) × costo del evento
Con esa fórmula, los tres renglones quedan así con los supuestos declarados del modelo:
| Renglón | Cada cuántos km | Costo del evento | Veces al año | Costo anual |
|---|---|---|---|---|
| Servicios | 10,000 | $3,500 | 1.5 | $5,250 |
| Llantas (juego de 4) | 50,000 | $9,000 | 0.3 | $2,700 |
| Verificación | — (2 al año) | $700 | 2 | $1,400 |
Los tres costos por evento son supuestos declarados. Ninguno viene de una fuente oficial. Sustitúyelos por lo que te cobran a ti.
Los servicios
El intervalo lo fija el fabricante en el manual, no el taller, y la diferencia importa: hay coches con servicio cada 5,000 kilómetros y coches con servicio cada 15,000. Con 15,000 km al año, esa diferencia es entre tres servicios al año y uno.
Dos notas que cambian el número y casi nunca se consideran antes de comprar:
El servicio de agencia y el de un taller independiente de confianza no cuestan lo mismo, y mantener la garantía vigente no siempre obliga a lo primero. Conviene leer qué dice exactamente la póliza de garantía del coche antes de suponerlo.
Hay servicios mayores que se comen el presupuesto de varios años. La banda de distribución, el clutch, la batería de un híbrido. Un promedio anual plano, como el que usa este modelo, los reparte de forma que se ve suave y en la realidad llegan de golpe. El enfoque de el mantenimiento preventivo como decisión económica ayuda a anticiparlos, y en un híbrido o eléctrico conviene además saber cómo cuidar la batería, que es la pieza de reemplazo más cara del coche.
Las llantas
Se cambian por kilómetros y por tiempo, lo que ocurra primero, y ese «lo que ocurra primero» descoloca a mucha gente. Una llanta con poco uso pero varios años de antigüedad se endurece y pierde agarre aunque tenga dibujo.
Para la cuenta, el supuesto de 50,000 kilómetros por juego es conservador y depende mucho del tipo de manejo. Lo que no conviene hacer es sacar este renglón del modelo porque «todavía no toca»: toca cada cierto número de kilómetros y esos kilómetros ya los estás haciendo.
Verificación
En la Ciudad de México y en el Estado de México la verificación es semestral, con calendario por color de engomado y último dígito de placa. En otras entidades es anual y en varias no existe.
Es el renglón más pequeño del modelo después del refrendo, y aun así tiene un detalle que cuesta dinero: el calendario tiene una ventana de dos meses y la multa por verificar fuera de plazo es bastante mayor que la verificación misma. Un recordatorio en el calendario al inicio de la ventana resuelve el renglón entero.
Los costos y el calendario exactos los publica cada semestre la autoridad ambiental de cada entidad en su gaceta oficial. No los reproduzco aquí porque el programa cambia dos veces al año y un artículo con esa cifra impresa envejece en meses; el número del modelo es un supuesto declarado.
El modelo completo
Aquí se juntan los diez renglones. Recuerdo los supuestos: coche de 400,000 pesos con IVA, 15,000 km al año, 14 km/l, cinco años, tasa de oportunidad del 8 %, registro en la Ciudad de México.
La tabla
| Renglón | Cinco años | Al año | % del total | De dónde sale |
|---|---|---|---|---|
| Depreciación | $219,240 | $43,848 | 30.2 % | Tabla oficial de la Tesorería CDMX |
| Costo de oportunidad | $187,731 | $37,546 | 25.8 % | 8 % anual, supuesto declarado |
| Gasolina | $126,857 | $25,371 | 17.5 % | Precio Profeco, km y rendimiento declarados |
| Estacionamiento y casetas | $72,000 | $14,400 | 9.9 % | Supuesto declarado, $1,200 al mes |
| Seguro | $70,000 | $14,000 | 9.6 % | Supuesto declarado |
| Servicios | $26,250 | $5,250 | 3.6 % | Supuesto declarado |
| Llantas | $13,500 | $2,700 | 1.9 % | Supuesto declarado |
| Verificación | $7,000 | $1,400 | 1.0 % | Supuesto declarado |
| Refrendo | $3,800 | $760 | 0.5 % | Oficial, Código Fiscal CDMX 2026 |
| Tenencia | $0 | $0 | 0.0 % | Subsidiada al 100 % por estar bajo el umbral |
| TOTAL | $726,378 | $145,276 | 100 % |
Las tres cifras que resumen todo
$726,378 en cinco años. Que son 1.816 veces el precio del coche: en cinco años el coche cuesta casi el doble de lo que costó.
$12,106 al mes. Esta es la que más impresiona a la gente, porque es la unidad en la que casi todos piensan su presupuesto y casi nadie tiene este renglón en esa unidad. Si revisas tus gastos recurrentes cada mes, como recomendamos en revisar los gastos recurrentes cada mes, este es el que probablemente no aparece completo.
$9.69 por kilómetro. Esta es la más útil de las tres. Permite comparar el coche con cualquier otra forma de moverse en la misma unidad. Guárdala, porque la sección del punto de empate se construye entera sobre ella.
La versión sin el renglón más discrecional
El renglón de estacionamiento y casetas, con su supuesto de 1,200 pesos al mes, es el más variable de todos y el más discutible. Hay quien no paga estacionamiento nunca y quien paga eso a la semana.
Si lo quitas del modelo completo:
| Con estacionamiento y casetas | Sin ese renglón | |
|---|---|---|
| Total a cinco años | $726,378 | $654,378 |
| Al año | $145,276 | $130,876 |
| Al mes | $12,106 | $10,906 |
| Por kilómetro | $9.69 | $8.73 |
| Depreciación + oportunidad | 56.0 % | 62.2 % |
| Gasolina | 17.5 % | 19.4 % |
Quitar el renglón más grande de los discrecionales baja el total un 9.9 %. Y los dos renglones invisibles suben del 56 % al 62.2 %. Es decir: cuanto más se depura el modelo de gastos opcionales, más domina la parte que nadie cuenta.
El mismo modelo con otros precios de coche
Porque el precio del coche es la palanca que más mueve el resultado:
| Precio del coche | Depreciación 5 años | Oportunidad 5 años | Total 5 años | Por km | Al mes |
|---|---|---|---|---|---|
| $250,000 | $137,025 | $117,332 | $573,764 | $7.65 | $9,563 |
| $300,000 | $164,430 | $140,798 | $624,636 | $8.33 | $10,411 |
| $400,000 | $219,240 | $187,731 | $726,378 | $9.69 | $12,106 |
| $500,000 | $274,050 | $234,664 | $828,121 | $11.04 | $13,802 |
| $638,000 | $349,688 | $299,431 | $968,526 | $12.91 | $16,142 |
| $800,000 | $438,480 | $375,462 | $1,133,350 | $15.11 | $18,889 |
Cálculo propio. Los demás renglones se mantienen constantes, lo cual es conservador: en la realidad el seguro, los servicios y las llantas suben con el precio del coche, así que esta tabla es un piso, no un pronóstico.
Fíjate en el salto de la última fila. Un coche de 800,000 pesos cuesta 18,889 pesos al mes, que es 1.56 veces lo del coche de 400,000 para llevarte exactamente a los mismos sitios. Cuál de los dos vale esa diferencia es una decisión legítima y personal; lo que no debería pasar es tomarla sin la cifra. Si estás comparando carrocerías además de precios, cómo se comparan una SUV, un sedán y una pickup desarrolla esa parte.
Fijo contra variable, y qué hacer con eso
El 77 % no depende de cuánto manejes
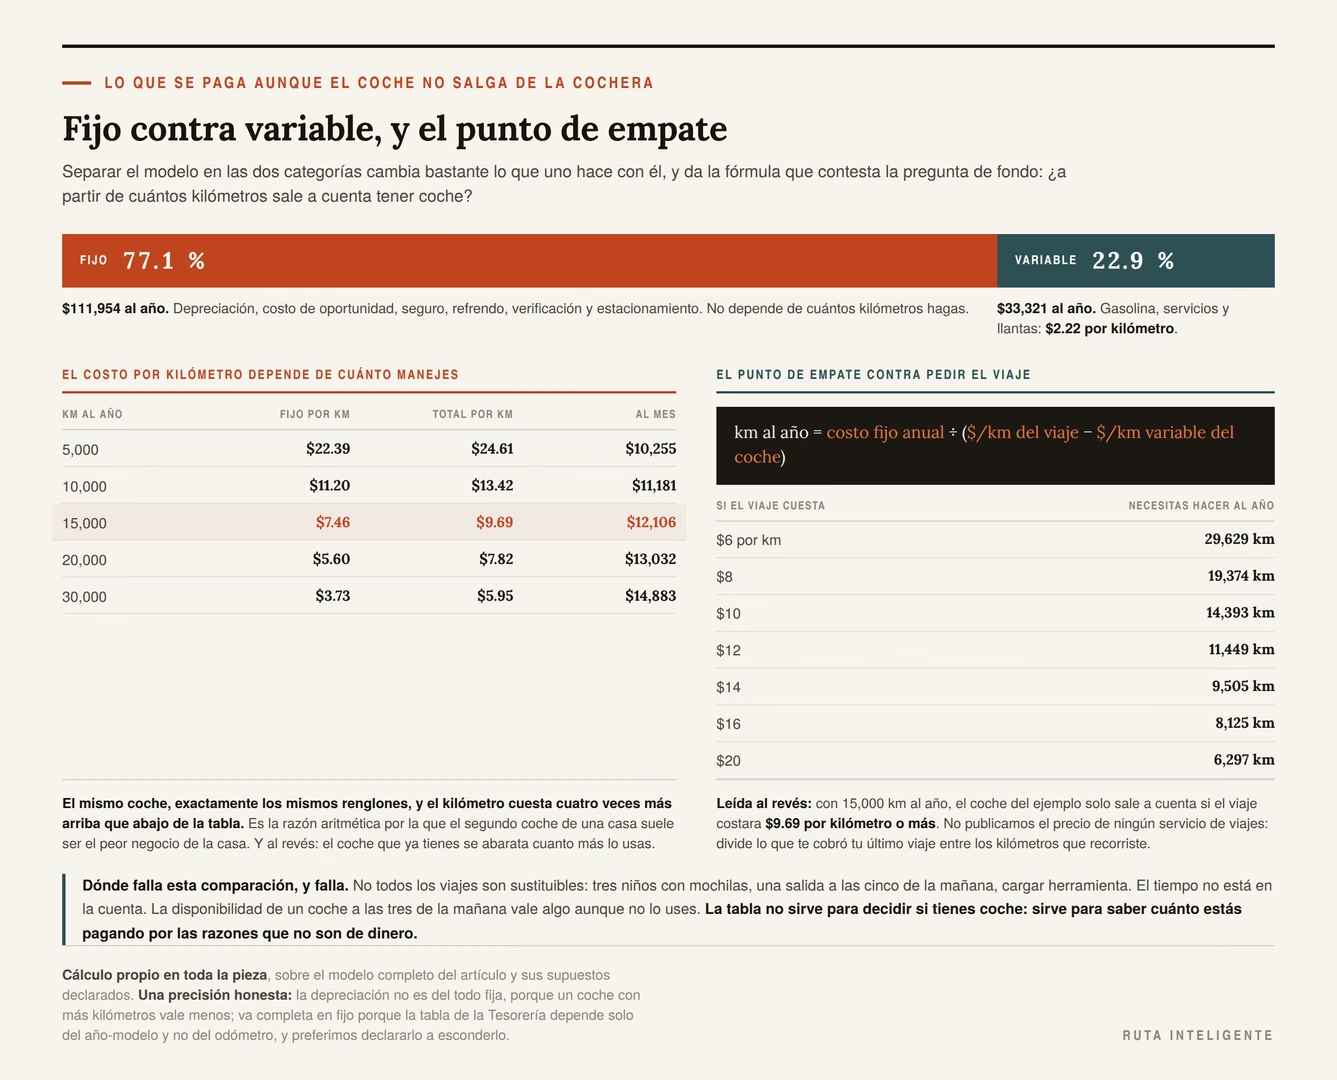
Separar el modelo en costos fijos y variables cambia bastante lo que uno hace con él.
| Cinco años | Al año | % del total | |
|---|---|---|---|
| Fijo (no depende de los kilómetros) | $559,771 | $111,954 | 77.1 % |
| Variable (depende de los kilómetros) | $166,607 | $33,321 | 22.9 % |
Fijo: depreciación, costo de oportunidad, seguro, refrendo, verificación, estacionamiento. Variable: gasolina, servicios y llantas. El costo variable sale a $2.22 por kilómetro. Casi nada, comparado con el otro.
Una precisión honesta: la depreciación no es del todo fija, porque un coche con más kilómetros vale menos. Aquí va completa en fijo porque la tabla de la Tesorería depende solo del año-modelo y no del odómetro, y eso hay que declararlo en vez de esconderlo.
Con ese matiz encima, la conclusión aguanta. Más de tres cuartas partes de lo que cuesta un coche se pagan aunque no lo saques de la cochera.
Lo que eso significa en la práctica
Tres consecuencias que se siguen directamente del 77 %.
Dejar de usar el coche casi no ahorra dinero. Si mañana recorrieras la mitad de kilómetros, ahorrarías la mitad del 22.9 %, o sea un 11.5 % del total. El resto sigue corriendo.
Un coche que se usa poco es carísimo por kilómetro. Con nuestros supuestos, a 15,000 km al año sale en 9.69 pesos por kilómetro. A 5,000 sale en 24.61, porque el costo fijo se reparte entre la tercera parte de los kilómetros: 2.54 veces más caro cada kilómetro por el mismo coche. Es la razón aritmética por la que el segundo coche de una casa suele ser el peor negocio de la casa.
| Kilómetros al año | Fijo por km | Total por km | Al mes |
|---|---|---|---|
| 5,000 | $22.39 | $24.61 | $10,255 |
| 10,000 | $11.20 | $13.42 | $11,181 |
| 15,000 | $7.46 | $9.69 | $12,106 |
| 20,000 | $5.60 | $7.82 | $13,032 |
| 30,000 | $3.73 | $5.95 | $14,883 |
Cálculo propio. El mismo coche, exactamente los mismos renglones, y el kilómetro cuesta cuatro veces más arriba que abajo de la tabla.
Y al revés: el coche que ya tienes se abarata cuanto más lo usas. Una vez pagado el costo fijo, cada kilómetro adicional cuesta 2.22 pesos y no 9.69. Para decidir si tomas el coche o pides un viaje hoy, el número correcto es 2.22, no 9.69. Los dos números son verdaderos y contestan preguntas distintas. El de 9.69 sirve para decidir si tener coche. El de 2.22, para decidir si usarlo esta tarde.
El punto de empate contra pedir el viaje
Esta es la pregunta que casi todo el mundo tiene detrás de la consulta, aunque no la formule así. La fórmula:
Kilómetros al año para empatar = costo fijo anual ÷ (precio por km del viaje − costo variable por km del coche)
Con un costo fijo de 111,954 pesos al año y un costo variable de 2.22 pesos por kilómetro:
| Si el viaje te cuesta… | Necesitas hacer al año… |
|---|---|
| $6 por km | 29,629 km |
| $8 | 19,374 km |
| $10 | 14,393 km |
| $12 | 11,449 km |
| $14 | 9,505 km |
| $16 | 8,125 km |
| $20 | 6,297 km |
Cálculo propio. No publico un precio por kilómetro de ningún servicio de viajes: divide lo que te cobró tu último viaje entre los kilómetros que recorriste, que es un número que tú sí tienes y yo no.
Leída al revés, la tabla dice esto: con 15,000 kilómetros al año, el coche del ejemplo solo sale a cuenta si pedir el viaje te costara 9.69 pesos por kilómetro o más. Si en tu ciudad sale más barato que eso y haces esos kilómetros, la aritmética dice que el coche es una decisión que estás tomando por razones que no son el dinero.
Es exactamente la regla del punto de empate aplicada a cualquier compra, trasladada al transporte: convertir una discusión de preferencias en una resta que se puede verificar.
Dónde falla esta comparación, y falla
Cuatro sitios donde la tabla anterior da una respuesta incompleta.
No todos los viajes son sustituibles. Llevar a tres niños con mochilas, ir a un sitio sin cobertura del servicio, salir a las cinco de la mañana, cargar herramienta. Para esos viajes no hay precio por kilómetro porque no hay alternativa.
El tiempo no está en la cuenta. En muchas ciudades mexicanas el coche propio ahorra tiempo frente al transporte público, y en otras lo pierde. Quien quiera meterlo debe ponerle un valor por hora y sumarlo; el modelo no lo hace porque ese valor es distinto para cada persona.
La disponibilidad tiene valor y no es cero. Un coche en la cochera a las tres de la mañana vale algo aunque no lo uses. Es una parte legítima de por qué la gente tiene coche y no aparece en ninguna de las tablas.
Y hay usos que generan ingreso. Si el coche es herramienta de trabajo, la comparación correcta ya no es contra pedir un viaje: es contra lo que el coche te permite ganar, y ahí conviene además llevar la contabilidad separada. Ese caso tiene su propia sección más abajo.
Mi criterio, y va como criterio: la tabla del punto de empate no sirve para decidir si tienes coche. Sirve para saber cuánto estás pagando por las razones que no son de dinero. Que es una información distinta y, me parece, más útil.
¿Y si me lo quedo más años?
«Quédatelo más tiempo» es el consejo más repetido de todos sobre este tema. Es razonable, y resulta que depende de una variable que nadie menciona al darlo.
La cuenta a tres, cinco y ocho años
Con la tabla de la Tesorería tenemos factores confiables hasta los ocho años. Repetí el modelo completo con tres horizontes y con cuatro tasas de oportunidad distintas, y el resultado no es el que esperaba.
| Tasa de oportunidad | 3 años | 5 años | 8 años |
|---|---|---|---|
| 4 % | $9.05 | $8.34 | $8.19 |
| 6 % | $9.64 | $8.99 | $8.94 |
| 8 % | $10.25 | $9.69 | $9.80 |
| 10 % | $10.88 | $10.44 | $10.77 |
Costo por kilómetro, cálculo propio, con 15,000 km al año y el gasto corriente constante.
Lo que dice la tabla
Pasar de tres años a cinco siempre ayuda, y bastante. Entre un 4 % y un 8 % menos por kilómetro, según la tasa. Ahí el consejo popular funciona sin matices: cambiar de coche cada tres años es caro en cualquier escenario.
Pasar de cinco a ocho ya no está claro. Con una tasa de oportunidad del 4 % el kilómetro baja un 1.8 %. Con una del 8 %, sube un 1.2 %. Con una del 10 %, sube más.
La razón es que a partir del quinto año la depreciación ya se desaceleró —la parte cara de la curva quedó atrás— mientras el costo de capital sigue componiendo al mismo ritmo. Llega un punto en que lo que el coche deja de perder es menos que lo que el dinero sigue dejando de ganar.
Qué hacer con eso
Mi criterio, y va como criterio: el consejo correcto no es «quédatelo lo más posible», es «no lo cambies antes de los cinco años». De ahí en adelante, la decisión deja de ser financiera y pasa a depender de cosas que este modelo no mide: si el coche empieza a fallar, si las reparaciones se acumulan, si la seguridad o el consumo de un modelo nuevo compensan.
Y hay un matiz que el modelo no captura y empuja en sentido contrario: el gasto corriente no es constante, sube con la edad del coche. Un coche de ocho años consume más en servicios y reparaciones que uno de dos, y este modelo lo mantiene plano en 63,881 pesos al año porque no tengo fuente para estimar esa curva. Si tu gasto en taller crece con los años, el horizonte de ocho sale peor de lo que la tabla dice.
Lo señalo porque es el lugar donde el modelo es más débil, y prefiero decirlo yo que dejar que lo descubra el lector.
Si el coche es herramienta de trabajo
La pregunta cambia de forma
Todo lo anterior compara el costo del coche contra el de moverse de otra manera. Cuando el coche genera ingreso —reparto, servicio, visitas a clientes, obra— esa comparación deja de ser la buena.
La pregunta correcta pasa a ser: ¿cuánto ingreso genera cada kilómetro, y cuánto cuesta cada kilómetro? Con el costo por kilómetro del modelo ya tienes la mitad de la respuesta, y la otra mitad la tiene tu facturación.
Ahí el 77 % de costo fijo juega a tu favor en vez de en contra: cada kilómetro adicional cuesta 2.22 pesos y no 9.69, así que un coche de trabajo que se usa mucho reparte su costo fijo entre muchos más kilómetros. Es exactamente el mismo efecto de la tabla de la sección anterior, leído desde el lado bueno.
Tres cosas que se hacen distinto
Separar la contabilidad desde el primer día. Kilómetros de trabajo y kilómetros personales, en el mismo cuaderno o en la misma hoja. Sin esa separación no hay forma de saber qué parte del costo corresponde al negocio, y es el primer paso de separar las finanzas personales de las del negocio.
Guardar los comprobantes fiscales de todo, incluida la gasolina, los servicios, el seguro y las casetas. Las reglas de deducción de un vehículo tienen requisitos y topes que cambian con cada ejercicio, y es una conversación con un contador, no con un artículo.
Contar el costo de no tenerlo disponible. Un coche de trabajo en el taller no solo cuesta la reparación: cuesta los días que no trabajó. Ese renglón no aparece en ninguna de mis tablas y en un negocio puede ser el más grande de todos.
El aviso obligado
Este artículo no da asesoría fiscal. Las reglas sobre deducibilidad de vehículos, sus topes y sus requisitos están en la legislación fiscal vigente y cambian de un ejercicio a otro; no las cito aquí porque no pude verificarlas en su fuente original con las herramientas de esta investigación, y prefiero decirlo a citarlas de memoria. Para ese tramo de la cuenta, un contador resuelve en una consulta más de lo que resuelve cualquier texto general.
Qué tan grande es esto para un hogar mexicano
El rubro más grande de todo el gasto
Según la Encuesta Nacional de Ingresos y Gastos de los Hogares de 2024, el gasto corriente monetario promedio de un hogar mexicano es de 47,674 pesos trimestrales. Y el rubro más grande de todos, por encima de los alimentos, es este:
Transporte; adquisición, mantenimiento, accesorios y servicios para vehículos; comunicaciones: 9,319 pesos trimestrales, el 19.55 % del gasto.
Al año son 37,276 pesos. Todo el hogar, todo el transporte.
La comparación incómoda
Nuestro modelo dice que el coche del ejemplo cuesta 145,276 pesos al año. Eso es 3.90 veces todo lo que el hogar promedio mexicano gasta en transporte, vehículos y comunicaciones juntos.
Incluso si solo cuentas el dinero que sale del bolsillo —los 63,881 pesos al año de gasto visible, sin depreciación ni costo de oportunidad— sigue siendo 1.71 veces ese rubro completo.
La lectura correcta de esa comparación no es que el modelo esté inflado. Es esta: un coche nuevo de 400,000 pesos no es un gasto del hogar mexicano promedio. El rubro de la ENIGH incluye a los hogares sin coche, a los que tienen uno viejo ya depreciado, a los que viajan en transporte público, y también las comunicaciones. Un hogar que compra un coche nuevo de ese precio está muy por encima del promedio en ese renglón, por definición.
Lo traigo porque da escala. Y porque hay una pregunta que conviene hacerse antes de firmar: si el coche que estás mirando te va a costar varias veces lo que un hogar promedio dedica a moverse, eso debería ser una decisión consciente y no el resultado de haber comparado solo la mensualidad.
Las siete decisiones que más mueven la cuenta
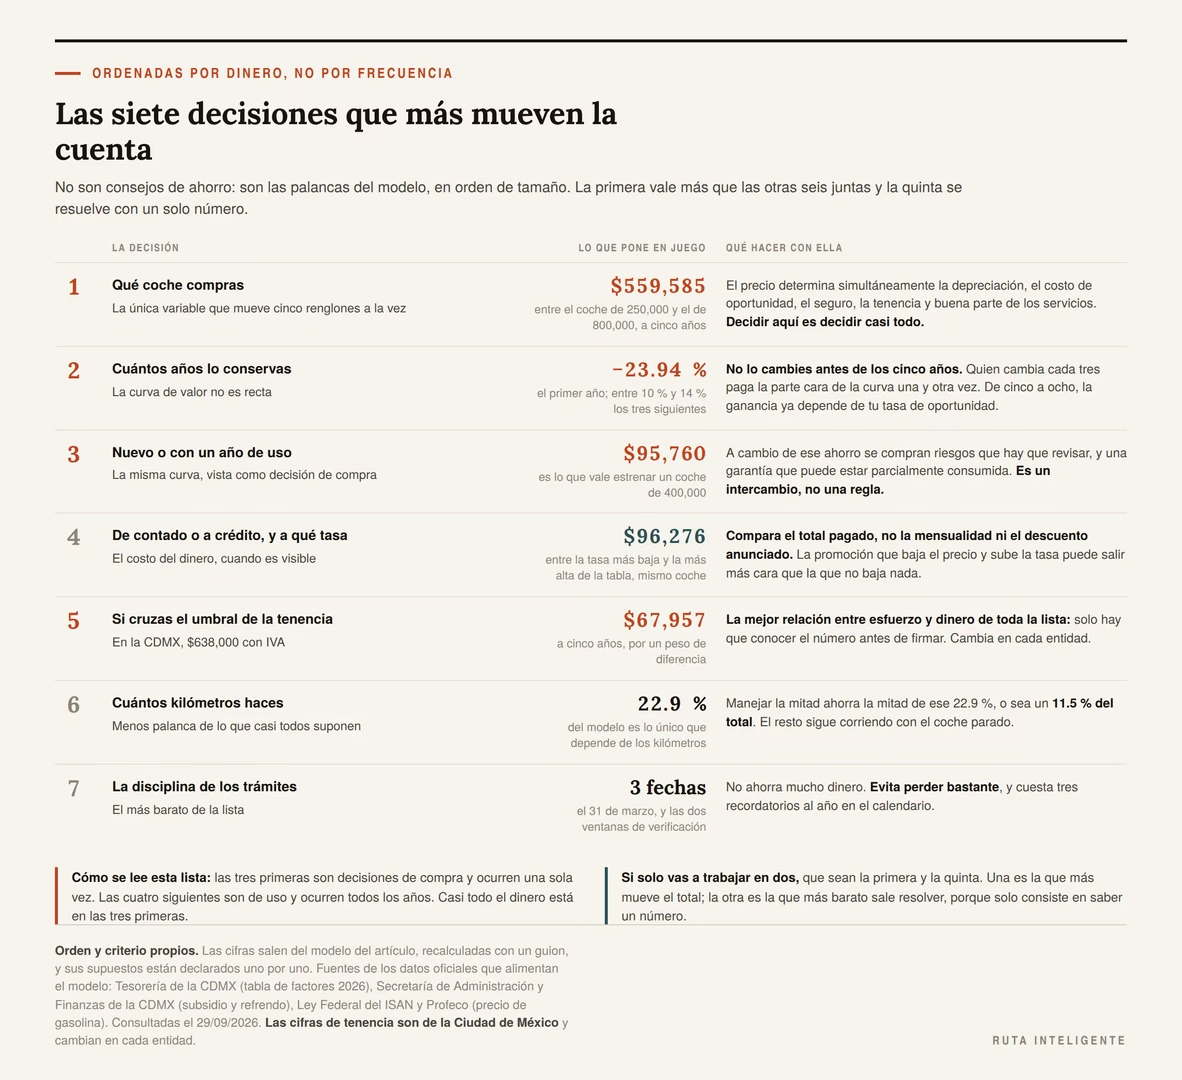
Criterio propio, ordenado por cuánto mueve cada una el resultado del modelo. No son consejos de ahorro: son las palancas, en orden de tamaño.
1. Qué coche compras
Es la número uno, con mucha diferencia. Entre el coche de 250,000 y el de 800,000 de la tabla hay 559,585 pesos de diferencia a cinco años. Ninguna de las otras seis se le acerca.
La razón es aritmética: el precio del coche determina simultáneamente la depreciación, el costo de oportunidad, el seguro, la tenencia y buena parte de los servicios. Es la única variable que mueve cinco renglones a la vez.
2. Cuántos años lo conservas
El primer año se lleva el 23.94 % del valor. Los tres siguientes, entre el 10 % y el 14 % cada uno.
Quien cambia de coche cada tres años paga la parte más cara de la curva una y otra vez sin llegar nunca a los años baratos. Quien conserva el mismo coche ocho años reparte esa primera caída entre ocho.
3. Nuevo o con un año de uso
Es la misma curva vista de otra forma, y merece su propio renglón porque es una decisión de compra y no de tenencia. 95,760 pesos es lo que vale estrenar el coche del ejemplo. A cambio se compran riesgos que hay que revisar, y una garantía que quizá ya no está completa.
4. De contado o a crédito, y a qué tasa
Al 18 % anual, los intereses del ejemplo son 131,200 pesos, el 32.8 % del precio del coche. Entre la tasa más baja y la más alta de la tabla de financiamiento hay 96,276 pesos de diferencia por exactamente el mismo coche.
Y aquí sirve el mismo criterio que usamos para distinguir una oferta real de un descuento inflado: la promoción que baja el precio y sube la tasa puede salir más cara que la que no baja nada. La única comparación válida es el total pagado, no la mensualidad ni el descuento anunciado.
5. Si cruzas el umbral de la tenencia
En la Ciudad de México, 638,000 pesos con IVA. Un peso por encima cuesta 67,957 pesos en cinco años. Es la decisión con la mejor relación entre esfuerzo y dinero de toda la lista: solo hay que conocer el número.
6. Cuántos kilómetros haces
Mueve el 22.9 % variable del modelo, más una parte de la depreciación que la tabla de la Tesorería no captura. Es menos palanca de lo que la mayoría supone, y se optimiza sola cuando el coche se usa para lo que hace falta.
7. La disciplina de los trámites
El último de la lista y el más barato de todos: pagar el refrendo antes del 31 de marzo para no perder el subsidio, verificar dentro de la ventana, renovar el seguro sin dejar huecos.
No ahorra mucho dinero. Evita perder bastante. Y cuesta tres recordatorios al año en el calendario.
Cómo hacer tu propia cuenta en media hora
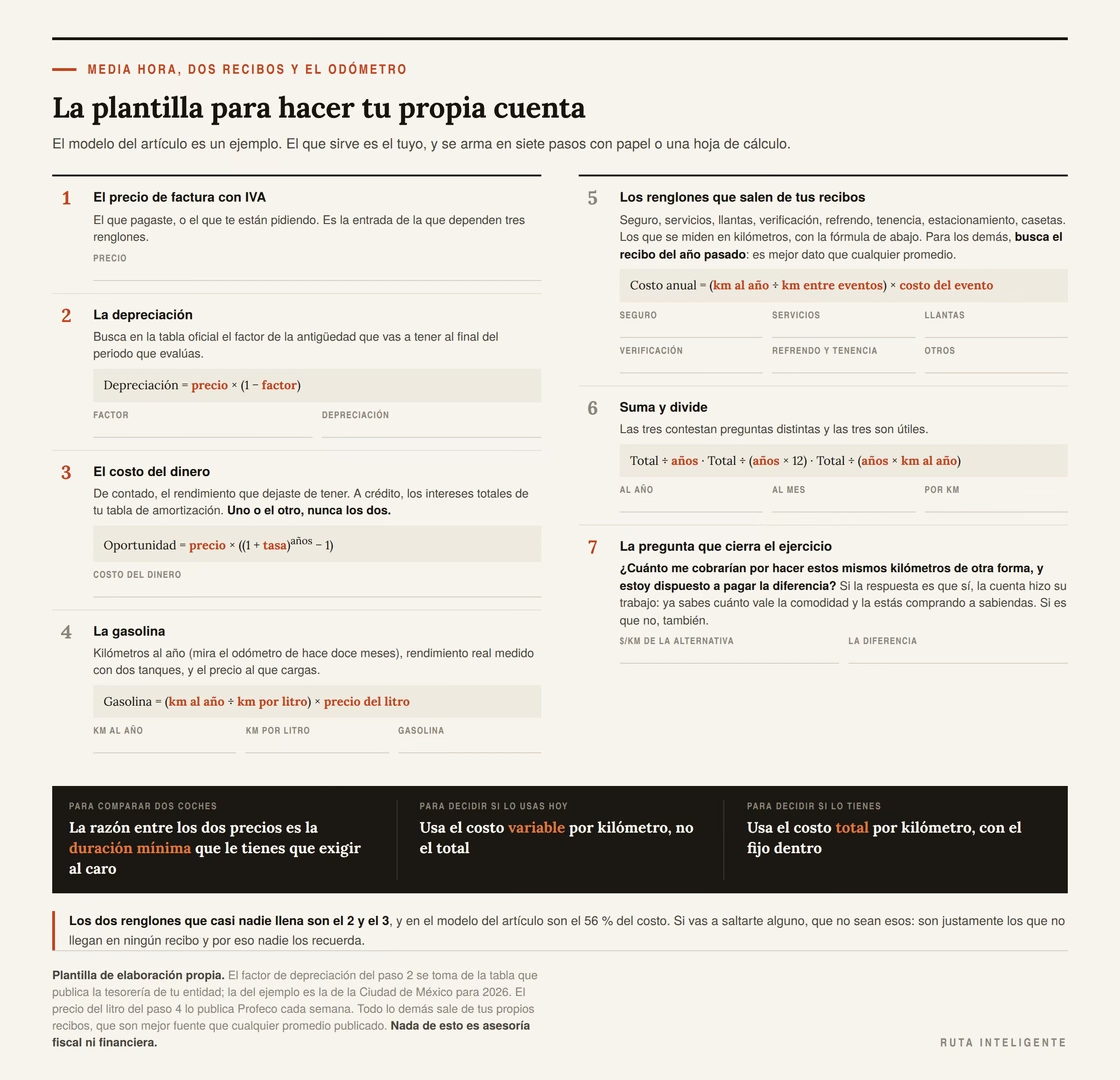
El modelo de este artículo es un ejemplo. El que sirve es el tuyo, y se arma en siete pasos con papel o una hoja de cálculo.
Paso 1 · El precio de factura con IVA
El que pagaste, o el que te están pidiendo. Es la entrada de la que dependen tres renglones.
Paso 2 · La depreciación
Busca el factor de la tabla oficial que corresponda a la antigüedad que vas a tener al final del periodo que quieres evaluar. Multiplica el precio por ese factor: eso es lo que valdrá. Réstalo del precio: eso es lo que perdiste.
Depreciación = precio × (1 − factor)
Paso 3 · El costo del dinero
Si lo pagaste de contado, multiplica el precio por el rendimiento compuesto de la tasa que tú obtendrías, durante los años que lo vas a tener:
Costo de oportunidad = precio × ((1 + tasa)^años − 1)
Si lo financiaste, usa los intereses totales del crédito, que vienen en la tabla de amortización que te dio la financiera. No sumes los dos: es uno o el otro, no ambos.
Paso 4 · La gasolina
Necesitas tres números y ninguno es difícil: kilómetros al año (mira el odómetro de hace doce meses, o estima tu trayecto diario por 250 días), rendimiento real medido con dos tanques, y el precio al que cargas normalmente.
Gasolina al año = (km al año ÷ km por litro) × precio del litro
Paso 5 · Los renglones que salen de tus recibos
Seguro, servicios, llantas, verificación, refrendo, tenencia, estacionamiento, casetas. Para los que se miden en kilómetros, usa la fórmula de la sección de mantenimiento. Para los demás, busca el recibo del año pasado, que es mejor dato que cualquier promedio.
Paso 6 · Suma y divide
Total ÷ años = costo anual Total ÷ (años × 12) = costo mensual Total ÷ (años × km al año) = costo por kilómetro
Las tres son útiles y contestan preguntas distintas.
Paso 7 · La pregunta final
Con el costo por kilómetro en la mano, la pregunta que cierra el ejercicio: ¿cuánto me cobrarían por hacer estos mismos kilómetros de otra forma, y estoy dispuesto a pagar la diferencia?
Si la respuesta es que sí, la cuenta hizo su trabajo: ya sabes cuánto vale la comodidad, la disponibilidad y el gusto, y los estás comprando a sabiendas. Si la respuesta es que no, también hizo su trabajo.
Tres matices que van contra este artículo
El costo de oportunidad supone que ese dinero iba a estar invertido
Es la objeción más fuerte y no tiene respuesta cómoda. Mucha gente que compra un coche de contado no tenía ese dinero en un instrumento con rendimiento: lo tenía en una cuenta de cheques, o lo había juntado precisamente para eso, y sin el coche habría terminado gastándolo en otra cosa.
Para esa persona, el renglón de 187,731 pesos es teórico, y el modelo sobreestima su costo real en un 25.8 %. Lo mantengo porque para quien sí tenía alternativa el costo es completamente real, y porque dejarlo fuera haría imposible comparar tener coche con no tenerlo. Pero quien se reconozca en el caso de arriba debería quitar esa fila antes de sacar conclusiones.
La tabla de la Tesorería no es un avalúo
Ya lo dije en su sección y lo repito porque es el pilar del renglón más grande. El factor lo publica quien cobra el impuesto, sirve para calcular una base gravable y no es una tasación de mercado. Un coche concreto puede valer bastante más o bastante menos.
Lo que la tabla da con autoridad es un orden de magnitud oficial: algo más de la mitad del precio en cinco años. Si tu marca sostiene el valor mejor que el promedio, tu depreciación será menor y el total baja. Si compraste un modelo que se descontinuó, será peor.
El modelo mide costo, y la gente no compra coches solo por costo
El tercero es el más importante de los tres y el que más cuesta admitir en un artículo construido enteramente sobre una hoja de cálculo.
Un coche compra autonomía, tiempo en ciertas ciudades, seguridad percibida a ciertas horas, la posibilidad de salir un viernes sin planear nada. Nada de eso tiene precio por kilómetro y nada de eso es irracional.
Lo único que sostengo es más modesto que «no compres coche»: que la decisión se tome sabiendo la cifra. Nueve pesos con sesenta y nueve centavos por kilómetro puede ser un precio perfectamente razonable por todo lo anterior. Lo que no es razonable es no saber que ese es el precio.
Preguntas frecuentes
¿Cuánto cuesta realmente tener un auto al mes en México?
Con los supuestos de este artículo —un coche de 400,000 pesos con IVA, 15,000 km al año, 14 km por litro, cinco años y registro en la CDMX— son 12,106 pesos al mes, de los cuales 9,400 serían la mensualidad si estuviera financiado al 18 % y el resto todo lo demás. Sustituye tus cifras y la cuenta cambia; el método no.
¿Cuánto se deprecia un auto en México cada año?
Según los factores que la Tesorería de la CDMX publica para cobrar la tenencia, un coche pierde el 23.94 % en el primer año y conserva el 45.19 % de su precio de factura a los cinco años. Es un valor fiscal, no un avalúo de mercado, y no distingue marcas.
¿Por qué hay que contar el costo de oportunidad?
Porque el dinero metido en un coche no está generando rendimiento en ningún otro sitio, y eso es dinero que dejaste de tener. En este modelo equivale al 25.8 % del costo total, más que la gasolina. Si el dinero no iba a estar invertido de todos modos, quita esa fila del modelo.
¿Cuál es el costo por kilómetro de un auto?
En el ejemplo, 9.69 pesos a 15,000 km al año. Pero depende muchísimo de cuánto manejes, porque el 77.1 % del costo es fijo: a 5,000 km al año sube a 24.61 pesos y a 30,000 baja a 5.95.
¿A partir de cuántos kilómetros al año conviene tener coche?
Divide el costo fijo anual entre la diferencia entre lo que te cobra un viaje por kilómetro y el costo variable de tu coche por kilómetro. Con los números del ejemplo, si el viaje cuesta 10 pesos por kilómetro el punto de empate está en 14,393 km al año.
¿Cuál es el umbral para no pagar tenencia en la CDMX?
Un valor total con IVA que no exceda de 638,000 pesos, pagando el refrendo entre el 1 de enero y el 31 de marzo y sin adeudos de años anteriores. El refrendo son 760 pesos al año según el artículo 219 del Código Fiscal local para 2026.
¿Qué pasa si mi coche cuesta un peso más que el umbral?
Paga el 3 % de su valor actualizado cada año. Sobre un coche de 638,001 pesos, son 67,957 pesos en cinco años. El umbral es duro, sin transición.
¿Cuánto es el ISAN y desde qué precio se paga?
Los automóviles de hasta 356,934.05 pesos sin IVA están exentos; entre 356,934.06 y 452,116.48 pagan la mitad; arriba de eso se paga completo, con una tarifa de cinco tramos que va del 2 % al 17 %. Los eléctricos y los híbridos están exentos sin tope de precio.
¿Es obligatorio el seguro de auto en México?
Para transitar por vías, caminos y puentes federales, sí: lo exige el artículo 63 Bis de la Ley de Caminos, Puentes y Autotransporte Federal. La multa por no tenerlo es de veinte a cuarenta días de la unidad de referencia, entre 2,346 y 4,692 pesos con la UMA vigente en 2026. Varias entidades tienen además su propia exigencia local.
¿Cuántos autos circulan sin seguro en México?
Con datos de 2023, el 68.51 % de los automóviles en circulación no tiene seguro: 26 millones de 38 millones. Para el total de vehículos, el porcentaje asegurado es del 28.12 %.
¿Sale más barato comprar un auto con un año de uso?
En la curva de la Tesorería, el primer año se lleva el 23.94 % del valor, que en un coche de 400,000 pesos son 95,760. Quien compra con un año de uso no paga esa caída. A cambio compra riesgos que conviene revisar antes, y una garantía que puede estar parcialmente consumida.
En una línea
Si de todo esto te quedas con una sola cosa, que sea esta: antes de decidir sobre un coche, calcula lo que te cuesta por kilómetro y compáralo con lo que te costaría hacer esos mismos kilómetros de otra manera.
La diferencia entre los dos números es lo que estás pagando por todo lo que un coche da y una cuenta no mide. Puede ser un precio excelente. Solo hay que saberlo.
Fuentes y metodología
Todas las fuentes se consultaron el 29 de septiembre de 2026.
Datos oficiales
- Tesorería de la Ciudad de México, Secretaría de Administración y Finanzas. Tabla de factores aplicables para el cálculo del impuesto sobre tenencia, vehículos particulares y taxis, modelos 2002-2025, ejercicio 2026. PDF oficial. De aquí salen los factores por año-modelo, el procedimiento de cálculo citado textualmente y la tasa del 3 %.
- Secretaría de Administración y Finanzas de la CDMX. Comunicado sobre los descuentos en predial, agua y tenencia. De aquí salen el subsidio del 100 %, el umbral de 638,000 pesos con IVA, el plazo del 1 de enero al 31 de marzo, los requisitos y el refrendo de 760 pesos conforme al artículo 219 del Código Fiscal local para 2026.
- Ley Federal del Impuesto sobre Automóviles Nuevos, texto vigente. PDF de la Cámara de Diputados. De aquí salen los artículos 1, 2 y 3 con la tarifa completa de cinco tramos, la reducción del 7 % sobre el excedente de 1,060,189.93 pesos, y el artículo 8 con las dos exenciones por precio y la de vehículos eléctricos e híbridos.
- Ley de Caminos, Puentes y Autotransporte Federal. PDF de la Cámara de Diputados. De aquí salen los artículos 63 Bis y 63 Ter, citados textualmente, y el 74 Bis fracción II con la sanción.
- Profeco, Quién es Quién en los Precios de la Gasolina. Reporte del 21 de septiembre de 2026, con datos de la semana del 8 al 14 de septiembre. De aquí salen los promedios nacionales de regular, premium y diésel, y el precio más alto de regular que el reporte registra.
- INEGI, valor de la Unidad de Medida y Actualización. Publicación en el Sistema de Información del DOF. De aquí salen los 117.31 pesos diarios, 3,566.22 mensuales y 42,794.64 anuales, vigentes desde el 1 de febrero de 2026.
- INEGI, Encuesta Nacional de Ingresos y Gastos de los Hogares 2024, comunicado de resultados. PDF. De aquí salen el gasto corriente monetario trimestral de 47,674 pesos y el rubro de transporte con 9,319 pesos y el 19.5 %.
- AMIS, Sistema Estadístico del Sector Asegurador, ramo de Automóviles, 2023. PDF. De aquí salen el parque vehicular tomado del INEGI, los vehículos asegurados y los porcentajes.
Cálculos propios y sus supuestos
Todas las cuentas se rehicieron con un guion que recalcula cada cifra desde los datos de origen. El guion se escribió antes del cuerpo del artículo.
- Coche de ejemplo: 400,000 pesos de precio de factura con IVA. Supuesto declarado.
- Uso: 15,000 kilómetros al año, 14 kilómetros por litro, cinco años de tenencia. Supuestos declarados, con tablas de sensibilidad en el cuerpo.
- Depreciación: precio × (1 − factor de la Tesorería). El factor combina depreciación por antigüedad y actualización por inflación, y se explica en el cuerpo. Usar los factores de 2026 como trayectoria de un mismo coche es una aproximación transversal, declarada.
- Costo de oportunidad: interés compuesto anual sobre el precio completo, al 8 % como supuesto declarado, con rejilla del 4 % al 11 %. No es una tasa publicada ni una recomendación de inversión.
- Financiamiento: amortización estándar, enganche del 20 %, 48 meses, tasa del 18 % como supuesto declarado, con rejilla del 12 % al 24 %. No es una oferta ni un promedio de mercado.
- Tenencia del caso frontera: 3 % del valor actualizado de cada año, aplicando los factores oficiales en secuencia, cuya suma para los cinco años es 3.5505.
- ISAN: cuota fija más tasa sobre el excedente del límite inferior del tramo, con la exención total o del 50 % según el artículo 8. Todos los umbrales son precios sin IVA; los equivalentes con IVA se calcularon multiplicando por 1.16.
- Seguro, servicios, llantas, verificación y estacionamiento: supuestos declarados, marcados uno por uno en su sección. Ninguno viene de fuente oficial.
- Costo fijo y variable: la depreciación va completa en fijo porque la tabla de la Tesorería depende del año-modelo y no del kilometraje. Se declara en el cuerpo que esa asignación es una simplificación.
- Punto de empate: costo fijo anual dividido entre la diferencia entre el precio por kilómetro del viaje y el costo variable por kilómetro del coche. No se publica ningún precio de servicios de viajes.
Limitaciones
Seis, y todas son reales.
Las cifras de tenencia, refrendo y verificación son de la Ciudad de México. Cada entidad tiene su propio régimen y algunas no cobran tenencia. Lo federal —ISAN, seguro obligatorio en carreteras, gasolina— aplica igual en todo el país, y está señalado cuál es cuál en el cuerpo.
No publicamos una prima media de seguro. No localizamos una fuente oficial que la publique por vehículo asegurado, y las cifras que circulan en prensa no se pudieron rastrear hasta un documento verificable. Se sustituyó por un supuesto declarado y por el método de las tres cotizaciones.
No publicamos una tasa de referencia para el costo de oportunidad. Los portales de tasas que consultamos no respondieron a la consulta automatizada con la que verificamos cada cifra, y no buscamos la cifra por otra vía. La sección está construida como rejilla para no necesitarla.
No publicamos costos de mantenimiento de fuente oficial porque no existen. No hay en México un organismo que publique el costo medio de un servicio, una afinación o un juego de llantas. Todos esos renglones son supuestos declarados.
La tabla de factores tiene un corte de régimen en los diez años. De 2025 a 2018 la curva es continua y se puede leer como valor. De 2017 hacia atrás la tabla cambia de regla y deja de servir para eso, cosa que se explica en el cuerpo.
El precio de la gasolina cambia cada semana. La cifra publicada corresponde a la semana del 8 al 14 de septiembre de 2026 y se cita con esa fecha. Cualquier lector que rehaga la cuenta meses después debe sustituirla.
Declaración de intereses
Ruta Inteligente no tiene relación comercial, de afiliación ni de patrocinio con ninguna armadora, aseguradora, financiera, distribuidora ni servicio de viajes. No hay enlaces de afiliado en este texto, no recomendamos modelos ni marcas y no recibimos comisión por ninguna decisión que tomes a partir de él.
Este artículo es informativo y no constituye asesoría fiscal, legal ni financiera. Las disposiciones citadas están vigentes a la fecha de consulta y cambian con cada ejercicio fiscal.