El pagaré bancario promedio te hace perder dinero. No es una opinión: es la tasa que el Banco de México publica para ese producto, menos el impuesto que se retiene, contra la inflación que el propio banco central espera.
Con las cifras del 1 de octubre de 2026, un pagaré a 28 días al promedio simple de la banca paga 2.12 % bruto, que después de la retención y de la inflación esperada deja −2.7479 % real. Un CETES a 28 días al mismo plazo paga 6.01 % bruto y deja +0.9896 %.
Y hay un segundo número que cambia la lectura del primero. El mismo pagaré tiene dos tasas publicadas: 2.12 % como promedio simple entre instituciones y 5.48 % como promedio ponderado por el monto de las operaciones. La diferencia no es un error. Es la distancia entre lo que se ofrece en ventanilla y lo que se pacta en una mesa de dinero.
Este artículo pone los tres instrumentos en la misma unidad, con el impuesto y las comisiones descontados, y añade las dos columnas que casi ninguna comparativa trae: cuándo recuperas el dinero y quién responde si algo falla.
Lo que este artículo hace distinto
La comparación habitual está mal planteada
Poner tres tasas brutas una al lado de la otra no es comparar. Es listar. Y no sirve.
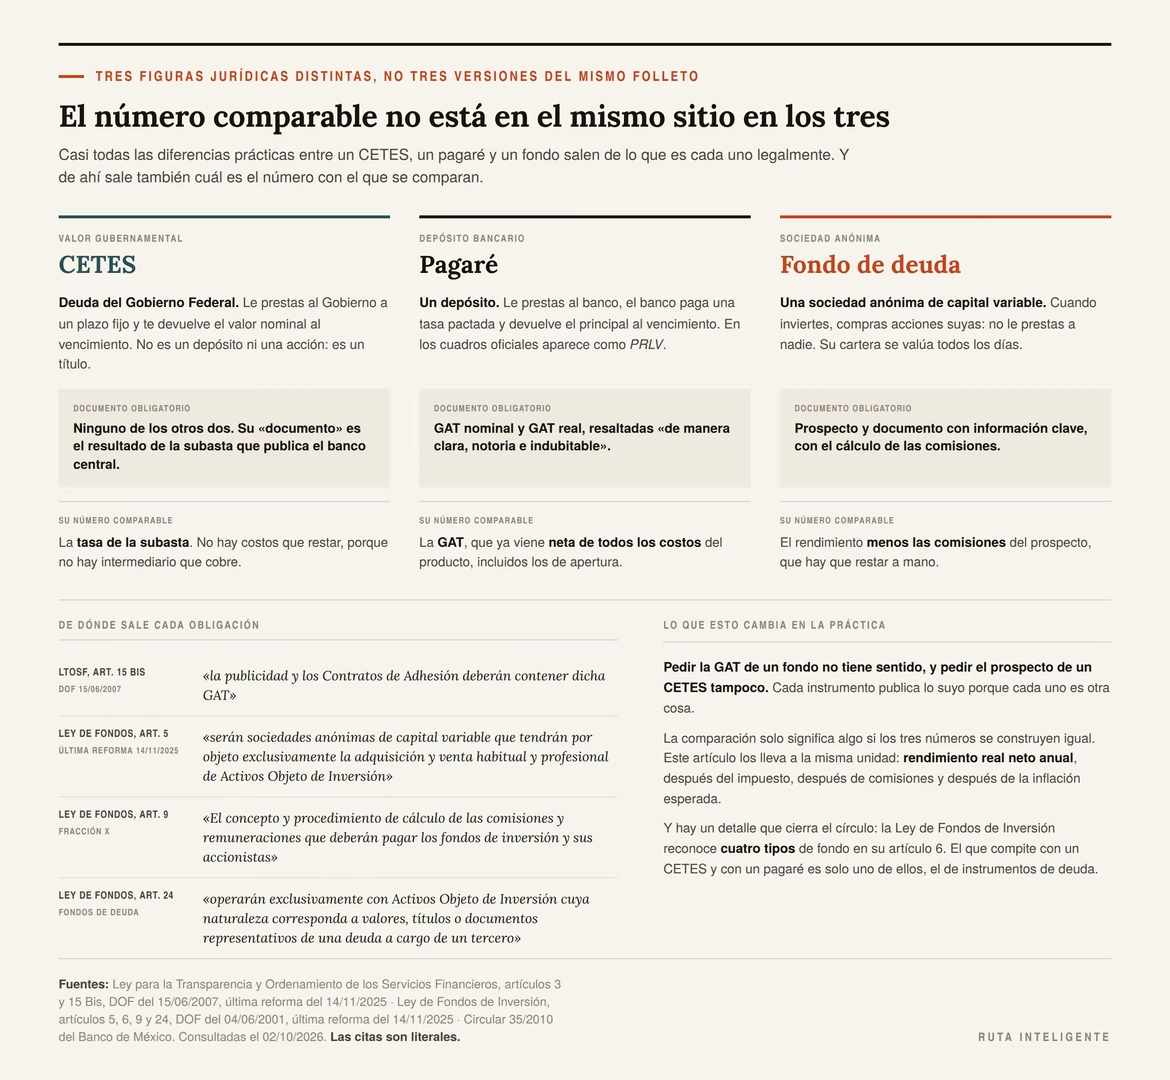
Un CETES, un pagaré y un fondo de deuda no son tres versiones del mismo producto. Son tres figuras jurídicas distintas, con tres regímenes de información obligatoria, tres formas de cobrarte y tres respuestas distintas a la pregunta de quién paga si algo sale mal.
La tasa bruta es la columna menos informativa de las seis que importan. Este artículo trae las seis.
De dónde salen las cifras
Siete fuentes. Todas mexicanas. Todas abiertas.
| Fuente | Qué aporta | Fecha del dato |
|---|---|---|
| Banco de México, SIE cuadro CF107 | Tasas de CETES por plazo | 1 de octubre de 2026 |
| Banco de México, SIE cuadro CF117 | Tasas de pagarés y depósitos a plazo | Agosto de 2026 |
| Banco de México, encuesta de expectativas | La inflación esperada para el cálculo real | Encuesta de septiembre de 2026 |
| Banco de México, Agregados Monetarios | Cuánto dinero hay en cada instrumento | Agosto de 2026 |
| Ley de Fondos de Inversión | Qué es legalmente un fondo y qué debe publicar | Última reforma del 14/11/2025 |
| Ley de Protección al Ahorro Bancario | Qué cubre el seguro de depósito y qué no | Última reforma del 11/05/2022 |
| Prospecto de un fondo de deuda gubernamental | Un rango de comisiones real y fechado | Documento del 13/11/2024 |
A eso se suma la tasa de retención del ejercicio fiscal y las reglas de operación de la plataforma gubernamental de valores, para los montos mínimos.
El caso que se repite, con sus supuestos a la vista
| Supuesto | Valor | Por qué este |
|---|---|---|
| Monto | $100,000 | Redondo, y está dentro de todos los mínimos y máximos |
| Horizonte | Un año | Es el plazo de la retención y el de la comisión |
| Inflación esperada (π) | 4.08 % | Es la cifra que manda usar la fórmula oficial del rendimiento real |
| Retención | 0.90 % anual sobre el capital | La vigente en el ejercicio 2026 |
| Comisión de fondo | 0.2358 % a 1.1473 % | El rango declarado en un prospecto real |
Ninguno de los cinco es una estimación mía. El monto y el horizonte son convenciones; los otros tres son datos publicados con fecha.
Lo que no vas a encontrar aquí
No hay nombres de bancos, ni de casas de bolsa, ni recomendación de ningún fondo. El prospecto que leí aparece en la lista de fuentes porque es el documento del que salen las comisiones, y no porque sea una sugerencia de compra.
No hay predicción de tasas. No hay enlaces de afiliado. Nada de esto es asesoría financiera ni fiscal, y quien escribe no es asesor financiero.
Los tres instrumentos no son tres versiones de lo mismo
Qué es cada uno, en términos jurídicos
Conviene empezar por aquí. Casi todas las diferencias prácticas salen de esto.
Un CETES es deuda del Gobierno Federal. Le prestas al Gobierno a un plazo fijo y te devuelve el valor nominal al vencimiento. No es un depósito ni una acción: es un título.
Un pagaré bancario es un depósito. Le prestas al banco, el banco te paga una tasa pactada y te devuelve el principal al vencimiento. Formalmente es un pagaré con rendimiento liquidable al vencimiento, que en los cuadros oficiales aparece como PRLV.
Un fondo de deuda es una sociedad anónima. La Ley de Fondos de Inversión lo dice así en su artículo 5: los fondos «serán sociedades anónimas de capital variable que tendrán por objeto exclusivamente la adquisición y venta habitual y profesional de Activos Objeto de Inversión». Cuando inviertes, compras acciones de esa sociedad, no le prestas a nadie.
Los cuatro tipos de fondo que reconoce la ley
El artículo 6 de esa ley los separa en cuatro: de renta variable, en instrumentos de deuda, de capitales y de cobertura.
El que compite con un CETES y con un pagaré es el segundo. El artículo 24 lo define: los fondos de deuda «operarán exclusivamente con Activos Objeto de Inversión cuya naturaleza corresponda a valores, títulos o documentos representativos de una deuda a cargo de un tercero».
Dicho en corto: un fondo de deuda compra CETES y papel parecido, y te vende una parte. Esa es su propuesta y también su costo, porque alguien tiene que administrarlo.
Las tres obligaciones de información, que son distintas
Aquí está la primera diferencia práctica, y es grande.
| Instrumento | Documento obligatorio | Qué te tiene que decir |
|---|---|---|
| Pagaré bancario | GAT nominal y GAT real | El rendimiento neto de todos los costos, en términos nominales y reales |
| Fondo de deuda | Prospecto y documento con información clave | Objetivo, riesgos y, por el artículo 9, el cálculo de las comisiones |
| CETES | Ninguno de los dos | Su «documento» es el resultado de la subasta que publica el banco central |
El artículo 9 de la Ley de Fondos de Inversión obliga a que cada fondo presente «un documento con información clave para la inversión, que deberá contener los requisitos que la Comisión determine mediante disposiciones de carácter general». Y su fracción X exige publicar «El concepto y procedimiento de cálculo de las comisiones y remuneraciones que deberán pagar los fondos de inversión y sus accionistas».
Son tres regímenes, no tres versiones del mismo folleto. Pedir la GAT de un fondo no tiene sentido, y pedir el prospecto de un CETES tampoco.
Por qué esto decide la comparación
Porque el número comparable no está en el mismo sitio. Cambia con el instrumento.
En el pagaré, el número bueno es la GAT, que ya viene neta de costos. En el fondo, el número bueno es el rendimiento menos las comisiones del prospecto, que hay que restar a mano. En el CETES, el número bueno es la tasa de la subasta, que no tiene costos que restar porque no hay intermediario que cobre.
Mi criterio, y va como criterio: la comparación solo significa algo si los tres números se construyen igual. Este artículo los lleva a la misma unidad: rendimiento real neto anual, después de impuesto, después de comisiones y después de la inflación esperada.
Las tasas de hoy, una por una
Los CETES, que son los más fáciles de citar
Se subastan cada semana y el banco central publica el resultado. No hay versiones ni rangos. Hay una tasa por plazo, y es la misma para quien pone cien pesos y para quien pone cien millones.
| Plazo | Tasa de rendimiento |
|---|---|
| 28 días | 6.01 % |
| 91 días | 6.73 % |
| 182 días | 7.01 % |
| 364 días | 7.44 % |
Son las del 1 de octubre de 2026. La curva sube con el plazo, que es lo normal, y el extremo largo paga 1.43 puntos más que el corto.
Las referencias contra las que conviene leerlas
Una tasa sola no dice nada. Hacen falta dos números más.
| Referencia | Valor | Qué es |
|---|---|---|
| Tasa objetivo del Banco de México | 6.50 % | La tasa de política monetaria |
| TIIE a 91 días | 6.8865 % | La referencia interbancaria |
| Costo de captación a plazo (CCP) | 6.12 % | Lo que a la banca le cuesta captar a plazo |
| Costo porcentual promedio (CPP) | 5.20 % | El costo promedio de captación, más amplio |
El CETES a 28 días paga menos que la tasa objetivo, y el de 364 paga casi un punto más. Esa forma de la curva es el dato que decide casi todo lo que viene después.
El pagaré bancario, que es donde empieza el problema
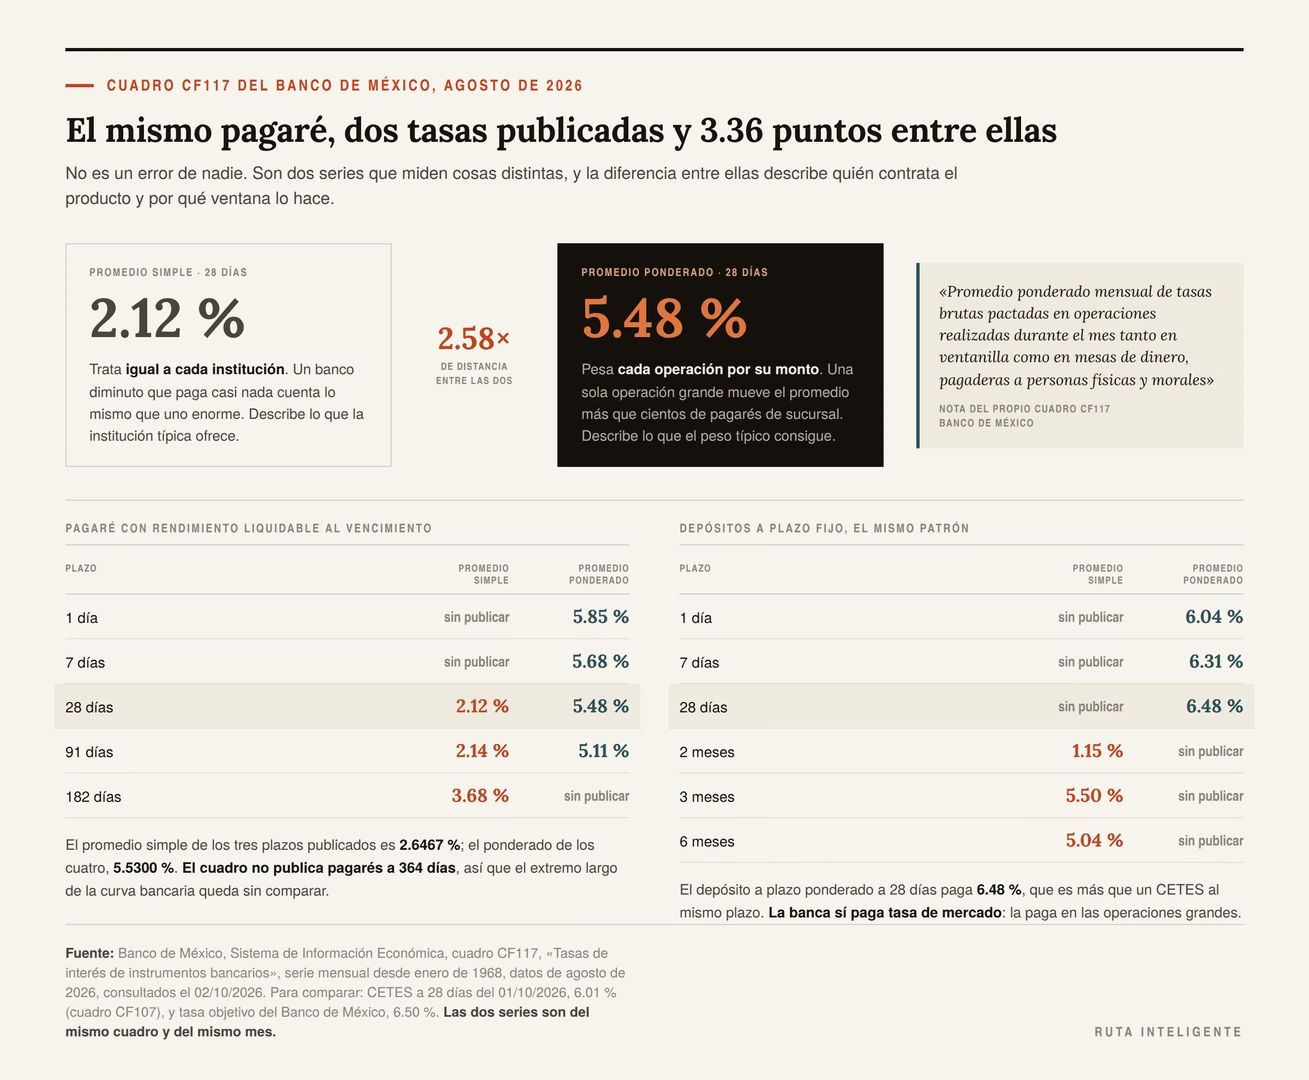
Aquí no hay una tasa. Hay dos. Las publica el mismo banco central, en el mismo cuadro y para el mismo mes, y la distancia entre ellas es enorme.
El pagaré: la tasa que no es una tasa
Las dos series, una al lado de la otra
El cuadro CF117 del Banco de México publica tasas de instrumentos bancarios desde enero de 1968. Para agosto de 2026, el pagaré con rendimiento liquidable al vencimiento sale así.
| Plazo | Promedio simple | Promedio ponderado | Diferencia | Razón |
|---|---|---|---|---|
| 28 días | 2.12 % | 5.48 % | 3.36 pp | 2.58 veces |
| 91 días | 2.14 % | 5.11 % | 2.97 pp | 2.39 veces |
| 182 días | 3.68 % | sin publicar | — | — |
| 1 día | sin publicar | 5.85 % | — | — |
| 7 días | sin publicar | 5.68 % | — | — |
El promedio simple de los tres plazos publicados es 2.6467 %. El ponderado de los cuatro es 5.5300 %.
Qué mide cada una, con la nota del propio banco central
La diferencia no es un error de nadie. Miden cosas distintas. Y el banco central lo dice.
La nota del promedio ponderado es literal: «Promedio ponderado mensual de tasas brutas pactadas en operaciones realizadas durante el mes tanto en ventanilla como en mesas de dinero, pagaderas a personas físicas y morales».
Las dos palabras que importan son ventanilla y mesas de dinero. La serie ponderada pesa cada operación por su monto, así que una sola operación grande pactada en una mesa de dinero mueve el promedio más que cientos de pagarés chicos abiertos en una sucursal.
El promedio simple, en cambio, trata a cada institución por igual. Un banco diminuto que paga casi nada cuenta lo mismo que uno enorme.
Lo que eso significa de verdad
Dicho sin adornos: el promedio simple describe lo que la institución típica ofrece, y el ponderado describe lo que el peso típico consigue. Y el peso típico no es el peso del ahorrador típico.
Si entras a una sucursal con cien mil pesos, estás más cerca del 2.12 % que del 5.48 %. Si llegas con una cantidad que merece una llamada a la mesa de dinero, el número cambia.
Esa es la asimetría que ninguna comparativa publica, y es la razón por la que los artículos del tema que citan «el pagaré» sin decir cuál de las dos series están usando no informan nada.
Los depósitos a plazo fijo, que repiten el patrón
El mismo cuadro publica las tasas de depósitos a plazo fijo, y la historia es la misma.
| Plazo | Promedio simple | Promedio ponderado |
|---|---|---|
| 1 día | sin publicar | 6.04 % |
| 7 días | sin publicar | 6.31 % |
| 28 días | sin publicar | 6.48 % |
| 2 meses | 1.15 % | sin publicar |
| 60 días | sin publicar | 6.35 % |
| 3 meses | 5.50 % | sin publicar |
| 90 días | sin publicar | 6.37 % |
| 6 meses | 5.04 % | sin publicar |
Dos cosas saltan. El depósito a plazo ponderado a 28 días paga 6.48 %, que es más que un CETES al mismo plazo. Y el de dos meses al promedio simple paga 1.15 %, que es menos de la quinta parte.
Mi criterio, y va como criterio: cuando el mismo producto aparece con dos tasas que se llevan el triple, la pregunta correcta no es cuál es la buena, sino en cuál de las dos estás tú. Casi todo el mundo está en la de abajo y casi nadie lo sabe.
Lo que no se publica, y hay que decirlo
El cuadro no trae pagarés a 364 días ni depósitos a plazo de un año en la serie simple, y las series ponderadas se cortan en 91 días.
Eso impide comparar el extremo largo de la curva bancaria con el CETES a 364 días, que es justo donde el CETES paga más. La comparación de este artículo, por tanto, se hace en el tramo donde los dos lados tienen dato publicado, y eso juega a favor del pagaré, no en contra.
La serie que no cuadra, y por qué la publico igual
El hallazgo que salió del guion de cálculo
El mismo cuadro CF117 publica, además de las tasas brutas, unas tasas netas. La descripción dice que son las mismas tasas después de impuestos.
Las metí al guion de cálculo para comprobar que coincidían con la retención vigente. No coincidieron. Y la forma en que no coinciden es demasiado regular para ser ruido.
| Serie | Bruta | Neta | Diferencia | Razón neta ÷ bruta |
|---|---|---|---|---|
| Pagaré 28 días | 2.12 % | 1.61 % | 0.51 pp | 0.7594 |
| Pagaré 91 días | 2.14 % | 1.63 % | 0.51 pp | 0.7617 |
| Pagaré 182 días | 3.68 % | 2.80 % | 0.88 pp | 0.7609 |
| Plazo 2 meses | 1.15 % | 0.87 % | 0.28 pp | 0.7565 |
| Plazo 3 meses | 5.50 % | 4.18 % | 1.32 pp | 0.7600 |
| Plazo 6 meses | 5.04 % | 3.83 % | 1.21 pp | 0.7599 |
Lo que dicen esos números
La columna de la diferencia va de 0.28 a 1.32 puntos. No se parece a nada fijo.
La columna de la razón, en cambio, es 0.7597 de promedio, con un mínimo de 0.7565 y un máximo de 0.7617. Es decir: en los seis renglones, la serie neta es el 76 % de la bruta.
Eso describe una deducción proporcional de alrededor del 24 % sobre el interés, no la retención de 0.90 % anual sobre el capital que fija la Ley de Ingresos para el ejercicio.
Qué hice con eso
No lo expliqué, porque no pude. No localicé la nota metodológica que diga con qué tasa y sobre qué base se construye la serie neta de ese cuadro, y no voy a inventar una explicación para una serie del banco central.
Lo que sí hice fue decidir qué usar. El artículo trabaja con las tasas brutas y aplica él mismo la retención vigente, que es un dato con fuente y fecha, en lugar de usar una serie neta cuyo método no pude verificar.
La consecuencia es que mis cifras netas son más bajas que las que publica esa serie. Con el pagaré a 28 días, la serie neta dice 1.61 % y mi cálculo dice 1.22 %. Voy por el lado estricto a propósito.
Mi criterio, y va como criterio: cuando dos fuentes oficiales no cuadran entre sí, se publican las dos y se dice cuál se usó y por qué. Esconder la discrepancia sería más cómodo y menos útil.
Lo que un lector puede hacer con esto
Si al comparar productos ves una tasa «neta» que no te cuadra con tu propio cálculo, ya sabes que hay al menos dos formas de construirla y que no todas descuentan lo mismo.
La única cifra neta que no admite dos lecturas es la que tú calculas restando la retención del ejercicio a la tasa bruta y dividiendo entre uno más la inflación esperada. Es el método que usa todo este artículo.
El impuesto, que es el mismo para los tres y no se nota igual
Cómo se cobra
La retención de ISR sobre intereses en México se calcula sobre el capital, no sobre el interés, aplicando la tasa anual que fija el Congreso cada año en la Ley de Ingresos.
Para el ejercicio 2026 esa tasa es de 0.90 %, frente al 0.50 % de 2025. Sobre cien mil pesos son novecientos pesos al año, gane el instrumento lo que gane.
Lo que le hace a cada tasa bruta
Es un importe fijo sobre el capital. Su peso relativo depende enteramente de cuánto pague el instrumento.
| Instrumento | Tasa bruta | Retención sobre $100,000 | Qué proporción del interés |
|---|---|---|---|
| Plazo fijo 2 meses, simple | 1.15 % | $900 | 78.26 % |
| Pagaré 28 días, simple | 2.12 % | $900 | 42.45 % |
| Pagaré 182 días, simple | 3.68 % | $900 | 24.46 % |
| Pagaré 28 días, ponderado | 5.48 % | $900 | 16.42 % |
| CETES 28 días | 6.01 % | $900 | 14.98 % |
| CETES 364 días | 7.44 % | $900 | 12.10 % |
El primer renglón es el que conviene mirar dos veces. A un instrumento que paga 1.15 % bruto, el impuesto se le lleva casi cuatro quintas partes del interés.
La parte que no pude verificar
Si el tratamiento fiscal es exactamente igual para un CETES, un pagaré y un fondo de deuda es una pregunta razonable y no la puedo contestar con fuente abierta.
Los artículos de la Ley del Impuesto sobre la Renta que lo regulan no se pudieron abrir: el archivo de la ley se trunca antes de llegar a ellos en todas las rutas que probé, y las páginas por artículo del portal fiscal devolvieron error. Por eso no hay ninguna cita textual de esa ley en todo el artículo y el cálculo aplica la misma retención a los tres, que es la lectura más simple y la que declaro como supuesto.
Si resulta que alguno de los tres recibe un trato distinto, las tablas de este artículo cambian, y es la primera cosa que conviene reintentar.
Los fondos de deuda: lo que cobran y lo que eso cuesta
El renglón que decide y casi nadie mira
Un fondo de deuda compra papel que ya existe, sobre todo gubernamental. Su rendimiento bruto se parece al de ese papel. Porque es ese papel.
Entonces la pregunta no es cuánto rinde el fondo. Es cuánto cobra por tenerlo, porque esa es la única diferencia estructural contra comprar el papel directo.
Un rango real, de un prospecto real
Leí el prospecto de un fondo de deuda gubernamental cuya documentación está publicada en abierto, con fecha del 13 de noviembre de 2024. Lo uso como ejemplo documentado, no como recomendación, y no lo nombro en el cuerpo del artículo por eso mismo.
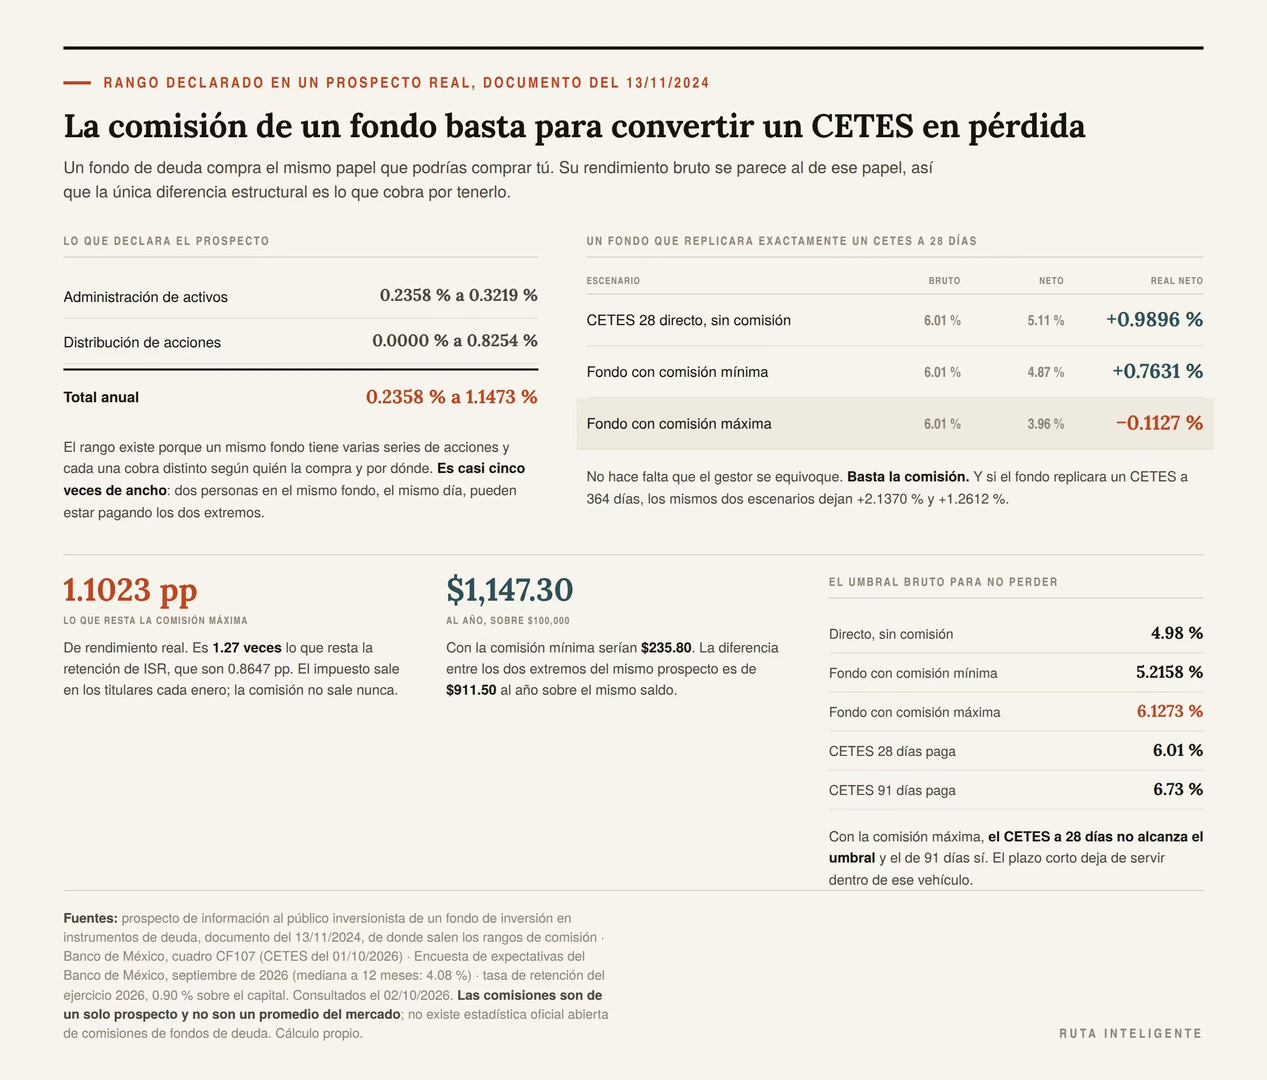
| Concepto | Rango anual declarado |
|---|---|
| Administración de activos | 0.2358 % a 0.3219 % |
| Distribución de acciones | 0.0000 % a 0.8254 % |
| Total | 0.2358 % a 1.1473 % |
El rango existe porque un mismo fondo tiene varias series de acciones, y cada serie cobra distinto según quién la compra y por dónde.
Ese rango es casi cinco veces de ancho. Dos personas en el mismo fondo, el mismo día, pueden estar pagando 0.2358 % o 1.1473 % al año.
Lo que esa comisión le hace al rendimiento
Aquí está el cálculo que ninguna comparativa hace. Son tres renglones.
Supón un fondo que replica exactamente un CETES a 28 días, o sea 6.01 % bruto. Le restas la retención del ejercicio y la comisión, y después lo deflactas.
| Escenario | Bruto | Neto | Real neto |
|---|---|---|---|
| CETES 28 directo | 6.01 % | 5.11 % | +0.9896 % |
| Fondo con comisión mínima | 6.01 % | 4.87 % | +0.7631 % |
| Fondo con comisión máxima | 6.01 % | 3.96 % | −0.1127 % |
El tercer renglón es el hallazgo. Un fondo que replicara perfectamente un CETES a 28 días, cobrando la comisión más alta de su propio rango declarado, convierte un rendimiento real positivo en una pérdida.
No hace falta que el gestor se equivoque. Basta la comisión. Nada más.
Cuánto pesa la comisión contra el impuesto
Es la comparación que ordena las prioridades.
| Concepto | Lo que resta de rendimiento real |
|---|---|
| Retención de ISR, 0.90 % | 0.8647 pp |
| Comisión mínima, 0.2358 % | 0.2266 pp |
| Comisión máxima, 1.1473 % | 1.1023 pp |
La comisión máxima pesa 1.27 veces más que el impuesto. Y el impuesto sale en los titulares todos los eneros; la comisión no sale nunca.
El umbral, corregido por comisión
En el artículo anterior de esta serie quedó establecido que, con la inflación esperada de hoy, hace falta 4.98 % bruto para no perder poder de compra. La cuenta completa está en cuánto pierdes si el dinero no rinde.
Si hay una comisión de por medio, ese umbral sube exactamente lo que vale la comisión.
| Vía | Umbral bruto para no perder |
|---|---|
| Directo, sin comisión | 4.98 % |
| Fondo con comisión mínima | 5.2158 % |
| Fondo con comisión máxima | 6.1273 % |
Y aquí aparece algo que conviene subrayar: el CETES a 28 días, que paga 6.01 %, no alcanza el umbral de 6.1273 %. El de 91 días, que paga 6.73 %, sí.
Dicho de otra forma: con la comisión más alta del rango, el plazo corto deja de servir y solo el papel más largo justifica el vehículo.
Lo que el fondo sí te da a cambio
Sería injusto dejarlo en el costo. El fondo cobra por tres cosas que el papel directo no te da.
| Qué te da | Por qué importa |
|---|---|
| Diversificación del papel | No dependes de un solo vencimiento ni de una sola emisión |
| Liquidez diaria | No esperas al vencimiento para tener tu dinero |
| Gestión del vencimiento | No tienes que reinvertir cada 28 días |
Las tres son reales. La pregunta no es si valen algo, es si valen 1.1473 % al año, y la respuesta depende de cuánto te cueste a ti hacerlo solo.
Mi criterio, y va como criterio: si tu dinero va a estar en papel gubernamental a plazo corto y tú puedes reinvertirlo tú mismo, el fondo te está cobrando por un trabajo de diez minutos cada mes. Si no vas a reinvertirlo, el fondo se paga solo, porque el dinero parado entre vencimientos no rinde nada.
El dato que falta y que haría falta
No existe, hasta donde pude buscar, una estadística oficial abierta de comisiones promedio de los fondos de deuda en México. El supervisor publica información de los fondos, pero su sitio no permite consulta automatizada.
Lo que sí existe es la obligación. Por el artículo 9 de la Ley de Fondos de Inversión, cada fondo tiene que publicar el concepto y el procedimiento de cálculo de sus comisiones. No necesitas un promedio nacional: necesitas el renglón del documento de tu fondo.
La comparación completa, en la misma unidad
Cómo se construye cada renglón
Tres operaciones, iguales para todos.
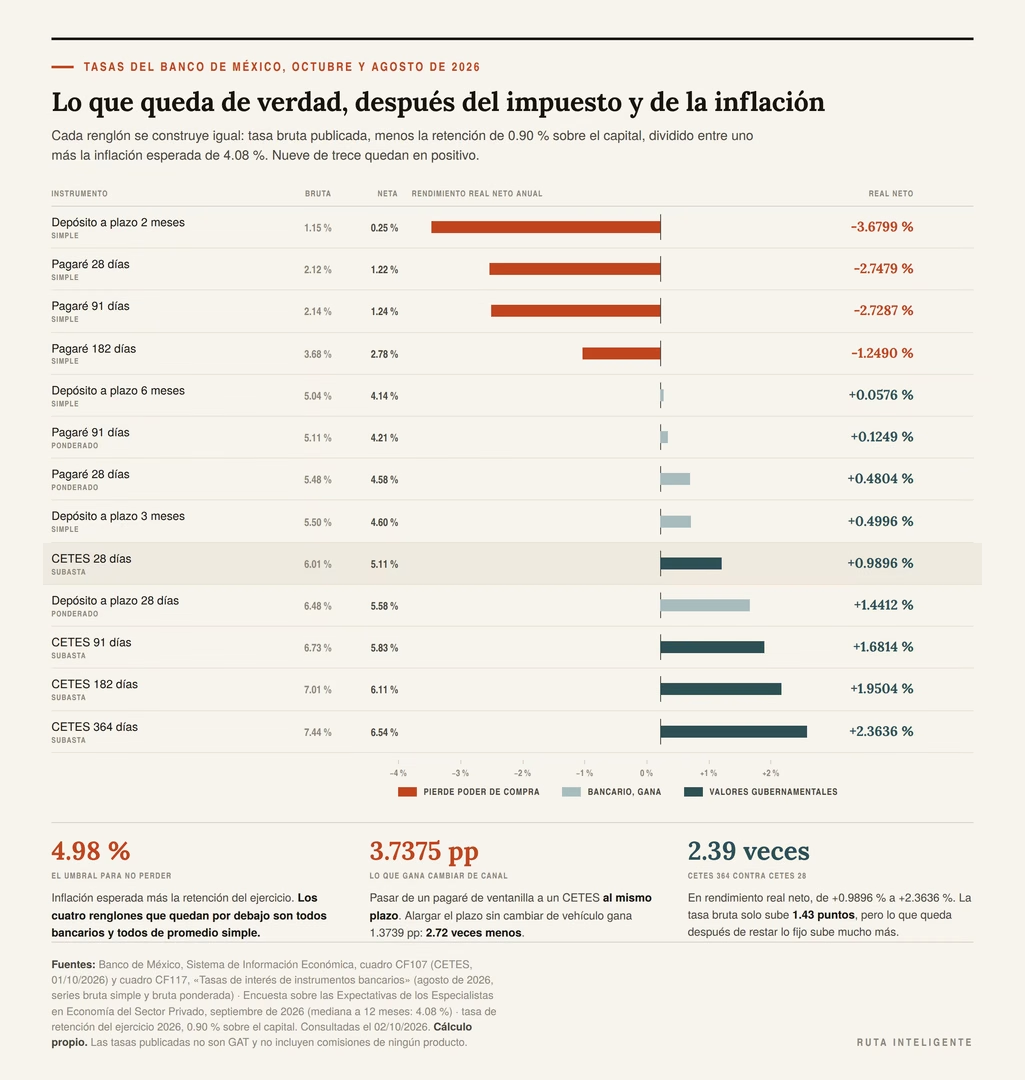
Se parte de la tasa bruta publicada. Se le resta la retención del ejercicio, 0.90 % sobre el capital. Se le resta la comisión, si el vehículo cobra alguna. Y el resultado se divide entre uno más la inflación esperada de 4.08 % y se le resta uno.
Esa última división es la fórmula del rendimiento real que fija el banco central, y es la misma con la que se calcula la GAT real de cualquier producto de ahorro.
Los trece renglones, de peor a mejor
| Instrumento | Bruta | Neta | Real neto |
|---|---|---|---|
| Depósito a plazo 2 meses, promedio simple | 1.15 % | 0.25 % | −3.6799 % |
| Pagaré 28 días, promedio simple | 2.12 % | 1.22 % | −2.7479 % |
| Pagaré 91 días, promedio simple | 2.14 % | 1.24 % | −2.7287 % |
| Pagaré 182 días, promedio simple | 3.68 % | 2.78 % | −1.2490 % |
| Depósito a plazo 6 meses, promedio simple | 5.04 % | 4.14 % | +0.0576 % |
| Pagaré 91 días, ponderado | 5.11 % | 4.21 % | +0.1249 % |
| Pagaré 28 días, ponderado | 5.48 % | 4.58 % | +0.4804 % |
| Depósito a plazo 3 meses, promedio simple | 5.50 % | 4.60 % | +0.4996 % |
| CETES 28 días | 6.01 % | 5.11 % | +0.9896 % |
| Depósito a plazo 28 días, ponderado | 6.48 % | 5.58 % | +1.4412 % |
| CETES 91 días | 6.73 % | 5.83 % | +1.6814 % |
| CETES 182 días | 7.01 % | 6.11 % | +1.9504 % |
| CETES 364 días | 7.44 % | 6.54 % | +2.3636 % |
Nueve de los trece renglones quedan en positivo. Los cuatro que pierden son todos bancarios y todos del promedio simple.
Las tres lecturas que salen de esa tabla
Primera: el ahorrador de ventanilla pierde. Los cuatro renglones negativos describen lo que ofrece la institución típica al cliente típico, y los cuatro están por debajo de cero en términos reales.
Segunda: el banco puede competir, y a veces gana. El depósito a plazo ponderado a 28 días deja +1.4412 %, que es más que un CETES al mismo plazo. La banca sí paga tasa de mercado; la paga en las operaciones grandes.
Tercera, y es la que corrigió el guion de cálculo: el canal manda más que el plazo. Cambiar de vehículo sin mover el plazo, de un pagaré de ventanilla a 28 días a un CETES a 28 días, mejora el rendimiento real neto en 3.7375 puntos. Alargar el plazo sin cambiar de vehículo, de CETES 28 a CETES 364, lo mejora en 1.3739 puntos.
La primera decisión vale 2.72 veces la segunda. Lo escribí al revés en el borrador y la aritmética lo desmintió: primero se cambia de canal, después se alarga el plazo.
La frontera, dibujada
Con el umbral de 4.98 % bruto, la tabla se parte limpiamente.
| Zona | Qué cae ahí |
|---|---|
| Por debajo de 4.98 % bruto | Los cuatro renglones de promedio simple bancario |
| Entre 4.98 % y 6.1273 % | El resto de lo bancario, el CETES a 28 días, y cualquier fondo con comisión alta queda en el filo |
| Por encima de 6.1273 % | Los CETES de 91 días en adelante y los depósitos ponderados a 28 días |
El segundo umbral, 6.1273 %, es el que incluye la comisión máxima del prospecto. Es la frontera que decide si un fondo tiene sentido a plazo corto, y el CETES a 28 días se queda doce centésimas por debajo.
Qué tan firme es esto si la inflación cambia
La π es una expectativa. Conviene saber cuánto depende la conclusión de ella.
| π utilizada | Umbral sin comisión | Umbral con comisión máxima | Real neto del pagaré promedio 28 d |
|---|---|---|---|
| 3.26 % | 4.16 % | 5.3073 % | −1.9756 % |
| 3.42 % | 4.32 % | 5.4673 % | −2.1272 % |
| 3.82 % | 4.72 % | 5.8673 % | −2.5043 % |
| 3.87 % | 4.77 % | 5.9173 % | −2.5513 % |
| 4.08 % | 4.98 % | 6.1273 % | −2.7479 % |
Con los cinco datos de inflación publicados, el pagaré promedio simple a 28 días pierde poder de compra en los cinco casos. La conclusión principal del artículo no depende de qué cifra de inflación se use.
Mi criterio, y va como criterio: cuando una conclusión aguanta con el supuesto más favorable al contrario, se puede publicar sin matizarla. Esta aguanta.
Lo que queda en el bolsillo, sobre cien mil pesos
Los porcentajes no mueven a nadie
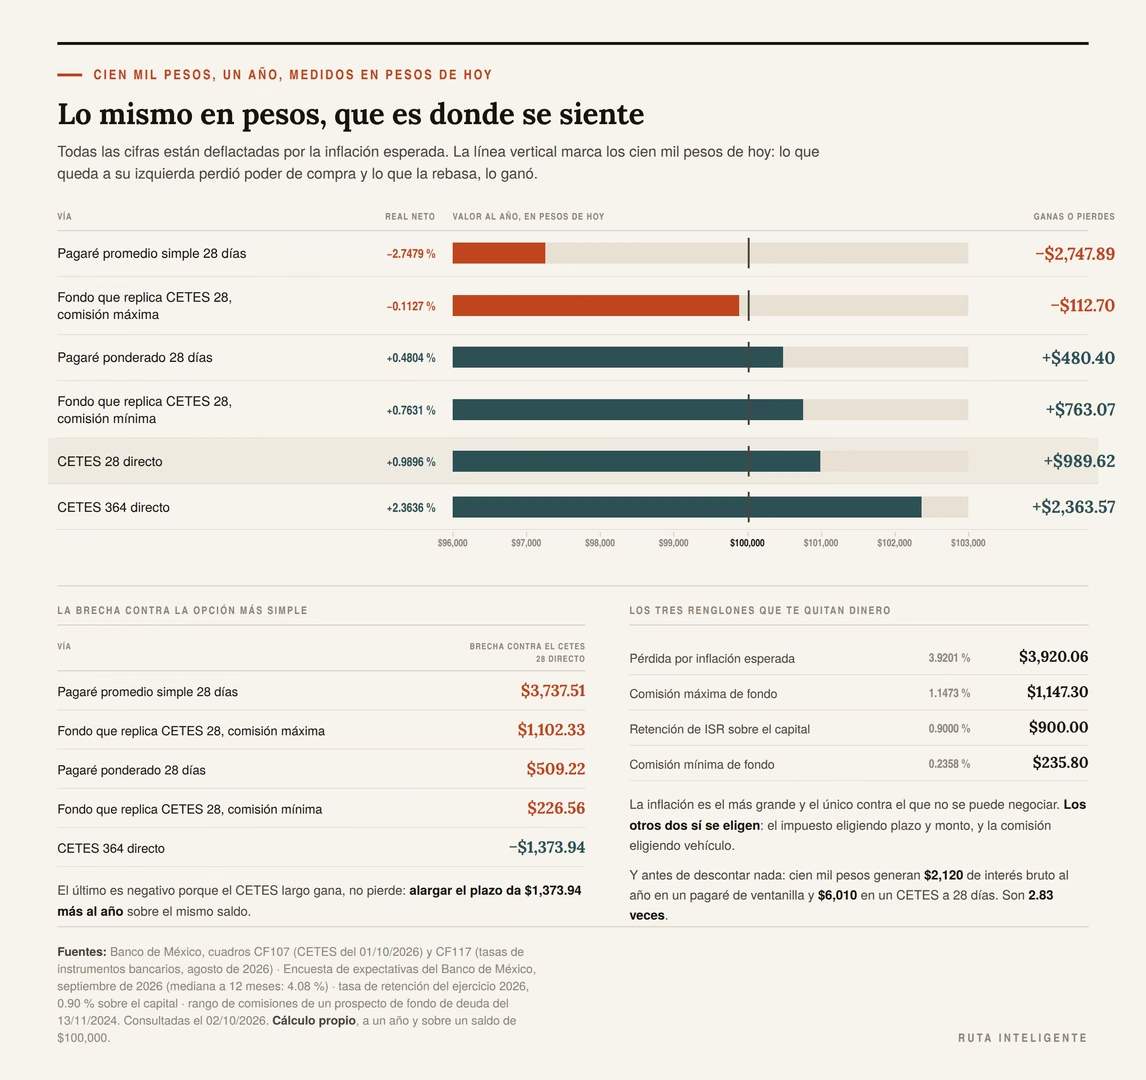
Los porcentajes no se sienten. Esta sección existe porque «−2.7479 %» no significa nada hasta que se convierte en pesos.
Todas las cifras son a un año, sobre un saldo de cien mil pesos, y están medidas en pesos de hoy, es decir, ya descontada la inflación esperada.
| Vía | Real neto | Valor al año, en pesos de hoy | Lo que ganas o pierdes |
|---|---|---|---|
| Pagaré promedio simple 28 días | −2.7479 % | $97,252.11 | −$2,747.89 |
| Fondo que replica CETES 28, comisión máxima | −0.1127 % | $99,887.30 | −$112.70 |
| Pagaré ponderado 28 días | +0.4804 % | $100,480.40 | +$480.40 |
| Fondo que replica CETES 28, comisión mínima | +0.7631 % | $100,763.07 | +$763.07 |
| CETES 28 directo | +0.9896 % | $100,989.62 | +$989.62 |
| CETES 364 directo | +2.3636 % | $102,363.57 | +$2,363.57 |
La brecha contra la opción más simple
Tomo el CETES a 28 días directo como referencia, porque es el instrumento más accesible de la lista y el de plazo más corto de los que ganan.
| Vía | Brecha contra el CETES 28 directo |
|---|---|
| Pagaré promedio simple 28 días | $3,737.51 |
| Fondo que replica CETES 28, comisión máxima | $1,102.33 |
| Pagaré ponderado 28 días | $509.22 |
| Fondo que replica CETES 28, comisión mínima | $226.56 |
| CETES 364 directo | −$1,373.94 |
El último renglón es negativo porque el CETES largo gana, no pierde: alargar el plazo te da $1,373.94 más al año sobre el mismo saldo.
Y el primero es la cifra que resume el artículo. Dejar cien mil pesos en un pagaré de ventanilla cuesta $3,737.51 al año frente a comprar el mismo tipo de papel directo.
Los tres renglones que te quitan dinero, en pesos
Conviene verlos juntos y a la misma escala, porque se parecen poco en el folleto y mucho en la cuenta.
| Concepto | Porcentaje | Sobre $100,000 al año |
|---|---|---|
| Pérdida por inflación esperada | 3.9201 % | $3,920.06 |
| Retención de ISR sobre el capital | 0.9000 % | $900.00 |
| Comisión máxima de fondo | 1.1473 % | $1,147.30 |
| Comisión mínima de fondo | 0.2358 % | $235.80 |
La inflación es el más grande de los tres y es el único contra el que no se puede negociar. Los otros dos sí se eligen: el impuesto eligiendo el plazo y el monto, y la comisión eligiendo el vehículo.
El interés bruto, para dimensionar
Antes de descontar nada, esto es lo que generan en un año cien mil pesos.
| Instrumento | Interés bruto al año |
|---|---|
| Pagaré promedio simple 28 días | $2,120.00 |
| Pagaré ponderado 28 días | $5,480.00 |
| CETES 28 días | $6,010.00 |
| CETES 364 días | $7,440.00 |
Entre el primero y el tercero hay $3,890.00, que es 2.83 veces. La diferencia no está en el riesgo, porque un CETES es deuda del Gobierno Federal y un pagaré bancario es deuda de un banco. Está en el canal.
Cuándo tienes tu dinero de vuelta
La columna que decide tanto como la tasa
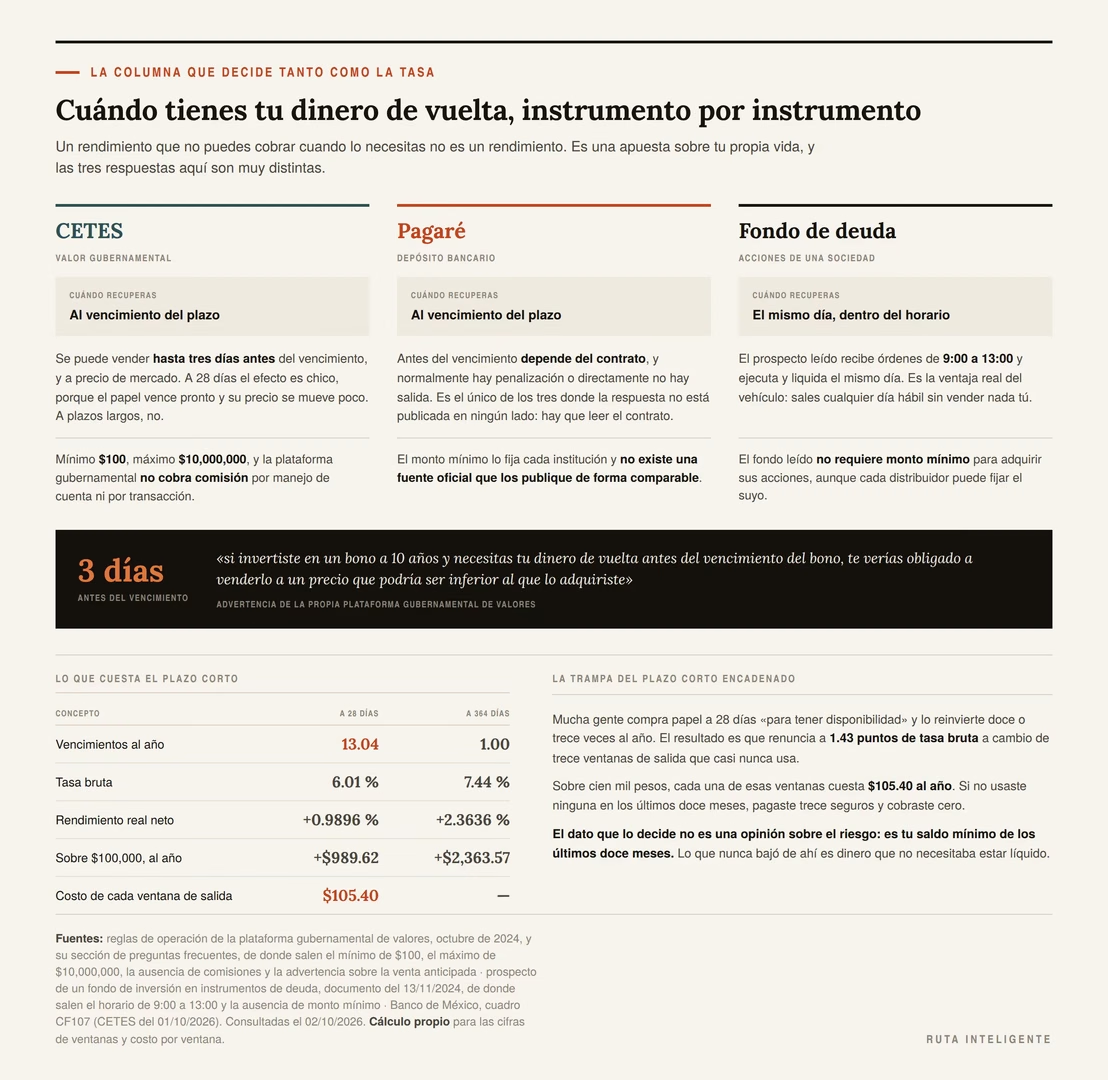
Un rendimiento que no puedes cobrar cuando lo necesitas no es un rendimiento. Es una apuesta sobre tu propia vida.
Los tres instrumentos se comportan de forma distinta y las diferencias son grandes.
| Instrumento | Cuándo recuperas | Qué pasa si lo necesitas antes |
|---|---|---|
| CETES | Al vencimiento del plazo | Se puede vender hasta tres días antes del vencimiento, a precio de mercado |
| Pagaré bancario | Al vencimiento del plazo | Depende del contrato, y normalmente hay penalización o no hay salida |
| Fondo de deuda | Según la operación del fondo | El prospecto leído recibe órdenes de 9:00 a 13:00 y liquida el mismo día |
Lo que significa «a precio de mercado»
Es la letra chica del CETES. Conviene decirla sin suavizarla.
Si vendes antes del vencimiento, recibes lo que el mercado pague ese día, que puede ser menos de lo que pagaste. La plataforma gubernamental lo advierte con un ejemplo propio: si inviertes en un bono a diez años y necesitas el dinero antes, «te verías obligado a venderlo a un precio que podría ser inferior al que lo adquiriste».
A 28 días ese riesgo es pequeño, porque el papel vence pronto y su precio se mueve poco. A 364 días o más, ya no lo es.
La ventaja real del fondo
Aquí está lo que el fondo sí hace mejor, y es justo.
Un fondo de deuda con liquidez diaria te deja salir cualquier día hábil, sin esperar al vencimiento y sin vender nada tú. Esa es una diferencia operativa grande para dinero que podrías necesitar.
El precio de esa comodidad ya lo vimos: entre 0.2358 % y 1.1473 % al año. La pregunta correcta es cuántas veces al año vas a usar esa salida. Si la respuesta es ninguna, estás pagando un seguro que no cobras.
La trampa del plazo corto encadenado
Hay un error que parece prudencia. Y cuesta dinero.
Mucha gente compra papel a 28 días «para tener disponibilidad» y lo reinvierte doce veces al año. El resultado es que renuncia a 1.43 puntos de tasa bruta frente al plazo de 364 días, a cambio de doce ventanas de salida que casi nunca usa.
Mi criterio, y va como criterio: si en los últimos doce meses no tocaste ese dinero, el plazo corto te está costando dinero por una tranquilidad que ya demostraste no necesitar. El saldo mínimo de tu propia cuenta en el último año es el dato que lo decide.
Quién responde si algo falla
La columna que nadie compara y la única que puede costarte el principal
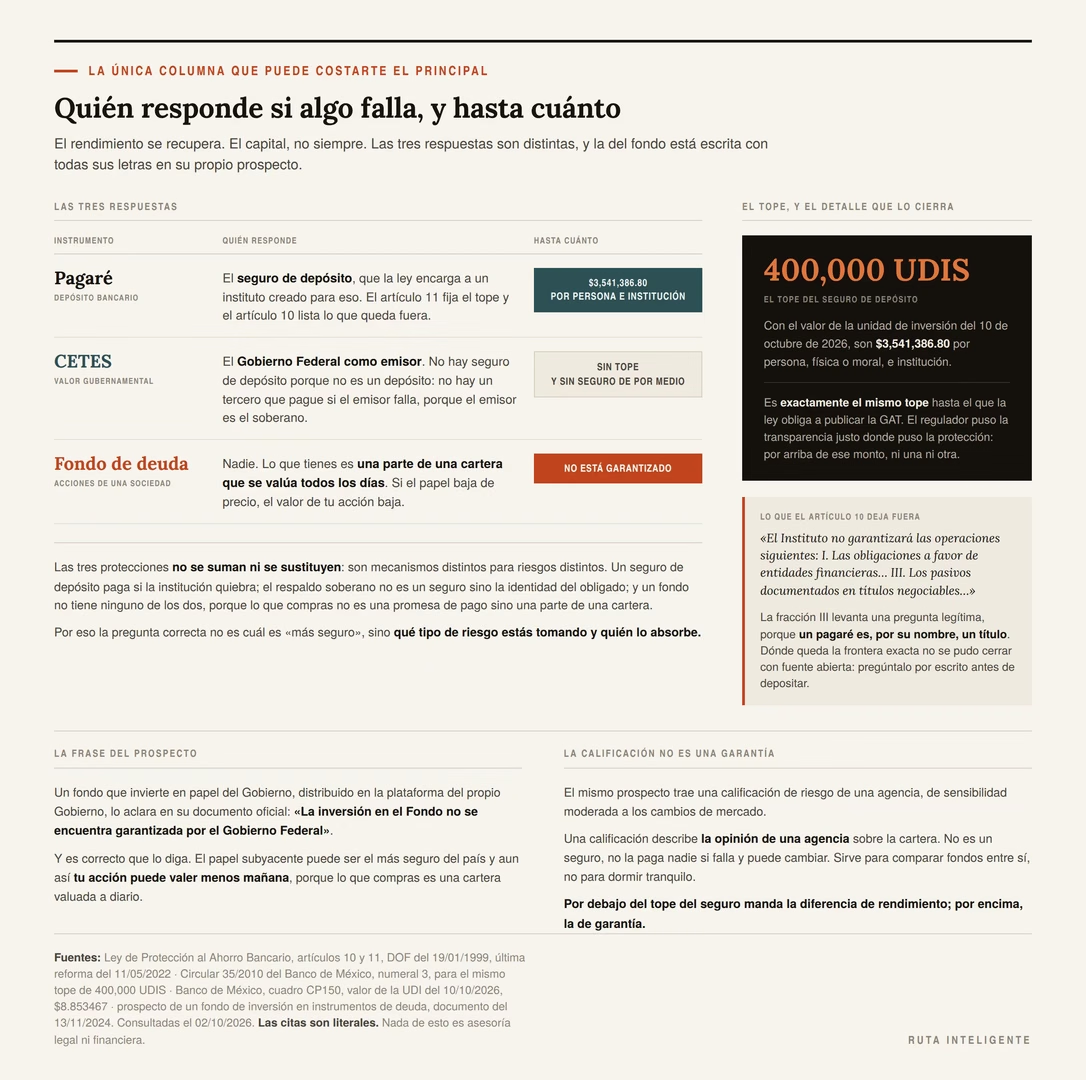
El rendimiento se recupera. El capital, no siempre. Esta sección conviene leerla dos veces.
El pagaré: hay seguro, con tope y con exclusiones
Los depósitos bancarios en México están garantizados por un instituto creado para eso, y la ley fija el tope.
El artículo 11 de la Ley de Protección al Ahorro Bancario dice que el instituto «pagará el saldo de las obligaciones garantizadas, considerando el monto del principal y accesorios, hasta por una cantidad equivalente a cuatrocientas mil unidades de inversión por persona, física o moral».
Con el valor de la unidad de inversión correspondiente al 10 de octubre de 2026, ese tope equivale a $3,541,386.80.
Las exclusiones, que son la parte que casi nadie lee
El artículo 10 de esa misma ley lista lo que no se garantiza. Entre otras cosas: «I. Las obligaciones a favor de entidades financieras, nacionales o extranjeras; II. Las obligaciones a favor de cualquier sociedad que forme parte del grupo financiero… III. Los pasivos documentados en títulos negociables… IV. Las obligaciones o depósitos a favor de accionistas, miembros del consejo…».
La fracción III es la que levanta una pregunta legítima: un pagaré es, por su nombre, un título. Dónde queda exactamente la frontera entre un depósito garantizado y un pasivo documentado en título negociable es algo que no pude cerrar con fuente abierta, y por eso lo digo así en lugar de afirmar que todo pagaré está cubierto.
Lo accionable no cambia: pregúntalo por escrito antes de depositar, y que te contesten citando el artículo.
El CETES: no hay seguro porque no hace falta el mismo
Un CETES no es un depósito bancario, así que el seguro de depósito no le aplica. Lo que respalda a un CETES es que el obligado a pagar es el Gobierno Federal.
No es una garantía en el sentido del seguro bancario. Es otra cosa: no hay un tercero que te pague si el emisor falla, porque el emisor es el soberano.
Conviene decirlo sin triunfalismo: es el riesgo de crédito más bajo disponible en pesos dentro del país, y no es cero.
El fondo: el prospecto lo dice con todas sus letras
Y aquí está la frase que más gente debería leer antes de contratar un fondo. Es del propio documento.
El prospecto del fondo de deuda gubernamental que revisé dice: «La inversión en el Fondo no se encuentra garantizada por el Gobierno Federal».
Léelo otra vez. Es un fondo que invierte en papel del Gobierno, distribuido en la plataforma del propio Gobierno, y su documento oficial aclara que la inversión no está garantizada por el Gobierno Federal. Tampoco por el instituto de protección al ahorro.
Y es correcto que lo diga. Cuando compras acciones de un fondo, lo que tienes es una parte de una cartera que se valúa todos los días. Si el papel baja de precio, el valor de tu acción baja. El papel subyacente puede ser el más seguro del país y aun así tu acción puede valer menos mañana.
La calificación, que es un dato y no una garantía
El mismo prospecto trae una calificación de riesgo de una agencia, que para ese fondo es de sensibilidad moderada a los cambios de mercado.
Una calificación describe la opinión de una agencia sobre la cartera. No es un seguro, no la paga nadie si falla y puede cambiar. Sirve para comparar fondos entre sí, no para dormir tranquilo.
Las tres respuestas, juntas
| Instrumento | Quién responde | Hasta cuánto | Qué puede pasar |
|---|---|---|---|
| Pagaré bancario | Seguro de depósito | $3,541,386.80 por persona e institución | Con exclusiones listadas en el artículo 10 |
| CETES | El Gobierno Federal como emisor | Sin tope, no hay seguro de por medio | Riesgo soberano |
| Fondo de deuda | Nadie lo garantiza | No aplica | El valor de la acción se mueve con la cartera |
Mi criterio, y va como criterio: esta tabla pesa más que la de las tasas cuando el monto es grande. Por debajo del tope del seguro, la diferencia de rendimiento manda; por encima, la de garantía.
Un detalle que cierra el círculo
El tope del seguro de depósito, cuatrocientas mil unidades de inversión, es exactamente el mismo tope hasta el que la ley obliga a publicar la GAT.
Es decir: el regulador puso la obligación de transparencia justo donde puso la protección. Por arriba de ese monto, ni una ni otra.
Dónde está el dinero de México
Los cuatro saldos, al cierre de agosto de 2026
El banco central publica cada mes cuánto dinero hay en cada forma. Es información abierta. Casi ninguna comparativa la usa.
| Dónde está | Saldo | Proporción de los cuatro |
|---|---|---|
| Depósitos a la vista en moneda nacional | 4,776.5 mmdp | 32.17 % |
| Acciones de fondos de inversión de deuda | 3,688.9 mmdp | 24.85 % |
| Valores públicos en poder de residentes | 3,472.2 mmdp | 23.39 % |
| Captación a plazo en bancos | 2,908.7 mmdp | 19.59 % |
Los cuatro suman 14,846.3 miles de millones de pesos.
Las dos cosas que salen de ahí
Primera: los fondos de deuda ya son más grandes que el plazo bancario. 3,688.9 contra 2,908.7, o sea 1.268 veces. El vehículo que cobra comisión mueve más dinero que el depósito que no la cobra.
Segunda: el dinero que no rinde nada sigue siendo el más grande de los cuatro. Los depósitos a la vista superan por sí solos a cualquiera de los otros tres, y ese saldo es el que pierde el 3.9201 % anual completo.
La tendencia de los fondos
El mismo cuadro publica la serie de los últimos cinco meses de las acciones de fondos de deuda, en miles de millones de pesos: 3,363.1 · 3,407.8 · 3,440.2 · 3,668.6 · 3,688.9.
Es un crecimiento nominal de 9.69 % en cinco meses, con una desaceleración clara en el último, que creció 0.55 %.
Conviene no sobreinterpretar cinco puntos. Lo que sí se puede decir es que el dinero se está moviendo hacia el vehículo que cobra comisión, y que por eso la sección de las comisiones de este artículo importa más cada año.
Para poner los cuatro saldos en contexto
| Agregado | Saldo |
|---|---|
| M1 | 8,716.0 mmdp |
| M2 | 16,846.8 mmdp |
| M3 | 20,319.0 mmdp |
La diferencia entre M1 y M2 es, básicamente, el dinero que alguien decidió poner a rendir. Son 8,130.8 miles de millones de pesos de distancia entre tener el dinero disponible y tenerlo trabajando.
Tres ahorradores, tres respuestas distintas
Por qué tabular casos
Porque la tabla de rendimientos no decide sola. Dependen de ti tres cosas: cuándo vas a necesitar el dinero, cuánto es y cuánto trabajo estás dispuesto a hacer.
Los tres casos usan los mismos instrumentos y las mismas tasas. Lo único que cambia es el monto y el horizonte.
Caso A · Puede necesitarlo en cualquier momento
Veinticinco mil pesos que son el colchón de emergencia.
| Vía | Real neto | Al año |
|---|---|---|
| Pagaré promedio simple 28 días | −2.7479 % | −$686.97 |
| Fondo con comisión máxima | −0.1127 % | −$28.18 |
| Fondo con comisión mínima | +0.7631 % | +$190.77 |
| CETES 28 | +0.9896 % | +$247.41 |
| CETES 364 | +2.3636 % | +$590.89 |
Entre la mejor y la peor hay $1,277.86 al año, que sobre veinticinco mil pesos es dinero real y no cambia una vida.
Pero el renglón de abajo no le sirve, porque un plazo de 364 días contradice la razón de ser de ese dinero. Para el caso A la competencia real es entre el CETES a 28 días y un fondo de liquidez diaria, y ahí la comisión decide: con la mínima el fondo queda cerca, con la máxima queda en pérdida.
Mi criterio, y va como criterio: para un colchón de emergencia chico, la liquidez vale más que los doscientos pesos de diferencia. Lo que no tiene defensa es el primer renglón.
Caso B · No lo toca en un año
Ciento ochenta mil pesos de ahorro asentado.
| Vía | Real neto | Al año |
|---|---|---|
| Pagaré promedio simple 28 días | −2.7479 % | −$4,946.20 |
| Fondo con comisión máxima | −0.1127 % | −$202.86 |
| Fondo con comisión mínima | +0.7631 % | +$1,373.52 |
| CETES 28 | +0.9896 % | +$1,781.32 |
| CETES 364 | +2.3636 % | +$4,254.42 |
Aquí la distancia entre la mejor y la peor opción es de $9,200.61 al año. Es la diferencia entre perder cinco mil pesos y ganar cuatro mil, sobre el mismo dinero y con el mismo riesgo de crédito.
Este es el caso donde el artículo vale lo que cuesta leerlo. Un dinero que no se va a tocar en un año y está en un pagaré de ventanilla es, con diferencia, el error más caro de los tres casos.
Caso C · Supera el tope del seguro
Cuatro millones de pesos. Aquí cambia la pregunta entera.
| Vía | Real neto | Al año |
|---|---|---|
| Pagaré promedio simple 28 días | −2.7479 % | −$109,915.45 |
| Fondo con comisión máxima | −0.1127 % | −$4,508.07 |
| Fondo con comisión mínima | +0.7631 % | +$30,522.67 |
| CETES 28 | +0.9896 % | +$39,584.93 |
| CETES 364 | +2.3636 % | +$94,542.66 |
La diferencia entre extremos es de $204,458.11 al año. Y aparece un problema nuevo: ese monto excede el tope del seguro de depósito en $458,613.20, así que cubrirlo entero exigiría repartirlo en más de una institución.
Con este monto, además, es cuando el ahorrador deja de estar en el promedio simple del pagaré y empieza a estar cerca del ponderado. La tabla de arriba es, para el caso C, probablemente pesimista del lado bancario, y lo digo porque es cierto aunque no me convenga.
Lo que los tres casos enseñan
| Caso | Qué manda la decisión | Diferencia anual entre extremos |
|---|---|---|
| A · $25,000, liquidez | La disponibilidad | $1,277.86 |
| B · $180,000, un año | El rendimiento | $9,200.61 |
| C · $4,000,000 | La garantía y el reparto | $204,458.11 |
La variable que decide cambia con el monto, y ninguna comparativa que publique una sola recomendación puede ser correcta para los tres.
Cómo elegir, en cinco pasos
El orden importa más que la tabla
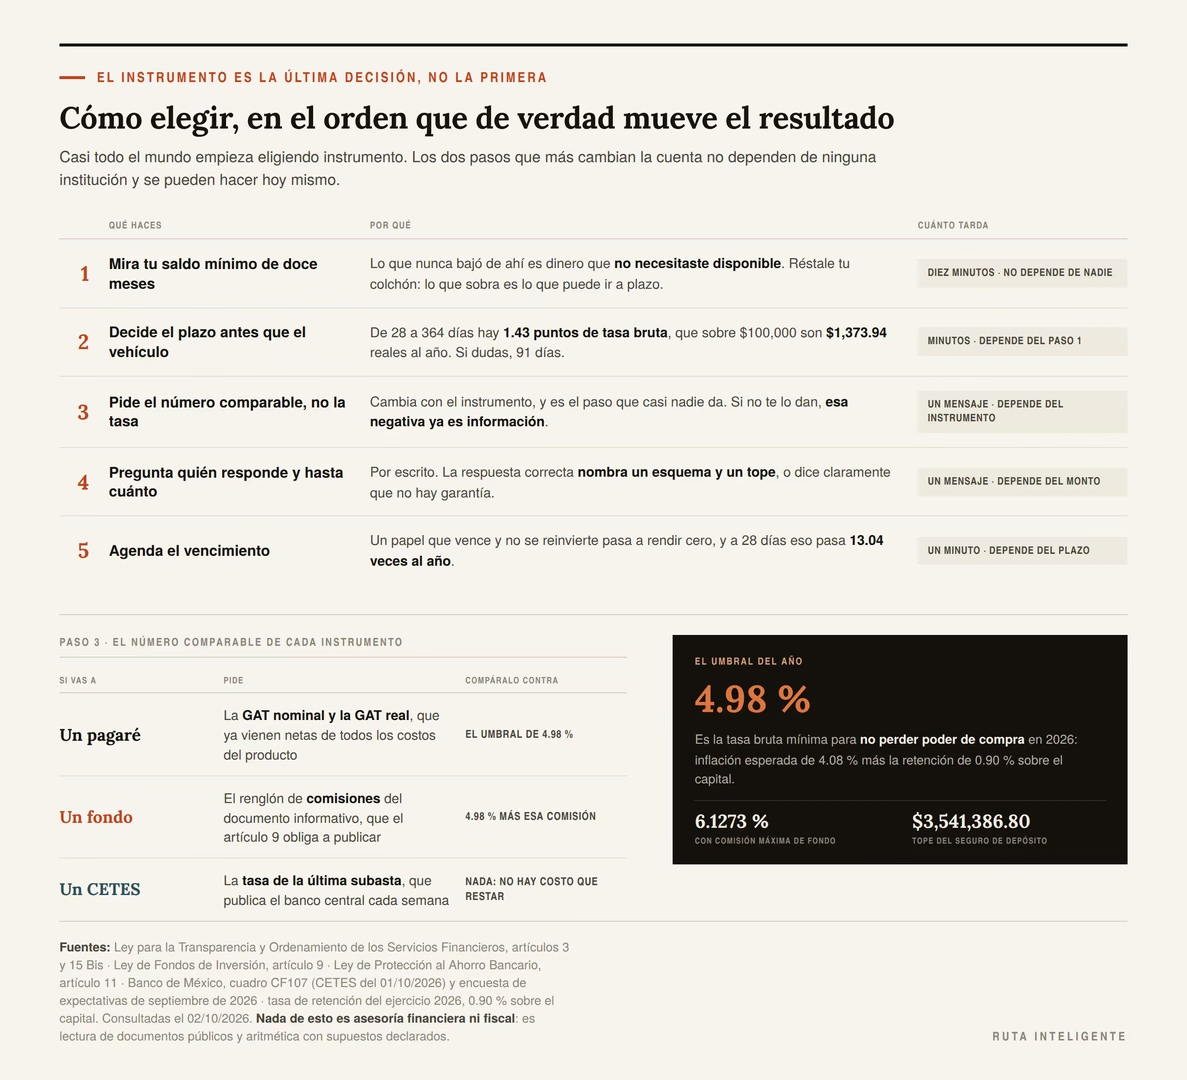
Casi todo el mundo empieza eligiendo instrumento. Es el último paso. No el primero.
Paso 1 · Mira tu saldo mínimo de doce meses
Es el dato que decide el plazo y es gratis. Lo que nunca bajó de cierto nivel en un año es dinero que no necesitaste disponible.
Réstale tu colchón de emergencia. Lo que sobra es lo que puede ir a plazo.
Paso 2 · Decide el plazo antes que el vehículo
Con el saldo del paso 1, escoge el plazo más largo que puedas sostener sin apuro. De 28 a 364 días hay 1.43 puntos de tasa bruta, que sobre cien mil pesos son $1,373.94 reales al año.
Si no sabes, 91 días es el punto donde ya ganas tasa sin amarrarte un año.
Paso 3 · Pide el número comparable, no la tasa
Depende del instrumento, y es el paso que casi nadie da.
| Si vas a | Pide | Y compáralo contra |
|---|---|---|
| Un pagaré | La GAT nominal y la GAT real | El umbral de 4.98 % |
| Un fondo | El renglón de comisiones del documento informativo | El umbral de 4.98 % más esa comisión |
| Un CETES | La tasa de la última subasta | Nada, porque no hay costo que restar |
Paso 4 · Pregunta quién responde y hasta cuánto
Por escrito. La respuesta correcta nombra un esquema y un tope, o dice claramente que no hay garantía.
Si tu monto se acerca a los $3,541,386.80 del tope del seguro, este paso pesa más que el del rendimiento.
Paso 5 · Agenda el vencimiento
Es el paso que convierte una buena decisión en un buen resultado.
Un papel que vence y se queda sin reinvertir pasa a rendir cero, y en un plazo de 28 días eso pasa 13.04 veces al año. Pon la fecha en el calendario el mismo día que compras, o usa un instrumento que reinvierta solo.
Los cinco pasos, en una tabla
| Paso | Qué haces | Cuánto tarda | De qué depende |
|---|---|---|---|
| 1 | Mira tu saldo mínimo de 12 meses | Diez minutos | De nadie |
| 2 | Decide el plazo | Minutos | Del paso 1 |
| 3 | Pide el número comparable | Un mensaje | Del instrumento |
| 4 | Pregunta quién garantiza y hasta cuánto | Un mensaje | Del monto |
| 5 | Agenda el vencimiento | Un minuto | Del plazo |
Los dos primeros no dependen de ninguna institución y se pueden hacer hoy. Son también los que más mueven el resultado.
El dinero de un negocio no se decide igual
Por qué merece su propia sección
Porque un negocio tiene una restricción que un hogar no tiene: sus salidas de dinero no las decide él. Un proveedor cobra cuando toca y la nómina cae el día que cae.
Eso cambia las tres columnas del artículo a la vez: el plazo que puede sostener, la liquidez que necesita y el monto que puede comprometer.
El colchón operativo manda sobre el rendimiento
La pregunta no es cuánto rinde, es cuántos días de operación cubre lo que queda disponible. El ciclo de cobro de cada negocio da ese número, y la forma de calcularlo está en qué es el flujo de caja y por qué importa.
Con ese número decidido, el excedente se trata como el caso B de la sección anterior y la tabla de rendimientos vuelve a aplicar.
El error que precede a todos los demás
Hay un paso previo que decide si esta cuenta siquiera se puede hacer: tener separado el dinero del negocio del personal.
Si los dos saldos viven en la misma cuenta, el saldo mínimo de doce meses no significa nada, porque mezcla dos ciclos distintos. El procedimiento está en separar las finanzas personales de las del negocio, y es la condición para todo lo que viene después.
Y una cuenta que corre en sentido contrario
Para un negocio, la inflación no solo se come el saldo: también encarece sus insumos.
Un rendimiento real de +0.9896 % sobre el colchón no compensa un margen que se estrecha porque los costos subieron y los precios no. Esa segunda cuenta pesa más que la primera y está en cómo calcular el margen de ganancia.
Mi criterio, y va como criterio: para un negocio chico, revisar precios una vez al año rinde más que cualquier instrumento de esta tabla. El ahorro del colchón es la segunda decisión, no la primera.
Lo que sí aplica igual
| Qué | Aplica igual a un negocio |
|---|---|
| El umbral de 4.98 % bruto | Sí |
| La retención de 0.90 % sobre el capital | Sí |
| Las comisiones del fondo | Sí |
| El tope del seguro de depósito | Sí, por persona moral |
| El plazo largo que paga más | Solo sobre el excedente del colchón |
Dónde encaja esto en el resto de tus decisiones
El orden completo, fuera de este artículo
Mover el ahorro al instrumento correcto es una decisión buena y es, casi siempre, la tercera en importancia.
Antes van dos que rinden más y que casi nadie ordena así.
Primero: el dinero que todavía no has dejado de perder
Un rendimiento real de +2.3636 % sobre cien mil pesos son $2,363.57 al año. Una fuga de gasto corriente de doscientos pesos al mes son $2,400.
Son cifras del mismo tamaño, y la segunda no exige abrir ninguna cuenta. El inventario de dónde buscarlas está en los gastos que conviene revisar cada mes.
Segundo: el gasto grande que sí se puede calcular
El ahorro de un hogar casi nunca se mueve por el rendimiento. Se mueve por los dos o tres gastos grandes que nadie ha costeado.
El más costeable de todos, y el segundo de la casa después de la vivienda, está desglosado en el costo real de tener un auto.
Tercero: esto
Y con una condición previa que conviene repetir. Lo que se mueve a plazo es lo que sobra del colchón, nunca el colchón, y la forma de llegar a tener algo que sobre está en cómo ahorrar sin dejar de comprar lo necesario.
Mi criterio, y va como criterio: si tuviera que elegir una sola de las tres, elegiría la primera, porque no depende de ninguna institución, no caduca con la curva de tasas y empieza a rendir el mismo mes.
Los seis errores que cuestan más que elegir mal el instrumento
Por qué esta sección
Este artículo empuja a mover dinero. Y moverlo mal cuesta más que dejarlo donde estaba.
Error 1 · Comparar una tasa bruta contra una GAT
Son dos cosas distintas. La comparación sale torcida siempre.
Una GAT ya viene neta de todos los costos del producto. Una tasa de subasta no tiene costos que restar. Una tasa de folleto bancario puede tener comisiones que no se ven.
Compara siempre el mismo tipo de número, y si no te dan el comparable, esa negativa ya es información. El método general para esto está en el método para comparar antes de decidir.
Error 2 · No restar la comisión del fondo
Es el error más caro de los seis y el más fácil de cometer, porque la comisión no aparece en ningún lado del rendimiento que te muestran: ya está descontada o no, y rara vez te dicen cuál de las dos.
La comisión máxima del prospecto que revisé se lleva 1.1023 puntos de rendimiento real, que es más de lo que se lleva el impuesto.
Error 3 · Dejar el papel vencer sin reinvertir
A 28 días hay 13.04 vencimientos al año. Cada uno que se queda sin reinvertir es un periodo rindiendo cero.
Tres días de olvido doce veces al año son treinta y seis días sin rendimiento, que es el 9.86 % del año.
Error 4 · Elegir plazo corto por una liquidez que no usas
Renunciar a 1.43 puntos brutos para tener trece ventanas de salida al año cuesta, sobre cien mil pesos, $105.40 por ventana.
Si en los últimos doce meses no usaste ninguna, estás pagando trece seguros al año y cobrando cero.
Error 5 · Mover todo de golpe
Un instrumento a plazo no se puede deshacer sin costo, y un fondo puede valer menos el día que necesitas salir.
Mover el cien por ciento del saldo deja a la gente sin margen para el primer imprevisto, y el regreso es caro. Es el mismo mecanismo que describen los errores más caros al comprar por impulso, aplicado al ahorro.
Error 6 · Confundir una promoción con una tasa
Una tasa promocional por los primeros treinta días sobre los primeros diez mil pesos no es la tasa del producto. Es un descuento de bienvenida.
La GAT del contrato describe el producto; el letrero describe la campaña. La forma de distinguirlos es la misma que sirve para cualquier oferta, y está en cómo detectar una buena oferta.
| Error | Lo que cuesta | Cómo se evita |
|---|---|---|
| Comparar tasa bruta contra GAT | Todos los costos del producto | Pedir el mismo tipo de número |
| No restar la comisión del fondo | Hasta 1.1023 pp de rendimiento real | Leer el renglón del documento informativo |
| Dejar vencer sin reinvertir | Hasta 13 periodos al año en cero | Agendar el vencimiento el día que compras |
| Plazo corto sin usar la liquidez | $105.40 por ventana sobre $100,000 | Mirar el saldo mínimo de doce meses |
| Mover todo de golpe | El colchón | Mover solo lo que sobra del saldo mínimo |
| Confundir promoción con tasa | La diferencia, al mes 2 | Leer la GAT del contrato, no el letrero |
Mi criterio, y va como criterio: de los seis, el tercero es el que más dinero deja en la mesa y el que nadie cuenta, porque no aparece en ninguna tabla comparativa: es un error de calendario, no de elección.
Lo que no se puede verificar
Cinco ausencias, declaradas
Una · Si el tratamiento fiscal es idéntico en los tres
Es el hueco más importante del artículo. Los artículos de la Ley del Impuesto sobre la Renta que regulan la retención sobre intereses no se pudieron abrir: el archivo de la ley se trunca antes de llegar a ellos en todas las rutas probadas, y las páginas por artículo del portal fiscal devolvieron error.
El cálculo aplica la misma retención a los tres instrumentos, que es la lectura más simple y queda declarada como supuesto. Si alguno recibe trato distinto, las tablas cambian.
Dos · Cómo se construye la serie neta del banco central
Ya quedó explicado: la razón entre la serie neta y la bruta es 0.7597 de promedio, lo que describe una deducción proporcional del 24 % y no la retención sobre el capital.
No localicé la nota metodológica que lo explique. El artículo trabaja con las brutas y aplica la retención él mismo.
Tres · Una estadística oficial de comisiones de fondos
No existe, abierta y comparable. El sitio del supervisor bancario no permite consulta automatizada.
Las cifras de comisiones de este artículo salen de un solo prospecto, que es un documento real y fechado, pero es uno. No son un promedio del mercado y no deben leerse como tal.
Cuatro · Dónde queda la frontera del seguro de depósito
El artículo 10 de la ley excluye «Los pasivos documentados en títulos negociables», y un pagaré es, por su nombre, un título.
No pude cerrar con fuente abierta si un pagaré bancario retail cae dentro o fuera de esa exclusión. Por eso el artículo recomienda preguntarlo por escrito en lugar de afirmar que está cubierto.
Cinco · Las tasas de la ventanilla, producto por producto
El cuadro del banco central publica promedios, no ofertas concretas. Dos series del mismo cuadro, las de depósitos de ahorro y cuentas de cheques, arrojaron valores que no pude conciliar con el resto del mercado, así que no se publican aquí.
Lo que sí existe, y es mejor que un promedio, es la obligación de que cada producto traiga su GAT.
Y dos cosas que decidí no publicar aunque podría
El nombre del fondo cuyo prospecto leí. Aparece en la lista de fuentes porque la trazabilidad lo exige, y no en el cuerpo, porque nombrarlo en el texto lo convertiría en una recomendación que no es.
Cualquier proyección de tasas. Las cuatro tasas de CETES de este artículo son del 1 de octubre de 2026 y se mueven cada semana. Publicar hacia dónde van sería inventar.
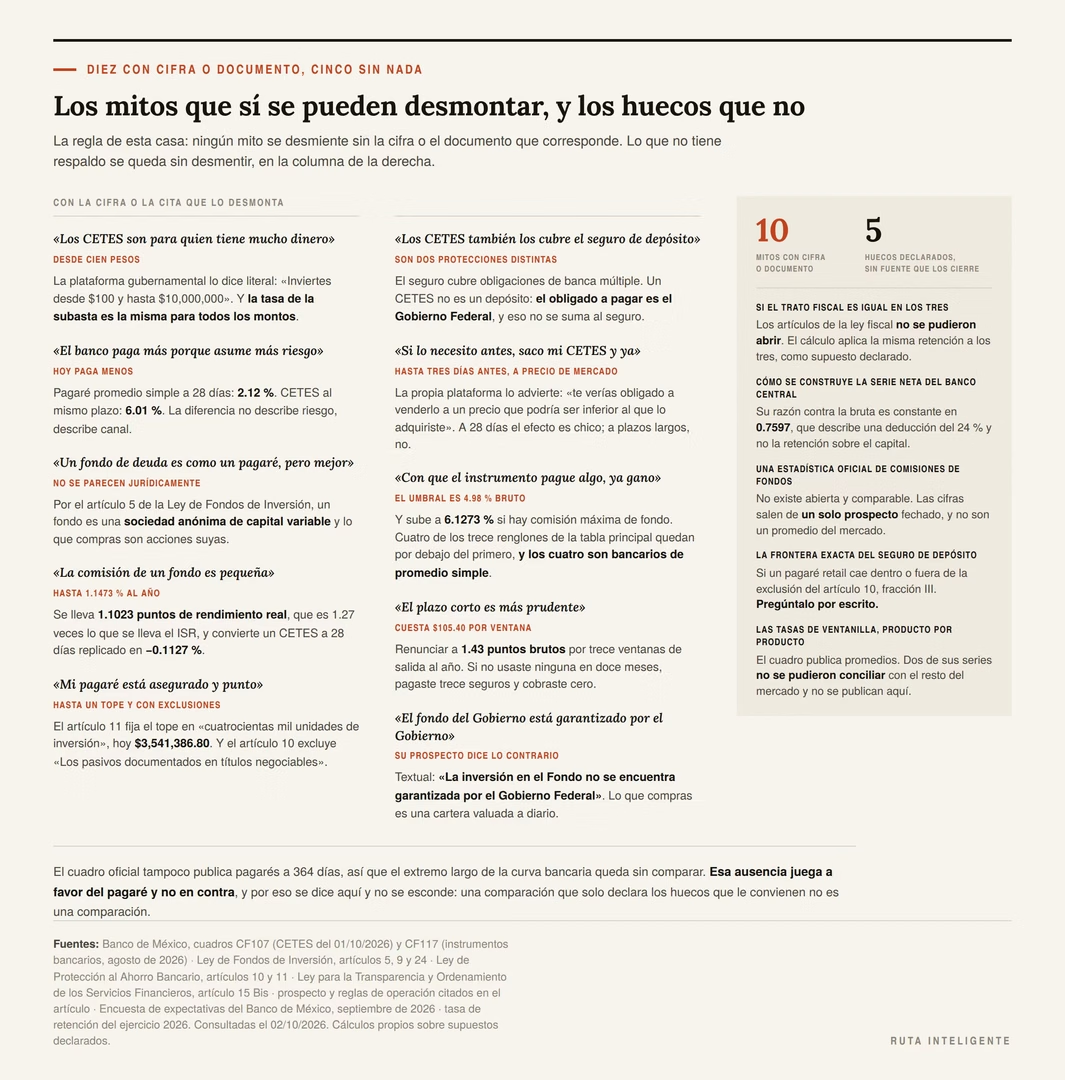
Los mitos que sí se pueden desmontar con fuente
La regla de esta casa
Ningún mito se desmiente sin la cifra o el documento que corresponde. Lo que es criterio va marcado. Lo que no tiene respaldo se queda sin desmentir, en la sección de arriba.
«Los CETES son para quien tiene mucho dinero»
Al revés. La plataforma gubernamental lo dice literal: «Inviertes desde $100 y hasta $10,000,000». Y sus reglas de operación fijan que «El monto mínimo de inversión es de $100.00».
Y la tasa de la subasta es la misma para todos los montos. En el pagaré no lo es: ahí hay 3.36 puntos de diferencia entre el promedio simple y el ponderado.
«El banco paga más porque asume más riesgo»
Con las cifras de hoy, el banco paga menos. El pagaré promedio simple a 28 días está en 2.12 % y el CETES al mismo plazo en 6.01 %.
La diferencia no describe riesgo. Describe canal: el mismo cuadro del banco central publica un promedio ponderado de 5.48 % para el mismo producto, porque incluye las operaciones de mesa de dinero.
«Un fondo de deuda es como un pagaré, pero mejor»
Jurídicamente no se parecen. Por el artículo 5 de la Ley de Fondos de Inversión, un fondo es una sociedad anónima de capital variable. Lo que compras son acciones suyas.
Un pagaré es un depósito con un plazo y una tasa pactada. Un fondo es una cartera que se valúa todos los días, y su valor puede bajar.
«La comisión de un fondo es pequeña»
Depende del renglón. El prospecto que revisé declara entre 0.2358 % y 1.1473 % anual sumando administración y distribución.
El extremo alto se lleva 1.1023 puntos de rendimiento real, que es 1.27 veces lo que se lleva la retención de ISR. Y convierte un CETES a 28 días replicado en −0.1127 % real.
«Mi pagaré está asegurado y punto»
Está asegurado hasta un tope y con exclusiones. El artículo 11 de la Ley de Protección al Ahorro Bancario fija el tope en «cuatrocientas mil unidades de inversión por persona, física o moral», que hoy son $3,541,386.80.
Y el artículo 10 excluye, entre otras cosas, «Los pasivos documentados en títulos negociables». Dónde cae exactamente un pagaré retail dentro de esa frase es algo que conviene preguntar por escrito.
«Los CETES también los cubre el seguro de depósito»
No. El seguro cubre obligaciones de instituciones de banca múltiple, y un CETES no es un depósito bancario: es deuda del Gobierno Federal.
No tiene seguro porque tiene otra cosa: el obligado a pagar es el emisor soberano. Son dos protecciones distintas y no se suman.
«Si lo necesito antes, saco mi CETES y ya»
Se puede, con dos condiciones que casi nadie menciona. Se vende hasta tres días antes del vencimiento, y a precio de mercado.
La propia plataforma gubernamental lo advierte: si necesitas el dinero antes del vencimiento, «te verías obligado a venderlo a un precio que podría ser inferior al que lo adquiriste». A 28 días el efecto es chico. A plazos largos, no.
«Con que el instrumento pague algo, ya gano»
El umbral para no perder poder de compra está en 4.98 % bruto con la inflación esperada vigente, y sube a 6.1273 % si hay una comisión máxima de fondo de por medio.
Cuatro de los trece renglones de la tabla principal quedan por debajo del primero, y los cuatro son bancarios de promedio simple.
«El plazo corto es más prudente»
Cuesta 1.43 puntos de tasa bruta frente al de 364 días, o $105.40 por cada ventana de salida sobre cien mil pesos, con trece ventanas al año.
La prudencia no se mide por el plazo del papel, se mide por tu saldo mínimo de los últimos doce meses. Si nunca bajaste de cierto nivel, ese nivel no necesitaba liquidez.
«El fondo del Gobierno está garantizado por el Gobierno»
Es el mito más razonable de los diez y su propio prospecto lo desmiente, textual: «La inversión en el Fondo no se encuentra garantizada por el Gobierno Federal».
Que el papel de la cartera sea gubernamental no convierte a la acción del fondo en deuda del Gobierno. Lo que compras es una cartera valuada a diario, y eso se mueve.
Tres matices que van contra este artículo
El primero: el pagaré que compara el artículo probablemente no es el tuyo
La cifra de 2.12 % es un promedio simple entre instituciones, y eso tiene una consecuencia que juega en contra de mi propia conclusión: le da el mismo peso a un banco diminuto que a uno enorme.
Si tu banco es de los grandes y tu monto es considerable, tu tasa está más cerca del ponderado de 5.48 % que del simple. Y entonces la brecha contra el CETES deja de ser de 3.89 puntos y pasa a ser de 0.53.
La conclusión de fondo aguanta, porque hasta el ponderado deja menos que el CETES. Pero la cifra dramática del titular no describe a todo el mundo.
El segundo: los fondos hacen algo que las tablas no capturan
Toda la crítica a las comisiones supone que tú reinvertirías por tu cuenta, puntualmente, trece veces al año.
Mucha gente no lo hace. Y un fondo que reinvierte solo, cobrando 0.2358 %, puede terminar rindiendo más que un CETES a 28 días que se quedó tres semanas sin reinvertir después de vencer.
El error 3 de la sección anterior es, en la práctica, el argumento más fuerte a favor del fondo, y lo digo aunque desarme medio artículo.
El tercero: todo esto cambia con la curva de tasas
Las conclusiones de este texto descansan en la forma de la curva del 1 de octubre de 2026, que sube con el plazo. Si la curva se aplana o se invierte, alargar el plazo deja de pagar y el consejo del paso 2 se vuelve malo.
Las tasas de CETES se subastan cada semana. Este artículo tiene fecha de caducidad corta y lo dice en su propia nota de mantenimiento.
Preguntas frecuentes
¿Qué rinde más hoy: CETES, pagaré o fondo?
Con las cifras del 1 y 2 de octubre de 2026, CETES, en todos los plazos comparables. Un CETES a 28 días deja +0.9896 % real neto y un pagaré promedio simple al mismo plazo deja −2.7479 %.
¿Por qué el pagaré aparece con dos tasas distintas?
Porque el banco central publica dos series. El promedio simple trata igual a cada institución y da 2.12 % a 28 días; el promedio ponderado pesa cada operación por su monto e incluye las mesas de dinero, y da 5.48 %.
¿Desde cuánto puedo comprar CETES?
Desde $100 en la plataforma gubernamental, y hasta $10,000,000. La tasa es la misma para todos los montos.
¿Cuánto me cobran de impuesto?
0.90 % anual sobre el capital en el ejercicio 2026, no sobre el interés. Sobre cien mil pesos son novecientos pesos al año, gane el instrumento lo que gane.
¿Cuánto cobra un fondo de deuda?
Depende del fondo y de la serie de acciones. El prospecto que revisé declara entre 0.2358 % y 1.1473 % anual. Por el artículo 9 de la Ley de Fondos de Inversión, cada fondo está obligado a publicar sus comisiones: pídelas.
¿Qué tasa necesito para no perder poder de compra?
4.98 % bruto con la inflación esperada vigente. Si hay comisión de por medio, el umbral sube lo que valga la comisión: con la máxima del prospecto leído, 6.1273 %.
¿El IPAB cubre mis CETES o mi fondo?
No. El seguro de depósito cubre obligaciones de instituciones de banca múltiple, hasta 400,000 UDIS, que hoy son $3,541,386.80. Un CETES es deuda del Gobierno Federal y un fondo, según su propio prospecto, no está garantizado por el Gobierno Federal.
¿Puedo sacar mi dinero antes del vencimiento?
De un CETES sí, hasta tres días antes del vencimiento y a precio de mercado, que puede ser menor al que pagaste. De un pagaré, depende del contrato. De un fondo con liquidez diaria, el mismo día si ordenas dentro del horario.
¿Qué plazo me conviene?
El más largo que puedas sostener sin apuro. De 28 a 364 días hay 1.43 puntos de tasa bruta, que sobre cien mil pesos son $1,373.94 reales al año.
¿Qué mueve más el resultado: cambiar de instrumento o alargar el plazo?
Cambiar de instrumento, y por mucho. Pasar de un pagaré de ventanilla a un CETES al mismo plazo mejora 3.7375 puntos de rendimiento real neto; alargar el plazo en el mismo instrumento mejora 1.3739. La primera decisión vale 2.72 veces la segunda.
¿Qué pasa si se me olvida reinvertir?
Ese periodo rinde cero. A 28 días hay 13.04 vencimientos al año, y tres días de olvido en cada uno son 36 días, el 9.86 % del año, sin rendimiento.
¿Un fondo de deuda puede perder dinero?
Sí. Es una cartera que se valúa diario y su valor puede bajar, aunque el papel que tiene dentro sea gubernamental. El prospecto lo dice y además trae una calificación de riesgo, que es la opinión de una agencia, no una garantía.
¿Y si tengo más del tope del seguro?
Con cuatro millones de pesos, el excedente sobre el tope es de $458,613.20, así que cubrirlo entero exigiría repartirlo en más de una institución. Arriba del tope, la pregunta de quién garantiza pesa más que la del rendimiento.
¿Cada cuándo debo revisar esto?
Las tasas de CETES se subastan cada semana y el cuadro de tasas bancarias se publica cada mes. Con revisar antes de cada vencimiento, es suficiente.
Qué cambiaría las conclusiones de este artículo
Si la curva de tasas se aplana o se invierte
Es el disparador más probable. Hoy el CETES a 364 días paga 1.43 puntos más que el de 28. Si esa diferencia desaparece, el consejo de alargar el plazo deja de valer y el artículo necesita otra sección.
Si se publica el tratamiento fiscal por instrumento
Es el hueco más importante. El cálculo aplica la misma retención a los tres; si alguno recibe trato distinto, las trece filas de la tabla principal cambian.
Si alguna autoridad publica comisiones comparables de fondos
Hoy las cifras salen de un solo prospecto. Con una estadística abierta, el artículo pasaría de ilustrar con un documento a describir el mercado, que es lo que el lector querría.
Si el banco central publica la metodología de su serie neta
Resolvería la discrepancia del 24 % y permitiría usar esa serie directamente en lugar de recalcular.
Si cambia la tasa de retención
Pasó de 0.50 % a 0.90 % de un ejercicio al siguiente. Cada cambio mueve el umbral de todos los instrumentos a la vez, y con él la frontera entre los que ganan y los que pierden.
En una línea
Con las tasas del 1 de octubre de 2026, un CETES a 28 días deja +0.9896 % real después de impuesto y un pagaré bancario al promedio simple deja −2.7479 %; el mismo pagaré tiene una segunda tasa publicada que es 2.58 veces mayor según quién lo contrate, y la comisión máxima de un fondo de deuda basta para convertir el rendimiento de un CETES en pérdida.
Fuentes y metodología
Fuentes primarias
- Banco de México, Sistema de Información Económica, cuadro CF107, tasas de rendimiento de CETES al 1 de octubre de 2026: 6.01 %, 6.73 %, 7.01 % y 7.44 % a 28, 91, 182 y 364 días.
- Banco de México, Sistema de Información Económica, cuadro CF117, «Tasas de interés de instrumentos bancarios», agosto de 2026. De aquí salen las dos series del pagaré, las de depósitos a plazo y las series netas. La nota del promedio ponderado es literal: «Promedio ponderado mensual de tasas brutas pactadas en operaciones realizadas durante el mes tanto en ventanilla como en mesas de dinero, pagaderas a personas físicas y morales».
- Banco de México, cuadro CF112, costos de captación de septiembre de 2026: CCP 6.12 % y CPP 5.20 %.
- Encuesta sobre las Expectativas de los Especialistas en Economía del Sector Privado, septiembre de 2026, publicada el 1 de octubre de 2026: mediana de inflación a 12 meses, 4.08 %.
- Agregados Monetarios y Actividad Financiera, agosto de 2026, Banco de México, publicado el 30 de septiembre de 2026. De aquí salen los saldos de fondos de deuda, valores públicos, captación a plazo y los agregados M1, M2 y M3.
- Ley de Fondos de Inversión, DOF del 4 de junio de 2001, última reforma del 14 de noviembre de 2025. De aquí salen la definición del artículo 5, los cuatro tipos del artículo 6, la definición de los fondos de deuda del artículo 24 y las obligaciones de información del artículo 9 y su fracción X.
- Ley de Protección al Ahorro Bancario, DOF del 19 de enero de 1999, última reforma del 11 de mayo de 2022. De aquí salen el tope del artículo 11 y las exclusiones del artículo 10.
- Prospecto de información al público inversionista de un fondo de inversión en instrumentos de deuda, documento del 13 de noviembre de 2024. De aquí salen el rango de comisiones, el horario de operación, la calificación de riesgo y la frase «La inversión en el Fondo no se encuentra garantizada por el Gobierno Federal».
- Reglas de operación de la plataforma gubernamental de valores, octubre de 2024, y su sección de preguntas frecuentes. De aquí salen el mínimo de $100, el máximo de $10,000,000, la ausencia de comisiones de la plataforma y la advertencia sobre la venta anticipada.
La tasa de retención del ejercicio 2026, 0.90 % sobre el capital, está documentada en las notas del Centro de Estudios de las Finanzas Públicas de la Cámara de Diputados citadas en el artículo anterior de esta serie.
Cálculos propios y sus supuestos
- Rendimiento neto: tasa bruta menos la retención del ejercicio menos la comisión, cuando aplica. Supone que la retención se traduce íntegramente en menos tasa neta, que es la lectura directa de una tasa sobre el capital.
- Rendimiento real: uno más la tasa neta entre uno más la inflación esperada, menos uno. Es la fórmula del rendimiento real que fija el banco central.
- Mismo trato fiscal para los tres instrumentos. Es un supuesto declarado, porque los artículos de la ley fiscal no se pudieron abrir.
- Comisiones: el rango de un solo prospecto, sumando administración y distribución. No es un promedio de mercado.
- Comparación con la comisión: se resta la comisión anual a la tasa bruta anual. Es una aproximación de primer orden, porque la comisión se cobra sobre activos y la tasa se gana sobre capital; con montos y plazos de un año la diferencia es menor al redondeo publicado.
- Los tres ahorradores: los montos y los horizontes son supuestos construidos para mostrar el mecanismo. Todo lo demás se deriva.
- Reinversiones: 365 entre el plazo en días. Supone reinversión inmediata, que es justo lo que el error 3 dice que no siempre pasa.
Comprobaciones cruzadas con el artículo anterior de la serie
| Cifra | Recalculada | Publicada antes | Diferencia |
|---|---|---|---|
| Inflación esperada a 12 meses | 4.08 % | 4.08 % | 0 |
| Tasa de retención 2026 | 0.90 % | 0.90 % | 0 |
| CETES 28 días | 6.01 % | 6.01 % | 0 |
| Umbral para no perder | 4.98 % | 4.98 % | 0 |
| Rendimiento real de una cuenta en cero | −3.9201 % | −3.9201 % | 0 |
| Real neto de CETES 28 | +0.9896 % | +0.9896 % | 0 |
| Tope del seguro de depósito | $3,541,386.80 | $3,541,386.80 | $0 |
Las siete coinciden al dígito.
Limitaciones
- No se pudo abrir el texto de los artículos de la Ley del Impuesto sobre la Renta que regulan la retención sobre intereses, así que no hay ninguna cita textual de esa ley y el mismo trato fiscal para los tres instrumentos va como supuesto.
- No se pudo verificar la metodología de la serie neta del cuadro CF117, cuya razón contra la serie bruta es constante en 0.7597.
- No existe una estadística oficial abierta de comisiones de fondos de deuda; las cifras salen de un solo prospecto fechado.
- No se pudo cerrar si un pagaré bancario retail queda dentro o fuera de la exclusión del artículo 10, fracción III, de la Ley de Protección al Ahorro Bancario.
- Dos series del cuadro CF117 no se publican aquí porque sus valores no se pudieron conciliar con el resto del mercado.
- El cuadro no publica pagarés a 364 días, así que el extremo largo de la curva bancaria queda sin comparar, y eso juega a favor del pagaré y no en contra.
- Las tasas caducan. Las de CETES se subastan cada semana y las bancarias se publican cada mes.
- Nada de esto es asesoría financiera ni fiscal. Es lectura de documentos públicos y aritmética con supuestos declarados.
Declaración de intereses
Ruta Inteligente no tiene relación comercial con ningún banco, casa de bolsa, operadora de fondos, distribuidora, institución de tecnología financiera ni plataforma de inversión. No hay enlaces de afiliado. No se nombra ninguna institución ni ningún fondo en el cuerpo del artículo, y el prospecto citado aparece solo en esta lista de fuentes, por trazabilidad y no como recomendación.